
Tamaño y Participación del Mercado de Servicios de Firma Remota
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.19 % |
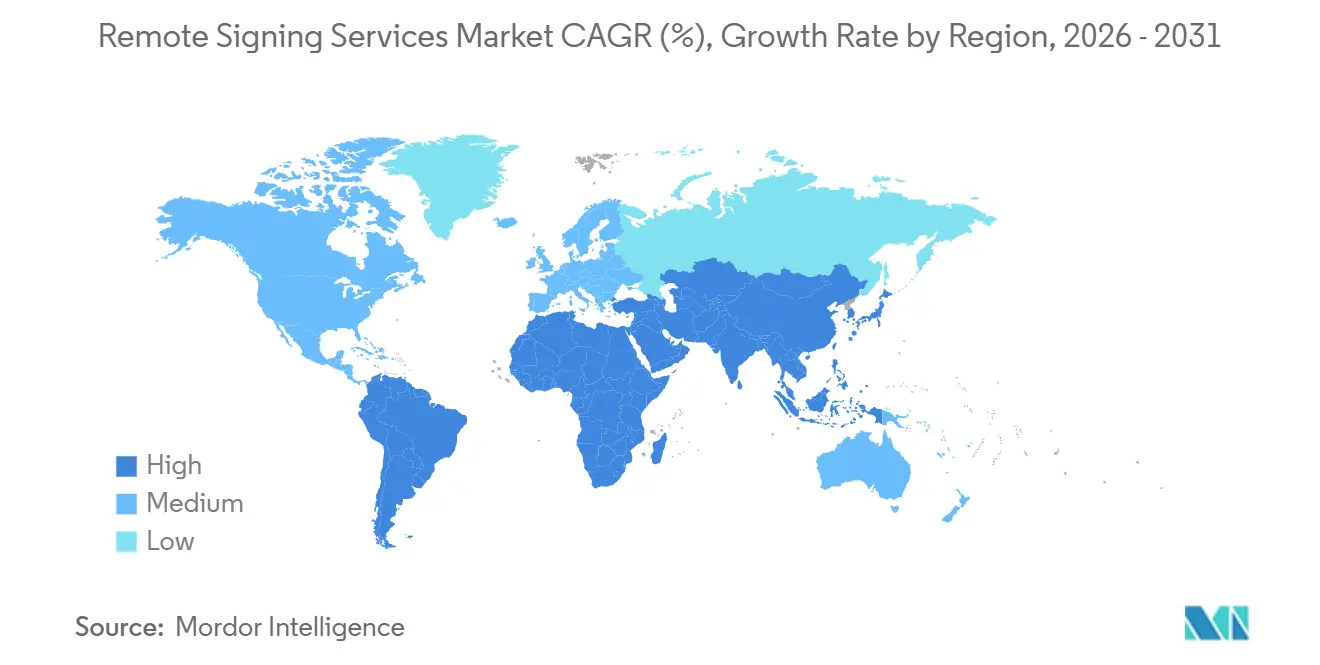
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Firma Remota por Mordor Intelligence
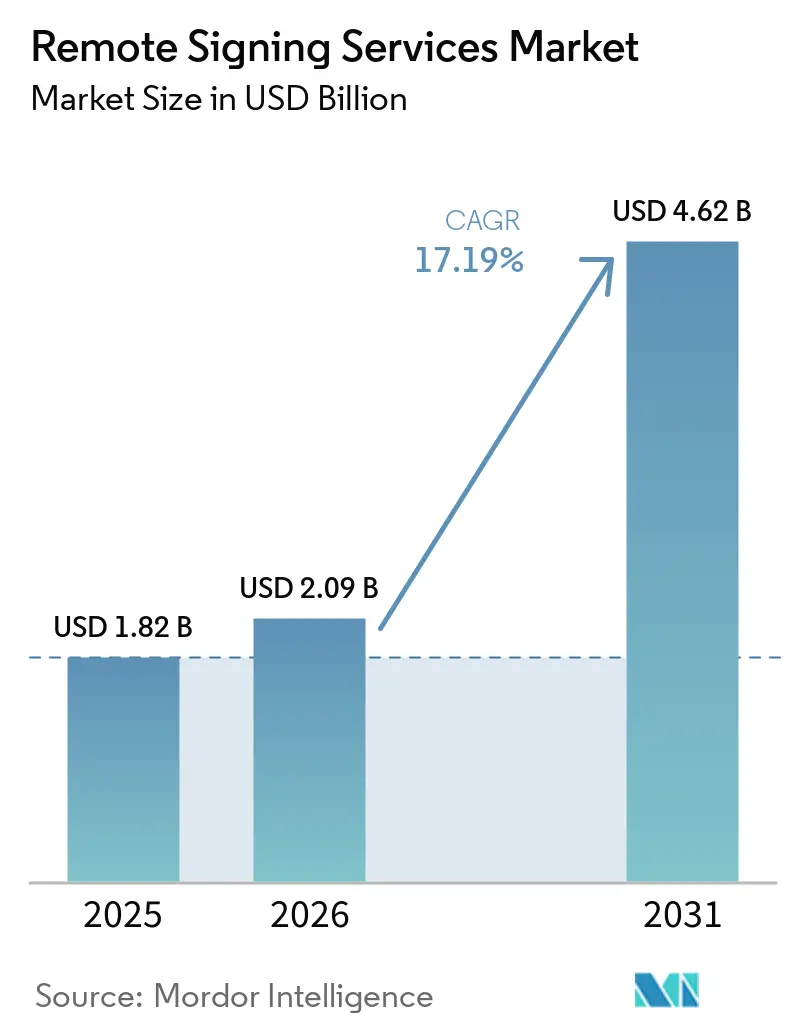
Se proyecta que el tamaño del mercado de servicios de firma remota se expanda de 1,82 mil millones de USD en 2025 a 2,09 mil millones de USD en 2026, y a 4,62 mil millones de USD en 2031, registrando una CAGR del 17,19% entre 2026 y 2031. El mercado de servicios de firma remota está transitando de la tramitación de documentos en papel hacia funciones de firma integradas en el software empresarial y los flujos de trabajo remotos. La regulación está convirtiendo la firma segura en una necesidad de cumplimiento normativo en el sector sanitario, los servicios financieros y la contratación pública, en lugar de ser una herramienta de eficiencia opcional. Los proveedores están respondiendo combinando firmas con verificaciones de identidad, comprobaciones de integridad de documentos y gestión de acuerdos dentro de plataformas de confianza digital más amplias. Este enfoque favorece a los proveedores que pueden respaldar flujos de trabajo regulados, normativas locales e integración de software de forma simultánea. También crea espacio para proveedores regionales que comprenden los requisitos nacionales de servicios de confianza y las obligaciones de residencia de datos.
Conclusiones Clave del Informe
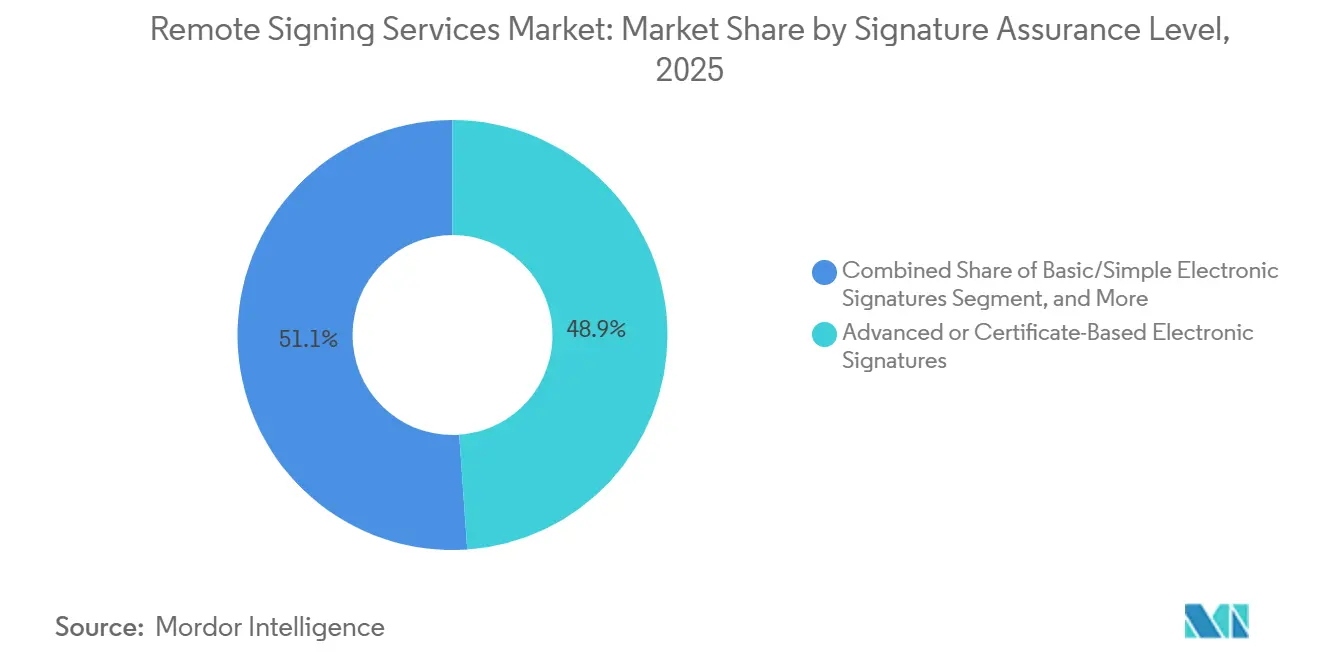
- Por nivel de garantía de firma, las firmas electrónicas avanzadas o basadas en certificados representaron el 48,91% de la participación del mercado de servicios de firma remota en 2025, mientras que se proyecta que las firmas electrónicas cualificadas o equivalentes de alta garantía se expandan a una CAGR del 20,73% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 69,26% de la participación en ingresos en 2025, mientras que se proyecta que las pymes se expandan a una CAGR del 22,17% hasta 2031.
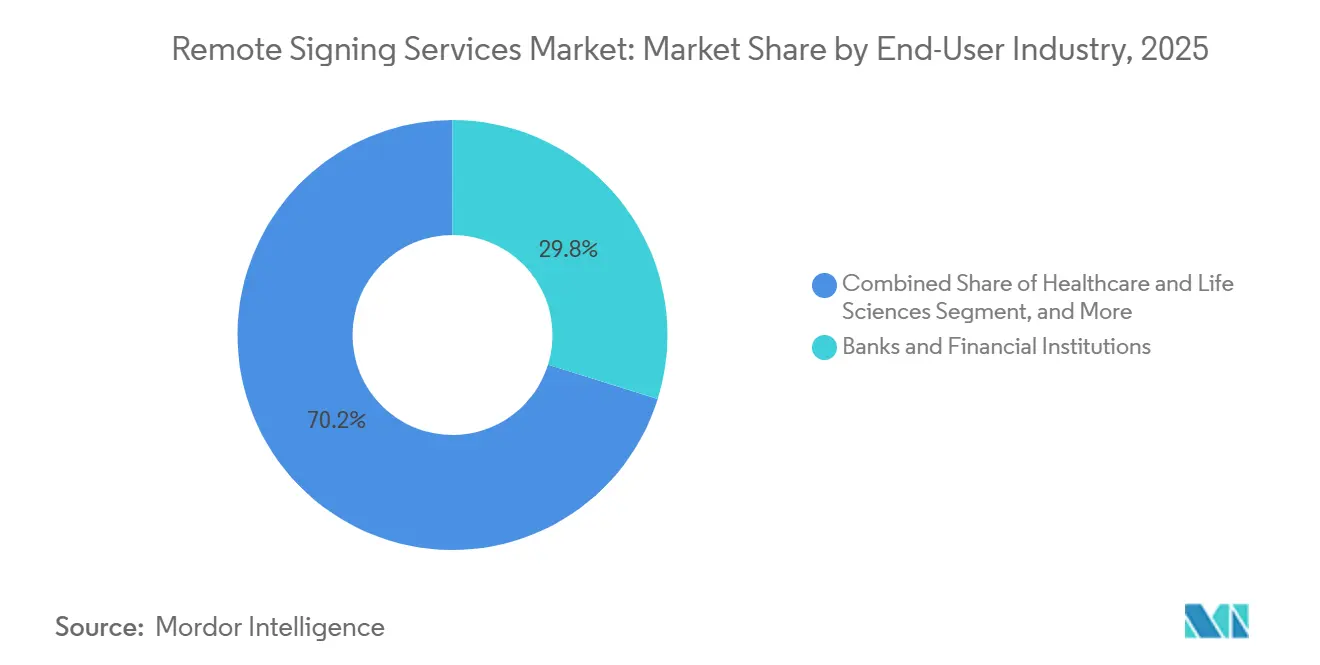
- Por industria de usuario final, el sector BFSI representó el 29,81% de los ingresos en el mercado de servicios de firma remota en 2025, mientras que se proyecta que la sanidad y las ciencias de la vida se expandan a una CAGR del 19,26% hasta 2031.
- Por geografía, América del Norte representó el 36,71% de los ingresos en el mercado de servicios de firma remota en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 21,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Firma Remota
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Flujos de Trabajo sin Papel y Distribuidos | +4.8% | Global | Corto plazo (≤ 2 años) |
| Reconocimiento de Firma Remota Cualificada | +3.6% | UE, América del Norte, Brasil, China, APAC | Mediano plazo (2-4 años) |
| APIs de Firma Integradas | +2.9% | Global | Corto plazo (≤ 2 años) |
| Identidad Digital e Incorporación Remota | +2.4% | APAC, América del Norte, Europa | Mediano plazo (2-4 años) |
| Demanda de Integridad Documental de Alta Garantía | +1.9% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Cartera EUDI y Servicios de Confianza Transfronterizos | +1.5% | Núcleo de la UE, extensión a MEA y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Flujos de Trabajo sin Papel y Distribuidos
Los modelos operativos remotos e híbridos han hecho que la tramitación más rápida de documentos sea importante en las relaciones comerciales. El mercado de servicios de firma remota se beneficia cuando los equipos de ventas, adquisiciones, jurídico y recursos humanos pueden completar documentos sin una reunión presencial. Los procesos de contratación digitalizados también reducen los traspasos entre las partes y mejoran la visibilidad sobre el estado de los documentos. DocuSign informó que su plataforma estaba integrada en más de 1.100 aplicaciones desarrolladas por socios, lo que muestra cómo la firma se ha convertido en parte del software empresarial en lugar de ser una tarea independiente. Este cambio otorga mayor valor a los proveedores que se integran con sistemas de gestión de relaciones con clientes, planificación de recursos empresariales y gestión del ciclo de vida de contratos. Ejerce presión sobre las herramientas independientes que no pueden integrarse en el flujo de trabajo más amplio del cliente.
Reconocimiento Regulatorio de Firmas Remotas Cualificadas
Las normativas regulatorias están estableciendo requisitos de adopción más claros para la firma de alta garantía en varias jurisdicciones. El marco de Identidad Digital Europea exigió a cada Estado miembro de la UE que pusiera a disposición al menos 1 cartera de identidad digital antes de finales de 2026. En los Estados Unidos, el CMS finalizó la norma CMS-0053-F en marzo de 2026 para los anexos de reclamaciones sanitarias y las firmas electrónicas.[1] La norma entró en vigor el 26 de mayo de 2026, y el CMS estimó 781 millones de USD en ahorros anuales derivados de la sustitución de los procesos manuales de anexos. Brasil también actualizó las políticas de firma digital ICP-Brasil mediante la Instrução Normativa N.º 33 en junio de 2025. Estos requisitos hacen que las firmas electrónicas seguras y auditables sean más relevantes para las organizaciones que trabajan en procesos regulados.
APIs de Firma Integradas en Software Empresarial
Las interfaces de programación de aplicaciones están cambiando la forma en que las organizaciones adquieren capacidades de firma. En lugar de adquirir una aplicación independiente para cada usuario, las organizaciones pueden incorporar solicitudes de firma en los flujos de trabajo de clientes, empleados, adquisiciones y finanzas. DocuSign anunció la disponibilidad general de su Servidor de Protocolo de Contexto de Modelo en septiembre de 2026, permitiendo que los agentes de inteligencia artificial compatibles inicien flujos de trabajo de acuerdos gobernados y firma electrónica. Nitro presentó su API Nitro Sign para flujos de trabajo empresariales en octubre de 2025, orientada a la integración con sistemas de gestión de relaciones con clientes, planificación de recursos empresariales y recursos humanos. El mercado de servicios de firma remota, por tanto, recompensa a los proveedores con interfaces documentadas y controles claros en materia de seguridad y cumplimiento normativo. El despliegue integrado también puede dificultar que los clientes cambien de proveedor una vez que la firma está en marcha, ya que las funciones se convierten en parte de los flujos de trabajo principales. Este patrón respalda la demanda recurrente de organizaciones que necesitan firmar en múltiples puntos de un proceso empresarial.
Crecimiento de la Identidad Digital y la Incorporación Remota
La incorporación remota está combinando la verificación de identidad y las firmas electrónicas en un único proceso para flujos de trabajo regulados y de alto volumen. Este enfoque puede reducir la necesidad de pasos de verificación repetidos cuando las organizaciones reutilizan una identidad digital verificada en acuerdos posteriores. El mercado de firmas electrónicas se beneficia cuando los proveedores conectan las verificaciones de identidad, la gestión de credenciales y los controles de firma a través de un flujo de trabajo integrado. En Brasil, los certificados en la nube de ICP-Brasil generaron más de 3,5 millones de firmas electrónicas cualificadas por día, y en 2025, más del 50% de los médicos utilizaban certificados digitales para registros de pacientes, recetas y documentación de telemedicina.[2] Los proveedores que combinan la verificación de identidad con la firma pueden dar soporte a clientes empresariales que necesitan credenciales trazables y reutilizables para la incorporación remota. Este modelo es especialmente relevante en los servicios financieros, la sanidad y los flujos de trabajo del sector público, donde la garantía de identidad y la integridad documental están estrechamente vinculadas.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Fragmentación de la Acreditación de Servicios de Confianza Transfronterizos | -1.8% | UE, APAC, MEA | Mediano plazo (2-4 años) |
| Costo de Firma Cualificada Respaldada por HSM | -1.4% | Global, más agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Fricción en la Verificación de Identidad con Bajo Ancho de Banda | -0.9% | África, Asia Meridional, APAC Rural | Largo plazo (≥ 4 años) |
| Restricciones de Residencia de Datos y Nube Soberana | -0.7% | China, UE, GCC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de la Acreditación de Servicios de Confianza Transfronterizos
La acreditación de servicios de confianza sigue vinculada a marcos de certificación nacionales, lo que puede complicar la aceptación transfronteriza. Una firma que cumple los requisitos de una jurisdicción puede necesitar verificaciones adicionales cuando se presenta en otra jurisdicción. El marco de la Cartera EUDI tiene como objetivo mejorar esta situación en Europa, pero la implementación nacional sigue siendo diferente entre los Estados miembros.[3] Asia-Pacífico también opera a través de marcos jurídicos separados, incluida la Ley de Tecnología de la Información de India, la Ley de Firma Electrónica de Japón y la Ley de Transacciones Electrónicas de Singapur. Las organizaciones multinacionales pueden, por tanto, necesitar acuerdos de cumplimiento separados para diferentes operaciones. Esta fragmentación puede aumentar los costos de despliegue y ralentizar la adopción de servicios de firma remota en procesos transfronterizos.
Alto Costo de la Firma Cualificada Respaldada por HSM
Las firmas electrónicas cualificadas requieren mecanismos seguros de creación de firmas y pueden requerir infraestructura de módulo de seguridad de hardware certificado. El gasto es más fácil de asumir cuando las grandes organizaciones lo distribuyen entre muchos documentos firmados. Las organizaciones más pequeñas pueden optar por firmas de menor garantía o pagar cargos por firma a un proveedor de servicios de confianza cualificado. La diferencia puede limitar la adopción del nivel de garantía más alto, incluso cuando las organizaciones reconocen su valor para el cumplimiento normativo. También separa el mercado entre grandes usuarios que pueden mantener infraestructura dedicada y usuarios más pequeños que necesitan opciones alojadas. El mercado de servicios de firma remota depende de modelos de servicio que hagan accesible la firma cualificada sin trasladar la carga total de infraestructura a las pequeñas y medianas empresas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Garantía de Firma: Las Firmas Avanzadas Ocuparon la Mayor Posición, Mientras que las Firmas Cualificadas Crecieron Más Rápido
Las firmas electrónicas avanzadas o basadas en certificados representaron el 48,91% de la participación del mercado de servicios de firma remota en 2025. Este nivel es ampliamente utilizado por los equipos de flujos de trabajo de BFSI, jurídico y empresarial que necesitan un vínculo sólido con la identidad del firmante. Ofrece a las organizaciones mayor garantía que los procesos básicos de firma con un clic. También puede evitar la infraestructura de proveedor de servicios de confianza totalmente cualificada que exige el nivel más estricto. Las firmas electrónicas básicas o simples siguen atendiendo las necesidades de consumidores de menor riesgo, recursos humanos internos y flujos de trabajo rutinarios. Su uso sigue siendo relevante en América del Norte y Asia-Pacífico, donde los procesos de firma con un clic son habituales. Sin embargo, su posición se está reduciendo a medida que los requisitos de cumplimiento normativo exigen pruebas más sólidas de identidad. La industria de firmas electrónicas está, por tanto, otorgando mayor valor a los controles de firma auditables en flujos de trabajo regulados.
Se proyecta que las firmas electrónicas cualificadas o equivalentes de alta garantía se expandan a una CAGR del 20,73% de 2026 a 2031. Estas firmas son relevantes cuando la identidad del firmante y la integridad de un documento requieren el nivel más alto de garantía. El marco de la cartera EUDI tiene como objetivo permitir a los ciudadanos de la UE crear firmas electrónicas cualificadas sin cargo a partir de diciembre de 2027. Esta disposición puede hacer que la firma cualificada sea más accesible en toda la región. Namirial anunció el pleno cumplimiento de eIDAS 2 en Italia, España y Francia en junio de 2026.[4] Su anuncio incluyó la certificación de un flujo de trabajo de firma basado en la cartera EUDI. Esto ofrece a los proveedores de servicios de confianza cualificados una forma más clara de competir alineándose con los requisitos regulatorios y desarrollando capacidades transfronterizas.


Por Tamaño de Organización: Las Grandes Empresas Generaron la Mayor Parte de los Ingresos Mientras que las Pymes se Expandieron Más Rápido
Las grandes empresas representaron el 69,26% de la participación en ingresos en 2025. Su liderazgo reflejó un despliegue más temprano en entornos de gestión del ciclo de vida de contratos y gestión de contenidos. Estos clientes invierten cada vez más en seguridad de API, firma de mayor garantía y análisis de acuerdos tras la firma. Esto amplía el papel del proveedor, que pasa de completar un documento a gestionar la información a lo largo de la vida de un acuerdo. DocuSign informó de más de 1,9 millones de clientes empresariales en septiembre de 2026.[5] Su dirección de producto ha incluido verificación de identidad, firma electrónica y gestión de acuerdos posterior a la ejecución. El tamaño del mercado de servicios de firma remota para despliegues en grandes empresas sigue impulsado por la necesidad de integración controlada en procesos empresariales complejos.
Se proyecta que las pymes se expandan a una CAGR del 22,17% de 2026 a 2031. Los precios por suscripción y la entrega en la nube reducen la necesidad de que las organizaciones adquieran y operen su propia infraestructura de firma. Las empresas nativas digitales en fintech, tecnología jurídica y telesalud también pueden integrar capacidades de firma en los productos que ofrecen a sus clientes. Esto convierte a las pymes tanto en usuarias como en posibles canales de distribución de servicios de firma. El lanzamiento de la API de Nitro en octubre de 2025 abordó las solicitudes de firma automatizadas dentro de los flujos de trabajo empresariales. El lanzamiento reflejó la demanda de organizaciones que necesitan que las funciones de firma funcionen con sistemas establecidos. La industria de firmas electrónicas puede beneficiarse a medida que las empresas más pequeñas pasan de los procesos en papel a la tramitación de documentos basada en software. Las herramientas alojadas siguen siendo importantes porque reducen la carga técnica para estos clientes.
Por Industria de Usuario Final: BFSI Lideró los Ingresos Mientras que la Sanidad y las Ciencias de la Vida Registraron el Crecimiento Más Rápido
El sector BFSI representó el 29,81% del mercado de servicios de firma remota en 2025. Las instituciones financieras necesitan registros de auditoría, verificaciones de identidad y registros seguros para muchos procesos de clientes e internos. La firma se utiliza en préstamos, apertura de cuentas, aprobación de transacciones y modificaciones de acuerdos financieros. Las firmas de mayor garantía pueden reducir la exposición derivada del uso de métodos simples de firma con un clic para transacciones sensibles. OneSpan declaró en julio de 2026 que prestaba servicio a más del 60% de los 100 bancos más grandes del mundo. Su oferta DigipassONE combinaba autenticación, firma de transacciones, credenciales digitales, análisis y protección dentro de la aplicación. Los servicios gubernamentales, jurídicos y de tecnología de la información y telecomunicaciones también impulsan la demanda de trazabilidad documental e integración de flujos de trabajo.
Se proyecta que la industria de sanidad y ciencias de la vida se expanda a una CAGR del 19,26% de 2026 a 2031. La norma CMS-0053-F estableció un estándar nacional para las firmas electrónicas en las transacciones de anexos de reclamaciones sanitarias. La fecha de cumplimiento es el 26 de mayo de 2028, tras la fecha de entrada en vigor de la norma en mayo de 2026. Esto ofrece a los proveedores, pagadores y cámaras de compensación un plazo definido para actualizar los procesos de firma autenticada. En Brasil, los certificados digitales ya eran utilizados por más del 50% de los médicos para registros de pacientes, recetas y documentación de telemedicina en 2025. Las organizaciones sanitarias pueden estandarizar una infraestructura de firma más sólida cuando respaldan múltiples casos de uso regulados. Esta demanda puede extenderse a sectores adyacentes que requieren controles de identidad y auditoría comparables.
Análisis Geográfico
América del Norte representó el 36,71% de la participación del mercado de servicios de firma remota en 2025. Los Estados Unidos proporcionan un amplio reconocimiento legal para las firmas electrónicas a través de la Ley E-SIGN y la UETA. Esta base jurídica ha respaldado su uso en procesos comerciales y del sector público. La sanidad añade un requisito de cumplimiento específico a través de la norma CMS-0053-F, que entró en vigor en mayo de 2026.[6] La norma otorga a las organizaciones afectadas hasta mayo de 2028 para cumplir. Los más de 1,9 millones de clientes empresariales de DocuSign también respaldaron el papel de la región como una importante base de ingresos. Canadá contribuyó a la demanda de modernización de los servicios financieros y los servicios digitales gubernamentales.
El calendario de la Cartera EUDI y las diferentes vías de implementación nacional configuran la posición de Europa. El reglamento de Identidad Digital Europea exigió a los Estados miembros que proporcionaran al menos 1 cartera antes de finales de 2026. Esto crea un marco compartido para el uso futuro de la firma cualificada y la identidad digital. Las organizaciones aún necesitan tener en cuenta las diferencias nacionales en la preparación de las carteras y los acuerdos de servicios de confianza. Namirial logró el cumplimiento de eIDAS 2 en Italia, España y Francia en junio de 2026. Su flujo de trabajo basado en la Cartera EUDI mostró cómo los proveedores se están preparando para ofrecer servicios conformes en varios mercados europeos. Alemania y el Reino Unido siguen siendo mercados importantes para el uso de servicios jurídicos, inmobiliarios y financieros.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 21,83% de 2026 a 2031. El crecimiento está vinculado a los programas de identidad digital en India, la evolución de las normas sobre documentos electrónicos en China y la continua digitalización en Japón. La región contiene diferentes marcos nacionales, lo que aumenta la importancia del soporte de cumplimiento local. Brasil, en América del Sur, también sigue siendo significativo porque los certificados en la nube de ICP-Brasil generaron más de 3,5 millones de firmas electrónicas cualificadas por día en 2025. Los requisitos de residencia de datos y la infraestructura de confianza local también influyen en el tamaño del mercado de servicios de firma remota en las regiones emergentes. Oriente Medio y África siguen siendo un área emergente donde los usuarios gubernamentales y de BFSI requieren servicios de confianza digital en el país.

Panorama Competitivo
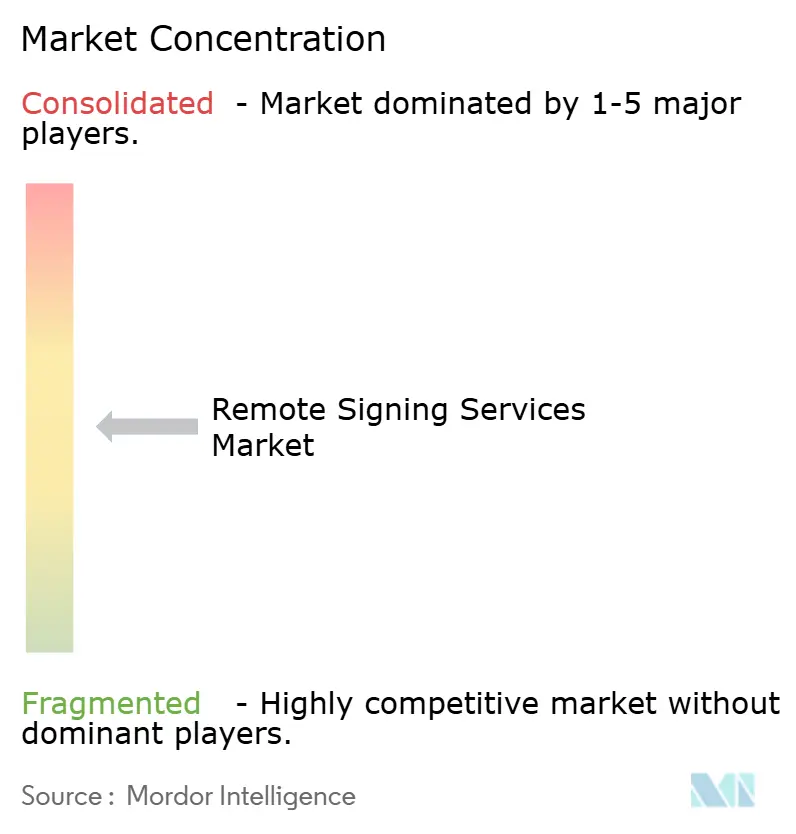
El mercado de servicios de firma remota está moderadamente concentrado, con plataformas globales que operan junto a proveedores de servicios de confianza cualificados centrados en jurisdicciones específicas. DocuSign, Adobe, DigiCert, OneSpan y Thales tienen amplia visibilidad en los requisitos de firma empresarial, certificados, identidad y confianza. Los especialistas regionales como eMudhra, Namirial, Penneo y Dokobit pueden competir aprovechando su experiencia en cumplimiento normativo local. Esta estructura permite a las grandes plataformas atender a clientes multinacionales mientras los especialistas abordan las normativas locales y las necesidades del sector público. Los proveedores compiten cada vez más en la combinación de funciones de identidad, firma e integridad documental. El mercado de servicios de firma remota es menos favorable para los proveedores que ofrecen únicamente firma básica de documentos sin capacidades de integración o garantía.
DigiCert amplió su oferta de confianza documental en 2026 con Content Trust Manager y un Document Trust Manager mejorado. La empresa declaró que las ofertas respaldaban la gestión centralizada de claves y la compatibilidad preintegrada con DocuSign y Adobe Sign. También declaró que Content Trust Manager utilizaba el estándar C2PA para ayudar a las organizaciones a verificar la autenticidad del contenido digital. DocuSign puso a disposición general su Servidor MCP en septiembre de 2026 para flujos de trabajo de acuerdos basados en agentes gobernados. OneSpan presentó DigipassONE en julio de 2026 para combinar autenticación, firma de transacciones, credenciales digitales, análisis y protección dentro de la aplicación. Estas acciones muestran que los proveedores están ampliando su papel más allá de la tramitación de un único documento.
Las oportunidades regionales persisten donde la provisión de servicios de confianza cualificados es limitada o donde la firma, las verificaciones de identidad del cliente y el archivado no están vinculados en 1 flujo de trabajo. El Hub de eID y Cartera de Signicat de 2026 fue diseñado para conectar los eID nacionales heredados y las Carteras EUDI a través de una interfaz unificada. Namirial presentó en abril de 2026 una plataforma de incorporación digital impulsada por inteligencia artificial que combinaba verificación de identidad KYC, firmas electrónicas y archivado seguro. Esto crea una propuesta más completa para las instituciones financieras reguladas y las empresas. El mercado de servicios de firma remota puede seguir recompensando a los proveedores que cumplan los requisitos locales de datos, identidad y confianza. No se proporcionó ninguna cifra combinada de participación de mercado para los principales proveedores. La evidencia disponible respalda una estructura competitiva con un grupo de liderazgo concentrado y un grupo significativo de especialistas locales.
Líderes de la Industria de Servicios de Firma Remota
-
DocuSign, Inc.
-
Adobe Inc.
-
OneSpan Inc.
-
Entrust Corporation
-
Namirial S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: DocuSign anunció la disponibilidad general de su Servidor MCP, permitiendo que agentes de inteligencia artificial, incluidos Claude, ChatGPT, Gemini y Copilot, invoquen de forma nativa la inteligencia de acuerdos y los flujos de trabajo de firma electrónica; la empresa aceleró simultáneamente hasta superar los 1,9 millones de clientes empresariales a nivel global.
- Julio de 2026: OneSpan presentó DigipassONE, una plataforma unificada que combina autenticación, firma de transacciones, credenciales digitales, análisis y protección dentro de la aplicación bajo servicios de plataforma compartidos; OneSpan presta servicio a más del 60% de los 100 bancos más grandes del mundo.
- Junio de 2026: Namirial logró el pleno cumplimiento de eIDAS 2 en Italia, España y Francia, siendo uno de los primeros proveedores de servicios de confianza cualificados paneuropeos en hacerlo, certificando su flujo de trabajo de firma basado en la Cartera EUDI bajo ETSI TS 119 461 v2.1.1.
- Mayo de 2026: CMS-0053-F, el estándar de firma electrónica HIPAA para reclamaciones sanitarias, entró en vigor el 26 de mayo de 2026; el CMS proyecta aproximadamente 781 millones de USD en ahorros anuales para la industria derivados de la eliminación de los procesos manuales de anexos de reclamaciones. El cumplimiento es obligatorio antes del 26 de mayo de 2028.
- Abril de 2026: DigiCert lanzó Content Trust Manager, aprovechando el estándar C2PA, y publicó un Document Trust Manager mejorado con gestión centralizada de claves y compatibilidad preintegrada con DocuSign y Adobe Sign, con soporte para eIDAS 2, ZertES y AATL.


Alcance del Informe Global del Mercado de Servicios de Firma Remota
El mercado de servicios de firma remota comprende plataformas basadas en la nube y servicios de confianza cualificados que permiten a las personas crear firmas electrónicas con validez legal sin tokens físicos ni hardware en las instalaciones. Las claves de firma privadas se almacenan y protegen en entornos seguros y certificados (a menudo módulos de seguridad de hardware operados por proveedores cualificados), mientras que los firmantes se autentican de forma remota a través de canales web o móviles; este mercado sustenta la incorporación digital, los contratos electrónicos y los flujos de trabajo sin papel en empresas, el sector público y los servicios al consumidor.
El Informe del Mercado de Servicios de Firma Remota está Segmentado por Nivel de Garantía de Firma (Firmas Electrónicas Básicas/Simples, Firmas Electrónicas Avanzadas o Basadas en Certificados, y Firmas Electrónicas Cualificadas o Equivalentes de Alta Garantía), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros, Gobierno y Administración Pública, Sanidad y Ciencias de la Vida, Servicios Jurídicos, Tecnología de la Información y Telecomunicaciones, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Firmas Electrónicas Básicas/Simples |
| Firmas Electrónicas Avanzadas o Basadas en Certificados |
| Firmas Electrónicas Cualificadas o Equivalentes de Alta Garantía |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Administración Pública |
| Sanidad y Ciencias de la Vida |
| Servicios Jurídicos |
| Tecnología de la Información y Telecomunicaciones |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Nivel de Garantía de Firma | Firmas Electrónicas Básicas/Simples | ||
| Firmas Electrónicas Avanzadas o Basadas en Certificados | |||
| Firmas Electrónicas Cualificadas o Equivalentes de Alta Garantía | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | ||
| Gobierno y Administración Pública | |||
| Sanidad y Ciencias de la Vida | |||
| Servicios Jurídicos | |||
| Tecnología de la Información y Telecomunicaciones | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de firma remota?
Se proyecta que el tamaño del mercado de servicios de firma remota se expanda de 1,82 mil millones de USD en 2025 a 2,09 mil millones de USD en 2026, y a 4,62 mil millones de USD en 2031, registrando una CAGR del 17,19% entre 2026 y 2031.
¿Qué nivel de garantía de firma lideró los ingresos?
Las Firmas Electrónicas Avanzadas o Basadas en Certificados lideraron con una participación en ingresos del 48,91% en 2025.
¿Qué tamaño de organización se espera que crezca más rápido?
Se proyecta que las pymes registren el mayor crecimiento, con una CAGR del 22,17% de 2026 a 2031.
¿Por qué las organizaciones sanitarias están adoptando firmas electrónicas?
La norma CMS-0053-F creó requisitos para firmas electrónicas autenticadas en los anexos de reclamaciones sanitarias, con cumplimiento obligatorio antes de mayo de 2028.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 21,83% de 2026 a 2031.
¿Qué hace que las firmas electrónicas cualificadas sean importantes?
Respaldan la firma de alta garantía donde la verificación de identidad, la integridad documental y el cumplimiento normativo son importantes.


 Sus datos están seguros y nunca se venden ni se comparten.
