
Taille et part du marché des services de sceau électronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.68 Milliards de dollars |
| Taille du Marché (2031) | 1.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de sceau électronique par Mordor Intelligence
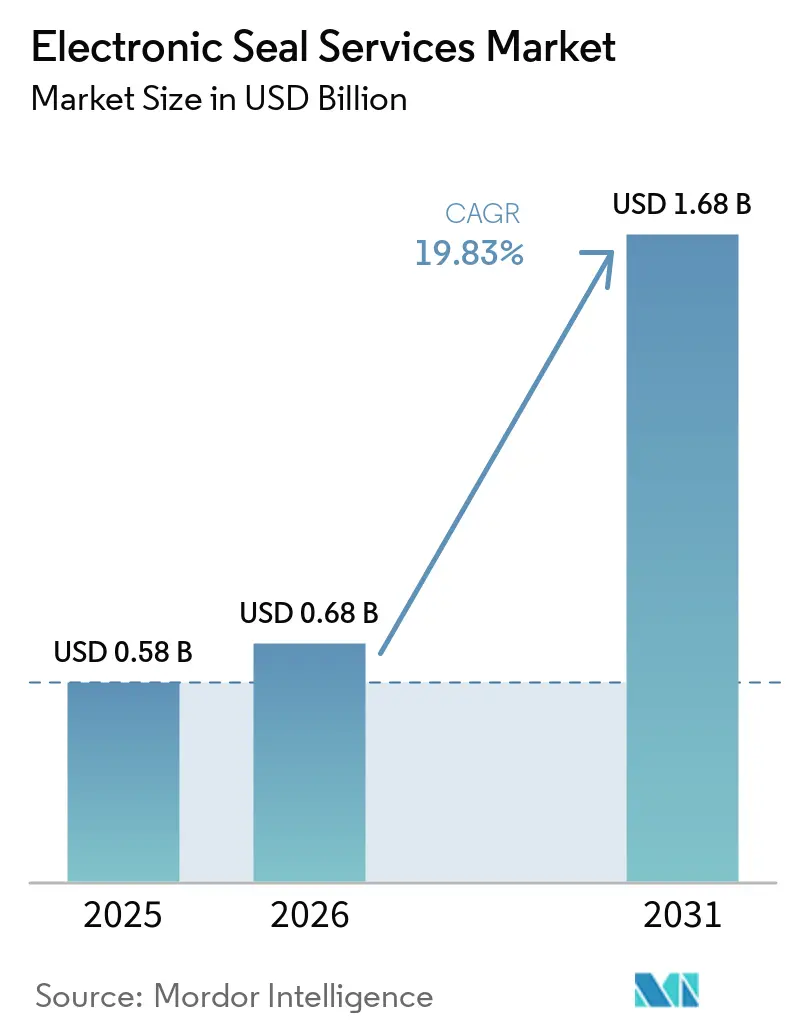
La taille du marché des services de sceau électronique était évaluée à 0,58 milliard USD en 2025 et devrait croître de 0,68 milliard USD en 2026 pour atteindre 1,68 milliard USD d'ici 2031, à un CAGR de 19,83 % durant la période de prévision (2026-2031). Les sceaux électroniques authentifient l'entité juridique qui émet un document, tandis que les signatures électroniques lient un individu à celui-ci. Cette différence rend les sceaux adaptés aux flux documentaires automatisés et à volume élevé qui nécessitent la preuve de l'origine et du contrôle d'une organisation. Les entreprises intègrent les capacités de sceau au sein des systèmes de planification des ressources d'entreprise, de gestion de la relation client et de gestion documentaire, plutôt que de les traiter comme un outil de conformité distinct. Le marché des services de sceau électronique est soutenu par eIDAS 2.0, une automatisation documentaire plus large et des règles relatives aux services de confiance dans des juridictions non européennes qui s'inspirent du modèle de référence eIDAS. Les délais réglementaires et les flux de travail automatisés font également évoluer la concurrence entre fournisseurs vers des plateformes combinant vérification d'identité, contrôles cryptographiques, intégration et conservation à long terme des documents.
Principaux enseignements du rapport
- Par type de sceau, les sceaux électroniques qualifiés détenaient 46,21 % de la part du marché des services de sceau électronique en 2025, tandis que les sceaux électroniques avancés devraient se développer à un CAGR de 23,84 % jusqu'en 2031.
- Par déploiement, le cloud détenait 66,81 % de la part du marché des services de sceau électronique en 2025 et devrait se développer à un CAGR de 25,37 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 64,59 % des revenus en 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 26,41 % jusqu'en 2031.
- Par utilisateur final, le BFSI représentait 34,53 % de la demande en 2025, tandis que le secteur de la santé et des sciences de la vie devrait croître à un CAGR de 24,82 % jusqu'en 2031.
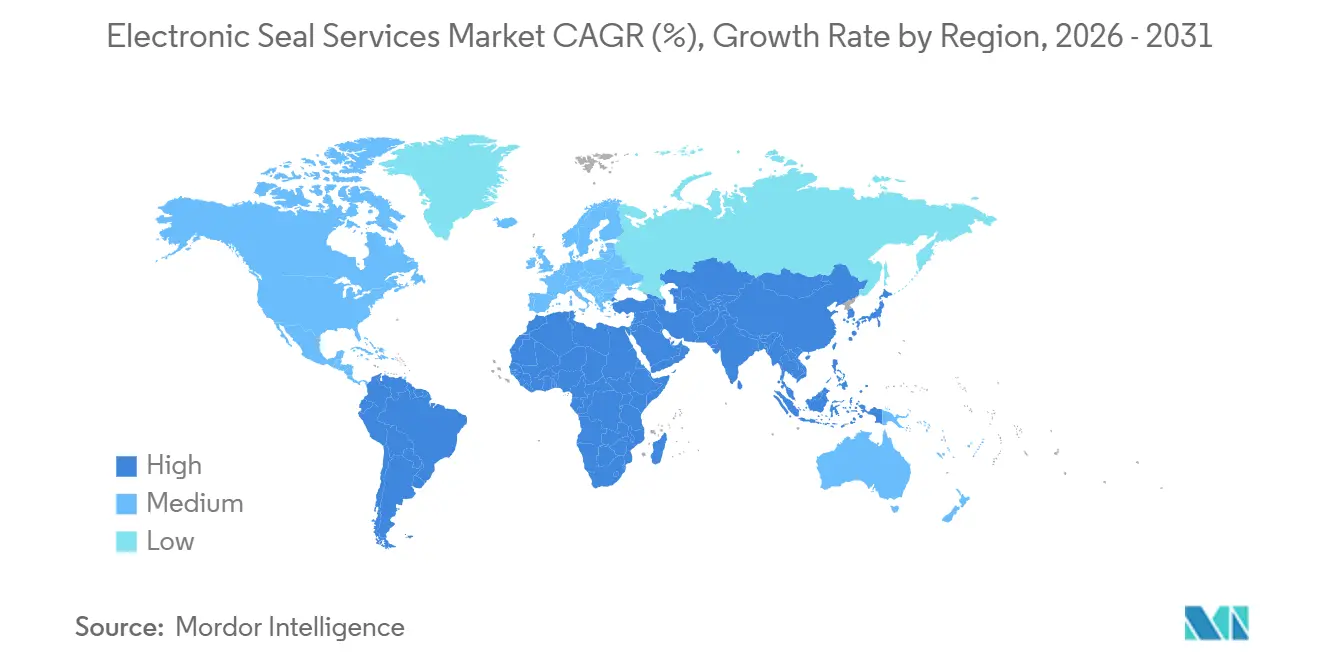
- Par géographie, l'Amérique du Nord détenait 34,72 % des revenus du marché des services de sceau électronique en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,91 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services de sceau électronique
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Expansion des cadres de confiance numérique transfrontaliers | +4.2% | Mondial, concentré dans les États membres de l'UE avec des retombées vers la région MENA et l'APAC | Moyen terme (2-4 ans) |
| Accélération des flux documentaires sans papier | +3.6% | Mondial, avec des gains précoces en Amérique du Nord, en Europe occidentale, au Japon, à Singapour et en Inde | Court terme (≤ 2 ans) |
| Croissance du traitement automatisé de documents à volume élevé | +3.1% | Amérique du Nord et cœur de l'UE, avec des retombées vers l'APAC et le Moyen-Orient | Court terme (≤ 2 ans) |
| Demande croissante d'archives d'entreprise inviolables | +2.5% | Mondial, plus fort dans le BFSI et le gouvernement dans toutes les régions | Moyen terme (2-4 ans) |
| Mandats de registre de produits numériques et de traçabilité | +1.9% | UE, avec des gains précoces en Allemagne, en France et en Italie | Moyen terme (2-4 ans) |
| Intégration API-first avec les systèmes ERP, CRM et documentaires | +1.6% | Mondial, avec la plus forte pénétration parmi les grandes entreprises en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des cadres de confiance numérique transfrontaliers
Le règlement (UE) 2024/1183, connu sous le nom d'eIDAS 2.0, a créé un moteur central de la demande pour le marché des services de sceau électronique. Le cadre est devenu pleinement applicable en mai 2026 et prévoit la reconnaissance mutuelle des sceaux électroniques qualifiés dans les 27 États membres de l'UE. Il traite également la gestion à distance des dispositifs de création de sceau qualifié comme un service de confiance distinct, ce qui oblige les prestataires à satisfaire aux conditions de qualification correspondantes. Ces changements permettent aux utilisateurs multinationaux d'adopter une approche de sceau plus cohérente dans leurs opérations européennes plutôt que de se procurer des solutions nationales séparées. Namirial a annoncé le 22 mai 2026 avoir achevé son processus de conformité eIDAS 2.0 en Italie, en France et en Espagne, y compris les rapports d'évaluation de la conformité pour la gestion à distance des dispositifs de création de sceau qualifié.[1] L'influence du cadre s'étend également au-delà de l'Europe, car des juridictions de la région MENA, de l'APAC et d'Amérique du Sud envisagent eIDAS comme point de référence pour leurs propres règles de confiance numérique.
Accélération des flux documentaires sans papier
Les opérations sans papier font évoluer les sceaux électroniques au-delà de leur usage initial de conformité dans le marché des services de sceau électronique. Les organisations automatisent de plus en plus les processus de capture, d'acheminement, d'approbation et d'archivage des documents au sein des mêmes systèmes qui gèrent le scellement. Cela place un sceau organisationnel au moment où un document est finalisé ou transféré entre systèmes. Cela permet également à une entreprise d'apposer un justificatif d'entreprise inviolable sans interrompre le flux de travail sous-jacent. Les sceaux apposés après la création de documents générés par l'IA peuvent créer une chaîne de provenance qui distingue les productions d'entreprise autorisées des manipulations ultérieures. Ce besoin devient pertinent dans les secteurs pharmaceutique, des services financiers et juridique, où les documents nécessitent une propriété organisationnelle claire et un enregistrement durable des modifications. Dans ces contextes, les contrôles de sceau peuvent s'intégrer aux outils d'acheminement documentaire déjà utilisés pour préparer, approuver, conserver et distribuer les dossiers, ce qui réduit la nécessité d'établir un processus de signature distinct pour chaque catégorie de document.
Croissance du traitement automatisé de documents à volume élevé
Le traitement de documents à volume élevé élargit le cas d'usage pour le marché des services de sceau électronique. GMO GlobalSign a indiqué que son service de signature numérique a dépassé 6 millions d'événements de signature en un seul mois en 2025, les sceaux électroniques représentant 75 % de ces événements. Ce volume reflète la valeur du scellement organisationnel adossé à une identité dans le traitement automatisé, plutôt que la seule approbation individuelle. Le système national de facturation électronique KSeF de Pologne exige une authentification par sceau qualifié pour la plupart des soumissions de factures des petites et moyennes entreprises d'ici avril 2026, faisant de la facturation scellée dans le cloud un processus de conformité plutôt qu'un complément optionnel. L'intégration par API permet aux organisations de sceller des lots de factures via leurs systèmes d'entreprise existants, évitant ainsi une étape de signature manuelle distincte. À mesure que les outils automatisés gèrent la réception, la classification et l'acheminement des documents, le scellement qualifié peut être intégré dans un pipeline de traitement unique et ininterrompu. Le modèle est particulièrement pertinent pour les factures récurrentes, les dépôts de registres de produits et autres productions d'entreprise où l'entité émettrice doit être clairement identifiable à grande échelle, tandis que les documents sous-jacents continuent de transiter par les applications d'entreprise habituelles.
Demande croissante d'archives d'entreprise inviolables
L'IA générative a modifié le risque d'intégrité documentaire auquel font face de nombreuses organisations dans le marché des services de sceau électronique. La production plus rapide de documents réalistes peut accroître les préoccupations concernant les factures frauduleuses, les soumissions réglementaires altérées et la propriété peu claire des archives d'entreprise. DigiCert a déclaré en mars 2026 que ses outils de confiance documentaire étaient conçus pour aider les organisations à traiter la sécurité des documents numériques et la fraude liée à l'IA.[2] Pour les rapports d'audit, les dépôts de valeurs mobilières et les dossiers de lots pharmaceutiques, un sceau qualifié peut établir l'organisation responsable et protéger l'intégrité du document. La norme C2PA fournit une couche de provenance supplémentaire pour les actifs numériques en enregistrant des informations sur l'origine et les modifications. Le gestionnaire de confiance de contenu de DigiCert d'avril 2026 a étendu les justificatifs cryptographiques des PDF aux images et aux vidéos, montrant que l'utilisation de la provenance de confiance s'étend au-delà des flux documentaires uniquement. Cela élargit le contexte du scellement d'entreprise, car une organisation peut avoir de plus en plus besoin d'une preuve d'origine dans plusieurs formats, et pas seulement dans un PDF finalisé ou un enregistrement de transaction formel.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Reconnaissance juridique inégale selon les juridictions | -2.4% | Mondial, plus aigu en dehors de l'UE, notamment en Amérique du Nord, en Amérique du Sud, en Asie du Sud-Est et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Charge liée à la qualification, à la vérification d'identité et aux coûts des dispositifs de création de sceau qualifié | -1.8% | Mondial, avec un effet plus important sur les PME dans les marchés sensibles aux prix en Amérique du Sud, en Asie du Sud-Est et en Afrique | Moyen terme (2-4 ans) |
| Fragmentation des listes de confiance nationales et des opérations d'interopérabilité | -1.3% | Corridors transfrontaliers européens et juridictions APAC développant des cadres de confiance nationaux | Moyen terme (2-4 ans) |
| Complexité de la rotation des clés et de la validation à long terme | -0.7% | Mondial, avec la charge opérationnelle la plus élevée dans les utilisateurs BFSI et gouvernementaux disposant de grands portefeuilles de certificats | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Reconnaissance juridique inégale selon les juridictions
La reconnaissance juridique inégale demeure une contrainte matérielle sur le marché des services de sceau électronique. Les sceaux électroniques qualifiés ont un statut défini dans le cadre européen, mais de nombreuses autres juridictions ne prévoient pas la même présomption par défaut d'intégrité des données. Une organisation multinationale peut donc avoir besoin de processus parallèles, utilisant des sceaux numériques pour les transactions réglementées par l'UE et des méthodes manuscrites ou notariées pour les autres transactions. Les différences nationales peuvent également affecter la vérification d'identité et l'intégration des prestataires au sein de l'UE. Cela crée une incertitude pour les entreprises qui ont besoin d'un processus unique sur plusieurs marchés. Tant que les arrangements d'équivalence transfrontalière ne deviennent pas plus prévisibles, les organisations ayant d'importantes opérations hors UE peuvent retarder un déploiement plus large de sceaux qualifiés. Les équipes d'approvisionnement doivent peser les avantages d'un processus commun par rapport au besoin résiduel d'alternatives locales, ce qui peut ralentir une décision même lorsque l'intégration technique a déjà été réalisée.
Charge liée à la qualification, à la vérification d'identité et aux coûts des dispositifs de création de sceau qualifié
L'adoption du sceau qualifié nécessite une vérification d'identité au niveau de l'organisation et un certificat délivré par un prestataire de services de confiance qualifié. La fourchette de coût initial pour un dispositif physique de création de sceau qualifié est de 80 à 250 EUR (86 à 268 USD) pour l'émission initiale, plus 50 à 150 EUR (54 à 161 USD) par an. Les abonnements aux dispositifs de création de sceau qualifié à distance commencent à 15 à 40 EUR (16 à 43 USD) par utilisateur et par mois. Ces coûts peuvent s'accumuler lorsqu'une petite ou moyenne entreprise exploite plusieurs entités juridiques dans plusieurs pays. Une vérification d'identité fraîche auprès de prestataires nationaux peut ajouter du temps et des coûts supplémentaires. Cela crée un écart entre les sceaux avancés à moindre coût et les sceaux qualifiés, notamment lorsque les transactions réglementées exigent la présomption juridique offerte par le niveau qualifié. Cela signifie également que la question des coûts ne se limite pas au prix des certificats, car l'effort d'intégration, le renouvellement annuel et le nombre d'entités juridiques influencent tous la charge opérationnelle totale pour les utilisateurs de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de sceau : les exigences réglementaires soutiennent les sceaux qualifiés
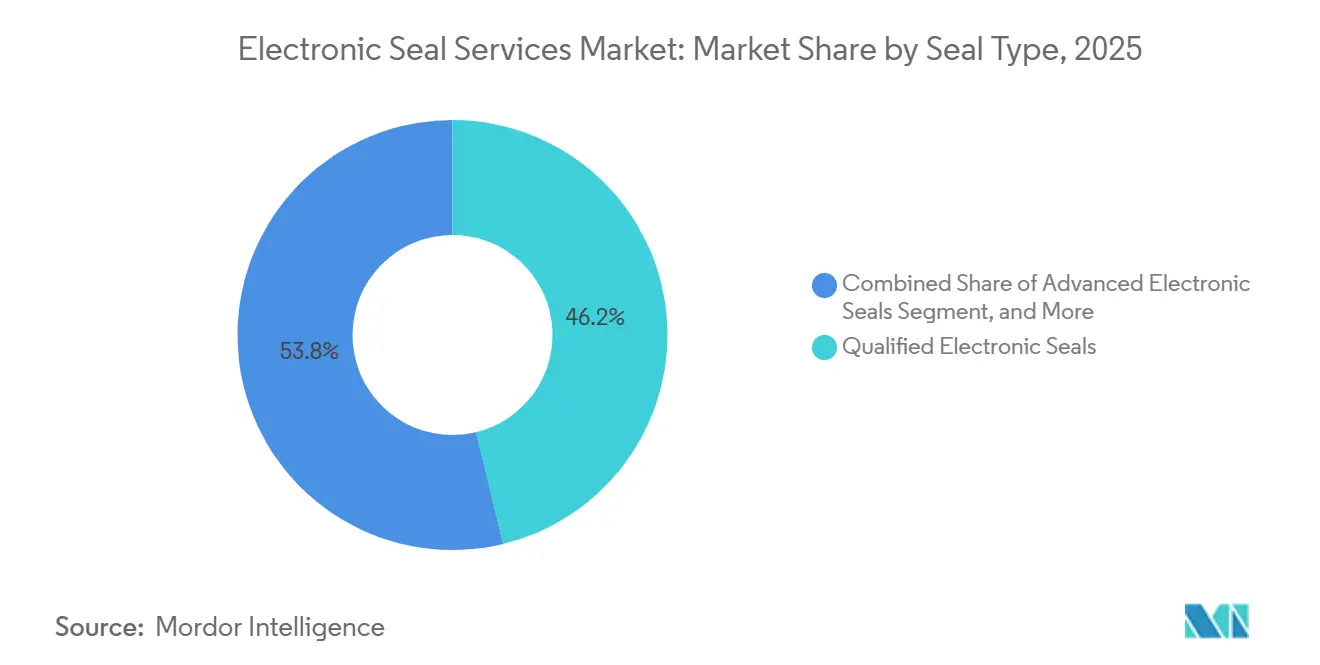
Les sceaux électroniques qualifiés ont capturé 46,21 % du marché des services de sceau électronique en 2025. Leur position reflète l'utilisation obligatoire dans les flux de paiement réglementés par PSD2, les soumissions au registre de produits EPREL de l'UE et les exigences de facturation transfrontalière. La reconnaissance dans les 27 États membres de l'UE en vertu de l'article 35 d'eIDAS en fait le niveau standard pour les flux de travail européens réglementés. Les sceaux qualifiés sont particulièrement pertinents lorsqu'une entreprise a besoin de la plus haute assurance juridique pour l'entité juridique derrière un document. Les utilisateurs du BFSI, du gouvernement et du secteur pharmaceutique ont de bonnes raisons d'utiliser ce niveau car leurs documents sont soumis à des contrôles détaillés. Le niveau qualifié prend également en charge les flux de travail nécessitant une vérification d'identité, un contrôle des certificats et une validation à long terme au sein d'un modèle opérationnel unique.
Les sceaux électroniques avancés devraient croître à un CAGR de 23,84 % de 2026 à 2031, au-delà du taux global. Leur attrait réside dans une option à moindre friction pour l'automatisation des factures intégrée aux systèmes de planification des ressources d'entreprise et pour la provenance des contenus générés par l'IA. Les formats acceptés, notamment XAdES, PAdES et CAdES, permettent une utilisation dans plusieurs formats de documents transfrontaliers. Les sceaux électroniques de base ou simples continuent de répondre aux besoins d'étiquetage en masse de niveau d'entrée et conservent une position plus modeste et stable. Les organisations qui se heurtent aux limites juridiques des sceaux de base peuvent passer aux sceaux avancés avant de décider si un statut qualifié est nécessaire. Le marché des services de sceau électronique conserve donc un choix à plusieurs niveaux entre simplicité, intégration et assurance juridique.


Par déploiement : le cloud combine une échelle dominante avec une croissance rapide
Le déploiement cloud détenait 66,81 % du marché des services de sceau électronique en 2025 et devrait croître à un CAGR de 25,37 % jusqu'en 2031. Cette combinaison reflète les avantages opérationnels du scellement piloté par API par rapport aux modèles de dispositifs de création de sceau qualifié liés au matériel. Le rapport de GMO GlobalSign faisant état de plus de 6 millions d'événements de signature mensuels en 2025, les sceaux représentant 75 %, illustre le volume qu'un service hébergé peut prendre en charge.[3] En Pologne, l'exigence KSeF favorise l'utilisation de systèmes connectés par API pour le scellement automatisé des factures sans lecteurs de carte. La livraison par abonnement peut également réduire le besoin des utilisateurs de gérer du matériel local dédié. Pour ces raisons, les systèmes cloud deviennent centraux dans le traitement documentaire répétable au sein de nombreuses organisations.
Le déploiement sur site reste pertinent pour les utilisateurs des administrations centrales, de la défense et des infrastructures des marchés financiers qui font face à des contraintes de résidence des données avec la gestion des clés dans le cloud. Ces organisations peuvent avoir besoin d'un contrôle étroit sur les clés cryptographiques et peuvent préférer un environnement qui conserve le matériel de clé au sein des systèmes internes. Les modèles hybrides répondent à ce besoin en reliant le stockage des clés sur site à l'orchestration cloud. Cette configuration peut prendre en charge un contrôle des clés en mode isolé tout en permettant aux sceaux de fonctionner dans des flux de travail de planification des ressources d'entreprise hébergés dans le cloud. Le marché des services de sceau électronique peut donc répondre à des exigences opérationnelles diverses plutôt que de s'appuyer sur un seul modèle de déploiement. La persistance de ces alternatives reflète l'importance continue des contrôles de sécurité et des règles d'approvisionnement dans les cas d'usage sensibles.
Par taille d'organisation : les grandes entreprises dominent, tandis que les PME croissent plus vite
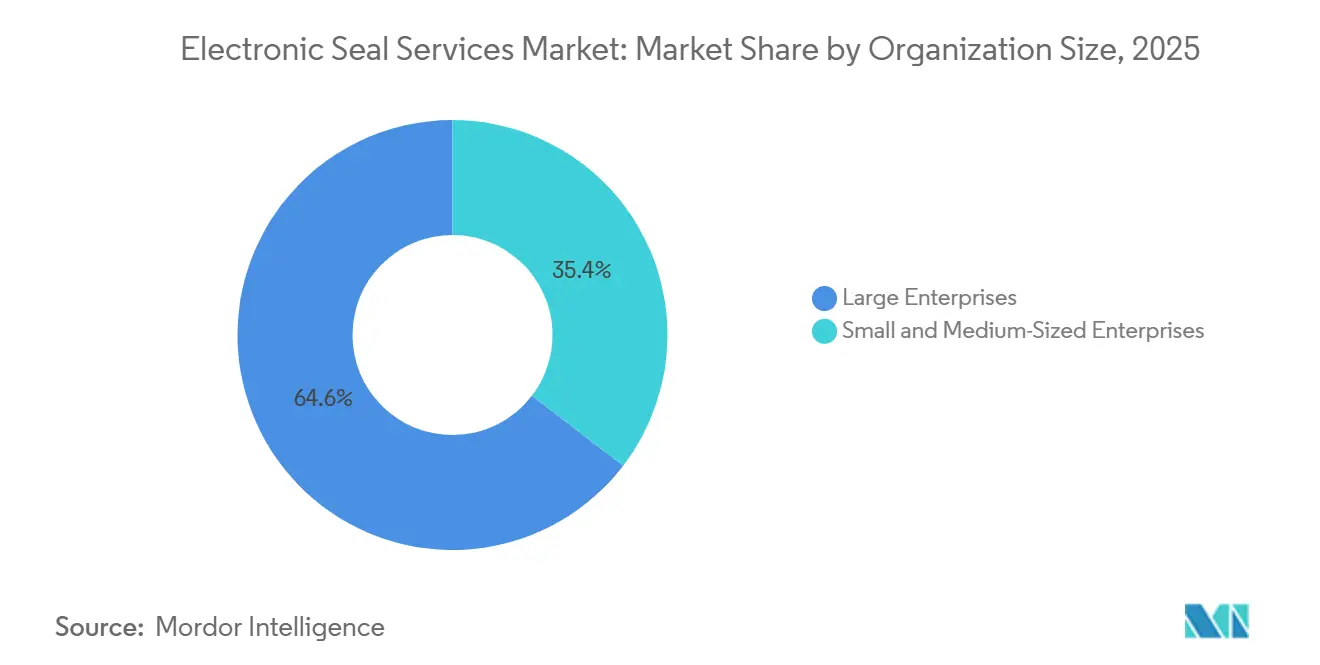
Les grandes entreprises détenaient 64,59 % du marché des services de sceau électronique en 2025. Leur position dominante est liée à d'importantes obligations de conformité, à la capacité à finaliser l'intégration auprès des prestataires de services de confiance qualifiés et aux budgets consacrés à l'intégration des systèmes. Les déploiements sont concentrés dans le BFSI, le secteur pharmaceutique et la fabrication industrielle, où des volumes élevés de documents peuvent justifier un scellement programmatique. Les grandes organisations ont également tendance à gérer les dépôts réglementaires, les factures en lots et les certificats d'audit via des systèmes d'entreprise établis. Ces systèmes constituent une base pratique pour intégrer un sceau organisationnel dans la production documentaire ordinaire. L'ampleur de ces flux de travail fait du sceau un contrôle opérationnel récurrent plutôt qu'un outil utilisé uniquement pour des transactions inhabituelles.
Les petites et moyennes entreprises devraient enregistrer le CAGR le plus élevé par taille d'organisation, à 26,41 % de 2026 à 2031. L'exigence KSeF de Pologne pour l'authentification par sceau qualifié sur la plupart des soumissions de factures d'ici avril 2026 introduit le scellement qualifié dans le cloud dans la conformité des petites entreprises. La tarification des prestataires natifs du cloud à partir de 15 EUR (16 USD) par utilisateur et par mois réduit la dépense initiale qui limitait auparavant les sceaux qualifiés aux budgets plus importants. Le coût résiduel de la vérification d'identité organisationnelle affecte encore les décisions d'adoption pour certaines petites entreprises. Néanmoins, la facturation obligatoire crée un cas d'usage clair et une échéance pour la mise en œuvre. Cela explique pourquoi les PME devraient dépasser le marché des services de sceau électronique dans son ensemble durant la période de prévision.
Par utilisateur final : le BFSI génère la demande, la santé et les sciences de la vie gagnent en dynamisme
Le BFSI représentait 34,53 % du marché des services de sceau électronique en 2025. La demande est soutenue par les exigences PSD2 pour les certificats de sceau électronique qualifié dans les communications des interfaces de programmation d'application bancaires ouvertes, les pistes d'audit anti-blanchiment d'argent et la documentation sur les valeurs mobilières. Les établissements de paiement utilisent des sceaux pour authentifier l'organisation derrière les communications envoyées aux points de terminaison de la banque ouverte. Les orientations de GlobalSign identifient le certificat de sceau électronique qualifié comme faisant partie du processus d'intégration pour les prestataires de services de paiement. Cet usage fondé sur la conformité confère au segment une base de demande stable qui ne dépend pas uniquement des dépenses technologiques discrétionnaires. Les utilisateurs du BFSI accordent également de la valeur à la non-répudiation et à la responsabilité organisationnelle claire pour les dossiers à haute valeur.
Le secteur de la santé et des sciences de la vie devrait croître à un CAGR de 24,82 % de 2026 à 2031. Les Centres américains pour les services Medicare et Medicaid ont publié une règle finale en mars 2026 établissant des normes pour les transactions de pièces jointes aux demandes de remboursement de soins de santé en vertu des normes X12N 275 et HL7. La règle est entrée en vigueur le 26 mai 2026 et exige des signatures numériques pour l'authentification de l'expéditeur, l'intégrité des documents et la non-répudiation. Les Centres américains pour les services Medicare et Medicaid ont estimé des économies annuelles allant jusqu'à 782 millions USD pour les entités concernées. Les organisations de santé peuvent également rencontrer des exigences fédérales distinctes pour les données de demandes de remboursement et pour les dossiers régis par la réglementation FDA 21 CFR Partie 11. Le gouvernement et l'administration publique, ainsi que les technologies de l'information et les télécommunications, constituent la base de demande restante.
Analyse géographique
L'Amérique du Nord détenait 34,72 % du marché des services de sceau électronique en 2025. La région bénéficie d'une concentration de fournisseurs de confiance numérique, notamment DocuSign, DigiCert et Entrust, ainsi que d'un environnement juridique façonné par la loi ESIGN, l'UETA et des exigences sectorielles spécifiques. La règle des Centres américains pour les services Medicare et Medicaid sur les pièces jointes aux demandes de remboursement a créé un événement d'adoption dans le secteur de la santé américain pour les entités réglementées par la loi HIPAA lorsqu'elle est entrée en vigueur le 26 mai 2026. La règle est distincte de l'alignement eIDAS et soutient un cas de conformité local pour les dossiers numériques de confiance. Les Centres américains pour les services Medicare et Medicaid ont estimé que les normes pourraient générer des économies annuelles allant jusqu'à 782 millions USD pour les entités concernées. Le Canada contribue à la demande par le biais de l'activité du gouvernement numérique fédéral, tandis que les exigences financières américaines s'étendent aux flux de travail d'enregistrement des valeurs mobilières et de déclaration des produits dérivés.
L'Asie-Pacifique devrait se développer à un CAGR de 24,91 % de 2026 à 2031, le taux régional le plus élevé du marché des services de sceau électronique. La région combine plusieurs voies d'adoption nationales plutôt qu'un cadre commun unique. Le cadre national de sceau électronique du Japon est entré en pleine opération au printemps 2026, et WingArc 1st et Cybertrust ont lancé le Trustee e-Seal le 30 juin 2026. L'Inde détenait le plus grand nombre d'identifiants d'entités juridiques actifs au niveau mondial à partir de janvier 2026 et a enregistré le taux de croissance des identifiants d'entités juridiques le plus élevé au deuxième trimestre 2026. GLEIF a annoncé la nomination d'eMudhra en tant qu'agent de validation en septembre 2026, intégrant l'émission d'identifiants d'entités juridiques dans ses processus de vérification d'identité.[4] La loi chinoise sur la signature électronique soutient le volume régional, bien que les cadres de confiance définis par l'État limitent l'accès aux prestataires de services de confiance qualifiés non nationaux.
L'Europe occupait la deuxième position régionale en 2025, portée par les cycles de conformité eIDAS 2.0 et la plus forte concentration mondiale de prestataires de services de confiance qualifiés sur la liste de confiance. L'Allemagne, la France et l'Italie sont les plus grands marchés nationaux individuels de la région. Le marché des services de sceau électronique en Europe bénéficie de règles de reconnaissance cohérentes pour les sceaux électroniques qualifiés, bien que les pratiques d'intégration nationales puissent encore varier. L'Amérique du Sud est concentrée au Brésil, où ICP-Brasil prend en charge le scellement de niveau qualifié, et au Mexique, où le cadre de facturation électronique obligatoire CFDI du SAT soutient la demande de sceaux organisationnels signés par machine. Le Moyen-Orient et l'Afrique sont à un stade d'adoption plus précoce. L'agenda du gouvernement numérique des Émirats arabes unis et les programmes Vision 2030 de l'Arabie saoudite ancrent la demande dans le Golfe.

Paysage concurrentiel
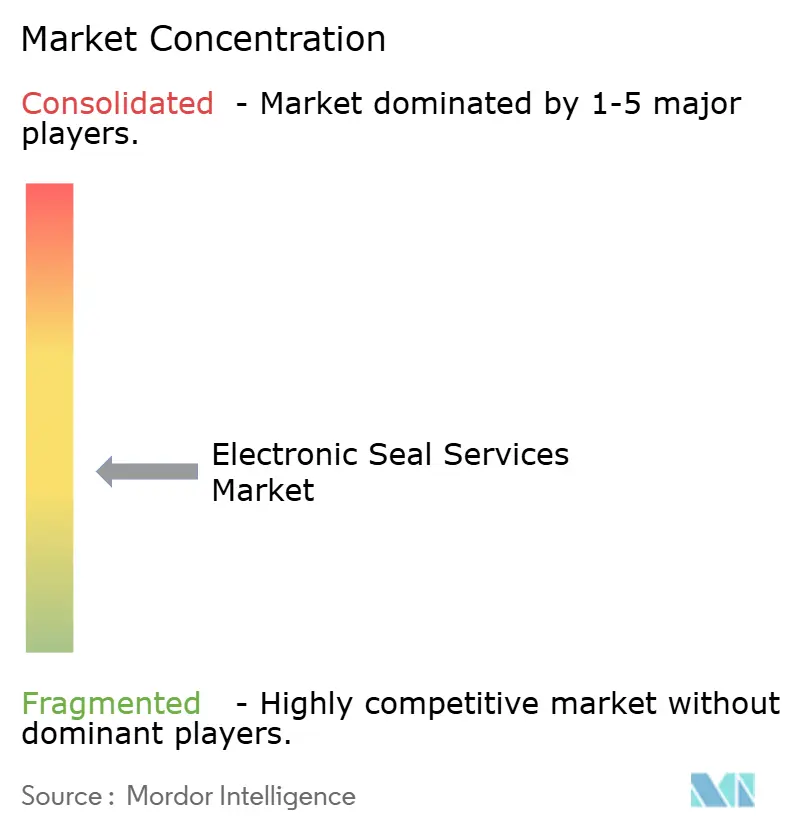
Le marché des services de sceau électronique est modérément fragmenté, avec une structure concurrentielle à deux niveaux. Le premier niveau comprend des prestataires de services de confiance qualifiés paneuropéens et des plateformes mondiales de confiance numérique telles que Namirial, DigiCert, Entrust, GlobalSign, InfoCert et Bundesdruckerei. Ces prestataires se concurrencent sur la couverture de la liste de confiance, la profondeur de la certification ETSI et l'alignement avec eIDAS 2.0. Le second niveau comprend des prestataires de couche de flux de travail tels que DocuSign et Adobe, qui intègrent des fonctions de sceau dans des produits de gestion des accords et de cloud documentaire. La distinction concurrentielle repose de plus en plus sur la capacité d'un fournisseur à combiner émission, vérification d'identité, assurance cryptographique, intégration et conservation des dossiers. Cela favorise les prestataires capables de couvrir l'ensemble du cycle de vie documentaire plutôt qu'une seule fonction de sceau étroite.
La couverture réglementaire, l'expérience des développeurs API et les contre-mesures contre la fraude par IA façonnent les décisions concurrentielles dans le marché des services de sceau électronique. Les outils API, les connecteurs de planification des ressources d'entreprise et les environnements de test sont importants car les clients ont besoin que les sceaux fonctionnent dans des flux de travail à volume élevé existants. DigiCert a mis à jour son gestionnaire de confiance documentaire en mars 2026 avec une signature pré-intégrée pour DocuSign, Adobe Sign et Adobe Acrobat, une gestion centralisée des clés privées, une authentification biométrique des signataires à distance et des contrôles d'audit alignés sur plusieurs cadres de confiance.[5] En avril 2026, la société a introduit le gestionnaire de confiance de contenu pour attacher des justificatifs cryptographiques C2PA aux médias numériques. Namirial a achevé son processus de conformité eIDAS 2.0 déclaré en Italie, en France et en Espagne en mai 2026, renforçant sa position dans les marchés publics réglementés de l'UE.
Les petites et moyennes entreprises représentent une opportunité matérielle car la livraison cloud abaisse les barrières d'accès tandis que la friction d'intégration limite encore la conversion vers les sceaux qualifiés. Les fournisseurs capables de proposer des processus de vérification d'identité conformes aux normes et efficaces pourraient être mieux positionnés pour servir ce groupe de clients guidé par la conformité. Le record de signature à volume élevé de GlobalSign souligne la valeur d'un modèle de service capable de prendre en charge des événements de scellement organisationnel fréquents. Les fournisseurs doivent également prendre en charge les exigences de gestion des clés dans le cloud, sur site et en mode hybride, car les utilisateurs gouvernementaux et financiers sensibles peuvent ne pas utiliser un service entièrement hébergé. Le marché des services de sceau électronique reste concurrentiel car les prestataires doivent répondre à la fois aux exigences réglementaires locales et à l'intégration au niveau des systèmes. Son paysage concurrentiel est donc davantage façonné par les capacités de confiance opérationnelle que par la seule émission de sceaux.
Leaders du secteur des services de sceau électronique
-
Namirial S.p.A.
-
DocuSign, Inc.
-
Entrust Corporation
-
D-Trust GmbH
-
InfoCert S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : GLEIF a annoncé la nomination d'eMudhra Limited en tant qu'agent de validation de Legal Entity Identifier India Limited, intégrant l'émission d'identifiants d'entités juridiques dans les processus établis de vérification d'identité d'eMudhra. L'Inde détenait le plus grand nombre d'identifiants d'entités juridiques actifs au niveau mondial à partir de janvier 2026 et a enregistré le taux de croissance des identifiants d'entités juridiques le plus élevé au monde au deuxième trimestre 2026.
- Juin 2026 : WingArc 1st et Cybertrust (Japon) ont lancé le Trustee e-Seal, liant cryptographiquement l'identité de l'émetteur aux PDF pour contrer la falsification de documents par l'IA. Le lancement a marqué l'activation commerciale du cadre national de sceau électronique du Japon, entré en pleine opération au printemps 2026.
- Mai 2026 : Namirial a annoncé l'achèvement de son processus de conformité eIDAS 2.0 en Italie, en France et en Espagne, devenant l'un des premiers prestataires de services de confiance qualifiés à obtenir des rapports d'évaluation de la conformité pour la conformité à l'article 29-bis (gestion des dispositifs de création de sceau qualifié à distance). Sa plateforme Namirial Onboarding a reçu la certification ETSI TS 119 461 v2.1.1 en novembre 2025.
- Avril 2026 : DigiCert a lancé le gestionnaire de confiance de contenu au sein de la plateforme DigiCert ONE, permettant aux organisations d'attacher des justificatifs cryptographiques conformes à la norme C2PA aux médias numériques pour une provenance inviolable, étendant le scellement adossé à une infrastructure à clé publique des PDF aux images et aux vidéos.


Périmètre du rapport mondial sur le marché des services de sceau électronique
Le marché des services de sceau électronique comprend les prestataires de services de confiance qui émettent et gèrent des sceaux numériques utilisés par les entités juridiques (entreprises, organismes gouvernementaux, institutions) pour garantir l'origine et l'intégrité des documents et données électroniques. Un service de sceau électronique (eSeal) fonctionne comme l'équivalent numérique d'un cachet d'entreprise, généralement mis en œuvre via une infrastructure à clé publique (PKI) et, dans les marchés réglementés, sous forme de sceaux électroniques qualifiés dans le cadre de réglementations telles qu'eIDAS, offrant des présomptions légales d'authenticité et de non-répudiation pour les transactions B2B et B2G.
Le rapport sur le marché des services de sceau électronique est segmenté par type de sceau (sceaux électroniques de base/simples, sceaux électroniques avancés et sceaux électroniques qualifiés), déploiement (cloud, sur site et hybride), taille d'organisation (petites et moyennes entreprises, et grandes entreprises), utilisateur final (banque, services financiers et assurance (BFSI), gouvernement et administration publique, santé et sciences de la vie, technologies de l'information et télécommunications, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Sceaux électroniques de base/simples |
| Sceaux électroniques avancés |
| Sceaux électroniques qualifiés |
| Cloud |
| Sur site |
| Hybride |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de sceau | Sceaux électroniques de base/simples | ||
| Sceaux électroniques avancés | |||
| Sceaux électroniques qualifiés | |||
| Par déploiement | Cloud | ||
| Sur site | |||
| Hybride | |||
| Par taille d'organisation | Petites et moyennes entreprises | ||
| Grandes entreprises | |||
| Par utilisateur final | Banque, services financiers et assurance (BFSI) | ||
| Gouvernement et administration publique | |||
| Santé et sciences de la vie | |||
| Technologies de l'information et télécommunications | |||
| Autres utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de sceau électronique ?
La taille du marché des services de sceau électronique était évaluée à 0,58 milliard USD en 2025 et devrait croître de 0,68 milliard USD en 2026 pour atteindre 1,68 milliard USD d'ici 2031, à un CAGR de 19,83 % durant la période de prévision (2026-2031).
Qu'est-ce qui stimule la demande de services de sceau électronique ?
eIDAS 2.0, les flux de travail sans papier, le traitement automatisé de documents à volume élevé et la demande accrue d'archives d'entreprise inviolables soutiennent l'adoption. Ces facteurs relient les exigences réglementaires aux systèmes qui créent, acheminent et conservent les documents organisationnels.
Quel type de sceau domine l'adoption ?
Les sceaux électroniques qualifiés étaient en tête avec 46,21 % en 2025, car les flux de travail réglementés de paiement, de registre de produits et de facturation transfrontalière exigent une forte assurance juridique. Leur position reflète la valeur juridique et opérationnelle d'un justificatif reconnu au niveau de l'entité pour les flux de travail européens réglementés.
Pourquoi le déploiement cloud croît-il rapidement ?
Le déploiement cloud détenait 66,81 % en 2025 et devrait croître à 25,37 % jusqu'en 2031, car les API peuvent connecter le scellement aux systèmes d'entreprise existants sans matériel dédié. Cette approche prend en charge les travaux répétables tels que les factures en lots et autres dossiers à volume élevé.
Quel secteur d'utilisateurs finaux présente la plus forte demande ?
Le BFSI était en tête avec 34,53 % en 2025, soutenu par l'authentification des prestataires de services de paiement, les pistes d'audit et les besoins en documentation sur les valeurs mobilières. Ces usages nécessitent une authentification organisationnelle forte et une non-répudiation dans les processus réglementés.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 24,91 % jusqu'en 2031, soutenue par l'activité nationale de confiance numérique au Japon, en Inde et en Chine. La région combine des cadres nationaux distincts plutôt qu'une approche juridique commune partagée, de sorte que les exigences des fournisseurs et des utilisateurs peuvent varier sensiblement d'une région à l'autre.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
