
Marktgröße und Marktanteile für Remote-Signing-Services
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.09 Milliarden US-Dollar |
| Marktgröße (2031) | 4.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
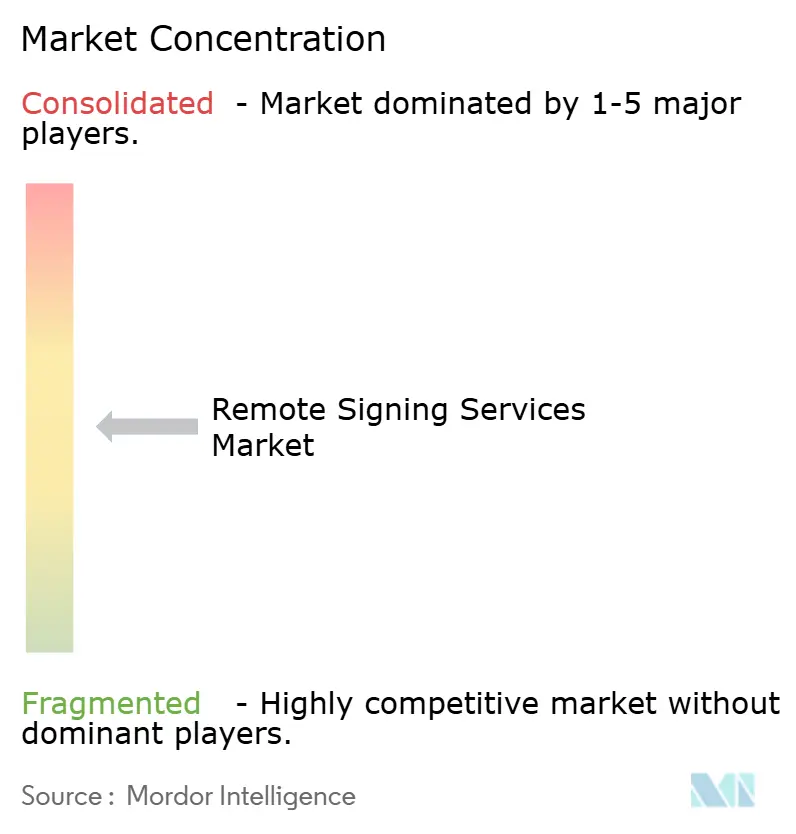
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Remote-Signing-Services von Mordor Intelligence
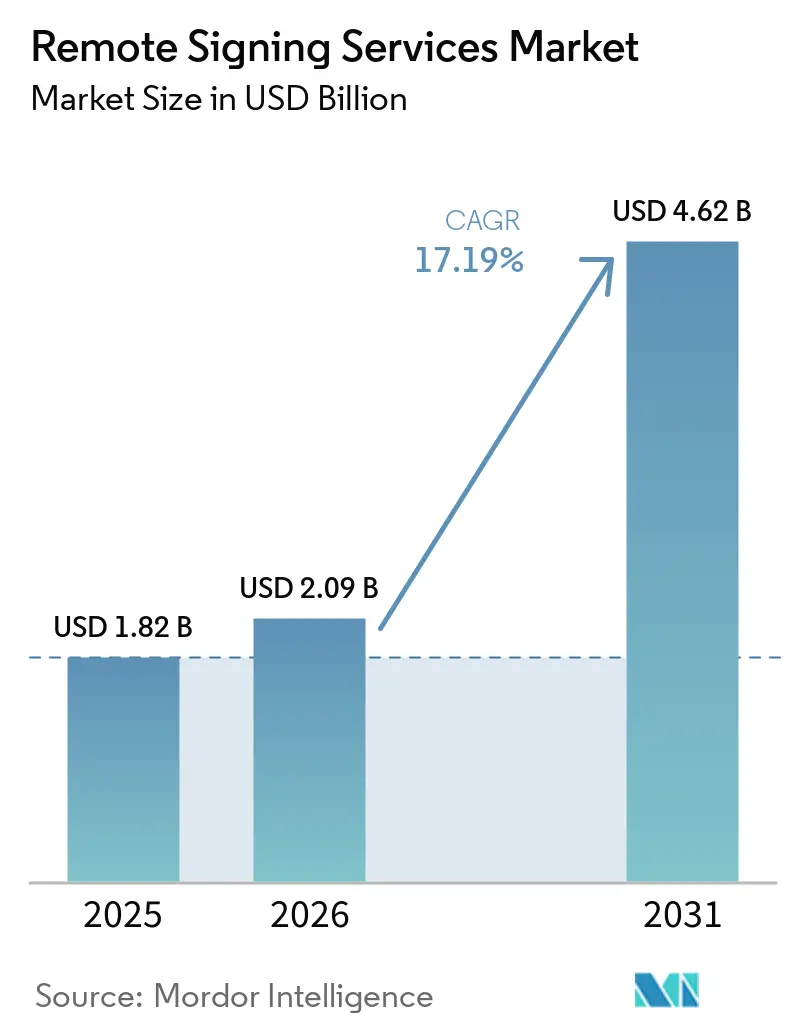
Die Marktgröße für Remote-Signing-Services wird voraussichtlich von 1,82 Milliarden USD im Jahr 2025 auf 2,09 Milliarden USD im Jahr 2026 und bis 2031 auf 4,62 Milliarden USD anwachsen, was einer CAGR von 17,19 % zwischen 2026 und 2031 entspricht. Der Markt für Remote-Signing-Services entwickelt sich von der papierbasierten Dokumentenabwicklung hin zu Signierfunktionen, die in Unternehmenssoftware und Remote-Workflows integriert sind. Regulatorische Anforderungen machen sichere Signaturen zu einer Compliance-Notwendigkeit im Gesundheitswesen, bei Finanzdienstleistungen und im öffentlichen Beschaffungswesen, anstatt lediglich ein optionales Effizienzwerkzeug zu sein. Anbieter reagieren darauf, indem sie Signaturen mit Identitätsprüfungen, Dokumentenintegritätsprüfungen und Vertragsmanagement innerhalb umfassenderer digitaler Vertrauensplattformen kombinieren. Dieser Ansatz begünstigt Anbieter, die regulierte Workflows, lokale Vorschriften und Softwareintegration gleichzeitig unterstützen können. Er schafft auch Raum für regionale Anbieter, die nationale Anforderungen an Vertrauensdienste und Datenspeicherungspflichten verstehen.
Wichtigste Erkenntnisse des Berichts
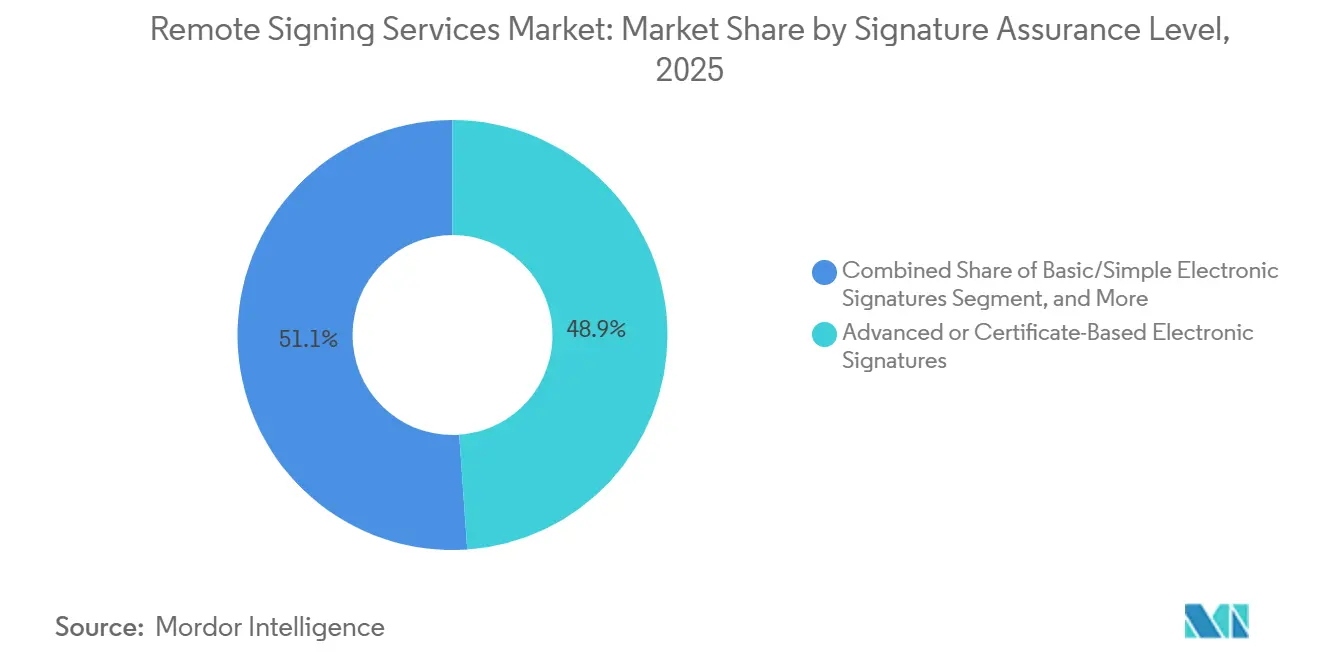
- Nach Signaturzuverlässigkeitsstufe hielten fortgeschrittene oder zertifikatsbasierte elektronische Signaturen im Jahr 2025 einen Marktanteil von 48,91 % am Markt für Remote-Signing-Services, während qualifizierte oder gleichwertige hochsichere elektronische Signaturen bis 2031 voraussichtlich mit einer CAGR von 20,73 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 69,26 %, während KMU bis 2031 voraussichtlich mit einer CAGR von 22,17 % wachsen werden.
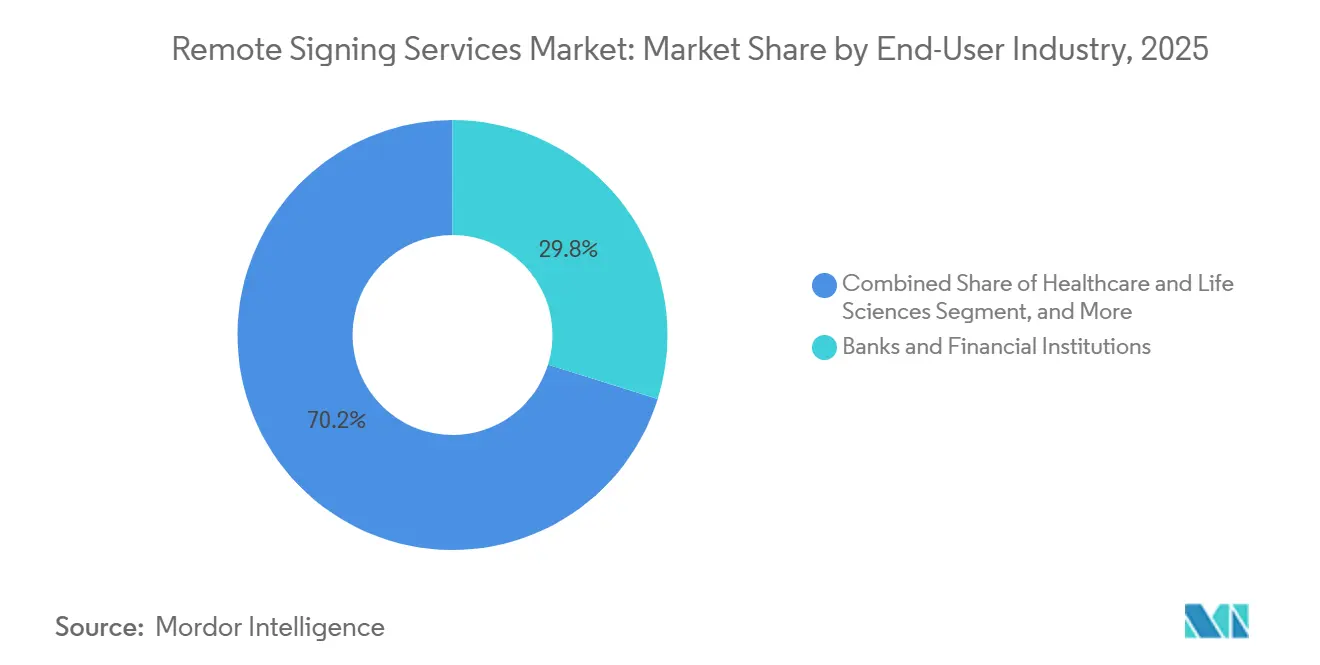
- Nach Endnutzerbranche entfiel im Jahr 2025 auf den BFSI-Sektor ein Umsatzanteil von 29,81 % am Markt für Remote-Signing-Services, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 19,26 % wachsen werden.
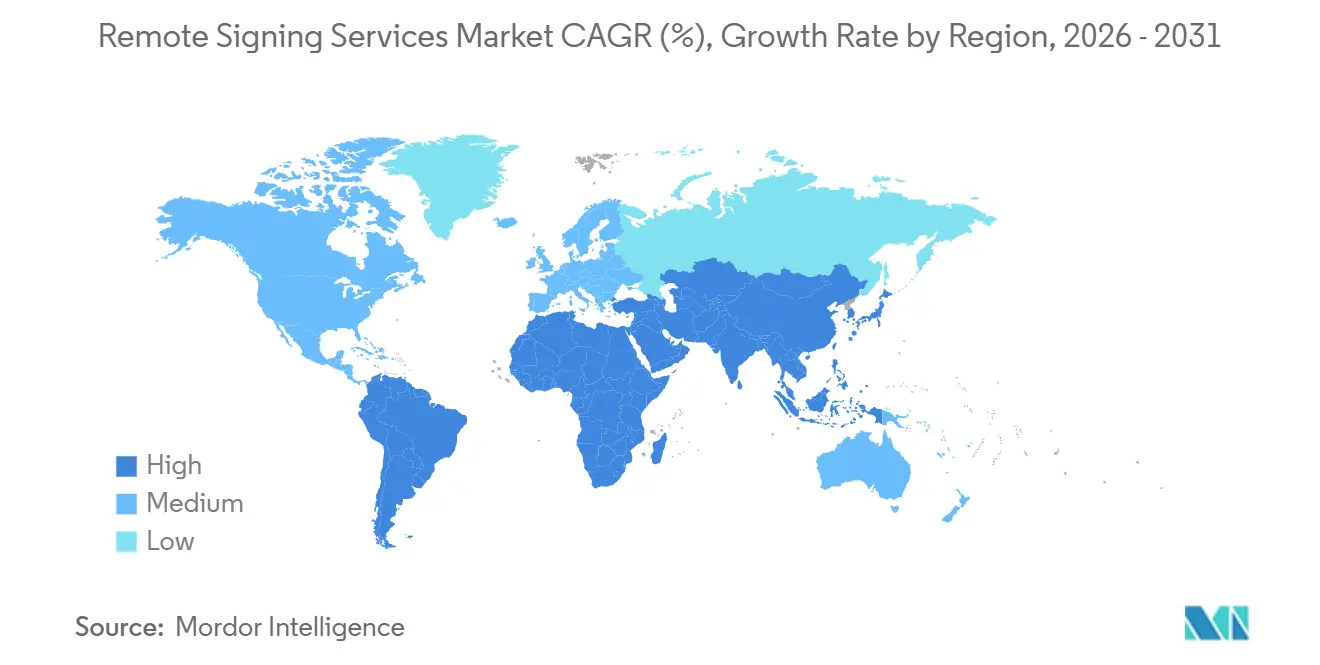
- Nach Geografie entfiel im Jahr 2025 auf Nordamerika ein Umsatzanteil von 36,71 % am Markt für Remote-Signing-Services, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 21,83 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Remote-Signing-Services
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT |
|---|---|---|---|
| Papierlose und verteilte Workflows | +4.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Anerkennung qualifizierter Remote-Signaturen | +3.6% | EU, Nordamerika, Brasilien, China, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Eingebettete Signier-APIs | +2.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Digitale Identität und Remote-Onboarding | +2.4% | Asiatisch-pazifischer Raum, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochsicherer Dokumentenintegrität | +1.9% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| EUDI-Wallet und grenzüberschreitende Vertrauensdienste | +1.5% | EU-Kernbereich, Ausstrahlungseffekte auf Naher Osten und Afrika sowie asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung papierloser und verteilter Workflows
Remote- und hybride Betriebsmodelle haben eine schnellere Dokumentenabwicklung in Geschäftsbeziehungen wichtig gemacht. Der Markt für Remote-Signing-Services profitiert davon, wenn Vertriebs-, Beschaffungs-, Rechts- und Personalteams Dokumente ohne physische Treffen abschließen können. Digitalisierte Vertragsprozesse reduzieren auch Übergaben zwischen Parteien und verbessern die Transparenz über den Dokumentenstatus. DocuSign berichtete, dass seine Plattform in mehr als 1.100 von Partnern entwickelten Anwendungen eingebettet war, was zeigt, wie das Signieren Teil von Unternehmenssoftware geworden ist und keine separate Aufgabe mehr darstellt. Diese Entwicklung legt mehr Wert auf Anbieter, die sich in Customer-Relationship-Management-, Enterprise-Resource-Planning- und Contract-Lifecycle-Management-Systeme integrieren. Sie übt Druck auf eigenständige Tools aus, die sich nicht in den weiteren Workflow des Kunden einfügen können.
Regulatorische Anerkennung qualifizierter Remote-Signaturen
Regulatorische Vorschriften legen in mehreren Rechtsordnungen klarere Anforderungen für die Nutzung hochsicherer Signaturen fest. Der Rahmen der Europäischen Digitalen Identität verpflichtete jeden EU-Mitgliedstaat, bis Ende 2026 mindestens eine digitale Identitäts-Wallet bereitzustellen. In den Vereinigten Staaten finalisierte CMS die Regelung CMS-0053-F im März 2026 für Anhänge zu Gesundheitsversorgungsansprüchen und elektronische Signaturen.[1] Die Regelung trat am 26. Mai 2026 in Kraft, und CMS schätzte jährliche Einsparungen von 781 Millionen USD durch die Ablösung manueller Anhangsprozesse. Brasilien aktualisierte im Juni 2025 auch die ICP-Brasil-Richtlinien für digitale Signaturen durch die Instrução Normativa Nr. 33. Diese Anforderungen machen sichere und prüfbare elektronische Signaturen für Organisationen, die in regulierten Prozessen tätig sind, relevanter.
Eingebettete Signier-APIs in Unternehmenssoftware
Programmierschnittstellen verändern die Art und Weise, wie Organisationen Signierfunktionen erwerben. Anstatt eine separate Anwendung für jeden Nutzer zu kaufen, können Organisationen Signaturanfragen in Kunden-, Mitarbeiter-, Beschaffungs- und Finanz-Workflows einbetten. DocuSign gab im September 2026 die allgemeine Verfügbarkeit seines Model-Context-Protocol-Servers bekannt, der es unterstützten KI-Agenten ermöglicht, gesteuerte Vertrags- und E-Signatur-Workflows zu initiieren. Nitro stellte im Oktober 2025 seine Nitro-Sign-API für Unternehmens-Workflows vor, mit dem Ziel der Integration in CRM-, ERP- und HR-Systeme. Der Markt für Remote-Signing-Services belohnt daher Anbieter mit dokumentierten Schnittstellen und klaren Sicherheits- und Compliance-Kontrollen. Die eingebettete Bereitstellung kann es für Kunden auch schwieriger machen, nach dem Signieren den Anbieter zu wechseln, da Funktionen Teil der Kernworkflows werden. Dieses Muster unterstützt eine wiederkehrende Nachfrage von Organisationen, die an mehreren Punkten eines Geschäftsprozesses signieren müssen.
Wachstum digitaler Identität und Remote-Onboarding
Remote-Onboarding kombiniert Identitätsverifizierung und elektronische Signaturen in einem einzigen Prozess für regulierte und volumenstarke Workflows. Dieser Ansatz kann den Bedarf an wiederholten Verifizierungsschritten reduzieren, wenn Organisationen eine verifizierte digitale Identität in nachfolgenden Vereinbarungen wiederverwenden. Der Markt für elektronische Signaturen profitiert, wenn Anbieter Identitätsprüfungen, Credential-Management und Signierkontrollen durch einen integrierten Workflow verbinden. In Brasilien generierten ICP-Brasil-Cloud-Zertifikate mehr als 3,5 Millionen qualifizierte elektronische Signaturen pro Tag, und bis 2025 nutzten mehr als 50 % der Ärzte digitale Zertifikate für Patientenakten, Rezepte und Telemedizin-Dokumentation.[2] Anbieter, die Identitätsverifizierung mit dem Signieren kombinieren, können Unternehmenskunden unterstützen, die nachvollziehbare, wiederverwendbare Anmeldedaten für das Remote-Onboarding benötigen. Dieses Modell ist besonders relevant in Finanzdienstleistungen, im Gesundheitswesen und in Workflows des öffentlichen Sektors, wo Identitätssicherheit und Dokumentenintegrität eng miteinander verbunden sind.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT |
|---|---|---|---|
| Fragmentierung der grenzüberschreitenden Akkreditierung von Vertrauensdiensten | -1.8% | EU, asiatisch-pazifischer Raum, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kosten für HSM-gestützte qualifizierte Signaturen | -1.4% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Reibungsverluste bei der Identitätsprüfung in Gebieten mit geringer Bandbreite | -0.9% | Afrika, Südasien, ländlicher asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Datenspeicherungs- und Sovereign-Cloud-Beschränkungen | -0.7% | China, EU, GCC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung der grenzüberschreitenden Akkreditierung von Vertrauensdiensten
Die Akkreditierung von Vertrauensdiensten ist weiterhin an nationale Zertifizierungsrahmen gebunden, was die grenzüberschreitende Akzeptanz erschweren kann. Eine Signatur, die die Anforderungen einer Rechtsordnung erfüllt, kann bei der Vorlage in einer anderen Rechtsordnung zusätzliche Prüfungen erfordern. Der EUDI-Wallet-Rahmen zielt darauf ab, diese Situation in Europa zu verbessern, doch die nationale Umsetzung unterscheidet sich weiterhin zwischen den Mitgliedstaaten.[3] Der asiatisch-pazifische Raum operiert ebenfalls über separate Rechtsrahmen, darunter das indische IT-Gesetz, das japanische E-Sign-Gesetz und den Electronic Transactions Act Singapurs. Multinationale Organisationen können daher für verschiedene Tätigkeiten separate Compliance-Regelungen benötigen. Diese Fragmentierung kann die Bereitstellungskosten erhöhen und die Einführung von Remote-Signing-Services in grenzüberschreitenden Prozessen verlangsamen.
Hohe Kosten für HSM-gestützte qualifizierte Signaturen
Qualifizierte elektronische Signaturen erfordern sichere Signaturerstellungsumgebungen und können zertifizierte Hardware-Sicherheitsmodul-Infrastruktur erfordern. Der Aufwand lässt sich leichter tragen, wenn große Organisationen ihn auf viele signierte Dokumente verteilen. Kleinere Organisationen können stattdessen Signaturen mit geringerer Sicherheitsstufe verwenden oder Gebühren pro Signatur von einem qualifizierten Vertrauensdiensteanbieter zahlen. Der Unterschied kann die Einführung der höchsten Sicherheitsstufe einschränken, selbst wenn Organisationen deren Wert für die Compliance erkennen. Er trennt den Markt auch in große Nutzer, die eine dedizierte Infrastruktur unterstützen können, und kleinere Nutzer, die gehostete Optionen benötigen. Der Markt für Remote-Signing-Services ist auf Servicemodelle angewiesen, die qualifiziertes Signieren zugänglich machen, ohne die gesamte Infrastrukturlast auf kleine und mittlere Unternehmen zu verlagern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Signaturzuverlässigkeitsstufe: Fortgeschrittene Signaturen hielten die größte Position, während qualifizierte Signaturen schneller wuchsen
Fortgeschrittene oder zertifikatsbasierte elektronische Signaturen hielten im Jahr 2025 einen Marktanteil von 48,91 % am Markt für Remote-Signing-Services. Diese Stufe wird von BFSI-, Rechts- und Unternehmens-Workflow-Teams häufig genutzt, die eine starke Verknüpfung mit der Identität des Unterzeichners benötigen. Sie bietet Organisationen mehr Sicherheit als einfache Klick-zum-Signieren-Prozesse. Sie kann auch die vollständig qualifizierte Vertrauensdiensteanbieter-Infrastruktur vermeiden, die von der strengsten Stufe verlangt wird. Einfache oder grundlegende elektronische Signaturen bedienen weiterhin risikoärmere Verbraucher, interne HR- und routinemäßige Workflow-Anforderungen. Ihre Nutzung bleibt in Nordamerika und dem asiatisch-pazifischen Raum relevant, wo Klick-zum-Signieren-Prozesse vertraut sind. Ihre Position verengt sich jedoch, da Compliance-Anforderungen stärkere Identitätsnachweise verlangen. Die Branche der elektronischen Signaturen legt daher in regulierten Workflows einen höheren Wert auf prüfbare Signierkontrollen.
Qualifizierte oder gleichwertige hochsichere elektronische Signaturen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,73 % wachsen. Diese Signaturen sind relevant, wenn die Identität des Unterzeichners und die Integrität eines Dokuments das höchste Maß an Sicherheit erfordern. Der EUDI-Wallet-Rahmen soll es EU-Bürgern ermöglichen, ab Dezember 2027 kostenlos qualifizierte elektronische Signaturen zu erstellen. Diese Bestimmung kann qualifiziertes Signieren in der gesamten Region zugänglicher machen. Namirial gab im Juni 2026 die vollständige eIDAS-2-Konformität in Italien, Spanien und Frankreich bekannt.[4] Die Ankündigung umfasste die Zertifizierung eines auf der EUDI-Wallet basierenden Signier-Workflows. Dies gibt qualifizierten Vertrauensdiensteanbietern einen klareren Weg, durch die Ausrichtung auf regulatorische Anforderungen und den Aufbau grenzüberschreitender Fähigkeiten zu konkurrieren.


Nach Unternehmensgröße: Großunternehmen erzielten den größten Umsatz, während KMU schneller wuchsen
Großunternehmen hielten im Jahr 2025 einen Umsatzanteil von 69,26 %. Ihr Vorsprung spiegelte eine frühere Bereitstellung in Contract-Lifecycle-Management- und Content-Management-Umgebungen wider. Diese Kunden investieren zunehmend in API-Sicherheit, hochsichereres Signieren und Vertragsanalyse nach Abschluss der Signatur. Dies erweitert die Anbieterrolle von der Fertigstellung eines Dokuments hin zur Verwaltung von Informationen über die gesamte Laufzeit einer Vereinbarung. DocuSign berichtete im September 2026 von mehr als 1,9 Millionen Geschäftskunden.[5] Die Produktausrichtung umfasste Identitätsverifizierung, E-Signatur und Vertragsmanagement nach der Ausführung. Die Marktgröße für Remote-Signing-Services bei Großunternehmen wird weiterhin durch den Bedarf an kontrollierter Integration in komplexe Geschäftsprozesse angetrieben.
KMU werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,17 % wachsen. Abonnementpreise und Cloud-Bereitstellung reduzieren den Bedarf von Organisationen, eine eigene Signier-Infrastruktur zu kaufen und zu betreiben. Digital-native Unternehmen in den Bereichen fintech, Rechtstechnologie und Telemedizin können Signierfunktionen auch in die Produkte einbetten, die sie ihren Kunden anbieten. Dies macht KMU sowohl zu Nutzern als auch zu potenziellen Vertriebskanälen für Signierdienste. Der API-Start von Nitro im Oktober 2025 adressierte automatisierte Signaturanfragen innerhalb von Unternehmens-Workflows. Der Start spiegelte die Nachfrage von Organisationen wider, die Signierfunktionen mit bestehenden Systemen zusammenarbeiten lassen müssen. Die Branche der elektronischen Signaturen kann davon profitieren, wenn kleinere Unternehmen von Papierprozessen zur softwarebasierten Dokumentenabwicklung wechseln. Gehostete Tools bleiben wichtig, da sie die technische Belastung für diese Kunden verringern.
Nach Endnutzerbranche: BFSI führte beim Umsatz, während Gesundheitswesen und Biowissenschaften das schnellste Wachstum verzeichneten
Der BFSI-Sektor machte im Jahr 2025 29,81 % des Marktes für Remote-Signing-Services aus. Finanzinstitute benötigen Prüfpfade, Identitätsprüfungen und sichere Aufzeichnungen für viele Kunden- und interne Prozesse. Das Signieren wird bei der Kreditvergabe, der Kontoeröffnung, der Transaktionsgenehmigung und bei Änderungen von Finanzvereinbarungen eingesetzt. Hochsicherere Signaturen können das Risiko durch die Verwendung einfacher Klick-zum-Signieren-Methoden bei sensiblen Transaktionen reduzieren. OneSpan erklärte im Juli 2026, dass es mehr als 60 % der 100 größten Banken der Welt bedient. Das DigipassONE-Angebot kombinierte Authentifizierung, Transaktionssignierung, digitale Anmeldedaten, Analysen und In-App-Schutz. Öffentliche Verwaltung, Rechtsdienstleistungen sowie Informationstechnologie und Telekommunikation treiben ebenfalls die Nachfrage nach Dokumentennachverfolgbarkeit und Workflow-Integration an.
Das Gesundheitswesen und die Biowissenschaften werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,26 % wachsen. Die Regelung CMS-0053-F legte einen nationalen Standard für elektronische Signaturen bei Transaktionen mit Anhängen zu Gesundheitsversorgungsansprüchen fest. Das Compliance-Datum ist der 26. Mai 2028, nach dem Inkrafttreten der Regelung im Mai 2026. Dies gibt Leistungserbringern, Kostenträgern und Clearingstellen einen definierten Zeitrahmen für die Aktualisierung authentifizierter Signaturprozesse. In Brasilien wurden digitale Zertifikate bis 2025 bereits von mehr als 50 % der Ärzte für Patientenakten, Rezepte und Telemedizin-Dokumentation genutzt. Gesundheitsorganisationen können eine stärkere Signier-Infrastruktur standardisieren, wenn sie mehrere regulierte Anwendungsfälle unterstützen. Diese Nachfrage kann sich auf angrenzende Sektoren ausweiten, die vergleichbare Identitäts- und Prüfkontrollen erfordern.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf einen Marktanteil von 36,71 % am Markt für Remote-Signing-Services. Die Vereinigten Staaten bieten eine breite rechtliche Anerkennung für elektronische Signaturen durch den E-SIGN Act und UETA. Diese rechtliche Grundlage hat die Nutzung in kommerziellen und öffentlichen Prozessen unterstützt. Das Gesundheitswesen fügt durch CMS-0053-F, das im Mai 2026 in Kraft trat, eine spezifische Compliance-Anforderung hinzu.[6] Die Regelung gibt betroffenen Organisationen bis Mai 2028 Zeit zur Einhaltung. Mehr als 1,9 Millionen Geschäftskunden von DocuSign unterstützten ebenfalls die Rolle der Region als wichtige Umsatzbasis. Kanada trug zur Nachfrage nach Modernisierung digitaler Dienste im Finanzdienstleistungsbereich und in der öffentlichen Verwaltung bei.
Der EUDI-Wallet-Zeitplan und unterschiedliche nationale Umsetzungswege prägen Europas Position. Die Verordnung über die Europäische Digitale Identität verpflichtete die Mitgliedstaaten, bis Ende 2026 mindestens eine Wallet bereitzustellen. Dies schafft einen gemeinsamen Rahmen für die künftige Nutzung qualifizierter Signaturen und digitaler Identitäten. Organisationen müssen weiterhin nationale Unterschiede bei der Wallet-Bereitschaft und den Vertrauensdiensteregelungen berücksichtigen. Namirial erreichte im Juni 2026 die eIDAS-2-Konformität in Italien, Spanien und Frankreich. Der auf der EUDI-Wallet basierende Workflow zeigte, wie Anbieter sich darauf vorbereiten, konforme Dienste in mehreren europäischen Märkten anzubieten. Deutschland und das Vereinigte Königreich bleiben wichtige Märkte für die Nutzung von Rechts-, Immobilien- und Finanzdienstleistungen.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,83 % wachsen. Das Wachstum ist mit digitalen Identitätsprogrammen in Indien, sich entwickelnden Regeln für elektronische Dokumente in China und der fortschreitenden Digitalisierung in Japan verbunden. Die Region umfasst unterschiedliche nationale Rahmenwerke, was die Bedeutung lokaler Compliance-Unterstützung erhöht. Brasilien in Südamerika bleibt ebenfalls bedeutend, da ICP-Brasil-Cloud-Zertifikate bis 2025 mehr als 3,5 Millionen qualifizierte elektronische Signaturen pro Tag generierten. Datenspeicherungsanforderungen und lokale Vertrauensinfrastruktur beeinflussen ebenfalls die Größe des Marktes für Remote-Signing-Services in aufstrebenden Regionen. Der Nahe Osten und Afrika bleiben ein aufstrebendes Gebiet, in dem Nutzer aus der öffentlichen Verwaltung und dem BFSI-Sektor digitale Vertrauensdienste im eigenen Land benötigen.

Wettbewerbslandschaft
Der Markt für Remote-Signing-Services ist mäßig konzentriert, wobei globale Plattformen neben auf bestimmte Rechtsordnungen ausgerichteten qualifizierten Vertrauensdiensteanbietern tätig sind. DocuSign, Adobe, DigiCert, OneSpan und Thales verfügen über eine breite Präsenz in den Bereichen Unternehmenssignierung, Zertifikate, Identität und Vertrauensanforderungen. Regionale Spezialisten wie eMudhra, Namirial, Penneo und Dokobit können durch die Nutzung lokaler Compliance-Expertise konkurrieren. Diese Struktur ermöglicht es großen Plattformen, multinationale Kunden zu bedienen, während Spezialisten lokale Vorschriften und Anforderungen des öffentlichen Sektors adressieren. Anbieter konkurrieren zunehmend auf der Grundlage der Kombination aus Identitäts-, Signatur- und Dokumentenintegritätsfunktionen. Der Markt für Remote-Signing-Services ist weniger günstig für Anbieter, die nur grundlegendes Dokumentensignieren ohne Integration oder Sicherheitsfunktionen anbieten.
DigiCert erweiterte sein Angebot im Bereich Dokumentenvertrauen im Jahr 2026 mit Content Trust Manager und dem verbesserten Document Trust Manager. Das Unternehmen erklärte, dass die Angebote zentralisiertes Schlüsselmanagement und vorintegrierte Unterstützung für DocuSign und Adobe Sign unterstützten. Es erklärte auch, dass Content Trust Manager den C2PA-Standard nutzte, um Organisationen bei der Überprüfung der Authentizität digitaler Inhalte zu helfen. DocuSign machte seinen MCP-Server im September 2026 für gesteuerte agentenbasierte Vertrags-Workflows allgemein verfügbar. OneSpan führte DigipassONE im Juli 2026 ein, um Authentifizierung, Transaktionssignierung, digitale Anmeldedaten, Analysen und In-App-Schutz zu kombinieren. Diese Maßnahmen zeigen, dass Anbieter ihre Rolle über die Fertigstellung eines einzelnen Dokuments hinaus ausweiten.
Regionale Chancen bestehen dort, wo die Bereitstellung qualifizierter Vertrauensdienste begrenzt ist oder wo Signierung, Know-your-Customer-Prüfungen und Archivierung nicht in einem Workflow verknüpft sind. Der eID- und Wallet-Hub von Signicat aus dem Jahr 2026 wurde entwickelt, um veraltete nationale eIDs und EUDI-Wallets über eine einheitliche Schnittstelle zu verbinden. Namirial stellte im April 2026 eine KI-gestützte digitale Onboarding-Plattform vor, die KYC-Identitätsverifizierung, elektronische Signaturen und sichere Archivierung kombinierte. Dies schafft ein vollständigeres Angebot für regulierte Finanzinstitute und Unternehmen. Der Markt für Remote-Signing-Services kann weiterhin Anbieter belohnen, die lokale Daten-, Identitäts- und Vertrauensanforderungen erfüllen. Es wurde keine kombinierte Marktanteilszahl für die führenden Anbieter angegeben. Die verfügbaren Belege unterstützen eine Wettbewerbsstruktur mit einer konzentrierten Führungsgruppe und einer bedeutenden Gruppe lokaler Spezialisten.
Marktführer in der Branche der Remote-Signing-Services
-
DocuSign, Inc.
-
Adobe Inc.
-
OneSpan Inc.
-
Entrust Corporation
-
Namirial S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: DocuSign gab die allgemeine Verfügbarkeit seines MCP-Servers bekannt, der es KI-Agenten, darunter Claude, ChatGPT, Gemini und Copilot, ermöglicht, Vertragsanalyse- und E-Signatur-Workflows nativ aufzurufen; das Unternehmen beschleunigte gleichzeitig auf über 1,9 Millionen Geschäftskunden weltweit.
- Juli 2026: OneSpan stellte DigipassONE vor, eine einheitliche Plattform, die Authentifizierung, Transaktionssignierung, digitale Anmeldedaten, Analysen und In-App-Schutz unter gemeinsamen Plattformdiensten kombiniert; OneSpan bedient mehr als 60 % der 100 größten Banken der Welt.
- Juni 2026: Namirial erreichte die vollständige eIDAS-2-Konformität in Italien, Spanien und Frankreich und gehört damit zu den ersten paneuropäischen qualifizierten Vertrauensdiensteanbietern, die dies erreicht haben; das Unternehmen zertifizierte seinen auf der EUDI-Wallet basierenden Signier-Workflow gemäß ETSI TS 119 461 v2.1.1.
- Mai 2026: CMS-0053-F, der HIPAA-Standard für elektronische Signaturen bei Gesundheitsversorgungsansprüchen, trat am 26. Mai 2026 in Kraft; CMS prognostiziert jährliche Brancheneinsparungen von rund 781 Millionen USD durch die Abschaffung manueller Prozesse bei Anspruchsanhängen. Die Einhaltung ist bis zum 26. Mai 2028 erforderlich.
- April 2026: DigiCert startete Content Trust Manager unter Nutzung des C2PA-Standards und veröffentlichte den verbesserten Document Trust Manager mit zentralisiertem Schlüsselmanagement und vorintegrierter Unterstützung für DocuSign und Adobe Sign, mit Unterstützung für eIDAS 2, ZertES und AATL.


Berichtsumfang des globalen Marktes für Remote-Signing-Services
Der Markt für Remote-Signing-Services umfasst cloudbasierte Plattformen und qualifizierte Vertrauensdienste, die es Einzelpersonen ermöglichen, rechtlich bindende elektronische Signaturen ohne physische Token oder lokale Hardware zu erstellen. Private Signaturschlüssel werden in sicheren, zertifizierten Umgebungen (häufig HSMs, die von qualifizierten Anbietern betrieben werden) gespeichert und geschützt, während Unterzeichner sich remote über Web- oder mobile Kanäle authentifizieren; dieser Markt bildet die Grundlage für digitales Onboarding, elektronische Verträge und papierlose Workflows in Unternehmen, dem öffentlichen Sektor und Verbraucherdiensten.
Der Bericht über den Markt für Remote-Signing-Services ist segmentiert nach Signaturzuverlässigkeitsstufe (einfache/grundlegende elektronische Signaturen, fortgeschrittene oder zertifikatsbasierte elektronische Signaturen sowie qualifizierte oder gleichwertige hochsichere elektronische Signaturen), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen, öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Rechtsdienstleistungen, Informationstechnologie und Telekommunikation sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Einfache/grundlegende elektronische Signaturen |
| Fortgeschrittene oder zertifikatsbasierte elektronische Signaturen |
| Qualifizierte oder gleichwertige hochsichere elektronische Signaturen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Rechtsdienstleistungen |
| Informationstechnologie und Telekommunikation |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Signaturzuverlässigkeitsstufe | Einfache/grundlegende elektronische Signaturen | ||
| Fortgeschrittene oder zertifikatsbasierte elektronische Signaturen | |||
| Qualifizierte oder gleichwertige hochsichere elektronische Signaturen | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | ||
| Öffentliche Verwaltung | |||
| Gesundheitswesen und Biowissenschaften | |||
| Rechtsdienstleistungen | |||
| Informationstechnologie und Telekommunikation | |||
| Sonstige Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Remote-Signing-Services?
Die Marktgröße für Remote-Signing-Services wird voraussichtlich von 1,82 Milliarden USD im Jahr 2025 auf 2,09 Milliarden USD im Jahr 2026 und bis 2031 auf 4,62 Milliarden USD anwachsen, was einer CAGR von 17,19 % zwischen 2026 und 2031 entspricht.
Welche Signaturzuverlässigkeitsstufe führte beim Umsatz?
Fortgeschrittene oder zertifikatsbasierte elektronische Signaturen führten mit einem Umsatzanteil von 48,91 % im Jahr 2025.
Welche Unternehmensgröße wird voraussichtlich am schnellsten wachsen?
KMU werden voraussichtlich das höchste Wachstum verzeichnen, mit einer CAGR von 22,17 % von 2026 bis 2031.
Warum führen Gesundheitsorganisationen elektronische Signaturen ein?
Die Regelung CMS-0053-F schuf Anforderungen für authentifizierte elektronische Signaturen bei Anhängen zu Gesundheitsversorgungsansprüchen, wobei die Einhaltung bis Mai 2028 erforderlich ist.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,83 % wachsen.
Was macht qualifizierte elektronische Signaturen wichtig?
Sie unterstützen hochsicheres Signieren, bei dem Identitätsverifizierung, Dokumentenintegrität und regulatorische Compliance wichtig sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
