
リモート署名サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
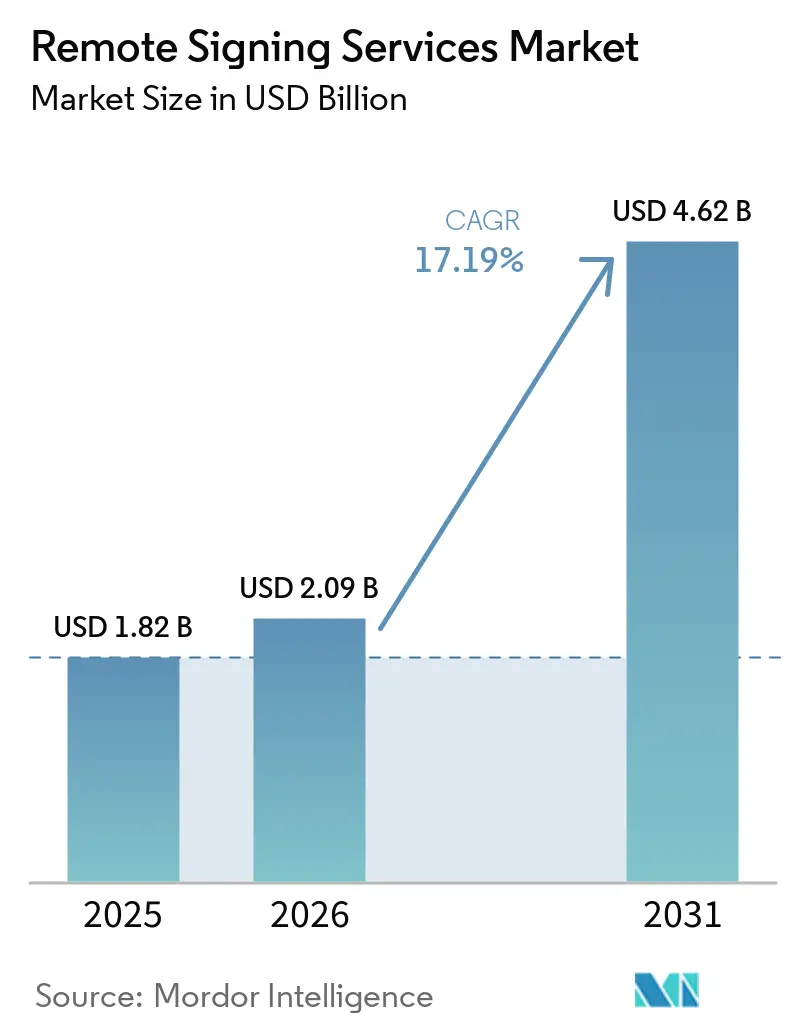
| 市場規模 (2026) | 2.09 十億米ドル |
| 市場規模 (2031) | 4.62 十億米ドル |
| 成長率 (2026 - 2031) | 17.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリモート署名サービス市場分析
リモート署名サービスの市場規模は、2025年の1.82 ビリオン 米ドルから2026年には2.09 ビリオン 米ドルへ、さらに2031年までに4.62 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 17.19%を記録する見込みです。リモート署名サービス市場は、紙ベースの文書完結からビジネスソフトウェアおよびリモートワークフローに組み込まれた署名機能へと移行しています。規制により、医療、金融サービス、公共調達において、安全な署名は任意の効率化ツールではなくコンプライアンス上の必要事項となっています。ベンダーは、より広範なデジタルトラストプラットフォーム内で署名とアイデンティティ確認、文書完全性確認、契約管理を組み合わせることで対応しています。このアプローチは、規制対応ワークフロー、各国のルール、ソフトウェア統合を同時にサポートできるサプライヤーを優位にします。また、国内のトラストサービス要件やデータ居住義務を理解する地域プロバイダーにも参入余地をもたらします。
主要レポートのポイント
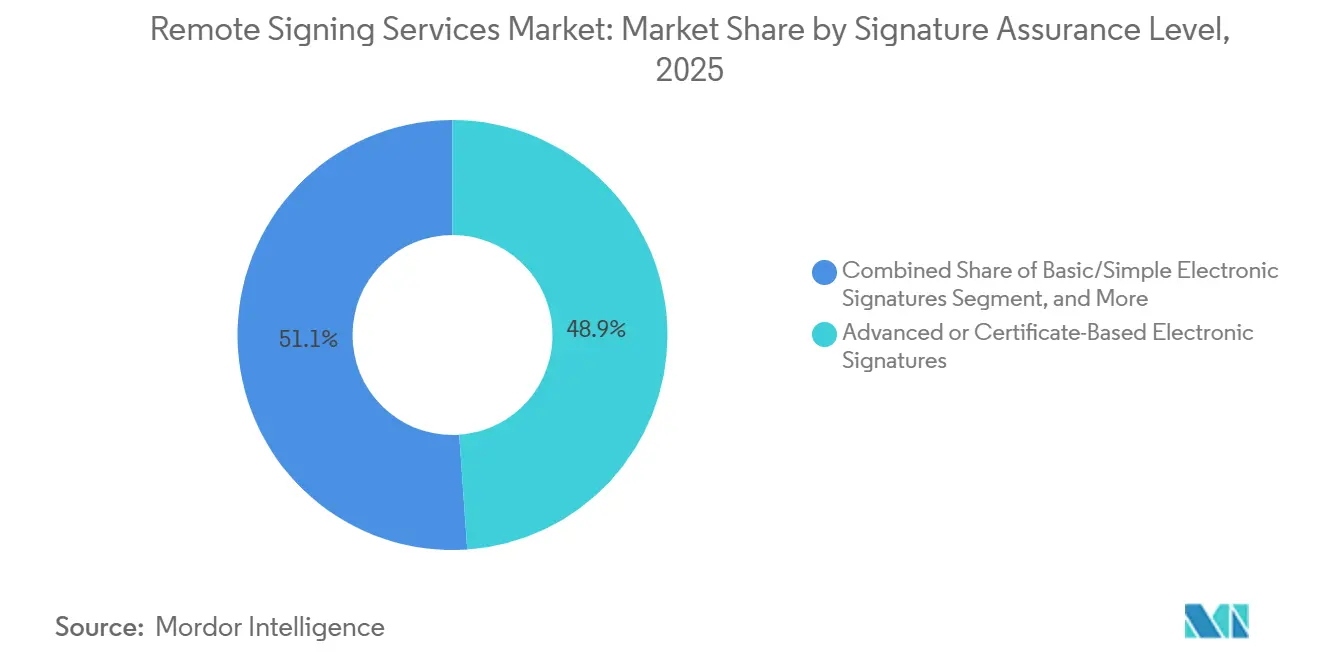
- 署名保証レベル別では、高度または証明書ベースの電子署名が2025年のリモート署名サービス市場シェアの48.91%を占め、適格または同等の高保証電子署名は2031年にかけてCAGR 20.73%で拡大する見込みです。
- 組織規模別では、大企業が2025年に69.26%の収益シェアを占め、中小企業は2031年にかけてCAGR 22.17%で拡大する見込みです。
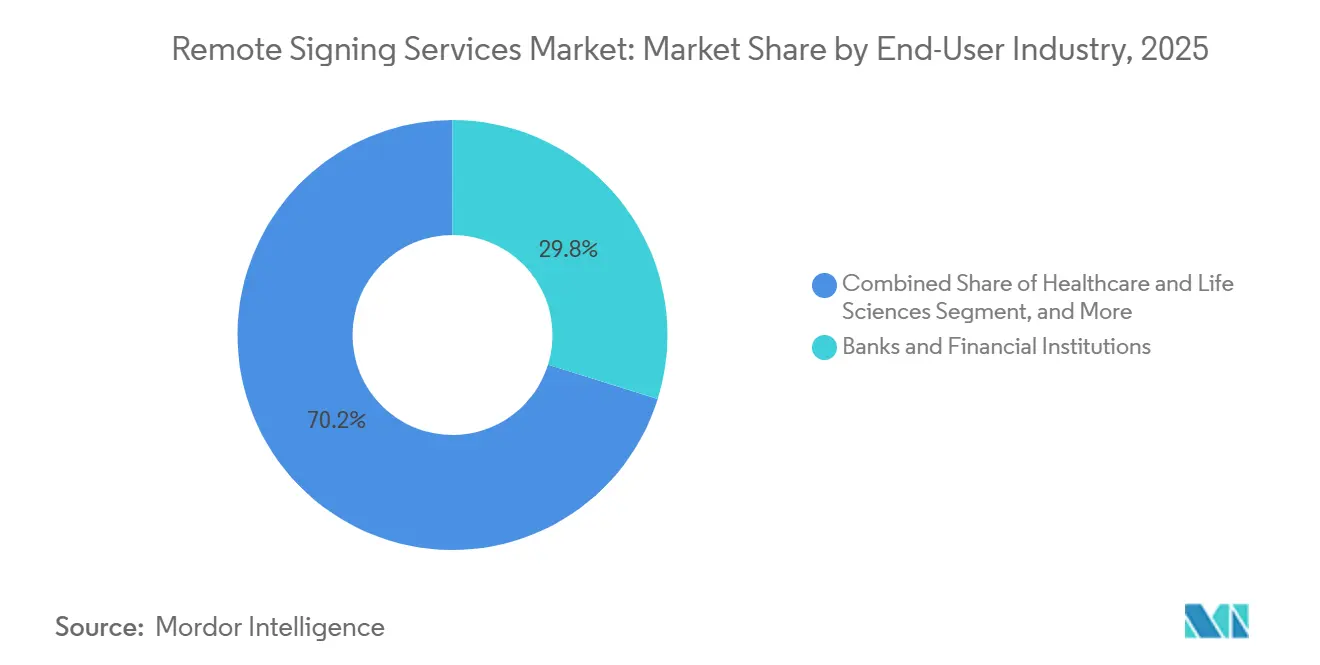
- エンドユーザー産業別では、銀行・金融サービス・保険(BFSI)が2025年のリモート署名サービス市場において収益の29.81%を占め、医療・ライフサイエンスは2031年にかけてCAGR 19.26%で拡大する見込みです。
- 地域別では、北米が2025年のリモート署名サービス市場において収益の36.71%を占め、アジア太平洋地域は2031年にかけてCAGR 21.83%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルリモート署名サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペーパーレスおよび分散型ワークフロー | +4.8% | グローバル | 短期(2年以内) |
| 適格リモート署名の認定 | +3.6% | EU、北米、ブラジル、中国、アジア太平洋 | 中期(2〜4年) |
| 組み込み署名API | +2.9% | グローバル | 短期(2年以内) |
| デジタルアイデンティティとリモートオンボーディング | +2.4% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 高保証文書完全性への需要 | +1.9% | 欧州、北米 | 中期(2〜4年) |
| EUDIウォレットと国境を越えたトラストサービス | +1.5% | EUコア、中東・アフリカおよびアジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペーパーレスおよび分散型ワークフローの拡大
リモートおよびハイブリッドの業務モデルにより、商業的関係における文書完結の迅速化が重要となっています。リモート署名サービス市場は、営業、調達、法務、人事チームが対面なしで文書を完結できる場合に恩恵を受けます。デジタル化された契約プロセスは、当事者間のやり取りを削減し、文書ステータスの可視性を向上させます。DocuSignは、同社のプラットフォームが1,100以上のパートナー構築アプリケーションに組み込まれていると報告しており、署名が独立したタスクではなくビジネスソフトウェアの一部となっていることを示しています。この変化により、顧客関係管、基幹業務システム、契約ライフサイクル管理システムと統合できるサプライヤーの価値が高まります。顧客の広範なワークフローに適合できないスタンドアロンツールには圧力がかかります。
適格リモート署名の規制上の認定
規制ルールにより、複数の法域で高保証署名の採用要件がより明確になっています。欧州デジタルアイデンティティフレームワークは、各EU加盟国が2026年末までに少なくとも1つのデジタルアイデンティティウォレットを提供することを義務付けました。米国では、CMSが2026年3月に医療請求添付書類および電子署名に関するCMS-0053-F規則を最終化しました。[1] 同規則は2026年5月26日に発効し、CMSは手動添プロセスの置き換えにより年間7億8,100万 米ドルの節約を見込んでいます。ブラジルも2025年6月に訓令第33号を通じてICP-Brasilデジタル署名ポリシーを更新しました。これらの要件により、規制対象プロセスを横断して業務を行う組織にとって、安全で監査可能な電子署名の重要性が高まっています。
エンタープライズソフトウェアへの署名APIの組み込み
アプリケーションプログラミングインターフェースは、組織が署名機能を調達する方法を変えています。各ユーザー向けに個別のアプリケーションを購入する代わりに、組織は顧客、従業員、調達、財務のワークフロー内に署名リクエストを組み込むことができます。DocuSignは2026年9月にモデルコンテキストプロトコルサーバーの一般提供を発表し、対応するAIエージェントが管理された契約および電子署名ワークフローを開始できるようにしました。Nitroは2025年10月にエンタープライズワークフロー向けNitro Sign APIを導入し、顧客関係管理、基幹業務システム、人事システムとの統合を目指しました。リモート署名サービス市場は、文書化されたインタフェースとセキュリティおよびコンプライアンスに関する明確な管理を持つベンダーを評価します。組み込み型の展開により、署名機能がコアワークフローの一部となるため、顧客がプロバイダーを切り替えることも難しくなります。このパターンは、ビジネスプロセスの複数の時点で署名が必要な組織からの継続的な需要を支えます。
デジタルアイデンティティとリモートオンボーディングの成長
リモートオンボーディングは、規制対象および大量処理ワークフローにおいて、アイデンティティ確認と電子署名を単一プロセスに統合しています。このアプローチにより、組織が後続の契約で確認済みデジタルアイデンティティを再利用する際の繰り返し確認ステップを削減できます。電子署名市場は、プロバイダーが統合ワークフローを通じてアイデンティティ確認、資格情報管理、署名管理を連携させることで恩恵を受けます。ブラジルでは、ICP-Brasilクラウド証明書が1日あたり350万件以上の適格電子署名を生成し、2025年までに50%以上の医師が患者記録、処方箋、遠隔医療文書にデジタル証明書を用しました。[2] アイデンティティ確認と署名を組み合わせるプロバイダーは、リモートオンボーディングに追跡可能で再利用可能な資格情報を必要とするエンタープライズ顧客をサポートできます。このモデルは、アイデンティティ保証と文書完全性が密接に関連する金融サービス、医療、公共部門のワークフローで特に重要です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えたトラストサービス認定の断片化 | -1.8% | EU、アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| ハードウェアセキュリティモジュール対応適格署名のコスト | -1.4% | グローバル、新興市場で最も顕著 | 中期(2〜4年) |
| 低帯域幅環境でのアイデンティティ確認の摩擦 | -0.9% | アフリカ、南アジア、農村部アジア太平洋 | 長期(4年以上) |
| データ居住とソブリンクラウドの制約 | -0.7% | 中国、EU、GCC | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国境を越えたトラストサービス認定の断片化
トラストサービスの認定は各国の認証フレームワークに紐付いており、国境を越えた受け入れが複雑になる場合があります。ある法域の要件を満たす署名が、別の法域で提示された際に追加確認を必要とする場合があります。EUDIウォレットフレームワークは欧州でのこの状況改善を目指していますが、各加盟国での国内実装は依然として異なります。[3] アジア太平洋地域も、インドのIT法、日本の電子署名法、シンガポールの電子取引法など、それぞれ独立した法的フレームワークのもとで運営されています。多国籍組織は、異なる業務に対して個別のコンプライアンス対応が必要になる場合があります。この断片化により、展開コストが増加し、国境を越えたプロセスにおけるリモート署名サービスの採用が遅れる可能性があります。
ハードウェアセキュリティモジュール対応適格署名の高コスト
適格電子署名には安全な署名作成環境が必要であり、認定されたハードウェアセキュリティモジュールインフラが求められる場合があります。大規模組織が多数の署名文書にコストを分散できる場合、その費用負担は容易です。中小規模の組織は、より低い保証レベルの署名を使用するか、適格トラストサービスプロバイダーから署名ごとの料金を支払う場合があります。この差異により、組織がコンプライアンス上の価値を認識していても、最高保証レベルの採用が制限される可能性があります。また、専用インフラをサポートできる大規模ユーザーと、ホスト型オプションを必要とする小規模ユーザーとで市場が分断されます。リモート署名サービス市場は、インフラ負担全体を中小企業に転嫁することなく適格署名を利用可能にするサービスモデルに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
署名保証レベル別:高度署名が最大シェアを保持し、適格署名がより速く成長
高度または証明書ベースの電子署名は、2025年のリモート署名サービス市場シェアの48.91%を占めました。このレベルは、署名者のアイデンティティとの強固な結びつきを必要とする銀行・金融サービス・保険、法務、エンタープライズワークフローチームに広く使用されています。基本的なクリック署名プロセスよりも高い保証を組織に提供します。また、最も厳格な階層が要求する完全な適格トラストサービスプロバイダーインフラを回避することもできます。基本またはシンプルな電子署名は、低リスクの消費者向け、社内人事、日常的なワークフローニーズに引き続き対応しています。クリック署名プロセスが普及している北米およびアジア太平洋では、その使用が引き続き関連性を持ちます。ただし、コンプライアンス要件がより強力なアイデンティティ証拠を求めるにつれ、そのポジションは縮小しています。電子署名産業は、規制対象ワークフローにおける監査可能な署名管理により大きな価値置くようになっています。
適格または同等の高保証電子署名は、2026年から2031年にかけてCAGR 20.73%で拡大する見込みです。これらの署名は、署名者のアイデンティティと文書の完全性が最高レベルの保証を必要とする場合に関連します。EUDIウォレットフレームワークは、EU市民が2027年12月から無償で適格電子署名を作成できるようにすることを意図しています。この規定により、地域全体で適格署名がより利用しやすくなる可能性があります。Namirialは2026年6月にイタリア、スペイン、フランスでeIDAS 2への完全準拠を発表しました。[4] 同社の発表には、EUDIウォレットに基づく署名ワークフローの認定が含まれていました。これにより、適格トラストサービスプロバイダーは規制要件に沿い、国境を越えた能力を構築することで競争する明確な方法を得ます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


組織規模別:大企業が最大収益を創出し、中小企業がより速く拡大
大企業は2025年に69.26%の収益シェアを占めました。そのリードは、契約ライフサイクル管理およびコンテンツ管理環境への早期展開を反映しています。これらの顧客は、APIセキュリティ、高保証署名、署名完了後の契約分析への投資を増やしています。これにより、ベンダーの役割は文書の完結から契約のライフサイクル全体にわたる情報管理へと広がります。DocuSignは2026年9月に180万件以上のビジネス顧客を報告しました。[5] 同社の製品方針には、アイデンティティ確認、電子署名、署名後の契約管理が含まれています。大企業向け展開のリモート署名サービス市場規模は、複雑なビジネスプロセス全体にわたる管理された統合の必要性によって引き続き牽引されています。
中小企業は2026年から2031年にかけてCAGR 22.17%で拡大する見込みです。サブスクリプション価格設定とクラウド提供により、組織が独自の署名インフラを購入・運用する必要性が低下します。fintech、リーガルテクノロジー、遠隔医療のデジタルネイティブ企業も、顧客に提供する製品に署名機能を組み込むことができます。これにより、中小企業は署名サービスのユーザーであると同時に潜在的な流通チャネルにもなります。NitroのAPI発(2025年10月)は、エンタープライズワークフロー内での自動署名リクエストに対応しました。この発表は、署名機能が既存システムと連携することを必要とする組織からの需要を反映しています。電子署名産業は、中小企業が紙ベースのプロセスからソフトウェアベースの文書完結へと移行するにつれて恩恵を受けます。ホスト型ツールは、これらの顧客の技術的負担を軽減するため引き続き重要です。
エンドユーザー産業別:銀行・金融サービス・保険が収益をリードし、医療・ライフサイエンスが最速成長を記録
銀行・金融サービス・保険(BFSI)は2025年のリモート署名サービス市場の29.81%を占めました。金融機関は、多くの顧客および社内プロセスに対して監査証跡、アイデンティティ確認、安全な記録を必要とします。署名は融資、口座開設、取引承認、金融契約の修正に使用されます。高保証署名により、機密取引に対するシンプルなクリック署名方式の使用によるリスクを軽減できます。OneSpanは2026年7月に、世界の上位100行の60%以上にサービスを提供していると述べました。同社のDigipassONEは、認証、取引署名、デジタル資格情報、分析、アプリ内保護を組み合わせたものです。政府、法律サービス、ITおよび通信も、文書の追跡可能性とワークフロー統合への需要を牽引しています。
医療・ライフサイエンス産業は2026年から2031年にかけてCAGR 19.26%で拡大する見込みです。CMS-0053-F規則は、医療請求添付書類取引における電子署名の全国標準を立しました。コンプライアンス期限は、2026年5月の発効日から2028年5月26日です。これにより、プロバイダー、支払者、クリアリングハウスは認証済み署名プロセスを更新するための明確な期間を得ます。ブラジルでは、2025年までに50%以上の医師が患者記録、処方箋、遠隔医療文書にデジタル証明書を使用していました。医療機関は、複数の規制対象ユースケースをサポートする際に、より強固な署名インフラを標準化する可能性があります。この需要は、同等のアイデンティティおよび監査管理を必要とする隣接セクターにも拡大する可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
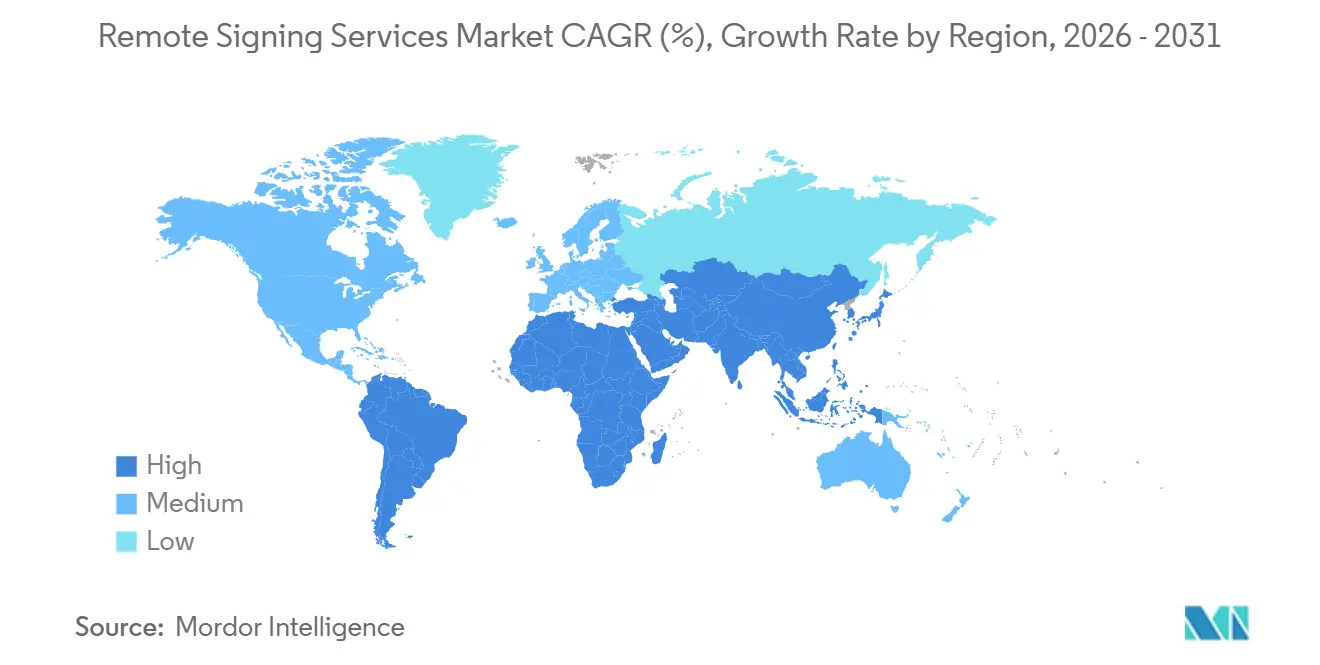
北米は2025年のリモート署名サービス市場シェアの36.71%を占めました。米国は、電子署名法(E-SIGN法)および統一電子取引法(UETA)を通じて電子署名に広範な法的認定を提供しています。この法的基盤により、商業および公共部門のプロセス全体での使用が支えられています。医療分野では、2026年5月に発効したCMS-0053-Fを通じて特定のコンプライアンス要件が追加されています。[6] 同規則は、対象組織に2028年5月までのコンプライアンス期限を与えています。DocuSignの180万件以上のビジネス顧客も、この地域の主要な収益基盤としての役割を支えています。カナダは金融ービスおよび政府デジタルサービスの近代化への需要に貢献しました。
EUDIウォレットのスケジュールと各国の実装経路の違いが欧州のポジションを形成しています。欧州デジタルアイデンティティ規制は、加盟国が2026年末までに少なくとも1つのウォレットを提供することを義務付けました。これにより、将来の適格署名とデジタルアイデンティティ利用のための共通フレームワークが生まれます。組織は依然として、ウォレットの準備状況とトラストサービスの取り決めにおける各国の違いを考慮する必要があります。Namirialは2026年6月にイタリア、スペイン、フランスでeIDAS 2準拠を達成しました。同社のEUDIウォレットベースのワークフローは、プロバイダーが複数の欧州市場で準拠サービスを提供する準備をしている方法を示しています。ドイツと英国は、法務、不動産、金融サービスの利用において引き続き重要な市場です。
アジア太平洋地域は2026年から2031年にかけてCAGR 21.83%で拡大する見込みです。成長は、インドのデジタルアイデンティティプログラム、中国における電子文書規則の進化、日本における継続的なデジタル化と関連しています。この地域には異なる各国フレームワークが存在し、現地コンプライアンスサポートの重要性が高まっています。南米のブラジルも、ICP-Brasilクラウド証明書が2025年までに1日あたり350万件以上の適格電子署名を生成していることから、引き続き重要です。データ居住要件と現地のトラストインフラも、新興地域におけるリモート署名サービス市場規模に影響を与えます。中東・アフリカは、政府および銀行・金融サービス・保険ユーザーが国内デジタルトラストサービスを必要とする新興地域として残っています。

競合環境
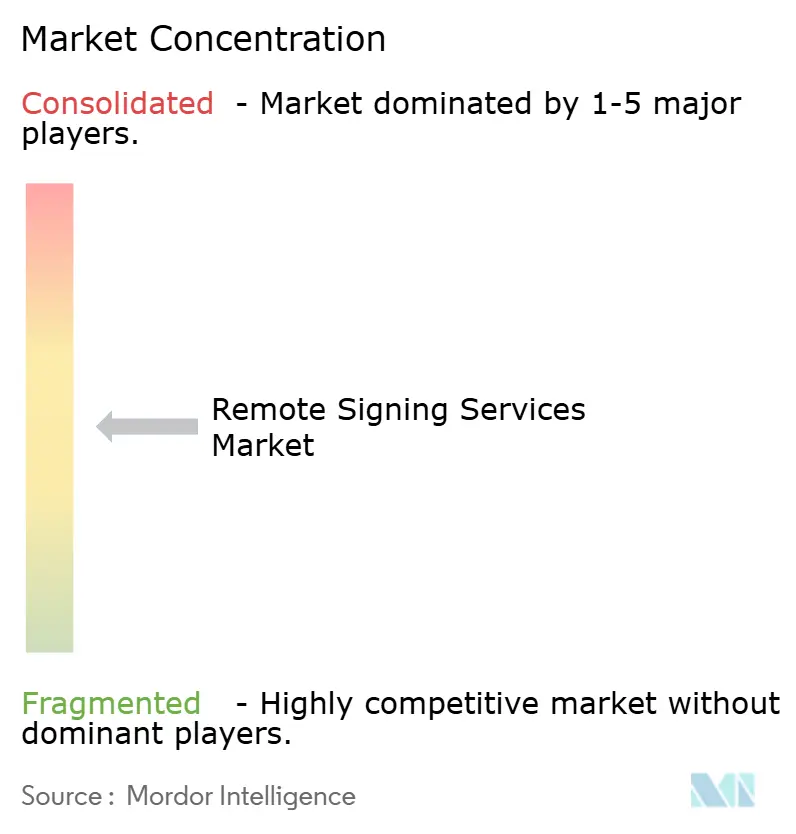
リモート署名サービス市場は中程度に集中しており、グローバルプラッフォームが法域特化型の適格トラストサービスプロバイダーと並んで事業を展開しています。DocuSign、Adobe、DigiCert、OneSpan、Thalesは、エンタープライズ署名、証明書、アイデンティティ、トラスト要件にわたって広範な存在感を持っています。eMudhra、Namirial、Penneo、Dokobitなどの地域専門企業は、現地コンプライアンスの専門知識を活用して競争できます。この構造により、大規模プラットフォームが多国籍顧客にサービスを提供しながら、専門企業が現地ルールと公共部門のニーズに対応できます。サプライヤーはアイデンティティ、署名、文書完全性機能の組み合わせで競争するようになっています。リモート署名サービス市場は、統合や保証機能なしに基本的な文書署名のみを提供するプロバイダーには不利です。
DigiCertは2026年にコンテンツトラストマネージャーと強化されたドキュメントトラストマネージャーで文書トラスト提供を拡大しました。同社は、これらの提供物が集中型鍵管理とDocuSignおよびAdobe Signへの事前統合サポートをサポートすると述べました。また、コンテンツトラストマネージーがC2PA標準を使用してデジタルコンテンツの真正性を検証するのに役立つと述べました。DocuSignは2026年9月に、管理されたエージェントベースの契約ワークフロー向けにMCPサーバーを一般提供しました。OneSpanは2026年7月にDigipassONEを導入し、認証、取引署名、デジタル資格情報、分析、アプリ内保護を共有プラットフォームサービスのもとで統合しました。これらの動きは、プロバイダーが単一文書の完結を超えて役割を拡大していることを示しています。
適格トラストサービスの提供が限られている地域、または署名、顧客確認(KYC)チェック、アーカイブが1つのワークフローに連携されていない地域には、地域的な機会が残っています。Signicat の2026年eIDおよびウォレットハブは、レガシーな各国電子IDとEUDIウォレットを統合インターフェースを通じて接続するよう設計されました。Namirialは2026年4月に、KYCアイデンティティ確認、電子署名、安全なアーカイブを組み合わせたAI搭載デジタルオンボーディングプラットフォームを導入しました。これにより、規制対象の金融機関および企業向けにより完全提案が生まれます。リモート署名サービス市場は、現地のデータ、アイデンティティ、トラスト要件を満たすプロバイダーを引き続き評価します。主要プロバイダーの合計市場シェア数値は提供されていません。入手可能な証拠は、集中したリーダーシップグループと有力な現地専門企業グループによる競争構造を支持しています。
リモート署名サービス産業リーダー
-
DocuSign, Inc.
-
Adobe Inc.
-
OneSpan Inc.
-
Entrust Corporation
-
Namirial S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:DocuSignはMCPサーバーの一般提供を発表し、Claude、ChatGPT、Gemini、CopilotなどのAIエージェントが契約インテリジェンスおよび電子署名ワークフローをネイティブに呼び出せるようにしました。同社は同時にグローバルで190万件以上のビジネス顧客を突破しました。
- 2026年7月:OneSpanはDigipassONEを導入しました。これは認証、取引署名、デジタル資格情報、分析、アプリ内保護を共有プラットフォームサービスのもとで統合した統合プラットフォームです。OneSpanは世界の上位100行の60%以上にサービスを提供しています。
- 2026年6月:Namirialはイタリア、スペイン、フランスでeIDAS 2への完全準拠を達成し、ETSI TS 119 461 v2.1.1のもとでEUDIウォレットベースの署名ワークフローを認定した、最初の汎欧州適格トラストサービスプロバイダーの一つとなりました。
- 2026年5月:医療請求のHIPAA電子署名標準であるCMS-0053-Fが2026年5月26日に発効しました。CMSは手動請求添付プロセスの廃止により年間約7億8,100万 米ドルの産業節約を見込んでいます。コンプライアンスは2028年5月26日までに必要です。
- 2026年4月:DigiCertはC2PA標準を活用したコンテンツトラストマネージャーを発表し、集中型鍵管理とDocuSignおよびAdobe Signへの事前統合サポートを備えた強化版ドキュメントトラストマネージャーをリリースしました。eIDAS 2、ZertES、AATLをサポートしています。


グローバルリモート署名サービス市場レポートの調査範囲
リモート署名サービス市場は、物理的なトークンやオンプレミスのハードウェアなしに個人が法的拘束力のある電子署名を作成できるクラウドベースのプラットフォームおよび適格トラストサービスで構成されています。秘密署名鍵は安全で認定された環境(多くの場合、適格プロバイダーが運営するハードウェアセキュリティモジュール)に保存・保護され、署名者はウェブまたはモバイルチャネルを通じてリモートで認証します。この市場は、企業、公共部門、消費者サービス全体にたるデジタルオンボーディング、電子契約、ペーパーレスワークフローを支えています。
リモート署名サービス市場レポートは、署名保証レベル(基本/シンプル電子署名、高度または証明書ベースの電子署名、適格または同等の高保証電子署名)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険、政府・公共行政、医療・ライフサイエンス、法律サービス、情報技術・通信、その他エンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 基本/シンプル電子署名 |
| 高度または証明書ベースの電子署名 |
| 適または同等の高保証電子署名 |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| 政府・公共行政 |
| 医療・ライフサイエンス |
| 法律サービス |
| 情報技術・通信 |
| その他エンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| その他アフリカ | ||
| 署名保証レベル別 | 基本/シンプル電子署名 | ||
| 高度または証明書ベースの電子署名 | |||
| 適または同等の高保証電子署名 | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | ||
| 政府・公共行政 | |||
| 医療・ライフサイエンス | |||
| 法律サービス | |||
| 情報技術・通信 | |||
| その他エンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| その他欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| その他アジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他中東 | |||
| アフリカ | 南アフリカ | ||
| その他アフリカ | |||


レポートで回答される主要な質問
リモート署名サービスの市場規模はどのくらいですか?
リモート署名サービスの市場規模は、2025年の1.82 ビリオン 米ドルから2026年には2.09 ビリオン 米ドルへ、さらに2031年までに4.62 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 17.19%を記録する見込みです。
どの署名保証レベルが収益をリードしましたか?
高度または証明書ベースの電子署名が2025年に48.91%の収益シェアでリードしました。
どの組織規模が最も速く成長すると予想されますか?
中小企業が2026年から2031年にかけてCAGR 22.17%で最高成長を記録する見込みです。
医療機関が電子署名を採用する理由は何ですか?
CMS-0053-F規則が医療請求添付書類における認証済み電子署名の要件を設け、2028年5月までのコンプライアンスが必要です。
どの地域が最も速く成長すると予想されますか?
アジア太平洋地域が2026年から2031年にかけてCAGR 21.83%で大する見込みです。
適格電子署名が重要な理由は何ですか?
アイデンティティ確認、文書完全性、規制コンプライアンスが重要な場合に、高保証署名をサポートします。


 お客様のデータは安全であり、販売や共有は一切行われません。
