
Tamanho e Participação do Mercado de Serviços de Assinatura Remota
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
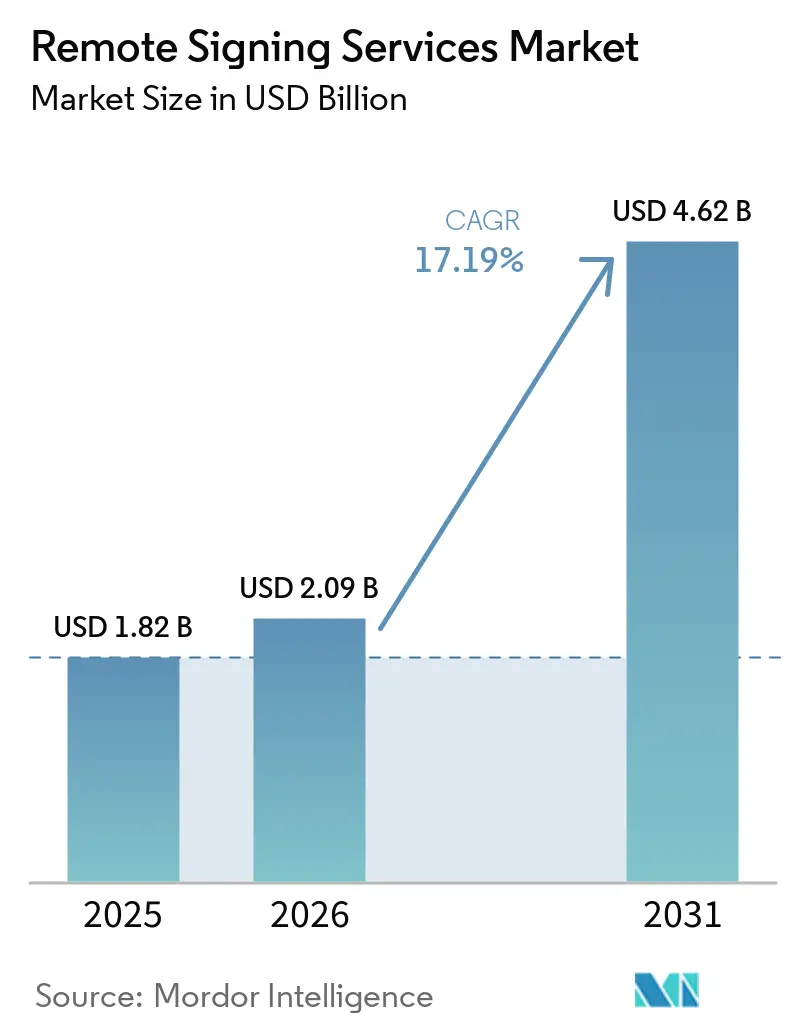
| Tamanho do Mercado (2026) | 2.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.19 % |
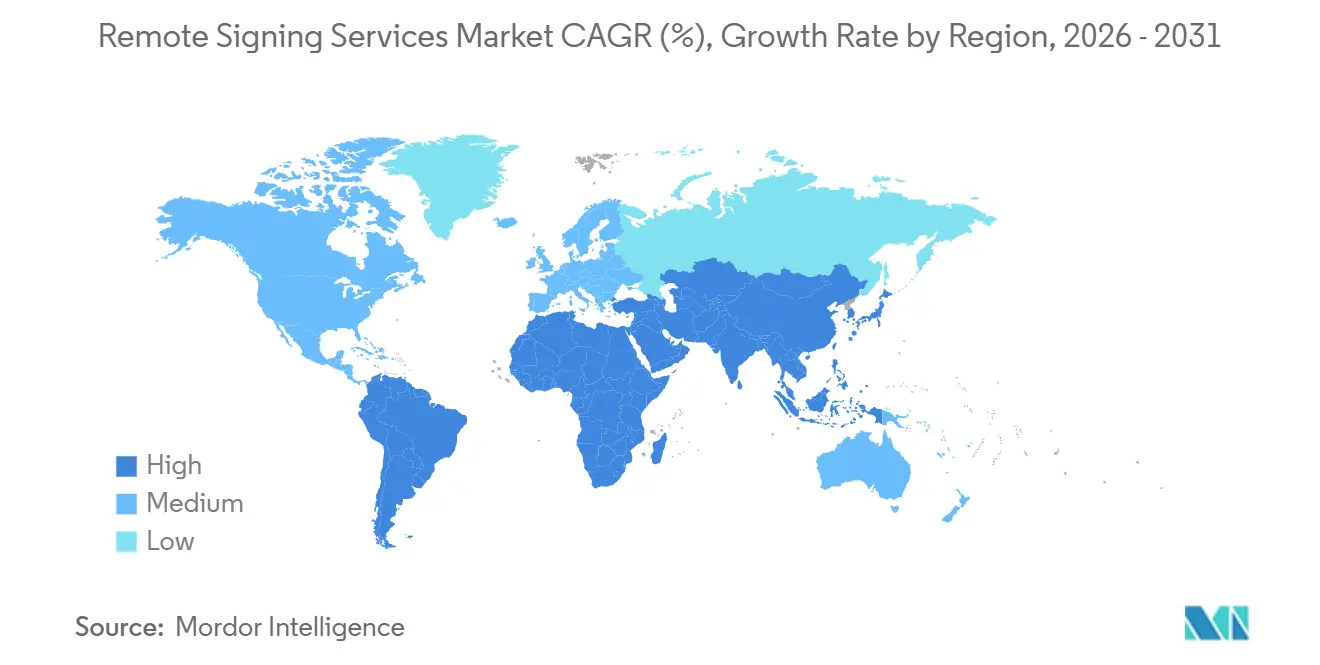
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
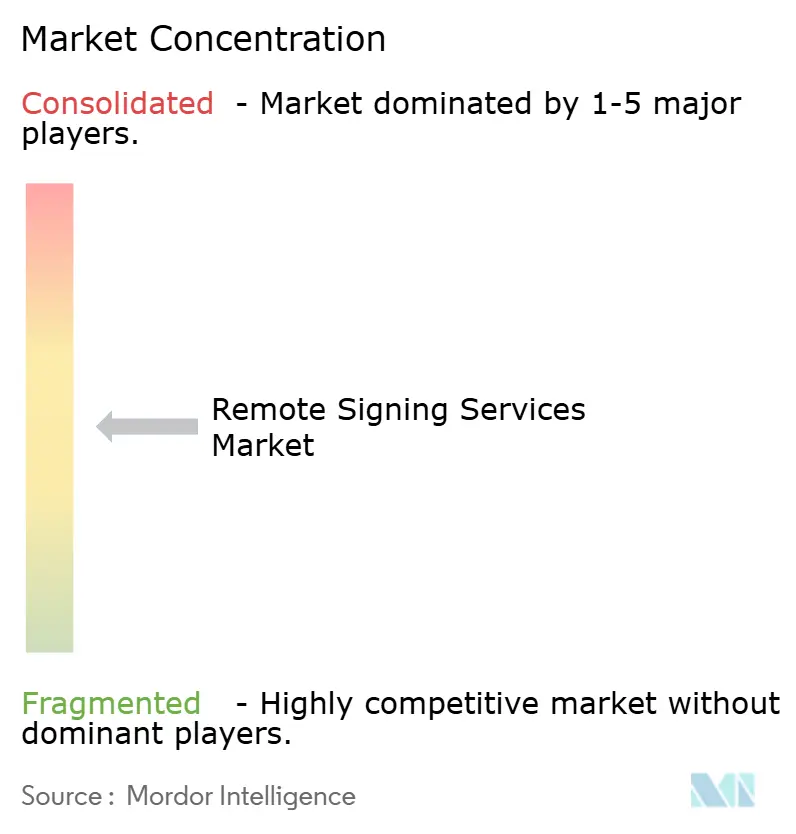
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Assinatura Remota por Mordor Intelligence
O tamanho do mercado de serviços de assinatura remota está projetado para expandir de 1,82 bilhões de USD em 2025 para 2,09 bilhões de USD em 2026, e para 4,62 bilhões de USD até 2031, registrando um CAGR de 17,19% entre 2026 e 2031. O mercado de serviços de assinatura remota está migrando da conclusão de documentos em papel para funções de assinatura integradas em softwares empresariais e fluxos de trabalho remotos. A regulamentação está tornando a assinatura segura uma necessidade de conformidade em saúde, serviços financeiros e contratação pública, em vez de uma ferramenta opcional de eficiência. Os fornecedores estão respondendo combinando assinaturas com verificações de identidade, verificações de integridade de documentos e gestão de contratos em plataformas mais amplas de confiança digital. Essa abordagem favorece fornecedores que conseguem suportar fluxos de trabalho regulamentados, regras locais e integração de software simultaneamente. Também cria espaço para provedores regionais que compreendem os requisitos nacionais de serviços de confiança e as obrigações de residência de dados.
Principais Conclusões do Relatório
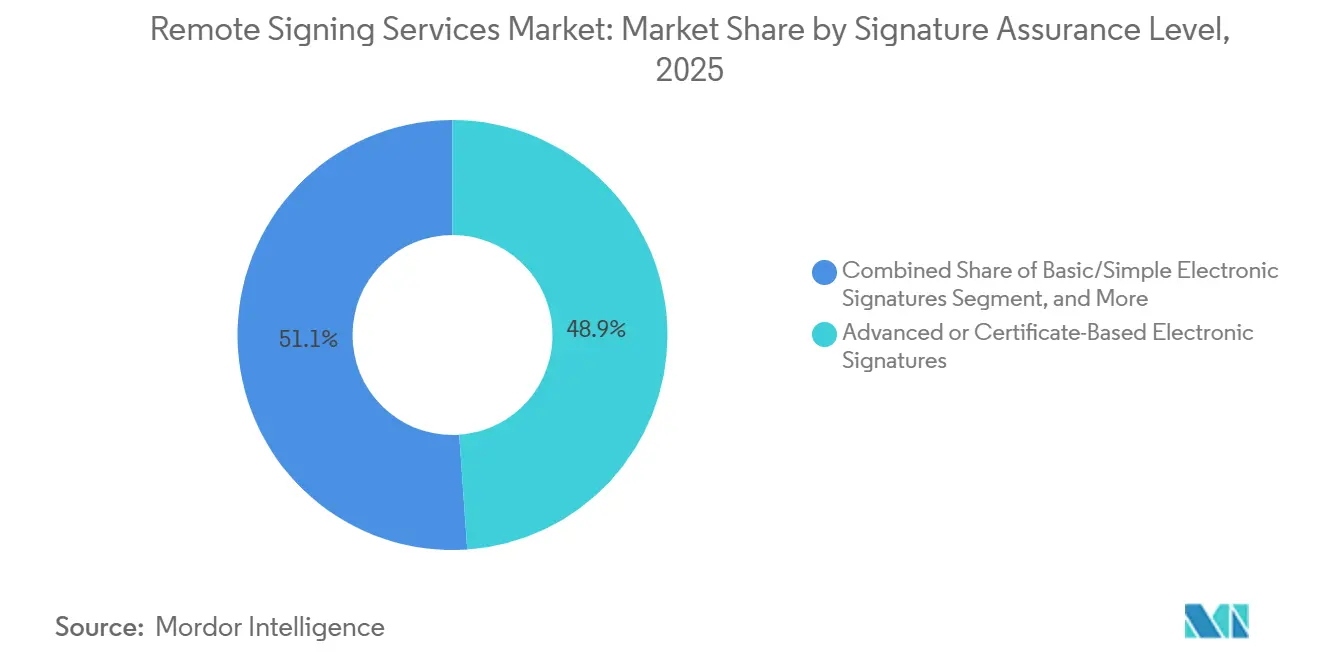
- Por nível de garantia de assinatura, as assinaturas eletrônicas avançadas ou baseadas em certificado detinham 48,91% da participação do mercado de serviços de assinatura remota em 2025, enquanto as assinaturas eletrônicas qualificadas ou equivalentes de alta garantia estão projetadas para expandir a um CAGR de 20,73% até 2031.
- Por tamanho da organização, as grandes empresas detinham 69,26% da participação de receita em 2025, enquanto as PMEs estão projetadas para expandir a um CAGR de 22,17% até 2031.
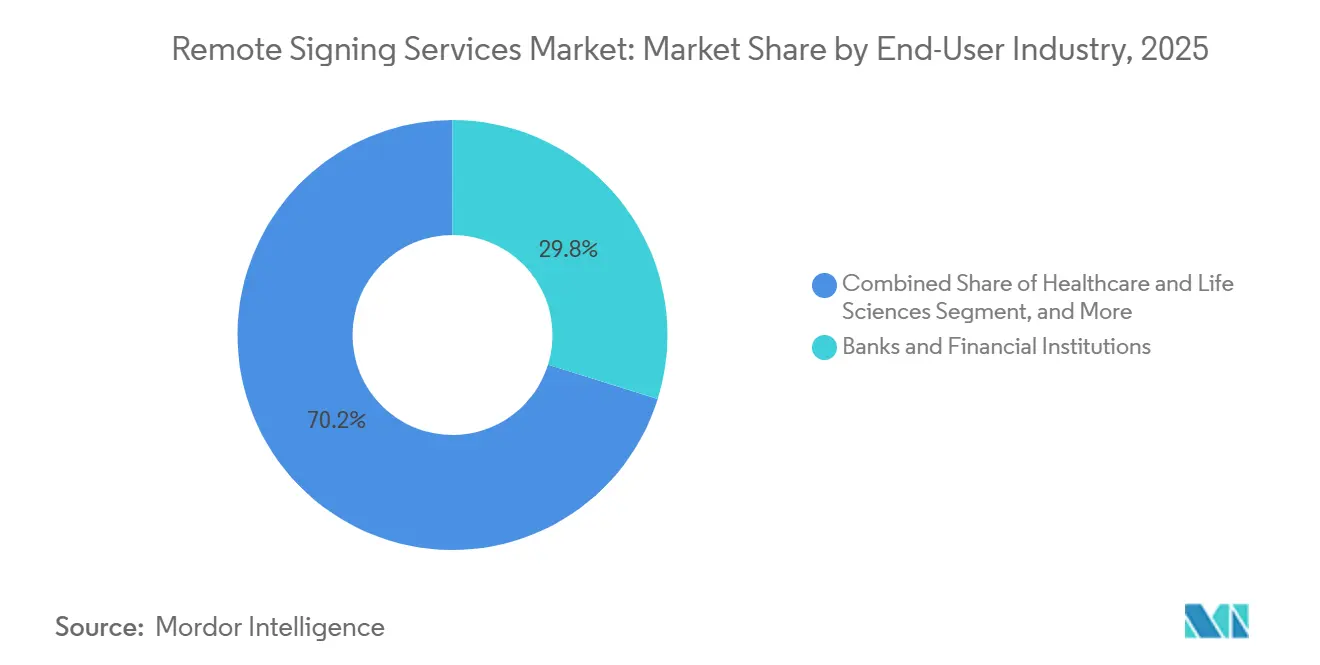
- Por setor do usuário final, o BFSI representou 29,81% da receita no mercado de serviços de assinatura remota em 2025, enquanto saúde e ciências da vida estão projetadas para expandir a um CAGR de 19,26% até 2031.
- Por geografia, a América do Norte representou 36,71% da receita no mercado de serviços de assinatura remota em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 21,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Assinatura Remota
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Fluxos de Trabalho sem Papel e Distribuídos | +4.8% | Global | Curto prazo (≤ 2 anos) |
| Reconhecimento de Assinatura Remota Qualificada | +3.6% | UE, América do Norte, Brasil, China, APAC | Médio prazo (2-4 anos) |
| APIs de Assinatura Integradas | +2.9% | Global | Curto prazo (≤ 2 anos) |
| Identidade Digital e Integração Remota | +2.4% | APAC, América do Norte, Europa | Médio prazo (2-4 anos) |
| Demanda por Alta Garantia de Integridade de Documentos | +1.9% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Carteira EUDI e Serviços de Confiança Transfronteiriços | +1.5% | Núcleo da UE, expansão para MEA e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Fluxos de Trabalho sem Papel e Distribuídos
Os modelos operacionais remotos e híbridos tornaram a conclusão mais rápida de documentos importante nas relações comerciais. O mercado de serviços de assinatura remota se beneficia quando equipes de vendas, compras, jurídico e recursos humanos conseguem concluir documentos sem uma reunião presencial. Os processos de contratos digitalizados também reduzem as transferências entre as partes e melhoram a visibilidade sobre o status dos documentos. A DocuSign relatou que sua plataforma estava integrada em mais de 1.100 aplicativos desenvolvidos por parceiros, mostrando como a assinatura se tornou parte do software empresarial em vez de uma tarefa separada. Essa mudança coloca mais valor em fornecedores que se integram com sistemas de gestão de relacionamento com clientes, planejamento de recursos empresariais e gestão do ciclo de vida de contratos. Isso pressiona ferramentas independentes que não conseguem se encaixar no fluxo de trabalho mais amplo do cliente.
Reconhecimento Regulatório de Assinaturas Remotas Qualificadas
As regras regulatórias estão estabelecendo requisitos de adoção mais claros para assinaturas de alta garantia em diversas jurisdições. O quadro de Identidade Digital Europeia exigiu que cada Estado-Membro da UE disponibilizasse pelo menos 1 carteira de identidade digital até o final de 2026. Nos Estados Unidos, o CMS finalizou a regra CMS-0053-F em março de 2026 para anexos de solicitações de saúde e assinaturas eletrônicas.[1] A regra entrou em vigor em 26 de maio de 2026, e o CMS estimou 781 milhões de USD em economias anuais com a substituição de processos manuais de anexos. O Brasil também atualizou as políticas de assinatura digital ICP-Brasil por meio da Instrução Normativa nº 33 em junho de 2025. Esses requisitos tornam as assinaturas eletrônicas seguras e auditáveis mais relevantes para organizações que trabalham em processos regulamentados.
APIs de Assinatura Integradas em Software Empresarial
As interfaces de programação de aplicativos estão mudando a forma como as organizações adquirem capacidades de assinatura. Em vez de adquirir um aplicativo separado para cada usuário, as organizações podem inserir solicitações de assinatura nos fluxos de trabalho de clientes, funcionários, compras e finanças. A DocuSign anunciou a disponibilidade geral de seu Servidor de Protocolo de Contexto de Modelo em setembro de 2026, permitindo que agentes de inteligência artificial compatíveis iniciem fluxos de trabalho de contratos e assinaturas eletrônicas governados. A Nitro introduziu sua API Nitro Sign para fluxos de trabalho empresariais em outubro de 2025, visando integração com sistemas de CRM, ERP e RH. O mercado de serviços de assinatura remota, portanto, recompensa fornecedores com interfaces documentadas e controles claros em torno de segurança e conformidade. A implantação integrada também pode dificultar a troca de fornecedores pelos clientes após a assinatura, à medida que as funções se tornam parte dos fluxos de trabalho principais. Esse padrão sustenta a demanda recorrente de organizações que precisam assinar em múltiplos pontos de um processo de negócios.
Crescimento da Identidade Digital e da Integração Remota
A integração remota está combinando verificação de identidade e assinaturas eletrônicas em um único processo para fluxos de trabalho regulamentados e de alto volume. Essa abordagem pode reduzir a necessidade de etapas repetidas de verificação quando as organizações reutilizam uma identidade digital verificada em contratos subsequentes. O mercado de assinaturas eletrônicas se beneficia quando os provedores conectam verificações de identidade, gestão de credenciais e controles de assinatura por meio de um fluxo de trabalho integrado. No Brasil, os certificados em nuvem ICP-Brasil geraram mais de 3,5 milhões de assinaturas eletrônicas qualificadas por dia, e até 2025, mais de 50% dos médicos utilizavam certificados digitais para prontuários de pacientes, prescrições e documentação de telemedicina.[2] Provedores que combinam verificação de identidade com assinatura podem atender clientes empresariais que precisam de credenciais rastreáveis e reutilizáveis para integração remota. Esse modelo é particularmente relevante em serviços financeiros, saúde e fluxos de trabalho do setor público, onde a garantia de identidade e a integridade dos documentos estão intimamente conectadas.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Fragmentação da Acreditação de Serviços de Confiança Transfronteiriços | -1.8% | UE, APAC, MEA | Médio prazo (2-4 anos) |
| Custo de Assinatura Qualificada Respaldada por HSM | -1.4% | Global, mais agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Fricção na Verificação de Identidade em Redes de Baixa Largura de Banda | -0.9% | África, Sul da Ásia, APAC Rural | Longo prazo (≥ 4 anos) |
| Restrições de Residência de Dados e Nuvem Soberana | -0.7% | China, UE, GCC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação da Acreditação de Serviços de Confiança Transfronteiriços
A acreditação de serviços de confiança permanece vinculada a estruturas de certificação nacionais, o que pode complicar a aceitação entre fronteiras. Uma assinatura que atende aos requisitos de uma jurisdição pode precisar de verificações adicionais quando apresentada em outra jurisdição. O quadro da Carteira EUDI visa melhorar essa situação na Europa, mas a implementação nacional continua a diferir entre os Estados-Membros.[3] A Ásia-Pacífico também opera por meio de estruturas jurídicas separadas, incluindo a Lei de TI da Índia, a Lei de Assinatura Eletrônica do Japão e a Lei de Transações Eletrônicas de Singapura. Organizações multinacionais podem, portanto, precisar de arranjos de conformidade separados para diferentes operações. Essa fragmentação pode aumentar os custos de implantação e retardar a adoção de serviços de assinatura remota em processos transfronteiriços.
Alto Custo da Assinatura Qualificada Respaldada por HSM
As assinaturas eletrônicas qualificadas requerem arranjos seguros de criação de assinatura e podem exigir infraestrutura certificada de módulo de segurança de hardware. A despesa é mais fácil de suportar quando grandes organizações a distribuem por muitos documentos assinados. Organizações menores podem, em vez disso, usar assinaturas de menor garantia ou pagar taxas por assinatura de um provedor qualificado de serviços de confiança. A diferença pode limitar a adoção do nível de garantia mais elevado, mesmo quando as organizações reconhecem seu valor para a conformidade. Isso também separa o mercado em grandes usuários que podem suportar infraestrutura dedicada e usuários menores que precisam de opções hospedadas. O mercado de serviços de assinatura remota depende de modelos de serviço que tornem a assinatura qualificada acessível sem transferir o ônus total da infraestrutura para pequenas e médias empresas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Garantia de Assinatura: Assinaturas Avançadas Detiveram a Maior Posição, Enquanto Assinaturas Qualificadas Cresceram Mais Rapidamente
As assinaturas eletrônicas avançadas ou baseadas em certificado detinham 48,91% da participação do mercado de serviços de assinatura remota em 2025. Esse nível é amplamente utilizado por equipes de BFSI, jurídico e fluxos de trabalho empresariais que precisam de uma ligação forte com a identidade do signatário. Oferece às organizações mais garantia do que os processos básicos de clique para assinar. Também pode evitar a infraestrutura de provedor de serviços de confiança totalmente qualificado exigida pelo nível mais rigoroso. As assinaturas eletrônicas básicas ou simples continuam a atender necessidades de consumidores de menor risco, RH interno e fluxos de trabalho rotineiros. Seu uso permanece relevante na América do Norte e na Ásia-Pacífico, onde os processos de clique para assinar são familiares. No entanto, sua posição está se estreitando à medida que os requisitos de conformidade exigem evidências mais fortes de identidade. O setor de assinaturas eletrônicas está, portanto, atribuindo maior valor aos controles de assinatura auditáveis em fluxos de trabalho regulamentados.
As assinaturas eletrônicas qualificadas ou equivalentes de alta garantia estão projetadas para expandir a um CAGR de 20,73% de 2026 a 2031. Essas assinaturas são relevantes quando a identidade do signatário e a integridade de um documento requerem o mais alto nível de garantia. O quadro da carteira EUDI pretende permitir que os cidadãos da UE criem assinaturas eletrônicas qualificadas sem custo a partir de dezembro de 2027. Essa disposição pode tornar a assinatura qualificada mais acessível em toda a região. A Namirial anunciou conformidade total com o eIDAS 2 na Itália, Espanha e França em junho de 2026.[4] Seu anúncio incluiu a certificação de um fluxo de trabalho de assinatura baseado na carteira EUDI. Isso oferece aos provedores qualificados de serviços de confiança uma forma mais clara de competir, alinhando-se com os requisitos regulatórios e desenvolvendo capacidades transfronteiriças.


Por Tamanho da Organização: Grandes Empresas Geraram a Maior Receita Enquanto as PMEs Expandiram Mais Rapidamente
As grandes empresas detinham 69,26% da participação de receita em 2025. Sua liderança refletiu a implantação anterior em ambientes de gestão do ciclo de vida de contratos e gestão de conteúdo. Esses clientes investem cada vez mais em segurança de API, assinatura de maior garantia e análise de contratos após a conclusão da assinatura. Isso amplia o papel do fornecedor de concluir um documento para gerenciar informações ao longo da vida de um contrato. A DocuSign relatou mais de 1,9 milhão de clientes empresariais em setembro de 2026.[5] Sua direção de produto incluiu verificação de identidade, assinatura eletrônica e gestão de contratos pós-execução. O tamanho do mercado de serviços de assinatura remota para implantações em grandes empresas continua sendo impulsionado pela necessidade de integração controlada em processos de negócios complexos.
As PMEs estão projetadas para expandir a um CAGR de 22,17% de 2026 a 2031. Os preços por assinatura e a entrega em nuvem reduzem a necessidade de as organizações adquirirem e operarem sua própria infraestrutura de assinatura. Empresas nativas digitais em fintech, tecnologia jurídica e telessaúde também podem integrar capacidades de assinatura nos produtos que oferecem aos clientes. Isso torna as PMEs tanto usuárias quanto potenciais canais de distribuição para serviços de assinatura. O lançamento da API da Nitro em outubro de 2025 abordou solicitações de assinatura automatizadas em fluxos de trabalho empresariais. O lançamento refletiu a demanda de organizações que precisam que as funções de assinatura funcionem com sistemas estabelecidos. O setor de assinaturas eletrônicas pode se beneficiar à medida que empresas menores migram de processos em papel para a conclusão de documentos baseada em software. As ferramentas hospedadas permanecem importantes porque reduzem o ônus técnico para esses clientes.
Por Setor do Usuário Final: O BFSI Liderou a Receita Enquanto Saúde e Ciências da Vida Registraram o Crescimento Mais Rápido
O BFSI representou 29,81% do mercado de serviços de assinatura remota em 2025. As instituições financeiras precisam de trilhas de auditoria, verificações de identidade e registros seguros para muitos processos de clientes e internos. A assinatura é utilizada em concessão de crédito, abertura de contas, aprovação de transações e alterações em contratos financeiros. Assinaturas de maior garantia podem reduzir a exposição ao uso de métodos simples de clique para assinar em transações sensíveis. A OneSpan declarou em julho de 2026 que atendia mais de 60% dos 100 maiores bancos do mundo. Sua oferta DigipassONE combinava autenticação, assinatura de transações, credenciais digitais, análises e proteção dentro do aplicativo. Serviços governamentais, jurídicos e de tecnologia da informação e telecomunicações também impulsionam a demanda por rastreabilidade de documentos e integração de fluxos de trabalho.
O setor de saúde e ciências da vida está projetado para expandir a um CAGR de 19,26% de 2026 a 2031. A regra CMS-0053-F estabeleceu um padrão nacional para assinaturas eletrônicas em transações de anexos de solicitações de saúde. A data de conformidade é 26 de maio de 2028, após a data de vigência da regra em maio de 2026. Isso oferece a provedores, pagadores e câmaras de compensação um prazo definido para atualizar os processos de assinatura autenticada. No Brasil, os certificados digitais já eram utilizados por mais de 50% dos médicos para prontuários de pacientes, prescrições e documentação de telemedicina até 2025. As organizações de saúde podem padronizar em uma infraestrutura de assinatura mais robusta quando suportam múltiplos casos de uso regulamentados. Essa demanda pode se estender a setores adjacentes que requerem controles comparáveis de identidade e auditoria.
Análise Geográfica
A América do Norte representou 36,71% da participação do mercado de serviços de assinatura remota em 2025. Os Estados Unidos fornecem amplo reconhecimento legal para assinaturas eletrônicas por meio da Lei E-SIGN e da UETA. Essa base jurídica apoiou o uso em processos comerciais e do setor público. A saúde acrescenta um requisito específico de conformidade por meio da CMS-0053-F, que entrou em vigor em maio de 2026.[6] A regra concede às organizações abrangidas até maio de 2028 para cumprir. Os mais de 1,9 milhão de clientes empresariais da DocuSign também sustentaram o papel da região como uma importante base de receita. O Canadá contribuiu para a demanda por modernização de serviços digitais em serviços financeiros e governo.
O cronograma da Carteira EUDI e os diferentes caminhos de implementação nacional moldam a posição da Europa. O regulamento de Identidade Digital Europeia exigiu que os Estados-Membros fornecessem pelo menos 1 carteira até o final de 2026. Isso cria uma estrutura compartilhada para o futuro uso de assinatura qualificada e identidade digital. As organizações ainda precisam considerar as diferenças nacionais na prontidão das carteiras e nos arranjos de serviços de confiança. A Namirial alcançou conformidade com o eIDAS 2 na Itália, Espanha e França em junho de 2026. Seu fluxo de trabalho baseado na Carteira EUDI mostrou como os provedores estão se preparando para oferecer serviços conformes em vários mercados europeus. A Alemanha e o Reino Unido permanecem mercados importantes para o uso de serviços jurídicos, imobiliários e financeiros.
A Ásia-Pacífico está projetada para expandir a um CAGR de 21,83% de 2026 a 2031. O crescimento está ligado a programas de identidade digital na Índia, à evolução das regras de documentos eletrônicos na China e à digitalização contínua no Japão. A região contém diferentes estruturas nacionais, o que aumenta a importância do suporte local de conformidade. O Brasil, na América do Sul, também permanece significativo porque os certificados em nuvem ICP-Brasil geraram mais de 3,5 milhões de assinaturas eletrônicas qualificadas por dia até 2025. Os requisitos de residência de dados e a infraestrutura local de confiança também influenciam o tamanho do mercado de serviços de assinatura remota em regiões emergentes. O Oriente Médio e a África permanecem uma área emergente onde usuários governamentais e de BFSI requerem serviços de confiança digital no país.

Cenário Competitivo
O mercado de serviços de assinatura remota é moderadamente concentrado, com plataformas globais operando ao lado de provedores qualificados de serviços de confiança focados em jurisdições específicas. DocuSign, Adobe, DigiCert, OneSpan e Thales têm ampla visibilidade em requisitos empresariais de assinatura, certificado, identidade e confiança. Especialistas regionais como eMudhra, Namirial, Penneo e Dokobit podem competir aproveitando a expertise local em conformidade. Essa estrutura permite que grandes plataformas atendam clientes multinacionais enquanto os especialistas abordam regras locais e necessidades do setor público. Os fornecedores competem cada vez mais na combinação de funções de identidade, assinatura e integridade de documentos. O mercado de serviços de assinatura remota é menos favorável para provedores que oferecem apenas assinatura básica de documentos sem integração ou capacidades de garantia.
A DigiCert expandiu sua oferta de confiança em documentos em 2026 com o Gerenciador de Confiança de Conteúdo e o aprimorado Gerenciador de Confiança de Documentos. A empresa declarou que as ofertas suportavam gestão centralizada de chaves e suporte pré-integrado para DocuSign e Adobe Sign. Também declarou que o Gerenciador de Confiança de Conteúdo utilizava o padrão C2PA para ajudar as organizações a verificar a autenticidade do conteúdo digital. A DocuSign disponibilizou seu Servidor MCP em setembro de 2026 para fluxos de trabalho de contratos baseados em agentes governados. A OneSpan introduziu o DigipassONE em julho de 2026 para combinar autenticação, assinatura de transações, credenciais digitais, análises e proteção dentro do aplicativo. Essas ações mostram que os provedores estão expandindo seu papel além da conclusão de um único documento.
Oportunidades regionais permanecem onde a provisão de serviços de confiança qualificados é limitada ou onde assinatura, verificações de conhecimento do cliente e arquivamento não estão vinculados em 1 fluxo de trabalho. O Hub de eID e Carteira da Signicat de 2026 foi projetado para conectar eIDs nacionais legados e Carteiras EUDI por meio de uma interface unificada. A Namirial introduziu uma plataforma de integração digital com inteligência artificial em abril de 2026 que combinava verificação de identidade KYC, assinaturas eletrônicas e arquivamento seguro. Isso cria uma proposta mais completa para instituições financeiras regulamentadas e empresas. O mercado de serviços de assinatura remota pode continuar a recompensar provedores que atendam aos requisitos locais de dados, identidade e confiança. Nenhum valor combinado de participação de mercado para os principais provedores foi fornecido. As evidências disponíveis sustentam uma estrutura competitiva com um grupo de liderança concentrado e um grupo significativo de especialistas locais.
Líderes do Setor de Serviços de Assinatura Remota
-
DocuSign, Inc.
-
Adobe Inc.
-
OneSpan Inc.
-
Entrust Corporation
-
Namirial S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A DocuSign anunciou a disponibilidade geral de seu Servidor MCP, permitindo que agentes de inteligência artificial, incluindo Claude, ChatGPT, Gemini e Copilot, invoquem nativamente inteligência de contratos e fluxos de trabalho de assinatura eletrônica; a empresa simultaneamente acelerou para mais de 1,9 milhão de clientes empresariais globalmente.
- Julho de 2026: A OneSpan introduziu o DigipassONE, uma plataforma unificada que combina autenticação, assinatura de transações, credenciais digitais, análises e proteção dentro do aplicativo sob serviços de plataforma compartilhados; a OneSpan atende mais de 60% dos 100 maiores bancos do mundo.
- Junho de 2026: A Namirial alcançou conformidade total com o eIDAS 2 na Itália, Espanha e França, entre os primeiros QTSPs pan-europeus a fazê-lo, certificando seu fluxo de trabalho de assinatura baseado na Carteira EUDI sob a norma ETSI TS 119 461 v2.1.1.
- Maio de 2026: A CMS-0053-F, padrão de assinatura eletrônica HIPAA para solicitações de saúde, entrou em vigor em 26 de maio de 2026; o CMS projeta aproximadamente 781 milhões de USD em economias anuais para o setor com a eliminação de processos manuais de anexos de solicitações. A conformidade é exigida até 26 de maio de 2028.
- Abril de 2026: A DigiCert lançou o Gerenciador de Confiança de Conteúdo, aproveitando o padrão C2PA, e lançou o aprimorado Gerenciador de Confiança de Documentos com gestão centralizada de chaves e suporte pré-integrado para DocuSign e Adobe Sign, suportando eIDAS 2, ZertES e AATL.


Escopo do Relatório Global do Mercado de Serviços de Assinatura Remota
O mercado de serviços de assinatura remota consiste em plataformas baseadas em nuvem e serviços de confiança qualificados que permitem que indivíduos criem assinaturas eletrônicas juridicamente vinculantes sem tokens físicos ou hardware local. As chaves de assinatura privadas são armazenadas e protegidas em ambientes seguros e certificados (frequentemente HSMs operados por provedores qualificados), enquanto os signatários se autenticam remotamente por meio de canais web ou móveis; este mercado sustenta a integração digital, contratos eletrônicos e fluxos de trabalho sem papel em empresas, setor público e serviços ao consumidor.
O Relatório do Mercado de Serviços de Assinatura Remota é Segmentado por Nível de Garantia de Assinatura (Assinaturas Eletrônicas Básicas/Simples, Assinaturas Eletrônicas Avançadas ou Baseadas em Certificado, e Assinaturas Eletrônicas Qualificadas ou Equivalentes de Alta Garantia), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros, Governo e Administração Pública, Saúde e Ciências da Vida, Serviços Jurídicos, Tecnologia da Informação e Telecomunicações, e Outros Setores do Usuário Final), e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Assinaturas Eletrônicas Básicas/Simples |
| Assinaturas Eletrônicas Avançadas ou Baseadas em Certificado |
| Assinaturas Eletrônicas Qualificadas ou Equivalentes de Alta Garantia |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Serviços Jurídicos |
| Tecnologia da Informação e Telecomunicações |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| América do Sul | Brasil | |
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Nível de Garantia de Assinatura | Assinaturas Eletrônicas Básicas/Simples | ||
| Assinaturas Eletrônicas Avançadas ou Baseadas em Certificado | |||
| Assinaturas Eletrônicas Qualificadas ou Equivalentes de Alta Garantia | |||
| Por Tamanho da Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas | |||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | ||
| Governo e Administração Pública | |||
| Saúde e Ciências da Vida | |||
| Serviços Jurídicos | |||
| Tecnologia da Informação e Telecomunicações | |||
| Outros Setores do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| América do Sul | Brasil | ||
| México | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de assinatura remota?
O tamanho do mercado de serviços de assinatura remota está projetado para expandir de 1,82 bilhões de USD em 2025 para 2,09 bilhões de USD em 2026, e para 4,62 bilhões de USD até 2031, registrando um CAGR de 17,19% entre 2026 e 2031.
Qual nível de garantia de assinatura liderou a receita?
As Assinaturas Eletrônicas Avançadas ou Baseadas em Certificado lideraram com 48,91% de participação de receita em 2025.
Qual tamanho de organização deve crescer mais rapidamente?
As PMEs estão projetadas para registrar o maior crescimento, com um CAGR de 22,17% de 2026 a 2031.
Por que as organizações de saúde estão adotando assinaturas eletrônicas?
A regra CMS-0053-F criou requisitos para assinaturas eletrônicas autenticadas em anexos de solicitações de saúde, com conformidade exigida até maio de 2028.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 21,83% de 2026 a 2031.
O que torna as assinaturas eletrônicas qualificadas importantes?
Elas suportam assinatura de alta garantia onde a verificação de identidade, a integridade do documento e a conformidade regulatória são importantes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
