
Taille et parts du marché des dispositifs d'ablation par radiofréquence
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
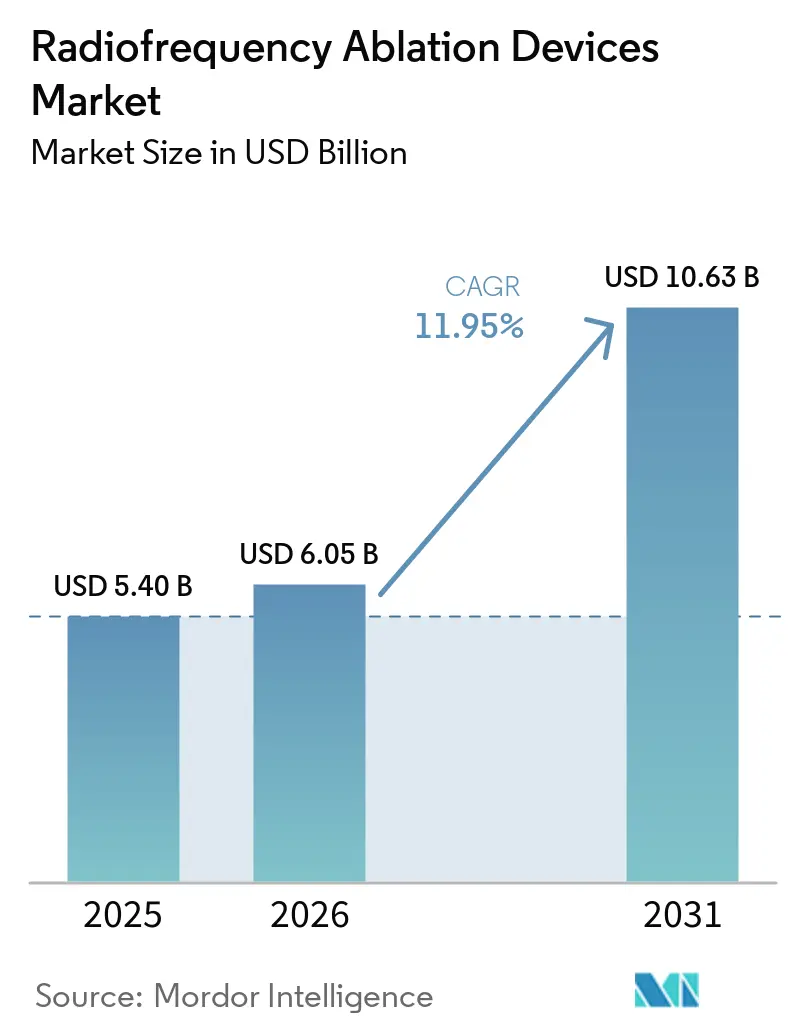
| Taille du Marché (2026) | 6.05 Milliards de dollars |
| Taille du Marché (2031) | 10.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
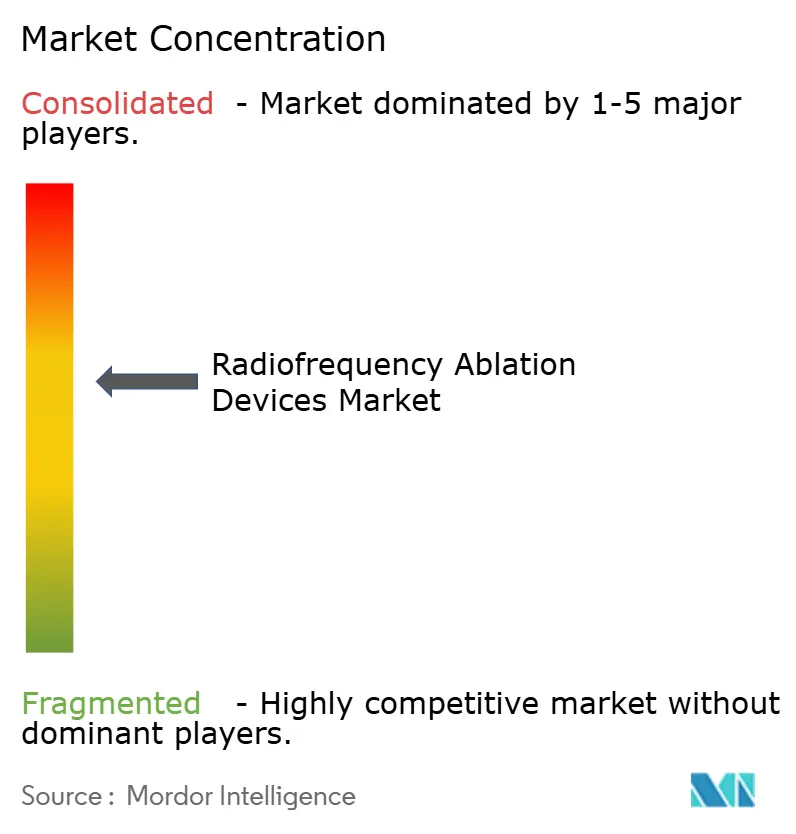
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs d'ablation par radiofréquence par Mordor Intelligence
La taille du marché des dispositifs d'ablation par radiofréquence en 2026 est estimée à 6,05 milliards USD, en hausse par rapport à la valeur de 2025 de 5,40 milliards USD, avec des projections pour 2031 atteignant 10,63 milliards USD, croissant à un TCAC de 11,95 % sur la période 2026-2031. L'allongement de l'espérance de vie accroît le nombre de patients atteints d'arythmies cardiaques et de tumeurs solides, les directives cliniques actualisées consacrent désormais l'ablation comme traitement de première intention en électrophysiologie et en oncologie, et les fabricants lancent des systèmes de nouvelle génération combinant imagerie en temps réel et contrôle de la température piloté par l'IA. En parallèle, de nouveaux codes CPT améliorent le remboursement aux États-Unis, les cathéters jetables génèrent des revenus récurrents prévisibles, et les centres chirurgicaux ambulatoires (ASC) absorbent des cas qui étaient auparavant traités en hospitalisation complète, améliorant ainsi l'accessibilité aux procédures. L'intensité concurrentielle s'accroît à mesure que l'ablation par champ pulsé gagne du terrain, mais les systèmes thermiques conventionnels dominent encore les parcs installés, soutenant un marché de remplacement conséquent.
Principales conclusions du rapport
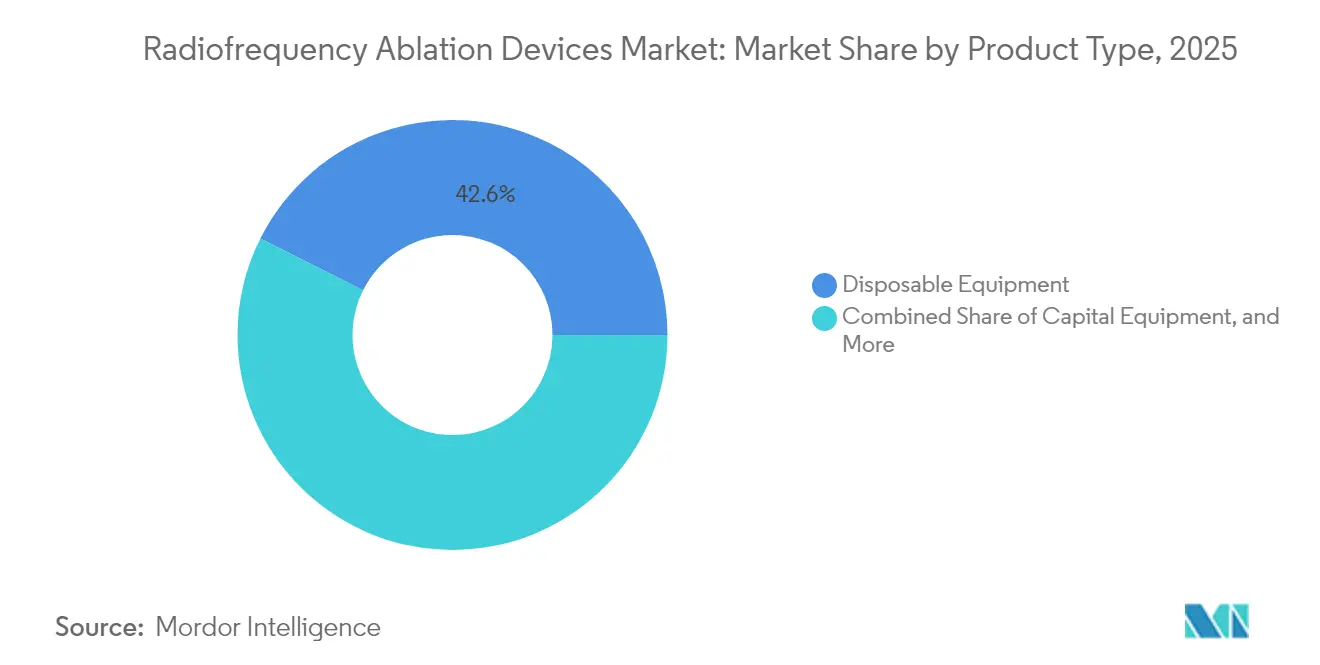
- Par type de produit, l'équipement jetable a représenté 42,60 % de la part de marché des dispositifs d'ablation par radiofréquence en 2025, tandis que les centres ambulatoires, moins gourmands en capital, propulsent les cathéters jetables à un TCAC de 14,52 % jusqu'en 2031.
- Par application, la cardiologie a représenté 37,60 % des revenus en 2025 ; l'oncologie devrait se développer à un TCAC de 13,95 %, le plus rapide parmi tous les domaines cliniques.
- Par utilisateur final, les hôpitaux contrôlaient 59,30 % de la taille du marché des dispositifs d'ablation par radiofréquence en 2025, tandis que les ASC devraient croître à un TCAC de 12,88 % à mesure que les protocoles de sortie le jour même arrivent à maturité.
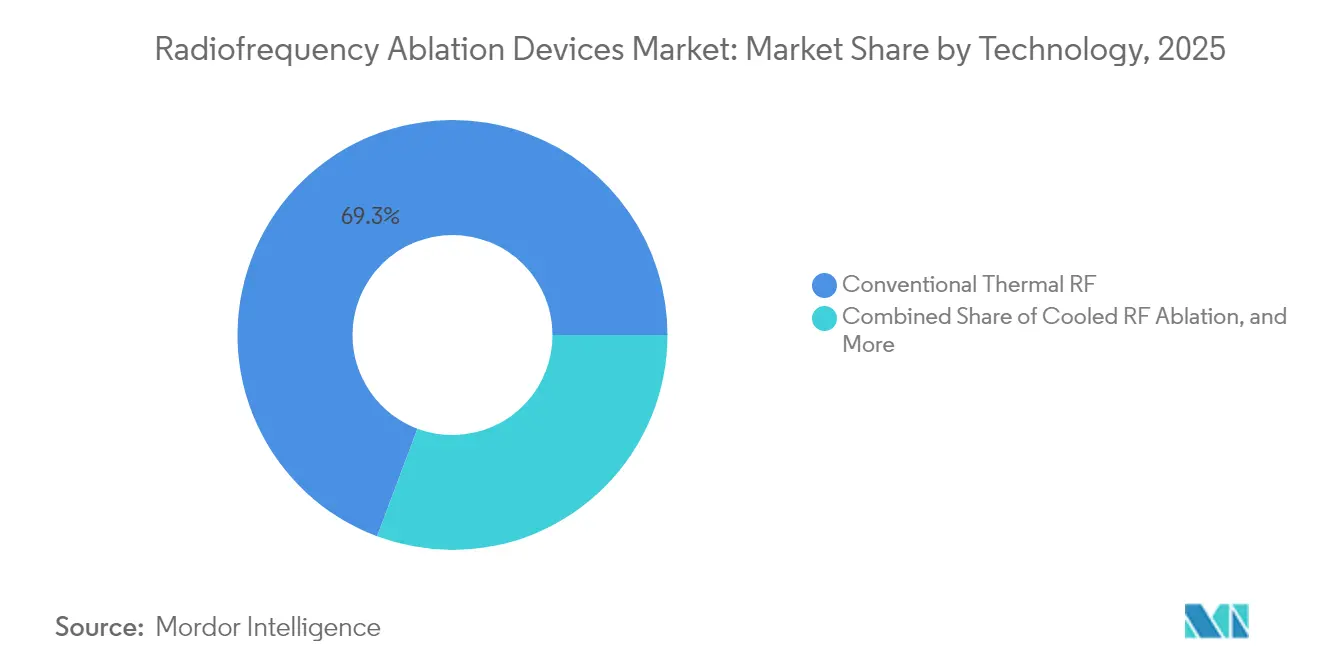
- Par technologie, les plateformes thermiques conventionnelles ont conservé 69,30 % de part en 2025, mais les systèmes RF pulsés devraient progresser de 15,05 % par an jusqu'en 2031.
- Par approche, les procédures par cathéter ont représenté 59,40 % de la part du marché des dispositifs d'ablation par radiofréquence en 2025, tandis que l'ablation percutanée guidée par imagerie devrait se développer à un TCAC de 13,55 % jusqu'en 2031.
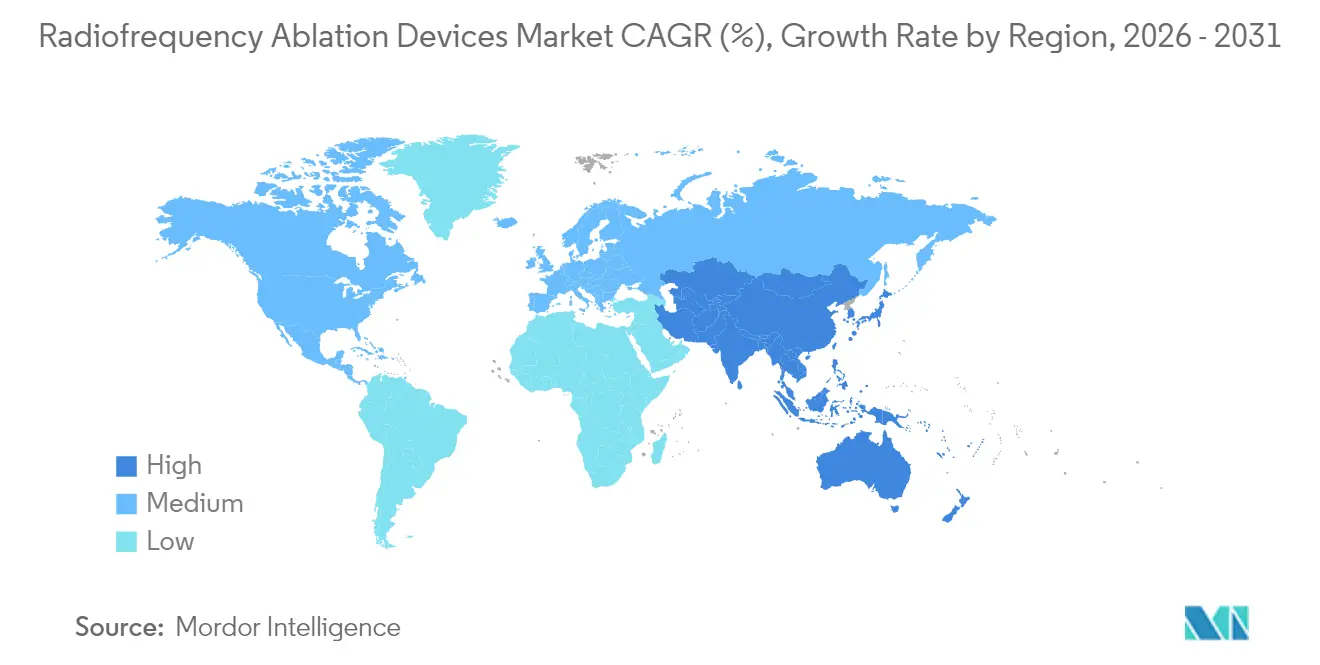
- Par géographie, l'Amérique du Nord a dominé avec 47,50 % des revenus en 2025, tandis que l'Asie-Pacifique se prépare à la croissance la plus rapide avec un TCAC de 14,52 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des dispositifs d'ablation par radiofréquence
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge mondiale croissante des arythmies cardiaques et des tumeurs solides stimulant l'utilisation de l'ablation par RF | +2.8% | Mondial, avec impact le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Directives cliniques mises à jour positionnant l'ablation par RF comme traitement de première intention en électrophysiologie et en oncologie | +2.1% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des centres chirurgicaux ambulatoires entraînant le passage vers des procédures mini-invasives en ambulatoire | +1.7% | Amérique du Nord en cœur, débordement vers l'Europe | Moyen terme (2-4 ans) |
| Élargissement du remboursement et des modèles de soins fondés sur la valeur améliorant l'économie des procédures | +1.5% | Amérique du Nord et UE principalement | Moyen terme (2-4 ans) |
| Intégration de l'imagerie en temps réel et de la navigation avec les systèmes RF améliorant les taux de succès | +1.3% | Mondial, porté par les marchés développés | Court terme (≤ 2 ans) |
| Avancées technologiques (force de contact, RF refroidie, contrôle de la température par IA) améliorant la sécurité et la précision | +1.9% | Mondial, porté par les marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge mondiale croissante des arythmies cardiaques et des tumeurs solides
Le vieillissement de la population augmente la prévalence de la fibrillation auriculaire, qui affecte désormais plus de 60 millions de personnes dans le monde[1]. L'ablation par RF est également solidement établie pour les lésions de carcinome hépatocellulaire de moins de 3 cm, offrant des résultats de survie comparables à la chirurgie tout en épargnant aux patients une résection ouverte. L'adoption s'élargit dans les économies émergentes où les capacités diagnostiques se sont améliorées et où la capacité chirurgicale reste limitée. Parce que la technique est mini-invasive, elle convient aux patients âgés présentant de multiples comorbidités. Les données cliniques soutenant l'ablation par RF pour la maladie oligométastatique élargissent sa fenêtre thérapeutique et alimentent la croissance des procédures multidisciplinaires.
Directives cliniques mises à jour positionnant l'ablation par RF comme traitement de première intention
La recommandation ACC/AHA 2023 a élevé l'ablation par cathéter au rang de thérapie de première intention pour la fibrillation auriculaire paroxystique symptomatique, mettant fin au paradigme de longue date «médicaments d'abord». La déclaration ESC 2024 a harmonisé la pratique européenne, créant un consensus transatlantique qui accélère l'adoption. En oncologie hépatique, les recommandations du Réseau national complet contre le cancer (National Comprehensive Cancer Network) approuvent l'ablation par RF pour les candidats non résécables, élargissant l'éligibilité aux procédures. Une intervention plus précoce élargit la population adressable et augmente les procédures répétées, stimulant directement le marché des dispositifs d'ablation par radiofréquence.
Expansion des centres chirurgicaux ambulatoires entraînant le passage vers l'ambulatoire
Les ASC ont réalisé 26,7 millions de procédures en 2023, et les associations professionnelles identifient l'ablation par RF comme un candidat prioritaire à la migration des hôpitaux vers les structures ambulatoires. La déclaration scientifique de la Société du rythme cardiaque (Heart Rhythm Society - HRS)/ACC confirme de faibles taux de complications pour la sortie le jour même après une ablation intracardiaque, soutenant un recours plus large à l'ambulatoire. La suppression par Medicare de nombreux codes de la liste des actes exclusivement réalisés en hospitalisation ouvre la voie à une hausse de 18 % des volumes chirurgicaux ambulatoires d'ici 2033, alignant les incitations des payeurs, des prestataires et des patients.
Élargissement du remboursement et des modèles de soins fondés sur la valeur
Les nouveaux codes CPT 60660 et 60661 pour l'ablation percutanée des nodules thyroïdiens, en vigueur depuis janvier 2025, comportent des unités de valeur relative (RVU) de travail de 5,75 et 4,25 respectivement, renforçant la visibilité des revenus pour les prestataires. Plusieurs payeurs européens remboursent désormais l'ablation par RF dans le cadre de protocoles DRG groupés visant à réduire les coûts totaux des épisodes de soins, tandis que les dispositifs américains fondés sur la valeur récompensent l'évitement de la toxicité des médicaments antiarythmiques. L'amélioration de l'économie renforce l'intention d'achat des hôpitaux et favorise l'expansion des ASC.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Cannibalisation concurrentielle par les modalités non thermiques émergentes (champ pulsé, cryothérapie, micro-ondes) | -1.8% | Mondial, plus prononcé sur les marchés développés | Court terme (≤ 2 ans) |
| Surveillance réglementaire stricte et rappels liés aux lésions thermiques allongeant le délai de mise sur le marché | -1.2% | Amérique du Nord et UE principalement | Moyen terme (2-4 ans) |
| Offre limitée d'électrophysiologistes qualifiés et de radiologues interventionnels dans les régions en développement | -0.9% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Coûts d'investissement et coûts par procédure élevés limitant l'adoption dans les environnements sensibles aux coûts | -1.1% | Mondial, impact le plus fort sur les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cannibalisation concurrentielle par les modalités non thermiques émergentes
L'ablation par champ pulsé (PFA) a rapidement capturé des volumes cardiaques car elle cible sélectivement les cellules myocardiques et minimise les lésions œsophagiennes ou du nerf phrénique. Le système Farapulse de Boston Scientific a traité plus de 125 000 patients au cours de la première année suivant la mise sur le marché aux États-Unis, se traduisant par une croissance à trois chiffres de sa franchise en électrophysiologie. Les systèmes cryogéniques et à micro-ondes progressent également, offrant des profils énergétiques alternatifs qui remettent en question le leadership traditionnel de la RF. À mesure que les médecins gagnent en confiance avec les options non thermiques, les budgets d'équipement et les allocations de capital pourraient s'éloigner des plateformes RF conventionnelles.
Surveillance réglementaire stricte et rappels liés aux lésions thermiques
Les préoccupations relatives aux lésions thermiques maintiennent les régulateurs en alerte. L'examen par la FDA du cathéter Sphere-9 de Medtronic a nécessité une modélisation étendue des lésions thermiques et des données sur la durabilité des lésions, allongeant le délai de mise sur le marché[2]. Un examen similaire dans l'UE allonge les audits des organismes notifiés. Les petites entreprises peinent souvent à financer les essais pivots exigés, ce qui réduit la diversité du pipeline et peut ralentir les cycles d'innovation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de produit : les consommables soutiennent une croissance prévisible
Les sondes et cathéters jetables ont représenté 42,60 % du marché des dispositifs d'ablation par radiofréquence en 2025, une avance renforcée par les protocoles de contrôle des infections qui favorisent les dispositifs à usage unique. Les fabricants bénéficient de revenus de type annuitaire car chaque procédure nécessite de nouveaux consommables. Les hôpitaux réduisent simultanément les frais généraux de stérilisation, et les ASC évitent les dépenses d'investissement associées aux stocks retraitables. Le développement de produits se concentre sur l'intégration de capteurs et de micro-électronique directement dans les embouts jetables, ce qui fait monter les prix de vente moyens. Les consoles de capital représentent toujours des points d'ancrage stratégiques, mais les cycles de remplacement s'allongent à mesure que les mises à jour logicielles prolongent la durée de vie des systèmes. La plateforme STAR de Merit Medical illustre comment des consommables spécialisés destinés aux métastases vertébrales peuvent capturer des marges premium.
Les cathéters à usage unique de deuxième génération offrent désormais un retour de force de contact, des marqueurs d'orientation rotationnelle et des thermocouples intégrés, des caractéristiques qui étaient autrefois réservées aux dispositifs réutilisables. L'effet cumulatif est un flux récurrent de consommables qui protège les fournisseurs des budgets d'investissement cycliques. La décision d'AngioDynamics en 2024 de céder ses lignes RF héritées et de redoubler d'efforts sur les systèmes à énergie alternative montre comment les petites entreprises rationalisent leurs portefeuilles face à la pression concurrentielle. Le TCAC prévu de 14,52 % pour le segment des équipements de capital souligne son rôle central dans le maintien du marché des dispositifs d'ablation par radiofréquence.


Par application : la cardiologie reste dominante tandis que l'oncologie accélère
La gestion du rythme cardiaque a conservé une part de revenus de 37,60 % en 2025 et demeure fondamentale, car les comités de recommandations cliniques positionnent désormais l'ablation plus tôt dans le parcours thérapeutique. Les systèmes à radiofréquence ont conservé une part de marché de 33,1 % dans le domaine de l'ablation tumorale en 2025, soutenus par des décennies de données probantes et des codes CPT établis. Les hôpitaux disposant de laboratoires d'électrophysiologie bien établis privilégient la radiofréquence, car le personnel est formé et l'infrastructure en capital existe. L'oncologie est toutefois le secteur à la croissance la plus rapide, soutenu par des données démontrant des résultats curatifs pour les tumeurs hépatiques, rénales et pulmonaires à un stade précoce. L'ablation par radiofréquence des lésions hépatocellulaires de moins de 3 cm permet régulièrement d'atteindre une survie globale à 5 ans supérieure à 70 % chez les patients en bonne condition générale. Les payeurs nationaux remboursent désormais la radiofréquence pour la douleur liée aux métastases osseuses, élargissant l'utilisation au-delà de la cytoréduction vers les soins palliatifs.
Les volumes en gestion de la douleur sont également en hausse, portés par l'impératif d'épargne des opioïdes. Medicare autorise quatre séances par région spinale dans une fenêtre glissante de 12 mois, ce qui soutient la demande procédurale. La gynécologie représente un créneau à forte croissance, les systèmes d'ablation mini-invasive des fibromes gagnant du terrain à la suite de l'acquisition de Gynesonics par Hologic. Collectivement, ces dynamiques soutiennent une base de demande diversifiée qui protège le marché des dispositifs d'ablation par radiofréquence de la volatilité dans tout domaine clinique particulier.
Par utilisateur final : les hôpitaux détiennent le volume, les ASC captent l'élan
Les hôpitaux ont réalisé 59,30 % des cas d'ablation mondiaux en 2025, tirant parti des laboratoires d'électrophysiologie installés, des équipes d'anesthésie et de la couverture de soins intensifs 24h/24 et 7j/7. Pourtant, les ASC devraient afficher un TCAC de 12,88 % jusqu'en 2031, les payeurs orientant les procédures vers des sites moins coûteux. La sortie le jour même pour l'ablation intracardiaque a été validée dans une étude multicentrique du JACC, rapportant 0,8 % de réadmissions non planifiées à 30 jours. Les ASC séduisent également les médecins grâce à des modèles de propriété permettant une participation directe aux revenus des établissements.
Les cliniques spécialisées en douleur et en électrophysiologie se multiplient dans les États du Sun Belt aux États-Unis, où les réglementations relatives aux certificats de nécessité sont moins restrictives. Les centres universitaires continuent de servir d'adopteurs précoces pour les nouvelles technologies, fournissant des données probantes essentielles qui accélèrent la diffusion dans la pratique communautaire. L'interaction de ces contextes crée une structure de canal équilibrée qui stabilise la taille du marché des dispositifs d'ablation par radiofréquence pour les hôpitaux à 3,20 milliards USD en 2025, tout en permettant une croissance incrémentale dans les établissements ambulatoires.
Par technologie : les plateformes thermiques font face à la disruption non thermique
Les systèmes thermiques conventionnels représentent encore 69,30 % du parc installé en raison de décennies de familiarité des médecins et de vastes corpus de données sur les résultats. Les plateformes RF refroidies améliorent la prévisibilité de la taille des lésions en faisant circuler une solution saline dans la sonde, atténuant ainsi la carbonisation et l'augmentation de l'impédance. Les configurations bipolaires offrent un confinement énergétique plus étroit dans des zones anatomiquement délicates comme le canal rachidien. Néanmoins, la RF pulsée croît de 15,05 % par an et représente déjà une tranche de 1,01 milliard USD de la taille du marché des dispositifs d'ablation par radiofréquence en 2025. La plateforme Affera de Medtronic intègre les modes champ pulsé et RF, offrant aux opérateurs la flexibilité d'adapter l'administration d'énergie.
Les algorithmes de contrôle de la température pilotés par l'intelligence artificielle, tels que le logiciel VX1 de Volta Medical, raccourcissent les courbes d'apprentissage et peuvent réduire les ablations répétées en identifiant en temps réel les lacunes de conduction latentes. La convergence des plateformes énergétiques hybrides avec le guidage par IA suggère que les frontières entre modalités vont s'estomper, obligeant les fournisseurs à proposer des consoles multi-énergie pour préserver leurs parts.
Par approche : domination par cathéter avec montée en puissance de la voie percutanée guidée par imagerie
Les procédures par cathéter ont représenté 59,40 % des volumes de 2025, reflétant des flux de travail bien établis en arythmologie et en thérapie de la douleur. L'ablation percutanée guidée par imagerie devrait cependant croître de 13,55 % par an, portée par des systèmes de navigation avancés comme LumiGuide de Philips, qui réduit le temps de fluoroscopie de 56 % et élimine l'exposition aux rayonnements ionisants. Les voies endoscopiques et laparoscopiques restent des niches mais sont essentielles pour les tumeurs adjacentes à des structures sensibles, permettant une visualisation directe.
Les opérateurs d'ASC privilégient les approches percutanées car elles accélèrent la rotation des salles et nécessitent une anesthésie plus légère. Le mix d'approches penche donc vers les systèmes percutanés guidés par imagerie, revitalisant davantage le marché des dispositifs d'ablation par radiofréquence. L'acquisition de Taewoong Medical par Olympus renforce son portefeuille d'ablation endoscopique des tissus mous, signalant un intérêt croissant pour les plateformes hybrides optique-RF.
Analyse géographique
L'Amérique du Nord a généré 47,50 % des revenus de 2025, la couverture d'assurance généralisée, la vaste capacité des laboratoires d'électrophysiologie et l'adoption précoce de la technologie par champ pulsé s'alignant pour maintenir le leadership. Les nouveaux codes CPT pour la thyroïde avec des RVU favorables élargissent le remboursement vers la chirurgie endocrinienne, suggérant un potentiel de croissance pour les prestataires ORL ambulatoires. Boston Scientific a enregistré une croissance de 177 % en glissement annuel en électrophysiologie après l'approbation du Farapulse, illustrant l'appétit de la région pour l'innovation.
L'Europe suit avec un écosystème axé sur la science, ancré dans la collaboration académique. La prolifique production de publications de l'Allemagne et son groupe d'hôpitaux universitaires à haut volume alimentent les mises à jour des recommandations fondées sur des données probantes. Les recommandations ESC 2024 se synchronisent avec les normes américaines, assurant une uniformité procédurale à travers l'Atlantique. Les mécanismes de financement diffèrent — les assureurs-maladie statutaires en Allemagne paient selon les GHM, tandis que le Royaume-Uni s'appuie sur des forfaits tarifaires du Service national de santé (National Health Service - NHS) — mais tous deux encouragent la prise en charge en ambulatoire, soutenant l'adoption de la RF. Les outils de cartographie pilotés par IA développés par la société française Volta Medical ont trouvé de premiers adopteurs en Belgique et en Italie, renforçant la réputation de l'Europe en matière d'innovation numérique.
L'Asie-Pacifique est la géographie à la croissance la plus rapide avec un TCAC projeté de 14,52 % jusqu'en 2031, soutenu par le vieillissement démographique et l'accélération des approbations de dispositifs. La Chine égale désormais les États-Unis en termes de production académique annuelle sur l'ablation par RF. L'acquisition d'APT Medical par Mindray fournit une alternative nationale aux cathéters et consoles importés, renforçant les chaînes d'approvisionnement locales. L'Agence pharmaceutique et médicale du Japon (Pharmaceuticals and Medical Devices Agency - PMDA) impose des exigences strictes en matière de dossiers, mais une fois l'approbation obtenue, le remboursement tend à être rapide, soutenant des trajectoires d'adoption prévisibles. Les réseaux d'hôpitaux privés en Inde pilotent l'ablation par RF pour les métastases hépatiques ; cependant, la dynamique du paiement direct peut limiter les volumes en dehors des centres métropolitains.

Paysage réglementaire
Aux États-Unis, les dispositifs d'ablation par radiofréquence sont réglementés par la FDA en tant que dispositifs de classe II et entrent généralement sur le marché via la voie 510(k) (souvent au titre du 21 CFR 876.4300 ou du 21 CFR 878.4400). Les fabricants sont tenus de se conformer à la réglementation sur les systèmes qualité (21 CFR Part 820), y compris les contrôles de conception et la qualité de production. Le contrôle réglementaire reste renforcé pour la sécurité liée à la chaleur, et les générateurs RF de complexité plus élevée peuvent faire l'objet d'un examen prolongé pour les preuves de durabilité des lésions et la modélisation de sécurité.
Dans l'Union européenne, les dispositifs d'ablation RF doivent répondre aux exigences du règlement (UE) 2017/745 (MDR), y compris une évaluation clinique renforcée et une surveillance post-commercialisation. Le MDCG 2024-1 fournit un cadre harmonisé pour la déclaration des incidents au titre du MDR. La norme EN IEC 60601-2-2:2018/A1:2024 met à jour les exigences de sécurité et de performance pour les équipements chirurgicaux à haute fréquence pertinents pour les générateurs RF et leurs accessoires. En Chine, la norme YY/T 0860-2024 pour les instruments d'ablation cardiaque par radiofréquence a été mise en œuvre le 15 octobre 2025, renforçant l'alignement en matière de documentation et de tests pour les fabricants actifs sur ce marché.
Paysage concurrentiel
Le secteur des dispositifs d'ablation par radiofréquence présente une concentration modérée ancrée par Boston Scientific, Medtronic et Abbott, chacun offrant de larges portefeuilles couvrant plusieurs modalités énergétiques. L'acquisition de Relievant par Boston Scientific pour 850 millions USD sécurise une position dans l'ablation du nerf basivertébral et complète sa plateforme Farapulse. La console bi-énergie Affera de Medtronic offre aux médecins un poste de travail unique basculant entre champ pulsé et RF thermique, créant des coûts de transition pour les concurrents. Abbott s'appuie sur son système de cartographie EnSite X pour le coupler avec son cathéter à force de contact TactiFlex, misssant sur l'efficacité procédurale pour préserver ses parts.
Les acteurs de second rang se concentrent sur des indications de niche. Le système OptaBlate de Stryker s'adresse à la douleur vertébrogène, tandis qu'Olympus se concentre sur les applications endoscopiques des tissus mous. Autonomix développe une ablation transvasculaire pour la douleur liée au cancer du pancréas, un domaine où l'évitement des lésions thermiques est primordial. Ces positionnements spécialisés se différencient par des données cliniques ciblées plutôt que par l'échelle.
Le comportement concurrentiel tourne de plus en plus autour du contrôle de l'écosystème. Les fournisseurs intègrent la cartographie, la navigation, le générateur et l'aide à la décision par IA dans des suites unifiées qui fidélisent les consommables. La pression sur les prix s'intensifie à mesure que les nouveaux entrants en PFA sous-cotent les consommables RF hérités. Néanmoins, les coûts de transition élevés, la familiarité des médecins et les vastes réseaux de services protègent les acteurs établis, maintenant une concentration moyenne sur le marché des dispositifs d'ablation par radiofréquence.
Leaders du secteur des dispositifs d'ablation par radiofréquence
-
Avanos Medical, Inc.
-
Medtronic
-
Boston Scientific Corporation
-
Stryker Corporation
-
Abbott Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les mises à jour des remboursements et les autorisations spécifiques à certaines indications continuent d'élargir les bassins de procédures au-delà de l'électrophysiologie traditionnelle et de l'oncologie interventionnelle. Aux États-Unis, les codes CPT 60660 et 60661 pour l'ablation percutanée des nodules thyroïdiens sont entrés en vigueur en janvier 2025. STARMED America a également obtenu l'autorisation FDA 510(k) (K252833) pour son générateur RF combiné VIVA et ses électrodes indiqués pour l'ablation percutanée guidée par échographie des nodules thyroïdiens bénins.
Le développement clinique et des plateformes oriente les achats vers des écosystèmes d'ablation intégrés et des flux de travail multimodaux incluant la RF le cas échéant. En 2026, la plateforme Dual Energy THERMOCOOL SMARTTOUCH SF de Johnson & Johnson a reçu l'approbation de la FDA. Abbott a également divulgué des données IDE à six mois sur le cathéter d'ablation TactiFlex Duo lors de la Heart Rhythm Society 2026, renforçant la dynamique autour des plateformes multi-énergies et de cartographie-ablation intégrées.
Développements récents du secteur
- Juillet 2026 : la plateforme Dual Energy THERMOCOOL SMARTTOUCH SF de Johnson & Johnson a reçu l'approbation de la FDA. Cette approbation élargit les capacités d'ablation à double énergie dans les laboratoires d'électrophysiologie et soutient les écosystèmes groupés de cartographie et d'ablation.
- Juin 2026 : Medtronic a lancé son système d'ablation par champ pulsé PulseSelect en Inde. Ce déploiement signale un investissement accéléré dans les infrastructures d'ablation en Asie-Pacifique et accroît la pression concurrentielle sur les fournisseurs de RF conventionnelle, alors que les hôpitaux comparent les modalités énergétiques et l'économie des flux de travail.
- Mai 2026 : Abbott a divulgué des données IDE à six mois sur le cathéter d'ablation TactiFlex Duo lors de la Heart Rhythm Society 2026. Ces données mettent en évidence les progrès des flux de travail d'ablation intégrés et des capacités multimodales au sein du portefeuille d'Abbott, influençant les décisions d'achat des hôpitaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les dispositifs d'ablation par radiofréquence (ARF) utilisés pour ablater des tissus au moyen d'une énergie thermique contrôlée lors de procédures cliniques, dans des établissements hospitaliers et de soins ambulatoires, et dans les principales régions.
Exclusions du périmètre : les technologies d'ablation non-ARF (telles que les systèmes à micro-ondes, la cryoablation, le laser, les ultrasons et les systèmes à champ pulsé) ne sont pas comptabilisées dans ce marché.
Aperçu de la segmentation
- Par type de produit
- Équipement de capital
- Équipement jetable
- Accessoires réutilisables
- Par application
- Cardiologie et gestion du rythme cardiaque
- Oncologie
- Gestion de la douleur
- Gynécologie
- Autres applications (dermatologie, ORL, etc.)
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées en douleur et en électrophysiologie
- Instituts académiques et de recherche
- Par technologie
- Ablation par RF thermique conventionnelle
- Ablation par RF refroidie
- Ablation par RF pulsée
- Systèmes RF bipolaires vs monopolaires
- Par approche
- Ablation par cathéter
- Ablation percutanée guidée par imagerie
- Ablation par RF endoscopique / laparoscopique
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par le contexte de santé publique et des procédures, car la demande en ARF est généralement liée aux bassins de diagnostics et à la fréquence à laquelle les procédures sont réalisées dans la pratique réelle. Nous avons utilisé des sources telles que les Centres américains pour le contrôle et la prévention des maladies, l'Organisation mondiale de la santé, le Centre national américain d'information sur la biotechnologie (pour la littérature clinique évaluée par les pairs) et les pages publiques des autorités réglementaires telles que la FDA américaine pour les autorisations de dispositifs et les notes de sécurité. Pour la structure du marché, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et les notes de conférences téléphoniques sur les résultats afin de comprendre la composition des produits, l'exposition géographique et les commentaires sur les prix partagés par la direction.
Pour recouper les signaux de volume, nous avons également utilisé des sources complémentaires telles que les publications de statistiques hospitalières, les publications des services de santé nationaux lorsqu'elles étaient disponibles, ainsi que des documents d'associations et de conférences réputés décrivant l'évolution de l'adoption des procédures. En parallèle, des abonnements sélectifs à des bases de données payantes ont été utilisés pour les données financières et le renseignement sur les entreprises, les brevets, ainsi que les actualités et données financières afin de suivre les lancements de produits et les événements de demande susceptibles d'influencer les prévisions. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour mettre à l'épreuve le modèle documentaire et combler les lacunes concernant l'évolution du prix de vente moyen, les cycles de remplacement des générateurs et la part des composants à usage unique utilisés par procédure. Les discussions ont inclus des utilisateurs cliniques, des contacts en approvisionnement et chaîne logistique, ainsi que des dirigeants et des chefs de produit de sociétés de dispositifs médicaux et de distributeurs dans les principales régions mondiales. Les hypothèses finales reflètent donc le comportement d'achat pratique et la manière dont la composition des procédures varie selon les contextes et les pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 14 % | APAC : 44 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs de plus petite taille : 19 % | Managers : 46 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Notre modèle de dimensionnement utilise une approche descendante qui reconstruit la demande à partir des volumes de procédures et des bassins de patients traités pour les principales indications, qui sont ensuite convertis en revenus de dispositifs et d'accessoires en utilisant l'utilisation typique par procédure et les prix de vente moyens. Une fois la première estimation réalisée, nous la corroborons avec des approximations ascendantes sélectives, telles que les répartitions des revenus des fournisseurs par zone géographique et ligne de produits, des points de prix échantillonnés pour les générateurs et les composants à usage unique, ainsi que les retours des canaux de distribution sur les appels d'offres remportés. Lorsque les vérifications ne concordent pas, les totaux sont ajustés après examen des hypothèses sous-jacentes.
Les principaux intrants utilisés comme empreintes pratiques du marché comprennent les volumes de procédures par cathéter et percutanées, la base installée et le calendrier de remplacement des générateurs, les taux d'utilisation des consommables par procédure, les signaux de remboursement ou de couverture régionaux qui influencent l'adoption, et l'évolution observée des prix pour les accessoires à usage unique. Lorsque des données de volume directes sont manquantes pour un pays, nous comblons les lacunes à l'aide d'indicateurs de substitution (par exemple, la prévalence comparable et la capacité hospitalière), puis nous validons ces indicateurs par des retours d'experts.
Pour les prévisions, une analyse de scénarios est utilisée afin que les trajectoires de croissance puissent refléter les évolutions probables de l'adoption des procédures, du soutien des recommandations cliniques et de la pression sur les prix, avant qu'un scénario de base final ne soit sélectionné. Les hypothèses de scénario sont maintenues simples et alignées sur ce que les personnes interrogées anticipent en matière de croissance de l'utilisation et d'évolution de la composition des produits au cours des prochaines années.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de vérifications multiples afin qu'une seule source de données ne détermine pas de manière excessive le chiffre final. Nous comparons les résultats du modèle avec des signaux indépendants tels que les récits de croissance des procédures, les communications financières publiques et la dépense implicite par procédure, puis les sauts inhabituels sont examinés ligne par ligne avant validation.
Si un écart est significatif, les analystes vérifient à nouveau la limite du périmètre, réexaminent les principales hypothèses de prix et d'utilisation, et reprennent contact avec les experts concernés pour confirmer ce qui a changé. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent (tels que des actions réglementaires, des lancements importants de produits ou des variations soudaines de la demande). Avant la livraison, une dernière mise à jour est effectuée afin que les clients reçoivent la vue la plus actuelle basée sur les données les plus récentes disponibles.
Taille du marché des dispositifs d'ablation par radiofréquence selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les dispositifs d'ablation par radiofréquence peuvent varier considérablement, principalement parce que la frontière entre l'ARF et les modalités d'ablation adjacentes est traitée différemment par chaque éditeur. Des différences apparaissent également lorsqu'une estimation est plus proche de la consommation liée aux procédures, tandis qu'une autre s'appuie davantage sur de larges bassins de revenus de dispositifs qui ne sont pas strictement de l'ARF.
Les tendances des volumes de procédures, le suivi des autorisations réglementaires et les vérifications de la composition des lignes de produits divulguées sont les éléments de preuve utilisés pour maintenir l'estimation de Mordor Intelligence ancrée aux générateurs d'ARF thermique ainsi qu'aux cathéters, sondes, électrodes, câbles et accessoires à usage unique associés, et pour éviter de comptabiliser les systèmes à micro-ondes, cryogéniques, laser, ultrasons ou à champ pulsé. De plus, certains chiffres publiés appliquent une croissance agressive du prix de vente moyen ou utilisent un calendrier de conversion monétaire différent pour la conversion mondiale, ce qui peut éloigner les totaux de ce que les équipes d'achat et les cliniciens décrivent lors des entretiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,05 milliards USD (2026) | |
| Cabinet de conseil mondial A | 6,70 milliards USD (2026) | Cette estimation semble utiliser un bassin de revenus d'ablation plus large et peut sur-inclure des modalités adjacentes ou des revenus de services qui se situent en dehors des ventes de dispositifs d'ARF thermique, ce qui gonfle le total. |
| Association sectorielle B | 5,50 milliards USD (2026) | Ce chiffre semble plus proche d'une vision conservatrice axée uniquement sur les dispositifs, qui sous-estime les ventes complémentaires d'accessoires consommables et peut appliquer des hypothèses de prix de vente moyen plus plates selon les régions, ce qui réduit la dépense implicite par procédure. |
Dans l'ensemble, l'écart entre les valeurs publiées s'explique moins par les calculs que par ce qui est comptabilisé et par la rapidité supposée d'évolution des prix et de l'utilisation. En ancrant le modèle aux signaux de demande liés aux procédures, puis en vérifiant la dépense implicite par rapport aux données des fournisseurs et des acheteurs, nous maintenons la valeur finale du marché traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des dispositifs d'ablation par radiofréquence et à quelle vitesse croît-il ?
Le marché s'établit à 6,05 milliards USD en 2026 et devrait atteindre 10,63 milliards USD d'ici 2031, reflétant un TCAC de 11,95 %.
Quel segment de produit génère le chiffre d'affaires le plus important ?
L'équipement jetable est en tête avec 42,60 % des revenus de 2025, soutenu par les protocoles de contrôle des infections et la demande récurrente par procédure.
Quelle région devrait afficher la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un TCAC de 14,52 % grâce au vieillissement des populations, à la hausse des volumes de procédures et à l'amélioration des approbations de dispositifs.
À quelle vitesse l'application oncologique se développe-t-elle au sein du marché ?
L'oncologie représente l'utilisation clinique à la croissance la plus rapide, progressant à un TCAC de 13,95 % jusqu'en 2031, les indications s'élargissant pour les tumeurs solides.
Quelle proportion des procédures est réalisée par cathéter, et quelle approche connaît la croissance la plus rapide ?
Les ablations par cathéter représentent 59,40 % des procédures de 2025, tandis que l'ablation percutanée guidée par imagerie croît à un TCAC de 13,55 %.
Comment la technologie de radiofréquence pulsée se compare-t-elle aux systèmes thermiques conventionnels en termes de croissance ?
Les plateformes thermiques conventionnelles détiennent encore 69,30 % de part de marché, mais les systèmes RF pulsés gagnent de l'élan avec un TCAC projeté de 15,05 %.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
