
Tamaño y Participación del Mercado de Dispositivos de Ablación por Radiofrecuencia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
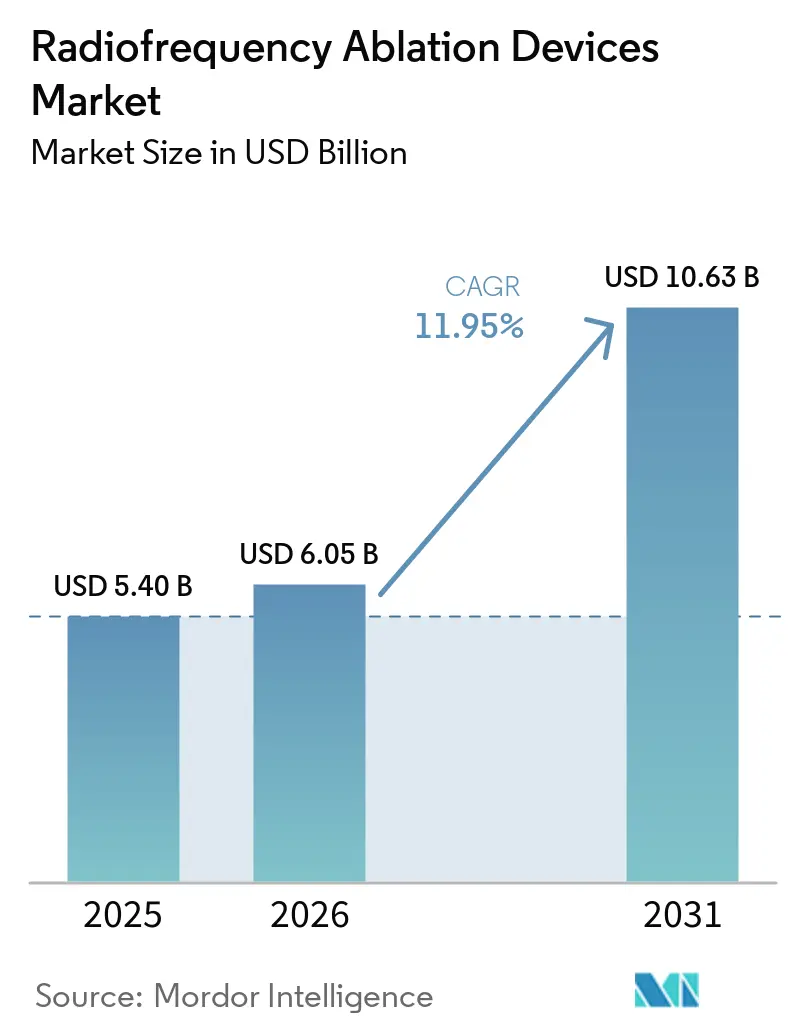
| Tamaño del Mercado (2026) | 6.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.95 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
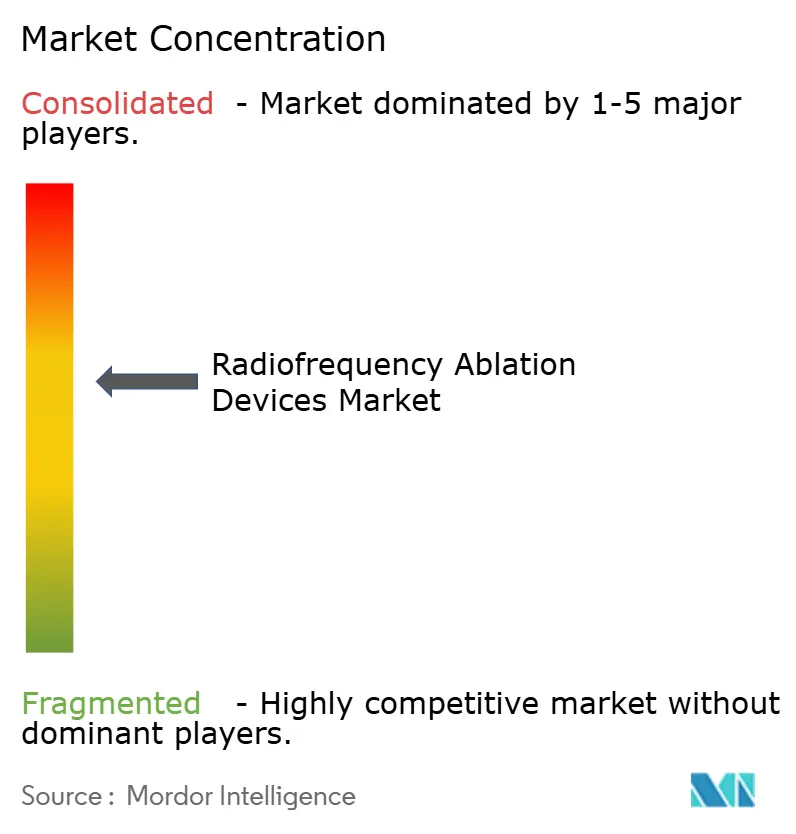
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Ablación por Radiofrecuencia por Mordor Intelligence
El tamaño del mercado de dispositivos de ablación por radiofrecuencia en 2026 se estima en USD 6,05 mil millones, creciendo desde el valor de 2025 de USD 5,40 mil millones, con proyecciones para 2031 que muestran USD 10,63 mil millones, creciendo a una CAGR del 11,95% durante el período 2026-2031. El aumento de la esperanza de vida está incrementando el número de pacientes con arritmias cardíacas y tumores sólidos, las guías clínicas actualizadas ahora respaldan la ablación como tratamiento de primera línea en electrofisiología y oncología, y los fabricantes están lanzando sistemas de nueva generación que combinan imágenes en tiempo real con control de temperatura impulsado por IA. En paralelo, los nuevos códigos CPT mejoran el reembolso en Estados Unidos, los catéteres desechables generan ingresos recurrentes predecibles, y los centros quirúrgicos ambulatorios (ASC) están absorbiendo casos que anteriormente eran de hospitalización, mejorando la accesibilidad a los procedimientos. La intensidad competitiva está aumentando a medida que la ablación por campo pulsado gana terreno, aunque los sistemas térmicos convencionales aún dominan las bases instaladas, sosteniendo un mercado de reposición de considerable tamaño.
Conclusiones Clave del Informe
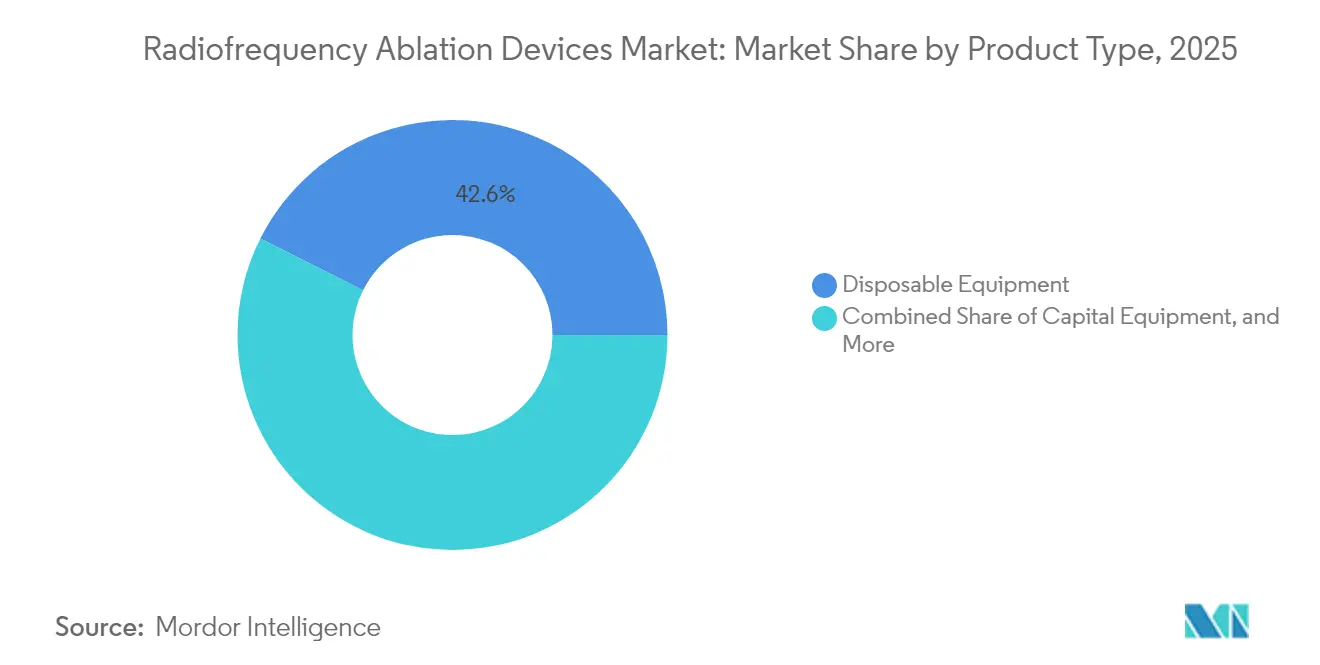
- Por tipo de producto, los equipos desechables representaron el 42,60% de la participación del mercado de dispositivos de ablación por radiofrecuencia en 2025, mientras que los centros ambulatorios que prescinden de capital están impulsando los catéteres desechables a una CAGR del 14,52% hasta 2031.
- Por aplicación, la cardiología representó el 37,60% de los ingresos en 2025; se prevé que la oncología se expanda a una CAGR del 13,95%, la más rápida entre todas las áreas clínicas.
- Por usuario final, los hospitales controlaron el 59,30% del tamaño del mercado de dispositivos de ablación por radiofrecuencia en 2025, mientras que se prevé que los ASC crezcan a una CAGR del 12,88% a medida que maduran los protocolos de alta en el mismo día.
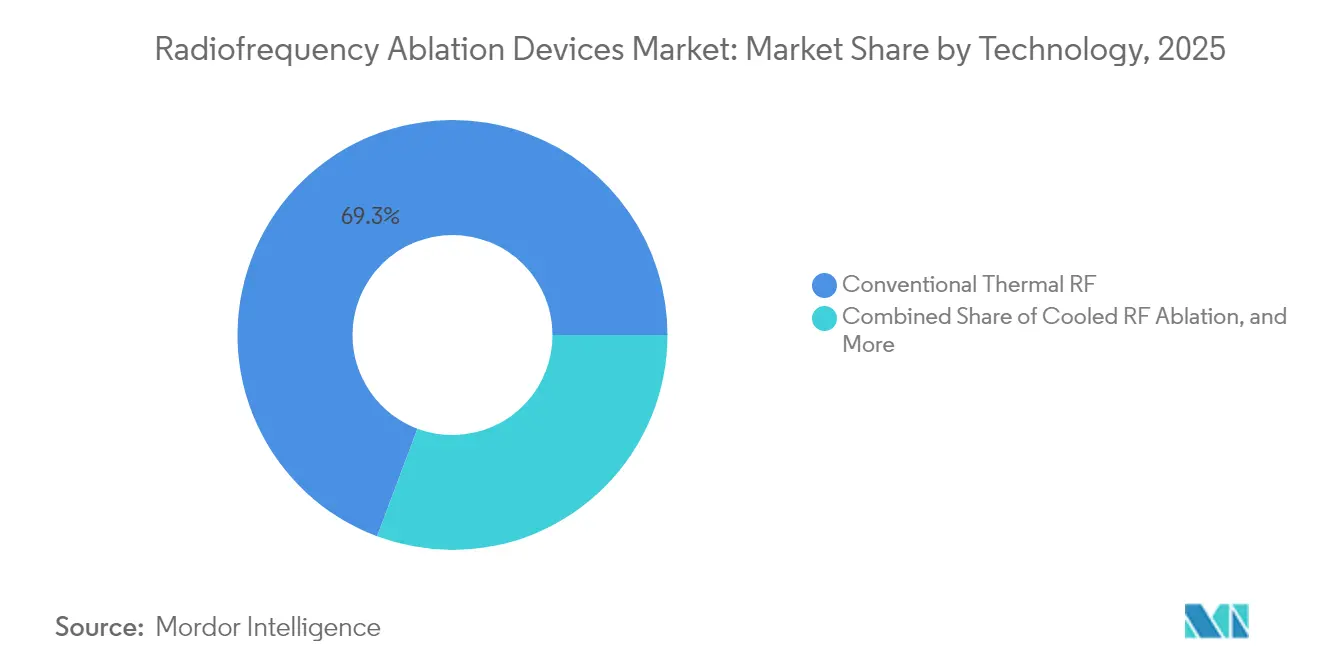
- Por tecnología, las plataformas térmicas convencionales mantuvieron una participación del 69,30% en 2025, pero se proyecta que los sistemas de RF pulsada crezcan un 15,05% anual hasta 2031.
- Por enfoque, los procedimientos basados en catéter representaron el 59,40% de la participación del mercado de dispositivos de ablación por radiofrecuencia en 2025, mientras que se prevé que la ablación percutánea guiada por imagen se expanda a una CAGR del 13,55% hasta 2031.
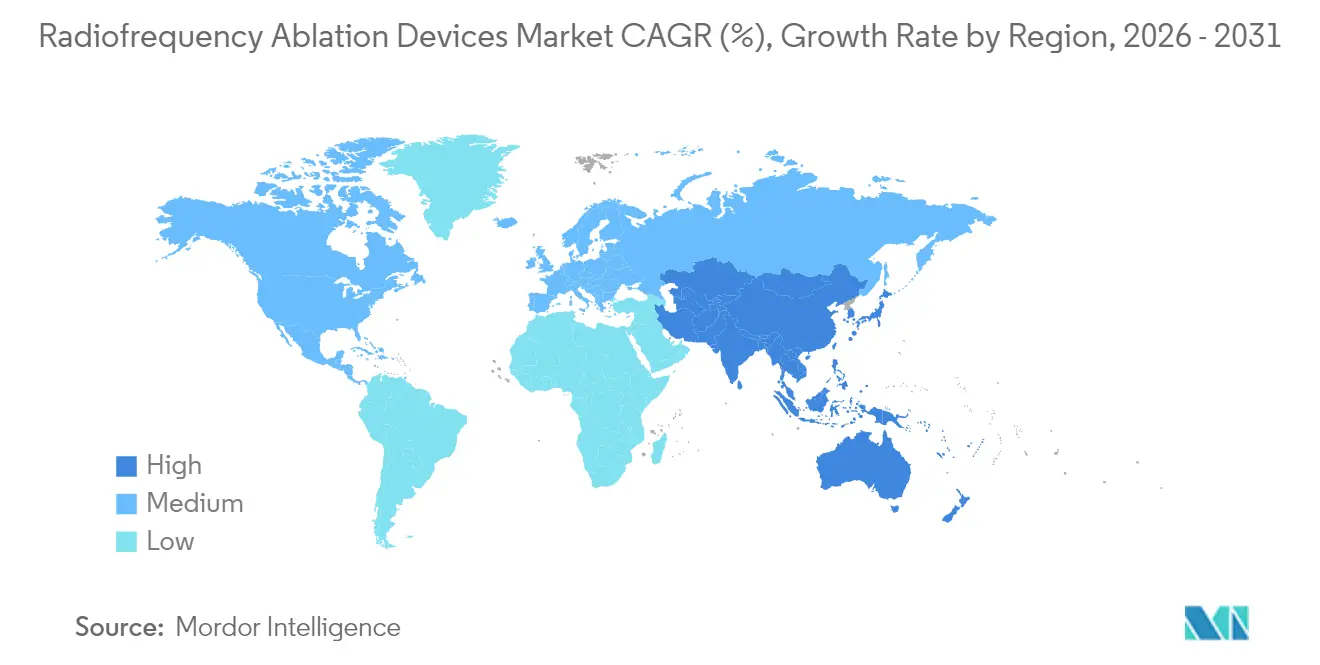
- Por geografía, América del Norte lideró con el 47,50% de la participación de ingresos en 2025, mientras que Asia-Pacífico se posiciona para la expansión más rápida con una CAGR del 14,52%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga Global de Arritmias Cardíacas y Tumores Sólidos que Impulsan la Utilización de Ablación por RF | +2.8% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Guías Clínicas Actualizadas que Posicionan la Ablación por RF como Tratamiento de Primera Línea en Electrofisiología y Oncología | +2.1% | América del Norte y UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de los Centros Quirúrgicos Ambulatorios que Impulsan el Cambio hacia Procedimientos Mínimamente Invasivos en Régimen Ambulatorio | +1.7% | América del Norte como núcleo, con extensión a Europa | Mediano plazo (2-4 años) |
| Ampliación del Reembolso y Modelos de Atención Basados en Valor que Mejoran la Economía de los Procedimientos | +1.5% | América del Norte y UE principalmente | Mediano plazo (2-4 años) |
| Integración de Imágenes en Tiempo Real y Navegación con Sistemas de RF que Mejoran las Tasas de Éxito | +1.3% | Global, liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Avances Tecnológicos (Fuerza de Contacto, RF Enfriada, Control de Temperatura por IA) que Mejoran la Seguridad y Precisión | +1.9% | Global, liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga Global de Arritmias Cardíacas y Tumores Sólidos
El envejecimiento de la población está incrementando la prevalencia de la fibrilación auricular, que actualmente afecta a más de 60 millones de personas en todo el mundo[1]. La ablación por RF también está firmemente establecida para las lesiones de carcinoma hepatocelular menores de 3 cm, ofreciendo resultados de supervivencia comparables a la cirugía al tiempo que se evita una resección abierta. La adopción se está extendiendo en las economías emergentes donde las capacidades diagnósticas han mejorado y la capacidad quirúrgica sigue siendo limitada. Al ser una técnica mínimamente invasiva, resulta adecuada para pacientes de edad avanzada con múltiples comorbilidades. La evidencia clínica que respalda la ablación por RF para la enfermedad oligometastásica está ampliando su ventana terapéutica e impulsando el crecimiento de procedimientos multidisciplinarios.
Guías Clínicas Actualizadas que Posicionan la Ablación por RF como Tratamiento de Primera Línea
La guía ACC/AHA de 2023 elevó la ablación por catéter a terapia de primera línea para la fibrilación auricular paroxística sintomática, poniendo fin al paradigma de larga data de «primero los fármacos». La declaración de la ESC de 2024 armonizó la práctica europea, creando un consenso transatlántico que acelera la adopción. En oncología hepática, las recomendaciones de la Red Nacional Integral del Cáncer respaldan la ablación por RF para candidatos no resecables, ampliando la elegibilidad para el procedimiento. La intervención más temprana amplía la población accesible e incrementa los procedimientos repetidos, impulsando directamente el mercado de dispositivos de ablación por radiofrecuencia.
Expansión de los Centros Quirúrgicos Ambulatorios que Impulsan el Cambio hacia el Régimen Ambulatorio
Los ASC realizaron 26,7 millones de procedimientos en 2023, y las asociaciones del sector identifican la ablación por RF como un candidato prioritario para la migración desde hospitales hacia centros ambulatorios. La declaración científica de la HRS/ACC confirma bajas tasas de complicaciones para el alta en el mismo día tras la ablación intracardíaca, respaldando un uso ambulatorio más amplio. La eliminación por parte de Medicare de numerosos códigos de su lista de procedimientos exclusivamente hospitalarios está allanando el camino para un aumento del 18% en los volúmenes quirúrgicos ambulatorios para 2033, alineando los incentivos entre pagadores, proveedores y pacientes.
Ampliación del Reembolso y Modelos de Atención Basados en Valor
Los nuevos códigos CPT 60660 y 60661 para la ablación percutánea de nódulos tiroideos, vigentes desde enero de 2025, conllevan URVs de trabajo de 5,75 y 4,25, respectivamente, reforzando la visibilidad de ingresos para los proveedores. Varios pagadores europeos ahora reembolsan la ablación por RF bajo marcos de GRD agrupados orientados a reducir los costos totales por episodio, mientras que los acuerdos de valor en Estados Unidos recompensan la evitación de la toxicidad de los fármacos antiarrítmicos. La mejora de la economía refuerza la intención de compra hospitalaria y fomenta la expansión de los ASC.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Canibalización Competitiva por Modalidades No Térmicas Emergentes (Campo Pulsado, Crioablación, Microondas) | -1.8% | Global, más pronunciado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Supervisión Regulatoria Estricta y Retiros del Mercado Relacionados con Lesiones Térmicas que Prolongan el Tiempo de Comercialización | -1.2% | América del Norte y UE principalmente | Mediano plazo (2-4 años) |
| Oferta Limitada de Electrofisiólogos Especializados y Radiólogos Intervencionistas en Regiones en Desarrollo | -0.9% | Asia-Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Elevados Costos de Capital y por Procedimiento que Limitan la Adopción en Entornos Sensibles al Costo | -1.1% | Global, mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Canibalización Competitiva por Modalidades No Térmicas Emergentes
La ablación por campo pulsado (PFA) ha captado rápidamente volúmenes cardíacos porque actúa de forma selectiva sobre las células miocárdicas y minimiza las lesiones en el esófago o el nervio frénico. El sistema Farapulse de Boston Scientific trató a más de 125.000 pacientes durante el primer año tras su autorización en Estados Unidos, lo que se tradujo en un crecimiento de triple dígito en su franquicia de electrofisiología. Los sistemas de crioablación y microondas también están avanzando, ofreciendo perfiles de energía alternativos que desafían el liderazgo tradicional de la RF. A medida que los médicos ganan confianza en las opciones no térmicas, los presupuestos de equipamiento y las asignaciones de capital podrían alejarse de las plataformas de RF convencionales.
Supervisión Regulatoria Estricta y Retiros del Mercado Relacionados con Lesiones Térmicas
Las preocupaciones sobre lesiones térmicas mantienen alertas a los reguladores. La revisión de la FDA del catéter Sphere-9 de Medtronic exigió un exhaustivo modelado de lesiones por calor y datos de durabilidad de las lesiones, prolongando el tiempo de comercialización[2]. Un escrutinio similar en la UE prolonga las auditorías de los Organismos Notificados. Las empresas más pequeñas frecuentemente tienen dificultades para financiar los ensayos clínicos decisivos que se exigen, lo que reduce la diversidad del pipeline y puede ralentizar los ciclos de innovación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Producto:
Los Desechables Sustentan un Crecimiento PredecibleLas sondas y catéteres desechables representaron el 42,60% del mercado de dispositivos de ablación por radiofrecuencia en 2025, un liderazgo reforzado por los protocolos de control de infecciones que favorecen los dispositivos de un solo uso. Los fabricantes se benefician de ingresos de tipo anualidad, ya que cada procedimiento requiere nuevos consumibles. Los hospitales reducen simultáneamente los gastos generales de esterilización, y los ASC evitan los gastos de capital asociados con el inventario reprocesable. El desarrollo de productos se concentra en integrar sensores y microelectrónica directamente en los extremos desechables, impulsando al alza los precios de venta medios. Las consolas de capital aún representan puntos de anclaje estratégicos, pero los ciclos de reposición se están alargando a medida que las actualizaciones de software prolongan la vida útil de los sistemas. La plataforma STAR de Merit Medical ilustra cómo los desechables especializados orientados a las metástasis espinales pueden capturar márgenes premium.
Los catéteres de un solo uso de segunda generación ahora ofrecen retroalimentación de fuerza de contacto, marcadores de orientación rotacional y termopares integrados, características que antes eran exclusivas de los dispositivos reutilizables. El efecto acumulado es un flujo de consumibles recurrentes que protege a los proveedores de los presupuestos de capital cíclicos. La decisión de AngioDynamics en 2024 de desinvertir en líneas de RF heredadas y apostar decididamente por sistemas de energía alternativa muestra cómo las empresas más pequeñas están racionalizando sus carteras ante la presión competitiva. La CAGR prevista del 14,52% para el segmento de equipos de capital destaca su papel central en el sostenimiento del mercado de dispositivos de ablación por radiofrecuencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Cardiología Aún Dominante mientras la Oncología AceleraLa gestión del ritmo cardíaco retuvo el 37,60% de la participación en los ingresos en 2025 y sigue siendo fundamental, dado que los comités de guías clínicas posicionan ahora la ablación de forma más temprana en la vía de tratamiento. Los sistemas de radiofrecuencia retuvieron una participación del 33,1% en el mercado de ablación tumoral en 2025, respaldados por décadas de evidencia y códigos CPT establecidos. Los hospitales con laboratorios de electrofisiología consolidados prefieren la radiofrecuencia porque el personal está capacitado y existe la infraestructura de capital necesaria. Sin embargo, la oncología es el segmento de mayor crecimiento, respaldado por datos que demuestran resultados curativos para tumores de hígado, riñón y pulmón en estadios tempranos. La ablación por radiofrecuencia para lesiones hepatocelulares menores de 3 cm logra de forma rutinaria una supervivencia global a 5 años superior al 70% en pacientes aptos. Los pagadores nacionales reembolsan ahora la radiofrecuencia para el dolor relacionado con metástasis óseas, ampliando su uso más allá de la citorreducción hacia los cuidados paliativos.
Los volúmenes de gestión del dolor también están aumentando, impulsados por el imperativo de reducir el uso de opioides. Medicare permite cuatro sesiones por región espinal dentro de una ventana móvil de 12 meses, lo que sustenta la demanda de procedimientos. La ginecología representa un nicho de alto crecimiento a medida que los sistemas de ablación de fibromas mínimamente invasivos ganan terreno tras la adquisición de Gynesonics por parte de Hologic. En conjunto, estas dinámicas sustentan una base de demanda diversificada que protege al mercado de dispositivos de ablación por radiofrecuencia de la volatilidad en cualquier ámbito clínico individual.
Por Usuario Final:
Los Hospitales Mantienen el Volumen, los ASC Capturan el ImpulsoLos hospitales realizaron el 59,30% de los casos de ablación globales en 2025, aprovechando los laboratorios de electrofisiología instalados, los equipos de anestesia y la cobertura de cuidados intensivos las 24 horas. Sin embargo, se prevé que los ASC registren una CAGR del 12,88% hasta 2031, ya que los pagadores impulsan los procedimientos hacia centros de menor costo. El alta en el mismo día para la ablación intracardíaca ha sido validada en un estudio multicéntrico del JACC, que reporta un 0,8% de reingresos no planificados a los 30 días. Los ASC también resultan atractivos para los médicos a través de modelos de propiedad que permiten la participación directa en los ingresos del centro.
Las clínicas especializadas en dolor y electrofisiología están proliferando en los estados del Cinturón Solar de Estados Unidos, donde las regulaciones de Certificado de Necesidad son menos restrictivas. Los centros académicos continúan actuando como adoptantes tempranos de nuevas tecnologías, aportando evidencia crítica que acelera la difusión hacia la práctica comunitaria. La interacción de estos entornos crea una estructura de canal equilibrada que estabiliza el tamaño del mercado de dispositivos de ablación por radiofrecuencia para hospitales en USD 3,20 mil millones en 2025, al tiempo que permite un crecimiento incremental en los entornos ambulatorios.
Por Tecnología:
Las Plataformas Térmicas Enfrentan la Disrupción No TérmicaLos sistemas térmicos convencionales aún representan el 69,30% de la base instalada gracias a décadas de familiaridad por parte de los médicos y amplios conjuntos de datos de resultados. Las plataformas de RF enfriada mejoran la previsibilidad del tamaño de la lesión haciendo circular solución salina a través de la sonda, mitigando así la carbonización y el aumento de la impedancia. Las configuraciones bipolares ofrecen una confinación de energía más estrecha en zonas anatómicamente delicadas como el canal espinal. No obstante, la RF pulsada crece a un ritmo del 15,05% anual y ya representa una fracción de USD 1,01 mil millones del tamaño del mercado de dispositivos de ablación por radiofrecuencia en 2025. La plataforma Affera de Medtronic integra los modos de campo pulsado y RF, ofreciendo a los operadores la flexibilidad de adaptar la administración de energía.
Los algoritmos de control de temperatura habilitados por inteligencia artificial, como el software VX1 de Volta Medical, acortan las curvas de aprendizaje y pueden reducir las ablaciones repetidas al identificar en tiempo real brechas de conducción latentes. La convergencia de plataformas de energía híbridas con guía de IA sugiere que los límites entre modalidades se difuminarán, obligando a los proveedores a ofrecer consolas de energía múltiple para salvaguardar su participación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Enfoque:
Dominio de la Ablación por Catéter con Auge de la Ablación Percutánea Guiada por ImagenLos procedimientos basados en catéter representaron el 59,40% de los volúmenes de 2025, reflejando los flujos de trabajo consolidados en arritmias y terapia del dolor. Sin embargo, se prevé que la ablación percutánea guiada por imagen crezca un 13,55% anual, impulsada por navegación avanzada como LumiGuide de Philips, que reduce el tiempo de fluoroscopía en un 56% y elimina la exposición a la radiación ionizante. Las vías endoscópica y laparoscópica siguen siendo especializadas pero vitales para los tumores adyacentes a estructuras sensibles, permitiendo la visualización directa.
Los operadores de ASC favorecen los enfoques percutáneos porque agilizan la rotación y requieren una anestesia menos intensa. La combinación de enfoques se inclina, por tanto, hacia los sistemas percutáneos guiados por imagen, revitalizando aún más el mercado de dispositivos de ablación por radiofrecuencia. La adquisición de Taewoong Medical por parte de Olympus amplía su cartera de ablación endoscópica de tejidos blandos, señalando el creciente interés en las plataformas híbridas óptico-RF.
Análisis Geográfico
Mercado de Dispositivos de Ablación por Radiofrecuencia en América del Norte
América del Norte generó el 47,50% de los ingresos de 2025, ya que la amplia cobertura de seguros, la extensa capacidad de laboratorios de electrofisiología y la adopción temprana de la tecnología de campo pulsado se alinearon para mantener el liderazgo. Los nuevos códigos CPT para tiroides con RVU favorables amplían el reembolso hacia la cirugía endocrina, lo que sugiere un potencial alcista para los proveedores ambulatorios de otorrinolaringología. Boston Scientific registró un crecimiento del 177% interanual en electrofisiología tras la aprobación de Farapulse, lo que ilustra el apetito de la región por la innovación.
Mercado de Dispositivos de Ablación por Radiofrecuencia en Europa
Europa le sigue con un ecosistema orientado a la ciencia, sustentado por la colaboración académica. La prolífica producción de publicaciones de Alemania y su conjunto de hospitales universitarios de alto volumen alimentan las actualizaciones de directrices basadas en evidencia. Las recomendaciones de la ESC 2024 se sincronizan con los estándares estadounidenses, garantizando la uniformidad de los procedimientos a ambos lados del Atlántico. Los mecanismos de financiación difieren —las aseguradoras de salud estatutarias en Alemania pagan bajo GRD, mientras que el Reino Unido se apoya en paquetes tarifarios del NHS—, pero ambos fomentan la atención ambulatoria de día, lo que respalda la adopción de la radiofrecuencia. Las herramientas de mapeo impulsadas por inteligencia artificial desarrolladas por la empresa francesa Volta Medical han encontrado adoptantes tempranos en Bélgica e Italia, reforzando la reputación de Europa en innovación digital.
Mercado de Dispositivos de Ablación por Radiofrecuencia en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 14,52% hasta 2031, impulsada por el envejecimiento demográfico y la aceleración en la aprobación de dispositivos. China iguala actualmente a los Estados Unidos en producción académica anual sobre ablación por radiofrecuencia. La adquisición de APT Medical por parte de Mindray proporciona una alternativa nacional a los catéteres y consolas importados, fortaleciendo las cadenas de suministro locales. La PMDA de Japón impone requisitos estrictos en materia de expedientes técnicos; sin embargo, una vez obtenida la aprobación, el reembolso tiende a ser ágil, lo que respalda trayectorias de adopción predecibles. Las redes de hospitales privados de India están pilotando la ablación por radiofrecuencia para metástasis hepáticas; no obstante, la dinámica de pago directo puede limitar el volumen fuera de los centros metropolitanos.
Panorama regulatorio
En los Estados Unidos, los dispositivos de ablación por radiofrecuencia están regulados por la FDA como dispositivos de Clase II y normalmente ingresan al mercado a través de la vía 510(k) (a menudo bajo 21 CFR 876.4300 o 21 CFR 878.4400). Los fabricantes deben cumplir con la Regulación del Sistema de Calidad (21 CFR Parte 820), incluyendo los controles de diseño y la calidad de producción. El escrutinio regulatorio sigue siendo elevado en materia de seguridad relacionada con el calor, y los generadores de RF de mayor complejidad pueden enfrentar revisiones extendidas por evidencia de durabilidad de las lesiones y modelado de seguridad.
En la Unión Europea, los dispositivos de ablación por RF deben cumplir con los requisitos del Reglamento (UE) 2017/745 (MDR), incluyendo la evaluación clínica fortalecida y la vigilancia posterior a la comercialización. El MDCG 2024-1 proporciona un marco armonizado para la notificación de incidentes bajo el MDR. La norma EN IEC 60601-2-2:2018/A1:2024 actualiza los requisitos de seguridad y desempeño para equipos quirúrgicos de alta frecuencia relevantes para generadores de RF y accesorios. En China, el estándar YY/T 0860-2024 para instrumentos de ablación cardíaca por radiofrecuencia se implementó el 15 de octubre de 2025, elevando la alineación de documentación y pruebas para los fabricantes activos en ese mercado.
Panorama Competitivo
La industria de dispositivos de ablación por radiofrecuencia exhibe una concentración moderada anclada por Boston Scientific, Medtronic y Abbott, cada uno de los cuales ofrece carteras amplias que abarcan modalidades de energía. La adquisición de Relievant por USD 850 millones por parte de Boston Scientific asegura una posición en la ablación del nervio basivertebral y complementa su plataforma Farapulse. La consola de doble energía Affera de Medtronic ofrece a los médicos una única estación de trabajo que alterna entre campo pulsado y RF térmico, creando costos de cambio para los competidores. Abbott aprovecha su sistema de cartografía EnSite X para complementar su catéter de fuerza de contacto TactiFlex, apostando por la eficiencia del procedimiento para salvaguardar su participación.
Los actores de segundo nivel se concentran en indicaciones de nicho. El sistema OptaBlate de Stryker aborda el dolor vertebrogénico, mientras que Olympus se centra en aplicaciones endoscópicas de tejidos blandos. Autonomix está desarrollando ablación transvascular para el dolor asociado al cáncer de páncreas, un área donde la evitación de lesiones térmicas es fundamental. Estas apuestas especializadas se diferencian a través de datos clínicos específicos más que por escala.
El comportamiento competitivo gira cada vez más en torno al control del ecosistema. Los proveedores integran cartografía, navegación, generador y soporte de decisiones por IA en suites unificadas que fidelizan los consumibles. La presión de precios se intensifica a medida que los nuevos participantes de PFA socavan el precio de los consumibles de RF heredados. No obstante, los elevados costos de cambio, la familiaridad de los médicos y las amplias redes de servicio protegen a los titulares, manteniendo una concentración media en el mercado de dispositivos de ablación por radiofrecuencia.
Líderes de la Industria de Dispositivos de Ablación por Radiofrecuencia
-
Avanos Medical, Inc.
-
Medtronic
-
Boston Scientific Corporation
-
Stryker Corporation
-
Abbott Laboratories
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Ablación por Radiofrecuencia Empresas cubiertas en este informe
- Boston Scientific
- Medtronic
- Abbott Laboratories
- Stryker
- AngioDynamics
- Avanos Medical
- Hologic
- Becton, Dickinson & Company (Venclose, Inc.)
- AtriCure
- Koninklijke Philips
- Smith+Nephew plc
- Johnson & Johnson
- Integra LifeSciences Holdings Corp.
- Merit Medical Systems
- Olympus
- Nevro
- Terumo
- Teleflex
- MicroPort
Lea el análisis de las empresas de dispositivos de ablación por radiofrecuencia
Oportunidades de mercado y perspectivas futuras
Las actualizaciones de reembolso y las aprobaciones específicas por indicación continúan expandiendo los grupos de procedimientos más allá de la electrofisiología tradicional y la oncología intervencionista. En los Estados Unidos, los códigos CPT 60660 y 60661 para la ablación percutánea de nódulos tiroideos entraron en vigor en enero de 2025. STARMED America también recibió la autorización 510(k) de la FDA (K252833) para su generador de RF combinado VIVA y sus electrodos, indicados para la ablación percutánea guiada por ultrasonido de nódulos tiroideos benignos.
El desarrollo clínico y de plataformas está orientando las compras hacia ecosistemas de ablación integrados y flujos de trabajo multimodales que incluyen RF cuando corresponde. En 2026, la plataforma de Doble Energía THERMOCOOL SMARTTOUCH SF de Johnson & Johnson recibió la aprobación de la FDA. Abbott también reveló datos de seis meses del estudio FlexPulse IDE para el catéter de ablación TactiFlex Duo en el Heart Rhythm Society 2026, reforzando el impulso hacia plataformas de mapeo y ablación integradas y de múltiples energías.
Desarrollos recientes de la industria en Mercado de Dispositivos de Ablación por Radiofrecuencia
- Julio de 2026: la plataforma de Doble Energía THERMOCOOL SMARTTOUCH SF de Johnson & Johnson recibió la aprobación de la FDA. La aprobación amplía las capacidades de ablación de doble energía en los laboratorios de electrofisiología y respalda los ecosistemas combinados de mapeo y ablación.
- Junio de 2026: Medtronic lanzó su sistema de ablación por campo pulsado PulseSelect en la India. El lanzamiento señala una inversión acelerada en infraestructura de ablación en Asia-Pacífico y aumenta la presión competitiva sobre los proveedores convencionales de RF, a medida que los hospitales comparan modalidades de energía y la economía del flujo de trabajo.
- Mayo de 2026: Abbott reveló datos de seis meses del estudio FlexPulse IDE para el catéter de ablación TactiFlex Duo en el Heart Rhythm Society 2026. Los datos destacan avances en los flujos de trabajo de ablación integrados y las capacidades multimodales dentro de la cartera de Abbott, influyendo en las decisiones de compra hospitalarias.
Mercado de Dispositivos de Ablación por Radiofrecuencia Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los ingresos generados por dispositivos de ablación por radiofrecuencia (ARF) utilizados para ablar tejido mediante energía térmica controlada en procedimientos clínicos, tanto en entornos hospitalarios como de atención ambulatoria, y en las principales regiones.
Exclusiones del alcance: Las tecnologías de ablación distintas a la ARF (como los sistemas de microondas, crioablación, láser, ultrasonido y campo pulsado) no se contabilizan en este mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Equipos de Capital
- Equipos Desechables
- Accesorios Reutilizables
- Por Aplicación
- Cardiología y Gestión del Ritmo Cardíaco
- Oncología
- Manejo del Dolor
- Ginecología
- Otras Aplicaciones (Dermatología, Otorrinolaringología, etc.)
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas en Dolor y Electrofisiología
- Institutos Académicos y de Investigación
- Por Tecnología
- Ablación por RF Térmica Convencional
- Ablación por RF Enfriada
- Ablación por RF Pulsada
- Sistemas de RF Bipolares vs. Monopolares
- Por Enfoque
- Ablación por Catéter
- Ablación Percutánea Guiada por Imagen
- Ablación por RF Endoscópica / Laparoscópica
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el contexto de salud pública y a nivel de procedimientos, dado que la demanda de ARF suele estar vinculada a los grupos de diagnóstico y a la frecuencia con que se realizan los procedimientos en la práctica real. Se utilizaron fuentes como los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos, la Organización Mundial de la Salud, el Centro Nacional de Información Biotecnológica de los Estados Unidos (para literatura clínica revisada por pares) y las páginas públicas de organismos reguladores como la Administración de Alimentos y Medicamentos de los Estados Unidos, para consultar autorizaciones de dispositivos y notas de seguridad. Para analizar la estructura del mercado, se revisaron informes anuales de empresas, presentaciones para inversores y notas de llamadas de resultados, con el fin de comprender la combinación de productos, la exposición geográfica y los comentarios sobre precios compartidos por la dirección.
Para contrastar las señales de volumen, también se utilizaron fuentes complementarias como publicaciones de estadísticas hospitalarias, publicaciones de servicios nacionales de salud cuando estaban disponibles, y materiales de asociaciones y conferencias de reconocido prestigio que describen el avance en la adopción de procedimientos. En paralelo, se utilizaron suscripciones selectivas a bases de datos de pago para obtener información financiera e inteligencia sobre empresas, patentes, noticias y datos financieros, con el fin de rastrear lanzamientos de productos y eventos de demanda que pueden influir en los pronósticos. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba el modelo documental y para cubrir las lagunas en torno al movimiento del precio de venta promedio, los ciclos de reemplazo de los generadores y la proporción de componentes desechables utilizados por caso. Las conversaciones incluyeron a usuarios clínicos, contactos de adquisiciones y cadena de suministro, así como a ejecutivos y gerentes de producto de empresas de dispositivos y distribuidores en las principales regiones globales. Los supuestos finales reflejan, por tanto, el comportamiento de compra real y la forma en que la combinación de procedimientos varía según el entorno y el país.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 14% | Asia-Pacífico: 44% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 40% | Europa, Oriente Medio y África (EMEA): 32% |
| Actores menores: 19% | Gerentes: 46% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
Nuestro modelo de dimensionamiento utiliza una construcción descendente que reconstruye la demanda a partir de los volúmenes de procedimientos y los grupos de pacientes tratados en las principales indicaciones, que luego se convierten en ingresos por dispositivos y accesorios utilizando el uso típico por procedimiento y los precios de venta promedio. Una vez completada la primera estimación, se corrobora con aproximaciones ascendentes selectivas, como las divisiones de ingresos de proveedores por geografía y línea de producto, puntos de precio muestreados para generadores y componentes desechables, y retroalimentación del canal sobre adjudicaciones de licitaciones. Cuando las verificaciones no coinciden, los totales se ajustan tras revisar los supuestos subyacentes.
Los insumos clave utilizados como indicadores prácticos del mercado incluyen los volúmenes de procedimientos basados en catéter y percutáneos, la base instalada y el calendario de reemplazo de los generadores, las tasas de utilización de desechables por caso, las señales de reembolso o cobertura regional que afectan la adopción, y la progresión de precios observada para los accesorios de un solo uso. Cuando faltan datos de volumen directo para un país, se cubren las lagunas mediante indicadores proxy (por ejemplo, prevalencia comparable y capacidad hospitalaria) y luego se validan los proxies a través de la retroalimentación de expertos.
Para el pronóstico, se utiliza el análisis de escenarios para que las trayectorias de crecimiento puedan reflejar los cambios probables en la adopción de procedimientos, el respaldo de las guías clínicas y la presión sobre los precios, antes de seleccionar un caso base final. Los supuestos de los escenarios se mantienen simples y están alineados con lo que los entrevistados esperan en cuanto al crecimiento de la utilización y los cambios en la combinación de productos durante los próximos años.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones para que ninguna fuente de datos influya excesivamente en el número final. Comparamos los resultados del modelo con señales independientes, como las narrativas de crecimiento de procedimientos, las divulgaciones financieras públicas y el gasto implícito por procedimiento, y luego los saltos inusuales se revisan línea por línea antes de la aprobación final.
Si una variación es significativa, los analistas vuelven a verificar el límite del alcance, revisan los supuestos clave de precios y utilización, y se vuelven a poner en contacto con los expertos pertinentes para confirmar qué cambió. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes (como acciones regulatorias, grandes lanzamientos de productos o cambios repentinos en la demanda). Antes de la entrega, se completa una actualización final para que los clientes reciban la visión más actualizada basada en los datos más recientes disponibles.
Tamaño del Mercado de Dispositivos de Ablación por Radiofrecuencia de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los dispositivos de ablación por radiofrecuencia pueden diferir considerablemente, principalmente porque cada editor maneja de forma distinta el límite entre la ARF y las modalidades de ablación adyacentes. Las diferencias también surgen cuando una estimación se acerca más al consumo impulsado por procedimientos, mientras que otra se apoya más en amplios grupos de ingresos por dispositivos que no son estrictamente de ARF.
Los patrones de volumen de procedimientos, el seguimiento de autorizaciones regulatorias y las verificaciones de la combinación de líneas de productos divulgadas son los puntos de evidencia utilizados para mantener la estimación de Mordor Intelligence vinculada a los generadores térmicos de ARF más los catéteres, sondas, electrodos, cables y accesorios de un solo uso relacionados, y para evitar contabilizar sistemas de microondas, crioablación, láser, ultrasonido o campo pulsado. Además, algunas cifras publicadas aplican un crecimiento agresivo del precio de venta promedio o utilizan un momento cambiario diferente para la conversión global, lo que puede alejar los totales de lo que los equipos de compras y los clínicos describen en las entrevistas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,05 mil millones de USD (2026) | |
| Consultora Global A | 6,70 mil millones de USD (2026) | Esta estimación parece utilizar un grupo de ingresos de ablación más amplio y puede incluir en exceso modalidades adyacentes o ingresos por servicios que quedan fuera de las ventas de dispositivos de ARF térmicos, lo que eleva el total. |
| Asociación Sectorial B | 5,50 mil millones de USD (2026) | Esta cifra parece acercarse más a una visión conservadora exclusiva de dispositivos que subestima el arrastre de accesorios desechables y puede aplicar supuestos de precio de venta promedio más planos entre regiones, lo que reduce el gasto implícito por procedimiento. |
En general, la dispersión entre los valores publicados se explica menos por la matemática y más por lo que se contabiliza y la rapidez con que se asume que evolucionan los precios y la utilización. Al anclar el modelo a las señales de demanda vinculadas a procedimientos y luego verificar el gasto implícito con los insumos de proveedores y compradores, mantenemos el valor final del mercado rastreable a variables claras y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dispositivos de ablación por radiofrecuencia y a qué velocidad está creciendo?
El mercado se sitúa en USD 6,05 mil millones en 2026 y se proyecta que alcance USD 10,63 mil millones para 2031, reflejando una CAGR del 11,95%.
¿Qué segmento de producto genera los mayores ingresos?
Los equipos desechables lideran con el 42,60% de los ingresos de 2025, respaldados por los protocolos de control de infecciones y la demanda recurrente por procedimiento.
¿Qué región se espera que registre el crecimiento más rápido hasta 2031?
Se prevé que Asia-Pacífico se expanda a una CAGR del 14,52% gracias al envejecimiento de la población, el aumento de los volúmenes de procedimientos y la mejora de las aprobaciones de dispositivos.
¿A qué velocidad se expande la aplicación de oncología dentro del mercado?
La oncología representa el uso clínico de más rápido crecimiento, avanzando a una CAGR del 13,95% hasta 2031 a medida que se amplían las indicaciones para tumores sólidos.
¿Qué proporción de los procedimientos están basados en catéter y qué enfoque está acelerando más?
Las ablaciones por catéter representan el 59,40% de los procedimientos de 2025, mientras que la ablación percutánea guiada por imagen crece a una CAGR del 13,55%.
¿Cómo se compara la tecnología de radiofrecuencia pulsada con los sistemas térmicos convencionales en términos de crecimiento?
Las plataformas térmicas convencionales aún mantienen el 69,30% de la participación de mercado, pero los sistemas de RF pulsada están ganando impulso con una CAGR proyectada del 15,05%.