
Marktgröße und Marktanteil für Hochfrequenz-Ablationsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
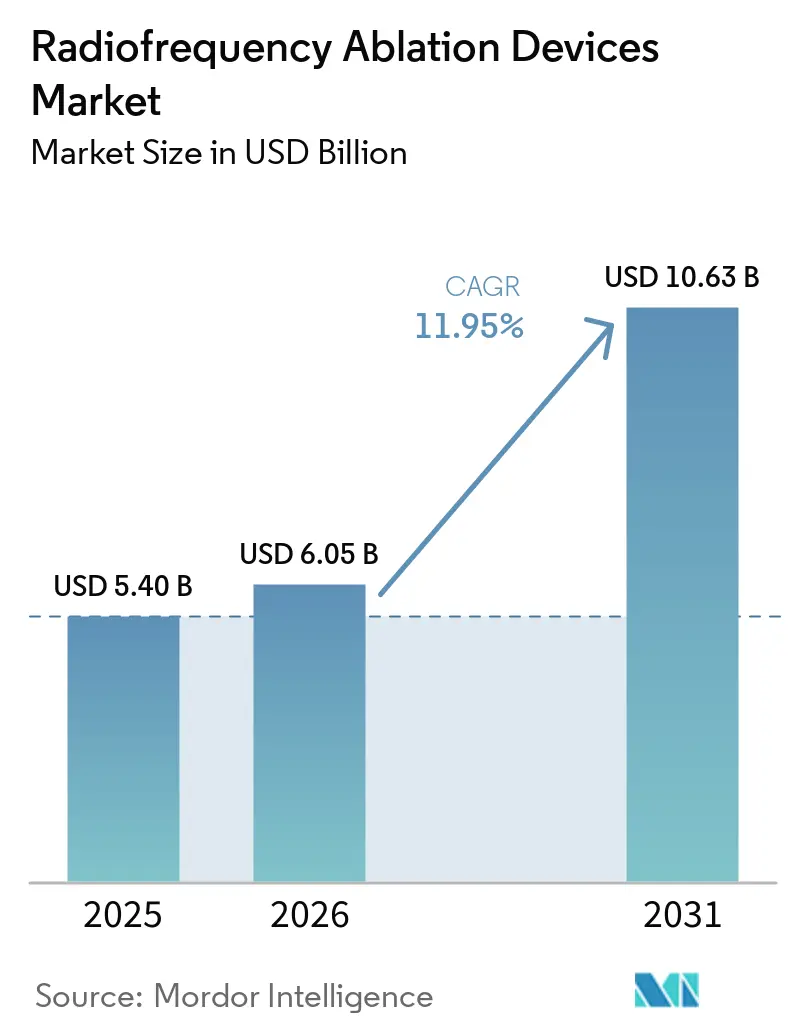
| Marktgröße (2026) | 6.05 Milliarden US-Dollar |
| Marktgröße (2031) | 10.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
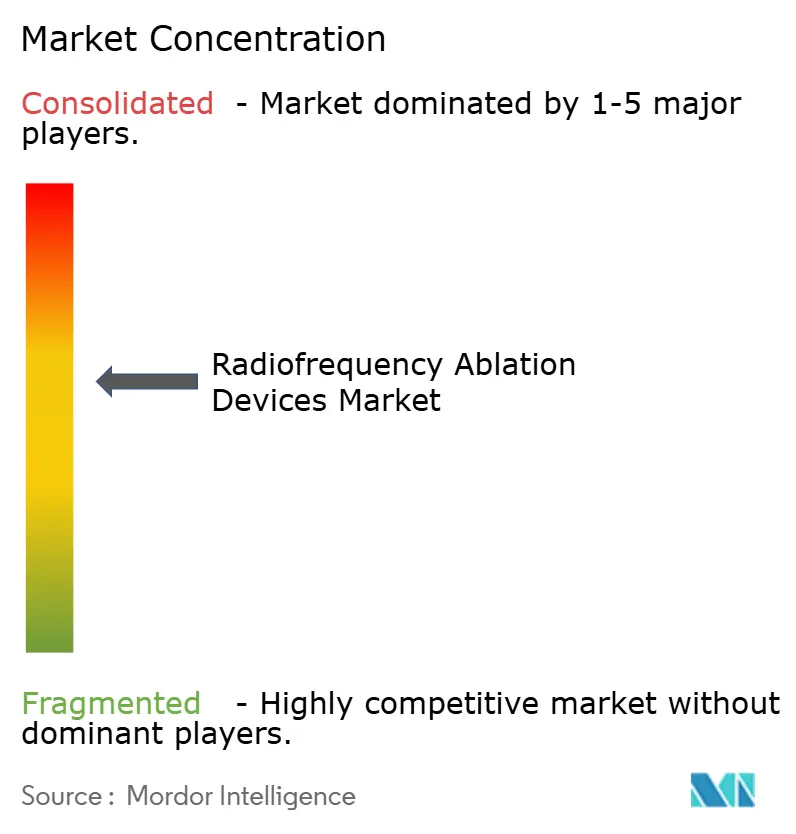
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Hochfrequenz-Ablationsgeräte von Mordor Intelligence
Die Marktgröße für Hochfrequenz-Ablationsgeräte wird im Jahr 2026 auf USD 6,05 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 5,40 Milliarden, mit Prognosen für 2031, die USD 10,63 Milliarden zeigen, was einer CAGR von 11,95 % über den Zeitraum 2026–2031 entspricht. Die steigende Lebenserwartung vergrößert den Pool an Patienten mit kardialen Arrhythmien und soliden Tumoren; aktualisierte klinische Leitlinien befürworten die Ablation nun als Erstlinienbehandlung in der Elektrophysiologie und Onkologie, und Hersteller bringen Systeme der nächsten Generation auf den Markt, die Echtzeit-Bildgebung mit KI-gesteuerter Temperaturregelung verbinden. Parallel dazu verbessern neue CPT-Codes die Erstattungssituation in den USA, Einwegkatheter schaffen berechenbare wiederkehrende Einnahmen, und ambulante Operationszentren (ASCs) übernehmen Eingriffe, die zuvor stationär durchgeführt wurden, was die Zugänglichkeit von Eingriffen verbessert. Der Wettbewerbsdruck nimmt zu, da die gepulste Feldablation an Bedeutung gewinnt, doch konventionelle thermische Systeme dominieren weiterhin die installierten Basen und erhalten einen beträchtlichen Ersatzmarkt aufrecht.
Wichtigste Erkenntnisse des Berichts
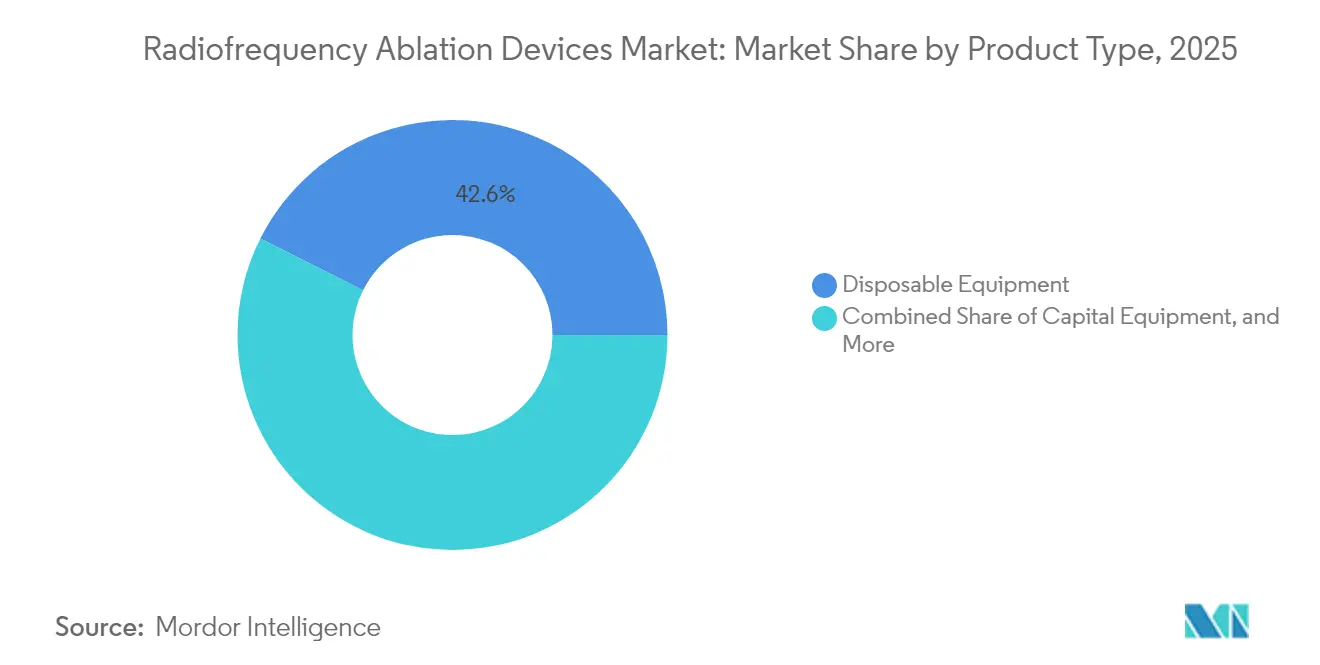
- Nach Produkttyp hielt Einwegausrüstung im Jahr 2025 einen Marktanteil von 42,60 % am Markt für Hochfrequenz-Ablationsgeräte, während kapitalschonende ambulante Zentren Einwegkatheter mit einer CAGR von 14,52 % bis 2031 vorantreiben.
- Nach Anwendung entfiel auf die Kardiologie im Jahr 2025 ein Umsatzanteil von 37,60 %; die Onkologie soll mit einer CAGR von 13,95 % expandieren, der schnellsten aller klinischen Bereiche.
- Nach Endnutzer kontrollierten Krankenhäuser im Jahr 2025 59,30 % der Marktgröße für Hochfrequenz-Ablationsgeräte, während ASCs laut Prognose mit einer CAGR von 12,88 % wachsen werden, da sich Protokolle zur tagesklinischen Entlassung weiterentwickeln.
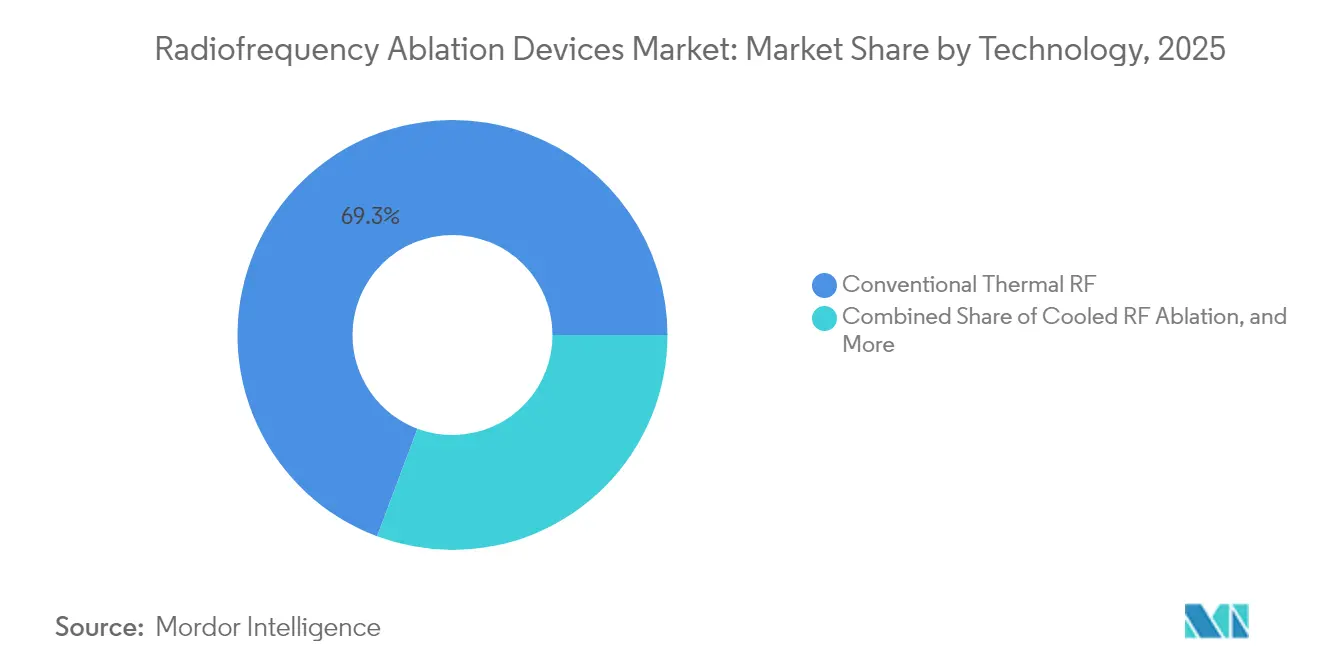
- Nach Technologie behielten konventionelle thermische Plattformen im Jahr 2025 einen Anteil von 69,30 %, jedoch sollen gepulste HF-Systeme bis 2031 jährlich um 15,05 % wachsen.
- Nach Ansatz hielten katheterbasierte Verfahren im Jahr 2025 einen Anteil von 59,40 % am Markt für Hochfrequenz-Ablationsgeräte, während die perkutane bildgesteuerte Ablation laut Prognose mit einer CAGR von 13,55 % bis 2031 expandieren wird.
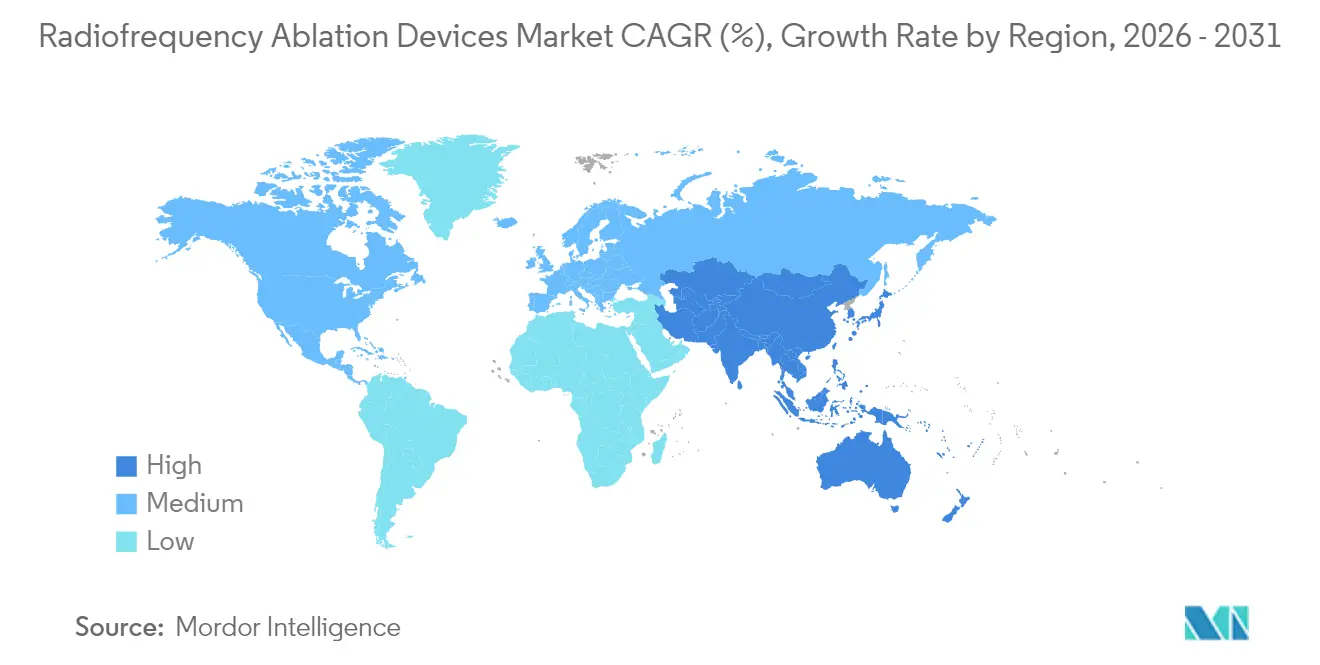
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 47,50 %, während Asien-Pazifik mit einer CAGR von 14,52 % die schnellste Expansion verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Hochfrequenz-Ablationsgeräte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Belastung durch kardiale Arrhythmien und solide Tumoren treibt die Nutzung der HF-Ablation an | +2.8% | Global, mit der größten Wirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Aktualisierte klinische Leitlinien positionieren die HF-Ablation als Erstlinienbehandlung in der Elektrophysiologie und Onkologie | +2.1% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion ambulanter Operationszentren treibt den Wechsel zu minimalinvasiven ambulanten Eingriffen voran | +1.7% | Nordamerika als Kernanwendungsgebiet, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Ausgeweitete Erstattungsmodelle und wertbasierte Versorgungsmodelle verbessern die wirtschaftliche Attraktivität von Eingriffen | +1.5% | Vorwiegend Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Integration von Echtzeit-Bildgebung und Navigation mit HF-Systemen steigert die Erfolgsraten | +1.3% | Global, geführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte (Kontaktkraft, gekühlte HF, KI-Temperaturregelung) verbessern Sicherheit und Präzision | +1.9% | Global, geführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Belastung durch kardiale Arrhythmien und solide Tumoren
Eine alternde Bevölkerung erhöht die Prävalenz von Vorhofflimmern, von dem weltweit mehr als 60 Millionen Menschen betroffen sind[1]Amerikanische Herzvereinigung (American Heart Association), "2023 ACC/AHA-Leitlinie für das Management von Vorhofflimmern," ahajournals.org. Die HF-Ablation ist ebenfalls fest etabliert für hepatozelluläre Karzinomläsionen unter 3 cm, die Überlebensraten vergleichbar mit einer chirurgischen Resektion erzielen, während den Patienten eine offene Resektion erspart bleibt. Die Akzeptanz wächst in aufstrebenden Volkswirtschaften, in denen die diagnostischen Möglichkeiten verbessert und die chirurgischen Kapazitäten begrenzt sind. Da die Technik minimalinvasiv ist, eignet sie sich für ältere Patienten mit mehreren Komorbiditäten. Klinische Evidenz, die die HF-Ablation für oligometastatische Erkrankungen unterstützt, erweitert ihr therapeutisches Fenster und fördert das Wachstum von Eingriffen in mehreren Fachgebieten.
Aktualisierte klinische Leitlinien positionieren die HF-Ablation als Erstlinienbehandlung
Die ACC/AHA-Leitlinie 2023 hat die Katheterablation zur Erstlinientherapie bei symptomatischem paroxysmalem Vorhofflimmern erhoben und damit das seit langem bestehende „Medikament zuerst”-Paradigma beendet. Die ESC-Stellungnahme 2024 harmonisiert die europäische Praxis und schafft einen transatlantischen Konsens, der die Akzeptanz beschleunigt. In der Leberonkologie empfehlen die Leitlinien des Nationalen Netzwerks für umfassende Krebsversorgung (National Comprehensive Cancer Network) die HF-Ablation für nicht resezierbare Patienten, was den Kreis der für Eingriffe in Frage kommenden Patienten erweitert. Eine frühere Intervention vergrößert die adressierbare Population und erhöht die Anzahl der Wiederholungseingriffe, was den Markt für Hochfrequenz-Ablationsgeräte direkt ankurbelt.
Expansion ambulanter Operationszentren treibt den Wechsel zur ambulanten Versorgung voran
Ambulante Operationszentren führten im Jahr 2023 26,7 Millionen Eingriffe durch, und Branchenverbände identifizieren die HF-Ablation als bevorzugten Kandidaten für die Verlagerung von Krankenhäusern in ambulante Einrichtungen. Die wissenschaftliche Stellungnahme der Herzrhythmusgesellschaft (Heart Rhythm Society, HRS)/des Amerikanischen Kollegiums für Kardiologie (American College of Cardiology, ACC) bestätigt niedrige Komplikationsraten bei tagesklinischer Entlassung nach intrakardialem Eingriff und unterstützt damit eine breitere ambulante Nutzung. Die Streichung zahlreicher Codes aus der Liste der ausschließlich stationären Leistungen durch Medicare ebnet den Weg für einen Anstieg der ambulanten chirurgischen Volumina um 18 % bis 2033 und schafft eine Anreizharmonisierung zwischen Kostenträgern, Leistungserbringern und Patienten.
Ausgeweitete Erstattungsmodelle und wertbasierte Versorgungsmodelle
Neue CPT-Codes 60660 und 60661 für die perkutane Ablation von Schilddrüsenknoten, wirksam ab Januar 2025, tragen Arbeits-RVUs von 5,75 bzw. 4,25 und stärken die Erlösplanung für Leistungserbringer. Mehrere europäische Kostenträger erstatten die HF-Ablation nun im Rahmen gebündelter DRG-Frameworks, die auf die Senkung der Gesamtepisodkosten abzielen, während wertbasierte Vereinbarungen in den USA die Vermeidung von Antiarrhythmika-Toxizität honorieren. Verbesserte wirtschaftliche Rahmenbedingungen stärken die Kaufabsicht von Krankenhäusern und fördern die Expansion von ambulanten Operationszentren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerbliche Kannibalisierung durch aufkommende nicht-thermische Modalitäten (gepulstes Feld, Kryoablation, Mikrowelle) | -1.8% | Global, am stärksten ausgeprägt in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Aufsicht und thermische Verletzungen bedingte Rückrufe verlängern die Markteinführungszeit | -1.2% | Vorwiegend Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Begrenztes Angebot an qualifizierten Elektrophysiologen und interventionellen Radiologen in Entwicklungsregionen | -0.9% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Hohe Kapital- und Eingriffskostenlimite Akzeptanz in kostensensitiven Umgebungen | -1.1% | Global, stärkste Auswirkung in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerbliche Kannibalisierung durch aufkommende nicht-thermische Modalitäten
Die gepulste Feldablation (PFA) hat schnell kardiale Volumina gewonnen, da sie myokardiale Zellen selektiv anspricht und Schäden am Ösophagus oder am N. phrenicus minimiert. Das Farapulse-System von Boston Scientific behandelte innerhalb des ersten Jahres nach der US-Zulassung mehr als 125.000 Patienten, was einem dreistelligen Wachstum in seinem elektrophysiologischen Franchise entspricht. Auch Kryoablations- und Mikrowellensysteme machen Fortschritte und bieten alternative Energieprofile, die die traditionelle HF-Führungsposition herausfordern. Wenn Ärzte zunehmend Vertrauen in nicht-thermische Optionen gewinnen, könnten Gerätebudgets und Kapitalallokationen von konventionellen HF-Plattformen wegverlagert werden.
Strenge regulatorische Aufsicht und thermische Verletzungen bedingte Rückrufe
Thermische Verletzungsbedenken halten Regulierungsbehörden wachsam. Die Überprüfung des Sphere-9-Katheters von Medtronic durch die US-amerikanische Lebens- und Arzneimittelbehörde (Food and Drug Administration, FDA) erforderte umfangreiches Modellieren von Hitzeverletzungen und Daten zur Läsionsbeständigkeit, was die Markteinführungszeit verlängerte[2]US-amerikanische Lebens- und Arzneimittelbehörde (U.S. Food and Drug Administration), "Sphere-9-Katheter und Affera-Ablationssystem," fda.gov. Ähnliche Kontrollen in der EU verlängern die Audits der Benannten Stellen. Kleinere Unternehmen haben häufig Schwierigkeiten, die geforderten pivotalen Studien zu finanzieren, was die Vielfalt der Pipeline verringert und Innovationszyklen verlangsamen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Einwegprodukte bilden die Grundlage für berechenbares Wachstum
Einwegkatheter und -sonden hatten im Jahr 2025 einen Anteil von 42,60 % am Markt für Hochfrequenz-Ablationsgeräte, eine Führungsposition, die durch Infektionskontrollprotokolle gestärkt wird, die Einwegprodukte bevorzugen. Hersteller profitieren von rentenähnlichen Einnahmen, da jeder Eingriff neue Verbrauchsmaterialien erfordert. Krankenhäuser reduzieren gleichzeitig den Sterilisationsaufwand, und ambulante Operationszentren vermeiden Kapitalausgaben im Zusammenhang mit wiederaufbereitbarem Inventar. Die Produktentwicklung konzentriert sich darauf, Sensoren und Mikroelektronik direkt in Einwegspitzen zu integrieren, was die durchschnittlichen Verkaufspreise nach oben treibt. Kapital-Konsolen repräsentieren weiterhin strategische Ankerpunkte, aber Austauschzyklen verlängern sich, da Software-Updates die Systemlebensdauer verlängern. Die STAR-Plattform von Merit Medical veranschaulicht, wie spezialisierte Einwegprodukte für Wirbelsäulenmetastasen Premiummarge erzielen können.
Einwegkatheter der zweiten Generation bieten nun Kontaktkraft-Feedback, Rotationsausrichtungsmarkierungen und integrierte Thermoelemente – Funktionen, die früher ausschließlich wiederverwendbaren Geräten vorbehalten waren. Der kumulative Effekt ist ein wiederkehrender Verbrauchsmaterialstrom, der Lieferanten vor zyklischen Kapitalbudgets schützt. Die Entscheidung von AngioDynamics im Jahr 2024, die bisherigen HF-Linien zu veräußern und sich verstärkt auf alternative Energiesysteme zu konzentrieren, zeigt, wie kleinere Unternehmen ihre Portfolios angesichts des Wettbewerbsdrucks rationalisieren. Die prognostizierte CAGR von 14,52 % des Kapitalausrüstungssegments unterstreicht dessen zentrale Rolle für den Markt für Hochfrequenz-Ablationsgeräte.
Notiz: Anteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Anwendung: Kardiologie weiterhin dominant, während Onkologie an Fahrt gewinnt
Das kardiale Rhythmusmanagement hielt 2025 einen Umsatzanteil von 37,60 % und bleibt grundlegend, da Leitlinienausschüsse die Ablation nun früher im Behandlungspfad positionieren. Radiofrequenzsysteme hielten 2025 einen Marktanteil von 33,1 % im Bereich Tumorablation, gestützt durch jahrzehntelange Evidenz und etablierte CPT-Codes. Krankenhäuser mit etablierten elektrophysiologischen Labors bevorzugen RF, da das Personal geschult ist und die Kapitalinfrastruktur vorhanden ist. Die Onkologie ist jedoch der am schnellsten wachsende Bereich, unterstützt durch Daten, die kurative Ergebnisse bei Leber-, Nieren- und Lungentumoren im Frühstadium belegen. Die RF-Ablation bei hepatozellulären Läsionen unter 3 cm erreicht bei geeigneten Patienten routinemäßig ein 5-Jahres-Gesamtüberleben von über 70 %. Nationale Kostenträger erstatten die RF-Ablation nun bei schmerzbedingten Knochenmetastasen und erweitern den Einsatz über die Zytoreduktion hinaus in die Palliativversorgung.
Auch die Volumina im Schmerzmanagement steigen, angetrieben durch den Imperativ zur Opioidschonung. Medicare erlaubt vier Sitzungen pro Wirbelsäulenregion innerhalb eines rollierenden 12-Monats-Fensters, was die Verfahrensnachfrage unterstützt. Die Gynäkologie stellt eine wachstumsstarke Nische dar, da minimal-invasive Myomablationssysteme nach der Übernahme von Gynesonics durch Hologic an Bedeutung gewinnen. Insgesamt untermauern diese Dynamiken eine diversifizierte Nachfragebasis, die den Markt für Radiofrequenzablationsgeräte vor Volatilität in einem einzelnen klinischen Bereich schützt.
Nach Endnutzer: Krankenhäuser halten das Volumen, ambulante Operationszentren gewinnen an Dynamik
Krankenhäuser führten im Jahr 2025 59,30 % der globalen Ablationseingriffe durch und nutzen dabei installierte elektrophysiologische Labors, Anästhesieteams und eine rund um die Uhr verfügbare Intensivpflege. Dennoch wird für ambulante Operationszentren eine CAGR von 12,88 % bis 2031 prognostiziert, da Kostenträger Eingriffe in kostengünstigere Einrichtungen verlagern. Die tagesklinische Entlassung nach intrakardialem Eingriff wurde in einer multizentrischen JACC-Studie validiert, die ungeplante Wiederaufnahmen von 0,8 % innerhalb von 30 Tagen berichtet. Ambulante Operationszentren sprechen Ärzte auch über Eigentumsmodelle an, die eine direkte Beteiligung an Einrichtungseinnahmen ermöglichen.
Spezialisierte Schmerz- und Elektrophysiologiekliniken verbreiten sich in den Sun-Belt-Staaten der Vereinigten Staaten, wo die Regulierungen zu Bedarfsnachweisen (Certificate of Need) weniger restriktiv sind. Akademische Zentren fungieren weiterhin als frühe Anwender neuer Technologien und liefern kritische Evidenz, die die Verbreitung in die gemeinschaftliche Praxis beschleunigt. Das Zusammenspiel dieser Einrichtungen schafft eine ausgewogene Kanalstruktur, die die Marktgröße für Hochfrequenz-Ablationsgeräte für Krankenhäuser bei USD 3,20 Milliarden im Jahr 2025 stabilisiert und gleichzeitig inkrementelles Wachstum in ambulanten Einrichtungen ermöglicht.
Nach Technologie: Thermische Plattformen sehen sich nicht-thermischer Disruption gegenüber
Konventionelle thermische Systeme repräsentieren weiterhin 69,30 % der installierten Basis aufgrund jahrzehntelanger ärztlicher Vertrautheit und umfangreicher Ergebnisdaten. Gekühlte HF-Plattformen verbessern die Vorhersagbarkeit der Läsionsgröße, indem sie Kochsalzlösung durch die Sonde zirkulieren lassen und damit Karbonisierung und Impedanzanstieg minimieren. Bipolare Konfigurationen bieten eine engere Energiekonzentration in anatomisch heiklen Zonen wie dem Wirbelkanal. Dennoch wächst gepulstes HF jährlich um 15,05 % und repräsentiert bereits ein Segment von USD 1,01 Milliarden der Marktgröße für Hochfrequenz-Ablationsgeräte im Jahr 2025. Die Affera-Plattform von Medtronic integriert gepulste Feld- und HF-Modi und gibt Operateuren die Flexibilität, die Energieabgabe anzupassen.
KI-gestützte Temperaturregelungsalgorithmen, wie die VX1-Software von Volta Medical, verkürzen Lernkurven und können durch Erkennung latenter Leitungsdefekte in Echtzeit Wiederholungsablationen reduzieren. Die Konvergenz von hybriden Energieplattformen mit KI-Steuerung deutet darauf hin, dass die Grenzen zwischen Modalitäten verschwimmen werden und Anbieter gezwungen sein werden, Multi-Energie-Konsolen anzubieten, um ihren Marktanteil zu sichern.
Notiz: Anteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Ansatz: Dominanz katheterbasierter Verfahren bei gleichzeitigem Anstieg der bildgesteuerten perkutanen Verfahren
Katheterbasierte Verfahren machten 59,40 % der Volumina im Jahr 2025 aus und spiegeln etablierte Arbeitsabläufe in der Arrhythmie- und Schmerztherapie wider. Die perkutane bildgesteuerte Ablation soll jedoch jährlich um 13,55 % wachsen, angetrieben durch fortschrittliche Navigation wie LumiGuide von Philips, das die Fluoroskopiezeit um 56 % verkürzt und die Exposition gegenüber ionisierender Strahlung eliminiert. Endoskopische und laparoskopische Zugangswege bleiben Nischenbereiche, sind jedoch unverzichtbar für Tumoren in der Nähe sensibler Strukturen und ermöglichen eine direkte Visualisierung.
Betreiber ambulanter Operationszentren bevorzugen perkutane Ansätze, weil sie die Patientendurchlaufzeiten beschleunigen und leichtere Anästhesie erfordern. Die Verteilung nach Ansatz verlagert sich daher in Richtung bildgesteuerter perkutaner Systeme und belebt den Markt für Hochfrequenz-Ablationsgeräte weiter. Die Akquisition von Taewoong Medical durch Olympus stärkt das endoskopische Weichteilablationsportfolio und signalisiert wachsendes Interesse an hybriden optisch-HF-Plattformen.
Geografische Analyse
Nordamerika erzielte im Jahr 2025 47,50 % des Umsatzes, da eine weitreichende Krankenversicherungsabdeckung, umfangreiche elektrophysiologische Laborkapazitäten und eine frühe Übernahme der gepulsten Feldtechnologie die Marktführerschaft stützen. Neue Schilddrüsen-CPT-Codes mit günstigen RVUs erweitern die Erstattung auf endokrine Chirurgie und deuten auf Wachstumspotenzial für ambulante HNO-Leistungserbringer hin. Boston Scientific verzeichnete nach der Genehmigung von Farapulse ein Wachstum von 177 % im Jahresvergleich in der Elektrophysiologie und verdeutlicht damit die Innovationsbereitschaft der Region.
Europa folgt mit einem wissenschaftlich geprägten Ökosystem, das auf akademischer Zusammenarbeit basiert. Deutschlands rege Publikationstätigkeit und sein Cluster aus hochvolumigen Universitätskliniken speisen evidenzbasierte Leitlinienaktualisierungen. Die ESC-Empfehlungen 2024 harmonisieren sich mit US-amerikanischen Standards und gewährleisten eine einheitliche Vorgehensweise über den Atlantik hinweg. Die Finanzierungsmechanismen unterscheiden sich – gesetzliche Krankenversicherer in Deutschland zahlen nach DRGs, während das Vereinigte Königreich auf NHS-Tarifbündel setzt –, doch fördern beide die tagesklinische Durchführung und unterstützen die HF-Akzeptanz. KI-gestützte Mapping-Tools, die vom französischen Unternehmen Volta Medical entwickelt wurden, haben in Belgien und Italien erste Anwender gefunden und festigen Europas Ruf als Zentrum digitaler Innovation.
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 14,52 % bis 2031, unterstützt durch alternde Bevölkerungsstrukturen und beschleunigte Gerätezulassungen. China übertrifft die Vereinigten Staaten mittlerweile im jährlichen wissenschaftlichen Publikationsaufkommen zur HF-Ablation. Die Akquisition von APT Medical durch Mindray liefert eine inländische Alternative zu importierten Kathetern und Konsolen und stärkt die lokalen Lieferketten. Japans Arzneimittel- und Medizinprodukteagentur (Pharmaceuticals and Medical Devices Agency, PMDA) stellt strenge Anforderungen an Zulassungsunterlagen; sobald eine Genehmigung jedoch erteilt ist, erfolgt die Erstattung in der Regel schnell, was berechenbare Adoptionspfade unterstützt. Die privaten Krankenhausketten Indiens erproben die HF-Ablation für Lebermetastasen; Selbstzahlerdynamiken können das Volumen jedoch außerhalb städtischer Zentren begrenzen.

Regulatorisches Umfeld
In den Vereinigten Staaten werden Hochfrequenzablationsgeräte von der FDA als Klasse-II-Geräte reguliert und gelangen in der Regel über das 510(k)-Verfahren auf den Markt (häufig gemäß 21 CFR 876.4300 oder 21 CFR 878.4400). Hersteller müssen die Quality System Regulation (21 CFR Part 820) einhalten, einschließlich Designkontrollen und Produktionsqualität. Die regulatorische Prüfung bleibt bei wärmebezogener Sicherheit erhöht, und komplexere HF-Generatoren können einer verlängerten Prüfung im Hinblick auf Nachweise zur Läsionsdauerhaftigkeit und Sicherheitsmodellierung unterliegen.
In der Europäischen Union müssen HF-Ablationsgeräte die Anforderungen der Verordnung (EU) 2017/745 (MDR) erfüllen, einschließlich verstärkter klinischer Bewertung und Überwachung nach dem Inverkehrbringen. MDCG 2024-1 bietet einen harmonisierten Rahmen für die Meldung von Vorfällen im Rahmen der MDR. EN IEC 60601-2-2:2018/A1:2024 aktualisiert die Sicherheits- und Leistungsanforderungen für Hochfrequenz-Chirurgiegeräte, die für HF-Generatoren und Zubehör relevant sind. In China wurde YY/T 0860-2024 für kardiale Hochfrequenzablationsinstrumente am 15. Oktober 2025 eingeführt, was die Anforderungen an Dokumentation und Prüfabgleich für auf diesem Markt tätige Hersteller erhöht.
Wettbewerbslandschaft
Die Hochfrequenz-Ablationsgerätebranche weist eine moderate Konzentration auf, die von Boston Scientific, Medtronic und Abbott als Ankerpunkte mit breiten Portfolios gestützt wird, die verschiedene Energiemodalitäten abdecken. Die Akquisition von Relievant durch Boston Scientific für USD 850 Millionen sichert eine Position in der Ablation des basivertebralen Nervs und ergänzt die Farapulse-Plattform. Die Dual-Energie-Affera-Konsole von Medtronic gibt Ärzten eine einzige Workstation, die zwischen gepulstem Feld und thermischem HF umschaltet und damit Wechselkosten für Wettbewerber schafft. Abbott nutzt sein EnSite X-Mapping-System in Verbindung mit seinem TactiFlex-Kontaktkraft-Katheter und setzt auf prozedurale Effizienz zur Sicherung von Marktanteilen.
Zweitrangige Akteure konzentrieren sich auf Nischenindikationen. Das OptaBlate-System von Stryker adressiert vertebrogenen Schmerz, während Olympus sich auf endoskopische Weichteilanwendungen konzentriert. Autonomix entwickelt transvaskuläre Ablation für Pankreaskrebsschmerzen, einem Bereich, in dem die Vermeidung thermischer Verletzungen von größter Bedeutung ist. Diese spezialisierten Ansätze differenzieren sich durch gezielte klinische Daten statt durch Skalierung.
Das Wettbewerbsverhalten dreht sich zunehmend um die Kontrolle von Ökosystemen. Anbieter integrieren Mapping, Navigation, Generator und KI-gestützte Entscheidungsunterstützung in einheitliche Systeme, die Verbrauchsmaterialien binden. Der Preisdruck nimmt zu, da PFA-Marktteilnehmer die Preise für herkömmliche HF-Einwegprodukte unterbieten. Dennoch schützen hohe Wechselkosten, ärztliche Vertrautheit und umfangreiche Service-Netzwerke die etablierten Anbieter und erhalten eine mittlere Konzentration im Markt für Hochfrequenz-Ablationsgeräte aufrecht.
Marktführer in der Hochfrequenz-Ablationsgerätebranche
Avanos Medical, Inc.
Medtronic
Boston Scientific Corporation
Stryker Corporation
Abbott Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Aktualisierungen der Kostenerstattung und indikationsspezifische Zulassungen erweitern die Verfahrenspools weiterhin über die traditionelle Elektrophysiologie und interventionelle Onkologie hinaus. In den Vereinigten Staaten traten die CPT-Codes 60660 und 60661 für die perkutane Ablation von Schilddrüsenknoten im Januar 2025 in Kraft. STARMED America erhielt zudem die FDA-510(k)-Zulassung (K252833) für seinen VIVA-Kombi-HF-Generator und die Elektroden, die für die ultraschallgeführte perkutane Ablation gutartiger Schilddrüsenknoten vorgesehen sind.
Klinische und plattformbezogene Entwicklungen verlagern die Beschaffung hin zu integrierten Ablationsökosystemen und Multi-Modalitäts-Workflows, die HF-Technologie dort einbeziehen, wo dies angebracht ist. Im Jahr 2026 erhielt die Dual-Energy-Plattform THERMOCOOL SMARTTOUCH SF von Johnson & Johnson die FDA-Zulassung. Abbott legte zudem auf der Heart Rhythm Society 2026 sechsmonatige FlexPulse-IDE-Daten für den TactiFlex-Duo-Ablationskatheter vor, was die Dynamik bei Multi-Energie- sowie integrierten Mapping- und Ablationsplattformen unterstreicht.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Dual-Energy-Plattform THERMOCOOL SMARTTOUCH SF von Johnson & Johnson erhielt die FDA-Zulassung. Die Zulassung erweitert die Dual-Energy-Ablationsfähigkeiten in Elektrophysiologie-Laboren und unterstützt gebündelte Mapping- und Ablationsökosysteme.
- Juni 2026: Medtronic brachte sein PulseSelect-Pulsed-Field-Ablationssystem in Indien auf den Markt. Die Einführung signalisiert eine beschleunigte Investition in die Ablationsinfrastruktur im asiatisch-pazifischen Raum und erhöht den Wettbewerbsdruck auf konventionelle HF-Anbieter, da Krankenhäuser Energiemodalitäten und Workflow-Wirtschaftlichkeit vergleichen.
- Mai 2026: Abbott legte auf der Heart Rhythm Society 2026 sechsmonatige FlexPulse-IDE-Daten für den TactiFlex-Duo-Ablationskatheter vor. Die Daten zeigen Fortschritte bei integrierten Ablations-Workflows und multimodalen Fähigkeiten innerhalb des Abbott-Portfolios auf und beeinflussen Beschaffungsentscheidungen von Krankenhäusern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Radiofrequenzablationsgeräten (RFA-Geräten), die zur Ablation von Gewebe mittels kontrollierter thermischer Energie in klinischen Verfahren eingesetzt werden, sowohl in Krankenhaus- als auch in ambulanten Versorgungseinrichtungen und in allen wichtigen Regionen.
Ausschlüsse aus dem Umfang: Nicht-RFA-Ablationstechnologien (wie Mikrowellen-, Kryoablations-, Laser-, Ultraschall- und gepulste Feldsysteme) werden in diesem Markt nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Kapitalausrüstung
- Einwegausrüstung
- Wiederverwendbare Zubehörteile
- Nach Anwendung
- Kardiologie und kardiales Rhythmusmanagement
- Onkologie
- Schmerzmanagement
- Gynäkologie
- Weitere Anwendungen (Dermatologie, HNO usw.)
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Spezialisierte Schmerz- und Elektrophysiologiekliniken
- Akademische und Forschungseinrichtungen
- Nach Technologie
- Konventionelle thermische HF-Ablation
- Gekühlte HF-Ablation
- Gepulste HF-Ablation
- Bipolare vs. monopolare HF-Systeme
- Nach Ansatz
- Katheterbasierte Ablation
- Perkutane bildgesteuerte Ablation
- Endoskopische/laparoskopische HF-Ablation
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit dem öffentlichen Gesundheits- und Verfahrenskontext, da die RFA-Nachfrage in der Regel an Diagnosepools und die Häufigkeit der tatsächlich durchgeführten Verfahren geknüpft ist. Wir haben Quellen wie die US-amerikanischen Centers for Disease Control and Prevention, die Weltgesundheitsorganisation, das US National Center for Biotechnology Information (für begutachtete klinische Literatur) sowie öffentliche Seiten von Regulierungsbehörden wie der US-amerikanischen FDA für Gerätezulassungen und Sicherheitshinweise genutzt. Für die Marktstruktur haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und Mitschriften von Earnings Calls ausgewertet, um Produktmix, geografische Präsenz und die von der Unternehmensführung kommunizierten Preiskommentare zu verstehen.
Zur Gegenprüfung von Volumensignalen haben wir auch unterstützende Quellen wie Krankenhausstatistiken, Veröffentlichungen nationaler Gesundheitsdienste, soweit verfügbar, sowie seriöse Verbands- und Konferenzmaterialien genutzt, die den Fortschritt der Verfahrensadoption beschreiben. Parallel dazu wurden selektive kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Patente sowie Nachrichten und Finanzdaten genutzt, um Produkteinführungen und Nachfrageereignisse zu verfolgen, die Prognosen beeinflussen können. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche Referenzen wurden genutzt, um Datenpunkte zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um das Desk-Modell zu überprüfen und Lücken hinsichtlich der Entwicklung der durchschnittlichen Verkaufspreise, der Austauschzyklen für Generatoren und des Anteils der pro Eingriff verwendeten Einwegkomponenten zu schließen. Die Gespräche umfassten klinische Anwender, Einkaufs- und Lieferkettenkontakte sowie Führungskräfte und Produktmanager von Geräteunternehmen und Distributoren in allen wichtigen globalen Regionen. Die endgültigen Annahmen spiegeln daher das praktische Kaufverhalten und die Art und Weise wider, wie der Verfahrensmix je nach Umgebung und Land variiert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 14 % | APAC: 44 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Unser Größenmodell verwendet einen Top-down-Ansatz, der die Nachfrage aus Verfahrensvolumina und behandelten Patientenpools über wichtige Indikationen hinweg rekonstruiert, die dann anhand des typischen Verbrauchs pro Verfahren und der durchschnittlichen Verkaufspreise in Geräte- und Zubehörumsätze umgerechnet werden. Sobald der erste Durchgang abgeschlossen ist, gleichen wir ihn mit selektiven Bottom-up-Näherungen ab, wie z. B. Lieferantenumsatzaufteilungen nach Geografie und Produktlinie, Stichprobenpreispunkten für Generatoren und Einwegkomponenten sowie Rückmeldungen aus dem Vertriebskanal zu Ausschreibungsgewinnen. Wenn die Überprüfungen nicht übereinstimmen, werden die Gesamtwerte nach Überprüfung der zugrunde liegenden Annahmen angepasst.
Zu den wichtigsten Eingaben, die als praktische Marktindikatoren verwendet wurden, gehören katheterbasierte und perkutane Verfahrensvolumina, installierte Basis und Austauschzeitpunkt für Generatoren, Einwegnutzungsraten pro Eingriff, regionale Erstattungs- oder Deckungssignale, die die Adoption beeinflussen, sowie beobachtete Preisentwicklungen für Einwegzubehör. Wo direkte Volumendaten für ein Land fehlen, schließen wir Lücken mithilfe von Proxy-Indikatoren (z. B. vergleichbare Prävalenz und Krankenhauskapazität) und validieren die Proxys anschließend durch Expertenfeedback.
Für die Prognose wird eine Szenarioanalyse verwendet, damit Wachstumspfade wahrscheinliche Veränderungen bei der Verfahrensadoption, der Unterstützung durch klinische Leitlinien und dem Preisdruck widerspiegeln können, bevor ein endgültiger Basisszenario ausgewählt wird. Die Szenarioannahmen werden einfach gehalten und sind auf das ausgerichtet, was Gesprächspartner für das Nutzungswachstum und die Verschiebungen im Produktmix in den nächsten Jahren erwarten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit eine einzelne Datenquelle die endgültige Zahl nicht übermäßig beeinflusst. Wir vergleichen die Modellausgaben mit unabhängigen Signalen wie Wachstumsberichten zu Verfahren, öffentlichen Finanzoffenlegungen und dem impliziten Ausgabenbetrag pro Verfahren; ungewöhnliche Sprünge werden dann Zeile für Zeile überprüft, bevor die Freigabe erfolgt.
Wenn eine Abweichung wesentlich ist, überprüfen Analysten die Umfangsgrenze erneut, überarbeiten die wichtigsten Preis- und Nutzungsannahmen und nehmen erneut Kontakt zu relevanten Experten auf, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse eintreten (z. B. regulatorische Maßnahmen, große Produkteinführungen oder plötzliche Nachfrageverschiebungen). Vor der Auslieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit Kunden die aktuellste Ansicht auf Basis der neuesten verfügbaren Daten erhalten.
Marktgröße für Radiofrequenzablationsgeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Radiofrequenzablationsgeräte können erheblich voneinander abweichen, hauptsächlich weil die Grenze zwischen RFA und angrenzenden Ablationsmodalitäten von jedem Herausgeber unterschiedlich gehandhabt wird. Unterschiede zeigen sich auch, wenn eine Schätzung eher auf dem verfahrensgetriebenen Verbrauch basiert, während eine andere stärker auf breite Geräteumsatzpools zurückgreift, die nicht streng auf RFA beschränkt sind.
Verfahrensvolumenmuster, die Verfolgung regulatorischer Zulassungen und Überprüfungen des offengelegten Produktlinienmix sind die Belege, die verwendet werden, um die Schätzung von Mordor Intelligence auf thermische RFA-Generatoren zuzüglich der zugehörigen Katheter, Sonden, Elektroden, Kabel und Einwegzubehör zu beschränken und die Einbeziehung von Mikrowellen-, Kryo-, Laser-, Ultraschall- oder gepulsten Feldsystemen zu vermeiden. Darüber hinaus wenden einige veröffentlichte Zahlen ein aggressives Wachstum des durchschnittlichen Verkaufspreises an oder verwenden einen anderen Währungszeitpunkt für die globale Umrechnung, was die Gesamtwerte von dem entfernen kann, was Einkaufsteams und Kliniker in Interviews beschreiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,05 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 6,70 Milliarden USD (2026) | Diese Schätzung scheint einen breiteren Ablationsumsatzpool zu verwenden und kann angrenzende Modalitäten oder Serviceumsätze übererfassen, die außerhalb des Verkaufs thermischer RFA-Geräte liegen, was den Gesamtwert erhöht. |
| Branchenverband B | 5,50 Milliarden USD (2026) | Diese Zahl scheint eher einer konservativen geräteorientierten Sichtweise zu entsprechen, die den Durchsatz von Einwegzubehör untererfasst und möglicherweise flachere Annahmen zum durchschnittlichen Verkaufspreis über Regionen hinweg anwendet, was den impliziten Ausgabenbetrag pro Verfahren reduziert. |
Insgesamt wird die Streuung der veröffentlichten Werte weniger durch mathematische Unterschiede erklärt als vielmehr dadurch, was gezählt wird und wie schnell Preise und Nutzung angenommen werden zu steigen. Indem das Modell auf verfahrensgebundene Nachfragesignale verankert und der implizite Ausgabenbetrag mit Lieferanten- und Käufereingaben abgeglichen wird, bleibt der endgültige Marktwert auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Hochfrequenz-Ablationsgeräte und wie schnell wächst er?
Der Markt hat im Jahr 2026 einen Wert von USD 6,05 Milliarden und soll bis 2031 USD 10,63 Milliarden erreichen, was einer CAGR von 11,95 % entspricht.
Welches Produktsegment erzielt die größten Umsätze?
Einwegausrüstung führt mit einem Anteil von 42,60 % am Umsatz 2025, unterstützt durch Infektionskontrollprotokolle und wiederkehrende eingriffsbezogene Nachfrage.
Welche Region soll bis 2031 das schnellste Wachstum verzeichnen?
Asien-Pazifik soll mit einer CAGR von 14,52 % wachsen, gestützt durch alternde Bevölkerungsstrukturen, steigende Eingriffszahlen und verbesserte Gerätezulassungen.
Wie schnell expandiert die Onkologie-Anwendung innerhalb des Markts?
Die Onkologie ist der am schnellsten wachsende klinische Anwendungsbereich mit einer CAGR von 13,95 % bis 2031, da sich die Indikationen für solide Tumoren ausweiten.
Welcher Anteil der Eingriffe ist katheterbasiert und welcher Ansatz gewinnt am schnellsten an Bedeutung?
Katheterbasierte Ablationen machen 59,40 % der Eingriffe im Jahr 2025 aus, während die perkutane bildgesteuerte Ablation mit einer CAGR von 13,55 % wächst.
Wie schneidet gepulstes HF im Vergleich zu konventionellen thermischen Systemen in Bezug auf das Wachstum ab?
Konventionelle thermische Plattformen halten weiterhin einen Marktanteil von 69,30 %, jedoch gewinnen gepulste HF-Systeme mit einer prognostizierten CAGR von 15,05 % an Dynamik.
Seite zuletzt aktualisiert am:



