
無線周波数アブレーションデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
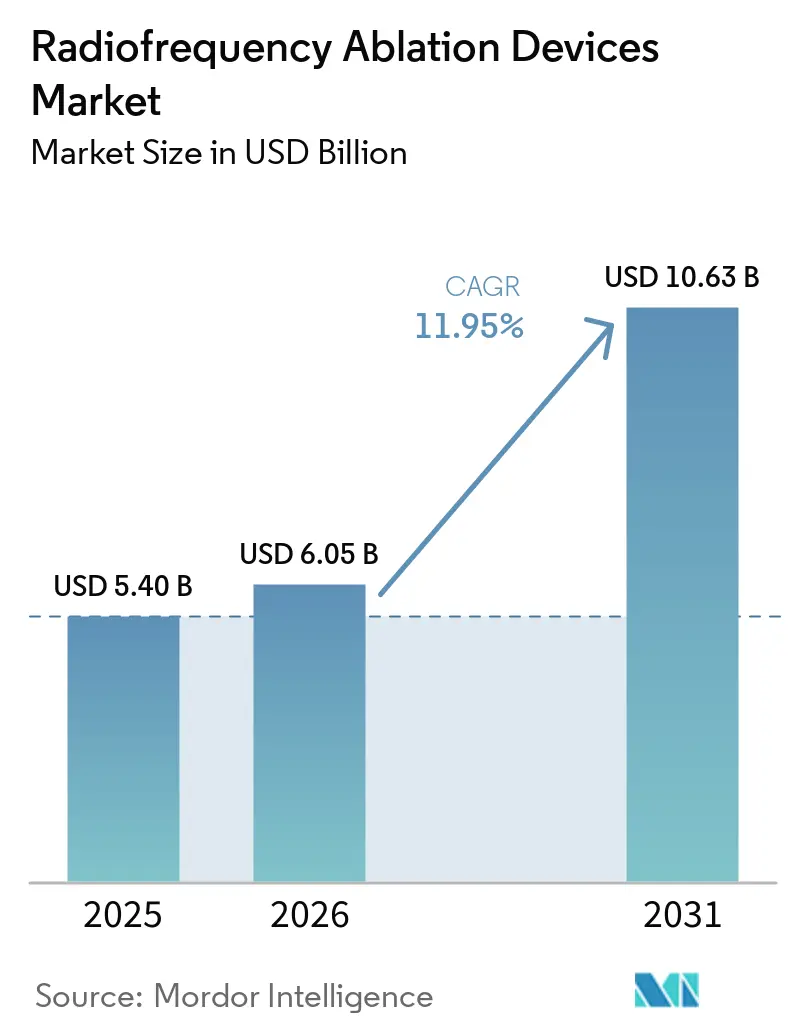
| 市場規模 (2026) | 6.05 十億米ドル |
| 市場規模 (2031) | 10.63 十億米ドル |
| 成長率 (2026 - 2031) | 11.95 % |
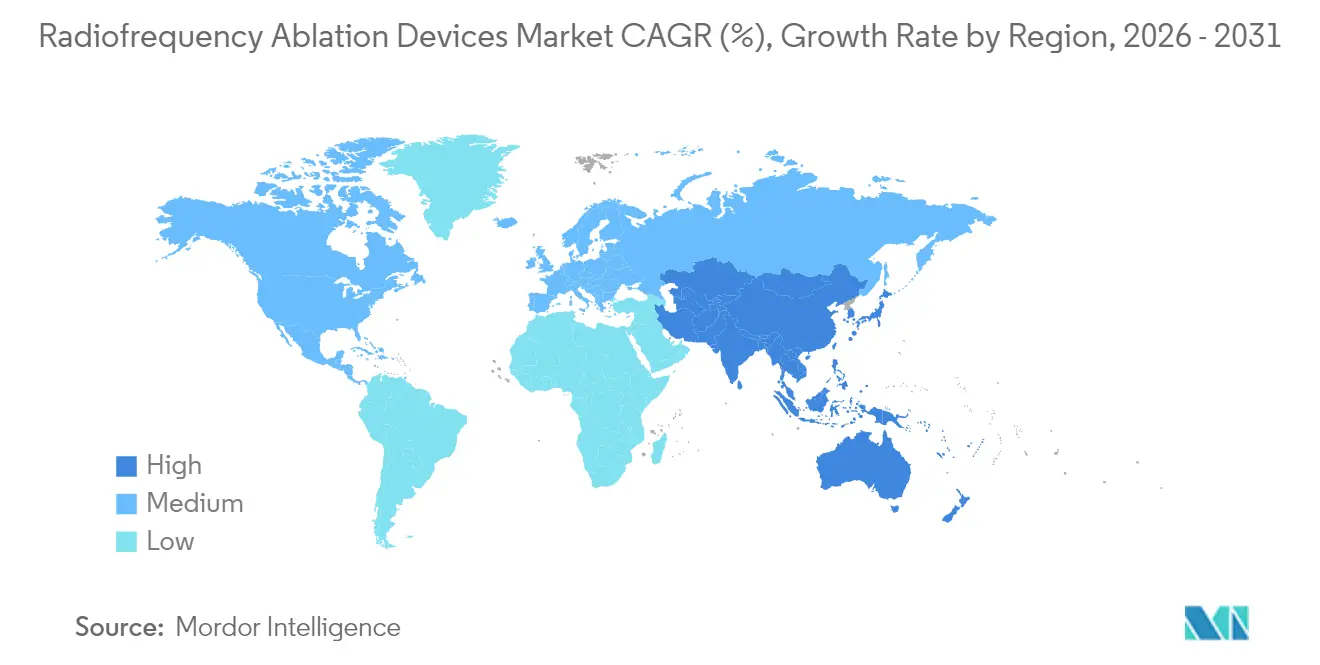
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
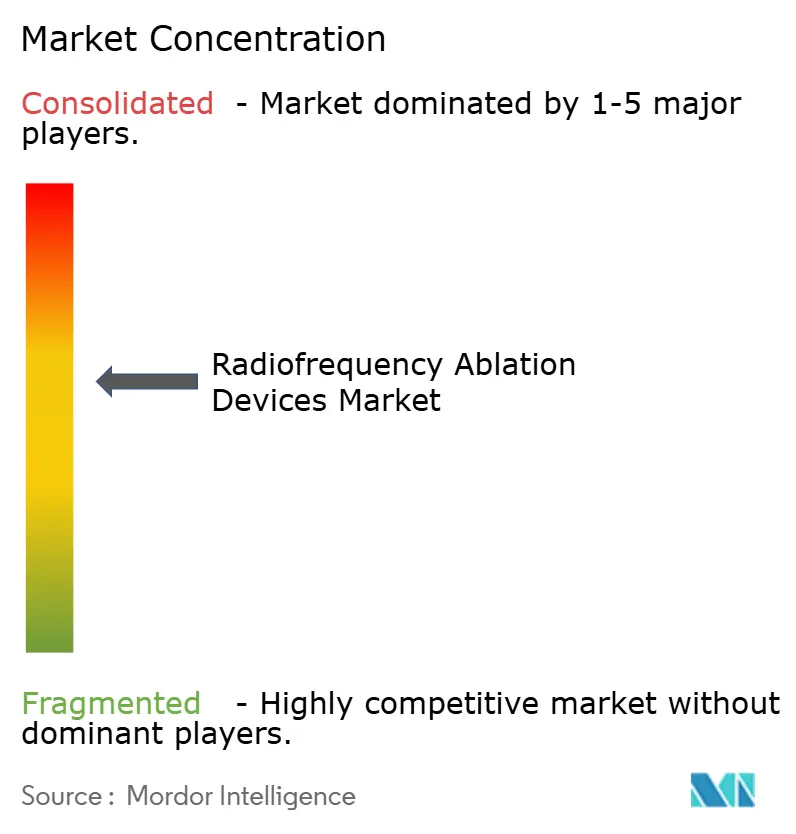
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無線周波数アブレーションデバイス市場分析
2026年の無線周波数アブレーションデバイス市場規模は60億5,000万米ドルと推定され、2025年の54億米ドルから成長し、2031年には106億3,000万米ドルに達する見込みで、2026年~2031年にかけて11.95%のCAGRで成長しています。平均寿命の延伸により心臓不整脈や固形腫瘍を抱える患者層が拡大しており、更新された臨床ガイドラインは電気生理学および腫瘍学においてアブレーションをファーストライン治療として推奨しており、製造業者はリアルタイムイメージングとAI(人工知能)駆動の温度制御を組み合わせた次世代システムを投入しています。また、新しいCPT(現行の手術用語)コードが米国における償還を改善し、使い捨てカテーテルが予測可能な継続的収益を生み出し、外来手術センター(ASC)がかつて入院対応であった症例を吸収することで手術へのアクセスが向上しています。パルスフィールドアブレーションが普及するにつれ競争の激しさが増していますが、従来の熱的システムが依然として設置済みベースを支配しており、相当規模の代替市場を持続させています。
主要レポートのポイント
- 製品タイプ別では、使い捨て機器が2025年の無線周波数アブレーションデバイス市場シェアの42.60%を占め、資本節約型の外来センターが2031年まで14.52%のCAGRで使い捨てカテーテルを牽引しています。
- 用途別では、心臓学が2025年の収益シェアの37.60%を占め、腫瘍学は13.95%のCAGRで拡大し、全臨床分野の中で最速の成長を見せています。
- エンドユーザー別では、病院が2025年の無線周波数アブレーションデバイス市場規模の59.30%を掌握しており、当日退院プロトコルの成熟に伴いASCは12.88%のCAGRで成長すると予測されています。
- 技術別では、従来型熱的プラットフォームが2025年に69.30%のシェアを維持しているものの、パルスRFシステムは2031年まで年率15.05%で上昇すると予測されています。
- アプローチ別では、カテーテルベースの手術が2025年の無線周波数アブレーションデバイス市場において59.40%のシェアを占め、経皮的画像誘導アブレーションは2031年まで13.55%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年に47.50%の収益シェアで首位を占め、アジア太平洋地域が14.52%のCAGRで最速の拡大を見せる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の無線周波数アブレーションデバイス市場のトレンドと考察
ドライバーの影響分析*
| ドライバー | (概算)CAGRへの予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 心臓不整脈および固形腫瘍の世界的負担の増大がRFアブレーションの利用を促進 | +2.8% | 世界全体、北米および欧州において最も高い影響 | 長期(4年以上) |
| RFアブレーションを電気生理学および腫瘍学のファーストライン治療として位置づける臨床ガイドラインの更新 | +2.1% | 北米およびEU(欧州連合)、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 外来手術センターの拡大が外来低侵襲手術へのシフトを促進 | +1.7% | 北米中心、欧州へのスピルオーバー | 中期(2~4年) |
| 償還範囲の拡大とバリューベースケアモデルによる手術経済性の改善 | +1.5% | 主に北米およびEU | 中期(2~4年) |
| RFシステムへのリアルタイムイメージングおよびナビゲーションの統合による成功率の向上 | +1.3% | 世界全体、先進市場が主導 | 短期(2年以内) |
| 技術的進歩(コンタクトフォース、冷却RF、AI温度制御)による安全性と精度の向上 | +1.9% | 世界全体、先進市場が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
心臓不整脈および固形腫瘍の世界的負担の増大
高齢化する人口が心房細動の有病率を押し上げており、現在世界で6,000万人以上の個人に影響を与えています[1]アメリカ心臓協会、「心房細動の管理に関する2023年ACC/AHAガイドライン」、ahajournals.org。RFアブレーションは3cm未満の肝細胞癌病変に対しても確立された治療法であり、開腹切除を患者に課すことなく手術と同等の生存アウトカムをもたらします。診断能力が向上し外科的処置能力が依然として限られている新興経済国での普及も進んでいます。この技術は低侵襲であるため、複数の併存疾患を持つ高齢患者に適しています。オリゴ転移性疾患に対するRFアブレーションを支持する臨床的エビデンスが拡大しており、治療域が広がり、多専門科にわたる手術の増加を促進しています。
RFアブレーションをファーストライン治療として位置づける臨床ガイドラインの更新
2023年のACC/AHAガイドラインは、症候性発作性心房細動に対するカテーテルアブレーションをファーストライン治療へと格上げし、長年続いた「薬物療法優先」のパラダイムに終止符を打ちました。2024年のESC(欧州心臓病学会)声明が欧州の診療を統一し、大西洋両岸のコンセンサスを形成することで普及を加速させています。肝臓腫瘍学においては、NCCN(米国国立総合がんネットワーク)の推奨が切除不可能な患者に対するRFアブレーションを支持し、手術適格者の範囲を拡大しています。早期介入により対象患者集団が広がり、再手術が増加し、無線周波数アブレーションデバイス市場を直接押し上げています。
外来手術センターの拡大が外来へのシフトを促進
ASCは2023年に2,670万件の手術を実施し、業界団体はRFアブレーションを病院から外来施設への移行の最有力候補として特定しています。HRS(ハート・リズム・ソサエティ)/ACC(米国心臓病学会)の科学的声明は、心臓内アブレーション後の当日退院に伴う合併症率が低いことを確認し、より広範な外来使用を支持しています。MediCare(米国高齢者医療保険)が多数のコードを入院専用リストから除外したことで、2033年までに外来手術量が18%増加する道が開かれており、支払者・提供者・患者のインセンティブを一致させています。
償還範囲の拡大とバリューベースケアモデル
経皮的甲状腺結節アブレーションに対する新しいCPTコード60660および60661(2025年1月発効)はそれぞれ5.75および4.25の業務RVU(相対的価値単位)を持ち、提供者の収益の見通しを強化しています。欧州の複数の支払者がエピソード総コストの削減を目的とした包括的DRG(診断群分類)枠組みの下でRFアブレーションを償還するようになり、米国のバリューベース(価値に基づく)の取り決めは抗不整脈薬の毒性回避を評価します。経済性の改善により病院の購買意欲が高まり、ASCの拡大が促進されます。
制約要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 新興非熱的モダリティ(パルスフィールド、クライオ、マイクロ波)からの競争上の共食い | -1.8% | 世界全体、先進市場において最も顕著 | 短期(2年以内) |
| 厳格な規制上の監督および熱的損傷関連のリコールによる市場投入までの時間延長 | -1.2% | 主に北米およびEU | 中期(2~4年) |
| 発展途上地域における熟練した電気生理学者および血管内放射線科医の供給不足 | -0.9% | アジア太平洋、中東・アフリカ、中南米 | 長期(4年以上) |
| コスト重視の環境における高い設備費および手術当たりのコストによる普及制限 | -1.1% | 世界全体、新興市場への影響が最大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新興非熱的モダリティからの競争上の共食い
パルスフィールドアブレーション(PFA)は心筋細胞を選択的に標的とし食道または横隔神経の損傷を最小化するため、心臓分野での利用が急速に拡大しています。Boston ScientificのFarapulseシステムは米国でのクリアランス取得後最初の1年間で125,000人以上の患者を治療し、同社の電気生理学フランチャイズにおいて3桁の成長をもたらしました。クライオおよびマイクロ波システムも進歩を続け、従来のRFの優位性に挑む代替エネルギープロファイルを提供しています。医師が非熱的な選択肢に自信を深めるにつれ、機器予算および設備投資の配分が従来のRFプラットフォームから移行する可能性があります。
厳格な規制上の監督および熱的損傷関連のリコール
熱的損傷への懸念が規制当局を警戒させ続けています。FDA(米国食品医薬品局)によるMedtronicのSphere-9カテーテルの審査では、広範な熱損傷モデリングおよび病変耐久性データが要求され、市場投入までの時間が延長されました[2]米国食品医薬品局、「Sphere-9カテーテルおよびAfferaアブレーションシステム」、fda.gov。EUにおける同様の精査はノーティファイドボディ(認証機関)の審査を長期化させます。より小規模な企業は要求される検証試験の資金調達に苦労することが多く、パイプラインの多様性が低下し、イノベーションサイクルが遅化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:使い捨て機器が予測可能な成長を支える
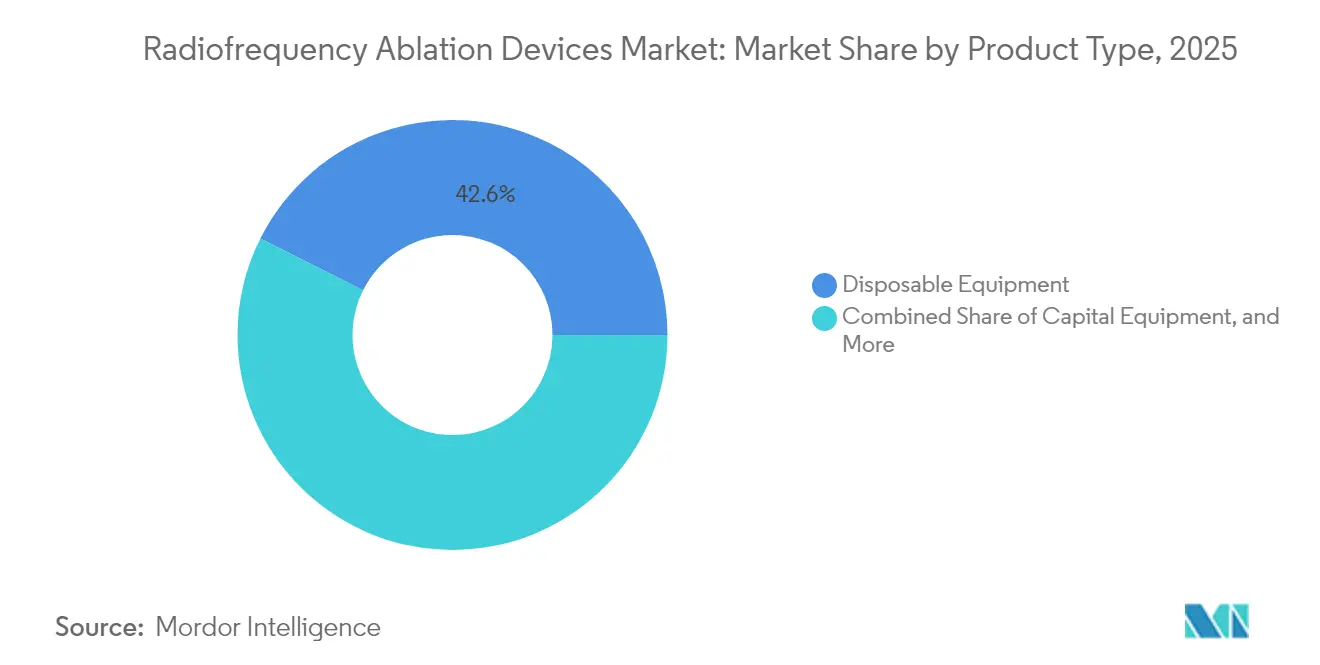
使い捨てプローブおよびカテーテルは2025年の無線周波数アブレーションデバイス市場の42.60%を占め、単回使用デバイスを支持する感染管理プロトコルによってその優位性が強化されています。各手術に新しい消耗品が必要なため、製造業者は年金型の収益から恩恵を受けています。病院は同時に滅菌のオーバーヘッドを削減し、ASCは再処理可能な在庫に関連した設備投資を回避しています。製品開発は使い捨てチップにセンサーとマイクロエレクトロニクスを直接組み込むことに集中しており、平均販売価格を押し上げています。資本コンソールは依然として戦略的な基点を表していますが、ソフトウェアのアップグレードがシステム寿命を延ばすため、交換サイクルが長期化しています。Merit MedicalのSTARプラットフォームは、脊椎転移を対象とした特化型使い捨て品がプレミアムマージンを獲得できることを示しています。
第二世代の単回使用カテーテルは現在、コンタクトフォースフィードバック、回転方向マーカー、および統合熱電対を提供しており、これらはかつて再使用可能なデバイスに独占的であった機能です。その累積効果は、サプライヤーを周期的な資本予算から保護する継続的な消耗品の流れです。AngioDynamicsが2024年にレガシーRFラインを売却し、代替エネルギーシステムに集中することを決定したことは、競争圧力の中で中小企業がポートフォリオを合理化している様子を示しています。資本設備セグメントの14.52%という予測CAGRは、無線周波数アブレーションデバイス市場の持続における中心的役割を強調しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:腫瘍学が加速する中での心臓学の依然たる優位性
心臓リズム管理は2025年に37.60%の収益シェアを維持しており、ガイドライン委員会が治療経路においてアブレーションをより早期に位置づけるようになったことから、引き続き基盤的な役割を担っています。高周波システムは2025年に33.1%の腫瘍アブレーション市場シェアを維持しており、数十年にわたるエビデンスと確立されたCPTコードに支えられています。電気生理学ラボを整備した病院では、スタッフが訓練を受けており、設備インフラが整っているため、高周波を好む傾向があります。しかし腫瘍学は最も急速に成長している分野であり、早期肝臓・腎臓・肺腫瘍に対する根治的アウトカムを示すデータに裏付けられています。3cm未満の肝細胞病変に対する高周波アブレーションは、適格患者において5年全生存率が70%を超えることが日常的に達成されています。国内の支払者は現在、骨転移関連疼痛に対する高周波を償還対象としており、腫瘍縮小を超えて緩和ケアへの適用が拡大しています。
疼痛管理の件数もオピオイド節減の要請を背景に増加しています。メディケアは12か月のローリングウィンドウ内で脊椎領域ごとに4回のセッションを認めており、手技需要を下支えしています。婦人科は、HologicによるGynesonicsの買収を受けて低侵襲子宮筋腫アブレーションシステムが普及しつつある高成長ニッチ市場を形成しています。これらのダイナミクスが総体として多様化した需要基盤を支え、高周波アブレーションデバイス市場を特定の臨床領域における変動から保護しています。
エンドユーザー別:病院が量を維持し、ASCが勢いを獲得
病院は2025年に世界のアブレーション症例の59.30%を実施し、設置済みの電気生理学ラボ、麻酔チーム、および24時間365日の集中治療カバレッジを活用しています。しかし、支払者が手術をより低コストの施設に誘導するにつれ、ASCは2031年まで12.88%のCAGRを達成すると予測されています。心臓内アブレーション後の当日退院はJACC(米国心臓病学会誌)の多施設研究で検証されており、30日後の予定外再入院率は0.8%と報告されています。ASCはまた、施設収益への直接参加を可能にするオーナーシップモデルを通じて医師に訴求しています。
米国のサンベルト地区では、必要証明(CON)規制が緩やかな専門疼痛・電気生理学クリニックが増加しています。学術センターは引き続き新技術の早期採用者として機能し、コミュニティ診療への普及を加速させる重要なエビデンスを提供しています。これらの医療施設の相互作用が、2025年に病院における無線周波数アブレーションデバイス市場規模を32億米ドルで安定させながら、外来施設における漸進的成長を可能にするバランスの取れたチャネル構造を生み出しています。
技術別:熱的プラットフォームが非熱的の破壊に直面
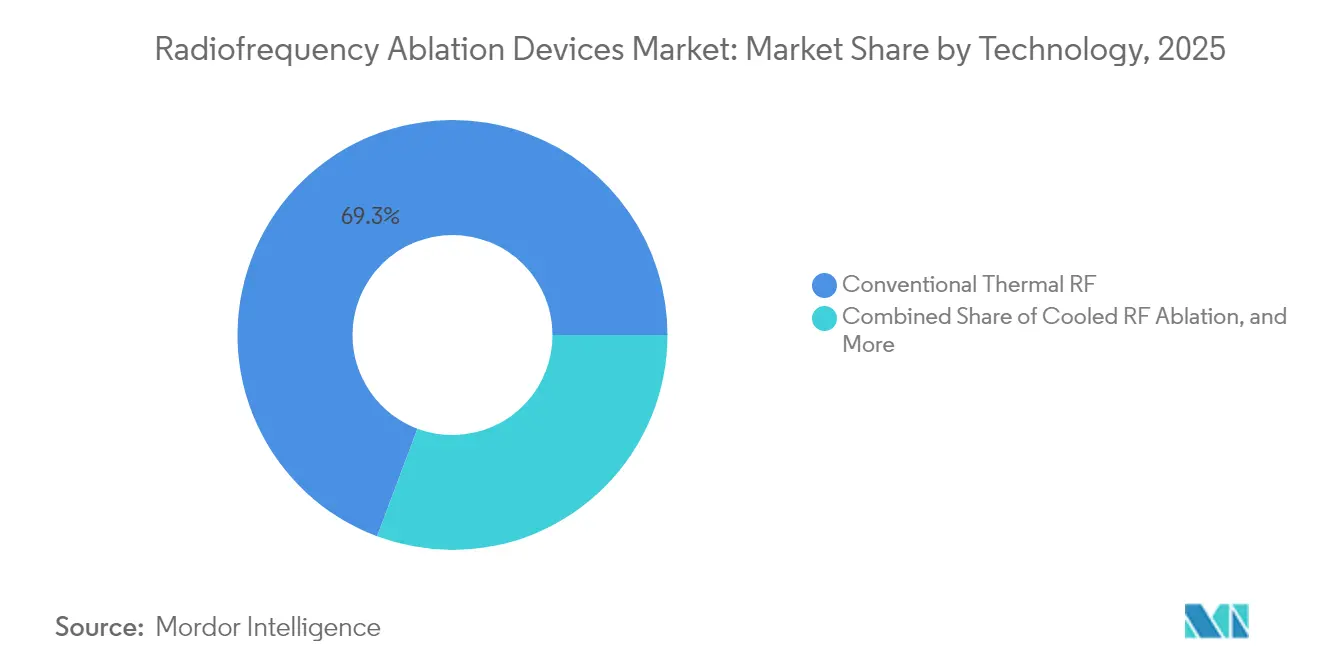
従来型熱的システムは数十年にわたる医師の親しみやすさと大規模なアウトカムデータの蓄積により、設置済みベースの69.30%を依然として占めています。冷却RFプラットフォームはプローブ内に生理食塩水を循環させることで病変サイズの予測可能性を向上させ、炭化とインピーダンスの上昇を緩和しています。バイポーラ構成は脊椎管などの解剖学的に繊細な領域においてより厳密なエネルギーの制限を提供しています。それでも、パルスRFは年率15.05%で成長しており、2025年の無線周波数アブレーションデバイス市場規模においてすでに10億1,000万米ドルのスライスを占めています。MedtronicのAfferaプラットフォームはパルスフィールドとRFモードを統合し、術者がエネルギー投与をカスタマイズする柔軟性を提供しています。
Volta MedicalのVX1ソフトウェアなどのAI(人工知能)対応温度制御アルゴリズムは学習曲線を短縮し、リアルタイムで潜在的な伝導ギャップを特定することで再アブレーションを削減できる可能性があります。ハイブリッドエネルギープラットフォームとAIガイダンスの融合により、モダリティの境界が曖昧になり、ベンダーはシェアを守るためにマルチエネルギーコンソールを提供することを迫られることが示唆されます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
アプローチ別:カテーテルベースの優位性と画像誘導経皮的アブレーションの急増
カテーテルベースの手術は2025年の手術量の59.40%を占め、不整脈および疼痛治療において定着したワークフローを反映しています。しかし、経皮的画像誘導アブレーションはPhilipsのLumiGuideなどの高度なナビゲーションにより、蛍光透視時間を56%短縮し電離放射線被曝をなくすことで、年率13.55%の成長が予測されています。内視鏡的および腹腔鏡的アプローチは敏感な構造物に隣接する腫瘍において直接視覚化を可能にするニッチながら重要な存在であり続けています。
ASCの運営者は回転率を速め、より軽い麻酔を必要とするため経皮的アプローチを好みます。したがって、アプローチの構成は画像誘導経皮的システムに傾き、無線周波数アブレーションデバイス市場をさらに活性化させています。OlympusによるTaewoong Medicalの買収は、内視鏡的軟組織アブレーションポートフォリオを強化し、ハイブリッド光学・RFプラットフォームへの関心の高まりを示しています。
地域分析
北米は2025年の収益の47.50%を生み出し、広範な保険カバレッジ、広大な電気生理学ラボのキャパシティ、およびパルスフィールド技術の早期採用がリーダーシップ維持に貢献しました。有利なRVUを持つ新しい甲状腺CPTコードが内分泌外科への償還を拡大しており、外来の耳鼻咽喉科提供者にとっての上昇余地を示唆しています。Boston ScientificはFarapulse承認後に電気生理学において前年比177%の成長を記録し、この地域のイノベーションに対する意欲を示しています。
欧州は学術的コラボレーションによって支えられた科学主導のエコシステムを持ち、これに続いています。ドイツの豊富な出版物とハイボリュームの大学病院のクラスターが、エビデンスに基づくガイドライン更新を促進しています。ESC(欧州心臓病学会)2024年の推奨事項は米国の基準と同期しており、大西洋を越えた手術の均一性を確保しています。資金調達メカニズムは異なり、ドイツの法定健康保険者はDRGで支払いを行い、英国はNHS(国民保健サービス)料金バンドルに依存していますが、いずれも日帰り提供を促進しており、RFの普及を支持しています。フランス企業Volta MedicalがパイオニアとなったAI搭載マッピングツールはベルギーとイタリアで早期採用者を獲得しており、デジタルイノベーションにおける欧州の評判を強化しています。
アジア太平洋地域は2031年まで14.52%のCAGRが予測される最速成長地域であり、高齢化人口とデバイス承認の加速によって支えられています。中国は現在、RFアブレーションに関する年間学術出版物数において米国と肩を並べています。MindreyによるAPT Medical買収は、輸入カテーテルおよびコンソールの国内代替品を供給し、地域のサプライチェーンを強化しています。日本のPMDA(医薬品・医療機器総合機構)は厳格な申請書類要件を課していますが、承認が得られると償還は迅速に行われる傾向があり、予測可能な普及軌跡を支持しています。インドの民間病院ネットワークは肝臓転移に対するRFアブレーションの試験導入を進めていますが、自費診療のダイナミクスが大都市圏外での量を制限する可能性があります。

規制環境
米国では、高周波アブレーションデバイスはFDAによりクラスIIデバイスとして規制されており、通常は510(k)経路(多くの場合21 CFR 876.4300または21 CFR 878.4400に基づく)を通じて市場に参入します。製造業者は、設計管理や生産品質を含む品質システム規則(21 CFR Part 820)への準拠が求められます。熱に関連する安全性に対する規制上の精査は依然として高く、より複雑なRFジェネレーターは、病変の耐久性の証拠や安全性モデリングについて審査期間が延長される場合があります。
欧州連合では、RFアブレーションデバイスは規則(EU)2017/745(MDR)の要件を満たす必要があり、強化された臨床評価と市販後監視が含まれます。MDCG 2024-1は、MDRの下でのインシデント報告に関する調和されたフレームワークを提供しています。EN IEC 60601-2-2:2018/A1:2024は、RFジェネレーターおよび付属品に関連する高周波外科機器の安全性および性能要件を更新しています。中国では、心臓高周波アブレーション機器に関するYY/T 0860-2024が2025年10月15日に施行され、その市場で活動する製造業者の文書化と試験の整合性に対する要求が高まっています。
競争環境
無線周波数アブレーション産業は、Boston Scientific、Medtronic、Abbottを中核とする中程度の集中度を示しており、それぞれがエネルギーモダリティにわたる幅広いポートフォリオを提供しています。Boston Scientificによる8億5,000万米ドルのRelievant買収は、基底椎骨神経アブレーションにおける足がかりを確保し、Farapulseプラットフォームを補完します。Medtronicのデュアルエネルギー対応Afferaコンソールは、医師にパルスフィールドと熱的RFを切り替える単一ワークステーションを提供し、競合他社に対する乗り換えコストを生み出しています。AbbottはEnSite Xマッピングシステムを活用し、TactiFlex コンタクトフォースカテーテルと組み合わせることで、手術効率によってシェアを守ることを目指しています。
第二層のプレーヤーはニッチな適応症に集中しています。StrykerのOptaBlateシステムは椎骨性疼痛に対応し、Olympusは内視鏡的軟組織用途に注力しています。Autonomixは膵臓がんの疼痛に対する経血管アブレーションを開発しており、熱的損傷回避が最重要視される分野です。これらの特化した取り組みは、規模よりも標的を絞った臨床データによって差別化を図っています。
競争行動はますますエコシステムコントロールを中心に展開しています。ベンダーはマッピング、ナビゲーション、ジェネレーター、AIによる意思決定サポートを消耗品を固定化する統合スイートに組み込んでいます。PFAの参入者がレガシーRF消耗品を下回る価格を設定するにつれ、価格圧力が強まっています。それでも、高い乗り換えコスト、医師の親しみやすさ、および広範なサービスネットワークが既存企業を守り、無線周波数アブレーションデバイス市場における中程度の集中度を維持しています。
無線周波数アブレーションデバイス産業のリーダー企業
Avanos Medical, Inc.
Medtronic
Boston Scientific Corporation
Stryker Corporation
Abbott Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
償還の更新と適応症特有の承認により、従来の電気生理学や介入的腫瘍学を超えて手技対象患者層が拡大し続けています。米国では、経皮的甲状腺結節アブレーションのためのCPTコード60660と60661が2025年1月に発効しました。STARMED Americaも、良性甲状腺結節の超音波ガイド下経皮アブレーションを適応とするVIVAコンボRFジェネレーターおよび電極についてFDA 510(k)クリアランス(K252833)を取得しました。
臨床開発とプラットフォーム開発により、購買動向は統合アブレーションエコシステムや、適切な場合にRFを含むマルチモダリティワークフローへとシフトしています。2026年、Johnson & JohnsonのDual Energy THERMOCOOL SMARTTOUCH SFプラットフォームがFDA承認を取得しました。Abbottも、Heart Rhythm Society 2026において、TactiFlex Duo Ablation CatheterのFlexPulse IDE6か月データを公表し、マルチエネルギーおよび統合マッピング・アブレーションプラットフォームにおける勢いを強化しました。
最近の業界動向
- 2026年7月:Johnson & JohnsonのDual Energy THERMOCOOL SMARTTOUCH SFプラットフォームがFDA承認を取得しました。この承認により、電気生理学ラボにおけるデュアルエネルギーアブレーション機能が拡大し、マッピングとアブレーションをまとめたエコシステムをサポートします。
- 2026年6月:Medtronicは、インドでPulseSelectパルスフィールドアブレーションシステムを発売しました。この展開は、アジア太平洋地域におけるアブレーションインフラへの投資加速を示すものであり、病院がエネルギーモダリティとワークフローの経済性を比較する中で、従来型RFサプライヤーへの競争圧力を高めています。
- 2026年5月:Abbottは、Heart Rhythm Society 2026において、TactiFlex Duo Ablation CatheterのFlexPulse IDE6か月データを公表しました。このデータは、Abbottのポートフォリオにおける統合アブレーションワークフローとマルチモーダル機能の進展を示しており、病院の調達判断に影響を与えています。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、病院および外来ケア環境において、主要地域にわたる臨床手技において制御された熱エネルギーを用いて組織をアブレーションするために使用される高周波アブレーション(RFA)デバイスから得られる収益を対象としています。
対象外の範囲:マイクロ波、凍結アブレーション、レーザー、超音波、パルスフィールドシステムなどの非RFAアブレーション技術は本市場に含まれません。
セグメンテーション概要
- 製品タイプ別
- 資本設備
- 使い捨て機器
- 再使用可能なアクセサリー
- 用途別
- 心臓学・心臓リズム管理
- 腫瘍学
- 疼痛管理
- 婦人科
- その他の用途(皮膚科、耳鼻咽喉科など)
- エンドユーザー別
- 病院
- 外来手術センター
- 専門疼痛・電気生理学クリニック
- 学術・研究機関
- 技術別
- 従来型熱的RFアブレーション
- 冷却RFアブレーション
- パルスRFアブレーション
- バイポーラ対モノポーラRFシステム
- アプローチ別
- カテーテルベースのアブレーション
- 経皮的画像誘導アブレーション
- 内視鏡的・腹腔鏡的RFアブレーション
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC(湾岸協力会議諸国)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは公衆衛生および手技レベルの背景情報から始まります。これはRFA需要が通常、診断プールおよび実際の手技実施頻度と結びついているためです。米国疾病予防管理センター、世界保健機関、米国国立生物工学情報センター(査読済み臨床文献用)、および米国食品医薬品局などの規制当局の公開ページ(デバイス認可および安全性に関する情報)などのソースを使用しました。市場構造については、製品ミックス、地理的エクスポージャー、および経営陣が共有した価格に関するコメントを把握するために、企業の年次報告書、投資家向け資料、および決算説明会のメモを精査しました。
数量シグナルのクロスチェックのために、病院統計リリース、入手可能な国民保健サービスの刊行物、および手技採用の進捗状況を説明する信頼性の高い協会・学会資料や学会資料も補助的なソースとして使用しました。並行して、企業財務・インテリジェンス、特許、ニュースおよび財務情報に関する有料データベースの選択的なサブスクリプションを活用し、予測を動かし得る製品導入や需要イベントを追跡しました。ここに記載されているソースはあくまで例示であり、データポイントの収集、前提の検証、および未解決の疑問点の明確化のために、他の多くの公開資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、デスクモデルの検証と、平均販売価格の動向、ジェネレーター交換サイクル、および1件あたりの使用使い捨て部品のシェアに関するギャップを埋めるために使用されました。議論には、臨床ユーザー、調達・サプライチェーン担当者、および主要なグローバル地域のデバイス企業・販売代理店の経営幹部・製品マネージャーが含まれました。最終的な前提は、実際の購買行動と、施設や国によって手技ミックスがどのように異なるかを反映しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:14% | アジア太平洋:44% |
| 中位層:44% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:19% | マネージャー:46% | 南北アメリカ:24% |
市場規模算定と予測
当社の規模算定モデルは、主要適応症にわたる手技件数および治療患者プールから需要を再構築するトップダウン方式を採用しており、手技あたりの典型的な使用量および平均販売価格を用いてデバイスおよびアクセサリーの収益に換算されます。最初のパスが完了した後、地理・製品ラインごとのサプライヤー収益分割、ジェネレーターおよび使い捨て部品のサンプル価格、入札受注に関するチャネルフィードバックなど、選択的なボトムアップ推計によって裏付けを行います。チェックが一致しない場合は、基礎となる前提を精査した上で合計値を調整します。
実用的な市場の指標として使用された主要インプットには、カテーテルベースおよび経皮的手技件数、ジェネレーターの設置台数と交換タイミング、1件あたりの使い捨て品使用率、採用に影響する地域の償還・カバレッジシグナル、および単回使用アクセサリーの価格推移が含まれます。ある国の直接的な数量データが欠如している場合は、代替指標(例:同等の有病率および病院キャパシティ)を用いてギャップを補完し、専門家のフィードバックを通じて代替指標を検証します。
予測においては、シナリオ分析を用いることで、最終的なベースケースを選択する前に、手技採用の変化、臨床ガイドラインの支持、および価格圧力の可能性を成長経路に反映させることができます。シナリオの前提はシンプルに保たれており、今後数年間の利用成長よび製品ミックスの変化についてインタビュー対象者が期待することと整合しています。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、一つのデータソースが最終値を過度に左右しないようにしています。モデルのアウトプットを、手技成長の動向、公開財務開示、および手技あたりの暗示的な支出などの独立したシグナルと比較し、異常な急増は承認前に行ごとに精査されます。
差異が重大な場合、アナリストはスコープの境界を再確認し、主要な価格・利用前提を再検討し、何が変化したかを確認するために関連する専門家に再連絡します。レポートは年次で更新され、規制措置、大規模な製品ローンチ、または急激な需要変動などの重大なイベントが発生した場合には中間更新が行われます。納品前に最終更新パスが完了し、クライアントは最新の利用可能データに基づく最新の見解を受け取ります。
Mordor Intelligenceの高周波アブレーションデバイス市場規模と他の公表推計との比較
高周波アブレーションデバイスの公表市場規模は、主にRFAと隣接するアブーションモダリティの境界を各出版社が異なる方法で扱っているため、かなりの差異が生じることがあります。また、ある推計が手技主導の消費に近い一方で、別の推計が厳密にはRFAではない広範なデバイス収益プールに依拠している場合にも差異が生じます。
手技件数のパターン、規制認可の追跡、および開示された製品ラインミックスのチェックが、Mordor Intelligenceの推計を熱RFAジェネレーターおよび関連するカテーテル、プローブ、電極、ケーブル、単回使用アクセサリーに結びつけ、マイクロ波、凍結、レーザー、超音波、またはパルスフィールドシステムを計上しないようにするためのエビデンスポイントとして使用されています。さらに、一部の公表数値は積極的な平均販売価格成長を適用したり、グローバル換算に異なる通貨タイミングを使用したりしており、これが購買チームや臨床医がインタビューで述べる内容から合計値を乖離させる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 6.05 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシA | 6.70 ビリオン 米ドル(2026年) | この推計は、より広範なアブレーション収益プールを使用しているとみられ、熱RFAデバイス販売の範囲外にある隣接モダリティやサービス収益を過剰に含む可能性があり、合計値を押し上げています。 |
| 業界団体B | 5.50 ビリオン 米ドル(2026年) | この数値は、使い捨てアクセサリーのプルスルーを過小評価し、地域全体でより平坦な平均販売価格前提を適用している可能性のある保守的なデバイスのみの見解に近いとみられ、手技あたりの暗示的な支出を低下させています。 |
全体として、公表値の幅は計算上の問題よりも、何が計上されるか、および価格と利用がどの程度の速さで変化すると想定されるかによって説明されます。手技に連動した需要シグナルにモデルを固定し、サプライヤーおよびバイヤーのインプットに対して暗示的な支出を確認することで、最終的な市場価値を明確な変数と再現可能なステップに追跡可能な状態に保っています。


レポートで回答されている主要な質問
無線周波数アブレーションデバイス市場の現在の規模はいくらであり、どのくらいの速度で成長していますか?
市場は2026年に60億5,000万米ドルに達し、2031年までに106億3,000万米ドルに達する見込みで、11.95%のCAGRを反映しています。
最大の収益を生み出す製品セグメントはどれですか?
使い捨て機器が2025年収益の42.60%で首位を占め、感染管理プロトコルと手術ごとの継続的な需要によって支えられています。
2031年まで最速の成長を示すと予想される地域はどこですか?
アジア太平洋地域は高齢化人口、手術量の増加、デバイス承認の改善を背景に14.52%のCAGRで拡大すると予測されています。
市場における腫瘍学用途はどの程度の速度で拡大していますか?
腫瘍学は固形腫瘍への適応症の拡大に伴い、最速成長の臨床用途として2031年まで13.95%のCAGRで進歩しています。
カテーテルベースの手術の割合はどれくらいであり、どのアプローチが最も加速していますか?
カテーテルベースのアブレーションは2025年の手術の59.40%を占め、経皮的画像誘導アブレーションが13.55%のCAGRで成長しています。
パルス無線周波数技術は成長の観点から従来型熱的システムとどのように比較されますか?
従来型熱的プラットフォームが依然として69.30%の市場シェアを保持していますが、パルスRFシステムは15.05%の予測CAGRで勢いを増しています。
最終更新日:



