
Taille et Part du Marché Immobilier des Émirats Arabes Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 193.55 Milliards de dollars |
| Taille du Marché (2026) | 208.11 Milliards de dollars |
| Taille du Marché (2031) | 299.10 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.52 % |
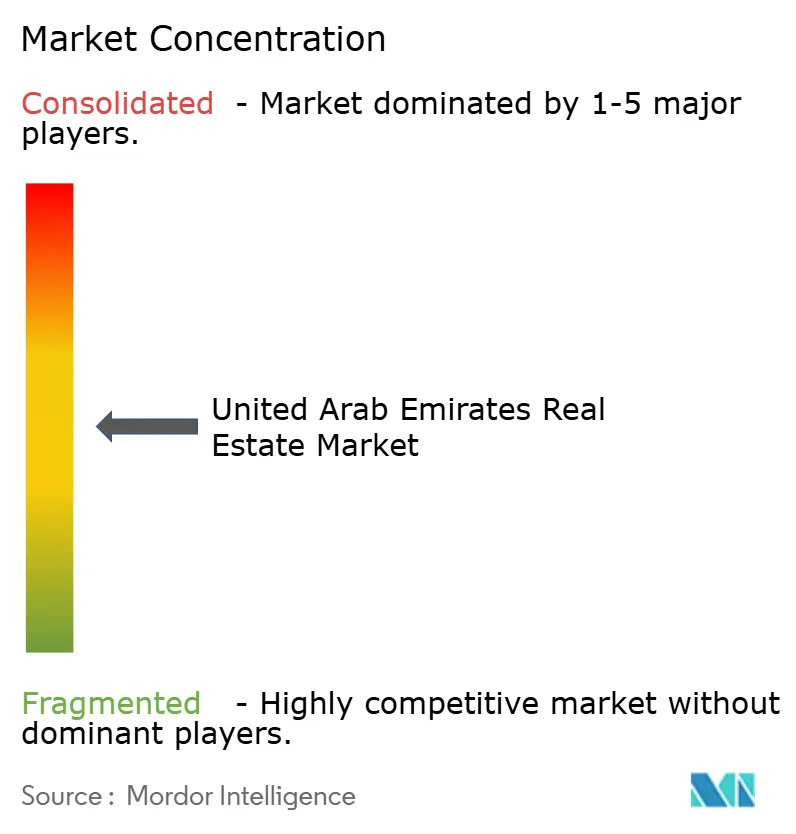
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Immobilier des Émirats Arabes Unis par Mordor Intelligence
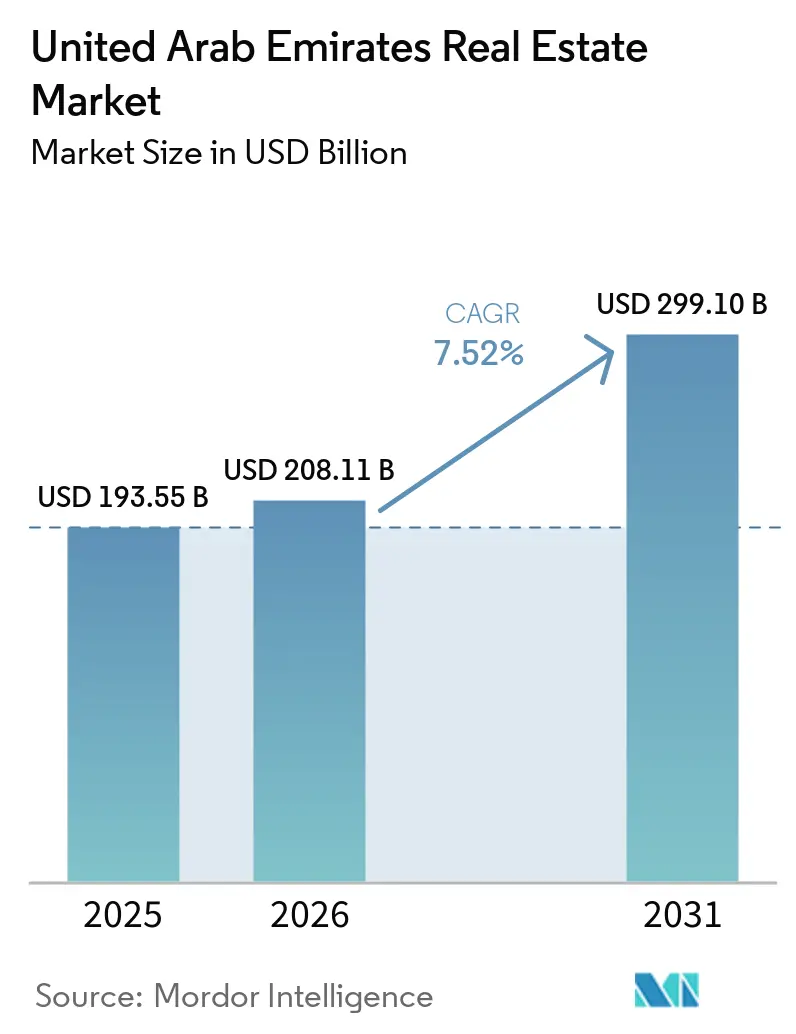
La taille du marché immobilier des Émirats Arabes Unis est projetée à 193,55 milliards USD en 2025, 208,11 milliards USD en 2026, et devrait atteindre 299,10 milliards USD d'ici 2031, avec une croissance à un CAGR de 7,52 % de 2026 à 2031.
La diversification économique, la croissance démographique et les changements de politique favorisant la résidence et la propriété continuent de soutenir la demande. Le marché immobilier des Émirats Arabes Unis bénéficie également des investissements publics qui améliorent les liaisons de transport et créent de nouvelles zones de développement. La demande s'étend au-delà du centre de Dubaï, les acheteurs évaluant les opportunités à Abu Dhabi, Ras Al Khaimah, Sharjah et dans d'autres émirats. Les promoteurs répondent par des projets d'aménagement global plus importants, des résidences de marque et des partenariats avec des propriétaires fonciers liés au gouvernement. Le marché immobilier des Émirats Arabes Unis fait toutefois face à des perspectives d'offre plus inégales, car les communautés à forte densité d'appartements ont des livraisons programmées bien plus importantes que les zones de villas et de maisons de ville.
Points Clés du Rapport
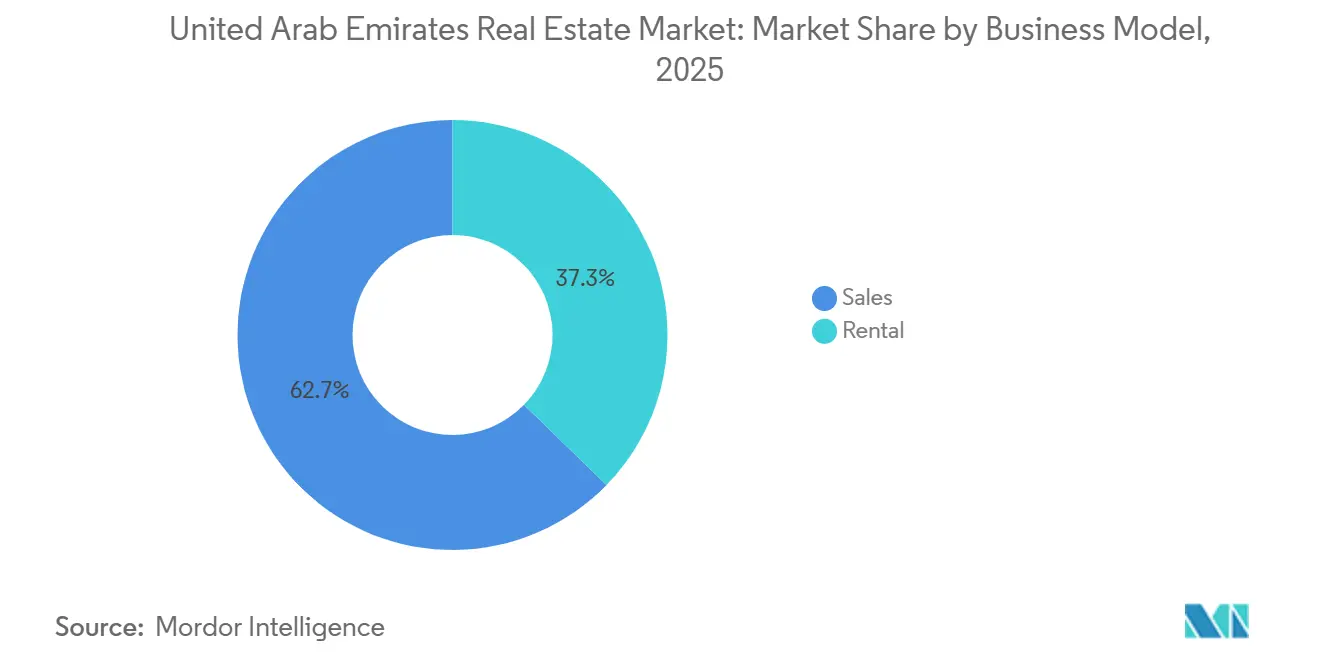
- Par modèle commercial, les ventes représentaient 62,7 % de la part du marché immobilier des Émirats Arabes Unis en 2025, constituant la plus grande part de la valeur du marché, tandis que la location devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,15 % jusqu'en 2031.
- Par type de propriété, l'immobilier résidentiel représentait 68,8 % de la part du marché immobilier des Émirats Arabes Unis en 2025 et devrait croître à un CAGR de 8,71 % jusqu'en 2031.
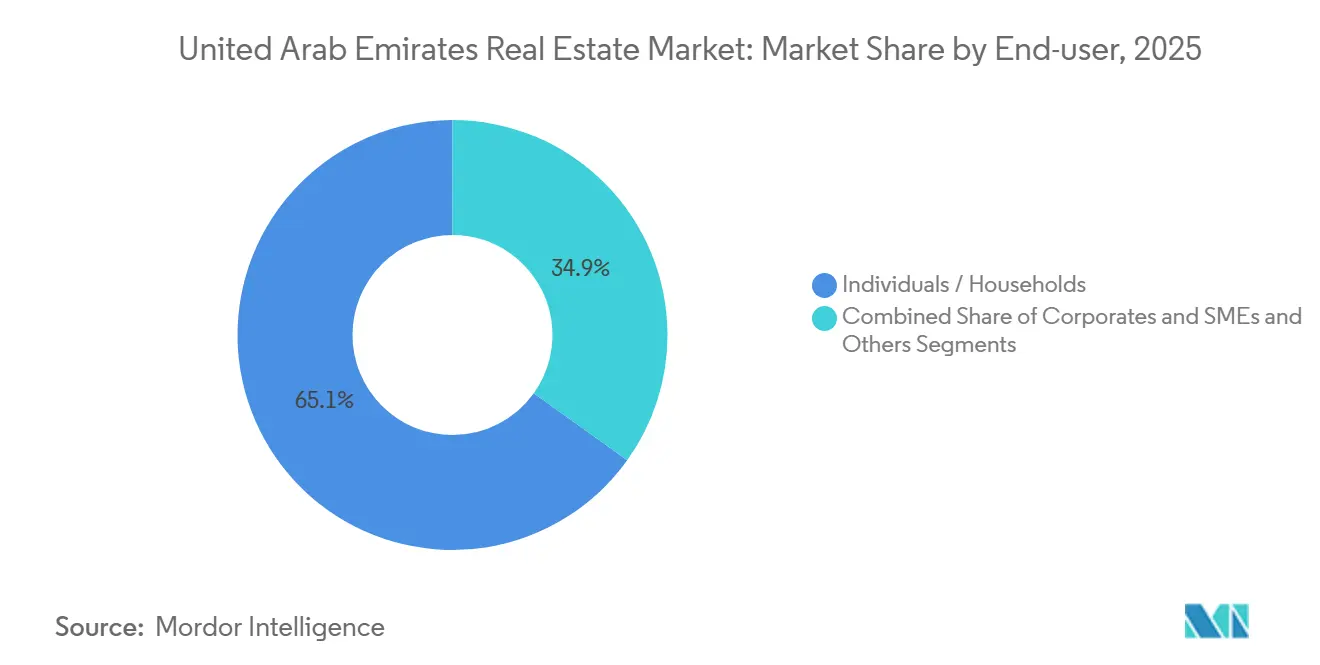
- Par utilisateur final, les particuliers / ménages représentaient 65,1 % de la part du marché immobilier des Émirats Arabes Unis en 2025, constituant le plus grand segment d'utilisateurs finaux, tandis que les entreprises et les petites et moyennes entreprises devraient croître au CAGR le plus rapide de 8,22 % jusqu'en 2031.
- Par émirat, Dubaï détenait 51,5 % de la part du marché immobilier des Émirats Arabes Unis en 2025, tandis que Ras Al Khaimah enregistrait le CAGR projeté le plus élevé à 9,15 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Immobilier des Émirats Arabes Unis
Analyse de l'Impact des Facteurs Moteurs*
| Facteurs Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les Réformes du Visa Or, du Visa Retraite et de la Propriété Étrangère Stimulent la Demande Immobilière | +2.0% | Mondial, avec un accent sur Dubaï et Abu Dhabi | Court terme (≤ 2 ans) |
| La Croissance Démographique et la Migration d'Expatriés à Haute Valeur Nette Augmentent la Demande de Logements | +1.8% | Dubaï, Abu Dhabi et Sharjah | Court terme (≤ 2 ans) |
| Le Tourisme, l'Hôtellerie et la Relocalisation d'Entreprises Soutiennent la Croissance Immobilière | +1.3% | Dubaï, Abu Dhabi et Ras Al Khaimah | Moyen terme (2-4 ans) |
| L'Investissement dans les Infrastructures et la Diversification Économique Stimulent le Développement Immobilier | +1.2% | À l'échelle des Émirats Arabes Unis, avec un accent sur Abu Dhabi et Dubaï | Long terme (≥ 4 ans) |
| L'Adoption des Maisons Intelligentes et les Exigences du Plan Dubaï 2040 Soutiennent la Demande de Propriétés Modernes | +0.5% | Dubaï, avec Abu Dhabi en position secondaire | Moyen terme (2-4 ans) |
| Les Hubs Logistiques du Commerce Électronique et les Corridors Périphériques Élargissent le Développement Immobilier | +0.5% | Dubaï Sud, Zones Économiques de Khalifa, Abu Dhabi et corridors des Émirats du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les Réformes du Visa Or, du Visa Retraite et de la Propriété Étrangère Stimulent la Demande Immobilière
Une modification de février 2026 permet qu'un achat sur plan soit pris en compte dans le seuil du Visa Or de 0,5 million USD dès l'enregistrement Oqood, le système de Dubaï pour l'enregistrement des ventes de propriétés sur plan. Cette règle supprime l'exigence précédente de 50 % de fonds propres sur plan et élargit le bassin d'acheteurs éligibles. Dubaï a également supprimé l'exigence de valeur minimale de propriété pour son Visa de Propriété standard et a introduit un programme pour les primo-accédants en 2026[1]Khaleej Times, "Croissance démographique, réformes des visas pour stimuler le marché immobilier de Dubaï au second semestre 2026," Khaleej Times, khaleejtimes.com.. Ces mesures offrent aux acheteurs étrangers une voie plus claire vers la résidence à long terme par le biais de la propriété immobilière. Les promoteurs peuvent aligner les lancements sur plan avec les acheteurs recherchant à la fois un logement et l'éligibilité au visa.
La Croissance Démographique et la Migration d'Expatriés à Haute Valeur Nette Augmentent la Demande de Logements
Dubaï a dépassé 4 millions de résidents en 2025 et a accueilli plus de 208 000 nouveaux résidents au cours de l'année. Les Émirats Arabes Unis ont également enregistré un afflux net de 9 800 millionnaires en 2025, renforçant la demande de logements haut de gamme[2]Forbes Middle East, "La migration record de millionnaires remodèle l'économie des Émirats Arabes Unis," Forbes Middle East, forbesmiddleeast.com.. Les expatriés résidents et les acheteurs étrangers non-résidents représentaient 62 % des ventes d'unités résidentielles à Abu Dhabi en 2025[3]Centre Immobilier d'Abu Dhabi, "Le Centre Immobilier d'Abu Dhabi publie les données immobilières 2025," Centre Immobilier d'Abu Dhabi, adrec.gov.ae.. Les acheteurs étrangers résidents ont représenté 69 % de la croissance des ventes résidentielles à Abu Dhabi de 2022 à 2025. Cette base d'acheteurs soutient la demande des ménages prenant des décisions de résidence à plus long terme.
Le Tourisme, l'Hôtellerie et la Relocalisation d'Entreprises Soutiennent la Croissance Immobilière
Dubaï a accueilli 19,6 millions de visiteurs en 2025, soit 5 % de plus qu'en 2024. Les établissements hôteliers des Émirats Arabes Unis ont hébergé 23,3 millions de clients au cours des 9 premiers mois de 2025, et le taux d'occupation moyen a atteint 79,2 %. La Chambre de Commerce de Dubaï a enregistré 53 000 nouvelles entreprises au cours des 9 premiers mois de 2025. La relocalisation d'entreprises peut accroître la demande de logements pour les employés, d'hébergements familiaux, de bureaux et de services connexes. Le tourisme soutient également les résidences de vacances et les propriétés combinant usages résidentiels et hôteliers.
L'Investissement dans les Infrastructures et la Diversification Économique Stimulent le Développement Immobilier
Abu Dhabi avance 57 milliards USD d'investissements dans les infrastructures à travers 500 projets. Dubaï a approuvé le projet de métro Gold Line d'une valeur de 9 milliards USD en avril 2026, avec une livraison prévue pour 2032. Les agences d'Abu Dhabi ont également annoncé 15 milliards USD de projets de partenariat public-privé pour livraison en 2026 et 2027. La Stratégie Nationale d'Investissement 2031 vise à porter les investissements directs étrangers à 65,3 milliards USD d'ici 2031, contre 30,5 milliards USD en 2023. Les nouvelles liaisons ferroviaires, aéroportuaires et de métro peuvent accroître l'attractivité des terrains dans les corridors périphériques.
Analyse de l'Impact des Facteurs Limitants*
| Facteurs Limitants | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les Taux Hypothécaires et les Pressions sur l'Accessibilité Limitent la Demande des Acheteurs | -1.2% | À l'échelle des Émirats Arabes Unis, avec le plus grand effet dans les zones de marché intermédiaire de Dubaï | Court terme (≤ 2 ans) |
| Les Risques de Suroffre dans les Appartements de Grande Hauteur et de Marché Intermédiaire Pèsent sur l'Absorption | -1.0% | Dubaï et Abu Dhabi | Moyen terme (2-4 ans) |
| Les Différences Réglementaires et Transactionnelles entre Émirats Augmentent la Complexité du Marché | -0.5% | À l'échelle des Émirats Arabes Unis, en particulier les Émirats du Nord | Moyen terme (2-4 ans) |
| Les Retards dans les Actes de Propriété et la Documentation Finale Ralentissent les Transactions Immobilières | -0.3% | Projets sur plan à Dubaï et Abu Dhabi | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Taux Hypothécaires et les Pressions sur l'Accessibilité Limitent la Demande des Acheteurs
Le taux directeur de la Banque Centrale des Émirats Arabes Unis est resté à 3,7 % jusqu'en avril 2026. Le taux interbancaire offert des Émirats (EIBOR) à 3 mois était de 3,9 % en juin 2026. Les taux hypothécaires fixes variaient de 3,8 % pour les produits à 1 an à 5 % pour les durées fixes plus longues. Les acheteurs étrangers faisaient face à des taux de 4,5 % à 5,5 % et à des plafonds de ratio prêt/valeur de 50 %. Des coûts d'emprunt plus élevés peuvent rediriger la demande sensible à l'accessibilité vers des communautés à prix plus bas.
Les Risques de Suroffre dans les Appartements de Grande Hauteur et de Marché Intermédiaire Pèsent sur l'Absorption
Dubaï comptait plus de 110 500 unités résidentielles programmées pour livraison en 2026. Cela se compare à une moyenne annuelle sur 10 ans de 27 000 unités. Les studios et appartements d'une chambre représentaient 66 % du pipeline planifié. Cinq quartiers de Dubaï détenaient 45 % du stock en construction. La concentration indique une pression locale sur l'offre plutôt qu'une correction uniforme à l'échelle du pays.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Propriété : Le Résidentiel Domine la Part de Marché et Enregistre une Croissance Plus Rapide
Le modèle de vente détenait 62,7 % de la part du marché immobilier des Émirats Arabes Unis en 2025. Ce résultat reflétait une forte préférence des investisseurs et des résidents pour la propriété, y compris la propriété sur plan. Les transactions sur plan représentaient 73 % des transactions résidentielles à Dubaï en 2025. L'immobilier sur plan représentait 89 % de la valeur des ventes résidentielles à Abu Dhabi au premier semestre 2026. Le modèle locatif est le modèle commercial à la croissance la plus rapide, avec un CAGR prévu de 8,15 % jusqu'en 2031. Cette croissance reflète le stock croissant de logements achevés appartenant à des investisseurs pouvant être proposés aux locataires.
Plus de 271 000 contrats de location ont été enregistrés à Dubaï au cours du premier semestre 2026. Les rendements locatifs bruts moyens ont atteint 6,6 % au cours de la période. À mesure que les projets prévus pour livraison de 2026 à 2028 seront achevés, une partie du stock sur plan entrera dans le parc locatif. Cela pourrait améliorer le choix des locataires dans les communautés d'appartements à fort pipeline. Cela pourrait également modérer la pression sur les rendements locatifs dans ces zones. Le logement locatif à usage spécifique reste limité, laissant un créneau pour les promoteurs capables de fournir des communautés gérées professionnellement pour les locataires d'entreprises.


Par Type de Propriété : La Demande Résidentielle Reste au Cœur de l'Activité
L'immobilier résidentiel représentait 68,8 % de la taille du marché immobilier des Émirats Arabes Unis en 2025. C'est également la catégorie immobilière à la croissance la plus rapide, avec un CAGR prévu de 8,71 % jusqu'en 2031. La demande de villas et de maisons de ville a montré une plus grande résilience que la demande d'appartements, car la nouvelle offre est plus contrainte. Les loyers des appartements à Dubaï ont baissé de 4 % au deuxième trimestre 2026, tandis que les loyers des villas ont diminué de 2 % à mesure que des logements supplémentaires entraient sur le marché. Les prix des villas haut de gamme sont restés plus stables car la demande orientée vers les familles continuait de dépasser l'offre disponible. Ce contraste façonne la planification des produits sur l'ensemble du marché immobilier des Émirats Arabes Unis.
L'immobilier commercial continue de faire face à une offre limitée dans certains emplacements de premier choix. Les loyers des bureaux de premier choix à Dubaï ont augmenté de 16 % en glissement annuel jusqu'au deuxième trimestre 2026, tandis que le taux d'occupation était de 94 %. Les loyers des entrepôts logistiques de catégorie A à Dubaï ont atteint 134 USD par mètre carré en 2025, après une augmentation annuelle de 17 %, tandis que la vacance de premier choix restait inférieure à 1 %. Le volume des transactions de résidences de marque a augmenté de 26 % au cours des 9 premiers mois de 2025, et la valeur des transactions a progressé de 51 %. Les acheteurs ont payé en moyenne une prime de 64 % pour les résidences de marque par rapport aux propriétés comparables sans marque. Ces formats relient la demande résidentielle, hôtelière, logistique et commerciale au sein de la base immobilière plus large.
Par Utilisateur Final : Les Particuliers / Ménages en Tête tandis que l'Occupation par les Entreprises et les Petites et Moyennes Entreprises s'Élargit
Les particuliers et les ménages représentaient 65,1 % de la part du marché immobilier des Émirats Arabes Unis en 2025. Les ressortissants des Émirats Arabes Unis et les expatriés résidents ont tous deux soutenu cette base de propriété. Des acheteurs de plus de 100 nationalités ont participé aux ventes résidentielles à Abu Dhabi en 2025. Les résidents des Émirats Arabes Unis représentaient 75,5 % de la base d'acheteurs d'Engel & Völkers en 2025, tandis que les non-résidents représentaient 24,5 %. L'intérêt non-résident le plus fort provenait du Royaume-Uni, d'Allemagne, d'Inde et de France. Cette diversité réduit la dépendance à un seul groupe d'acheteurs étrangers.
Les entreprises et les petites et moyennes entreprises devraient croître à un CAGR de 8,22 % jusqu'en 2031. Les occupants d'entreprises aux Émirats Arabes Unis devraient étendre leur surface de plancher, beaucoup recherchant des bureaux dotés d'équipements et construits à usage spécifique. Le taux d'occupation des bureaux de premier choix à Dubaï était de 95 % début 2026. Les entités gouvernementales et les fonds institutionnels soutiennent également les projets de co-développement. Le partenariat entre Aldar et Dubai Holding avait généré 5,9 milliards USD de ventes depuis 2023. La demande de location d'entreprises peut donc soutenir l'immobilier commercial même si la propriété des ménages s'élargit.
Analyse Géographique
Dubaï détenait 51,5 % de la part du marché immobilier des Émirats Arabes Unis en 2025. Il a enregistré 61,7 milliards USD de ventes résidentielles au cours du premier semestre 2026. Le Plan Directeur Urbain Dubaï 2040 oriente le développement vers des corridors de croissance désignés et soutient des zones mixtes et accessibles à pied. Le taux d'occupation des bureaux était de 94 % au deuxième trimestre 2026, tandis que les loyers de premier choix étaient supérieurs de 16 % en glissement annuel. Abu Dhabi a enregistré 31,9 milliards USD de transactions immobilières au cours du premier semestre 2026. Son pipeline d'infrastructures de 57 milliards USD et sa base d'investisseurs étrangers plus large apportent un soutien supplémentaire.
Ras Al Khaimah devrait croître à un CAGR de 9,15 % jusqu'en 2031. Son indice des prix a augmenté de 13,8 % au premier semestre 2025, avec des villas en hausse de 15 % et des appartements en hausse de 13,2 %. L'émirat offre des coûts fonciers inférieurs à ceux de Dubaï et un pipeline résidentiel de marque en croissance. Wynn Al Marjan Island est un développement de 5,1 milliards USD prévu pour 2027 et devrait ajouter des infrastructures hôtelières et des emplois. La Zone Économique de Ras Al Khaimah offre également à l'émirat une base de locataires industriels et manufacturiers. Ces conditions élargissent le marché immobilier des Émirats Arabes Unis au-delà de la demande de front de mer portée par l'investissement.
Sharjah a enregistré 5 milliards USD de valeur de transactions au cours du premier trimestre 2026, soit une augmentation de 40,7 % par rapport au premier trimestre 2025. Sa proximité avec Dubaï et des prix de logements plus compétitifs soutiennent la demande des utilisateurs finaux. Les 2,94 milliards USD de transactions d'Ajman au premier semestre 2026 témoignent également d'une participation plus large en dehors des deux principaux pôles. Les liaisons ferroviaires de passagers entre Fujairah et Abu Dhabi peuvent améliorer l'accès aux zones moins développées. Fujairah, Umm Al Quwain et Al Ain attirent l'intérêt des promoteurs à la recherche de points d'entrée à moindre coût foncier. Une meilleure connectivité pourrait aider ces zones à développer une activité résidentielle et logistique au fil du temps.
Paysage Concurrentiel
Le marché immobilier des Émirats Arabes Unis est modérément concentré, les promoteurs maîtres liés au gouvernement occupant des positions importantes sur le marché. En revanche, les promoteurs de taille intermédiaire et les promoteurs de niche contribuent à un paysage concurrentiel plus fragmenté. Emaar Properties et Aldar Properties disposent d'une envergure, d'un historique de livraison établi et d'un accès à de vastes réserves foncières. Ces caractéristiques peuvent rendre les grands développements maîtres plus difficiles à reproduire pour les concurrents plus petits. Emaar Development a déclaré 6,1 milliards USD de ventes immobilières et 1,8 milliard USD de bénéfice net au cours du premier semestre 2026. Son carnet de préventes de 34,8 milliards USD offre une visibilité sur les futures périodes de livraison.
Aldar Properties PJSC et Dubai Holding ont élargi leur coentreprise en février 2026. Le partenariat a ajouté des terrains pour 14 000 logements avec une valeur brute de développement supérieure à 10,4 milliards USD. L'arrangement combine l'accès foncier, la capacité de développement et la notoriété de marque. Dubai Holding a également acquis une participation de 22,27 % dans Emaar Properties en mai 2026. Sa participation totale dans Emaar a atteint 29,73 % après la transaction.
Les partenariats technologiques et de marque deviennent de plus en plus visibles sur le marché immobilier des Émirats Arabes Unis. Les promoteurs utilisent des plateformes de location numérique, la tokenisation immobilière et des fonctions de maison intelligente comme caractéristiques de produit. Le Département Foncier de Dubaï a enregistré 1,2 milliard USD de transactions immobilières tokenisées en mai 2026. Le logement locatif à usage spécifique reste limité malgré la demande des entreprises pour des communautés gérées professionnellement. Arada Developments, Binghatti Developers et RAK Properties poursuivent la demande au-delà des emplacements haut de gamme établis de Dubaï.
Leaders du Secteur Immobilier des Émirats Arabes Unis
Emaar Properties PJSC
Aldar Properties PJSC
DAMAC Properties
Nakheel
Azizi Developments
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Emaar Development PJSC a déclaré 22,4 milliards AED (6,1 milliards USD) de ventes immobilières et une augmentation de 43 % du bénéfice net à 6,7 milliards AED (1,8 milliard USD) pour le premier semestre 2026, soutenu par un carnet de préventes de 127,7 milliards AED (34,8 milliards USD) et plus de 84 000 unités résidentielles livrées depuis 2002, selon le communiqué de presse officiel de la société. Les résultats démontrent une forte résilience de la demande et suggèrent que la société est bien positionnée pour absorber la volatilité du cycle d'offre à court terme.
- Juin 2026 : Emaar Properties a annoncé Dubai Estate, un mégaprojet de 200 milliards AED (55 milliards USD) dans le sud-est de Dubaï conçu pour accueillir environ 150 000 personnes dans des tours résidentielles, des villas et des actifs commerciaux, développé conjointement avec Meraas dans le cadre de la coentreprise Dubai Hills. Le projet figure parmi les engagements de plan directeur unique les plus importants de l'histoire des Émirats Arabes Unis.
- Mai 2026 : Binghatti Developers a lancé Tilal Binghatti, sa première communauté horizontale planifiée s'étendant sur 13 millions de pieds carrés à Al Rowaiyah, Dubailand, enregistrant 4 430 réservations d'unités dans les 3 heures suivant le lancement, selon la communication officielle de Binghatti Developers. Le projet reflète une forte capacité d'absorption des investisseurs pour les formats de vie en communauté de marché intermédiaire en dehors du centre de Dubaï.


Périmètre du Rapport sur le Marché Immobilier des Émirats Arabes Unis
| Résidentiel | Appartements et Copropriétés |
| Villas et Maisons avec Terrain | |
| Commercial | Bureaux |
| Commerce de Détail | |
| Logistique | |
| Autres (Industriel, Hôtellerie, etc.) |
| Particuliers / Ménages |
| Entreprises et Petites et Moyennes Entreprises |
| Autres |
| Dubaï |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Reste des Émirats Arabes Unis |
| Par Type de Propriété | Résidentiel | Appartements et Copropriétés |
| Villas et Maisons avec Terrain | ||
| Commercial | Bureaux | |
| Commerce de Détail | ||
| Logistique | ||
| Autres (Industriel, Hôtellerie, etc.) | ||
| Par Utilisateur Final | Particuliers / Ménages | |
| Entreprises et Petites et Moyennes Entreprises | ||
| Autres | ||
| Par Émirat | Dubaï | |
| Abu Dhabi | ||
| Sharjah | ||
| Ras Al Khaimah | ||
| Reste des Émirats Arabes Unis | ||


Questions Clés Répondues dans le Rapport
Quelles sont les prévisions du marché immobilier des Émirats Arabes Unis jusqu'en 2031 ?
Le marché immobilier des Émirats Arabes Unis devrait atteindre 299,1 milliards USD d'ici 2031, avec une croissance à un CAGR de 7,52 % à partir de 2026. Les perspectives reflètent une demande résidentielle soutenue, des dépenses d'infrastructure, des réformes des visas et une activité dans les plus grandes villes comme dans les émirats émergents. Dubaï reste le principal marché, mais la croissance devient moins concentrée dans un seul émirat.
Quel type de propriété connaît la croissance la plus rapide aux Émirats Arabes Unis ?
L'immobilier résidentiel devrait croître à un CAGR de 8,71 % jusqu'en 2031 et représentait 68,8 % de la valeur en 2025. Les villas et maisons avec terrain ont montré plus de résilience que les appartements car la demande familiale reste ferme et leur pipeline de nouvelle offre est plus contraint. Les bureaux et les espaces logistiques bénéficient également d'un soutien grâce à une faible vacance dans certains emplacements.
Quel émirat connaît la croissance la plus rapide pour l'investissement immobilier ?
Ras Al Khaimah devrait croître à un CAGR de 9,15 % jusqu'en 2031. Ses perspectives sont soutenues par des coûts fonciers plus bas, des projets résidentiels de front de mer et de marque, l'ouverture prévue en 2027 de Wynn Al Marjan Island, et une base touristique et industrielle en expansion. Sharjah et Ajman ont également signalé une activité transactionnelle plus soutenue en 2026.
Quels sont les facteurs qui stimulent la demande de logements aux Émirats Arabes Unis ?
Les réformes des visas, la croissance démographique, la participation des acheteurs étrangers, le tourisme, la relocalisation d'entreprises et les investissements dans les infrastructures soutiennent la demande. Ces facteurs affectent à la fois la propriété et la location, tout en attirant l'attention vers des communautés proches des écoles, des centres d'emploi, des transports et des destinations hôtelières. Les ventes sur plan bénéficient lorsque les acheteurs peuvent associer la propriété immobilière à l'éligibilité à la résidence à long terme.
Quels sont les principaux risques pour les promoteurs immobiliers des Émirats Arabes Unis ?
Des coûts hypothécaires plus élevés et l'important pipeline d'appartements de marché intermédiaire peuvent ralentir l'absorption dans certaines communautés de Duba. Le risque est concentré dans les quartiers avec des livraisons importantes de studios et d'appartements d'une chambre, tandis que les zones de villas et de maisons de ville à offre plus faible présentent un équilibre différent entre offre et demande. Les promoteurs doivent tenir compte de l'emplacement, de la composition des unités, de la tarification et de la concurrence locative probable.
Dernière mise à jour de la page le:



