
Taille et part du marché immobilier de Bahreïn
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.29 Milliards de dollars |
| Taille du Marché (2026) | 6.68 Milliards de dollars |
| Taille du Marché (2031) | 9.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.18 % |
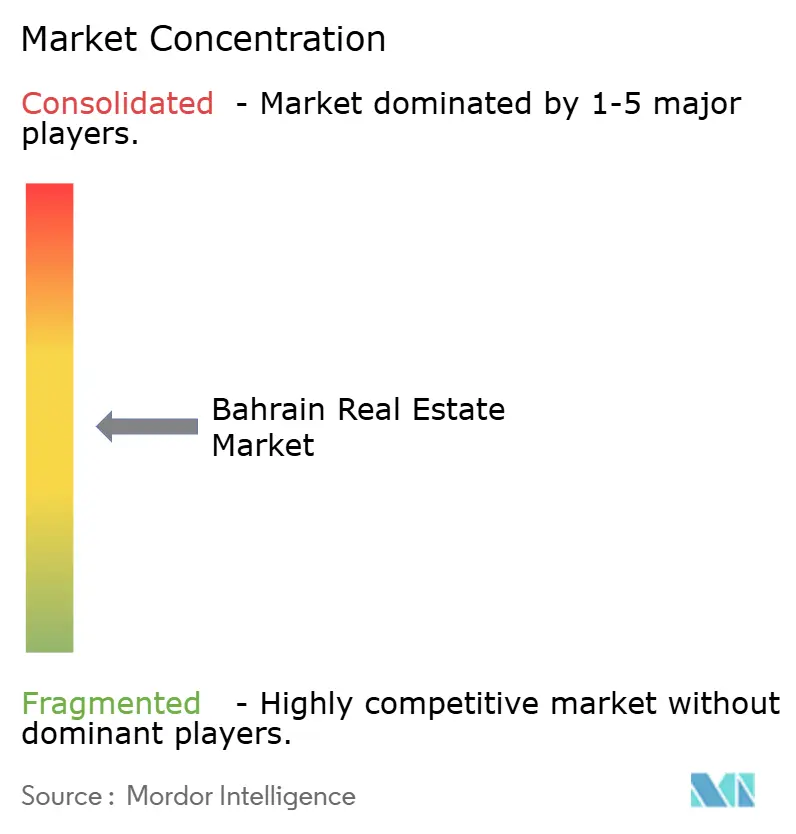
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché immobilier de Bahreïn par Mordor Intelligence
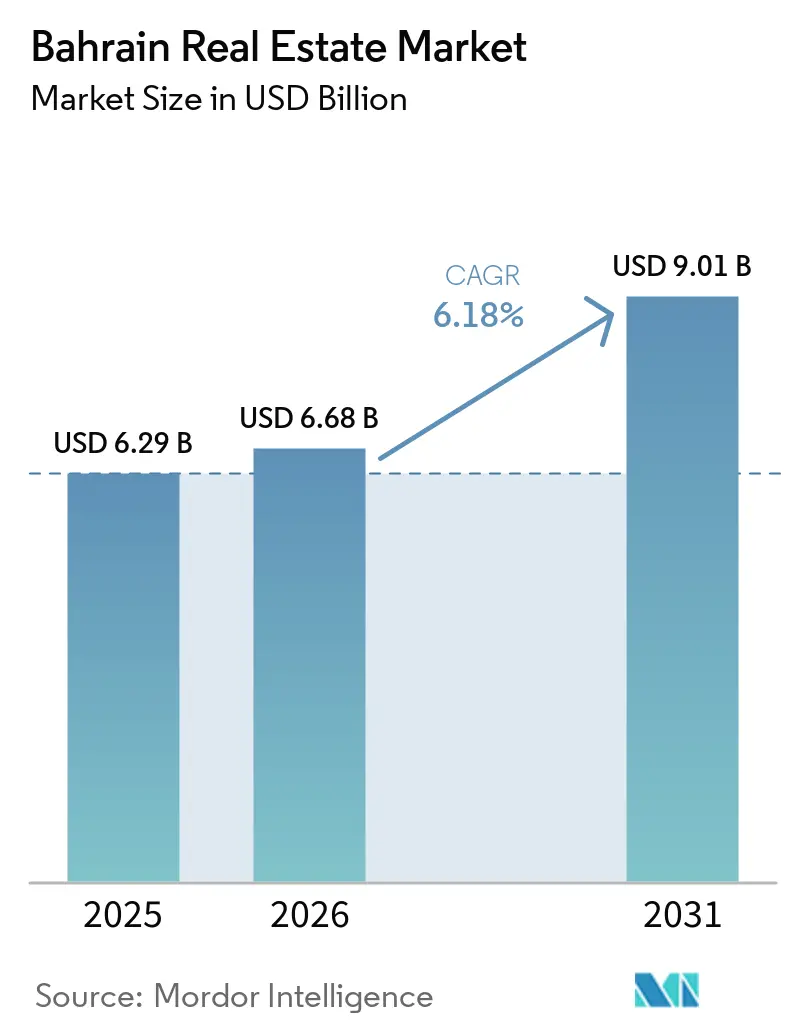
La taille du marché immobilier de Bahreïn devrait s'étendre de 6,29 milliards USD en 2025 et 6,68 milliards USD en 2026 à 9,01 milliards USD d'ici 2031, enregistrant un CAGR de 6,18 % entre 2026 et 2031.
Le marché immobilier de Bahreïn est soutenu par l'économie non pétrolière du pays, où l'activité immobilière a progressé de 4,3 % en 2025, et les activités non pétrolières représentaient 85,8 % du produit intérieur brut aux prix constants. La demande est de plus en plus façonnée par les programmes de logement, les communautés en pleine propriété et les besoins logistiques à proximité des zones industrielles liées aux ports. Le marché immobilier de Bahreïn bénéficie également de l'enregistrement électronique et d'autres systèmes réglementaires destinés à rendre les transactions immobilières plus efficaces. Les promoteurs répondent par des mises en vente de terrains par phases, des projets à usage mixte et des plans de paiement plus longs. Le développement côtier, les conditions de financement et la demande inégale selon les classes d'actifs restent des contraintes importantes pour le marché immobilier de Bahreïn.
Principaux enseignements du rapport
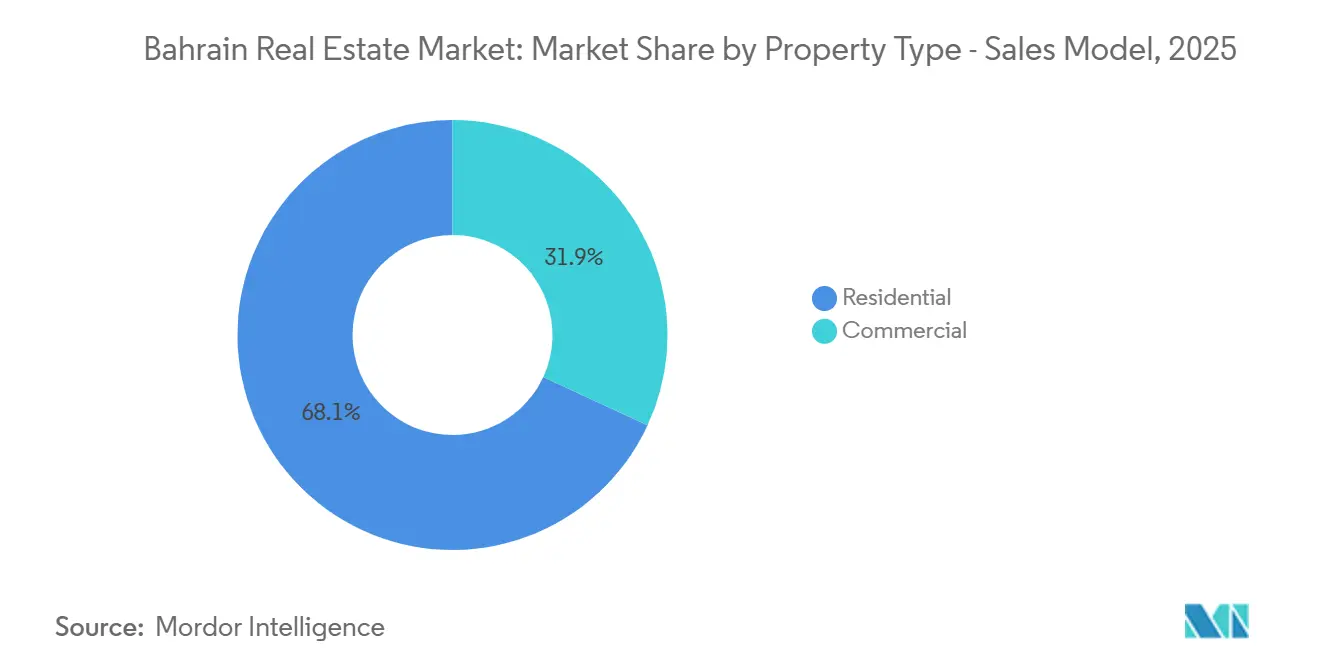
- Par type de bien dans le modèle de vente, l'immobilier résidentiel détenait 68,1 % de la part du marché immobilier de Bahreïn en 2025, tandis que l'immobilier commercial devrait croître à un CAGR de 6,89 % jusqu'en 2031.
- Par ville dans le modèle de vente, Manama détenait 36,6 % de la part du marché immobilier de Bahreïn en 2025, tandis que Muharraq devrait croître à un CAGR de 7,02 % jusqu'en 2031.
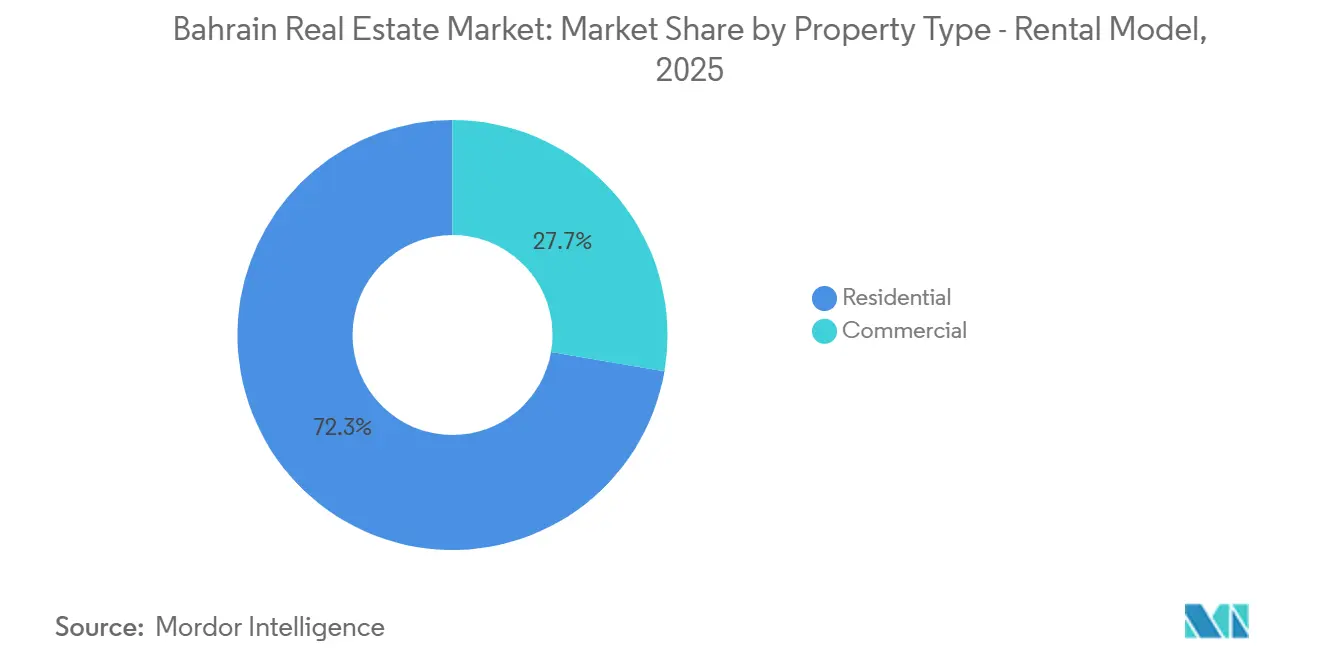
- Par type de bien dans le modèle locatif, l'immobilier résidentiel détenait 72,3 % de la taille du marché immobilier de Bahreïn en 2025, tandis que l'immobilier commercial devrait croître à un CAGR de 7,21 % jusqu'en 2031.
- Par ville dans le modèle locatif, Manama détenait 38,7 % de la taille du marché immobilier de Bahreïn en 2025, tandis que Muharraq devrait croître à un CAGR de 7,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché immobilier de Bahreïn
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Diversification économique non pétrolière et afflux d'investissements directs étrangers | +1.4% | Mondial, concentré à Manama et Muharraq | Moyen terme (2 à 4 ans) |
| Réforme de la propriété étrangère et demande de visa doré | +1.2% | Zones en pleine propriété à Diyar Al Muharraq, Amwaj Islands, Bilaj Al Jazayer, Riffa Views, Durrat Al Bahrain et Marsa Al Seef | Court terme (≤ 2 ans) |
| Demande de logements abordables et de milieu de gamme | +1% | National, concentré dans les gouvernorats du Nord et du Sud, avec des gains à Muharraq et Riffa. | Moyen terme (2 à 4 ans) |
| Communautés planifiées en bord de mer et résidences de marque | +0.9% | Gouvernorat de Muharraq et gouvernorat de la Capitale | Long terme (≥ 4 ans) |
| Besoins en logistique et entreposage liés au commerce électronique | +0.8% | Muharraq, zone industrielle de Hidd et corridor du port Khalifa Bin Salman | Moyen terme (2 à 4 ans) |
| Enregistrement foncier numérique et souscription fondée sur les données | +0.6% | National, avec des gains précoces dans les corridors de transactions de Manama | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Diversification économique non pétrolière et afflux d'investissements directs étrangers
La transition de Bahreïn vers les activités non pétrolières élargit la base de la demande immobilière. Les activités immobilières ont progressé de 4,3 % en 2025, devançant la croissance de 4,1 % de l'ensemble des activités non pétrolières. Les services professionnels et techniques ont progressé de 6,4 % en 2025, tandis que les activités financières et d'assurance ont progressé de 5,6 %[1]. Ces activités soutiennent les besoins en bureaux, en logements pour les employés et en services connexes dans les quartiers urbains établis. Les secteurs non pétroliers représentaient 85,8 % du produit intérieur brut aux prix constants en 2025. Cette composition confère au marché immobilier de Bahreïn un ensemble plus large de moteurs de la demande des occupants qu'un cycle basé uniquement sur les prix de l'énergie.
Réforme de la propriété étrangère et demande de visa doré
Les réformes de la propriété étrangère élargissent l'ensemble des acheteurs pouvant envisager l'acquisition d'un bien en pleine propriété à Bahreïn. Les zones en pleine propriété peuvent élargir les choix de localisation ouverts aux acheteurs étrangers éligibles. Bilaj Al Jazayer a été ajouté à la carte des zones en pleine propriété en avril 2025, élargissant les emplacements disponibles pour le développement futur[2]. Ce cadre peut attirer l'attention sur les appartements de milieu de gamme ainsi que sur les logements haut de gamme. Il offre également aux promoteurs un groupe plus large de profils d'acheteurs à prendre en compte lors de la planification de projets. L'offre de logements dans les zones en pleine propriété doit encore correspondre à la capacité financière des acheteurs et aux conditions de livraison. Ces facteurs peuvent influencer la demande sur l'ensemble du marché immobilier de Bahreïn.
Demande de logements abordables et de milieu de gamme
La demande de logements soutenue par l'État constitue une source stable d'activité résidentielle. Bahreïn s'est engagé à investir 2,1 milliards USD pour livrer 50 000 nouveaux logements. Le programme comprend le village de Ras Hayan et des appartements en propriété dans le projet Wahat à Qalali. Les programmes de financement du logement tels que Mazaya, Tas'heel et Tas'heel Plus soutiennent les citoyens éligibles grâce à des modalités de remboursement liées aux revenus. Le projet Madinat Salman Island 14 a été mis en appel d'offres en février 2025 pour 69 logements[3]. Ces mesures peuvent soutenir les promoteurs locaux et maintenir la demande sur le marché immobilier de Bahreïn lorsque les conditions des acheteurs privés sont moins favorables.
Besoins en logistique et entreposage liés au commerce électronique
Le commerce numérique et l'activité commerciale accroissent le besoin d'espaces logistiques modernes. Bahreïn s'est classé 1er mondial en matière de législation sur le commerce électronique dans l'Indice de préparation aux réseaux 2025. Ce contexte soutient la demande de centres de traitement des commandes, d'entrepôts sous douane et d'installations à température contrôlée à proximité de Hidd et du port Khalifa Bin Salman. L'immobilier commercial dans le modèle locatif devrait se développer à un CAGR de 7,21 % jusqu'en 2031. Les promoteurs envisagent également des espaces de stockage et de services au sein de communautés à usage mixte plus importantes. De tels projets peuvent élargir le rôle de l'immobilier logistique sur le marché immobilier de Bahreïn au-delà des zones industrielles conventionnelles.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accessibilité financière des prêts hypothécaires et sensibilité aux taux d'intérêt | -0.7% | National, plus aigu dans la capitale et les gouvernorats du Nord | Court terme (≤ 2 ans) |
| Suroffre et correction des prix dans certains sous-marchés de luxe | -0.5% | Zones de luxe et de bord de mer des gouvernorats de Muharraq et de la Capitale | Moyen terme (2 à 4 ans) |
| Terrains constructibles limités et coûts liés aux risques côtiers | -0.4% | Franges côtières de tous les gouvernorats, en particulier les littoraux du Nord et de la Capitale | Long terme (≥ 4 ans) |
| Obsolescence des actifs secondaires et coûts de rénovation des bâtiments | -0.3% | Parc commercial ancien dans le centre de Manama, le quartier de Seef et les corridors commerciaux secondaires | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Accessibilité financière des prêts hypothécaires et sensibilité aux taux d'intérêt
L'accessibilité financière des prêts hypothécaires affecte encore les ménages qui dépendent du financement. Des coûts de financement plus élevés peuvent limiter la demande dans le segment résidentiel de milieu de gamme. Les exigences en matière de ratio prêt/valeur peuvent également limiter la capacité d'emprunt des acheteurs non-résidents. Ces conditions sont pertinentes pour les acheteurs envisageant l'acquisition d'un bien en pleine propriété. Les contraintes de financement peuvent ralentir la réponse des acheteurs éligibles aux réformes de la propriété. Cet environnement peut limiter la demande sur le marché immobilier de Bahreïn.
Suroffre et correction des prix dans certains sous-marchés de luxe
Les logements résidentiels de luxe et certains emplacements commerciaux font face à une pression de l'offre. Les nouvelles livraisons en bord de mer et dans les communautés planifiées à Muharraq peuvent intensifier la concurrence entre les projets haut de gamme. Les actifs commerciaux secondaires peuvent faire face à un profil de demande différent de celui des grands projets de destination. Les projets positionnés entre le logement abordable et le logement ultra-luxe peuvent connaître une absorption particulièrement inégale. Les promoteurs doivent aligner la nouvelle offre sur la demande locale et les conditions propres à chaque bien. Cette contrainte peut affecter les décisions de développement sur l'ensemble du marché immobilier de Bahreïn.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien – Modèle de vente : le résidentiel ancre le volume tandis que le commercial s'accélère
L'immobilier résidentiel représentait 68,1 % du modèle de vente en 2025, ce qui en fait le plus grand type de bien dans le secteur immobilier de Bahreïn. Les appartements et les copropriétés servent les investisseurs expatriés et les primo-accédants locaux. Tas'heel et Tas'heel Plus soutiennent les acheteurs bahreïniens éligibles grâce à des structures de financement du logement. Les villas et les maisons individuelles servent les familles qui privilégient l'espace privé et les logements plus grands. Les valeurs des villas ont montré une plus grande résilience par unité même si les prix moyens ont baissé en 2025. La demande résidentielle est également liée à la disponibilité des programmes de propriété soutenus par l'État. Cela confère au marché immobilier de Bahreïn une base substantielle de demande de logements à plusieurs niveaux de prix. Cela expose également les promoteurs aux conditions d'accessibilité financière pour les achats financés par des fonds privés.
L'immobilier commercial devrait croître à un CAGR de 6,89 % jusqu'en 2031 dans le modèle de vente. La catégorie comprend les bureaux, les espaces commerciaux, les installations logistiques, les actifs industriels et les propriétés hôtelières. La demande de bureaux de catégorie A est de plus en plus liée aux locataires qui passent à des espaces pré-aménagés et flexibles. Les conditions du commerce de détail diffèrent selon les emplacements, car les destinations en bord de mer sont plus compétitives que les centres commerciaux secondaires. Les installations logistiques bénéficient des besoins à proximité des ports et des corridors industriels. L'Autorité de réglementation immobilière exige des licences de vente sur plan, des arrangements de séquestre et des approbations par phases pour les lancements applicables. Ces exigences favorisent les promoteurs capables de maintenir la conformité et la livraison des constructions. Les perspectives commerciales offrent au secteur immobilier de Bahreïn une voie de croissance qui ne se limite pas au logement.
Par ville – Modèle de vente : primauté de Manama et concurrence suburbaine intégrée
Manama détenait 36,6 % du modèle de vente en 2025, soutenu par des bureaux de catégorie A, des quartiers commerciaux établis et des zones résidentielles denses. La capitale comprend des emplacements tels que Seef, le quartier diplomatique, Juffair, Reef Island et Bahrain Bay. Son mélange de biens commerciaux et résidentiels offre aux acheteurs un accès à la fois à des options d'investissement et d'occupation par le propriétaire. Le marché immobilier de Bahreïn à Manama bénéficie également de son infrastructure établie de transactions et de services. Muharraq est la ville à la croissance la plus rapide dans le modèle de vente avec un CAGR de 7,02 % jusqu'en 2031. Cette croissance reflète l'ampleur du développement de communautés planifiées et la poursuite des mises en vente de projets dans la ville. Manama reste le point de référence pour l'activité de vente dans le pays.
Muharraq est le principal concurrent de Manama grâce à un grand développement de communautés planifiées. Diyar Al Muharraq s'étend sur 12 km² répartis sur 7 îles et 40 km de littoral. Ses mises en vente de 2025 et 2026 comprenaient les terrains Suhail, Mozoon et Al Nuzha. Naseej a commencé les travaux d'infrastructure pour le projet à usage mixte Amwaj Avenue en août 2026. Riffa continue de servir les ménages nationaux de milieu de gamme, y compris les acheteurs soutenus par des programmes de logement. Le reste de Bahreïn offre des options économiques aux acheteurs et aux occupants commerciaux à proximité des corridors industriels. Ces emplacements élargissent les choix d'offre disponibles sur le marché immobilier de Bahreïn. Leurs performances dépendront des calendriers de livraison, des infrastructures et de la capacité financière des acheteurs.
Par type de bien – Modèle locatif : le commercial mène la croissance tandis que le résidentiel reste le plus important
L'immobilier résidentiel représentait 72,3 % du modèle locatif en 2025, la plus grande part parmi les types de biens locatifs. La main-d'œuvre expatriée de Bahreïn soutient le volume de location d'appartements et de copropriétés. Juffair, Amwaj Islands et Seef restent des emplacements importants pour la demande locative de milieu de gamme. Les villas haut de gamme en bord de mer peuvent attirer des locataires d'entreprise et des résidents à la recherche de résidences de marque. Les loyers demandés moyens pour les unités résidentielles ont baissé de 1,4 % en 2025. Le marché immobilier de Bahreïn combine donc une large base locative avec des performances variables selon le quartier et la qualité du bien. Les nouveaux biens de marque sont en concurrence avec les anciens appartements urbains pour la demande des locataires. Les propriétaires résidentiels doivent se différencier par la qualité, l'emplacement et les conditions de bail.
L'immobilier commercial est le type de bien locatif à la croissance la plus rapide, avec un CAGR prévu de 7,21 % jusqu'en 2031. Les opérateurs de commerce électronique, les prestataires logistiques tiers et les distributeurs de produits de grande consommation ont besoin d'installations dédiées proximité des liaisons de transport. Les centres de demande comprennent le corridor portuaire et la zone industrielle de Hidd. Les entrepôts de catégorie A peuvent offrir aux locataires des spécifications que les anciens biens industriels ne fournissent pas. Les loyers des bureaux de premier ordre à Manama sont restés stables en 2025, les locataires privilégiant les bâtiments pré-aménagés et certifiés sur le plan environnemental. Les rendements du commerce de détail sont restés sous pression dans les centres commerciaux traditionnels. Le marché immobilier de Bahreïn peut donc connaître une croissance locative plus forte dans l'immobilier commercial que dans l'immobilier résidentiel. Les installations logistiques restent un contributeur important à la demande commerciale à proximité des infrastructures intégrées.

Analyse géographique
Manama détenait 36,6 % de l'activité de vente et 38,7 % de la valeur locative en 2025, ce qui en fait la plus grande zone géographique immobilière de Bahreïn. Le quartier de Seef et Bahrain Bay concentrent les bureaux de premier ordre et le commerce de détail haut de gamme, tandis que Juffair et Reef Island absorbent une part importante de la location d'appartements par les ménages expatriés. La location à Manama en 2025 a été façonnée par les locataires qui ont migré vers des bureaux pré-aménagés et certifiés sur le plan du développement durable. Le Bureau du cadastre et de l'enregistrement foncier a étendu l'enregistrement électronique des biens immobiliers avec des capacités de système d'information géographique et des données couvrant plus de 300 000 propriétés. Le service de vérification Taakkad a attiré plus de 5 700 utilisateurs dans les 2 mois suivant son lancement en 2025, et Bilaj Al Jazayer ajoute une future zone de développement en bord de mer au gouvernorat de la capitale élargi.
Muharraq devrait croître à un CAGR de 7,33 % dans le modèle locatif jusqu'en 2031, le taux géographique le plus élevé du marché immobilier de Bahreïn. Diyar Al Muharraq reste le principal catalyseur de l'offre, avec 12 km² répartis sur 7 îles et 40 km de littoral. Le gouvernorat reçoit des mises en vente de terrains, des projets résidentiels et des travaux d'infrastructure dans ses communautés planifiées. Binaa Al Bahrain a lancé Marassi Views en septembre 2025 avec 192 appartements et 6 unités commerciales. Le Plan national d'investissement pour l'adaptation de Bahreïn indique que la récupération des terres a modifié plus de 80 % du littoral, une considération qui peut influencer la planification, les coûts et le calendrier des projets en bord de mer.
Riffa est un emplacement résidentiel de milieu de gamme clé pour les familles bahreïniennes utilisant le financement du logement et les programmes d'offre abordable. Le projet Madinat Salman comprenait 512 unités d'appartements sociaux mis en appel d'offres sur plusieurs terrains en 2025. Le reste de Bahreïn comprend des zones liées au port Khalifa Bin Salman et à la zone industrielle de Hidd, ce qui les rend pertinentes pour l'immobilier logistique et industriel léger. L'Autorité d'urbanisme et de développement a étendu la zone protégée de la réserve de la baie de Tubli de 15,59 km² à 16,03 km², et les conditions de planification foncière et côtière peuvent affecter les coûts des projets et les calendriers de développement.
Paysage concurrentiel
Le marché immobilier de Bahreïn est modérément concentré autour des promoteurs liés au gouvernement et des grands promoteurs privés disposant d'importants pipelines de projets. Diyar Al Muharraq influence l'offre résidentielle haut de gamme et à usage mixte à Muharraq à travers sa grande ville planifiée. Edamah développe des projets à usage mixte et de loisirs qui soutiennent un développement de destination plus large. GFH Financial Group a avancé une offre volontaire pour les actions de Seef Properties, ce qui porterait sa participation à 27,98 % en septembre 2026. Ce groupe de promoteurs peut influencer le calendrier et le type de grands projets dans le pays.
Les promoteurs se font concurrence par le biais de mises en vente par étapes, de la conception des projets et des structures de paiement. Diyar Al Muharraq a lancé 126 terrains résidentiels Al Nuzha en mai 2026 et achevé les travaux d'infrastructure secondaire à Al Wasem en août 2026. Ces mises en vente montrent comment les promoteurs utilisent l'offre par étapes et l'achèvement des infrastructures pour maintenir l'intérêt des acheteurs. Le marché immobilier de Bahreïn devient plus sensible aux conditions de financement, à la livraison des projets et aux partenariats de marque.
La réglementation impose des exigences pour les ventes sur plan, les arrangements de séquestre et les approbations publicitaires. L'Autorité de réglementation immobilière a mis en appel d'offres un projet d'automatisation des services numériques en septembre 2025 pour les services réglementaires essentiels, tandis que l'enregistrement numérisé récompense les titres de propriété précis et la conformité. Seef Properties a achevé la rénovation des Fraser Suites Seef et installé des systèmes solaires sur 4 actifs en 2025. Son alliance avec Majd Investment pour un projet à usage mixte à Dammam signale une stratégie d'expansion régionale.
Leaders du secteur immobilier de Bahreïn
-
Diyar Al Muharraq
-
Edamah
-
Naseej B.S.C.
-
Bin Faqeeh Real Estate Investment Company W.L.L.
-
Seef Properties B.S.C.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Août 2026 : Naseej B.S.C. a lancé les travaux de la phase d'infrastructure du développement à usage mixte Amwaj Avenue à l'entrée d'Amwaj Islands, gouvernorat de Muharraq. Le projet de 125 000 m² comprend 253 terrains résidentiels et 27 terrains d'investissement, marquant l'entrée de Naseej en tant que promoteur phare de communauté intégrée à Muharraq.
- Août 2026 : GFH Financial Group, par l'intermédiaire de son véhicule Investment Growth Equity Seef, géré par GFH Fund Management Partners, a avancé une offre volontaire pour les actions de Seef Properties B.S.C., la participation de GFH s'étendant à 27,98 %. La transaction a été soumise aux autorités réglementaires pour approbation, marquant une consolidation significative dans le secteur de l'immobilier commercial coté de Bahreïn.
- Août 2026 : Diyar Al Muharraq a achevé les travaux d'infrastructure secondaire dans la communauté Al Wasem dans les îles du Nord, une étape clé dans le développement de la ville planifiée intégrée qui s'étend sur 12 km² et 7 îles.
Périmètre du rapport sur le marché immobilier de Bahreïn
| Résidentiel | Appartements et copropriétés |
| Villas et maisons individuelles | |
| Commercial | Bureaux |
| Commerce de détail | |
| Logistique | |
| Autres types de biens commerciaux, y compris industriels et hôteliers |
| Manama |
| Muharraq |
| Riffa |
| Reste de Bahreïn |
| Par type de bien | Résidentiel | Appartements et copropriétés |
| Villas et maisons individuelles | ||
| Commercial | Bureaux | |
| Commerce de détail | ||
| Logistique | ||
| Autres types de biens commerciaux, y compris industriels et hôteliers | ||
| Par gouvernorat | Manama | |
| Muharraq | ||
| Riffa | ||
| Reste de Bahreïn | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché immobilier de Bahreïn d'ici 2031 ?
Le marché immobilier de Bahreïn devrait atteindre 9,01 milliards USD d'ici 2031, avec une expansion à un CAGR de 6,18 % à partir de 2026.
Quel type de bien détient la plus grande part des ventes à Bahreïn ?
L'immobilier résidentiel a dominé le modèle de vente avec une part de 68,1 % en 2025.
Quel type de bien locatif devrait connaître la croissance la plus rapide à Bahreïn ?
L'immobilier commercial devrait se développer à un CAGR de 7,21 % jusqu'en 2031, soutenu par les besoins en bureaux, commerce de détail, logistique, industrie et hôtellerie.
Quel gouvernorat mène l'activité locative de Bahreïn ?
Manama a dominé le modèle locatif avec une part de 38,7 % en 2025, tandis que Muharraq affiche la croissance prévisionnelle la plus rapide avec un CAGR de 7,33 %.
Qu'est-ce qui stimule la demande d'immobilier logistique à Bahreïn ?
Le commerce électronique, l'activité commerciale et la demande d'installations à proximité du port Khalifa Bin Salman et de la zone industrielle de Hidd soutiennent les besoins logistiques.
Comment les réformes de la propriété étrangère affectent-elles la demande immobilière à Bahreïn ?
Les zones en pleine propriété peuvent élargir l'éventail des acheteurs étrangers éligibles et les choix de biens immobiliers.