
Taille et parts du marché des arachides transformées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 120.57 Milliards de dollars |
| Taille du Marché (2031) | 149.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.42 % |
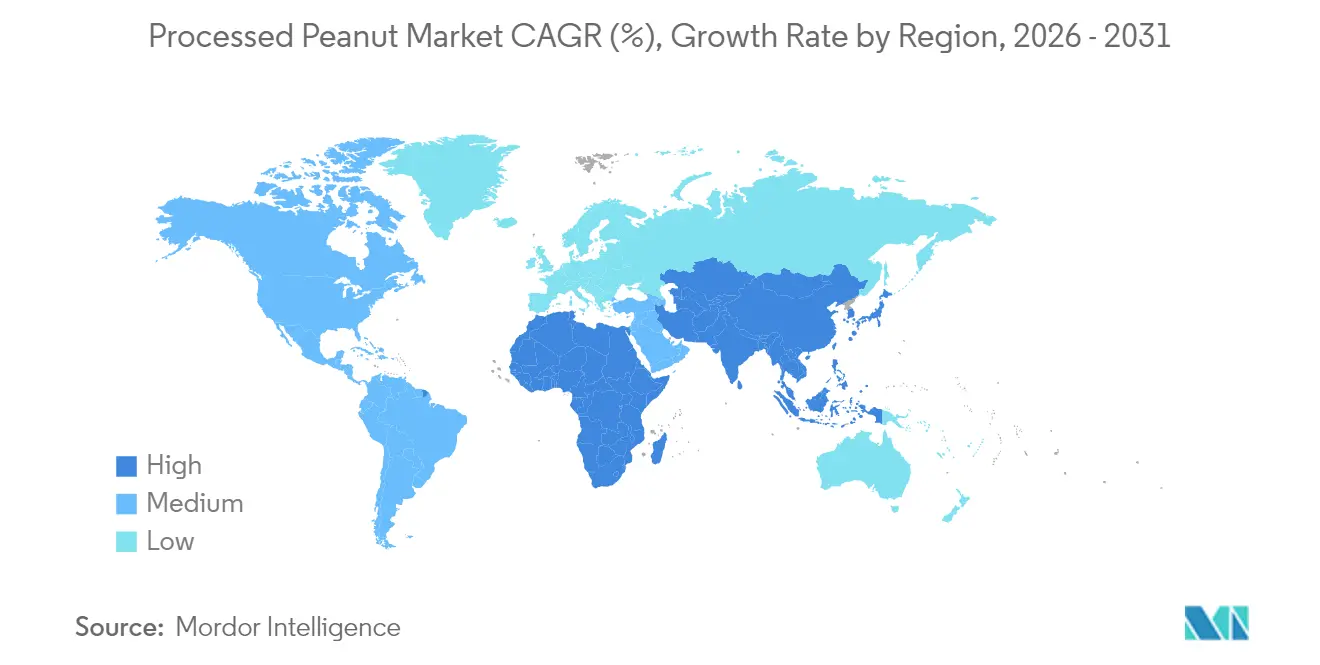
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
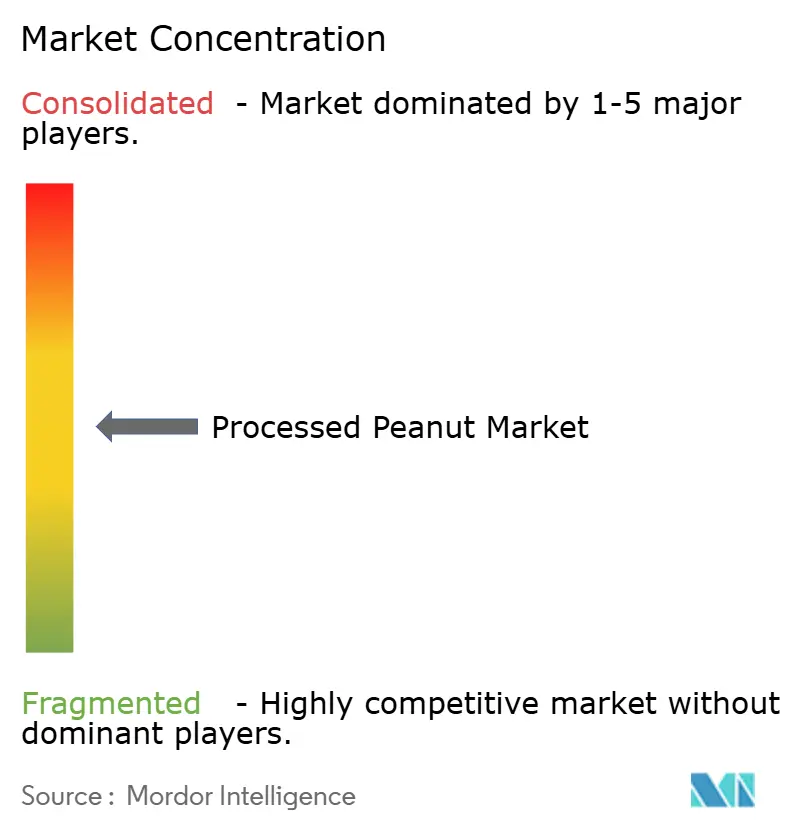
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des arachides transformées par Mordor Intelligence
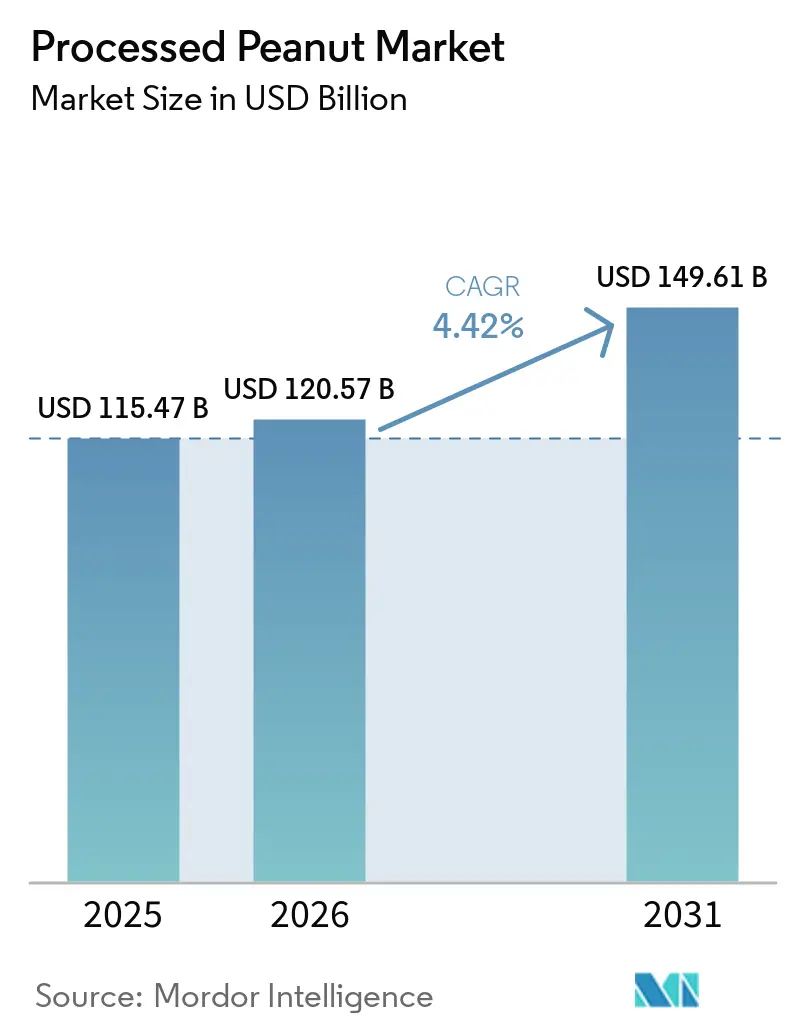
La taille du marché des arachides transformées était évaluée à 115,47 milliards USD en 2025 et devrait croître de 120,57 milliards USD en 2026 pour atteindre 149,61 milliards USD d'ici 2031, à un CAGR de 4,42 % durant la période de prévision (2026-2031). Cette croissance est portée par la demande croissante en protéines végétales abordables dans la région Asie-Pacifique et par la popularité grandissante des produits de snacking premium en Amérique du Nord et en Europe. Les innovations en matière d'arômes d'arachides, les collaborations avec des initiatives d'agriculture régénérative et les avancées dans les technologies de torréfaction aident les fournisseurs à gérer des défis tels que la volatilité des prix des matières premières et la hausse des coûts de main-d'œuvre. L'utilisation des arachides dans des applications diversifiées, notamment les produits de soin de la peau, l'alimentation animale et les plats prêts à consommer, élargit les sources de revenus. Cette diversification réduit non seulement l'impact des ralentissements économiques, mais élargit également les applications potentielles du marché. Le marché des arachides transformées demeure fragmenté, avec des entreprises mondiales de snacking en concurrence avec de solides transformateurs régionaux, créant un paysage concurrentiel équilibré.
Principales conclusions du rapport
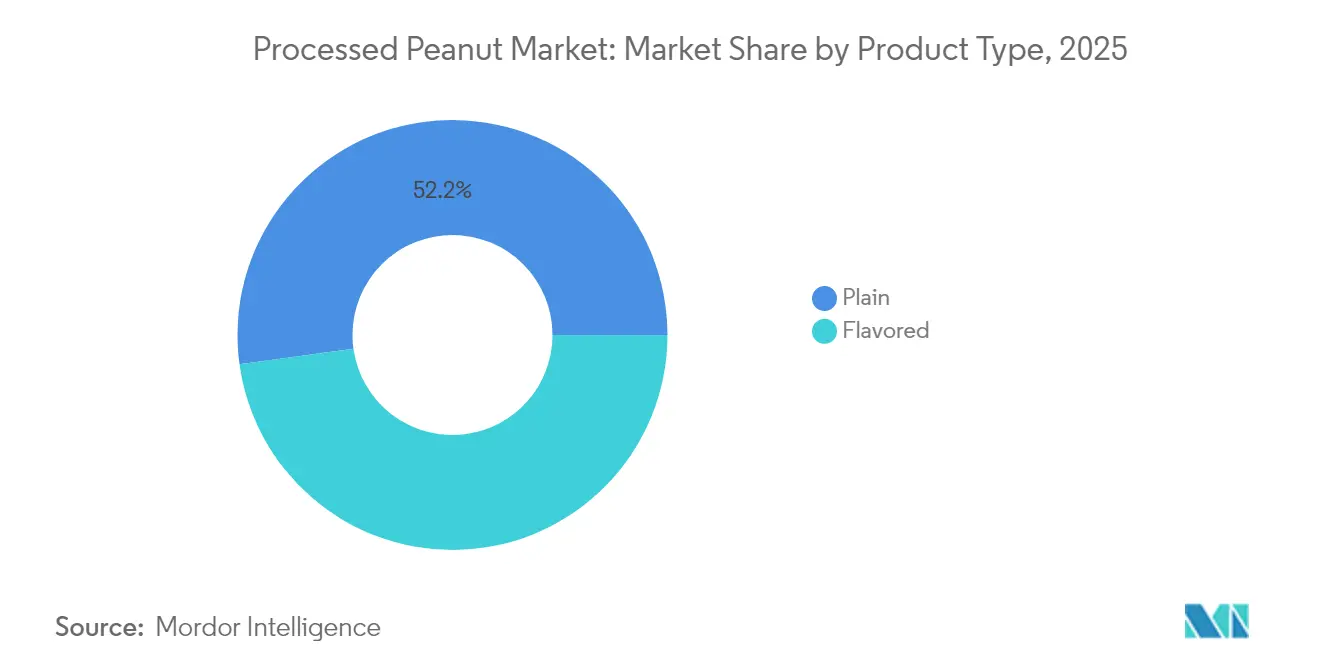
- Par type de produit, les arachides natures représentaient 52,18 % des parts du marché des arachides transformées en 2025, tandis que les variantes aromatisées devraient progresser à un CAGR de 5,41 % jusqu'en 2031.
- Par forme, les formats entiers détenaient 60,78 % de la taille du marché des arachides transformées en 2025 ; cependant, les arachides torréfiées devraient progresser à un CAGR de 6,12 % jusqu'en 2031.
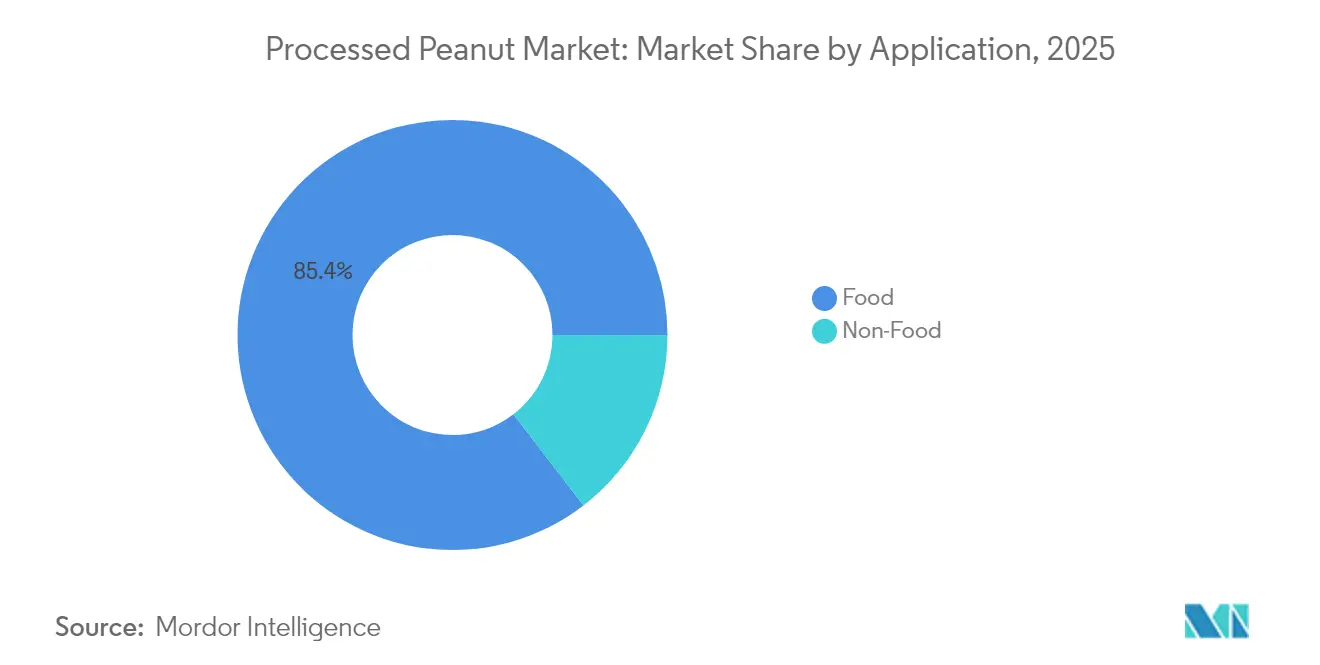
- Par application, la transformation alimentaire, la restauration collective (HoReCa) et la vente au détail représentaient ensemble 85,43 % de la demande en 2025 ; les usages non alimentaires constituent le segment à la croissance la plus rapide avec un CAGR de 6,39 % durant 2026-2031.
- Par zone géographique, la région Asie-Pacifique était en tête avec une part de valeur de 36,85 % en 2025, tandis que l'Amérique du Nord est positionnée pour l'expansion régionale la plus rapide avec un CAGR de 5,39 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des arachides transformées
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les aliments riches en protéines et d'origine végétale | +0.8% | Mondial, avec concentration en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Popularité croissante des snacks pratiques et nutritionnellement denses | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe, en expansion dans les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Utilisation croissante des arachides transformées dans les formulations naturelles de soins de la peau | +0.3% | Amérique du Nord, Europe et segments premium en Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration des arachides dans les plats cuisinés et les sauces | +0.4% | Mondial, avec adoption précoce en Amérique du Nord et en Europe, répercussion sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante de technologies avancées de torréfaction et d'enrobage | +0.5% | Amérique du Nord, Europe et transformateurs à grande échelle en Asie-Pacifique | Moyen terme (2-4 ans) |
| Investissement croissant dans l'innovation aromatique | +0.6% | Mondial, avec positionnement premium en Amérique du Nord et en Europe, expansion sur les marchés de masse en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les aliments riches en protéines et d'origine végétale
La demande croissante en aliments riches en protéines et abordables stimule la consommation mondiale d'arachides transformées. Les consommateurs se tournent de plus en plus vers les arachides comme alternative économique aux sources de protéines plus coûteuses, telles que les protéines animales et de soja. Les arachides fournissent environ 25 à 28 grammes de protéines pour 100 grammes, ce qui correspond à l'attention croissante portée à l'apport en protéines, 71 % des Américains cherchant à augmenter leur consommation de protéines, selon l'enquête sur l'alimentation et la santé 2024 du Conseil international d'information sur l'alimentation[1]Source : Conseil international d'information sur l'alimentation, « Enquête sur l'alimentation et la santé IFIC 2024 », ific.org. Les régimes flexitariens, qui combinent des aliments d'origine végétale et des aliments d'origine animale occasionnels, représentent désormais près de 20 % des adultes en Amérique du Nord et en Europe. En conséquence, les isolats de protéines d'arachides sont de plus en plus utilisés dans une variété de produits, notamment les barres protéinées, les boissons et les substituts de viande d'origine végétale, répondant aux préférences alimentaires évolutives des consommateurs.
Popularité croissante des snacks pratiques et nutritionnellement denses
La préférence croissante pour des snacks pratiques et nutritifs stimule l'expansion des produits à base d'arachides transformées. Les consommateurs recherchent de plus en plus des snacks qui non seulement satisfont la faim, mais offrent également des bénéfices nutritionnels. Selon l'enquête sur l'alimentation et la santé 2024 du Conseil international d'information sur l'alimentation, près de 75 % des Américains grignotent au moins une fois par jour[2]Source : Conseil international d'information sur l'alimentation, « Enquête sur l'alimentation et la santé IFIC 2024 », ific.org. Par ailleurs, le rapport 2024 du Conseil international d'information sur l'alimentation sur le snacking souligne que 51 % des personnes qui grignotent fixent activement des objectifs caloriques et choisissent des snacks alignés sur leurs objectifs de santé[3]Source : Conseil international d'information sur l'alimentation, « Perceptions des consommateurs américains sur le snacking », ific.org. En réponse à cette tendance, les fabricants de snacks innovent pour répondre aux demandes évolutives des consommateurs. Par exemple, en juillet 2025, PepsiCo a lancé une nouvelle gamme de produits appelée That's Nuts,
proposant des arachides enrobées aromatisées inspirées des saveurs populaires de chips. Ce produit est conçu pour séduire les acheteurs impulsifs et les amateurs de snacking qui recherchent une combinaison de goût et de praticité.
Intégration des arachides dans les plats cuisinés et les sauces
L'utilisation des arachides dans les plats cuisinés, les sauces et les kits repas est en augmentation, les fabricants reconnaissant leur polyvalence et leur rentabilité. Le beurre d'arachide, par exemple, est souvent utilisé comme émulsifiant naturel pour stabiliser les vinaigrettes et les marinades. Des produits comme la salsa macha de Don Emilio, qui comprend des arachides torréfiées pour rehausser la saveur et la texture, illustrent comment les arachides peuvent améliorer à la fois le goût et la valeur nutritionnelle des recettes traditionnelles. Comparées aux fruits à coque, les arachides sont plus abordables, ce qui en fait un choix populaire pour les produits à marque de distributeur et les produits de marque. Les accords d'approvisionnement interentreprises (B2B) aident les transformateurs à sécuriser des volumes constants, garantissant une chaîne d'approvisionnement stable. Cette tendance est particulièrement prononcée dans des régions comme l'Amérique du Nord et l'Europe, où les plats cuisinés sont largement consommés. Dans la région Asie-Pacifique, la demande croît rapidement car l'urbanisation et des modes de vie plus chargés conduisent à moins de temps consacré à la cuisine à domicile, stimulant le besoin de solutions alimentaires pratiques.
Investissement croissant dans l'innovation aromatique
Les investissements dans l'innovation aromatique stimulent la demande croissante d'arachides transformées, les marques introduisant des profils aromatiques uniques et modernes pour se démarquer sur des marchés du snacking concurrentiels. Par exemple, en novembre 2025, KP Snacks a élargi sa gamme de produits Whole Earth en lançant un nouveau produit d'arachides torréfiées 100 % Nuts. Cette initiative reflète la préférence croissante des consommateurs pour des options d'arachides simples, à étiquette propre, tout en offrant des saveurs riches et attrayantes. Les nouveaux lancements de produits proposant des saveurs telles que le cacao en poudre, le piment et le citron vert, le sriracha, le wasabi, la truffe, le masala et le teriyaki gagnent en popularité. Ces saveurs audacieuses et premium sont particulièrement appréciées des consommateurs des marchés occidentaux et d'Asie-Pacifique, où l'intérêt pour les goûts audacieux et exotiques est en pleine croissance. Les fabricants accélèrent également leurs processus de recherche et développement, leur permettant d'introduire ces saveurs innovantes sur le marché plus rapidement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences élevées en capitaux pour les équipements de transformation modernes | -0.5% | Mondial, avec impact aigu sur les transformateurs de petite et moyenne taille dans les marchés émergents | Moyen terme (2-4 ans) |
| Volatilité des prix des arachides brutes en raison de la variabilité météorologique et des rendements agricoles irréguliers | -0.7% | Mondial, avec impact sévère aux États-Unis, en Inde, au Mexique et en Argentine | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour les aliments sans allergènes | -0.4% | Amérique du Nord, Europe et zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Prévalence des allergies aux arachides dans certains pays | -0.5% | Amérique du Nord, Europe et Australie, avec une sensibilisation émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence des allergies aux arachides dans certains pays
Les allergies aux arachides suscitent une préoccupation croissante pour le marché des arachides transformées, tant à l'échelle mondiale que régionale. La prévalence des allergies aux arachides est en hausse dans le monde entier, affectant environ 1,5 à 3 % des enfants à l'échelle mondiale, ce qui en a fait un problème de santé publique majeur selon les données 2024 de Frontiers Org[4]Source : Frontiers Org, « Caractérisation des allergènes d'arachides et allergénicité tout au long du développement », frontiersin.org. Ce problème croissant a conduit de nombreux opérateurs de restauration collective et chaînes de restaurants dans les régions sensibles aux allergies à retirer les produits à base d'arachides de leurs menus, réduisant les opportunités de consommation sur place. En outre, l'absence de réglementations uniformes sur l'étiquetage des allergènes dans différents pays ajoute une complexité supplémentaire pour les fabricants. Ils sont tenus de gérer un plus grand nombre de variantes de produits (SKU) pour se conformer à ces réglementations, ce qui accroît les défis opérationnels et réduit les économies d'échelle.
Préférence croissante des consommateurs pour les aliments sans allergènes
La demande des consommateurs pour des aliments sans allergènes impacte de plus en plus le marché des arachides transformées. De nombreuses personnes et institutions, telles que les écoles, les compagnies aériennes et les opérateurs de restauration collective, choisissent d'éviter les produits à base d'arachides pour minimiser le risque de réactions allergiques. Cette tendance a conduit à une réduction de l'utilisation des arachides dans les environnements quotidiens. Pour répondre à ce changement, les fabricants explorent des alternatives comme les pâtes à base de graines de tournesol ou de protéines de pois, qui les aident à se conformer aux exigences sans allergènes et à réduire le risque de contamination croisée. Alors que certaines marques passent à des installations de production sans allergènes pour répondre à cette demande, elles font face à des défis tels que des coûts de production plus élevés et des complexités logistiques. Malgré ces efforts, les produits à base d'arachides deviennent moins favorables sur les marchés où les options sans allergènes sont prioritaires, créant un besoin d'innovation et d'adaptation au sein du secteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les variantes aromatisées dépassent les formats nature
Les cacahuètes nature représentaient 52,18 % des ventes de cacahuètes transformées en 2025, principalement en raison de leur accessibilité financière et de leur utilisation fréquente dans la cuisine quotidienne, notamment dans la région Asie-Pacifique. Leur saveur douce et neutre les rend très polyvalentes, permettant aux fabricants de les utiliser dans diverses applications telles que la torréfaction, la confiserie et les produits destinés à la restauration. Cette adaptabilité garantit une demande constante sur les marchés de détail et interentreprises (B2B). Les cacahuètes nature sont largement utilisées comme ingrédients à base de cacahuètes dans les snacks, les produits de boulangerie et les plats préparés, ce qui en fait un composant stable et essentiel du marché des cacahuètes transformées.
Les cacahuètes transformées aromatisées devraient croître à un rythme plus rapide, avec un CAGR projeté de 5,41 % d'ici 2031, contre une croissance de 4,05 % prévue pour les cacahuètes nature. Cette croissance est largement portée par l'intérêt croissant des consommateurs pour des saveurs audacieuses et innovantes, telles que les options épicées, sucrées, fumées et d'inspiration fusion. Les entreprises adoptent des technologies avancées telles que la cartographie des arômes par chromatographie en phase gazeuse pour développer de nouveaux produits alignés sur les tendances de manière plus efficace. En introduisant fréquemment de nouvelles saveurs et en positionnant ces produits comme des offres premium, les cacahuètes aromatisées deviennent un moteur clé de la croissance du marché, attirant les consommateurs en quête de variété et d'expériences gustatives enrichies.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par forme : les formats torréfiés gagnent du terrain grâce à la demande de praticité
Les arachides entières représentaient 60,78 % du marché des arachides transformées en 2025, portées par leur popularité comme snack et leur utilisation extensive dans la transformation alimentaire. Leurs exigences minimales en matière de transformation et leur large disponibilité en font un choix économique pour les consommateurs comme pour les entreprises. Les arachides entières sont couramment utilisées dans les recettes traditionnelles, les mélanges de trail et les produits de confiserie, ce qui en fait un ingrédient polyvalent. Cette adaptabilité garantit leur demande soutenue dans diverses régions et segments de marché, maintenant leur position de catégorie dominante sur le marché des arachides transformées.
Le segment des arachides torréfiées devrait croître à un CAGR de 6,12 % jusqu'en 2031, soutenu par les avancées dans les technologies de torréfaction. Des innovations telles que les systèmes de torréfaction par radiofréquence ont amélioré l'efficacité énergétique et assuré une qualité constante, renforçant la saveur et la texture des arachides torréfiées. Ces améliorations permettent aux fabricants d'offrir des produits premium qui séduisent les consommateurs à la recherche de snacks de haute qualité. À mesure que ces technologies seront plus largement adoptées, le segment des arachides torréfiées devrait connaître une croissance soutenue, portée par la préférence croissante des consommateurs pour des options de snacking savoureuses et pratiques.
Par application : les segments non alimentaires s'accélèrent
En 2025, les applications alimentaires représentaient 85,43 % du marché des arachides transformées, portées par leur utilisation répandue dans divers secteurs, notamment la transformation, la restauration collective HoReCa (hôtels, restaurants et traiteurs) et la vente au détail. Les arachides sont couramment utilisées dans des produits tels que les plats cuisinés, les sauces, les produits de boulangerie et les sachets de snacks premium, assurant une demande constante tout au long de l'année. Leur polyvalence permet aux fabricants d'améliorer la texture, la saveur et la stabilité des produits alimentaires, faisant des arachides un ingrédient essentiel dans diverses catégories. Cette demande constante a consolidé les applications alimentaires comme le segment le plus grand et le plus fiable du marché.
Les applications non alimentaires devraient croître rapidement, avec un CAGR prévu de 6,39 % de 2026 à 2031, à mesure que la demande augmente dans des secteurs à haute valeur ajoutée. Les huiles et extraits à base d'arachides sont de plus en plus utilisés dans les cosmétiques et les produits de soins personnels en raison de leurs propriétés naturelles et multifonctionnelles. Les innovations dans les techniques d'extraction et les pratiques durables, telles que la valorisation des sous-produits, rendent ces ingrédients plus attrayants pour les entreprises à la recherche d'alternatives écologiques d'origine végétale. À mesure que ces applications s'étendent à des secteurs tels que la beauté, le bien-être et les usages industriels, les applications non alimentaires devraient jouer un rôle plus important dans la stimulation de la croissance du marché.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Asie-Pacifique a contribué à 36,85 % de la valeur du marché des arachides transformées en 2025, portée par sa forte production d'arachides et ses importantes activités d'exportation. Des pays comme l'Inde et la Chine jouent un rôle clé, l'Inde exportant de grands volumes d'arachides vers des nations telles que l'Indonésie et le Viêt Nam. La population urbaine croissante de la région stimule la demande de produits d'arachides aromatisés et à valeur ajoutée, tandis que les arachides natures restent populaires auprès des consommateurs soucieux de leur budget. Ce mélange d'accessibilité et de préférences de consommateurs en évolution garantit que la région Asie-Pacifique reste un acteur dominant sur le marché mondial.
L'Amérique du Nord devrait croître au rythme le plus rapide, avec un CAGR de 5,39 % jusqu'en 2031, soutenue par une culture du snacking bien établie et une demande croissante du secteur de la restauration collective. Les entreprises de la région se concentrent sur la durabilité en adoptant des pratiques d'agriculture régénérative pour assurer une chaîne d'approvisionnement stable. Les investissements dans la capacité de production et les innovations dans les produits d'arachides torréfiées et à valeur ajoutée stimulent la croissance du marché. Malgré les défis liés aux perturbations de production dues aux conditions météorologiques, l'Amérique du Nord continue de renforcer sa position de moteur clé de croissance sur le marché des arachides transformées.
L'Europe affiche une demande stable pour les arachides transformées, soutenue par leur utilisation dans les snacks, les produits de boulangerie et les applications de restauration collective. Cependant, les réglementations strictes en matière de sécurité et de qualité de la région obligent les fournisseurs à adhérer à des normes élevées, augmentant les coûts de production. Parallèlement, les marchés émergents au Moyen-Orient et les segments premium en Asie-Pacifique, comme le Japon et Singapour, créent de nouvelles opportunités. Ces marchés sont prêts à payer une prime pour des produits d'arachides biologiques et contrôlés pour les allergènes, permettant aux fournisseurs d'équilibrer entre offres abordables et niches à haute valeur ajoutée pour stimuler la croissance mondiale.

Paysage réglementaire
La réglementation applicable aux cacahuètes transformées porte sur les contrôles de sécurité alimentaire des aliments à faible teneur en humidité, la communication relative aux allergènes, et des normes propres au produit qui façonnent les formulations et l'étiquetage. Aux États-Unis, les normes d'identité de la FDA pour le beurre de cacahuète (21 CFR 164.150) fixent des limites de composition qui influencent la conception des recettes pour les pâtes à tartiner grand public. Le secteur des cacahuètes fonctionne également selon des exigences de qualité et de manutention liées à la gestion du risque d'aflatoxines (USDA, 7 CFR Part 996), incluant des pratiques de test et d'identification positive des lots qui affectent les mouvements domestiques ainsi que les importations.
Dans les régions exportatrices, la conformité est renforcée par des programmes préventifs reconnus et des procédures d'exportation. En Inde, les procédures d'exportation de l'APEDA exigent que les unités de transformation de cacahuètes mettent en œuvre de bonnes pratiques d'hygiène et l'HACCP conformément au CAC/RCP 55-2004 pour la prévention et la réduction de la contamination par les aflatoxines, ce qui alimente directement la préparation des audits et la documentation des transformateurs. Par ailleurs, le programme FDA Human Foods Program a répertorié pour 2026 des priorités qui incluent des travaux vers une définition fédérale des aliments ultra-transformés suite à une demande d'informations de 2025, une évolution qui maintient sous surveillance étroite les choix d'étiquetage et de positionnement produit pour les snacks de cacahuètes aromatisées et enrobées.
Analyse de la chaîne de valeur
La chaîne de valeur des cacahuètes transformées commence par la production agricole et l'agrégation (souvent via des marchés d'origine et des points d'achat), suivies du nettoyage, de l'écossage, du blanchiment/fractionnement, et du triage avant la transformation à valeur ajoutée telle que la torréfaction, l'assaisonnement/enrobage, le broyage en pâtes et beurres, et l'extraction d'huile. Le contrôle qualité s'exerce à chaque étape, la gestion des aflatoxines et les pratiques de sécurité alimentaire pour aliments à faible humidité stimulant les investissements dans le tri et la vérification (par exemple, tri optique ou hyperspectral), ainsi que le stockage contrôlé pour préserver la qualité du produit avant distribution. Des réseaux intégrés d'ingrédients et d'aliments, y compris ceux exploités par Archer Daniels Midland (ADM), soutiennent un approvisionnement constant vers les fabricants alimentaires, les marques de distributeur et la restauration.
En aval, les cacahuètes transformées sont fournies via plusieurs canaux, y compris les paquets de snacks au détail et les pâtes à tartiner, ainsi que les débouchés B2B vers la transformation alimentaire et le HoReCa. La sensibilité logistique aux conditions portuaires et de fret rend des nœuds commerciaux majeurs, dont Rotterdam, Hambourg, Savannah et Houston, pertinents pour les mouvements mondiaux. Des perturbations à court terme dans les régions productrices peuvent rapidement se traduire par une volatilité de la disponibilité et des prix ; aux États-Unis, la pression liée à la sécheresse et les retards de récolte de 2026 ont été cités comme affectant les rendements et la dynamique du fret, resserrant la fenêtre temporelle pour les transformateurs exploitant des lignes de torréfaction et de conditionnement à haut débit. Les achats institutionnels soutiennent également la demande de base, illustrée par les achats gouvernementaux de mai 2026 qui ont porté le total sur 10 mois du cycle 2025-2026 à 21,58 millions de livres de beurre de cacahuète et 388 800 livres de cacahuètes torréfiées, reliant les transformateurs amont aux volumes d'achats publics.
Paysage concurrentiel
Le marché des arachides transformées est modérément fragmenté. Cela indique un équilibre entre les grandes entreprises mondiales de snacking et les transformateurs régionaux plus petits qui disposent de solides réseaux de distribution locaux. La concurrence est intense dans des domaines tels que la torréfaction, l'assaisonnement et la création de produits à valeur ajoutée. Les grandes entreprises prennent l'avantage en investissant dans l'automatisation, les acquisitions et l'amélioration de leurs chaînes d'approvisionnement. Cependant, les transformateurs régionaux détiennent encore une part significative grâce à leur capacité à s'approvisionner localement et à répondre aux besoins spécifiques du marché.
Les acteurs majeurs du marché renforcent leur position grâce à des investissements stratégiques, en augmentant leur capacité de production et en misant sur l'innovation. Par exemple, l'acquisition de Hampton Farms par Hormel Foods illustre comment les grandes entreprises consolident leurs opérations de torréfaction pour améliorer l'efficacité et réduire les coûts. Les technologies avancées, telles que les trieuses optiques pilotées par l'IA et les équipements de torréfaction modernes, aident ces entreprises à obtenir une meilleure cohérence des produits et une consommation d'énergie réduite. L'innovation aromatique reste un axe clé, avec des produits premium ciblant les jeunes consommateurs. Les entreprises multinationales exploitent également leurs portefeuilles de produits diversifiés pour introduire davantage de snacks à base d'arachides sur divers canaux.
De nouvelles opportunités émergent dans des domaines tels que les installations de production contrôlées pour les allergènes, les sous-produits d'arachides valorisés et le développement aromatique accéléré. Les entreprises capables de fournir des produits sûrs pour les allergènes, traçables et à étiquette propre sont mieux positionnées pour satisfaire des réglementations de sécurité alimentaire plus strictes. Parallèlement, l'utilisation des pellicules d'arachides et d'autres sous-produits pour créer des extraits riches en antioxydants ouvre des applications non alimentaires à haute marge. Cependant, la hausse des coûts liés à la technologie, à la conformité et à la gestion des allergènes favorise une consolidation accrue du marché. Cette tendance est susceptible de creuser l'écart entre les leaders du marché portés par l'innovation et les transformateurs plus petits qui s'appuient sur des systèmes obsolètes.
Leaders du secteur des arachides transformées
Hormel Foods
PepsiCo Inc.
John B. Sanfilippo & Son
The Kraft Heinz Company
Archer Daniels Midland Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités s'élargissent là où les transformateurs peuvent combiner une sécurité alimentaire conforme aux normes avec une conception de produit différenciée et des spécifications propres à chaque canal. L'innovation dans les snacks de marque continue de soutenir la premiumisation et les références axées sur les saveurs, tandis que les acheteurs institutionnels, dont le secteur K-12 et la santé, utilisent des accords d'approvisionnement pluriannuels avec des profils d'origine et de torréfaction définis, créant une marge de manœuvre pour les transformateurs capables de fournir la traçabilité, des cibles sensorielles constantes et des volumes fiables. Du côté de l'offre, les investissements en modernisation et résilience des grands acteurs signalent des mises à niveau de capacité et de capabilité, notamment Hormel Foods annonçant des plans d'investissement de 50 millions USD dans la technologie de transformation des cacahuètes, liés à des améliorations technologiques et à des chaînes d'approvisionnement résilientes face au climat.
Une deuxième opportunité consiste à dépasser les formats de snacks et pâtes à tartiner grand public pour se tourner vers des usages non alimentaires à plus forte marge qui valorisent les huiles et extraits fonctionnels, s'alignant sur le périmètre du rapport où les applications non alimentaires constituent le segment à la croissance la plus rapide au sein des cacahuètes transformées. Par ailleurs, l'évolution des indicateurs de consommation soutient une rotation plus rapide des références dans les canaux de détail et de proximité ; le suivi de marché de la Peanut Buying Point Association a cité une augmentation de 41,7 % de l'usage des snacks à base de cacahuètes en mai 2026 par rapport à mai 2025, renforçant la pertinence à court terme des formats assaisonnés et à valeur ajoutée. À mesure que les transformateurs s'adaptent, un espace demeure disponible pour des configurations de production contrôlées en allergènes et prêtes pour l'audit, qui réduisent le risque de contamination croisée et simplifient l'intégration des clients dans des canaux réglementés à fort niveau de contrôle.
Développements récents du secteur
- Juin 2026 : Hormel Foods a lancé PLANTERS Ranch Seasoned Peanuts et PLANTERS Sweet Cayenne BBQ Seasoned Peanuts en exclusivité chez Walmart. Le lancement élargit le portefeuille de snacks à base de cacahuètes et renforce l'intégration verticale avec un détaillant majeur, dynamisant l'empreinte du segment premium et assaisonné des cacahuètes.
- Mai 2026 : Premium Peanut a annoncé l'ouverture officielle d'une nouvelle installation d'écossage de cacahuètes à Santee, en Caroline du Sud. Cette expansion augmente la capacité de transformation dans une région clé de production de cacahuètes aux États-Unis et étend la chaîne d'approvisionnement régionale et la capacité de transformation pour soutenir la demande croissante en écossage et produits à valeur ajoutée.
- Avril 2026 : Ferrero a lancé la production de Nutella Peanut dans son installation de Franklin Park, Illinois, suite à un investissement de 75 millions, créant 50 nouveaux emplois. Cette initiative rapatrie la production de pâte à tartiner à base de cacahuètes vers une installation américaine et réduit les coûts logistiques tout en renforçant l'image de marque de Nutella Peanut en Amérique du Nord.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Dans le cadre de cette étude, le marché des cacahuètes transformées couvre les cacahuètes ayant fait l'objet d'une valorisation par des étapes telles que le nettoyage, le tri, la torréfaction, l'aromatisation et la réduction de taille, puis vendues pour des usages alimentaires et certains usages non alimentaires sélectionnés, en formats conditionnés ou en vrac.
Exclusions du périmètre : nous excluons la valeur de la culture des cacahuètes brutes au stade de la ferme et nous concentrons sur les produits transformés après récolte, commercialisés et consommés via des circuits commerciaux.
Aperçu de la Segmentation
- Par type de produit
- Nature
- Aromatisé
- Salé
- Sucré
- Épicé
- Autres
- Par forme
- Entière
- En dés
- Torréfiée
- Autres
- Par application
- Alimentaire
- Transformation alimentaire
- HoReCa
- Vente au détail
- Non alimentaire
- Cosmétiques et usage personnel
- Alimentation animale
- Autres
- Alimentaire
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Colombie
- Chili
- Pérou
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement du contexte de l'offre et de la demande pour les cacahuètes transformées dans chaque grande zone géographique, puis par la vérification de la cohérence de la croissance par rapport à des indicateurs publics mesurables. Les références courantes incluent l'USDA pour la production et l'utilisation, la FAOSTAT pour les tendances des cultures et des rendements, UN Comtrade pour les flux commerciaux, ainsi que les documents du Codex Alimentarius et de la FDA pour le contexte de la sécurité alimentaire et de l'étiquetage (y compris les règles relatives aux allergènes et les exigences de qualité).
Pour relier ces signaux à la valeur de marché, nous examinons également les dépôts de documents des entreprises et les supports destinés aux investisseurs pour obtenir des indications sur la composition des produits, ainsi que les mises à jour des associations professionnelles et les informations crédibles sur les cycles de prix et les ajouts de capacité. Dans certains cas, des abonnements payants sont utilisés pour accélérer la collecte d'informations financières sur les entreprises, les recherches de brevets liées au traitement et à l'aromatisation, ainsi que les vérifications des importations ou exportations au niveau des expéditions lorsque les tableaux publics sont trop agrégés. Les sources mentionnées ici sont données à titre illustratif uniquement ; nous avons également examiné d'autres ensembles de données et documents publics à des fins de collecte, de recoupement et de clarification.
Entretiens Primaires et Enquêtes
Les données primaires sont collectées par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de transformateurs, d'acheteurs d'ingrédients, de distributeurs et d'utilisateurs en aval dans les secteurs des snacks et de la fabrication alimentaire, ce qui permet de combler les lacunes que les sources documentaires n'expliquent pas bien. Nous demandons également comment les prix sont fixés (au comptant ou par contrat), quelles spécifications de qualité génèrent des primes (par exemple, la conformité aux normes aflatoxines et les préférences pour les variétés à haute teneur en acide oléique), et comment la demande évolue selon les circuits, avec une couverture répartie sur les principales régions productrices et consommatrices afin que les hypothèses ne soient pas influencées par un seul marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 15 % | APAC : 49 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 31 % |
| Acteurs de plus petite taille : 17 % | Managers : 53 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement de base utilise une approche descendante dans laquelle les données de production et de commerce sont utilisées pour reconstituer un bassin de demande adressable en cacahuètes transformées par zone géographique, puis traduites en valeur à l'aide de fourchettes de prix réalistes. Avant la finalisation des totaux, nous vérifions la cohérence des résultats à l'aide d'approximations ascendantes sélectives, telles que des ventilations des revenus de fournisseurs échantillonnés, des vérifications des circuits pour les mouvements en vrac par rapport aux produits conditionnés, et des tests simples de prix de vente moyen (ASP) multipliés par le volume dans les pays à forte consommation.
Les principaux paramètres du modèle comprennent la production d'arachides et la disponibilité pour le broyage, les parts de production transformée par rapport au commerce en coques, la direction des importations et des exportations par forme de produit, les pertes de rendement typiques lors du traitement, et les prix moyens réalisés par type de produit et niveau de transformation (les produits torréfiés et aromatisés ont généralement des prix différents des produits nature). Étant donné que les prévisions peuvent varier en fonction des cycles de récolte et des réajustements de prix, nous appliquons une analyse de scénarios ancrée sur les tendances attendues en matière de superficie récoltée et de rendement, avec des ajustements de la demande éclairés par les points de vue recueillis lors des entretiens sur la consommation de snacks, la reformulation et la stabilité des usages non alimentaires. Lorsque la visibilité ascendante est faible sur les marchés fragmentés, nous utilisons des hypothèses de pénétration conservatrices, puis nous les comparons aux signaux commerciaux et de consommation, de sorte que le chiffre final reste explicable.
Validation des Données et Cycle de Mise à Jour
La validation est assurée par triangulation entre des signaux indépendants, puis par des vérifications des écarts au niveau national et régional afin que les valeurs aberrantes soient identifiées rapidement. Si une variation modélisée n'est pas étayée par les mouvements commerciaux, la direction de la production ou le comportement des prix, nous réexaminons les hypothèses, ajustons l'ensemble des facteurs déterminants, puis retestons le changement par rapport aux retours des entretiens.
Avant validation finale, le travail fait l'objet d'un processus de révision analytique en plusieurs étapes au cours duquel les calculs sont refaits et les données d'entrée clés sont retracées jusqu'à leur série source. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des perturbations majeures des récoltes, des changements importants de capacité ou des mouvements de change prononcés. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue actualisée la plus récente disponible à ce moment-là.
Comparaison de la Taille du Marché des Cacahuètes Transformées selon Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les cacahuètes transformées ne concordent souvent pas, car les équipes ne comptabilisent pas la même couverture de produits, appliquent des points de prix différents et actualisent leurs hypothèses selon des calendriers différents, ce qui modifie la valeur de départ.
Le tableau de référence montre un écart, et dans le modèle de Mordor Intelligence, nous ne comptabilisons que la valeur des cacahuètes transformées (torréfiées, aromatisées, entières ou sous formes réduites), tandis que la valeur de la culture brute au stade de la ferme et certains ingrédients dérivés des arachides adjacents sont maintenus hors du périmètre. Cette délimitation du périmètre modifie les totaux même lorsque la direction de la croissance semble similaire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 115,47 milliards USD (2025) | |
| Association Professionnelle A | 128,90 milliards USD (2025) | Utilise un panier plus large pouvant mélanger les cacahuètes transformées avec certains flux d'ingrédients à base d'arachides et des sous-produits, et applique souvent une valeur moyenne par tonne sur plusieurs grades, ce qui rehausse la base de prix. |
| Cabinet de Conseil Mondial B | 104,20 milliards USD (2025) | S'appuie sur une approche plus étroite axée sur le commerce qui sous-estime le traitement domestique vendu dans les pays producteurs, et peut accuser un retard sur les mises à jour des prix lorsque les contrats sont renégociés après des changements de saison de récolte. |
Dans l'ensemble, les différences proviennent principalement des délimitations du périmètre et de la manière dont les prix sont appliqués aux volumes, suivies de la rapidité avec laquelle les données sont actualisées après les mouvements de récolte et de change. En ancrant la construction de la valeur sur des signaux de production et de commerce observables, puis en la vérifiant à l'aide de données pratiques sur les circuits et les prix issues des entretiens, nous obtenons un chiffre équilibré qui peut être reproduit et expliqué étape par étape.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des arachides transformées ?
Le marché est valorisé à 120,57 milliards USD en 2026 et devrait atteindre 149,61 milliards USD d'ici 2031.
À quelle vitesse l'Amérique du Nord croît-elle par rapport aux autres régions ?
L'Amérique du Nord devrait se développer à un CAGR de 5,39 %, ce qui en fait la région à la croissance la plus rapide jusqu'en 2031.
Quel type de produit gagne des parts de marché le plus rapidement ?
Les arachides aromatisées progressent à un CAGR de 5,41 %, dépassant les formats nature grâce aux assaisonnements audacieux et au positionnement premium.
Pourquoi les formats torréfiés deviennent-ils plus populaires dans la restauration collective ?
Les opérateurs HoReCa préfèrent les arachides torréfiées car elles réduisent le travail en cuisine et garantissent une saveur constante, soutenant un CAGR de 6,12 %.
Dernière mise à jour de la page le:



