
Taille et Part du Marché des Proanthocyanidines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
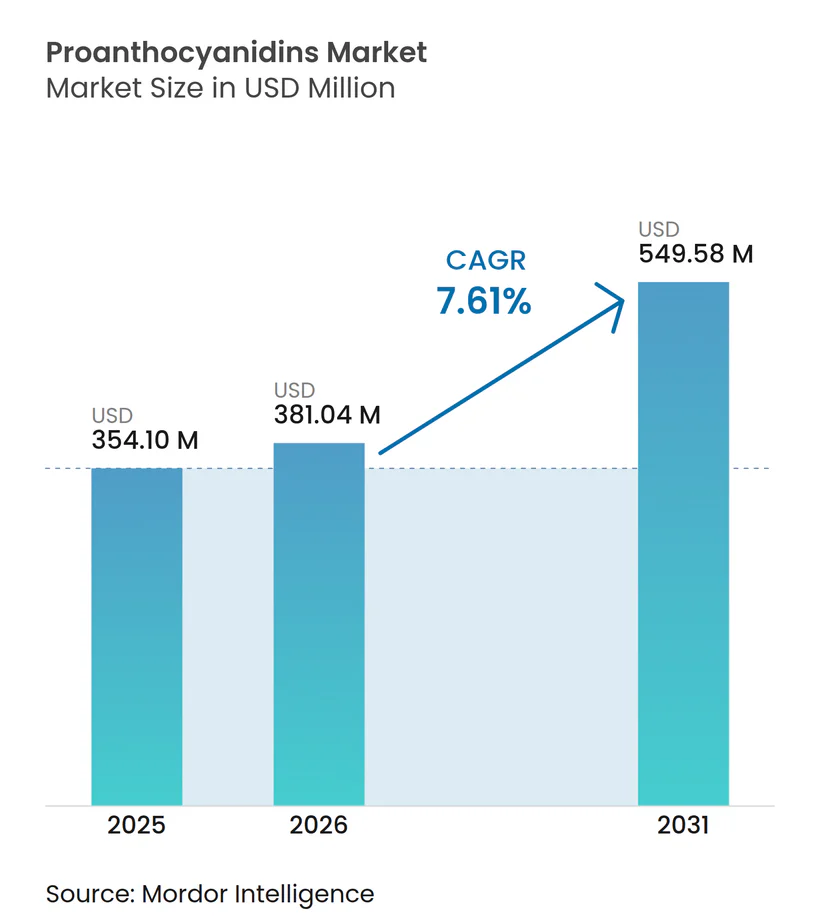
| Taille du Marché (2026) | 381.04 Millions de dollars américains |
| Taille du Marché (2031) | 549.58 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Proanthocyanidines par Mordor Intelligence
La taille du marché mondial des proanthocyanidines était évaluée à 354,10 millions USD en 2025 et devrait croître de 381,04 millions USD en 2026 pour atteindre 549,58 millions USD d'ici 2031, à un CAGR de 7,61 % au cours de la période de prévision (2026-2031). L'augmentation des restrictions réglementaires sur les antioxydants synthétiques et une préférence croissante des consommateurs pour les ingrédients botaniques naturels à étiquette claire stimulent cette croissance. Les consommateurs recherchent de plus en plus des produits avec un minimum d'additifs artificiels, s'alignant sur la tendance à l'étiquette claire. De plus, la sensibilisation croissante aux bienfaits pour la santé des proanthocyanidines, tels que leurs propriétés antioxydantes et anti-inflammatoires, leurs diverses applications dans les secteurs alimentaire, pharmaceutique et cosmétique, ainsi que les activités continues de recherche et développement visant à améliorer leur fonctionnalité et leur biodisponibilité soutiennent davantage l'expansion du marché. L'approbation par la FDA en 2024 de l'extrait de pépin de raisin contenant des proanthocyanidines oligomériques en tant qu'ingrédient complémentaire, avec une dose journalière maximale recommandée de 100 mg de proanthocyanidines, témoigne de la confiance réglementaire dans le profil d'innocuité de ces composés, selon les données de Santé Canada[1].
Points Clés du Rapport
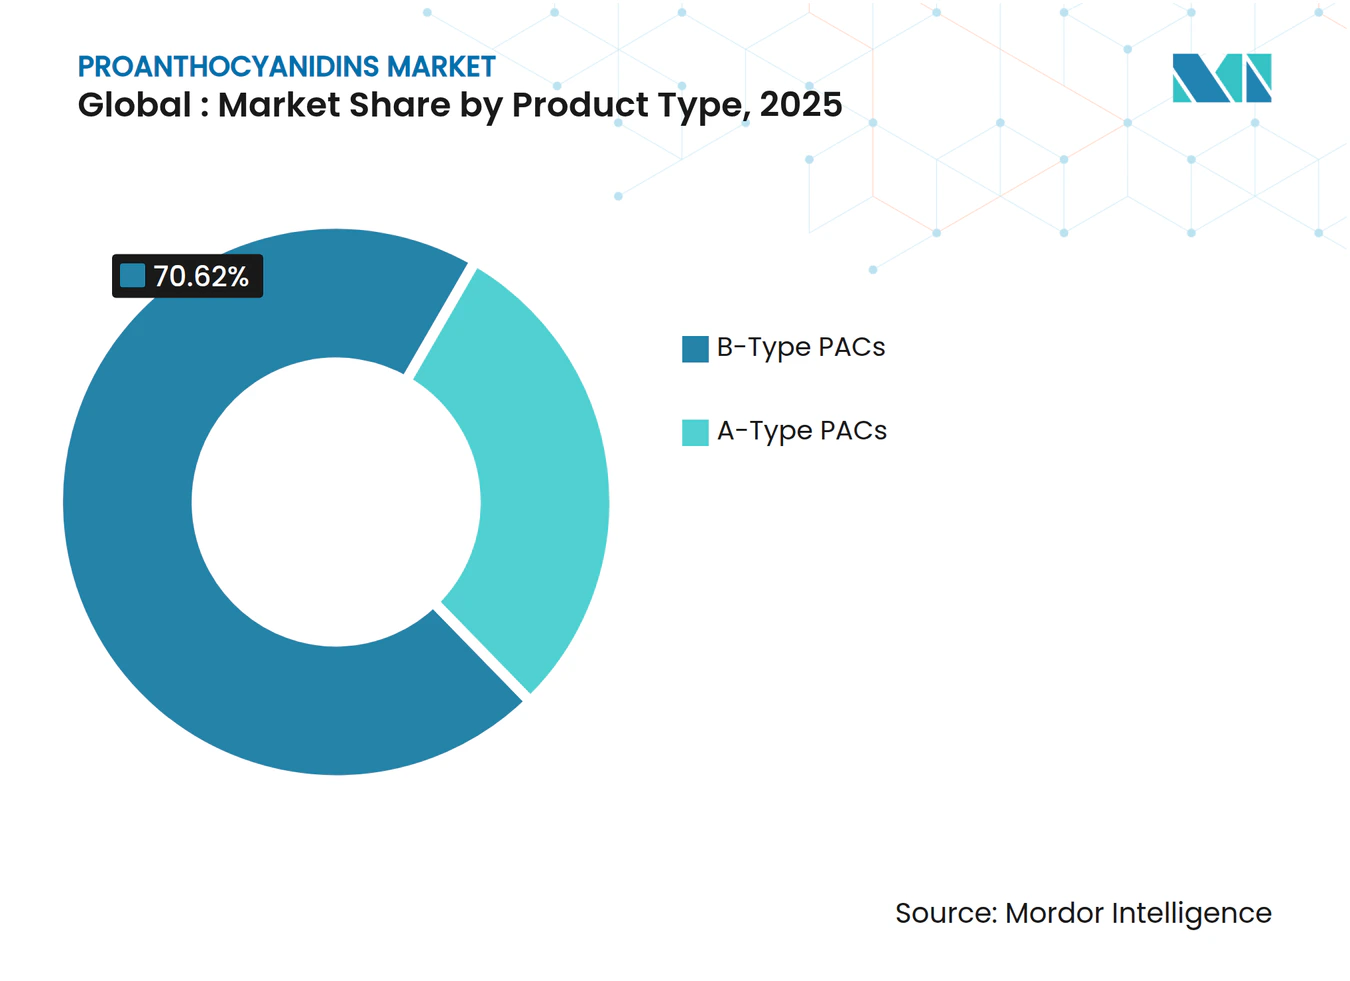
- Par type, les composés de Type B représentaient une part de 70,62 % en 2025, tandis que les proanthocyanidines de Type A afficheront la croissance la plus rapide avec un CAGR de 8,88 % sur la période de prévision.
- Par source, le pépin de raisin détenait 51,74 % de la part du marché des proanthocyanidines en 2025 ; la canneberge devrait afficher un CAGR de 8,34 % de 2026 à 2031.
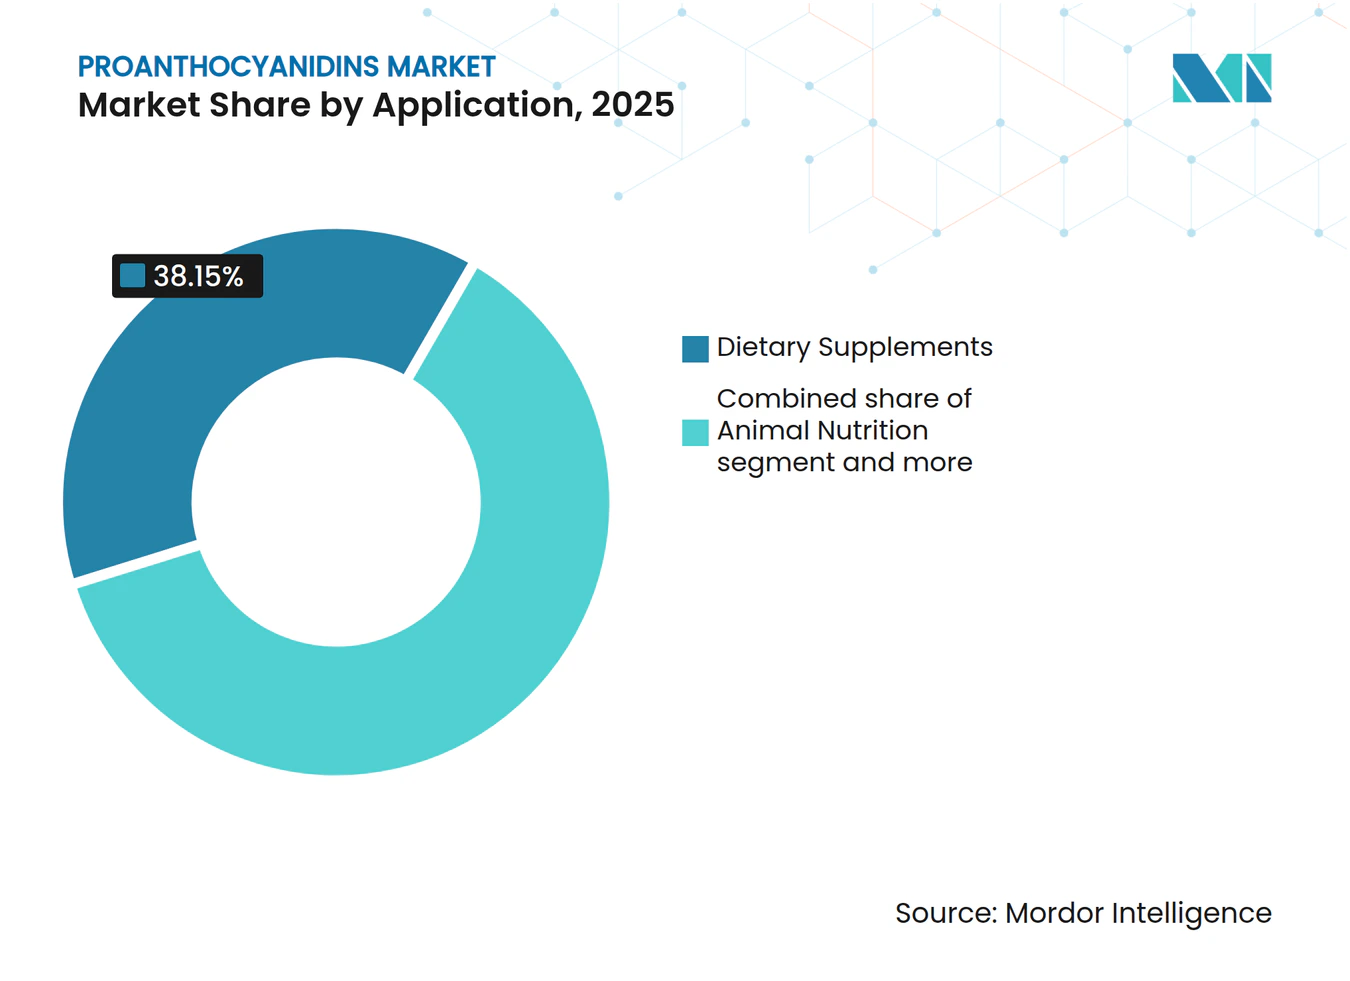
- Par application, les compléments alimentaires étaient en tête avec une part de revenus de 38,15 % en 2025, tandis que la nutrition animale devrait s'étendre à un CAGR de 8,71 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 32,21 % des revenus de 2025 ; l'Asie-Pacifique devrait enregistrer un CAGR de 9,06 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteurs Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Délai d'Impact |
|---|---|---|---|
| Demande croissante d'antioxydants botaniques à étiquette claire | +1.8% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Croissance rapide de la demande de nutraceutiques naturels | +2.1% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des applications dans les aliments fonctionnels et les boissons | +1.5% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Incidence croissante des maladies chroniques liées au mode de vie | +1.2% | Mondial, en particulier Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Préférence croissante des consommateurs pour les médicaments à base de plantes et naturels | +0.9% | Mondial, avec une adoption plus forte en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation dans les technologies d'extraction | +0.5% | Mondial, mené par les pôles technologiques en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'antioxydants botaniques à étiquette claire
La pression réglementaire sur les antioxydants synthétiques crée des opportunités sans précédent pour l'adoption des proanthocyanidines dans les applications alimentaires et de boissons. L'approbation par la FDA en février 2023 d'une allégation de santé qualifiée pour les flavanols du cacao, exigeant un minimum de 200 mg par portion pour les bénéfices cardiovasculaires, établit un précédent réglementaire qui valide le potentiel thérapeutique des composés polyphénoliques[2]. Ce mécanisme d'approbation permet aux fournisseurs de proanthocyanidines de poursuivre des allégations de santé similaires, notamment pour les extraits de pépin de raisin et de canneberge dont les profils d'innocuité sont établis. Le mouvement de l'étiquette claire s'accélère à mesure que les fabricants alimentaires répondent au contrôle des consommateurs sur les listes d'ingrédients, les proanthocyanidines offrant une double fonctionnalité en tant que conservateurs naturels et composés favorisant la santé. Les réglementations européennes limitant l'utilisation d'antioxydants synthétiques dans les produits biologiques amplifient davantage la demande d'alternatives botaniques. La pénétration du marché s'accélère par le biais de partenariats de marques distributeurs, où les détaillants exploitent le positionnement à étiquette claire pour différencier les gammes de produits premium et capter les segments de consommateurs soucieux de leur santé.
Croissance rapide de la demande de nutraceutiques naturels
L'expansion de la classe moyenne en Asie-Pacifique stimule les habitudes de consommation de nutraceutiques qui favorisent l'intégration de la médecine traditionnelle avec des systèmes de distribution modernes. L'approbation réglementaire par la Chine de nouvelles matières premières alimentaires, notamment les proanthocyanidines, en 2024 ouvre des voies pour la pénétration du marché intérieur dans le plus grand marché de nutraceutiques au monde. La convergence du vieillissement démographique et de l'augmentation des coûts des soins de santé crée une demande soutenue pour des solutions de santé préventive, positionnant les proanthocyanidines comme des alternatives rentables aux interventions pharmaceutiques. La validation clinique des propriétés anti-inflammatoires et antioxydantes des proanthocyanidines à travers des recherches évaluées par des pairs renforce les recommandations des médecins et le potentiel de remboursement par les assurances. Les plateformes de santé numérique recommandent de plus en plus des régimes nutraceutiques personnalisés basés sur les tests génétiques et l'analyse des biomarqueurs, créant une demande ciblée pour des formulations spécifiques de proanthocyanidines.
Expansion des applications dans les aliments fonctionnels et les boissons
Les avancées technologiques dans le masquage des saveurs et l'amélioration de la stabilité permettent l'intégration des proanthocyanidines dans les catégories de boissons grand public, précédemment limitées par des préoccupations liées à l'astringence. L'extraction assistée par ultrasons et le traitement à l'eau sous-critique préservent les composés bioactifs tout en réduisant les composés à saveur amère, facilitant leur incorporation dans les boissons sportives et les thés prêts à boire. Les technologies de microencapsulation protègent les proanthocyanidines de la dégradation pendant le traitement et le stockage, permettant des formulations stables à la conservation avec une bioactivité constante. Les cadres réglementaires soutiennent de plus en plus les allégations structure-fonction pour les aliments fonctionnels, réduisant les barrières à l'entrée sur le marché pour les produits enrichis en proanthocyanidines. Les partenariats stratégiques entre les fournisseurs d'ingrédients et les fabricants alimentaires accélèrent les cycles de développement de produits, avec des modèles de co-innovation partageant les coûts de développement et les risques de marché.
Incidence croissante des maladies chroniques liées au mode de vie
La prévalence des maladies cardiovasculaires stimule la demande d'interventions nutritionnelles fondées sur des données probantes, les proanthocyanidines démontrant des bénéfices cliniquement significatifs dans de multiples essais contrôlés randomisés. Les systèmes de santé mettent de plus en plus l'accent sur des approches de médecine préventive pour gérer les coûts des maladies chroniques, créant une demande institutionnelle pour des interventions nutritionnelles validées. Les mécanismes multi-cibles des proanthocyanidines, notamment l'amélioration de la fonction endothéliale et la réduction de l'inflammation, positionnent ces composés pour une intégration dans des protocoles complets de gestion des maladies chroniques. L'expansion de la couverture d'assurance pour les programmes de nutrition préventive crée des voies de remboursement pour les compléments en proanthocyanidines prescrits par les professionnels de santé. Les plateformes de thérapeutiques numériques intègrent la supplémentation en proanthocyanidines dans des algorithmes de traitement personnalisés, favorisant l'adoption de la médecine de précision dans la gestion des maladies chroniques.
Analyse de l'Impact des Facteurs Restrictifs*
| Facteurs Restrictifs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Délai d'Impact |
|---|---|---|---|
| Volatilité des prix des fruits et graines bruts clés | -1.4% | Mondial, en particulier les régions dépendantes des importations agricoles | Court terme (≤ 2 ans) |
| Biodisponibilité limitée des proanthocyanidines à haute polymérisation | -0.8% | Mondial, affectant tous les segments d'application | Moyen terme (2-4 ans) |
| Coûts élevés des procédés de production et d'extraction | -1.2% | Mondial, avec un impact plus élevé dans les marchés en développement | Moyen terme (2-4 ans) |
| Exigences réglementaires strictes pour l'approbation | -0.9% | Amérique du Nord et Europe principalement, s'étendant à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des fruits et graines bruts clés
Les fluctuations des prix des matières premières agricoles créent une pression significative sur les marges des fabricants de proanthocyanidines, car les récoltes de raisin et de canneberge restent vulnérables aux perturbations d'approvisionnement liées aux conditions météorologiques. Le changement climatique augmente la volatilité de la chaîne d'approvisionnement par des événements météorologiques extrêmes plus fréquents et plus graves dans les principales régions productrices, affectant les rendements et la qualité des cultures. Bien que des mécanismes de contrats à terme existent, ils offrent une protection limitée contre les perturbations d'approvisionnement pluriannuelles, obligeant les fabricants à maintenir des niveaux de stocks plus élevés et à accepter une efficacité réduite du fonds de roulement. La disponibilité des pépins de raisin varie selon les cycles de demande du secteur viticole, créant une concurrence entre l'extraction de proanthocyanidines et la production viticole traditionnelle. Cette concurrence s'intensifie pendant les périodes de réduction des récoltes de raisin ou d'augmentation de la production de vin. Certains fabricants poursuivent une intégration verticale en acquérant des actifs agricoles pour sécuriser les approvisionnements en matières premières, bien que les exigences élevées en capital limitent cette approche aux participants les plus importants du marché. Ces opérations intégrées comprennent souvent des exploitations agricoles dédiées, des installations de traitement et des infrastructures de stockage pour maintenir un approvisionnement constant.
Biodisponibilité limitée des proanthocyanidines à haute polymérisation
L'absorption des proanthocyanidines à haute polymérisation est limitée par leur taille moléculaire, ce qui affecte leur efficacité thérapeutique dans diverses applications médicales. Les recherches montrent que seules les proanthocyanidines avec un degré de polymérisation inférieur à 4 peuvent être absorbées efficacement par l'organisme, mettant en évidence un défi important dans le développement de traitements efficaces. La présence naturelle des composés à haute polymérisation présente des défis significatifs pour leur activité biologique et leurs applications thérapeutiques potentielles dans différentes conditions médicales. Les exigences réglementaires en matière de tests de biodisponibilité prolongent les délais de développement et augmentent les coûts, rendant difficile l'entrée sur le marché pour les petits fabricants. Ces exigences incluent des évaluations approfondies de l'innocuité, des études de stabilité et des protocoles de validation. La variabilité de la biodisponibilité entre les produits crée des difficultés pour informer les consommateurs sur le dosage approprié et les résultats attendus, notamment en ce qui concerne la relation entre la formulation du produit et les bénéfices thérapeutiques. Cette complexité affecte la capacité des professionnels de santé à formuler des recommandations éclairées et la compréhension des patients quant aux options de traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Les PACs de Type A Challengent la Dominance des PACs de Type BEn 2025, les proanthocyanidines de Type B détiennent une part de marché dominante de 70,62 %, principalement dérivées des pépins de raisin et du cacao. Ces composés sont largement utilisés en raison de leurs chaînes d'approvisionnement établies et de leur rentabilité, ce qui en fait un choix privilégié dans le secteur alimentaire et des boissons. Pendant ce temps, les proanthocyanidines de Type A sont sur une trajectoire de croissance, affichant un CAGR de 8,88 % jusqu'en 2031. Cette progression est largement attribuée à leurs applications de santé spécialisées, notamment dans la prévention des infections des voies urinaires, soutenues par leurs profils de bioactivité uniques. Les nuances structurelles entre les liaisons de Type A et de Type B leur confèrent des propriétés distinctes. Notamment, les composés de Type A présentent des propriétés anti-adhésion bactérienne accrues, qui jouent un rôle essentiel dans le renforcement des allégations liées à la santé urinaire. Cependant, la fabrication des proanthocyanidines de Type A est complexe, nécessitant des techniques d'extraction spécialisées pour préserver leur intégrité structurelle. Cette complexité crée non seulement des barrières à l'entrée, mais protège également les prix premium pour les fournisseurs établis, garantissant un avantage concurrentiel sur le marché.
Pendant ce temps, les progrès en biologie synthétique et en méthodes de fermentation présentent des alternatives viables à l'extraction végétale conventionnelle. Des entreprises comme HealthTech Bioactives sont à l'avant-garde, collaborant avec Abolis Biotechnologies pour développer des techniques de production durables et sans solvant pour les polyphénols à haute valeur ajoutée. Ces avancées visent à résoudre les défis des méthodes d'extraction traditionnelles, tels que les coûts élevés et les préoccupations environnementales, tout en garantissant l'évolutivité et la cohérence de la production. La validation clinique des mécanismes distincts des proanthocyanidines de Type A renforce leur statut premium dans les domaines pharmaceutique et nutraceutique, où leur efficacité dans les applications de santé ciblées est de plus en plus reconnue. En revanche, les composés de Type B bénéficient d'avantages en termes de coûts et de chaînes d'approvisionnement bien établies, notamment dans le secteur alimentaire et des boissons, où ils sont largement utilisés pour leurs propriétés antioxydantes. De plus, à mesure que les cadres réglementaires évoluent, ils reconnaissent de plus en plus les attributs uniques des différents types de proanthocyanidines, ouvrant la voie à des allégations de santé ciblées et à des applications spécialisées. Ce soutien réglementaire devrait stimuler l'innovation et élargir la portée des applications des proanthocyanidines dans de multiples secteurs.


Note: Les parts des segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Source :
La Dominance du Pépin de Raisin Face à l'Innovation de la CannebergeLes méthodes d'extraction des proanthocyanidines de canneberge offrent une biodisponibilité améliorée par rapport à leurs homologues à base de pépin de raisin. Cet avantage a propulsé le segment de la canneberge à un CAGR impressionnant de 8,34 % prévu jusqu'en 2031, porté par la sensibilisation croissante des consommateurs à ses bienfaits pour la santé et son utilisation croissante dans les aliments fonctionnels et les boissons. Pendant ce temps, les extraits de pépin de raisin commandent une part de marché substantielle de 51,74 % en 2025, attribuée à leur présence établie sur le marché et à leur utilisation répandue dans les compléments alimentaires et les cosmétiques. La désignation GRAS de la FDA pour la poudre d'extrait de canneberge, riche en proanthocyanidines, souligne son innocuité pour une utilisation dans les boissons et les fruits transformés, ouvrant la voie à une adoption commerciale plus large. Les extraits de pépin de raisin continuent de dominer le marché, soutenus par des chaînes d'approvisionnement établies, des efficacités de coûts et un approvisionnement stable en matières premières issu des sous-produits de la production vinicole, assurant une disponibilité constante et des prix compétitifs.
Les proanthocyanidines dérivées du cacao sont de plus en plus reconnues pour leurs allégations de santé cardiovasculaire, soutenues par des études scientifiques les reliant à une amélioration de la santé cardiaque et à une réduction du risque de maladies chroniques. En revanche, les variantes de pomme et d'écorce de pin s'adressent à des marchés de niche, trouvant leur place dans les compléments alimentaires et les produits pharmaceutiques en raison de leurs propriétés antioxydantes uniques et de leurs bienfaits spécifiques pour la santé. Les avancées technologiques dans les méthodes d'extraction ont considérablement amélioré l'efficacité dans toutes les sources. Par exemple, les techniques d'extraction à l'eau sous-critique ont augmenté les taux de rendement de 30 % par rapport aux méthodes traditionnelles, améliorant la viabilité économique de la production, et le traitement assisté par ultrasons a réduit les temps d'extraction de 40 %, permettant un délai d'exécution plus rapide et des coûts opérationnels réduits. De plus, l'utilisation du marc de raisin réduit non seulement les déchets dans la production vinicole, mais se distingue également comme une méthode écologique pour obtenir des proanthocyanidines précieuses, s'alignant sur l'accent croissant mis sur la durabilité dans le secteur.
Par Application :
La Nutrition Animale Émerge comme Moteur de CroissanceLes applications en nutrition animale démontrent un potentiel de croissance exceptionnel avec un CAGR de 8,71 % jusqu'en 2031, stimulé par les restrictions réglementaires sur les promoteurs de croissance antibiotiques et la demande croissante d'additifs alimentaires naturels améliorant les performances du bétail. Des études cliniques démontrent que la supplémentation en proanthocyanidines de pépin de raisin à 400 mg/kg améliore la capacité antioxydante jéjunale et la diversité microbienne intestinale chez les volailles, réduisant le stress oxydatif tout en maintenant les performances de croissance. Les compléments alimentaires maintiennent leur position de leader sur le marché avec une part de 38,15 % en 2025, soutenu par la sensibilisation croissante des consommateurs aux bienfaits cardiovasculaires et anti-âge des proanthocyanidines.
Les applications alimentaires et de boissons bénéficient des avancées technologiques dans le masquage des saveurs et l'amélioration de la stabilité, permettant l'intégration dans les catégories de produits grand public précédemment limitées par des préoccupations d'astringence. Les applications pharmaceutiques se concentrent sur des systèmes de distribution spécialisés qui répondent aux défis de biodisponibilité, avec des formulations liposomales démontrant des améliorations significatives de l'efficacité thérapeutique. Les segments des soins personnels et de la cosmétique exploitent les propriétés antioxydantes des proanthocyanidines pour des formulations anti-âge, les technologies d'encapsulation protégeant les composés actifs de la dégradation pendant le stockage et l'application des produits.

Note: Les parts des segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse Géographique
Marché des Proanthocyanidines en Amérique du Nord
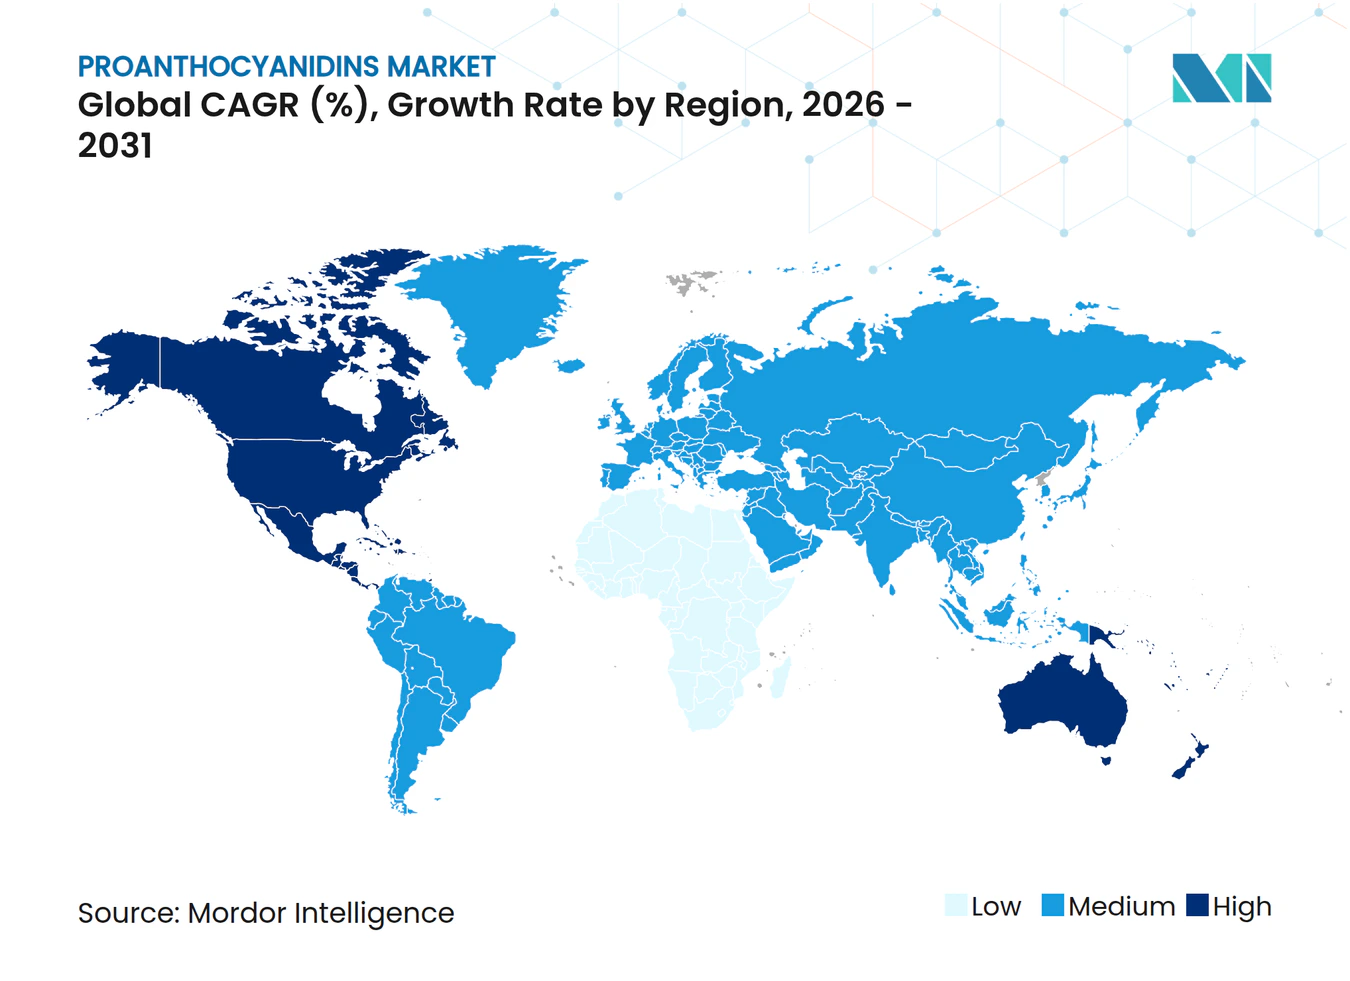
L'Amérique du Nord détient 32,21 % de part de marché en 2025, soutenue par des cadres réglementaires solides qui facilitent la commercialisation des proanthocyanidines et par des réseaux de distribution de nutraceutiques bien établis. L'approche systématique de la FDA en matière de déterminations GRAS pour les extraits botaniques crée des voies d'accès prévisibles au marché, les approbations récentes de l'extrait de pépins de raisin et de la poudre de canneberge établissant des précédents pour des composés similaires. Des acquisitions stratégiques telles que l'acquisition planifiée par Barentz du groupe chinois Fengli signalent une intégration croissante entre les entreprises nord-américaines et les chaînes d'approvisionnement asiatiques, tirant parti de l'expertise régionale pour saisir les opportunités de croissance sur l'ensemble des marchés.
Marché des Proanthocyanidines en Asie-Pacifique
L'Asie-Pacifique s'impose comme la région à la croissance la plus rapide, avec un CAGR de 9,06 % jusqu'en 2031, portée par l'expansion des classes moyennes et une conscience sanitaire croissante au sein des populations vieillissantes. L'héritage de la médecine traditionnelle de la région crée une acceptation culturelle des solutions de santé à base de plantes, facilitant l'adoption des proanthocyanidines dans les formats de livraison traditionnels comme modernes. L'expansion des capacités de fabrication dans les pays d'Asie du Sud-Est offre des plateformes de production compétitives en termes de coûts pour les chaînes d'approvisionnement mondiales, tandis que les efforts d'harmonisation réglementaire réduisent les obstacles au commerce transfrontalier.
Marché des Proanthocyanidines en EMEA et en Amérique du Sud
L'Europe maintient une croissance régulière soutenue par les orientations actualisées de l'Autorité européenne de sécurité des aliments sur les nouveaux aliments, entrées en vigueur en février 2025, qui standardisent les procédures d'évaluation de la sécurit et réduisent l'incertitude réglementaire pour les produits à base de proanthocyanidines. L'accent mis par la région sur l'agriculture durable et les principes de l'économie circulaire stimule la demande d'utilisation du marc de raisin et d'autres sous-produits agricoles, créant des synergies entre les objectifs environnementaux et la production de proanthocyanidines. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des opportunités émergentes, le secteur agricole brésilien offrant des sources potentielles de matières premières et la position des Émirats arabes unis en tant que plaque tournante régionale de distribution facilitant l'accès au marché dans l'ensemble du Moyen-Orient et de l'Afrique du Nord.
Paysage Concurrentiel
Concentration du Marché
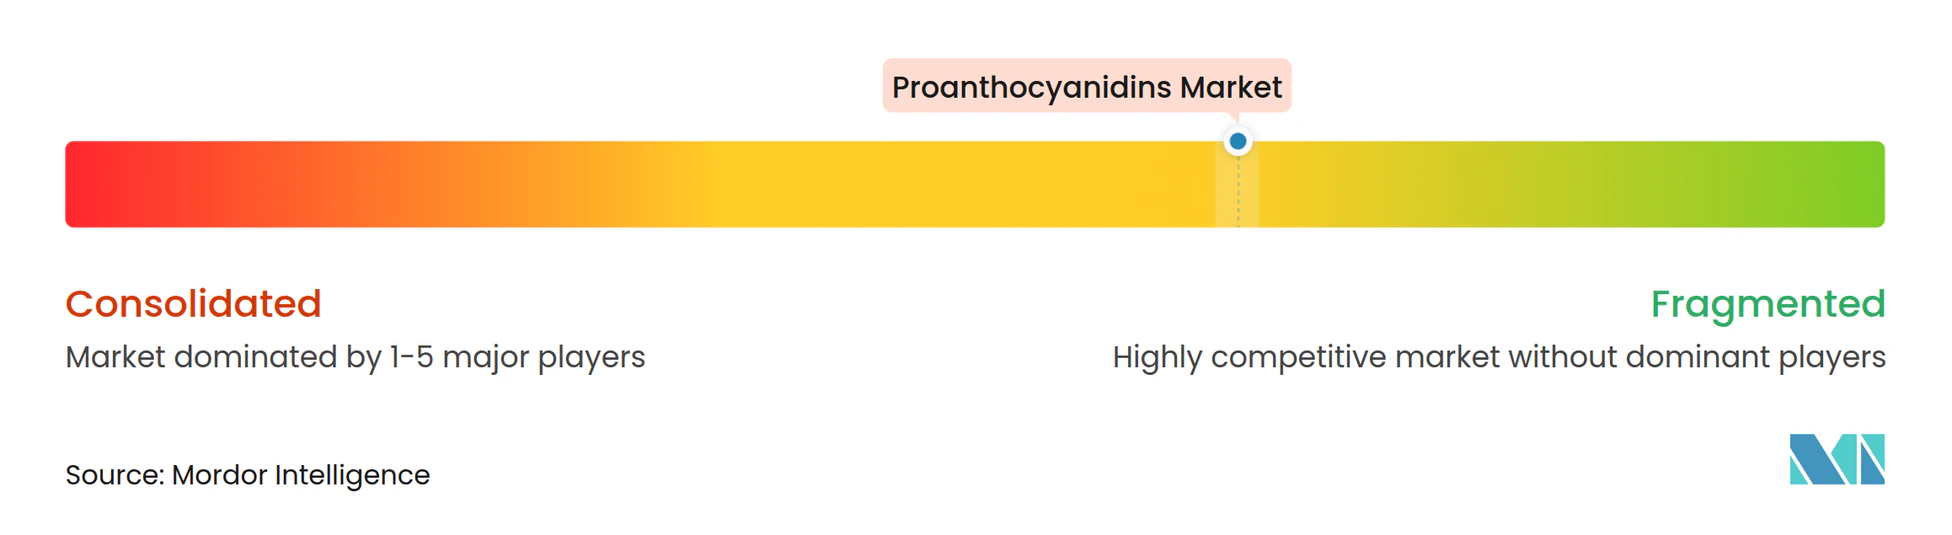
Le marché des proanthocyanidines présente une fragmentation modérée, les entreprises établies mettant en œuvre une intégration verticale pour maintenir un approvisionnement stable en matières premières et garantir le contrôle de la qualité. Ces entreprises contrôlent souvent l'ensemble de la chaîne d'approvisionnement, depuis l'approvisionnement en matières premières jusqu'à la fabrication du produit final, assurant des normes de qualité constantes. Les nouveaux entrants sur le marché se différencient par des méthodes d'extraction spécialisées et des systèmes de distribution innovants, en se concentrant sur des applications de niche et des technologies de formulation uniques. Les fournisseurs d'ingrédients et les fabricants forment des partenariats stratégiques pour partager les risques de développement et faciliter l'innovation, permettant une pénétration plus rapide du marché et une commercialisation accélérée des produits.
Les entreprises concentrent leur recherche et développement sur l'amélioration de la biodisponibilité grâce à des mécanismes de distribution avancés, avec des investissements significatifs dans l'encapsulation liposomale et les formulations à nanoparticules pour améliorer les taux d'absorption. Ces développements technologiques visent à surmonter les limitations traditionnelles de biodisponibilité des proanthocyanidines. Les systèmes auto-émulsifiants montrent des résultats positifs dans l'augmentation de l'efficacité des composés, stimulant l'innovation continue dans le développement de produits dans diverses applications. Le processus d'évaluation GRAS de la U.S. Food and Drug Administration offre des directives réglementaires claires aux participants du marché, bénéficiant aux entreprises disposant de données complètes sur l'innocuité et de validation clinique.
Les nouvelles introductions de produits suivent désormais une voie structurée, en donnant la priorité à la sécurité des consommateurs. Le segment de la nutrition animale est prêt pour une croissance significative, alimentée par les restrictions mondiales sur les promoteurs de croissance antibiotiques. Ces restrictions visent à répondre aux préoccupations concernant la résistance aux antibiotiques et à garantir des pratiques de production alimentaire plus sûres. À mesure que ces réglementations évoluent, la demande d'alternatives naturelles pour améliorer les performances du bétail s'accroît. Cette tendance, notamment dans le domaine des produits animaux sans antibiotiques, ouvre la voie à des applications élargies des proanthocyanidines dans les formulations d'aliments pour animaux, offrant des solutions durables et efficaces pour la santé et la productivité du bétail.
Leaders du Secteur des Proanthocyanidines
-
Artemis International
-
Botaniex, Inc.
-
Indena S.p.A.
-
NEXIRA
-
Givaudan SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Proanthocyanidines Entreprises couvertes dans ce rapport
- Artemis International
- Botaniex Inc.
- Givaudan SA
- Indena S.p.A.
- Nexira
- Eevia Health Oy
- Polyphenolics
- Xi’an Yuensun Bio-Tech
- Fruit d’Or
- Martin Bauer Group
- Hunan Sunfull Bio-Tech
- Blue California
- Ajinomoto Health and Nutrition
- Silvateam
- GrAP’Sud
- Kemin Industries
- Pure Encapsulations
- Indena Spa
- Simson Pharma
- Chemecea Pharma
Développements industriels récents dans Marché des Proanthocyanidines
- Juillet 2024 : Alvinesa Natural Ingredients a acquis Industrias Vínicas chiliennes et Dervinsa argentine, renforçant sa position sur le marché des ingrédients dérivés du raisin. L'acquisition offre un accès tout au long de l'année à des matières premières de haute qualité et élargit les capacités de production, avec des objectifs de chiffre d'affaires passant de 116,24 millions USD en 2023 à plus de 174,36 millions USD.
- Mai 2024 : HealthTech Bioactives et Abolis Biotechnologies ont annoncé un partenariat stratégique pour développer des méthodes de production durables à base de fermentation pour les polyphénols à haute valeur ajoutée, notamment les proanthocyanidines. La collaboration vise à résoudre les défis d'approvisionnement et à augmenter les capacités de fabrication tout en réduisant les coûts par rapport aux méthodes d'extraction traditionnelles, avec un focus initial sur deux molécules de polyphénols spécifiques et des plans pour s'étendre à huit composés supplémentaires.
- Avril 2024 : Le partenaire de Nordmann, Layn, a introduit un nouvel extrait de pépin de raisin hydrosoluble fabriqué en Italie. L'extrait contient de fortes concentrations de proanthocyanidines oligomériques (OPC) tout en maintenant de faibles niveaux d'acide gallique et de monomères.
Portée du Rapport sur le Marché Mondial des Proanthocyanidines
Le marché mondial des proanthocyanidines est segmenté par source en canneberge, pépin de raisin et autres. Par application, la portée comprend l'alimentation et les boissons, les compléments alimentaires, les produits pharmaceutiques, et les soins personnels et cosmétiques. Par géographie, la portée comprend l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, et le Moyen-Orient et l'Afrique.
Aperçu de la segmentation
| PACs de Type B |
| PACs de Type A |
| Pépin de Raisin |
| Canneberge |
| Cacao |
| Pomme |
| Écorce de Pin |
| Autres |
| Compléments Alimentaires |
| Alimentation et Boissons |
| Produits Pharmaceutiques |
| Soins Personnels et Cosmétiques |
| Nutrition Animale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | PACs de Type B | |
| PACs de Type A | ||
| Par Source | Pépin de Raisin | |
| Canneberge | ||
| Cacao | ||
| Pomme | ||
| Écorce de Pin | ||
| Autres | ||
| Par Application | Compléments Alimentaires | |
| Alimentation et Boissons | ||
| Produits Pharmaceutiques | ||
| Soins Personnels et Cosmétiques | ||
| Nutrition Animale | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du Marché Mondial des Proanthocyanidines ?
Le marché mondial des proanthocyanidines est évalué à 381,04 millions USD en 2026.
Quels sont les acteurs clés du Marché Mondial des Proanthocyanidines ?
Artemis International, Botaniex, Inc., Givaudan SA, Indena S.p.A. et NEXIRA sont les principales entreprises opérant sur le Marché Mondial des Proanthocyanidines.
Quelle est la région à la croissance la plus rapide sur le Marché Mondial des Proanthocyanidines ?
L'Asie-Pacifique devrait afficher le CAGR le plus élevé de 9,06 % sur la période de prévision (2026-2031).
Quelle région détient la plus grande part dans le Marché Mondial des Proanthocyanidines ?
L'Amérique du Nord représente la plus grande part de marché de 32,21 % sur le Marché Mondial des Proanthocyanidines en 2025.