
Taille et part du marché des copolymères de polyacrylamide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
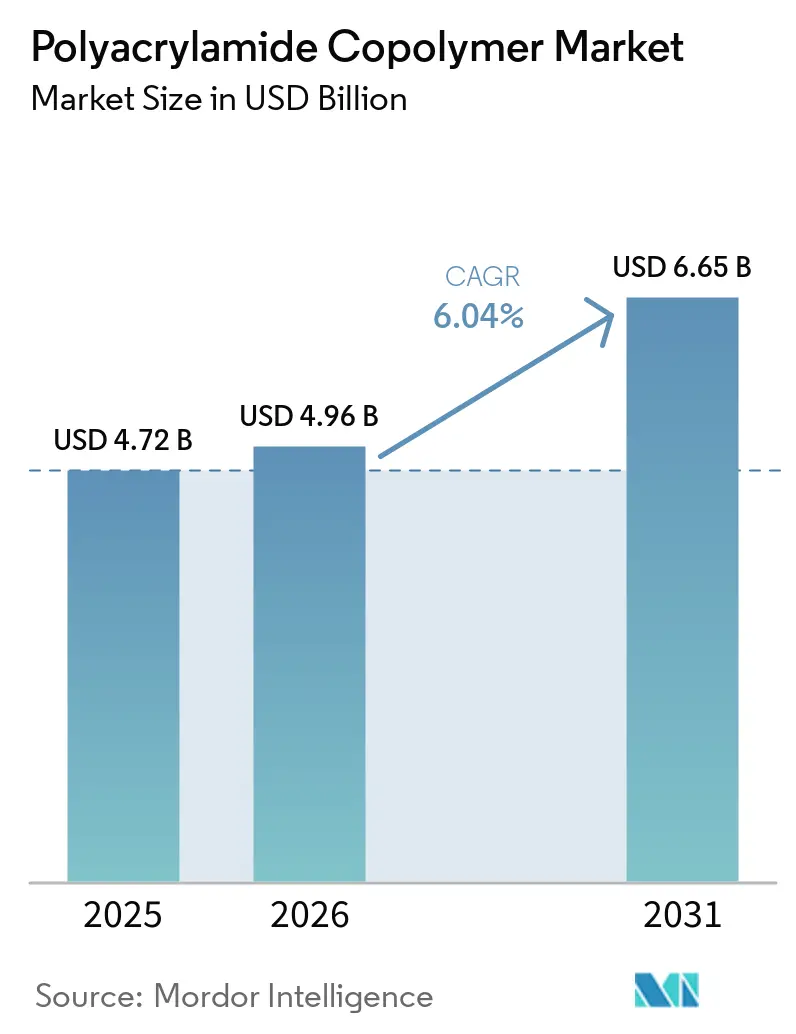
| Taille du Marché (2026) | 4.96 Milliards de dollars |
| Taille du Marché (2031) | 6.65 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des copolymères de polyacrylamide par Mordor Intelligence
La taille du marché des copolymères de polyacrylamide était évaluée à 4,72 milliards USD en 2025 et devrait croître de 4,96 milliards USD en 2026 à 6,65 milliards USD d'ici 2031, à un CAGR de 6,04 % au cours de la période de prévision (2026-2031). Le marché des copolymères de polyacrylamide est porté par la demande provenant des applications de traitement des eaux usées, de récupération assistée du pétrole et de séparation des résidus miniers. Des réglementations de rejet plus strictes incitent les services publics à ajouter des étapes de traitement, augmentant ainsi la demande de produits chimiques pour le conditionnement et la déshydratation des boues. Les fournisseurs développent des grades conçus pour résister à l'eau saline, aux températures élevées et aux boues industrielles complexes. La capacité de production de la Chine influence la tarification des grades anioniques standard, tandis que les formulations spécialisées créent des opportunités pour les fournisseurs disposant de capacités techniques. Les coûts des matières premières, les exigences en matière d'acrylamide résiduel et les alternatives biosourcées demeurent des contraintes pour le marché des copolymères de polyacrylamide.
Principaux enseignements du rapport
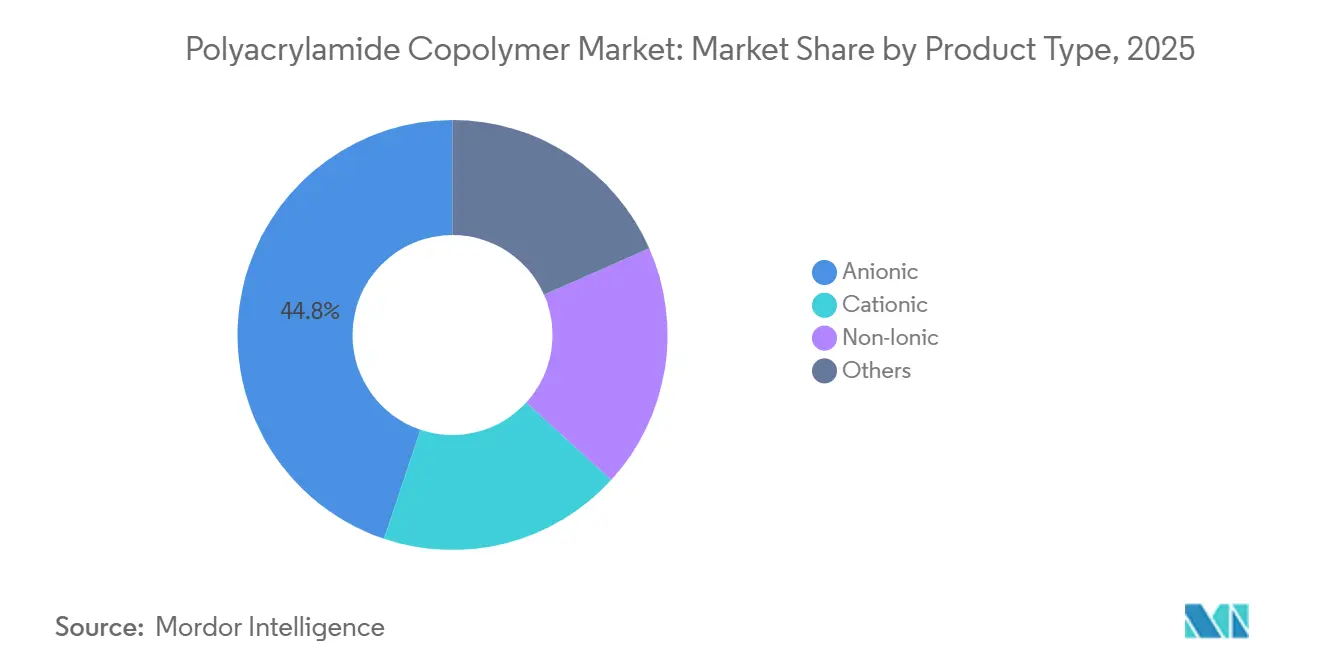
- Par type de produit, le polyacrylamide anionique représentait 44,83 % du chiffre d'affaires en 2025, tandis que le polyacrylamide cationique devrait enregistrer le CAGR le plus élevé de 6,23 % jusqu'en 2031.
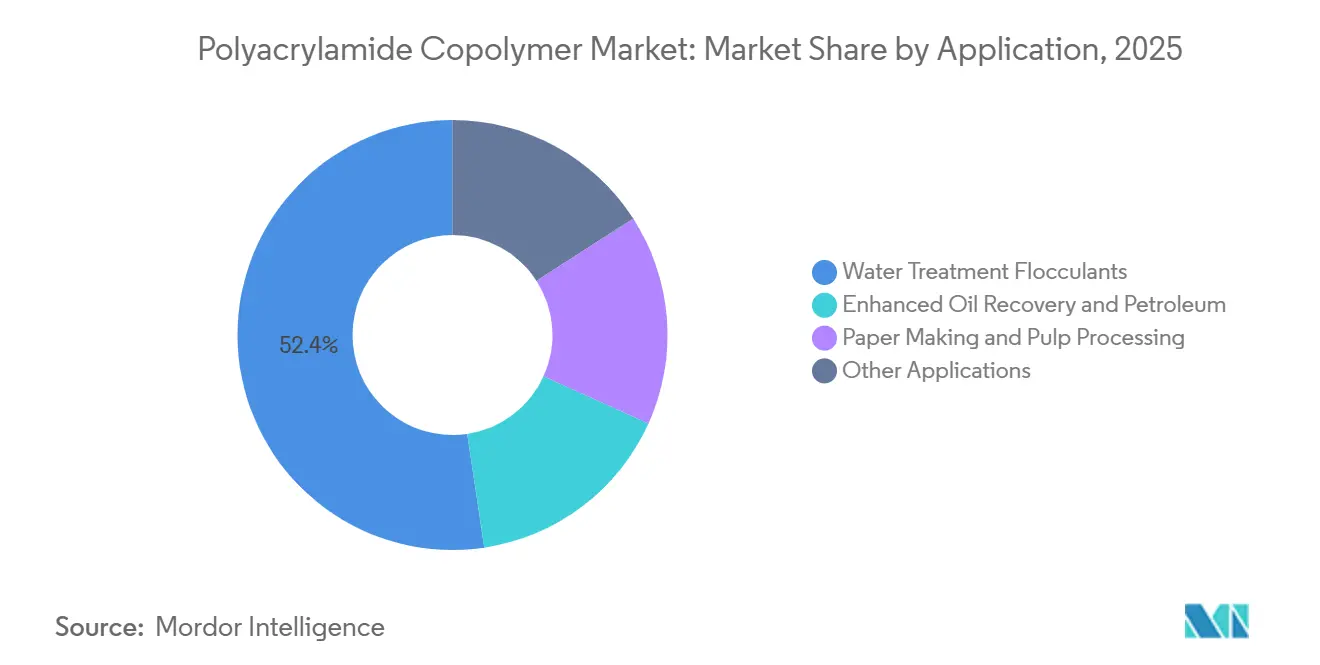
- Par application, les floculants pour le traitement de l'eau représentaient 52,35 % de la part de marché en 2025, tandis que la récupération assistée du pétrole et le pétrole devraient croître à un CAGR de 6,78 % jusqu'en 2031.
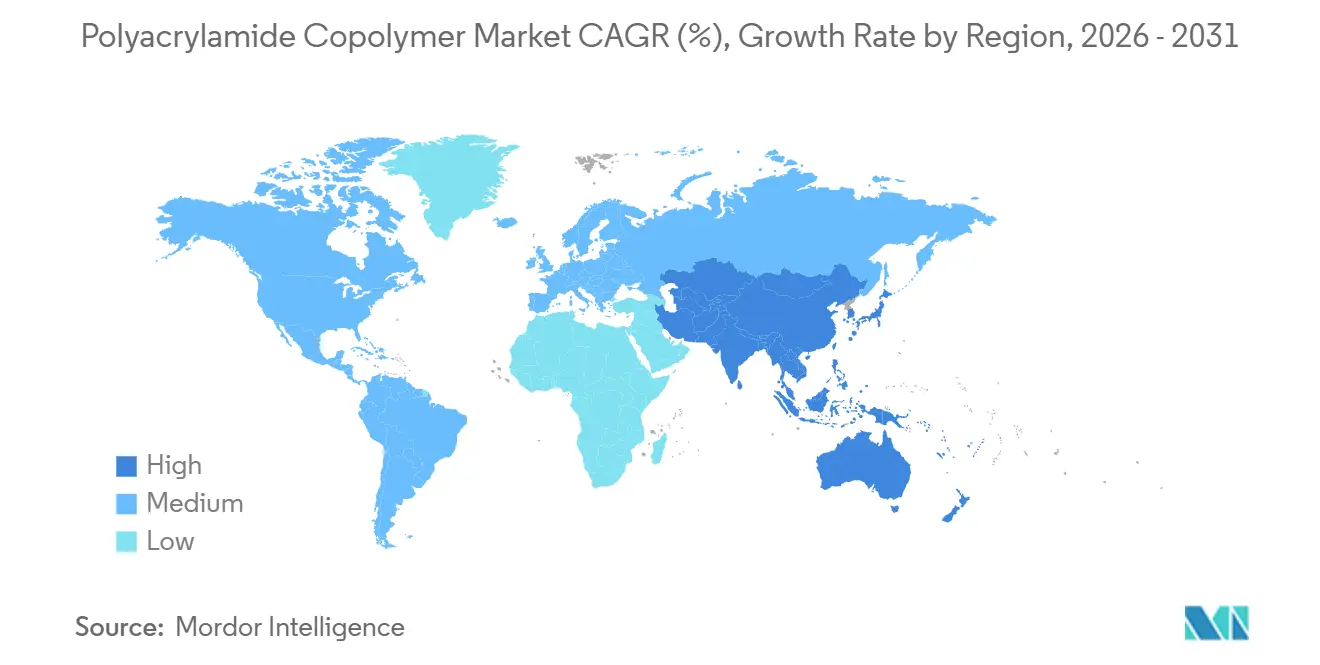
- Par géographie, l'Asie-Pacifique détenait 45,07 % de la part du marché des copolymères de polyacrylamide en 2025 et devrait se développer au CAGR le plus élevé de 6,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des copolymères de polyacrylamide
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences plus strictes en matière de rejet et de réutilisation des eaux usées | +1.8% | Mondial, plus marqué dans l'UE, la Chine et l'Inde | Court terme (≤ 2 ans) |
| Expansion de la déshydratation des boues municipales et industrielles | +1.4% | Cœur en Asie-Pacifique, avec des retombées en Asie du Sud-Est et en Amérique latine | Moyen terme (2-4 ans) |
| Injection de polymères dans les champs pétroliers matures et à haute salinité | +1.5% | Chine, Moyen-Orient et Kazakhstan | Moyen terme (2-4 ans) |
| Demande en séparation solide-liquide et en résidus de minéraux critiques | +1.1% | Amérique latine, Asie-Pacifique, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Polyacrylamide (PAM) haute performance pour la production non conventionnelle et en mer | +0.9% | Amérique du Nord, Chine et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences plus strictes en matière de rejet et de réutilisation des eaux usées
La directive révisée de l'Union européenne sur le traitement des eaux urbaines résiduaires est entrée en vigueur le 1er janvier 2025, introduisant des obligations de traitement plus strictes pour les grandes installations. Les stations desservant plus de 10 000 équivalents-habitants doivent respecter des normes plus sévères en matière d'azote et de phosphore d'ici 2036. La directive exige également que certaines grandes installations mettent en œuvre un traitement quaternaire d'ici 2045, augmentant ainsi les exigences en matière de traitement et de gestion des boues. Chaque étape de traitement supplémentaire peut accroître la quantité de solides que les services publics doivent conditionner et déshydrater. Ces exigences stimulent la demande de copolymères à haute masse moléculaire qui améliorent la séparation solide-liquide à faibles dosages. Aux États-Unis, les réglementations sur l'eau potable limitent les conditions de dosage de l'acrylamide, soutenant la demande de produits certifiés dans les marchés publics municipaux.
Expansion de la déshydratation des boues municipales et industrielles
Les stations de traitement municipales et industrielles nécessitent la déshydratation des boues pour réduire les quantités à éliminer et améliorer l'efficacité opérationnelle. Les grades cationiques conviennent aux boues contenant des solides chargés négativement, notamment les boues issues de la transformation alimentaire, de la fabrication textile, du lavage du charbon et des installations de traitement municipales. Cette application lie le marché des copolymères de polyacrylamide au débit de traitement plutôt qu'à la seule construction de nouvelles installations. Des compositions de boues plus complexes peuvent nécessiter des masses moléculaires plus élevées ou des densités de charge adaptées pour atteindre la siccité requise du gâteau. Des produits hybrides combinant des squelettes polymères conventionnels avec des composants biopolymères ont démontré des besoins en dosage plus faibles dans les applications de résidus fins fluides. Ces gains peuvent orienter les décisions d'achat vers des grades qui réduisent les coûts totaux de traitement plutôt que vers ceux affichant le prix unitaire le plus bas.
Injection de polymères dans les champs pétroliers matures et à haute salinité
L'injection de polymères est une méthode de récupération assistée du pétrole par voie chimique utilisée dans les champs matures pour ralentir les déclins de production. Une étude de 2025 portant sur le champ pétrolier de Maesoon en Thaïlande a révélé que l'injection de polymères peut être commercialement viable lorsqu'elle est mise en œuvre avant que la montée en eau ne s'accélère. Les conditions du réservoir influencent fortement la sélection des copolymères de polyacrylamide, car la chaleur, la salinité et l'adsorption peuvent réduire les performances des polymères. Par conséquent, le contrôle de la qualité de l'eau et la sélection des polymères sont des décisions interdépendantes pour les opérateurs de terrain. Les terpolymères à base d'acide 2-acrylamido-2-méthylpropane sulfonique (ATBS) et les copolymères modifiés au N-vinylpyrrolidone (NVP) sont pertinents pour les réservoirs nécessitant une stabilité thermique supérieure à 100 °C. Des travaux à l'échelle du terrain au Koweït ont également démontré l'utilisation de polymères dans des conditions de haute salinité et de haute température, soutenant le rôle des grades spéciaux dans le marché des copolymères de polyacrylamide[1]Association européenne des géoscientistes et ingénieurs, "Transformer les défis en opportunités, études de cas de succès à l'échelle du terrain de l'injection de polymères dans des environnements difficiles au Koweït," OnePetro, onepetro.org..
Demande en séparation solide-liquide et en résidus de minéraux critiques
Le traitement du lithium, du cuivre, du cobalt et du nickel génère des boues fines nécessitant une décantation et une récupération de l'eau. Les copolymères anioniques à haute masse moléculaire peuvent concentrer les solides et renvoyer l'eau dans le circuit de traitement. Des recherches sur la bauxite amazonienne et les résidus de cuivre ont révélé que les copolymères anioniques augmentaient les taux de décantation de 31 à 33 fois par rapport aux boues non traitées. La recherche a également lié l'amélioration de la récupération de l'eau à une réduction de 17 000 m³ des prélèvements annuels d'eau douce par opération. Cette application favorise les formulations qui maintiennent leurs performances dans des eaux à haute force ionique et pour des compositions minérales variables. À mesure que les projets de métaux pour batteries se développent, le marché des copolymères de polyacrylamide bénéficie d'une source de demande supplémentaire distincte des applications de traitement municipal et des champs pétroliers.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité liés au monomère d'acrylamide résiduel | -0.7% | UE, Amérique du Nord et Japon | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières pétrochimiques | -0.6% | Mondial, avec une exposition plus grande en Europe | Moyen terme (2-4 ans) |
| Substitution par des floculants biosourcés et naturels | -0.4% | Europe occidentale, Amérique du Nord et marchés pilotes en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de conformité liés au monomère d'acrylamide résiduel
L'Union européenne réglemente l'acrylamide dans le cadre du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH), créant des exigences de conformité pour les fournisseurs. Ces exigences affectent la formulation des produits, les tests, la certification et la documentation tout au long de la chaîne d'approvisionnement. Aux États-Unis, les applications d'eau potable sont soumises à des conditions de dosage qui limitent l'exposition résiduelle à l'acrylamide[2]Agence de protection de l'environnement des États-Unis, "Réglementations nationales primaires sur l'eau potable," Agence de protection de l'environnement des États-Unis, epa.gov.. Les fournisseurs opérant dans plusieurs régions peuvent nécessiter des grades de produits et des processus de certification distincts pour se conformer aux réglementations locales. Ces exigences peuvent avantager les fabricants de plus grande taille disposant de systèmes qualité établis et de capacités de production à faible teneur en monomères. Elles augmentent également les barrières à l'entrée pour les applications spécialisées sur le marché des copolymères de polyacrylamide.
Volatilité des prix des matières premières pétrochimiques
L'acrylonitrile est une matière première clé en amont pour le monomère d'acrylamide et, par conséquent, pour la production de copolymères de polyacrylamide. Son coût dépend des prix du propylène, des taux d'utilisation des installations, des coûts énergétiques et des conditions commerciales régionales. Cette exposition peut affecter les marges lorsque les fournisseurs de polymères opèrent dans le cadre de contrats à prix fixe avec des services publics municipaux. Ces contrats s'étendent souvent au-delà d'un seul cycle d'approvisionnement, limitant la capacité des fournisseurs à répercuter rapidement la hausse des coûts des intrants sur les clients. Les producteurs disposant d'une capacité de production captive de monomère d'acrylamide peuvent atténuer une partie de ce risque grâce à un meilleur contrôle de l'approvisionnement en amont. Ce frein affecte globalement le marché des copolymères de polyacrylamide, car les grades standard font face à une concurrence directe sur les prix lorsque les coûts des matières premières augmentent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les grades anioniques dominent, mais la chimie cationique s'accélère
Le polyacrylamide anionique détenait 44,83 % de la part du marché des copolymères de polyacrylamide en 2025. Il est utilisé dans l'épaississement des résidus miniers, la clarification des effluents industriels et la rétention dans la fabrication du papier, car sa structure polymère forme des ponts entre les particules en suspension chargées. Des recherches sur les résidus contenant de la pyrite ont révélé que le polyacrylamide anionique (PAM) offrait des performances d'adsorption et de floculation et ont montré que la minéralogie influence les résultats. Ces résultats soutiennent la demande de grades adaptés par masse moléculaire et densité de charge. Le polyacrylamide non ionique est utilisé dans des applications spécialisées, notamment le contrôle de l'érosion des sols, les espaceurs pour la fracturation hydraulique et certains procédés textiles. Les produits amphotères et autres produits modifiés comprennent les terpolymères à base d'acide 2-acrylamido-2-méthylpropane sulfonique (ATBS) et de NVP pour les conditions des champs pétroliers.
Le polyacrylamide cationique devrait croître à un CAGR de 6,23 % de 2026 à 2031. Il est utilisé lorsque les boues nécessitent un conditionnement cationique avant la déshydratation par centrifugeuse ou presse à bande. Le traitement des eaux usées municipales, la transformation alimentaire et le traitement industriel sont les principaux centres de demande pour ces produits. Les systèmes de traitement gérant des boues de plus en plus complexes soutiennent la demande de produits cationiques sur le marché des copolymères de polyacrylamide. Les grades cationiques à haute ionicité ont généralement des prix de vente plus élevés que les produits anioniques de commodité. Par conséquent, leur contribution au chiffre d'affaires peut augmenter plus rapidement que leur part de marché.


Par application : le traitement de l'eau reste l'ancre, la récupération assistée du pétrole (EOR) est l'opportunité à la plus forte dynamique
Les floculants pour le traitement de l'eau représentaient 52,35 % de la part du marché des copolymères de polyacrylamide par application en 2025. La clarification des eaux usées utilise les polymères comme intrants opérationnels récurrents, liant la demande aux volumes de traitement. La directive européenne sur les eaux usées impose des exigences supplémentaires pour l'élimination des nutriments et le traitement avancé dans les installations concernées. Ces exigences peuvent générer des solides supplémentaires nécessitant un conditionnement et une déshydratation avant élimination ou réutilisation. La fabrication du papier et le traitement de la pâte à papier utilisent également des grades anioniques, cationiques et amphotères structurés pour améliorer la rétention et le drainage. Les autres applications comprennent l'agriculture, la construction, la stabilisation des sols, les applications dans les semi-conducteurs, le traitement de l'eau et le traitement des eaux usées pharmaceutiques, chacune avec des exigences de performance distinctes.
La récupération assistée du pétrole (EOR) et les applications pétrolières devraient enregistrer un CAGR de 6,78 % de 2026 à 2031. Cette application dépend de l'économie des champs matures et de la disponibilité de polymères qui maintiennent la viscosité dans les conditions du réservoir. L'expérience acquise au champ pétrolier de Daqing constitue une référence opérationnelle pour les programmes d'injection de polymères dans d'autres actifs matures. La demande n'évolue pas en corrélation directe avec les prix du pétrole, car les opérateurs peuvent avoir des alternatives limitées pour maintenir la production des champs établis. Les sites en mer utilisent également des formulations liquides et en émulsion lorsque les contraintes d'espace limitent l'installation d'équipements de dissolution de poudre. Une étude portant sur des réservoirs à espace limité a identifié des différences opérationnelles et économiques entre les systèmes de polymères liquides et en poudre.
Analyse géographique
L'Asie-Pacifique détenait 45,07 % de la part du marché des copolymères de polyacrylamide en 2025 et devrait croître à un CAGR de 6,34 % jusqu'en 2031. La région présente des besoins en traitement municipal de l'eau, une activité minière et une demande dans les champs pétroliers. La Chine est un centre de production pour les grades standard de polyacrylamide et influence la tarification sur les marchés d'exportation. L'expansion de l'infrastructure de traitement en Inde soutient la demande de floculants utilisés dans le traitement des eaux usées et la gestion des boues. Les investissements dans la fabrication et la chaîne d'approvisionnement des batteries en Indonésie, en Malaisie, en Thaïlande et au Vietnam augmentent également les besoins en traitement des eaux usées.
L'Amérique du Nord est un segment mature du marché des copolymères de polyacrylamide. La production de pétrole non conventionnel, la gestion des eaux produites et les mises à niveau des services publics municipaux soutiennent la demande. Les États-Unis maintiennent des exigences fédérales en matière d'eau potable qui influencent les normes de qualité pour les produits de traitement de l'eau contenant de l'acrylamide. En Europe, le calendrier de mise en œuvre de la directive révisée sur le traitement des eaux urbaines résiduaires influence la demande du marché. Les utilisateurs industriels et municipaux en Allemagne nécessitent des grades plus performants pour respecter les normes de rejet des effluents. L'activité d'approvisionnement dans les pays nordiques soutient également l'évaluation de solutions de floculants bio-hybrides.
L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des schémas de demande distincts au sein du marché des copolymères de polyacrylamide. Le Chili, le Pérou et le Brésil utilisent la déshydratation des résidus assistée par polymères dans le traitement du cuivre, du lithium et du minerai de fer. Dans les régions minières à faibles ressources en eau, l'amélioration de l'efficacité de décantation et la récupération de l'eau soutiennent l'utilisation de polymères anioniques. La demande au Moyen-Orient est liée aux applications de récupération assistée du pétrole, notamment dans les réservoirs à haute température et haute salinité. L'Afrique du Nord et l'Afrique subsaharienne contribuent à la demande par le développement d'infrastructures de traitement de l'eau. Les opérations minières en Afrique du Sud utilisent également des grades anioniques à haute masse moléculaire pour la gestion des résidus et les exigences de conformité associées.

Paysage concurrentiel
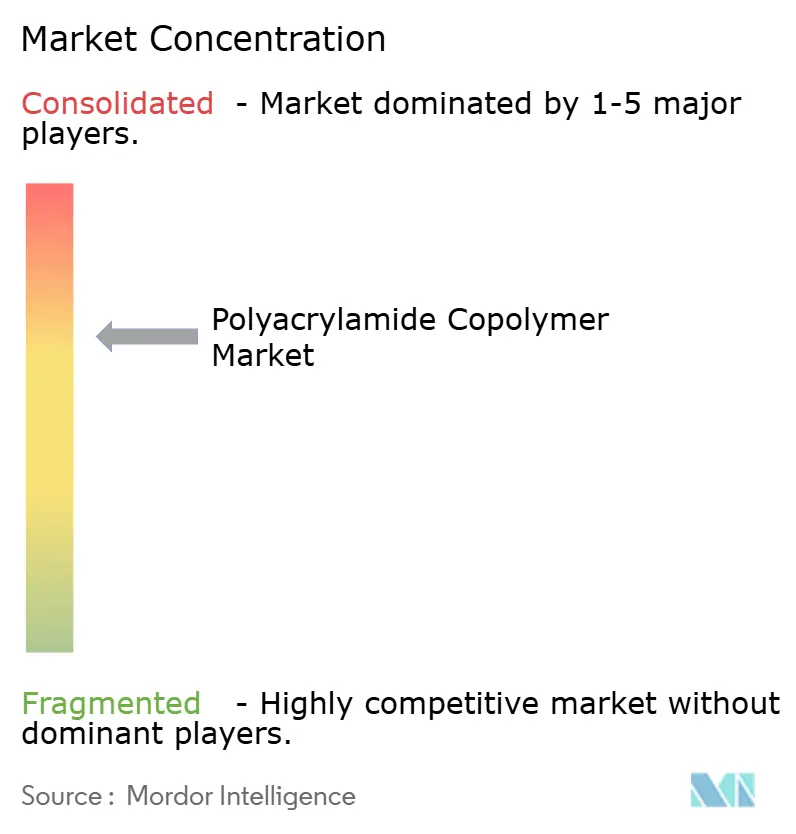
Le marché des copolymères de polyacrylamide est modérément consolidé, la taille des principaux fournisseurs les différenciant des producteurs régionaux en Chine, en Finlande, en Allemagne et en Inde. SNF combine une intégration en amont avec des capacités de fabrication et d'application dans les domaines du traitement de l'eau, des mines et des champs pétroliers. La société a élargi son portefeuille grâce à l'acquisition d'Obsidian Chemical Solutions en 2025, s'appuyant sur ses acquisitions antérieures de PfP Industries et d'Ace Fluid Solutions. Ces initiatives élargissent leur portée et soutiennent le service client grâce à des opérations locales. Cette concentration confère aux grands producteurs intégrés des avantages en matière de fiabilité de l'approvisionnement et de service technique.
Kemira développe son activité de traitement de l'eau par des acquisitions et des capacités de service. En février 2026, la société a acquis SIDRA Wasserchemie pour renforcer son activité de solutions pour l'eau en Europe centrale. En juillet 2026, Kemira a acquis ANMAC Water Treatment Service pour étendre ses services de traitement des eaux industrielles en Californie. Ces transactions soulignent le rôle des relations de service locales aux côtés de la fabrication de polymères. Les fournisseurs se différencient en combinant les performances des produits avec un soutien applicatif, notamment pour les clients gérant des flux d'eaux usées complexes et des exigences de conformité en évolution.
Solenis investit dans la fabrication régionale pour développer son activité de produits chimiques pour la pâte à papier et le papier. En avril 2026, la société a posé la première pierre d'une installation de 60 000 tonnes à Beihai, dans le Guangxi, avec un démarrage des opérations prévu au deuxième trimestre 2027. L'installation soutiendra l'accès de Solenis à la Chine occidentale et à l'Asie du Sud-Est. Les producteurs de commodités servent les grades anioniques standard, tandis que les fournisseurs spécialisés se concentrent sur les performances dans des conditions de haute salinité, de haute température et de solides difficiles. Les développeurs de produits bio-hybrides peuvent cibler les appels d'offres municipaux qui mettent l'accent sur la biodégradabilité et une teneur plus faible en acrylamide. Le paysage concurrentiel favorise les fournisseurs qui répondent aux exigences de performance, de conformité et d'approvisionnement.
Leaders du secteur des copolymères de polyacrylamide
SNF Group
Solenis
Kemira Oyj
BASF
Ashland
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : SNF SA a signé un mémorandum lors du Forum sur la récupération assistée du pétrole (EOR) du Kazakhstan 2026 à Astana pour investir jusqu'à 100 millions EUR (environ 108 millions USD) dans une installation locale de fabrication de polymères et d'équipements pour le secteur pétrolier et gazier du Kazakhstan. L'investissement s'inscrit dans la stratégie de SNF visant à co-localiser les capacités de fabrication avec les principaux clients EOR, à augmenter le contenu local et à faciliter le transfert de technologie vers les opérateurs régionaux.
- Mai 2026 : SNF Oman LLC a mis en service la Phase 1 de sa nouvelle usine de traitement de polymères dans la zone industrielle de Raysut à Salalah, avec une capacité de production annuelle d'environ 6 000 tonnes métriques. La Phase 2 vise une fabrication de polymères à pleine échelle et ajoutera plus de 10 000 tonnes métriques de capacité annuelle. SNF prévoit l'achèvement de la Phase 2 au quatrième trimestre 2026.


Portée du rapport mondial sur le marché des copolymères de polyacrylamide
Le copolymère de polyacrylamide est un polymère synthétique hydrosoluble produit par combinaison chimique de l'acrylamide avec d'autres monomères, tels que l'acide acrylique. Ce processus de copolymérisation modifie les propriétés chimiques du polymère pour des applications industrielles spécifiques.
Le marché des copolymères de polyacrylamide est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en anionique, cationique, non ionique et autres. Par application, le marché est segmenté en floculants pour le traitement de l'eau, récupération assistée du pétrole et pétrole, fabrication du papier et traitement de la pâte à papier, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les copolymères de polyacrylamide dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Anionique |
| Cationique |
| Non ionique |
| Autres |
| Floculants pour le traitement de l'eau |
| Récupération assistée du pétrole et pétrole |
| Fabrication du papier et traitement de la pâte à papier |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Anionique | |
| Cationique | ||
| Non ionique | ||
| Autres | ||
| Par application | Floculants pour le traitement de l'eau | |
| Récupération assistée du pétrole et pétrole | ||
| Fabrication du papier et traitement de la pâte à papier | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des copolymères de polyacrylamide ?
La taille du marché des copolymères de polyacrylamide était évaluée à 4,72 milliards USD en 2025 et devrait croître de 4,96 milliards USD en 2026 à 6,65 milliards USD d'ici 2031, à un CAGR de 6,04 % au cours de la période de prévision (2026-2031).
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La récupération assistée du pétrole et les applications pétrolières devraient croître à un CAGR de 6,78 % à mesure que les champs matures adoptent l'injection de polymères.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique détenait une part de 45,07 % en 2025 et devrait enregistrer le CAGR le plus élevé de 6,34 % jusqu'en 2031.
Quel type de produit détenait la plus grande part en 2025 ?
Le polyacrylamide anionique était en tête avec une part de 44,83 % en 2025, porté par son utilisation dans les résidus miniers, les effluents industriels et les applications papetières.
Dernière mise à jour de la page le:



