
Taille et part du marché du béton
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 537.97 Milliards de dollars |
| Taille du Marché (2031) | 677.81 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.73 % |
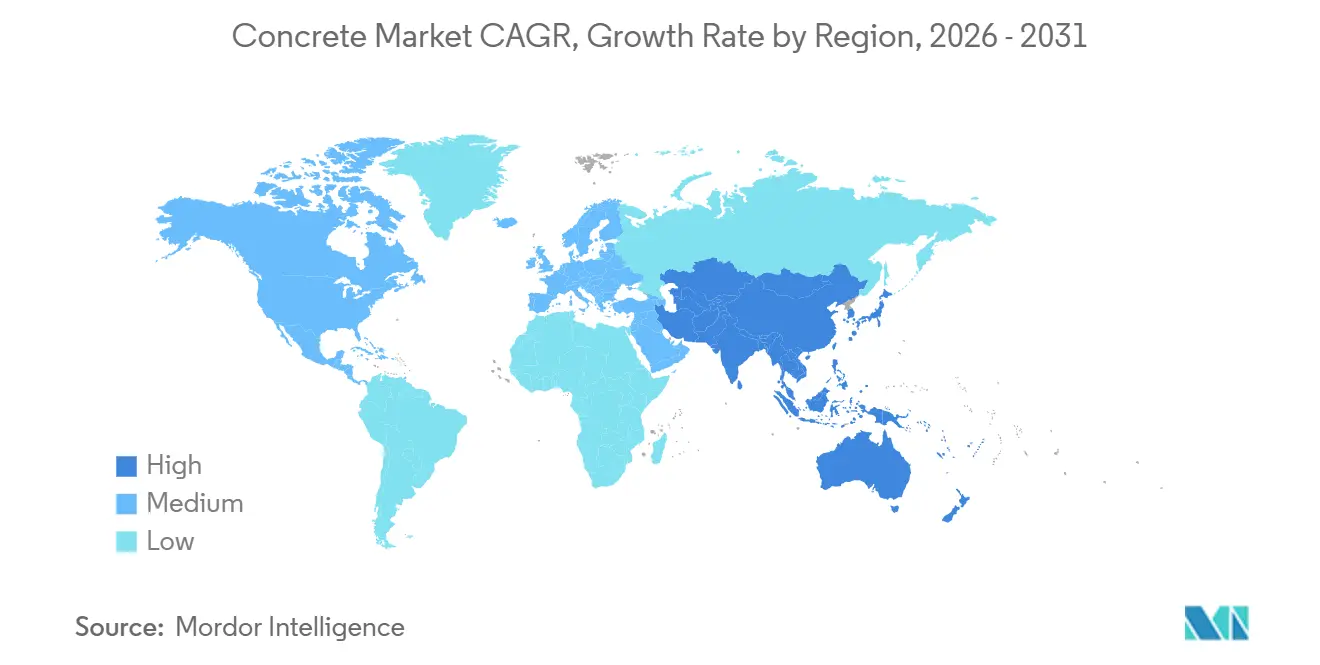
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du béton par Mordor Intelligence
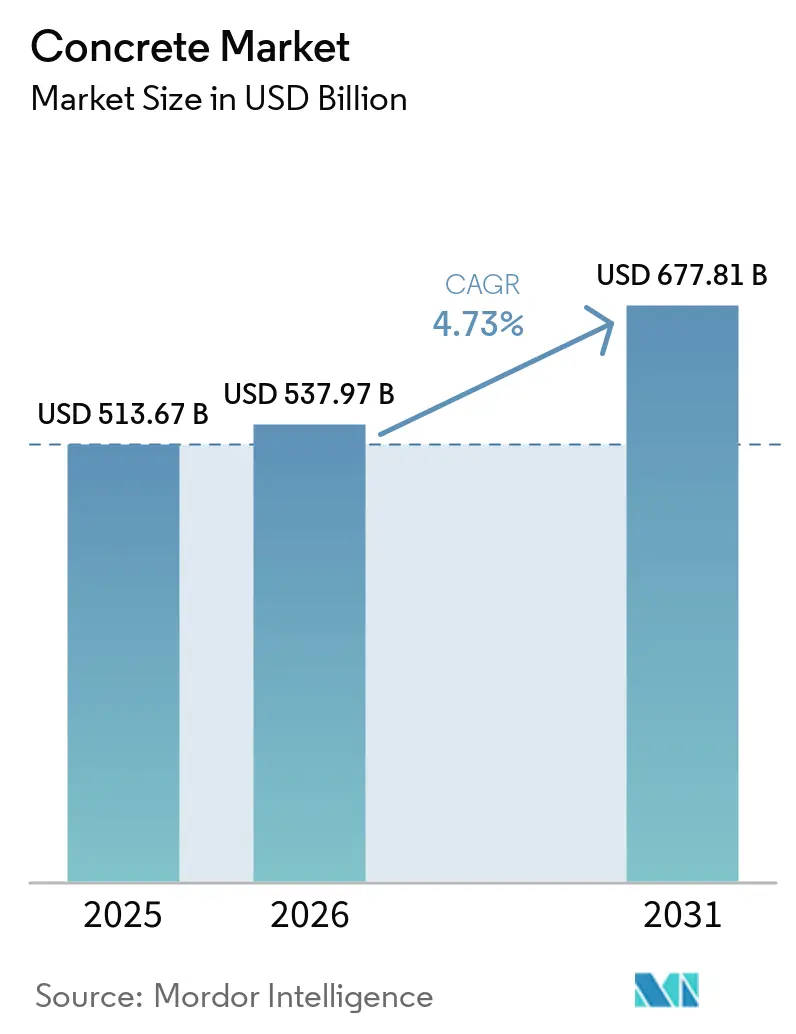
La taille du marché du béton était évaluée à 513,67 milliards USD en 2025 et devrait croître de 537,97 milliards USD en 2026 pour atteindre 677,81 milliards USD d'ici 2031, à un CAGR de 4,73 % au cours de la période de prévision (2026-2031). Le marché du béton est soutenu par les investissements publics dans les transports, les services publics et d'autres actifs à longue durée de vie nécessitant de grands volumes de béton. Les formats produits en usine gagnent en importance car ils améliorent la régularité des lots et réduisent le travail sur les chantiers de construction. Les applications armées restent au cœur des projets nécessitant des performances structurelles fiables, notamment les installations énergétiques, les corridors de transport et les immeubles de grande hauteur. Les producteurs s'orientent également vers des formulations de qualité supérieure pour les projets d'infrastructure et industriels. Les réglementations carbone, la volatilité des coûts des intrants et le rayon de livraison limité des opérations de béton prêt à l'emploi continueront de déterminer les zones où le marché du béton peut croître de manière rentable.
Points clés du rapport
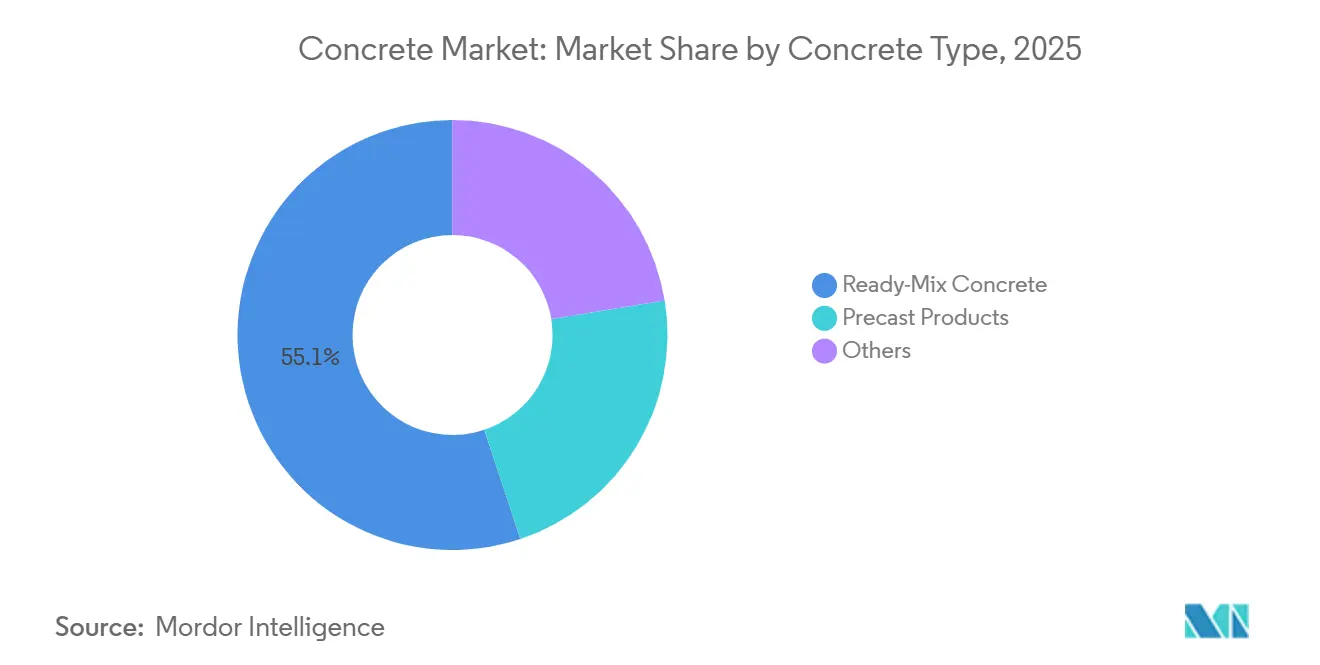
- Par type de béton, le béton prêt à l'emploi détenait 55,13 % de la part du marché du béton en 2025, tandis que les produits préfabriqués devraient progresser à un CAGR de 5,24 % jusqu'en 2031.
- Par application, le béton armé détenait 71,45 % de la part du marché du béton en 2025 et devrait progresser à un CAGR de 5,53 % jusqu'en 2031.
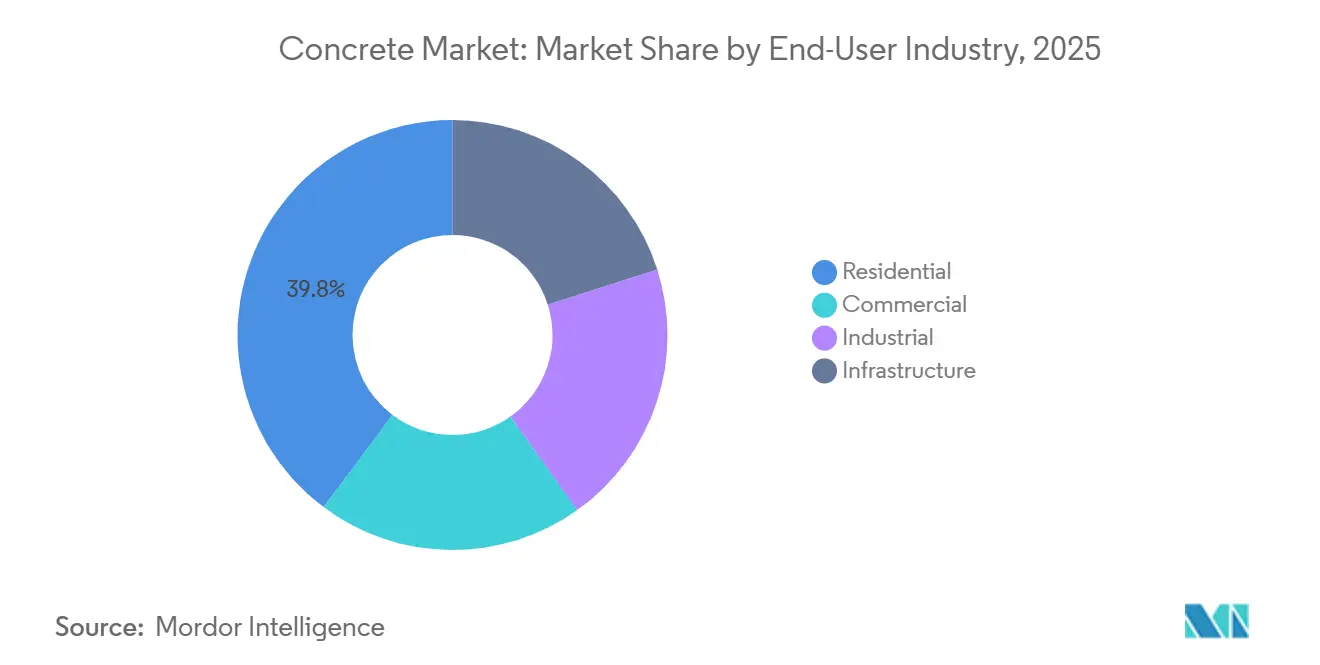
- Par secteur d'utilisation finale, le résidentiel détenait 39,77 % de la part du marché du béton en 2025, tandis que l'industriel devrait progresser à un CAGR de 5,66 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 40,38 % de la part du marché du béton en 2025 et devrait progresser à un CAGR de 5,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du béton
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement mondial dans les infrastructures et les transports | +1.8% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et au Moyen-Orient | Long terme (≥ 4 ans) |
| Demande en logements urbains et en construction commerciale | +1.4% | Cœur Asie-Pacifique, avec des retombées vers le Moyen-Orient et Afrique et l'Amérique du Sud | Moyen terme (2–4 ans) |
| Avantages de productivité des produits préfabriqués et du béton prêt à l'emploi | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Construction bas carbone et matériaux cimentaires supplémentaires | +0.6% | Cœur UE, avec des retombées vers l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Infrastructure résiliente et adaptation aux conditions météorologiques extrêmes | +0.4% | Asie-Pacifique, Golfe du Moyen-Orient et Afrique, côte du Golfe en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement mondial dans les infrastructures et les transports
Les engagements gouvernementaux en faveur de la modernisation des infrastructures établissent une base de demande pluriannuelle pour le marché du béton. Les programmes d'investissement public à long terme soutiennent les transports, les services publics et d'autres actifs à forte intensité de béton. Les routes, les voies ferrées, les ports et les installations électriques nécessitent du béton tout au long des cycles de construction et de maintenance. Un kilomètre d'autoroute à 4 voies peut nécessiter entre 10 000 et 12 000 mètres cubes de béton, ce qui illustre l'intensité matérielle des programmes de transport. Les corridors de fret, les lignes à grande vitesse et le développement portuaire restent des composantes à forte intensité de béton des programmes d'infrastructure nationaux. Les investissements dans les infrastructures au Brésil continuent de soutenir l'activité de construction dans les projets de transport et de services publics.
Demande en logements urbains et en construction commerciale
La croissance urbaine soutient la demande de construction résidentielle et commerciale en Asie, au Moyen-Orient et en Afrique subsaharienne. Les fournisseurs de béton répondent de plus en plus à cette demande par des réseaux de centrales à béton plutôt que par une production mélangée sur site. Le logement abordable dans les villes de taille moyenne crée des opportunités là où les réseaux de livraison de béton prêt à l'emploi sont encore limités. Cela favorise les fournisseurs disposant de réseaux d'usines denses, car les longues distances de livraison peuvent affecter les coûts et la fiabilité du service. Les centres de données nécessitent également du béton haute performance capable de répondre aux exigences en matière de vibrations, de charges thermiques et de résistance chimique, ce qui soutient la demande de mélanges techniquement avancés.
Avantages de productivité des produits préfabriqués et du béton prêt à l'emploi
Les formats produits en usine gagnent en importance sur le marché du béton car ils réduisent les besoins en main-d'œuvre sur site et raccourcissent les délais de construction. Les panneaux préfabriqués peuvent faire gagner plusieurs semaines sur les projets commerciaux à plusieurs étages, ce qui peut réduire les coûts de financement et les frais généraux pour les promoteurs. Le béton prêt à l'emploi offre aux entrepreneurs une conception de mélange cohérente, un calendrier de coulage prévisible et une dépendance réduite à la main-d'œuvre sur site. Les outils numériques améliorent également la précision des lots et réduisent les déchets sur les chantiers. Le béton imprimé en trois dimensions reste une application de niche, mais il élargit l'utilisation du béton dans les travaux architecturaux spécialisés.
Construction bas carbone et matériaux cimentaires supplémentaires
Le marché du béton s'adapte aux exigences de réduction du carbone incorporé dans les marchés publics et les rapports d'entreprise. La calcination représente près de 60 % de l'empreinte carbone de la production de ciment, de sorte que les seules énergies renouvelables ne peuvent pas éliminer cette source d'émissions[1]Agence internationale de l'énergie, « Ciment et béton », Rapport sur l'agenda des percées 2025, iea.org. Les formulations à base de matériaux cimentaires supplémentaires peuvent réduire les émissions de dioxyde de carbone de 15 % à 50 % par rapport aux systèmes à base de ciment Portland ordinaire. Les combinaisons de laitier granulé de haut fourneau et de cendres volantes peuvent atteindre des réductions allant jusqu'à 61 % à des niveaux de substitution élevés. La cendre de balle de riz a montré un rapport de résistance moyen à 28 jours de 1,16 par rapport au ciment Portland ordinaire à un taux de substitution de 20 % dans une étude de 2026. Les producteurs capables de reformuler à grande échelle pourraient être mieux placés pour répondre à l'évolution des spécifications sans recourir uniquement aux technologies de captage du carbone.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité carbone liés au ciment | -0.8% | Cœur UE (SEQE-UE, MACF), avec une pression de répercussion des coûts sur les exportateurs d'Amérique du Nord et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Volatilité des coûts de l'énergie, des granulats et des adjuvants | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Rayon de livraison du béton prêt à l'emploi et contraintes de prise du béton | -0.4% | Mondial, en particulier dans les mégapoles des marchés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de conformité carbone liés au ciment
La conformité carbone représente une pression majeure sur les coûts pour les producteurs de béton qui dépendent du ciment à forte teneur en clinker. Le ciment Portland dispose d'un référentiel officiel du mécanisme d'ajustement carbone aux frontières de 0,83 tCO₂e par tonne métrique en vertu du règlement d'exécution UE 2025/2621. Le facteur du mécanisme d'ajustement carbone aux frontières est de 2,5 % en 2026 et devrait passer à 48,5 % d'ici 2030 avant une exposition totale en 2034[2]Commission européenne, « Règlement UE 2023/956 établissant un mécanisme d'ajustement carbone aux frontières », Journal officiel de l'Union européenne, eur-lex.europa.eu. Cette trajectoire peut accroître le désavantage concurrentiel des importations de ciment à fortes émissions vers l'Union européenne. Les grands producteurs peuvent répartir les coûts de déclaration et de vérification sur des opérations plus larges, tandis que les fournisseurs plus petits peuvent faire face à une charge de coûts fixes plus élevée. Le marché du béton a donc intérêt à utiliser des liants moins carbonés et à améliorer la mesure des émissions. Les acheteurs pourraient également privilégier les fournisseurs capables de fournir des informations environnementales vérifiées avec la même fiabilité que les données de performance technique.
Volatilité des coûts de l'énergie, des granulats et des adjuvants
La volatilité des coûts des intrants limite la capacité de nombreux producteurs de béton à protéger leurs marges par des hausses de prix. L'électricité est nécessaire pour le broyage, tandis que le diesel reste important pour les flottes de livraison de béton prêt à l'emploi. L'approvisionnement en granulats est limité là où les permis de carrière sont restreints, notamment dans les zones à forte demande en Inde et en Asie du Sud-Est. Des exigences plus élevées en matière de granulats lavés et calibrés exercent une pression supplémentaire, car le béton haute performance utilise des intrants de qualité supérieure. Les superplastifiants et autres modificateurs chimiques sont exposés aux variations des prix des matières premières pétrochimiques. Les producteurs intégrés disposant de carrières captives ou d'arrangements énergétiques à long terme bénéficient d'une meilleure protection que les opérateurs locaux indépendants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de béton : le bton prêt à l'emploi ancre les réseaux de livraison, tandis que les produits préfabriqués stimulent l'expansion des marges
Le béton prêt à l'emploi détenait 55,13 % de la part du marché du béton en 2025. Sa position reflète la valeur du malaxage centralisé pour une conception de mélange cohérente et un calendrier de coulage précis. Ce format réduit également les besoins en main-d'œuvre sur site, ce qui est important dans les projets urbains denses où l'espace de travail est limité. Les entrepreneurs utilisent le béton prêt à l'emploi pour éviter les variations de qualité associées aux matériaux mélangés sur site. La taille du marché du béton pour le béton prêt à l'emploi bénéficie d'une utilisation large dans les travaux résidentiels, commerciaux et d'infrastructure. Les contraintes de livraison créent encore une structure concurrentielle locale, car les fournisseurs ont besoin d'usines proches de leurs clients. Les opérateurs disposant de sources de granulats intégrées peuvent améliorer la fiabilité et gérer les coûts des intrants.
Les produits préfabriqués devraient progresser à un CAGR de 5,24 % jusqu'en 2031. Ils sont utilisés dans les revêtements de tunnels, les poutres de ponts, les dalles de plancher modulaires et d'autres projets où le contrôle en usine peut raccourcir les délais de construction. Le durcissement standardisé et la précision dimensionnelle soutiennent leur utilisation dans les projets soumis à des exigences strictes en matière de durabilité. La National Precast Concrete Association a indiqué que les travaux institutionnels et d'infrastructure offrent des conditions de financement plus durables que la construction commerciale standard aux États-Unis. Les formats produits en usine seront en concurrence sur la qualité, les délais de livraison, la couverture logistique et la capacité à répondre aux spécifications des projets. Ces facteurs deviennent de plus en plus importants sur le marché du béton à mesure que les projets se complexifient.


Par application : le béton armé domine à la fois la part de marché et la croissance
Le béton armé détenait une part de 71,45 % de la demande de béton en 2025. Il est utilisé dans les pieux de fondation, les voiles de cisaillement, les tabliers de ponts, les dalles industrielles et les ossatures structurelles. Les centres de données, les projets ferroviaires, les installations énergétiques et les tours résidentielles dépendent fortement des systèmes armés. Ces utilisations nécessitent des performances en traction que le béton ordinaire ne peut pas fournir. La taille du marché du béton pour les applications armées est soutenue par des codes de construction qui tiennent compte de l'activité sismique et des charges de vent. Le Japon et plusieurs marchés d'Asie du Sud-Est ont continué à mettre à jour leurs exigences en matière de performance sismique. Ces normes peuvent augmenter la quantité de béton et d'armatures requises dans chaque unité structurelle. Le marché du béton bénéficie lorsque les exigences de résilience sont traduites en normes de construction applicables.
Le béton non armé est utilisé dans les revêtements routiers, les dalles au sol et les coulages en masse où la résistance à la compression est suffisante. Il assure une demande stable dans les travaux de transport et de construction générale. Les investissements dans la capacité d'adjuvantation soutiennent la demande de construction axée sur la performance dans plusieurs régions. Une étude de 2026 a rapporté qu'un remplacement de 20 % de cendres de biomasse dans des formulations armées augmentait la résistance à la compression à 28 jours de 29,6 % par rapport aux mélanges témoins. Cela soutient le développement continu de matériaux pour les applications armées à teneur en carbone réduite.
Par secteur d'utilisation finale : l'ampleur du résidentiel masque la vélocité de croissance de l'industriel
Le résidentiel détenait une part de 39,77 % de la demande mondiale de béton en 2025. La construction de logements en Asie-Pacifique, en Amérique du Sud et en Afrique subsaharienne absorbe une demande substantielle de béton à spécification standard. Les coulages résidentiels utilisent généralement des mélanges moins exigeants techniquement que de nombreux projets industriels et d'infrastructure. Cela limite la valeur des recettes par mètre cube même lorsque le volume total est important. La Chine a présenté un tableau contrasté, car l'investissement immobilier a reculé de 16 % de janvier à mai 2026. Un portefeuille clients équilibré peut réduire l'impact de la faiblesse dans une catégorie de construction donnée. Cet équilibre offre aux fournisseurs du marché du béton une demande plus stable à travers les cycles de construction changeants.
L'industriel devrait progresser à un CAGR de 5,66 % jusqu'en 2031. Les usines de semi-conducteurs, les gigafactories de batteries et les installations de stockage de gaz naturel liquéfié nécessitent du béton à haute spécification, des planchers armés et des conditions de coulage contrôlées. Ces exigences peuvent soutenir une tarification plus élevée que les travaux résidentiels standard. La demande d'infrastructure est également soutenue par des programmes gouvernementaux en Asie et au Moyen-Orient. La construction commerciale se situe entre les travaux standard et techniques, tandis que les centres de données et les plateformes logistiques augmentent la demande de mélanges plus performants. UltraTech Cement Ltd a enregistré une croissance de 9,3 % du volume de ciment gris domestique au cours de l'exercice 2026 malgré des conditions résidentielles mitigées. Cela montre comment les investissements publics dans les infrastructures et l'industrie peuvent soutenir les fournisseurs lorsque la demande de logements est inégale.
Analyse géographique
L'Asie-Pacifique détenait une part de 40,38 % de la demande mondiale de béton en 2025 et devrait progresser à un CAGR de 5,32 % jusqu'en 2031. La région dispose d'un important pipeline de projets de transport et d'énergie nécessitant une construction à forte intensité de béton. L'Inde est soutenue par des corridors de fret, des attributions d'autoroutes, des projets de métro et des dépenses publiques en capital. La Chine affiche une demande d'infrastructure plus forte, mais son investissement immobilier reste faible. Le Japon et la Corée du Sud maintiennent une demande stable de béton haute résistance et à performance sismique.
En Amérique du Nord et en Europe, la demande est axée sur le renouvellement et les mises à niveau des spécifications plutôt que sur la construction en champ libre à grande échelle. Le financement des infrastructures aux États-Unis soutient la réhabilitation des autoroutes, le remplacement des ponts et les travaux de transport en commun. Les dépenses de construction aux États-Unis sont projetées à 2,2 milliards USD en 2026, tandis que les travaux institutionnels et d'infrastructure bénéficient d'un financement plus durable que la construction résidentielle. HOLCIM a acquis Langley Concrete Group au Canada en 2025, témoignant de sa confiance dans le cycle d'infrastructure de la région. En France, Heidelberg Materials AG a mis en service une ligne de four d'une capacité annuelle de 1,25 million de tonnes métriques à Airvault en mai 2026, avec une empreinte carbone inférieure de 30 % à celle de la production précédente. Les producteurs européens équilibrent la demande de rénovation et d'infrastructure avec des exigences croissantes en matière de décarbonation. Le marché du béton en Europe dépend de plus en plus d'une production conforme et de spécifications de rénovation.
L'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des opportunités significatives, bien que le calendrier des investissements diffère selon les pays. Le Brésil reste un marché de construction actif, avec des investissements dans les infrastructures soutenant la demande. HOLCIM a finalisé l'acquisition d'une participation majoritaire dans Cementos Pacasmayo au Pérou en mars 2026. Il a également convenu d'acquérir les activités colombiennes de matériaux de construction et de solutions de CEMEX au cours du même mois. Les projets Vision 2030 de l'Arabie saoudite créent une demande de béton à haute spécification, tandis que les Émirats arabes unis soutiennent la consommation commerciale et industrielle. Le financement de projets et les achats fragmentés peuvent ralentir la livraison dans d'autres parties de la région. Les fournisseurs opérant sur ces marchés doivent adapter leur capacité de production aux pipelines de contrats locaux et aux accès de transport. Cela rend l'approvisionnement fiable en granulats et l'emplacement des usines aussi importants que les dépenses de projets annoncées. Les travaux à haute spécification peuvent améliorer la valeur des produits, mais ils nécessitent également des équipes formées et un contrôle rigoureux des performances des mélanges.

Paysage concurrentiel
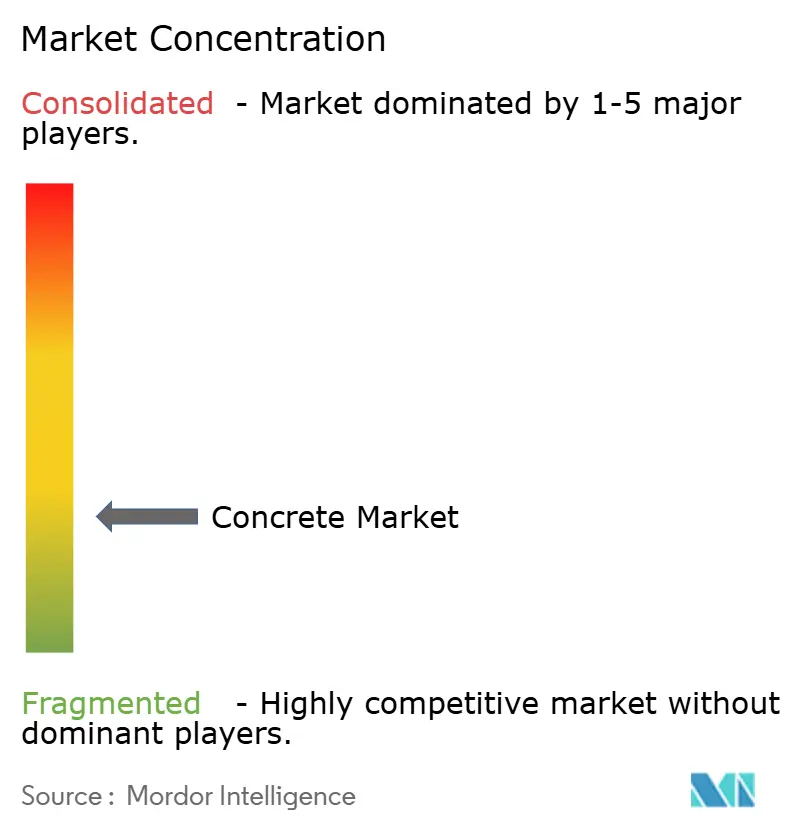
Le marché du béton est peu concentré, les cinq premiers acteurs étant China National Building Material Group Co., Ltd., CEMEX S.A.B. de C.V., HOLCIM, CRH et Heidelberg Materials AG. Les opérateurs locaux se font souvent concurrence sur le prix, la proximité des usines et la fiabilité de la livraison dans des zones géographiques restreintes. Cette structure locale empêche le marché du béton de se concentrer pleinement malgré les acquisitions mondiales. HOLCIM a finalisé l'acquisition de Xella en juin 2026, ajoutant des marques de cloisons et d'isolation à son portefeuille de solutions de construction. CRH a annoncé un accord d'acquisition d'Arcosa pour 8,5 milliards USD en juin 2026, renforçant sa position dans les granulats et les produits d'infrastructure critique aux États-Unis. Ces mouvements montrent que les grandes entreprises cherchent à constituer des portefeuilles de matériaux complémentaires plutôt que de s'appuyer uniquement sur les ventes de béton standard.
La concurrence est de plus en plus façonnée par les capacités techniques à mesure que les spécifications de construction deviennent plus exigeantes. UltraTech Cement Ltd a atteint une capacité de fabrication mondiale de 205,5 millions de tonnes métriques par an en avril 2026, ce qui en fait le plus grand producteur de ciment en dehors de la Chine. China National Building Material Group Co., Ltd. bénéficie également de son échelle et de ses relations avec les marchés publics nationaux. Sika AG se concentre sur les adjuvants qui soutiennent les applications de béton haute performance et armé. Les producteurs qui possèdent des carrières, des cimenteries et des réseaux de béton prêt à l'emploi peuvent gérer plus efficacement la disponibilité des intrants et la logistique de livraison. Les systèmes de béton mobiles et volumétriques peuvent desservir les zones urbaines où les centrales à béton prêt à l'emploi traditionnelles ne peuvent pas atteindre les chantiers efficacement. Ces lacunes peuvent créer de la place pour des fournisseurs spécialisés sans modifier la nature locale de la concurrence du béton prêt à l'emploi.
Les produits à faible teneur en carbone deviennent une autre source de différenciation sur le marché du béton. Heidelberg Materials AG fait avancer des projets de captage du carbone et commercialise son produit de ciment quasi zéro émission evoZero depuis l'installation de Brevik. Le consortium catch4climate a inauguré un four de captage de dioxyde de carbone par oxycombustion pure à Mergelstetten en juillet 2026. Le consortium comprend Buzzi S.p.A., Heidelberg Materials AG, Vicat et SCHWENK. Ces investissements visent à répondre à la demande de matériaux à moindre intensité carbone, tandis que les coûts de captage du carbone restent élevés. Les entreprises devront encore aligner le développement de leurs produits sur la disponibilité des matières premières locales, les spécifications des projets et la volonté des clients à payer. La structure concurrentielle restera mixte, car les grands groupes intégrés et les spécialistes de la livraison locale servent différentes parties de la chaîne de valeur. Les grands groupes peuvent investir dans la recherche, la gestion du carbone et les acquisitions à l'échelle internationale. Les fournisseurs régionaux conservent un avantage là où les courtes distances de livraison et les relations avec les entrepreneurs locaux déterminent les décisions d'achat. Il en résulte un marché où l'échelle est utile pour les achats et la technologie, tandis que la proximité reste essentielle pour les opérations quotidiennes.
Leaders du secteur du béton
China National Building Material Group Co., Ltd.
CEMEX S.A.B. de C.V.
HOLCIM
CRH
Heidelberg Materials AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Septembre 2026 : Des chercheurs de l'Université Manipal de Jaipur et de l'Université Louisiana Tech ont développé du béton utilisant du biochar dérivé de boues fécales traitées comme substitut partiel du ciment. À un taux de substitution de 10 %, le matériau a augmenté la résistance à la compression de 21 % et la résistance à la flexion de 42 % après 91 jours, soutenant le développement d'un béton plus résistant et plus durable à partir de matériaux issus de déchets.
- Août 2026 : Neocrete a levé 3,5 millions USD pour développer sa technologie de béton bas carbone après qu'un déploiement commercial au Brunéi a démontré des réductions à la fois des émissions de carbone et des coûts de production du béton. La technologie permet un remplacement de 30 à 50 % du ciment par des matériaux à moindre teneur en carbone tout en maintenant la résistance, la durabilité et l'ouvrabilité, soutenant la demande de solutions de béton à faible teneur en carbone.


Périmètre du rapport mondial sur le marché du béton
Le béton est un matériau de construction composite produit en combinant des liants cimentaires avec des granulats et de l'eau pour former un matériau structurel durable. Il offre résistance, capacité portante et durabilité pour une large gamme de structures bâties et d'infrastructures.
Le marché du béton est segmenté par type de béton, application, secteur d'utilisation finale et géographie. Par type de béton, le marché est segmenté en béton prêt à l'emploi, produits préfabriqués et autres. Par application, le marché est segmenté en béton armé, béton non armé et autres. Par secteur d'utilisation finale, le marché est segmenté en résidentiel, commercial, industriel et infrastructure. Le rapport couvre également la taille du marché et les prévisions pour le béton dans 17 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Béton prêt à l'emploi |
| Produits préfabriqués |
| Autres |
| Béton armé |
| Béton non armé |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Infrastructure |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de béton | Béton prêt à l'emploi | |
| Produits préfabriqués | ||
| Autres | ||
| Par application | Béton armé | |
| Béton non armé | ||
| Autres | ||
| Par secteur d'utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Infrastructure | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du béton ?
Le marché du béton s'élève à 537,97 milliards USD en 2026 et devrait atteindre 677,81 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la demande de béton ?
Les investissements dans les infrastructures, le logement urbain, la construction commerciale et la croissance des formats produits en usine soutiennent la demande.
Quel type de béton a dominé la part de marché en 2025 ?
Le béton prêt à l'emploi a dominé avec une part de 55,13 % en 2025, car le malaxage centralisé soutient le contrôle de la qualité et l'efficacité sur site.
Quelle application a dominé la part de marché en 2025 ?
Le béton armé détenait une part de 71,45 % en 2025, soutenu par la demande structurelle des bâtiments, des transports et des installations énergétiques.
Dernière mise à jour de la page le:



