
Taille et part du marché des scellants pour béton
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.57 Milliards de dollars |
| Taille du Marché (2032) | 3.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des scellants pour béton par Mordor Intelligence
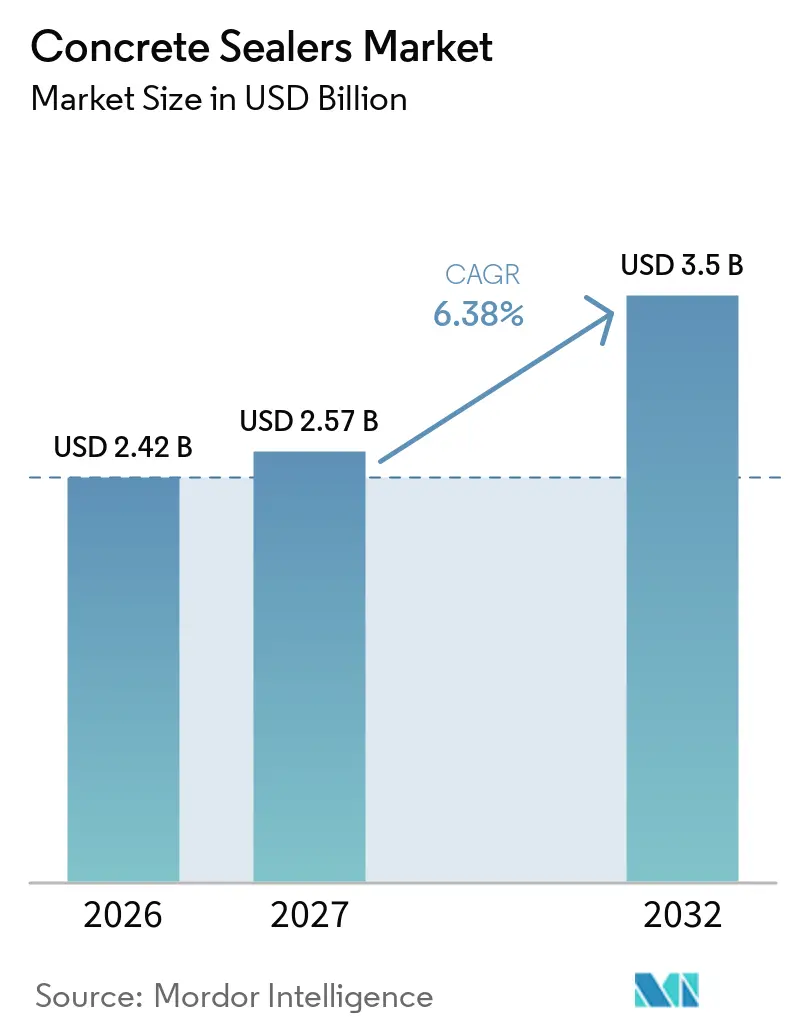
La taille du marché des scellants pour béton était évaluée à 2,42 milliards USD en 2026 et devrait croître de 2,57 milliards USD en 2027 pour atteindre 3,50 milliards USD d'ici 2032, à un CAGR de 6,38 % durant la période de prévision (2027-2032). Le marché des scellants pour béton bénéficie de besoins récurrents en matière de protection et de maintenance sur les ponts, les structures de stationnement, les sols industriels et les chaussées résidentielles. L'infiltration d'humidité, la pénétration des chlorures, l'abrasion et les cycles thermiques peuvent endommager le béton non protégé, ce qui soutient la demande de traitements protecteurs. Les dépenses de maintenance et de réhabilitation peuvent rester actives lorsque la nouvelle construction ralentit, car les actifs existants nécessitent toujours protection et réparation. Les formulations à base d'eau et autres formulations à faibles émissions deviennent plus importantes à mesure que les exigences produits et les préférences des entrepreneurs évoluent. Les fournisseurs répondent par le développement de formulations, la certification, le support technique et l'investissement dans la distribution.
Points clés du rapport
- Par type, les scellants à base d'eau détenaient 52,11 % de la part du marché des scellants pour béton en 2026 et devraient progresser à un CAGR de 6,74 % jusqu'en 2032.
- Par fonction, les scellants pénétrants détenaient 40,34 % de la part du marché des scellants pour béton en 2026 et devraient progresser à un CAGR de 6,83 % jusqu'en 2032.
- Par chimie du produit, les scellants acryliques détenaient 27,83 % de la part du marché des scellants pour béton en 2026, tandis que les scellants silane et siloxane devraient progresser à un CAGR de 6,91 % jusqu'en 2032.
- Par application, le segment commercial détenait 42,42 % de la part du marché des scellants pour béton en 2026 et devrait progresser à un CAGR de 7,15 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 45,38 % de la part du marché des scellants pour béton en 2026 et devrait progresser à un CAGR de 7,09 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réhabilitation des infrastructures et préservation des actifs sur leur cycle de vie | +1.8% | Mondial, plus fort en Amérique du Nord, en Europe et en APAC | Long terme (≥ 4 ans) |
| Protection des sols non résidentiels et des surfaces à fort trafic | +1.2% | Mondial, concentré en Amérique du Nord et en APAC | Moyen terme (2-4 ans) |
| Adoption de formulations à faible teneur en COV et à base d'eau | +1.0% | Amérique du Nord et UE, s'étendant à l'APAC | Moyen terme (2-4 ans) |
| Demande en béton décoratif et en conservation de l'apparence | +0.8% | Amérique du Nord, Europe, centres urbains APAC | Court terme (≤ 2 ans) |
| Atténuation des dommages liés aux cycles gel-dégel, aux chlorures et à l'humidité | +0.6% | Zones tempérées de l'hémisphère Nord ; structures côtières et marines dans le monde entier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réhabilitation des infrastructures et préservation des actifs sur leur cycle de vie
Le vieillissement des actifs publics fait des scellants pour béton un élément plus régulier des programmes de préservation des actifs. L'American Society of Civil Engineers a signalé que 6,8 % des 623 218 ponts américains étaient en mauvais état en 2025. Elle a également identifié un déficit de financement sur 10 ans de 373 milliards USD et des besoins en réhabilitation de ponts de 191,3 milliards USD. Les traitements pénétrants au silane et au siloxane peuvent être spécifiés avec des réparations structurelles car ils contribuent à limiter l'exposition à l'eau et aux chlorures. Cette pratique soutient le marché des scellants pour béton en reliant la demande de produits aux travaux de réhabilitation plutôt qu'à la seule nouvelle construction. Elle encourage également les organismes publics à prendre en compte la durée de vie en service et les besoins de maintenance lors de la sélection des systèmes de protection.
Protection des sols non résidentiels et des surfaces à fort trafic
Les détaillants, les exploitants d'entrepôts et les installations logistiques utilisent du béton scellé là où les sols doivent tolérer le trafic et le nettoyage fréquent. BASF a déclaré en février 2026 que les exploitants de grandes surfaces alimentaires et de commerce spécialisé spécifiaient de plus en plus des systèmes de béton poli pour leurs performances en matière de durabilité et de maintenance. Le marché des scellants pour béton bénéficie ainsi d'une demande provenant à la fois des nouvelles installations et des sols existants nécessitant une rénovation. Le nettoyage par autolaveuse, les chariots lourds et l'activité des chariots élévateurs peuvent accroître la valeur d'une protection de sol durable. RPM International Inc. a déclaré 7,4 milliards USD de chiffre d'affaires net consolidé pour l'exercice fiscal 2025, avec son groupe Produits de Construction comme domaine d'activité important. Cette base opérationnelle comprend des produits de protection du béton commercialisés par The Euclid Chemical Company.
Adoption de formulations à faible teneur en COV et à base d'eau
Les exigences en matière de composés organiques volatils (COV) faibles modifient les choix de formulation des scellants dans plusieurs régions. Le comté de Clark, Nevada, a fixé une limite de 100 grammes par litre de COV pour les scellants pour béton et maçonnerie dans le cadre de la règle AIM (Architectural, Industrial, and Maintenance) 130, en vigueur depuis le 31 décembre 2025[1]. La certification Green Seal GS-11, publiée en mars 2025, utilise les limites de la mesure de contrôle suggérée par le California Air Resources Board comme référence de certification. En mars 2025, Sika AG et BASF ont introduit le Baxxodur EC 151, un durcisseur époxy conçu pour des systèmes présentant jusqu'à 90 % d'émissions de COV inférieures à celles des durcisseurs conventionnels. Le marché des scellants pour béton devrait favoriser les fabricants capables de répondre à ces exigences tout en préservant les performances d'application et de durcissement.
Demande en béton décoratif et en conservation de l'apparence
Le béton décoratif nécessite des finitions protectrices qui préservent la profondeur visuelle, la texture et l'apparence de la surface. LKAB Minerals a signalé en février 2026 une préférence des architectes et des prescripteurs commerciaux pour le béton décoratif à base minérale et à finition naturelle. Ces surfaces peuvent nécessiter des scellants transparents et non jaunissants pour maintenir leur apparence souhaitée. The Euclid Chemical Company a noté que les teintures et scellants à base d'eau peuvent soutenir les objectifs de qualité de l'air intérieur dans les projets institutionnels et municipaux. Les projets de commerce de détail et d'hôtellerie utilisent également des systèmes décoratifs avec des paillettes métalliques ou des agrégats de quartz pour obtenir une apparence finie sans pierre naturelle. Ce cas d'usage élargit la demande de scellants topiques transparents dans les travaux de rénovation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts des résines volatiles, du silane et des additifs en intrants | -1.5% | Mondial, plus aigu en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Conformité aux COV et charge de reformulation | -1.2% | Amérique du Nord et UE, avec des répercussions sur l'APAC | Moyen terme (2-4 ans) |
| Sensibilité à la préparation des surfaces et aux compétences des applicateurs | -0.7% | Mondial, plus aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts des résines volatiles, du silane et des additifs en intrants
La production de scellants pour béton repose sur des résines acryliques, des silanes, des siloxanes et des additifs spéciaux. Les coûts de ces matériaux peuvent varier en fonction des conditions des matières premières pétrochimiques et de la disponibilité de l'approvisionnement en silicium. Cette volatilité peut réduire les marges des fabricants lorsque les fournisseurs ne peuvent pas répercuter intégralement les coûts plus élevés sur les clients. Les petits fabricants peuvent subir davantage de pression s'ils ne disposent pas d'accords d'approvisionnement à long terme ou d'une échelle d'achat étendue. Le marché des scellants pour béton peut également connaître une rationalisation de la gamme de produits durant les périodes de coûts d'intrants plus élevés. Cette réponse peut orienter les ventes vers des produits moins chers même lorsque les volumes de projets restent stables.
Conformité aux COV et charge de reformulation
Les exigences en matière de COV peuvent engendrer des coûts et des délais supplémentaires pour les fabricants qui vendent dans plusieurs juridictions. L'Agence de protection de l'environnement des États-Unis réglemente les émissions de COV pour les produits de consommation et commerciaux en vertu du 40 CFR Partie 59[2]. Les exigences étatiques et locales peuvent également nécessiter des registres de produits et des formulations répondant à des seuils différents. LATICRETE International, Inc. a annoncé en mars 2026 des reformulations sans substances per- et polyfluoroalkylées (PFAS) pour quatre gammes de scellants STONETECH. Ces changements illustrent la nécessité continue de mettre à jour la chimie à mesure que les spécifications des produits évoluent. Le développement, la validation et les transitions de stocks peuvent créer une pression à court terme pour les fournisseurs sur le marché des scellants pour béton.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
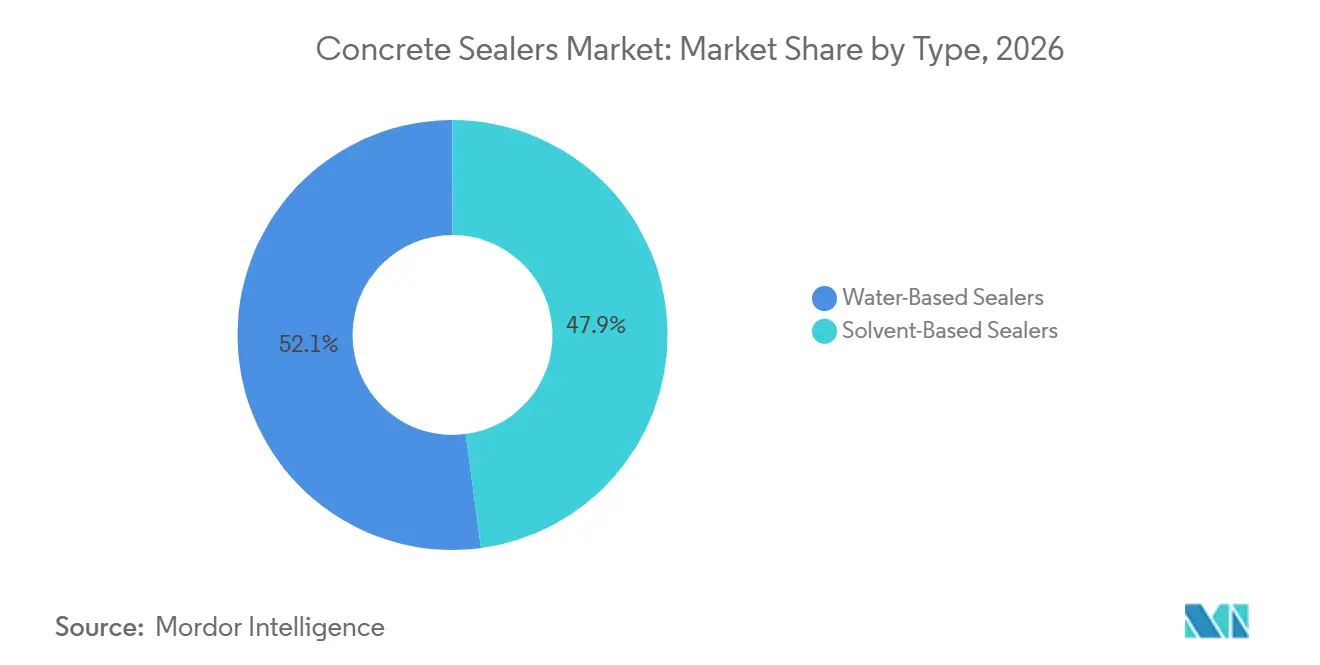
les scellants à base d'eau dominent à la fois en volume et en croissanceLes scellants à base d'eau détenaient 52,11 % de la part du marché des scellants pour béton en 2026 et devraient progresser à un CAGR de 6,74 % jusqu'en 2032. Cette position dominante reflète un changement durable dans la sélection des produits plutôt qu'un glissement temporaire. Les exigences en matière de faibles émissions soutiennent les formulations à base d'eau dans les projets commerciaux, institutionnels et publics. Les préférences des entrepreneurs favorisent également les produits plus faciles à manipuler et à nettoyer. La taille du marché des scellants pour béton pour les scellants à base d'eau est soutenue par ces avantages réglementaires et pratiques.
Les scellants à base de solvant continuent de servir les usages nécessitant une pénétration profonde sur le béton dense et des finitions à stabilité ultraviolette. Ils restent pertinents dans les environnements extérieurs exigeants où les conditions d'exposition peuvent être sévères. Cependant, l'axe de développement des produits se déplace vers des alternatives sans solvant et hybrides. Wacker Chemie AG a présenté SILRES BS 6920, un liant alpha-silane pour le scellement sans solvant des sols en béton, en mars 2025. Le produit a été présenté aux côtés de technologies de protection du béton certifiées selon la norme EN 1504-2. À mesure que ces systèmes deviennent plus largement disponibles, les produits à base de solvant pourraient se voir limités à un ensemble plus restreint d'usages axés sur la performance.
Par fonction :
les scellants pénétrants gagnent en dynamique de prescriptionLes scellants pénétrants détenaient 40,34 % de la part du marché des scellants pour béton en 2026 et devraient progresser à un CAGR de 6,83 % jusqu'en 2032. Leur part et leur profil de croissance reflètent leur utilisation dans les transports, les parkings et d'autres actifs exposés. Ces produits protègent le béton en pénétrant dans le substrat plutôt qu'en s'appuyant uniquement sur un film en surface. Cette caractéristique est utile là où les cycles gel-dégel, l'abrasion et l'exposition à l'eau peuvent endommager les revêtements de surface. La taille du marché des scellants pour béton pour les systèmes pénétrants est donc étroitement liée aux exigences de préservation des actifs.
Les agences de transport sélectionnent souvent des traitements au silane et au siloxane car ils peuvent limiter l'entrée d'eau et de chlorures tout en permettant le mouvement de la vapeur. Une étude de Frontiers in Materials de 2025 a rapporté une réduction de 54,3 % des coefficients de migration des chlorures pour un revêtement composite pénétrant à base de silane et de ciment par rapport au béton non traité. Les scellants topiques ont toujours un rôle à jouer dans le béton décoratif et les intérieurs où l'apparence et la résistance aux taches sont des exigences centrales. D'autres produits fonctionnels comprennent des systèmes hybrides qui offrent une certaine pénétration avec durcissement de surface. Curecrete Distribution, Inc. opère dans ce domaine grâce à des densifiants à base de silicate de lithium. Ces produits soutiennent la résistance à la poussière et la durabilité des sols dans les installations dotées de dalles en béton existantes.
Par chimie du produit :
les scellants acryliques en tête, tandis que les scellants silane et siloxane se développentLes scellants acryliques détenaient 27,83 % de la part du marché des scellants pour béton en 2026. Leur position est soutenue par le béton décoratif, les sols commerciaux et les usages résidentiels qui valorisent la stabilité ultraviolette et le contrôle du brillant. Les formulations acryliques peuvent offrir une option pratique là où la finition visuelle et le coût sont importants. Les scellants silane et siloxane devraient progresser à un CAGR de 6,91 % jusqu'en 2032. Leur croissance est liée aux tabliers de ponts, aux structures de stationnement et aux actifs marins où l'exclusion des chlorures et la perméabilité à la vapeur sont importantes.
Wacker Chemie AG propose des produits SILRES pour la protection des surfaces en béton certifiés selon la norme EN 1504-2. Ces accréditations peuvent être déterminantes dans les appels d'offres où les organismes publics spécifient des exigences de performance et de conformité. Les scellants silicate et siliconate répondent aux besoins de durcissement des sols et d'élimination de la poussière par des réactions avec le calcium libre dans le béton. Les scellants époxy et polyuréthane sont utilisés dans les environnements commerciaux et industriels nécessitant une résistance accrue à l'abrasion et aux produits chimiques. Mapei S.p.A. a introduit Mapefloor Finish 56, un revêtement de finition en résine polyaspartique résistant aux UV, en janvier 2026. Ce lancement reflète le développement continu de produits filmogènes durables à durcissement rapide pour les sols en béton protégés.
Par application :
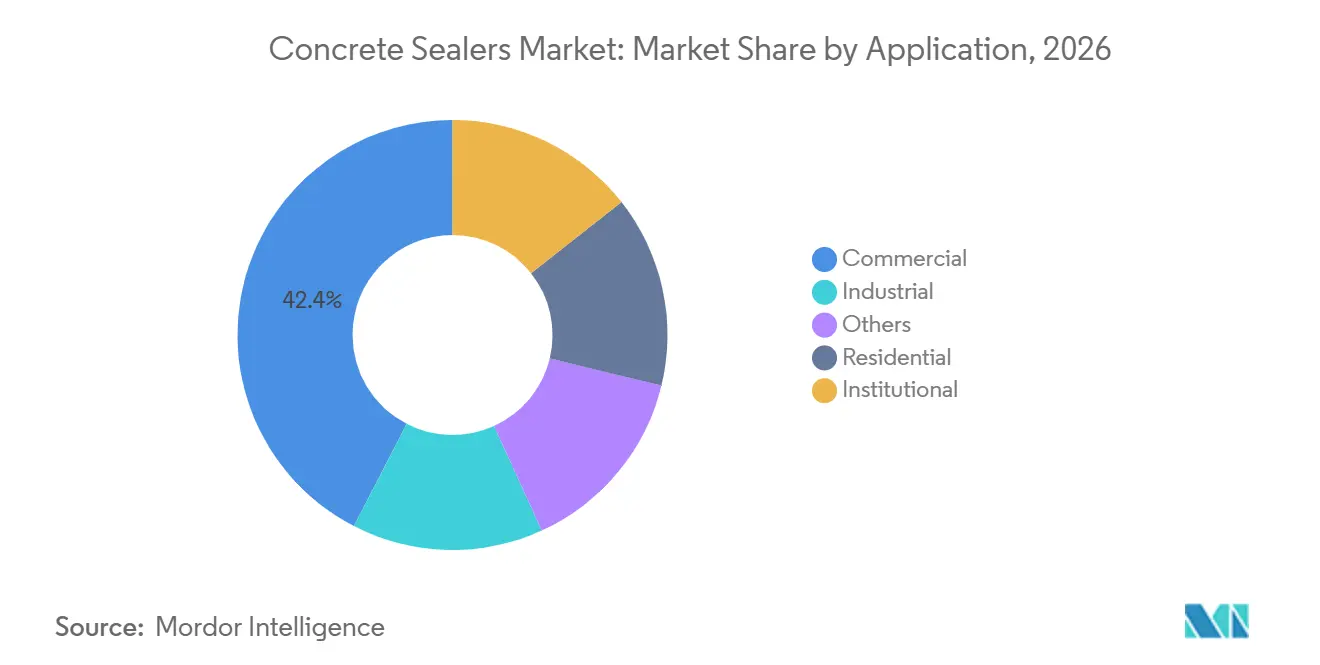
le segment commercial domine à la fois en volume et en croissanceLe segment commercial détenait 42,42 % de la part du marché des scellants pour béton en 2026 et devrait progresser à un CAGR de 7,15 % jusqu'en 2032. La rénovation du commerce de détail, l'expansion logistique et les mises à niveau institutionnelles soutiennent cette position. Le béton scellé est utilisé là où les installations ont besoin d'un sol durable tolérant le nettoyage et le trafic répété. BASF a décrit en février 2026 l'utilisation croissante de systèmes de béton poli par les grandes surfaces alimentaires et les commerces spécialisés. Ce changement soutient la demande de systèmes performants face à l'exposition aux acides alimentaires, au trafic de chariots et au nettoyage par autolaveuse.
L'usage résidentiel reste important pour les allées, les sols de garage, les terrasses et les surfaces intérieures décoratives. La demande dans ce domaine est plus sensible à la confiance des consommateurs et à la rotation des logements qu'aux projets commerciaux ou publics. Les installations industrielles sélectionnent des systèmes époxy ou polyuréthane à forte épaisseur là où les produits chimiques, les équipements lourds ou les conditions de traitement nécessitent une protection plus robuste. Ces systèmes peuvent avoir des valeurs unitaires plus élevées que les produits acryliques ou pénétrants standard. Les applications institutionnelles et d'infrastructure utilisent principalement des produits pénétrants au silane et au siloxane dans des cadres de coût du cycle de vie. Cette diversité d'usages permet au marché des scellants pour béton de répondre à la fois aux besoins de performance visuelle et de protection.

Analyse géographique
Marché des Produits d'Étanchéité pour Béton en Asie-Pacifique
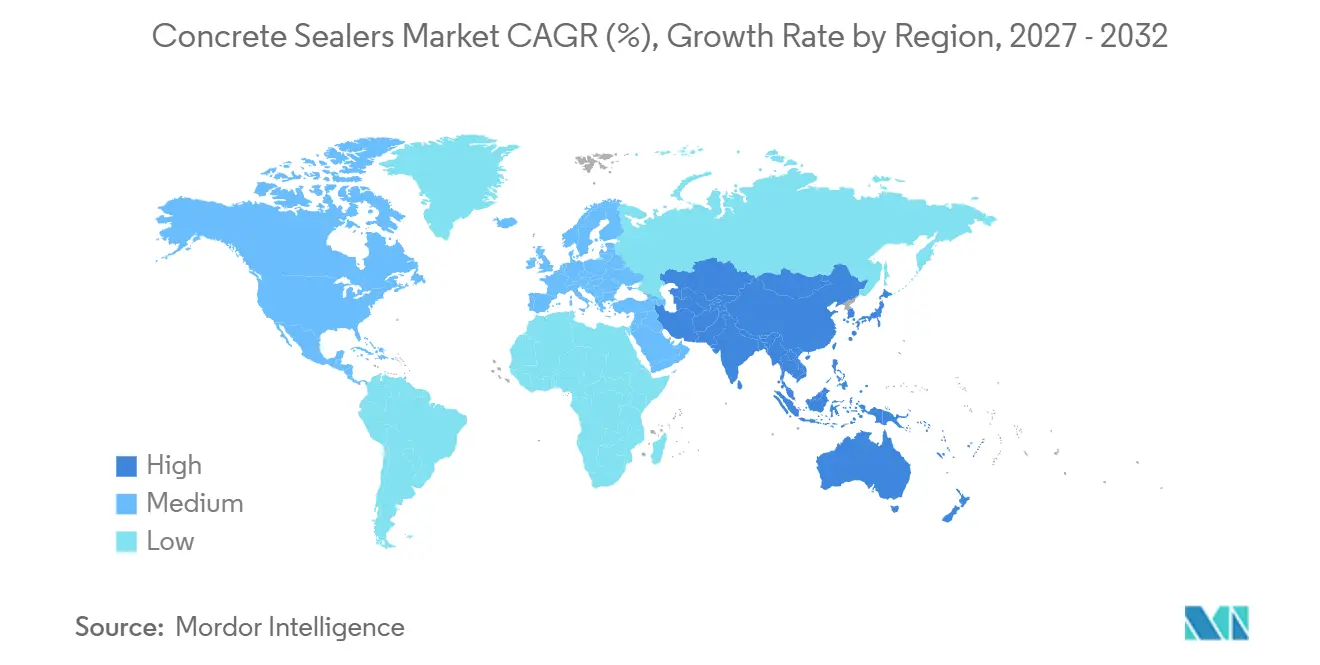
L'Asie-Pacifique détenait 45,38 % de la part de marché des produits d'étanchéité pour béton en 2026 et devrait progresser à un CAGR de 7,09 % jusqu'en 2032. La région combine une activité de construction importante avec des besoins croissants en réhabilitation et des exigences de performance plus élevées pour les sols commerciaux. L'Inde, la Chine et les marchés de l'Association des nations de l'Asie du Sud-Est (ASEAN) soutiennent la demande grâce au développement urbain et aux travaux d'infrastructure. L'orientation de la Chine vers la qualité de la construction peut favoriser une utilisation accrue de produits pénétrants dans les infrastructures de transport. Le Japon et la Corée du Sud génèrent une demande issue de l'immobilier commercial dense et des infrastructures urbaines établies.
Marché des Produits d'Étanchéité pour Béton dans les Amériques et en Europe
L'Amérique du Nord demeure un marché important en raison de la réhabilitation des infrastructures, d'un réseau d'applicateurs développé et de l'activité de rénovation dans les entrepôts et les commerces de détail. La réparation des actifs publics soutient la demande de traitements pénétrants qui contribuent à gérer l'exposition aux chlorures et à l'humidité. L'Europe est façonnée par les programmes de réhabilitation et les exigences de rénovation liées aux bâtiments écologiques. Les pays nordiques ont besoin de produits performants dans des conditions de gel-dégel fréquentes. Ces conditions accroissent le besoin de systèmes silane et siloxane à haute pénétration. L'Amérique du Sud est soutenue par les installations industrielles et le développement commercial au Brésil et en Argentine.
Marché des Produits d'Étanchéité pour Béton en Argentine et au Moyen-Orient et Afrique
BASF a débuté la production locale de la dispersion acrylique en phase aqueuse Acronal 1840 en Argentine en février 2026. Le produit est destiné aux systèmes d'imperméabilisation cimentaires et peut réduire la dépendance aux matériaux importés pour les formulateurs régionaux. Le Moyen-Orient et l'Afrique occupent une position de revenus plus modeste, mais présentent un potentiel à long terme dans les environnements à haute température, à fort rayonnement ultraviolet et côtiers. Les programmes du Conseil de coopération du Golfe (CCG) créent des actifs d'infrastructure exposés à de sévères conditions de chlorures. Ces conditions favorisent l'utilisation de produits d'étanchéité pénétrants haut de gamme. L'Afrique du Sud contribue à la demande grâce à la construction commerciale et à la maintenance des installations minières, tandis que l'urbanisation plus large soutient une adoption progressive dans l'ensemble de la région.
Paysage concurrentiel
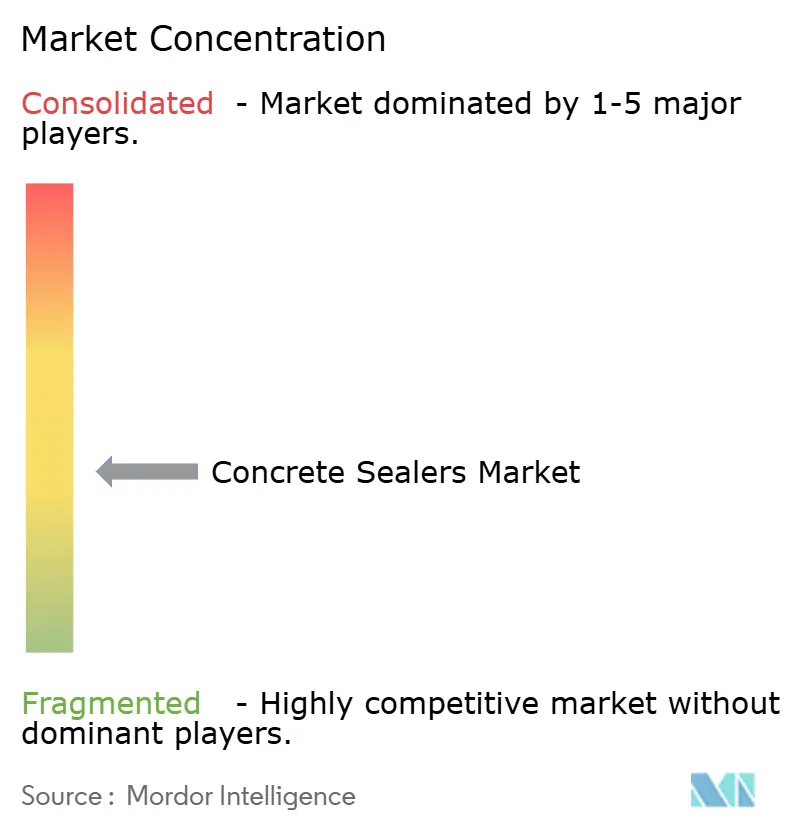
Le marché des scellants pour béton est modérément concentré, les cinq premiers acteurs étant Sika AG, BASF, RPM International Inc., PPG Industries Inc. et Mapei S.p.A. Sika AG, BASF et RPM International Inc. se font concurrence grâce à des portefeuilles larges, des certifications de produits, un service technique et une capacité de fabrication étendue. Mapei S.p.A., W. R. Meadows, Inc., PPG Industries Inc. et The Sherwin-Williams Company maintiennent leurs positions grâce aux relations avec les entrepreneurs et aux portefeuilles de revêtements. Ces acteurs adressent différentes combinaisons d'applications dans la construction, le décoratif, le revêtement de sol et les infrastructures.
Sika AG et BASF ont commercialisé le Baxxodur EC 151 en mars 2025 pour les systèmes époxy. Le durcisseur est conçu pour permettre des systèmes de revêtement de sol avec jusqu'à 90 % d'émissions de COV inférieures à celles des durcisseurs conventionnels et pour durcir à des températures aussi basses que 5 °C. Ce développement de produit répond aux exigences en matière d'émissions et aux besoins pratiques d'installation. Wacker Chemie AG a mis en avant la technologie de liant sans solvant et les produits de protection certifiés EN 1504-2 en mars 2025. Ces efforts montrent comment les fournisseurs utilisent le développement de formulations et la certification pour concourir sur des projets techniquement exigeants.
Des marques spécialisées telles que Foundation Armor et PROSOCO, INC. se font concurrence via des canaux professionnels, un accès direct aux entrepreneurs et des produits conçus pour des surfaces spécifiques. The Euclid Chemical Company et Wacker Chemie AG se différencient par des produits à orientation technique utilisés dans les infrastructures et les marchés publics. LATICRETE International, Inc. a introduit des formulations de scellants STONETECH sans PFAS en mars 2026. Cette démarche peut faciliter l'accès aux projets institutionnels où les exigences en matière de chimie des produits évoluent. La concurrence continuera de se concentrer sur la chimie conforme, la performance validée, le support à l'application et l'accès aux canaux de distribution professionnels.
Leaders du secteur des scellants pour béton
-
Sika AG
-
BASF
-
RPM International Inc.
-
PPG Industries Inc.
-
Mapei S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits d'Étanchéité pour Béton Entreprises couvertes dans ce rapport
- Arkema
- BASF
- Curecrete Distribution, Inc.
- Evonik Industries AG
- Foundation Armor
- LATICRETE International, Inc.
- Mapei S.p.A.
- PPG Industries Inc.
- PROSOCO, INC.
- RPM International Inc.
- Sika AG
- The Euclid Chemical Company
- The Sherwin-Williams Company
- W. R. Meadows, Inc.
- Wacker Chemie AG
Développements industriels récents dans Marché des Produits d'Étanchéité pour Béton
- Mai 2026 : BASF a introduit Efka PX 4720, un agent matifiant à haute teneur en silice pour les formulations de revêtements UV sans solvant, lors de l'American Coatings Show 2026. Le produit soutient le marché des scellants pour béton en permettant des finitions ultra-mates dans les revêtements de finition pour béton durcis aux UV et les scellants pour sols industriels, notamment dans les systèmes de revêtement à 100 % de solides.
- Mars 2026 : LATICRETE International, Inc. a annoncé des produits scellants STONETECH reformulés, notamment BulletProof Sealer, Heavy Duty Sealer et Enhancer Pro Sealer, sans PFAS ajoutés intentionnellement, tout en maintenant des formulations à base d'eau et à faible teneur en COV. La reformulation soutient le marché des scellants pour béton en élargissant les options de protection des surfaces en pierre et en béton qui répondent à la demande croissante de produits à faibles émissions et à utilisation réduite de substances potentiellement nocives.
Périmètre du rapport mondial sur le marché des scellants pour béton
Les scellants pour béton sont des revêtements ou traitements protecteurs appliqués sur les surfaces en béton pour réduire la pénétration de l'humidité, l'exposition aux produits chimiques, les taches et la détérioration de la surface. Ils contribuent à améliorer la durabilité et la durée de vie du béton dans les environnements intérieurs et extérieurs.
Le marché des scellants pour béton est segmenté par type, fonction, chimie du produit, application et géographie. Par type, le marché est segmenté en scellants à base d'eau et scellants à base de solvant. Par fonction, le marché est segmenté en scellants topiques, scellants pénétrants et autres. Par chimie du produit, le marché est segmenté en scellants silane et siloxane, scellants silicate et siliconate, scellants acryliques, scellants époxy, scellants polyuréthane et autres. Par application, le marché est segmenté en commercial, résidentiel, industriel, institutionnel et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les scellants pour béton dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Scellants à base d'eau |
| Scellants à base de solvant |
| Scellants topiques |
| Scellants pénétrants |
| Autres |
| Scellants silane et siloxane |
| Scellants silicate et siliconate |
| Scellants acryliques |
| Scellants époxy |
| Scellants polyuréthane |
| Autres |
| Commercial |
| Résidentiel |
| Industriel |
| Institutionnel |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Scellants à base d'eau | |
| Scellants à base de solvant | ||
| Par fonction | Scellants topiques | |
| Scellants pénétrants | ||
| Autres | ||
| Par chimie du produit | Scellants silane et siloxane | |
| Scellants silicate et siliconate | ||
| Scellants acryliques | ||
| Scellants époxy | ||
| Scellants polyuréthane | ||
| Autres | ||
| Par application | Commercial | |
| Résidentiel | ||
| Industriel | ||
| Institutionnel | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des scellants pour béton ?
La taille du marché des scellants pour béton était évaluée à 2,42 milliards USD en 2026 et devrait croître de 2,57 milliards USD en 2027 pour atteindre 3,50 milliards USD d'ici 2032, à un CAGR de 6,38 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de scellants pour béton ?
La réhabilitation des infrastructures, les revêtements de sol commerciaux à fort trafic, l'adoption de produits à faibles émissions, les surfaces décoratives et la protection contre l'humidité et les chlorures soutiennent la demande.
Quel type de scellant pour béton détenait la plus grande part en 2026 ?
Les scellants à base d'eau détenaient une part de 52,11 % en 2026, soutenus par les exigences en matière de faibles émissions et les préférences de manipulation des entrepreneurs.
Quelle chimie de produit devrait progresser le plus rapidement jusqu'en 2032 ?
Les scellants silane et siloxane devraient progresser à un CAGR de 6,91 % jusqu'en 2032 en raison de leur utilisation dans les actifs d'infrastructure exposés.