
Taille et part du marché de l'écosystème d'IA physique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 26.06 Milliards de dollars |
| Taille du Marché (2031) | 51.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'écosystème d'IA physique par Mordor Intelligence
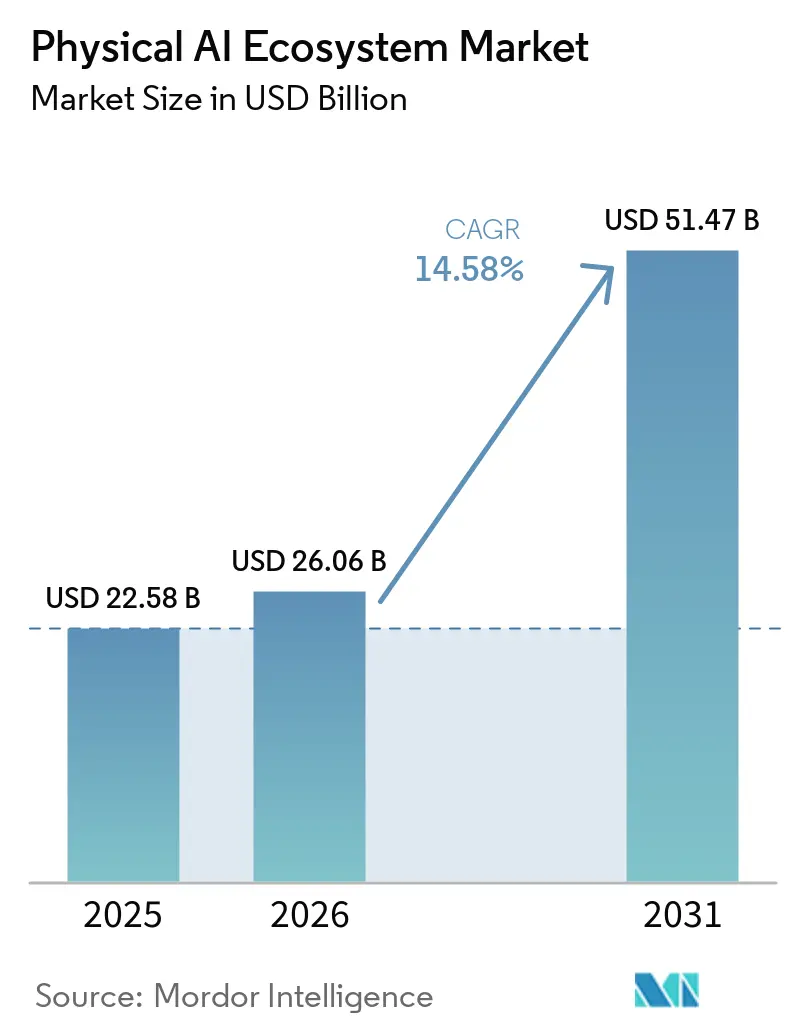
La taille du marché de l'écosystème d'IA physique devrait s'étendre de 22,58 milliards USD en 2025 à 26,06 milliards USD en 2026, et atteindre 51,47 milliards USD d'ici 2031, enregistrant un CAGR de 14,58 % de 2026 à 2031. Le marché de l'écosystème d'IA physique évolue de systèmes qui soutiennent les décisions à distance vers des machines qui perçoivent, raisonnent et agissent au point de travail. Les modèles vision-langage-action, la baisse des coûts matériels et les pénuries persistantes de main-d'œuvre élargissent l'utilisation pratique de ces systèmes. Les acheteurs accordent davantage d'importance au retour sur investissement mesuré, à la disponibilité à l'intégration et à la fiabilité opérationnelle que lors des cycles d'automatisation précédents. Cela favorise les déploiements capables de passer d'un pilote défini à une utilisation plus large sans reconception extensive. Le marché de l'écosystème d'IA physique dépend également de fournisseurs capables de combiner matériel robotique, informatique en périphérie, simulation, pratiques de sécurité et support continu sur site.
Points clés du rapport
- Par composant, le matériel représentait 71,08 % de la part de marché de l'écosystème d'IA physique en 2025, tandis que le logiciel devrait progresser à un CAGR de 16,32 % jusqu'en 2031.
- Par type de robot, les robots industriels représentaient 44,59 % de la part de marché de l'écosystème d'IA physique en 2025, tandis que les robots de service personnels et domestiques devraient croître un CAGR de 17,04 % jusqu'en 2031.
- Par déploiement, les systèmes embarqués représentaient 45,17 % de la part de marché de l'écosystème d'IA physique en 2025, tandis que le déploiement hybride devrait croître à un CAGR de 15,41 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication représentait 30,21 % de la part de marché de l'écosystème d'IA physique en 2025, tandis que le secteur de la logistique et de la chaîne d'approvisionnement devrait progresser à un CAGR de 18,27 % jusqu'en 2031.
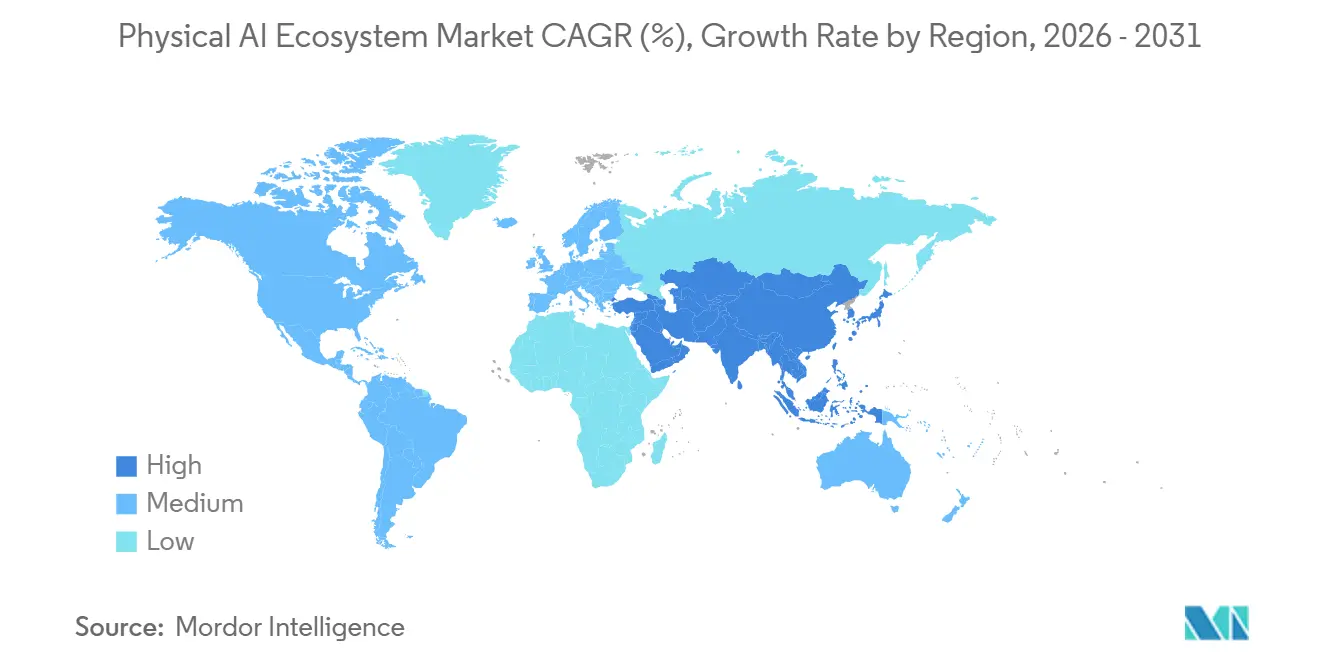
- Par géographie, l'Amérique du Nord représentait 35,47 % de la part de marché de l'écosystème d'IA physique en 2025, tandis que l'Asie-Pacifique devrait s'étendre à un CAGR de 18,76 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inférence en périphérie à faible latence pour l'autonomie en temps réel | +2.8% | Mondial, avec concentration dans les clusters de fabrication avancée d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre dans les travaux physiques non structurés | +3.2% | Mondial, plus aigu en Amérique du Nord, en Europe occidentale, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Automatisation flexible dans la logistique et la fabrication | +2.5% | Cœur en Amérique du Nord et en Asie-Pacifique, avec des retombées en Europe | Moyen terme (2 à 4 ans) |
| Pipelines de jumeaux numériques de simulation vers le réel | +2.1% | Mondial, avec les premiers gains commerciaux au Japon, en Allemagne et aux États-Unis | Long terme (≥ 4 ans) |
| Capitalisation sur les données d'action propriétaires du monde réel | +1.6% | Amérique du Nord, avec des retombées précoces en Asie-Pacifique | Long terme (≥ 4 ans) |
| Programmes d'autonomie souveraine et à sécurité critique | +1.4% | Japon, Corée du Sud, Canada, Royaume-Uni et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Inférence en périphérie à faible latence pour l'autonomie en temps réel
Le marché de l'écosystème d'IA physique nécessite des décisions locales rapides lorsque les robots opèrent à proximité de personnes, d'équipements ou de matériaux en mouvement. Une connexion cloud distante peut introduire des délais inadaptés à une ligne automobile, un couloir d'hôpital ou une machine mobile dans un entrepôt animé. NVIDIA a rendu son Jetson Thor alimenté par Blackwell généralement disponible en août 2025, avec jusqu'à 2 070 téraflops FP4 de calcul IA dans une enveloppe de puissance de 130 watts et un prix de kit développeur de 3 499 USD.[1] L'entreprise a annoncé un calcul IA 7,5 fois supérieur et une efficacité énergétique 3,5 fois plus grande que son prédécesseur. Ces spécifications font de l'inférence en périphérie un choix de conception central pour les équipements devant répondre dans une fenêtre opérationnelle étroite. Les fournisseurs sans piles d'inférence axées sur les robots pourraient donc faire face à une opportunité plus restreinte de rester pertinents dans les déploiements d'IA physique.
Pénurie de main-d'œuvre dans les travaux physiques non structurés
Les contraintes de main-d'œuvre soutiennent la demande sur le marché de l'écosystème d'IA physique car de nombreux emplois difficiles se déroulent dans des environnements que l'automatisation conventionnelle ne gère pas bien. Les lacunes restantes comprennent le tri de colis non uniformes, la gestion des variations sur des lignes à produits mixtes et le travail dans des espaces humides, confinés ou imprévisibles. Ces tâches combinent l'urgence commerciale avec le type de données opérationnelles nécessaires pour améliorer les modèles d'IA physique. La pénurie ne se limite pas aux rôles en usine, car la logistique, le soutien aux soins de santé, la construction et les opérations sur le terrain dépendent également de travailleurs pour effectuer des tâches physiques variées. Un système capable de s'adapter à des agencements ou des objets changeants peut être plus utile que l'automatisation fixe dans ces environnements. Cet alignement entre les besoins de main-d'œuvre non satisfaits et les progrès techniques augmente la valeur des déploiements pratiques pouvant être exploités en toute sécurité au niveau du site.
Automatisation flexible dans la logistique et la fabrication
Le marché de l'écosystème d'IA physique bénéficie lorsque les fabricants et les opérateurs logistiques remplacent les agencements fixes par des systèmes pouvant s'adapter à l'évolution des gammes de produits et des objectifs de débit. La Fédération internationale de robotique a indiqué que les robots de manutention représentaient 60 % des commandes de robots industriels nord-américains au premier trimestre 2026.[2] Ce schéma reflète une évolution vers des flottes mobiles et capables d'IA plutôt que vers des équipements ne servant qu'un seul itinéraire ou une seule tâche fixe. Les systèmes flexibles peuvent également produire une plus grande variété d'exemples opérationnels que les cellules à tâche unique. Ces exemples peuvent renforcer l'entraînement des modèles et améliorer la valeur des premiers déploiements au fil du temps. Les opérateurs ont encore besoin d'un travail d'intégration rigoureux, car la flexibilité ne supprime pas le besoin de validation de sécurité, de conception des flux de travail ou de préparation du personnel.
Pipelines de jumeaux numériques de simulation vers le réel
La simulation est une partie importante du marché de l'écosystème d'IA physique car l'entraînement sur des machines réelles peut être lent et coûteux. NVIDIA a indiqué que son modèle Cosmos 3 Edge peut fournir un raisonnement visuel sur appareil et une génération d'actions robotiques à 15 Hz sur Jetson Thor. L'entreprise a également indiqué que le cadre Cosmos ouvert peut s'adapter à une nouvelle incarnation de robot en 1 jour. Les modèles numériques permettent aux développeurs de tester de nombreuses conditions opérationnelles avant qu'un robot ne soit placé dans un environnement de production. Cependant, le transfert de la simulation vers un environnement réel reste dépendant des capteurs, de la cinématique et des conditions de travail de chaque robot. Cela peut donner un avantage aux fournisseurs verticalement intégrés tout en limitant la facilité avec laquelle les logiciels se déplacent entre différentes plateformes OEM.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'intégration élevé et longs cycles de mise en service | -2.2% | Mondial, plus aigu pour les PME en Europe et en Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) |
| Complexité de la certification, de la responsabilité et de la sécurité fonctionnelle | -1.5% | Amérique du Nord et Union européenne, avec des retombées au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Rareté des données d'interaction physique à longue traîne | -1.1% | Mondial | Long terme (≥ 4 ans) |
| Contraintes énergétiques, thermiques et de batterie dans les incarnations mobiles | -0.9% | Mondial, plus visible dans les déploiements mobiles et humanoïdes dans toutes les régions | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'intégration élevé et longs cycles de mise en service
Le marché de l'écosystème d'IA physique fait face à une contrainte à court terme car les coûts de déploiement vont au-delà de l'achat du robot. Les services d'intégration, la personnalisation des logiciels, les contrôles de sécurité, la formation des opérateurs et les changements de flux de travail peuvent s'ajouter de manière significative au budget initial. Les projets de fabrication complexes peuvent nécessiter 12 à 18 mois au-delà des délais initiaux lorsque les systèmes doivent être ajustés à des conditions opérationnelles non reflétées dans la simulation. Les petites et moyennes entreprises sont particulièrement exposées car elles peuvent manquer de l'expérience d'intégration et de la capacité financière pour absorber les dépassements de projet. Les longs cycles de mise en service retardent également la disponibilité des données opérationnelles dont les fournisseurs ont besoin pour affiner le comportement des robots. Les modèles commerciaux qui simplifient la configuration, améliorent la couverture des services ou réduisent l'ingénierie spécifique au site peuvent donc avoir un avantage significatif.
Complexité de la certification, de la responsabilité et de la sécurité fonctionnelle
Les exigences de sécurité peuvent retarder l'adoption sur le marché de l'écosystème d'IA physique, en particulier lorsque les systèmes opèrent à proximité d'employés ou effectuent des tâches réglementées. La norme ISO 10218:2025 a mis à jour la norme de sécurité des robots industriels pour couvrir la sécurité fonctionnelle, l'opération collaborative et la cybersécurité. Les voies d'approbation existantes ont été développées pour des systèmes plus déterministes, tandis que les modèles d'IA adaptatifs peuvent modifier leur comportement à mesure que les données opérationnelles s'élargissent. La norme ISO/IEC TR 5469:2024 traite de la sécurité fonctionnelle et des systèmes d'IA, ce qui soutient une base plus cohérente pour évaluer ces risques. NVIDIA a indiqué que son laboratoire d'inspection des systèmes d'IA Halos est un organisme d'inspection ISO/IEC 17020 accrédité par l'ANAB pour l'IA et la sécurité fonctionnelle dans les véhicules autonomes et la robotique. Les projets de santé et de défense peuvent faire face à des cycles d'approbation particulièrement longs, même lorsque la technologie sous-jacente est mature.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
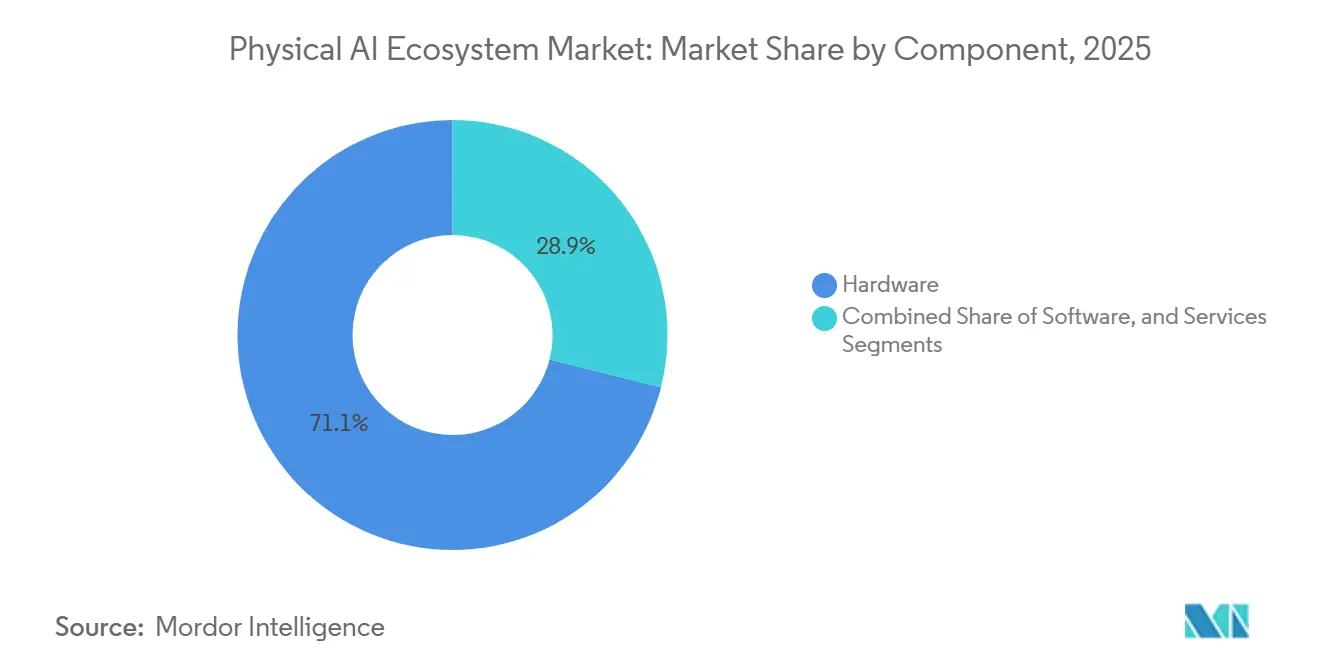
les piles de valeur logicielle remodèlent les revenus dominés par le matérielLe matériel représentait 71,08 % de la part de marché de l'écosystème d'IA physique en 2025, car chaque système incarné nécessite des capteurs, des actionneurs, des manipulateurs, des processeurs et des équipements d'alimentation. Les robots industriels et les plateformes mobiles restent à forte intensité capitalistique, de sorte que la nomenclature matérielle représente une part importante des dépenses de projet. La fiabilité, la charge utile, la précision de mouvement, la durée de fonctionnement et l'adéquation environnementale restent des considérations liées au matériel. Ces exigences font de la sélection de la plateforme un élément central des décisions de déploiement et maintiennent les relations entre les équipementiers, les intégrateurs et les utilisateurs finaux. Le marché de l'écosystème d'IA physique reste ancré dans des équipements pouvant être entretenus, soutenus et adaptés tout au long de leur durée de vie opérationnelle.
Le logiciel devrait croître à un CAGR de 16,32 % jusqu'en 2031, le taux le plus élevé parmi les composants. Les modèles de fondation universels, les outils d'orchestration de flotte, les environnements de simulation et les plateformes de jumeau numérique peuvent être vendus comme des couches de revenus distinctes plutôt que comme des fonctionnalités de robot intégrées. NVIDIA a introduit GR00T N1.7 en accès commercial anticipé lors du GTC 2026, indiquant une évolution vers le logiciel de modèle en tant que couche commerciale distincte. Les services restent également importants car les flottes multi-équipementiers nécessitent une mise en service, une formation, une optimisation et un support continu. La norme ISO/IEC TR 5469:2024 crée un besoin supplémentaire d'évaluation de la sécurité fonctionnelle de l'IA et de services spécialisés connexes.

Par type de robot et incarnation :
l'échelle industrielle rencontre le développement humanoïdeLes robots industriels représentaient 44,59 % de la taille du marché de l'écosystème d'IA physique en 2025. Leur avance reflète une utilisation éprouvée dans la production automobile, électronique et métallurgique, où la fiabilité et le mouvement répétable ont été démontrés au fil du temps. La Fédération internationale de robotique a enregistré 542 000 installations mondiales de robots industriels en 2024, soit plus du double du niveau d'il y a 10 ans. L'Asie représentait 74 % des nouvelles installations, la Chine installant 295 000 unités, et le parc opérationnel mondial atteignait 4 664 000 unités. Ce parc installé donne aux plateformes industrielles une base pratique pour l'ajout de capacités d'IA.[3]
Les robots de service personnels et domestiques devraient croître à un CAGR de 17,04 % jusqu'en 2031. Les environnements grand public créent des interactions variées avec des personnes, des objets, des agencements et des conditions changeantes qui peuvent fournir des données étendues pour le développement de modèles. Les robots de service professionnels soutiennent également la chirurgie, l'inspection, la logistique et les applications de terrain, où l'IA peut étendre la flexibilité des tâches. 1X Technologies a commencé la production dans son usine NEO à Hayward, en Californie, avec une capacité annuelle initiale de 10 000 unités, destinée aux utilisateurs domestiques, à partir de 2026. FANUC a indiqué avoir expédié plus de 1 000 robots pour des applications liées à l'IA physique après le lancement de son produit en décembre 2025.
Par déploiement :
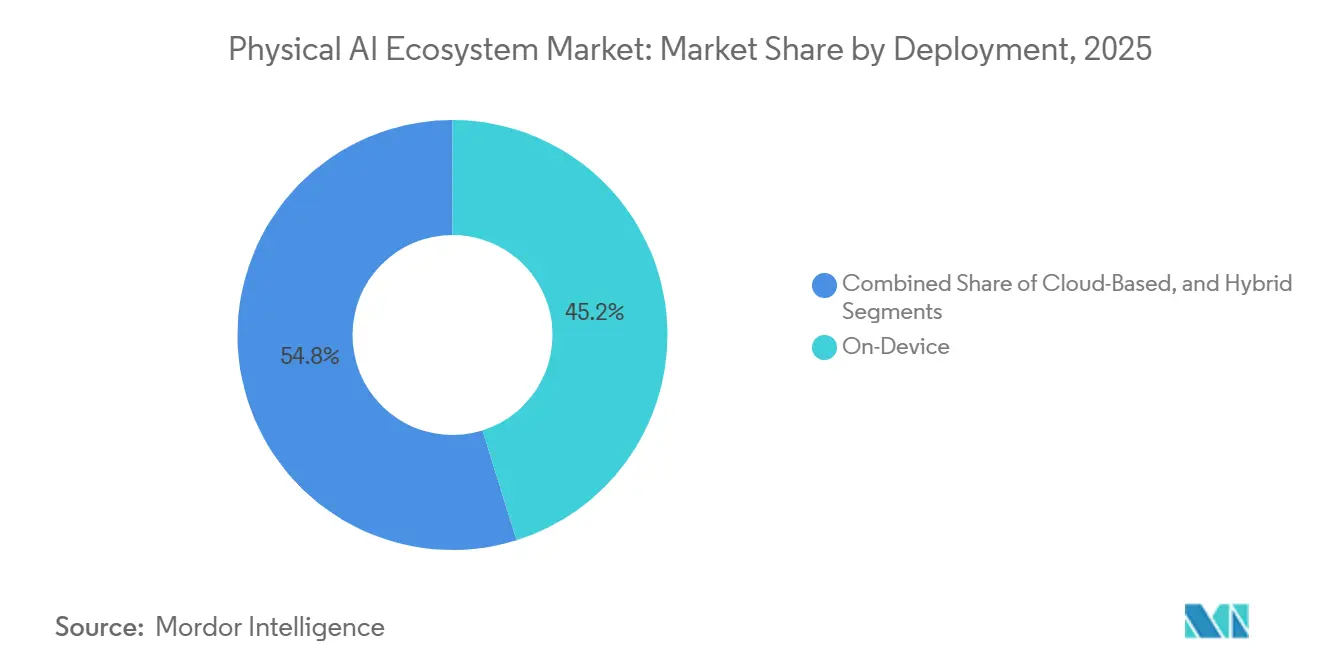
les systèmes sur appareil soutiennent une voie hybrideLe déploiement embarqué représentait 45,17 % de la part de marché de l'écosystème d'IA physique en 2025. Cette avance reflète le besoin de faible latence, de sécurité et de résidence des données dans les domaines de la fabrication, de la défense et de la chirurgie. L'inférence locale permet aux machines de répondre sans aller-retour constant vers le nuage et peut protéger les données opérationnelles sensibles. Cette architecture est la plus pertinente pour les actions critiques en matière de sécurité et les tâches nécessitant des temps de réponse prévisibles. Le marché de l'écosystème d'IA physique est étroitement lié aux processeurs en périphérie et aux piles logicielles locales qui correspondent aux limites d'alimentation et thermiques de chaque robot.
Le déploiement hybride devrait croître à un CAGR de 15,41 % jusqu'en 2031. Il combine l'exécution locale pour les fonctions urgentes avec les ressources en nuage pour l'analyse de télémétrie, la supervision de flotte, l'amélioration des modèles et la simulation de jumeau numérique. Cela permet des flux de données continus sans confier les actions critiques en matière de sécurité à l'informatique à distance. Siemens et NVIDIA ont élargi leur partenariat lors du CES 2026 pour développer un site de fabrication adaptative piloté par l'IA à l'usine électronique Siemens d'Erlangen, en Allemagne. L'initiative intègre l'inférence en périphérie avec la simulation de jumeau numérique basée sur le nuage, tandis que le déploiement en nuage reste utile pour les charges de travail d'entraînement et de surveillance.[4]
Par secteur d'utilisation final :
échelle de fabrication et demande logistiqueLa fabrication représentait 30,21 % du marché de l'écosystème d'IA physique en 2025. Le secteur dispose du parc installé d'équipements robotiques le plus important et d'utilisations établies dans l'assemblage, le soudage, la peinture et l'inspection qualité. L'automobile reste le plus grand groupe de clients mondiaux de la fabrication pour les robots industriels, bien que la demande de l'industrie générale dépasse désormais l'automobile dans plusieurs marchés. La production d'électronique et de biens de consommation offre une base plus large pour les systèmes gérant plus de variation que les équipements programmés antérieurs. Cette gamme d'applications offre aux fournisseurs d'IA physique plusieurs voies établies vers les opérations d'usine.
Le secteur de la logistique et de la chaîne d'approvisionnement devrait croître à un CAGR de 18,27 % jusqu'en 2031, le taux le plus rapide parmi les secteurs d'utilisation finale. Le volume du commerce électronique et les pénuries de main-d'œuvre dans les entrepôts augmentent la demande de systèmes mobiles flexibles et d'équipements de manutention. Les robots de manutention de matériaux représentaient 60 % des commandes de robots industriels nord-américains au premier trimestre 2026. La santé, la défense et la sécurité, la construction, l'exploitation minière et l'énergie sont également des domaines d'utilisation importants. Boston Dynamics et FieldAI se sont associés en mars 2026 pour appliquer la plateforme Spot et les modèles de fondation Field aux environnements dynamiques de construction et d'exploitation minière.
Analyse géographique
Marché de l'écosystème d'IA physique en Amérique du Nord
L'Amérique du Nord représentait 35,47 % de la part de marché de l'écosystème d'IA physique en 2025. La région combine des entreprises de robotique natives de l'IA, une capacité d'investissement corporate substantielle et une activité de relocalisation industrielle qui accroît le besoin d'équipements de production flexibles. Les installations de robots aux États-Unis ont rebondi en 2025 après 2 années de déclin, la production alimentaire, l'entreposage et la logistique soutenant la reprise. L'Amérique du Nord comptait 204 robots pour 10 000 employés dans le secteur manufacturier en 2024. Ce chiffre était inférieur aux 267 de l'Europe occidentale et aux 1 220 de la Corée du Sud, laissant une marge pour une densité d'automatisation plus élevée.
Marché de l'écosystème d'IA physique en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 18,76 % jusqu'en 2031, soit le taux géographique le plus rapide du marché de l'écosystème d'IA physique. La Chine constitue la principale base de robots industriels de la région, avec 295 000 installations en 2024 et des fabricants nationaux détenant 57 % de son marché intérieur des robots.[5] Le Japon et la Corée du Sud renforcent cette position grâce à des programmes nationaux d'IA physique, et la Corée du Sud a désigné l'IA physique comme mission K-Moonshot prioritaire en février 2026. La Corée du Sud a déployé une plateforme intégrée nationale d'IA physique au KAIST pour l'automobile, la fabrication de précision et la construction navale. L'Inde complète la Chine dans le paysage régional des robots industriels, enregistrant 9 100 installations en 2024 et attirant des investissements en automatisation industrielle liés aux programmes d'incitation à la production.
Marché de l'écosystème d'IA physique en EMEA et en Amérique du Sud
L'Europe occupait la deuxième position régionale en 2025, soutenue par une base installée importante, des fournisseurs d'automatisation établis et une densité de robots en Europe occidentale de 267 pour 10 000 employés dans le secteur manufacturier. L'Allemagne représentait 32 % des installations annuelles de robots en Europe en 2024, bien que les installations régionales aient diminué de 8 % cette année-là en raison de la dégradation des conditions dans le secteur automobile. Le règlement européen sur les machines et la loi sur la cyberrésilience façonnent les exigences d'approvisionnement pour les robots connectés. Le Moyen-Orient développe la robotique dans la construction, l'énergie et la logistique, tandis que l'Afrique et l'Amérique du Sud demeurent des régions en phase précoce axées sur l'exploitation minière et l'agriculture.
Paysage concurrentiel
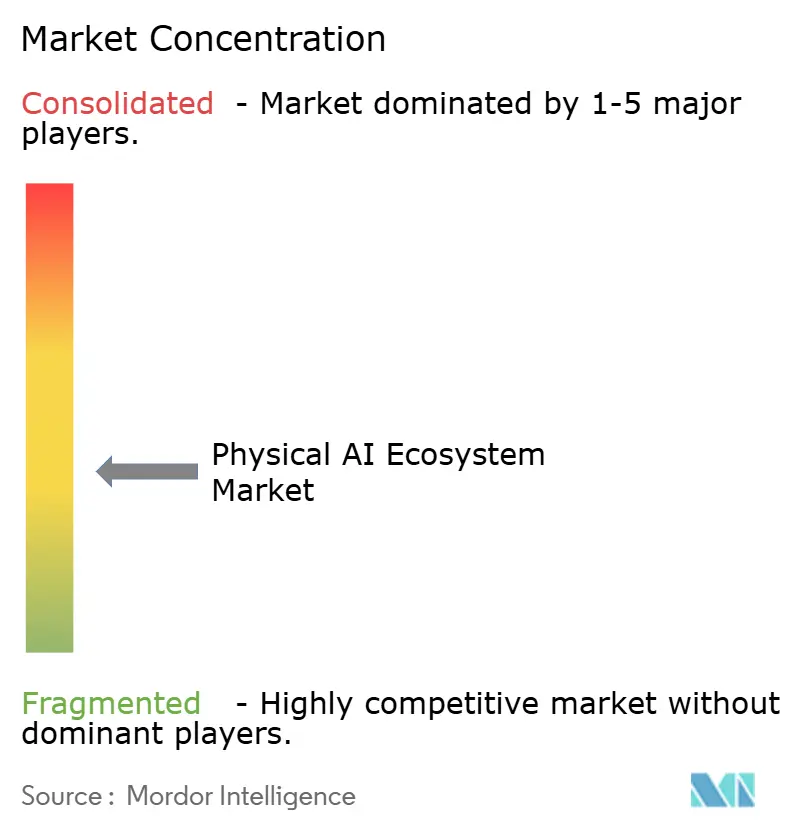
Le marché de l'écosystème d'IA physique est resté modérément fragmenté, avec deux grands groupes de concurrents. Les OEM d'automatisation industrielle établis ajoutent des couches d'IA aux plateformes matérielles soutenues par des relations clients établies de longue date. Les entreprises natives de l'IA développent des offres combinant des modèles, des outils de simulation et du matériel robotique. Le matériel reste relativement concentré parmi un groupe limité de fournisseurs mondiaux, tandis que le développement de logiciels et de modèles est plus fragmenté. Les réseaux de services, les données opérationnelles, la qualité des modèles et la capacité de sécurité fonctionnelle sont des sources d'avantage importantes.
Skild AI a élargi ses collaborations avec ABB Robotics, Universal Robots et NVIDIA en mars 2026 pour déployer son cerveau omni-corporel sur les lignes d'assemblage Blackwell de Foxconn. Cela montre comment les entreprises de logiciels d'IA peuvent travailler avec des fournisseurs de matériel établis plutôt que de chercher à les remplacer. L'orchestration multi-robots entre différentes flottes OEM reste une opportunité importante car elle n'a pas été résolue à grande échelle. La santé et la construction ont également besoin de modèles spécifiques au secteur capables de gérer des conditions spécialisées. Les plateformes d'IA physique certifiées restent limitées, en particulier pour les applications régies par les normes ISO 10218:2025 et ISO/IEC TR 5469:2024.
Google DeepMind a introduit Gemini Robotics 2 en juillet 2026, avec un contrôle humanoïde de tout le corps, une dextérité avancée et une collaboration multi-robots entre plusieurs incarnations. L'entreprise a rendu le modèle de raisonnement disponible sur Google AI Studio et en aperçu privé sur la plateforme Gemini Enterprise Agent. Le marché de l'écosystème d'IA physique peut récompenser les entreprises qui protègent les capacités des modèles grâce à la propriété intellectuelle et à l'accès exclusif aux données. Les entreprises qui connectent les données d'entraînement, la simulation, les équipements réels et le service sur le terrain peuvent être mieux positionnées pour établir des relations durables avec les clients.
Leaders du secteur de l'écosystème d'IA physique
-
NVIDIA Corporation
-
ABB Ltd
-
KUKA AG
-
Boston Dynamics, Inc.
-
Tesla, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'écosystème d'IA physique Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- ABB Ltd
- KUKA AG
- Boston Dynamics, Inc.
- Tesla, Inc.
- FANUC Corporation
- YASKAWA Electric Corporation
- Agility Robotics, Inc.
- Figure AI, Inc.
- NEURA Robotics GmbH
- Universal Robots A/S
- Teradyne, Inc.
- OMRON Corporation
- Siemens AG
- Hyundai Motor Company
- SoftBank Robotics Group Corp.
- Physical Intelligence, Inc.
- Covariant, Inc.
- Dexterity, Inc.
- Apptronik, Inc.
- 1X Technologies AS
- Sanctuary Cognitive Systems Corporation
- Skild AI, Inc.
- Google DeepMind
Développements industriels récents dans Marché de l'écosystème d'IA physique
- Juillet 2026 : Komatsu et AIM Intelligent Machines ont conclu un partenariat stratégique pour fournir des solutions de construction autonomes utilisant des bulldozers et des excavatrices hydrauliques au Japon et aux États-Unis, entrant dans la phase de déploiement commercial pour les sites déjà opérationnels sur le marché américain.
- Juillet 2026 : Mitsubishi Motors et Highlanders ont signé un protocole d'accord pour développer et produire en masse des robots humanoïdes pour les installations de fabrication de Mitsubishi Motors à l'usine de Kyoto, avec un début de production prévu début 2027.
- Juillet 2026 : Google DeepMind a introduit Gemini Robotics 2, permettant le contrôle humanoïde de tout le corps, une dextérité avancée et la collaboration multi-robots sur plusieurs incarnations, avec le modèle de raisonnement rendu disponible sur Google AI Studio et en aperçu privé sur la plateforme Gemini Enterprise Agent.
- Mai 2026 : FANUC a annoncé une collaboration stratégique avec Google, intégrant Gemini Enterprise dans le système de robot d'IA physique de FANUC, permettant une opération de robot autonome pilotée par le langage naturel. FANUC a indiqué avoir expédié plus de 1 000 robots pour des applications d'IA physique depuis son lancement de décembre 2025.
- Avril 2026 : Siemens et Humanoid ont testé avec succès le robot humanoïde à roues HMND 01 Alpha à l'usine électronique Siemens d'Erlangen, effectuant des tâches logistiques autonomes en utilisant NVIDIA Jetson Thor pour le calcul en périphérie et Isaac Sim pour la formation axée sur la simulation, une étape de production en direct pour le partenariat du système d'exploitation industriel d'IA Siemens-NVIDIA.
Portée du rapport mondial sur le marché de l'écosystème d'IA physique
Le marché de l'écosystème d'IA physique comprend le réseau de technologies, de matériel, de logiciels, de modèles d'IA, de capteurs, de plateformes d'informatique en périphérie, de systèmes robotiques et de services de soutien qui permettent à l'intelligence artificielle de fonctionner dans des environnements physiques. Ce marché soutient des applications telles que les robots autonomes, les usines intelligentes, les véhicules intelligents, les jumeaux numériques et la collaboration homme-machine, permettant aux systèmes d'IA de percevoir, d'analyser et d'agir dans des environnements réels.
Le rapport sur le marché de l'écosystème d'IA physique est segmenté par composant (matériel, logiciel et services), type de robot et incarnation (robots industriels, robots de service professionnels, robots de service personnels et domestiques, et autres types et incarnations de robots), déploiement (sur appareil, basé sur le cloud et hybride), secteur d'utilisation final (logistique et chaîne d'approvisionnement, fabrication, santé, automobile et mobilité, défense et sécurité, construction, exploitation minière et énergie, et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Robots industriels |
| Robots de service professionnels |
| Robots de service personnels et domestiques |
| Autres types et incarnations de robots |
| Sur appareil |
| Basé sur le cloud |
| Hybride |
| Logistique et chaîne d'approvisionnement |
| Fabrication |
| Santé |
| Automobile et mobilité |
| Défense et sécurité |
| Construction, exploitation minière et énergie |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de robot et incarnation | Robots industriels | |
| Robots de service professionnels | ||
| Robots de service personnels et domestiques | ||
| Autres types et incarnations de robots | ||
| Par déploiement | Sur appareil | |
| Basé sur le cloud | ||
| Hybride | ||
| Par secteur d'utilisation final | Logistique et chaîne d'approvisionnement | |
| Fabrication | ||
| Santé | ||
| Automobile et mobilité | ||
| Défense et sécurité | ||
| Construction, exploitation minière et énergie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'écosystème d'IA physique ?
La taille du marché de l'écosystème d'IA physique devrait s'étendre de 22,58 milliards USD en 2025 à 26,06 milliards USD en 2026, et atteindre 51,47 milliards USD d'ici 2031, enregistrant un CAGR de 14,58 % de 2026 à 2031.
Qu'est-ce qui stimule l'adoption des systèmes d'IA physique ?
L'inférence en périphérie, les pénuries de main-d'œuvre dans les tâches physiques variées, les besoins d'automatisation flexible et les outils de simulation soutiennent l'adoption.
Quel composant mène les dépenses en IA physique ?
Le matériel était en tête avec une part de 71,08 % en 2025 car les systèmes nécessitent des capteurs, des actionneurs, des processeurs, des manipulateurs et des équipements d'alimentation.
Quel type de robot connaît la croissance la plus rapide ?
Les robots de service personnels et domestiques devraient se développer à un CAGR de 17,04 % jusqu'en 2031.
Quel secteur d'utilisation finale se développe le plus rapidement ?
La logistique et la chaîne d'approvisionnement devraient croître à un CAGR de 18,27 % jusqu'en 2031 à mesure que les opérateurs ajoutent une automatisation flexible.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 18,76 % jusqu'en 2031, soutenue par la Chine, le Japon, la Corée du Sud et l'Inde.