
Taille et Part du Marché de l'IA Physique pour la Manutention en Entrepôt
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.99 Milliards de dollars |
| Taille du Marché (2032) | 22.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 26.51 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
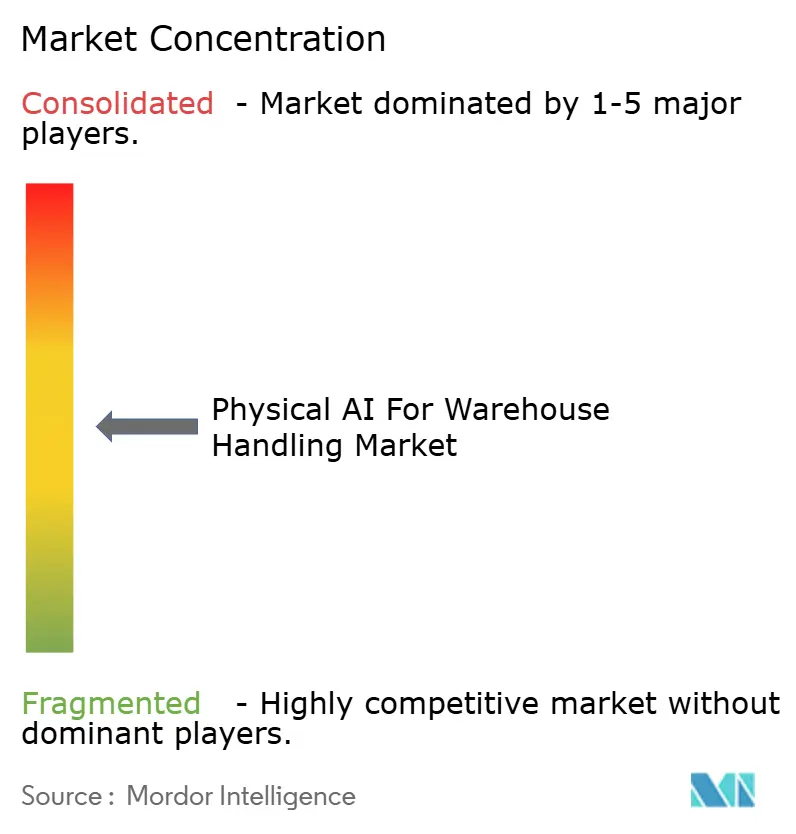
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'IA Physique pour la Manutention en Entrepôt par Mordor Intelligence
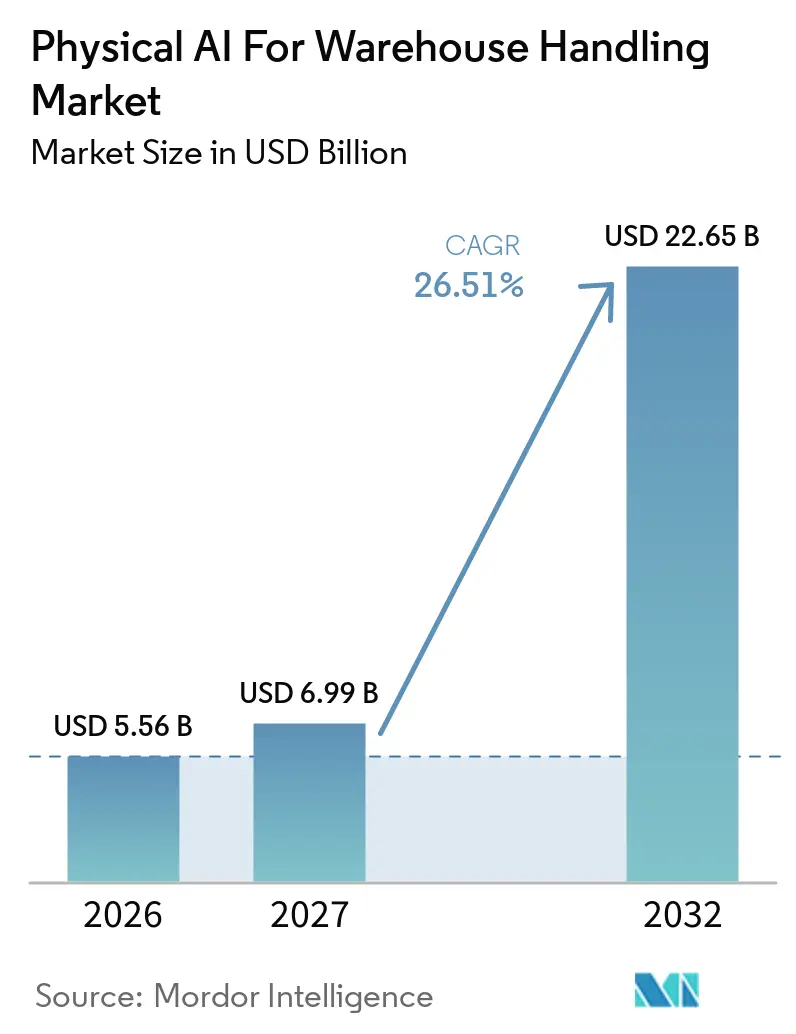
La taille du marché de l'IA physique pour la manutention en entrepôt devrait s'étendre de 5,56 milliards USD en 2026 à 22,65 milliards USD d'ici 2032, enregistrant un CAGR de 26,51 % entre 2027 et 2032. Le marché évolue au-delà des installations isolées de véhicules à guidage automatique vers des systèmes connectés capables de percevoir les conditions, de sélectionner des actions et de coordonner le travail avec moins de direction manuelle. Les opérateurs d'entrepôts font face à des coûts de main-d'œuvre plus élevés, à des conditions de recrutement difficiles et à un plus grand nombre d'unités de gestion des stocks, ce qui accroît la valeur des systèmes de manutention flexibles. Le marché de l'IA physique pour la manutention en entrepôt bénéficie également des investissements dans la simulation, l'orchestration de flottes et la vision artificielle qui rendent le déploiement plus pratique dans des configurations d'entrepôts variées. Les modèles par abonnement élargissent l'accès aux opérateurs qui ne peuvent pas s'engager dans de lourds investissements en capital initial, tandis que les fournisseurs industriels établis ajoutent des capacités d'IA à leurs gammes de matériel existantes. Le coût d'intégration, les temps d'arrêt des installations et la validation de la sécurité restent des contraintes importantes, en particulier lorsque les nouveaux systèmes doivent fonctionner au sein de sites actifs.
Points Clés du Rapport
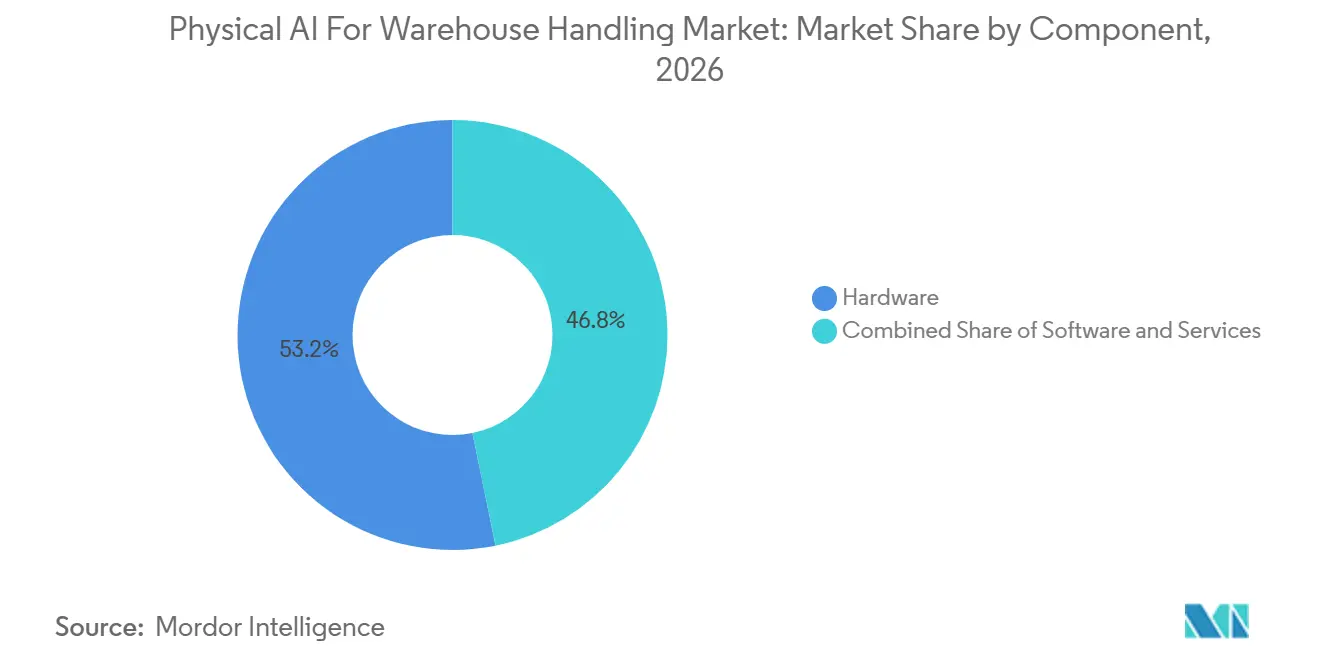
- Par composant, le matériel représentait 53,21 % du total 2026, tandis que le logiciel devrait se développer à un CAGR de 27,65 % jusqu'en 2032 sur le marché de l'IA physique pour la manutention en entrepôt.
- Par robot et système de manutention, les robots mobiles autonomes détenaient une part de 29,87 % en 2026, tandis que les bras de préhension robotisés et de préhension à la pièce devraient se développer à un CAGR de 28,11 % jusqu'en 2032.
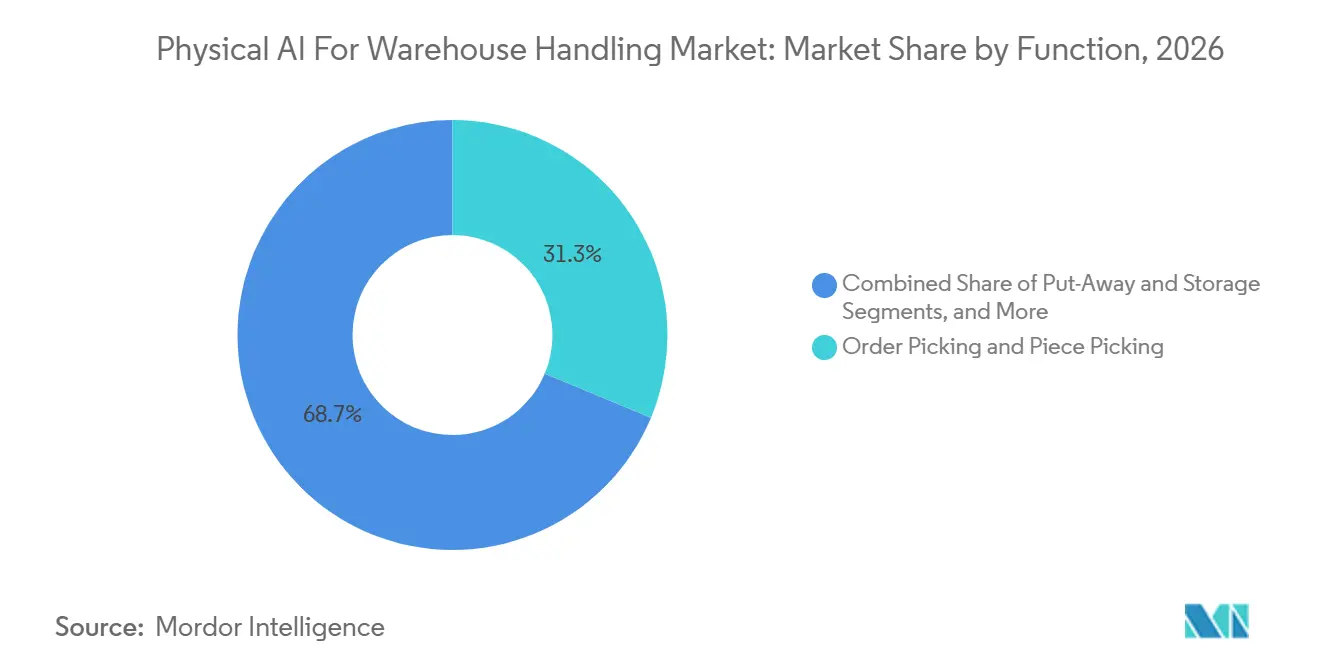
- Par fonction, la préparation de commandes et la préhension à la pièce représentaient une part de 31,28 % en 2026, tandis que le rangement et le stockage devraient se développer à un CAGR de 27,86 % jusqu'en 2032 sur le marché de l'IA physique pour la manutention en entrepôt.
- Par utilisateur final, le commerce de détail et le commerce électronique détenaient une part de 25,65 % en 2026 et devraient se développer à un CAGR de 28,34 % jusqu'en 2032.
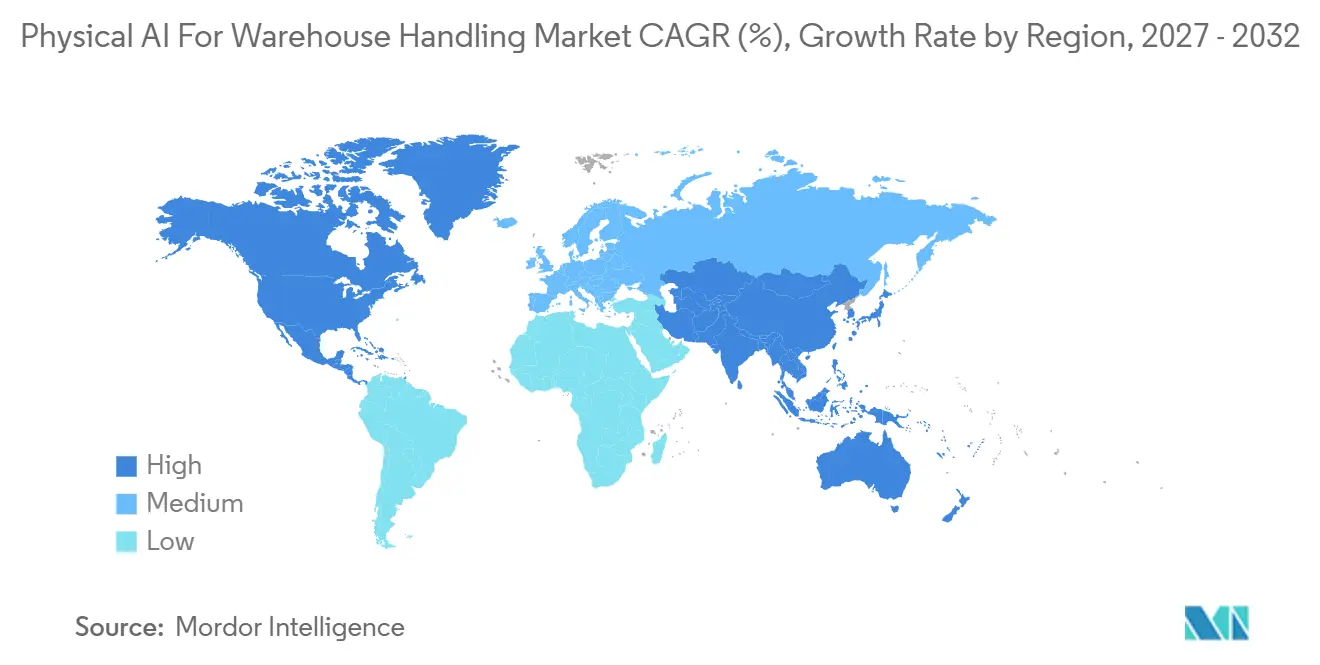
- Par géographie, l'Asie-Pacifique détenait une part de 27,86 % en 2026, tandis que l'Amérique du Nord devrait se développer au CAGR le plus rapide de 28,48 % jusqu'en 2032 sur le marché de l'IA physique pour la manutention en entrepôt.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial de l'IA Physique pour la Manutention en Entrepôt
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Prolifération des UGS du Commerce Électronique et Compression des Délais de Livraison | +5.8% | Mondial, concentré en Amérique du Nord, en Chine et en Europe occidentale | Court terme (≤ 2 ans) |
| Pénurie de Main-d'Œuvre en Entrepôt et Inflation Salariale | +5.2% | Amérique du Nord, Europe occidentale, Japon et Corée du Sud | Court terme (≤ 2 ans) |
| Avancées en Vision Multimodale et en Préhension | +4.1% | Mondial, avec adoption précoce en Amérique du Nord et en Asie de l'Est | Moyen terme (2-4 ans) |
| La Robotique en tant que Service Élargissant l'Accès aux Opérateurs de Taille Moyenne | +3.4% | Amérique du Nord, Europe occidentale et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Simulation de Sécurité à Longue Traîne et Mise en Service Virtuelle | +2.7% | Mondial, avec attention réglementaire dans l'Union européenne, au Japon et en Amérique du Nord | Moyen terme (2-4 ans) |
| Orchestration de Flottes Interopérables sur des Flottes de Robots Mixtes | +2.2% | Amérique du Nord, l'Union européenne, la Chine, l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des UGS du Commerce Électronique et Compression des Délais de Livraison
Les grands détaillants en ligne gèrent des catalogues de produits étendus, illustrant la complexité des assortiments auxquels font face les opérations de traitement des commandes et la difficulté de maintenir des processus manuels cohérents sur une large gamme de produits. L'automatisation fixe et les robots à base de règles peuvent nécessiter une reprogrammation lorsque la composition des produits change, ce qui les rend moins adaptés aux stocks en évolution rapide, aux cycles de vie courts des produits et aux changements fréquents dans les schémas de commandes. Les pics saisonniers peuvent porter le débit requis à 500 % au-dessus de la normale, créant des conditions que les bassins de main-d'œuvre statiques et les équipements fixes ne peuvent pas facilement absorber sans heures supplémentaires, main-d'œuvre temporaire ou dégradation des performances de service. Le marché de l'IA physique pour la manutention en entrepôt bénéficie donc lorsque les opérateurs ont besoin de systèmes capables d'apprendre à partir de nouvelles données de préhension et de répondre à l'évolution de la demande sans une conception de flux de travail distincte pour chaque article. Amazon a annoncé le Projet Mercury en septembre 2026, avec des plans pour plus de 1 000 centres de traitement des commandes en livraison le jour même d'ici 2031 et un budget d'investissement sur 2 ans aux États-Unis de 6,8 milliards USD, démontrant l'ampleur de ses engagements de livraison et le potentiel d'accélération des investissements en automatisation dans les réseaux de traitement des commandes. Les robots guidés par l'IA peuvent améliorer leurs performances de manutention à mesure que davantage d'événements de préhension sont enregistrés, ce qui fait des données de déploiement fiables, de la gestion des exceptions dépendable et d'une vision claire de la variation des articles des atouts importants pour les fournisseurs.
Pénurie de Main-d'Œuvre en Entrepôt et Inflation Salariale
La main-d'œuvre en entrepôt représente 50 % à 70 % des coûts d'exploitation, tandis que le taux de rotation peut atteindre 150 % par an dans certaines installations, créant des besoins récurrents en recrutement, formation et supervision. La combinaison de besoins persistants en recrutement, d'exposition aux heures supplémentaires, d'exigences de sécurité et de temps de formation encourage les opérateurs à évaluer l'automatisation comme une décision opérationnelle récurrente plutôt qu'un projet d'investissement occasionnel. Les gains horaires moyens dans le transport et l'entreposage ont atteint 32,78 USD en septembre 2026, tandis que l'emploi dans l'entreposage et le stockage a diminué de 21 600 postes au cours de la même période.[1] Les flottes de robots mobiles autonomes proposées sur la base d'un abonnement mensuel peuvent réduire la barrière financière à l'adoption lorsque les opérateurs ont besoin d'une voie progressive vers l'automatisation et ne peuvent pas retarder les améliorations jusqu'à l'approbation d'un programme d'investissement majeur. Le marché de l'IA physique pour la manutention en entrepôt est particulièrement pertinent dans les corridors logistiques non métropolitains, où la disponibilité de la main-d'œuvre peut être plus limitée que dans les principaux centres et où les travailleurs de remplacement peuvent être difficiles à fidéliser. Les avantages attendus vont au-delà des économies directes de main-d'œuvre, car des flux de travail plus stables peuvent également réduire les perturbations causées par le turnover, les heures supplémentaires, les effectifs inégaux et la nécessité de déplacer des travailleurs expérimentés entre des tâches urgentes.
Avancées en Vision Multimodale et en Préhension
Les modèles vision-langage-action passent des environnements de recherche aux tâches pratiques en entrepôt, améliorant la capacité des bras robotisés à identifier, évaluer et saisir des articles inconnus. Ces systèmes combinent des entrées visuelles avec des instructions de tâches, permettant aux robots de répondre aux variations sans une séquence d'entraînement distincte pour chaque produit, orientation d'emballage ou présentation de stockage. La recherche sur la fusion inter-modalités pour la préhension orientée tâche souligne sa pertinence pour les entrepôts avec des emballages divers, des assortiments changeants et des tâches qui exigent une manutention cohérente.[2] Le marché de l'IA physique pour la manutention en entrepôt bénéficie de ces avancées car la manutention fiable d'articles non uniformes est restée une étape difficile dans l'automatisation plus large des entrepôts, en particulier lorsque les produits arrivent dans des conteneurs mixtes. Les outils de simulation peuvent également créer des scènes d'entrepôt, tester la logique des tâches et soutenir la formation avant que les robots ne soient déployés sur un plancher opérationnel, où les erreurs peuvent perturber le travail normal. NVIDIA a publié Cosmos 3 en mai 2026 en tant que modèle omnimodal conçu pour la simulation d'IA physique et les actions exécutables de robots, soutenant le lien entre les environnements synthétiques, l'entraînement des modèles et le développement de robots réels.
La Robotique en tant que Service Élargissant l'Accès aux Opérateurs de Taille Moyenne
La robotique en tant que service convertit un achat d'automatisation en une dépense opérationnelle récurrente, ce qui peut faciliter l'approbation des projets dans le cadre d'un budget d'entrepôt existant et réduire les préoccupations liées à un paiement initial important. Une étude de 2025 menée par MHI, Peerless Research Group et The Robotics Group a révélé que 48 % des organisations participantes utilisaient des robots dans leurs installations, contre 23 % 3 ans auparavant. La même étude a révélé que 64 % utilisaient un système de robotique en tant que service ou de logiciel en tant que service, reflétant une plus grande acceptation des modèles commerciaux récurrents et une plus grande familiarité avec le paiement de la technologie via les budgets opérationnels.[3] L'IA physique pour le secteur de la manutention en entrepôt peut atteindre davantage d'opérateurs de taille moyenne lorsque les plans d'abonnement réduisent la nécessité d'un engagement en capital unique important et permettent de lier le paiement à un besoin opérationnel défini. La tarification à l'heure et à la préhension encourage également les fournisseurs à démontrer une production fiable, car de mauvaises performances affectent directement l'économie des clients, la qualité du service et la valeur du contrat. Cette approche peut favoriser les fournisseurs qui combinent du matériel fiable, des services d'assistance, des mesures de performance transparentes et des logiciels pouvant être mis à jour sur l'ensemble d'une flotte déployée.
Analyse de l'Impact des Contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coût Élevé d'Intégration en Site Existant et Risque de Temps d'Arrêt | -2.9% | Mondial, le plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Certification de Sécurité et Responsabilité Cyber-Physique | -1.8% | Union européenne, Amérique du Nord et Japon | Moyen terme (2-4 ans) |
| Défaillances de Perception des Emballages Transparents et des UGS Déformables | -1.2% | Mondial, concentré dans les opérations pharmaceutiques, de biens de consommation à rotation rapide et de soins personnels | Moyen terme (2-4 ans) |
| Goulots d'Étranglement de Charge des Batteries et Déclassement Thermique | -0.7% | Mondial, avec une forte exposition dans les opérations à haut débit et à plusieurs équipes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé d'Intégration en Site Existant et Risque de Temps d'Arrêt
Les sites existants exigent souvent que les nouveaux systèmes s'adaptent aux opérations actives, aux logiciels hérités, aux rayonnages existants, aux contraintes du bâtiment et aux engagements de service client qui ne peuvent pas être suspendus. Un système de stockage en cube ou un système automatisé de stockage et de récupération peut nécessiter 3 à 12 mois de travaux, ainsi que des modifications du revêtement de sol, de la suppression des incendies et de l'infrastructure électrique.[4] Le marché de l'IA physique pour la manutention en entrepôt fait face à un chemin d'adoption plus lent, car les clients ne peuvent pas risquer une interruption de service pendant l'installation, en particulier lorsqu'une installation traite des commandes urgentes ou sert plusieurs clients. Les travaux de logiciels et de middleware peuvent ajouter 20 % à 35 % au coût total du projet, car les intégrations avec les systèmes de gestion d'entrepôt et de planification des ressources d'entreprise nécessitent des tests, une réconciliation des données et une gestion détaillée des exceptions. Le matériel de sécurité et les évaluations des risques peuvent ajouter des coûts supplémentaires pour chaque cellule robotisée, en particulier lorsque la portée du projet change après l'installation ou que la configuration opérationnelle doit être ajustée. Ces conditions peuvent différer le déploiement dans les installations de taille moyenne, même lorsque l'économie de l'automatisation semble attrayante à plus long terme et que la direction reconnaît la pression créée par les pénuries de main-d'œuvre.
Certification de Sécurité et Responsabilité Cyber-Physique
Les exigences de sécurité influencent la conception des systèmes, les procédures opérationnelles, la formation du personnel et le rythme auquel les nouveaux robots sont introduits sur les sites clients. La norme ISO 10218 et la norme ANSI/A3 R15.06-2025 régissent la sécurité des robots industriels, tandis que la norme ANSI/A3 R15.08 s'applique aux déploiements de robots mobiles autonomes. La Commission électrotechnique internationale a publié la norme IEC PAS 63277:2026 le 29 juin 2026, établissant des protocoles de sécurité et d'interopérabilité pour les robots mobiles autonomes et les palettiseurs robotisés. Les modifications apportées à une cellule robotisée certifiée peuvent nécessiter une nouvelle validation de sécurité, ajoutant des coûts et du temps pour les opérateurs qui ajustent fréquemment les configurations, introduisent de nouvelles tâches ou modifient les règles d'accès pour les travailleurs. Le marché de l'IA physique pour la manutention en entrepôt fait également face à des questions non résolues concernant la responsabilité lorsque les logiciels, le matériel, les intégrateurs et le personnel d'entrepôt influencent chacun le comportement du système lors des opérations de routine ou en cas d'événement inattendu. Les petits fournisseurs peuvent trouver la charge de conformité plus difficile à gérer, ce qui peut renforcer la position des fournisseurs bien capitalisés disposant de programmes de sécurité établis, de capacités de test et d'un support terrain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Le Logiciel Étend la Valeur du Matériel Installé
Le matériel représentait 53,21 % de la part du marché de l'IA physique pour la manutention en entrepôt en 2026, reflétant les coûts des robots mobiles autonomes, des bras robotisés, des capteurs, des rayonnages, des commandes et d'autres équipements installés. Cette part importante est cohérente avec un cycle de déploiement où de nombreux clients construisent leurs premiers programmes d'automatisation étendus plutôt que d'apporter uniquement des changements de processus progressifs. Le matériel doit fonctionner en toute sécurité autour des personnes, des marchandises, des rayonnages et des véhicules, de sorte que les décisions d'approvisionnement incluent la fiabilité, la charge utile, les conditions de plancher, les performances des batteries et la disponibilité d'un support local. Son rôle comprend également les systèmes de détection, de calcul et d'alimentation qui connectent les équipements physiques aux logiciels d'entrepôt et aux règles opérationnelles. La composition des composants montre que l'automatisation reste à forte intensité de capital même lorsque l'avantage visé provient d'une meilleure prise de décision et d'une meilleure coordination des tâches, et pour les acheteurs, cela signifie que la sélection des équipements ne peut pas être séparée du modèle opérationnel, de la configuration du site, des volumes attendus, de l'approche de maintenance et de la capacité interne requise pour gérer une installation plus automatisée.
Le logiciel devrait se développer à un CAGR de 27,65 % de 2027 à 2032, ce qui en fait le composant à la croissance la plus rapide sur le marché de l'IA physique pour la manutention en entrepôt. L'orchestration de flottes, les applications d'exécution d'entrepôt, les systèmes de perception, les jumeaux numériques et les outils de données peuvent être concédés sous licence dans une base installée en expansion à mesure que les opérateurs ajoutent des sites et des équipements. La couche logicielle est précieuse car elle peut prioriser le travail, diriger les robots, réconcilier les événements d'inventaire et présenter aux gestionnaires une vue partagée des opérations. Elle soutient également les modèles de revenus récurrents et permet aux fournisseurs de servir plusieurs plateformes matérielles lorsque des interfaces sont disponibles. Les services restent importants car l'intégration, la maintenance, la formation, la gestion du changement et les déploiements gérés déterminent si les clients peuvent obtenir le résultat attendu de l'équipement, tandis que la valeur du logiciel est donc liée à la qualité de la mise en œuvre, à la clarté des règles opérationnelles et à la capacité des équipes d'entrepôt à agir sur les informations fournies par les systèmes.

Par Robot et Système de Manutention : Les Bras de Préhension Traitent des Tâches Plus Variables
Les robots mobiles autonomes détenaient 29,87 % de la part du marché de l'IA physique pour la manutention en entrepôt en 2026, soutenus par leur capacité à travailler dans de nombreuses installations existantes sans infrastructure fixe étendue. Les opérateurs peuvent ajouter des unités à mesure que les volumes augmentent, s'alignant sur les plans de déploiement par phases et permettant à un site de commencer par un cas d'utilisation restreint avant d'élargir la portée. Ces robots sont largement utilisés pour le réapprovisionnement, le transport interne, le déplacement de marchandises entre les zones de travail et le déplacement de chariots ou de bacs. Leur valeur est la plus forte là où la distance de déplacement, le mouvement répétable, la disponibilité de la main-d'œuvre et les transferts de tâches fréquents créent un besoin clair d'automatisation. Ils fournissent également une base pratique pour les logiciels de gestion de flotte qui coordonnent l'attribution des tâches, la circulation, la charge, et la gestion des exceptions dans un entrepôt, aidant les responsables des opérations à équilibrer le travail entre les zones, à identifier les congestions et à maintenir les équipements mobiles alignés sur le rythme changeant de la réception, de la préhension, du réapprovisionnement et de l'expédition.
Les bras de préhension robotisés et de préhension à la pièce devraient se développer à un CAGR de 28,11 % de 2027 à 2032, portés par des systèmes capables de reconnaître une plus large gamme d'articles et de maintenir des préhensions stables. Le marché de l'IA physique pour la manutention en entrepôt bénéficie à mesure que les bras passent des articles uniformes aux marchandises avec des surfaces, des formes, des emballages et des présentations non standard. Les véhicules à guidage automatique continuent de jouer un rôle dans le déplacement de charges lourdes sur des itinéraires prévisibles, tandis que les systèmes automatisés de stockage et de récupération restent importants pour le stockage à haute densité dans les environnements à température contrôlée et pharmaceutiques. Les plateformes humanoïdes constituent une partie émergente du marché de l'IA physique pour la manutention en entrepôt, avec des revenus actuels limités mais une activité de développement substantielle pour les tâches nécessitant mobilité et manipulation dans des espaces conçus pour les humains. Agility Robotics a rapporté que Digit 4 a complété plus de 65 000 heures opérationnelles avant l'introduction de Digit 5 en septembre 2026, et l'attrait des systèmes humanoïdes réside dans leur potentiel à travailler dans des espaces conçus pour les personnes, bien que leur valeur plus large dépendra de performances fiables, d'une exploitation sûre et d'une adéquation claire avec les flux de travail en entrepôt.
Par Fonction : Le Stockage et la Préhension Coordonnés Soutiennent l'Automatisation du Cycle Complet
La préparation de commandes et la préhension à la pièce représentaient 31,28 % de la taille du marché de l'IA physique pour la manutention en entrepôt en 2026. La préhension représente une grande part des heures de travail en entrepôt et constitue souvent le premier processus dans lequel les opérateurs testent si l'automatisation peut répondre aux exigences de production et de précision. La tâche affecte directement la vitesse des commandes, la précision des commandes, la planification de la main-d'œuvre et la capacité à respecter les engagements de livraison des clients pendant les périodes de commerce normales et de pointe. Elle génère également un grand volume de données opérationnelles qui peuvent aider les systèmes à affiner la planification des préhensions, l'allocation des stocks et le comportement de manutention au fil du temps. La position dominante de cette fonction reflète la valeur immédiate de la réduction des déplacements répétitifs, de la sélection manuelle des articles et de la congestion entre les zones de stockage et d'emballage, et elle montre également pourquoi les responsables d'entrepôt commencent souvent par un cas d'utilisation de préhension discret avant de le connecter au mouvement des stocks en amont et aux processus d'emballage, de consolidation et d'expédition en aval.
Le rangement et le stockage devraient se développer à un CAGR de 27,86 % de 2027 à 2032, soutenus par les systèmes automatisés de stockage et de récupération et les applications de positionnement basées sur l'IA. Ces outils peuvent repositionner les stocks en utilisant des signaux de demande, des caractéristiques des articles et des règles de stockage, contribuant à réduire la distance de déplacement sans agrandir l'empreinte de l'installation. La réception et le déchargement entrants restent plus difficiles à automatiser en raison des palettes mixtes et des chargements de camions non contraints qui créent une variation physique significative, bien que les systèmes de dépalettisation guidés par l'IA entrent en production dans certains sites à volume élevé. Le réapprovisionnement et le transport interne deviennent des utilisations plus établies pour les robots mobiles autonomes à mesure que les coûts de flotte diminuent et que les équipes opérationnelles acquièrent de l'expérience dans la gestion des flux de travail robotisés. Le marché de l'IA physique pour la manutention en entrepôt évolue vers des architectures connectées dans lesquelles la réception, le stockage, la préhension, le réapprovisionnement et l'emballage sont coordonnés plutôt qu'automatisés comme des tâches séparées, et l'objectif pratique est un entrepôt où chaque processus peut réagir au rythme et à l'état des autres, plutôt qu'une collection de systèmes isolés nécessitant une coordination manuelle entre les étapes.
Par Utilisateur Final : Le Commerce de Détail et le Commerce Électronique Combinent Échelle et Pression Temporelle
Le commerce de détail et le commerce électronique détenaient 25,65 % de la taille du marché de l'IA physique pour la manutention en entrepôt en 2026. Le segment combine des volumes de commandes élevés, des assortiments larges, des variations saisonnières de la demande et des exigences de livraison, laissant peu de temps pour la gestion manuelle des exceptions. Les détaillants ont besoin de systèmes capables de soutenir des promotions fréquentes, des emballages variés, le traitement des retours et l'exécution des commandes depuis des installations centralisées et locales. Cela crée une demande d'équipements flexibles capables de s'adapter à différents flux de travail plutôt que de ne soutenir qu'un seul processus fixe ou un ensemble stable d'articles. Le segment offre également une large base d'installations où les opérateurs peuvent progressivement étendre l'automatisation du transport au stockage, à la préhension à la pièce, au soutien à l'emballage et à la gestion des stocks, et cette approche par phases permet aux opérateurs d'évaluer les performances de service et l'adoption par la main-d'œuvre dans une partie du réseau avant de s'engager dans un déploiement plus large dans des installations avec des profils de commandes différents.
Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 28,34 % de 2027 à 2032, le taux le plus élevé parmi les utilisateurs finaux. Les opérateurs de logistique tierce et de logistique contractuelle sont également importants car leurs marges et leurs engagements de service sont étroitement liés à l'efficacité de la main-d'œuvre, aux niveaux de service client et à la fiabilité opérationnelle sur plusieurs comptes clients. Les produits pharmaceutiques et les soins de santé exigent une grande précision, une discipline stricte de manutention des produits et une traçabilité, ce qui soutient l'utilisation de systèmes de préhension spécialisés tels que la plateforme RightPick de RightHand Robotics dans le centre logistique de 30 000 mètres carrés d'Apotea en Suède. Les opérations alimentaires et de boissons soutiennent la demande de stockage automatisé et de robots mobiles pour la chaîne du froid, tandis que les utilisateurs automobiles et industriels appliquent des systèmes à l'alimentation en bacs, au kitting et au séquençage. Ces cas d'utilisation élargissent le marché de l'IA physique pour la manutention en entrepôt au-delà d'un seul format d'entrepôt et augmentent le besoin de solutions répondant à des exigences environnementales, de qualité et de débit distinctes, de sorte que les fournisseurs doivent donc prendre en charge une gamme de marchandises, de contraintes de manutention, de normes de service client et de conditions d'installation tout en conservant suffisamment de flexibilité pour adapter leurs systèmes à l'évolution des exigences de l'opérateur.
Analyse Géographique
L'Asie-Pacifique devrait représenter 27,86 % du total régional en 2026. La Chine combine une grande base manufacturière avec des réseaux denses de traitement des commandes du commerce électronique, une production nationale de robots et une large base de fournisseurs de capteurs, de composants et d'équipements d'automatisation. Le Japon fait face à des pressions démographiques qui soutiennent l'automatisation logistique, tandis que la Corée du Sud contribue à des capacités avancées de fabrication de robots et à une expertise en systèmes. L'Inde et l'Asie du Sud-Est devraient ajouter de la demande grâce à la croissance du commerce rapide, à l'exécution urbaine des commandes et à l'expansion de la capacité logistique tierce. Les contraintes de main-d'œuvre au Japon renforcent davantage la valeur de l'automatisation logistique et soutiennent la demande de systèmes qui réduisent les tâches répétitives en entrepôt tout en maintenant des routines opérationnelles fiables.
L'Amérique du Nord devrait se développer à un CAGR de 28,48 % de 2027 à 2032. La hausse des salaires, la disponibilité limitée de la main-d'œuvre en entrepôt, les attentes en matière de niveaux de service et la nécessité de gérer les pics de demande continuent d'encourager la substitution capital-travail dans les opérations logistiques. Les États-Unis représentent une source majeure de demande régionale, soutenue par de grands réseaux de distribution au détail et des investissements en automatisation. Le Canada contribue à la demande des prestataires de logistique tierce, tandis que le Mexique ajoute une activité d'entrepôt liée à la fabrication grâce à la délocalisation de proximité. Walmart devrait investir 330 millions USD dans un seul centre de distribution, illustrant l'échelle à laquelle les grands détaillants peuvent financer de nouveaux modèles opérationnels et fournissant un point de référence pour d'autres opérateurs évaluant l'automatisation. Ces conditions rendent le marché de l'IA physique pour la manutention en entrepôt attrayant pour les fournisseurs proposant des modèles d'abonnement, des déploiements par phases, un support de service fiable et des systèmes pouvant être installés dans des installations existantes.
L'Europe devrait être le troisième marché régional en importance. Le Royaume-Uni, la France, la Scandinavie et le Benelux sont des sites de déploiement actifs, où les conditions de main-d'œuvre, la densité de distribution et les attentes élevées en matière de service soutiennent les investissements. KION Group devrait déclarer un carnet de commandes en automatisation de 3,599 milliards EUR (3,887 milliards USD) au taux de change annuel moyen 2025, représentant une augmentation de 39,5 %. Stadium devrait annoncer un investissement de 300 millions SEK (28 millions USD) dans un système Exotec Skypod en Suède en mars 2026. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, où l'adoption se concentre sur les grands prestataires de logistique tierce, les fabricants orientés vers l'exportation et les investissements dans de nouvelles capacités logistiques.
Paysage Concurrentiel
Le marché de l'IA physique pour la manutention en entrepôt présente une couche de plateforme modérément concentrée et une couche de déploiement plus fragmentée. NVIDIA fournit une infrastructure via Isaac, Omniverse et Cosmos qui soutient les programmes de développement de robots en permettant la simulation, l'entraînement et les tests de systèmes. Les fournisseurs à pile complète, tels que Symbotic et AutoStore, contrôlent des éléments clés du matériel, du logiciel et de la relation client, simplifiant la responsabilité pour les clients. Les plateformes axées sur l'IA, notamment Covariant et GreyOrange, se concentrent sur les couches d'intelligence pouvant fonctionner avec le matériel des partenaires. Pendant ce temps, ABB, KUKA, FANUC et Yaskawa Electric intègrent des capacités de perception basées sur l'IA et de gestion de flotte dans leurs portefeuilles de matériel industriel établis.
KION Group, NVIDIA et Accenture devraient annoncer une collaboration en mars 2026 pour développer des jumeaux numériques d'entrepôt physiquement précis utilisant Omniverse, incluant la formation basée sur la simulation pour les chariots élévateurs autonomes déployés dans le réseau logistique de GXO. Pour le marché de l'IA physique pour la manutention en entrepôt, cette collaboration démontre l'importance de tester les flux de travail, le comportement des véhicules et les contraintes physiques avant de déployer des systèmes dans des installations opérationnelles. Symbotic devrait acquérir ARMS Innovations en juillet 2026 pour étendre l'optimisation des opérations d'entrepôt de l'exécution des tâches à la gestion des stocks et des flux dans les réseaux de distribution. AutoStore devrait signer un cadre d'approvisionnement stratégique mondial avec Amazon en août 2026, établissant les conditions d'un approvisionnement potentiel sans créer d'engagements d'achat au moment de la signature. Ces développements indiquent que les fournisseurs se font concurrence non seulement sur les performances individuelles des robots, mais aussi sur les logiciels, les données opérationnelles, les capacités de déploiement et la capacité à soutenir des programmes à grande échelle dans le temps.
Les domaines d'opportunité comprennent les projets en site existant pour le marché intermédiaire avec des valeurs totales de projet inférieures à 2 millions USD, où la personnalisation peut rendre difficile la fourniture de solutions complètes à des économies compétitives. L'orchestration de flottes mixtes présente également une opportunité, car les opérateurs peuvent utiliser des robots de plusieurs fournisseurs mais nécessitent une interface unique pour la gestion des tâches, la gestion des exceptions, la surveillance des performances et la création de rapports. L'automatisation pharmaceutique représente une autre opportunité importante car ses exigences en matière de précision de manutention et de traçabilité peuvent dépasser les capacités des plateformes à usage général. Les développeurs de robots humanoïdes, notamment Agility Robotics, Apptronik et Figure AI, ciblent des tâches auxquelles les robots mobiles à roues et les bras robotisés fixes ne peuvent pas accéder de manière cohérente. Le secteur de l'IA physique pour la manutention en entrepôt reste compétitif car les clients doivent équilibrer le risque d'intégration, la fiabilité du système, la sécurité, le support de service et la flexibilité pour évoluer sur plusieurs installations.
Leaders du Secteur de l'IA Physique pour la Manutention en Entrepôt
-
Amazon Robotics LLC
-
KUKA AG
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Octobre 2026 : Exotec a annoncé que le centre de distribution équipé de Skypod de First Supply a atteint des vitesses de préhension 10 fois plus rapides que les processus manuels et une capacité de stockage 4 fois supérieure dans l'empreinte de rayonnage existante.
- Septembre 2026 : Agility Robotics a dévoilé Digit 5, rapportant plus de 300 millions USD de commandes pluriannuelles, un ratio fonctionnement-charge de 10:1 permettant plus de 20 heures productives par jour, et un processus de fusion avec une société d'acquisition à vocation spécifique valorisant l'entreprise à 2,5 milliards USD. L'accès anticipé à Digit 5 est prévu au premier semestre 2027, avec une disponibilité générale pour les opérateurs d'entrepôts et de distribution d'ici fin 2027.
- Août 2026 : AutoStore Holdings a signé un cadre d'approvisionnement stratégique mondial avec Amazon, établissant les conditions pour l'approvisionnement futur de systèmes AutoStore, sans engagements d'achat à la signature, plaçant formellement l'automatisation de stockage en cube dans la stratégie fournisseur à long terme d'Amazon.
- Juillet 2026 : Symbotic a acquis ARMS Innovations Ltd., une société de logiciels d'intelligence opérationnelle en temps réel basée au Royaume-Uni, pour créer une nouvelle catégorie d'entreprise d'optimisation des opérations d'entrepôt qui étend l'orchestration par l'IA de l'exécution des tâches à la gestion des stocks et des flux dans l'ensemble des réseaux de distribution.
Portée du Rapport Mondial sur le Marché de l'IA Physique pour la Manutention en Entrepôt
Le rapport sur le marché de l'IA physique pour la manutention en entrepôt est segmenté par composant (matériel, logiciel et services), robot et système de manutention (robots mobiles autonomes, véhicules à guidage automatique, bras de préhension robotisés et de préhension à la pièce, et systèmes automatisés de stockage et de récupération), fonction (réception et déchargement entrant, rangement et stockage, préparation de commandes et préhension à la pièce, et réapprovisionnement et transport interne), utilisateur final (commerce de détail et commerce électronique, logistique tierce et logistique contractuelle, alimentation et boissons, produits pharmaceutiques et soins de santé, et fabrication automobile et industrielle) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Robots Mobiles Autonomes |
| Véhicules à Guidage Automatique |
| Bras de Préhension Robotisés et de Préhension à la Pièce |
| Systèmes Automatisés de Stockage et de Récupération |
| Autres Robots et Systèmes de Manutention |
| Réception et Déchargement Entrant |
| Rangement et Stockage |
| Préparation de Commandes et Préhension à la Pièce |
| Réapprovisionnement et Transport Interne |
| Autres Fonctions |
| Commerce de Détail et Commerce Électronique |
| Logistique Tierce et Logistique Contractuelle |
| Alimentation et Boissons |
| Produits Pharmaceutiques et Soins de Santé |
| Fabrication Automobile et Industrielle |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par Robot et Système de Manutention | Robots Mobiles Autonomes | |
| Véhicules à Guidage Automatique | ||
| Bras de Préhension Robotisés et de Préhension à la Pièce | ||
| Systèmes Automatisés de Stockage et de Récupération | ||
| Autres Robots et Systèmes de Manutention | ||
| Par Fonction | Réception et Déchargement Entrant | |
| Rangement et Stockage | ||
| Préparation de Commandes et Préhension à la Pièce | ||
| Réapprovisionnement et Transport Interne | ||
| Autres Fonctions | ||
| Par Utilisateur Final | Commerce de Détail et Commerce Électronique | |
| Logistique Tierce et Logistique Contractuelle | ||
| Alimentation et Boissons | ||
| Produits Pharmaceutiques et Soins de Santé | ||
| Fabrication Automobile et Industrielle | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'IA physique pour la manutention en entrepôt ?
Le marché de l'IA physique pour la manutention en entrepôt est évalué à 5,56 milliards USD en 2026 et devrait atteindre 22,65 milliards USD d'ici 2032, à un CAGR de 26,51 % de 2027 à 2032. Les perspectives reflètent l'utilisation croissante de systèmes de robots connectés pour le déplacement, le stockage et la manutention des articles dans les flux de travail des entrepôts, en particulier là où les opérateurs recherchent un débit plus fiable, moins de déplacements manuels et une meilleure coordination dans l'activité quotidienne de l'entrepôt, et elles reflètent également une préférence pour des outils pouvant être introduits par étapes, afin que les gestionnaires puissent tester les performances des flux de travail, valider les procédures de sécurité, former les employés et étendre le système uniquement après que le déploiement initial répond aux exigences de service.
Qu'est-ce qui stimule l'adoption de l'IA physique dans la manutention en entrepôt ?
Des nombres plus importants d'unités de gestion des stocks, des délais de livraison plus courts, des contraintes de main-d'œuvre en entrepôt et des coûts salariaux plus élevés soutiennent l'adoption de systèmes de manutention flexibles. Le marché de l'IA physique pour la manutention en entrepôt bénéficie également lorsque les opérateurs ont besoin d'un système capable de s'adapter à différentes marchandises et à l'évolution des schémas de commandes, tout en aidant les équipes à gérer le mouvement des stocks, l'allocation du travail et les temps de réponse dans une installation, et ce besoin est particulièrement clair lorsque la demande saisonnière, l'activité promotionnelle ou un mix produit modifié crée une pression sur le processus habituel de préhension et de réapprovisionnement.
Quel composant domine les dépenses en IA physique pour les entrepôts ?
Le matériel est en tête avec une part de 53,21 % en 2026 car les robots, les bras, les équipements de détection et les systèmes de stockage automatisés nécessitent des investissements initiaux substantiels. Le rôle dominant du matériel montre que la plupart des projets nécessitent encore un investissement matériel important en équipements physiques avant que les avantages du logiciel puissent être pleinement réalisés.
Quel type de robot d'entrepôt se développe le plus rapidement ?
Les bras de préhension robotisés et de préhension à la pièce devraient se développer à un CAGR de 28,11 % jusqu'en 2032, à mesure que les systèmes de vision et de préhension traitent une plus large gamme d'articles. Le marché de l'IA physique pour la manutention en entrepôt utilise ces systèmes pour traiter des tâches où la variation des produits a limité les approches d'automatisation antérieures.
Quel utilisateur final devrait adopter l'IA physique pour les entrepôts le plus rapidement ?
Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 28,34 % jusqu'en 2032, portés par des volumes de commandes élevés, des assortiments larges et des exigences de livraison strictes. Ces opérateurs privilégient des outils qui soutiennent un service cohérent pendant les périodes de commerce normales et les pics saisonniers.
Quelle région présente les meilleures perspectives pour l'IA physique dans les entrepôts ?
L'Asie-Pacifique est en tête avec une part de 27,86 % en 2026, tandis que l'Amérique du Nord devrait se développer le plus rapidement à un CAGR de 28,48 % jusqu'en 2032. Le marché de l'IA physique pour la manutention en entrepôt est soutenu dans ces régions par une forte demande de déploiement, des capacités d'automatisation établies et des pressions liées à la main-d'œuvre.