
Taille et part du marché de l'IA physique pour le chargement et le déchargement de camions
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.27 Milliards de dollars |
| Taille du Marché (2032) | 7.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 27.47 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
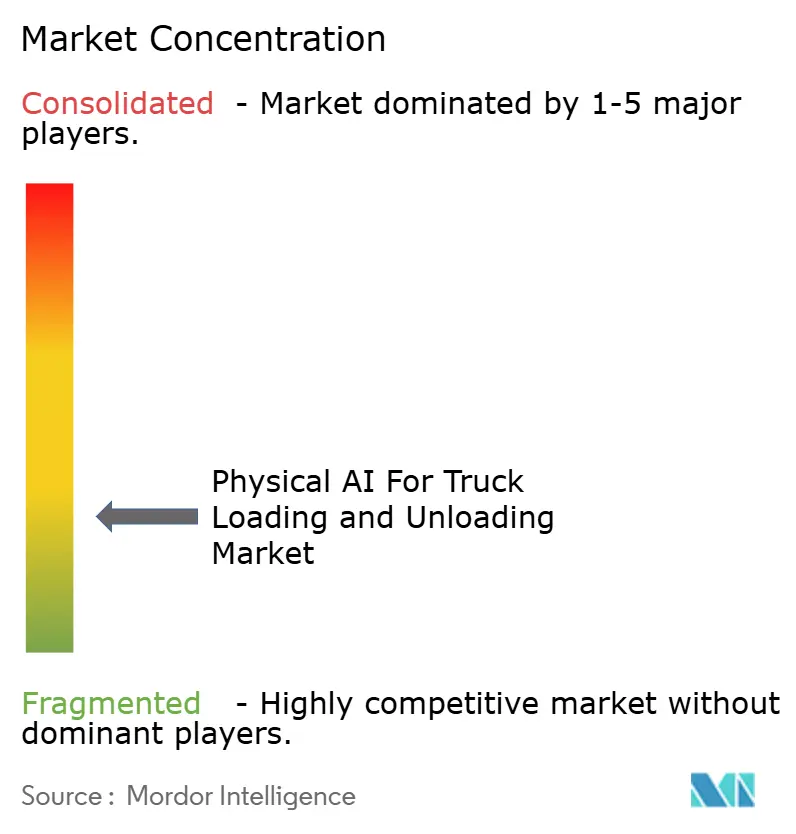
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'IA physique pour le chargement et le déchargement de camions par Mordor Intelligence
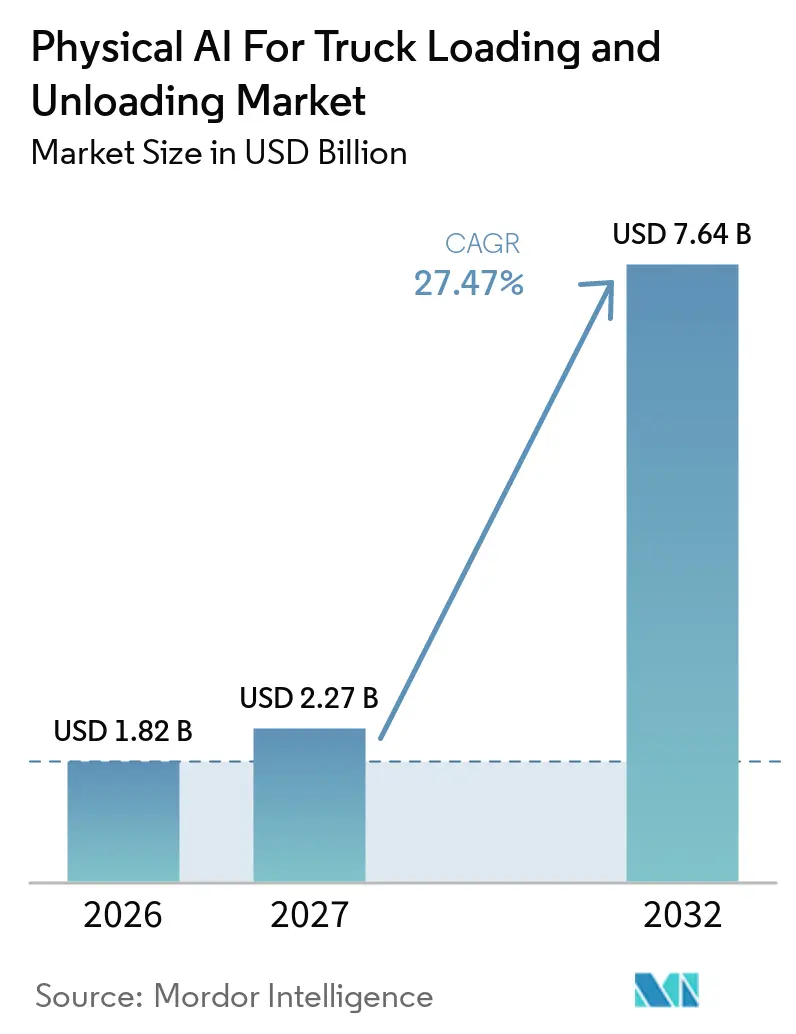
La taille du marché de l'IA physique pour le chargement et le déchargement de camions devrait s'étendre de 1,82 milliard USD en 2026 et 2,27 milliards USD en 2027 à 7,64 milliards USD d'ici 2032, enregistrant un CAGR de 27,47 % entre 2027 et 2032. La demande est centrée sur les opérations de quai, où le déchargement et le chargement manuels contraignent encore la vitesse d'exécution des flux entrants. La disponibilité de la main-d'œuvre, les volumes élevés de colis et les exigences de sécurité poussent les opérateurs à envisager des systèmes capables de fonctionner dans des environnements de remorques variables. Le marché de l'IA physique pour le chargement et le déchargement de camions bénéficie également de conceptions d'équipements pouvant être ajoutées aux quais existants sans nécessiter de nouvelle construction. Les fournisseurs combinent robots, capteurs et logiciels de contrôle afin que les installations puissent traiter davantage de travail avec moins de tâches manuelles au quai. Cela crée des opportunités pour les fournisseurs capables de démontrer un débit fiable sur différents types de remorques, de profils de fret et de conditions d'exploitation.
Points clés du rapport
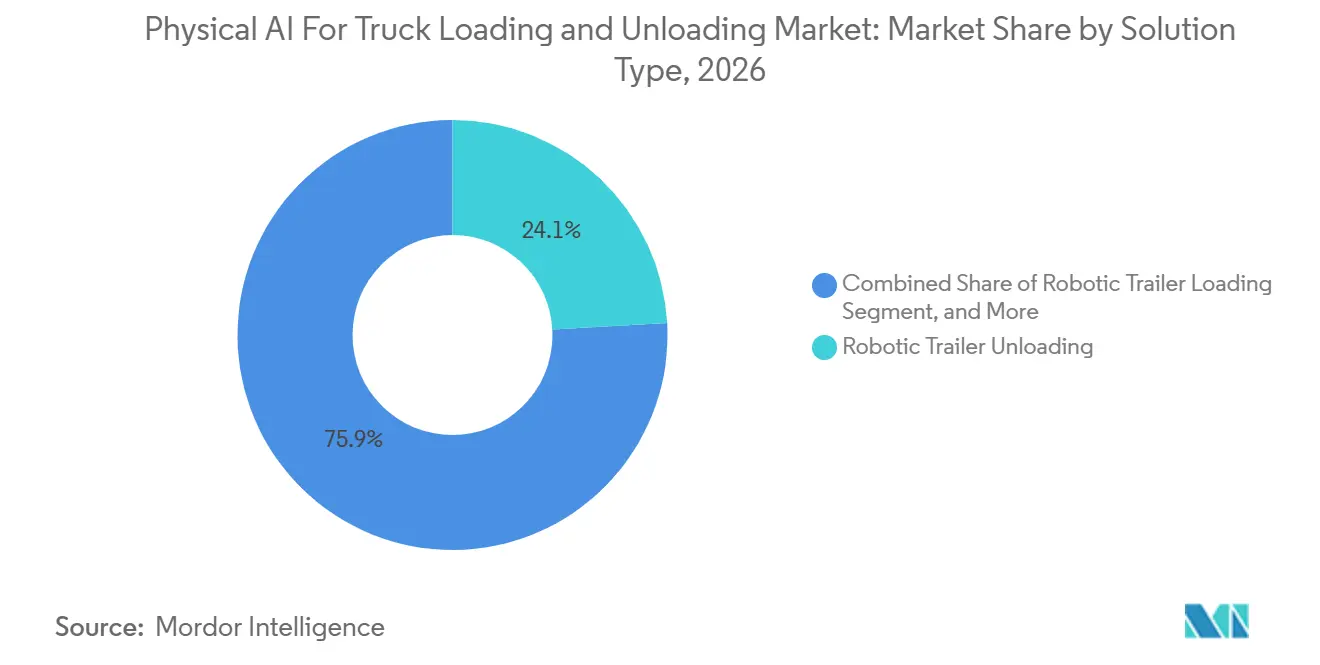
- Par type de solution, le déchargement autonome de remorques détenait 24,11 % de la part du marché de l'IA physique pour le chargement et le déchargement de camions en 2026, tandis que le chargement et le déchargement par robots mobiles autonomes devrait progresser à un CAGR de 29,87 % jusqu'en 2032.
- Par mode de chargement et de déchargement, le fret palettisé détenait 32,87 % de la part des revenus en 2026, tandis que le fret mixte et irrégulier devrait progresser à un CAGR de 28,11 % jusqu'en 2032.
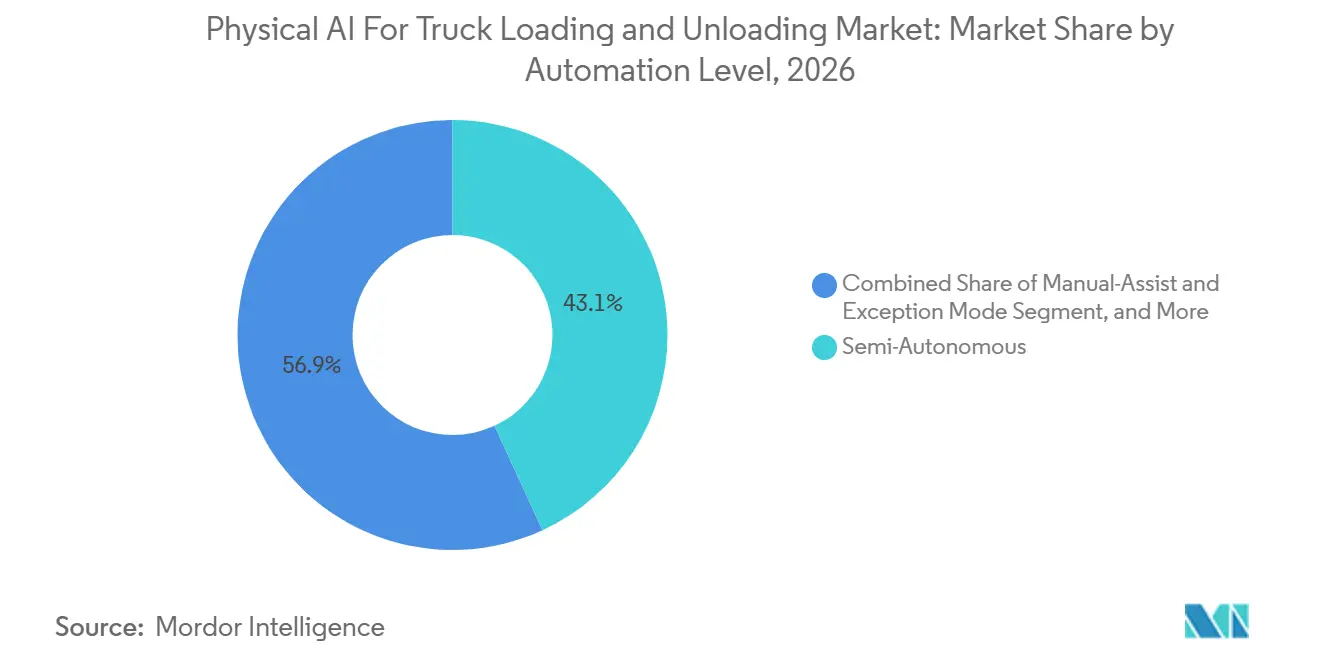
- Par niveau d'automatisation, les solutions semi-autonomes détenaient 43,12 % de la part des revenus en 2026, tandis que les solutions entièrement autonomes devraient progresser à un CAGR de 29,15 % jusqu'en 2032 sur le marché de l'IA physique pour le chargement et le déchargement de camions.
- Par utilisateur final, la distribution au détail et le commerce électronique détenaient 27,65 % de la part des revenus en 2026, tandis que les transporteurs de colis et de messagerie express devraient progresser à un CAGR de 28,64 % jusqu'en 2032.
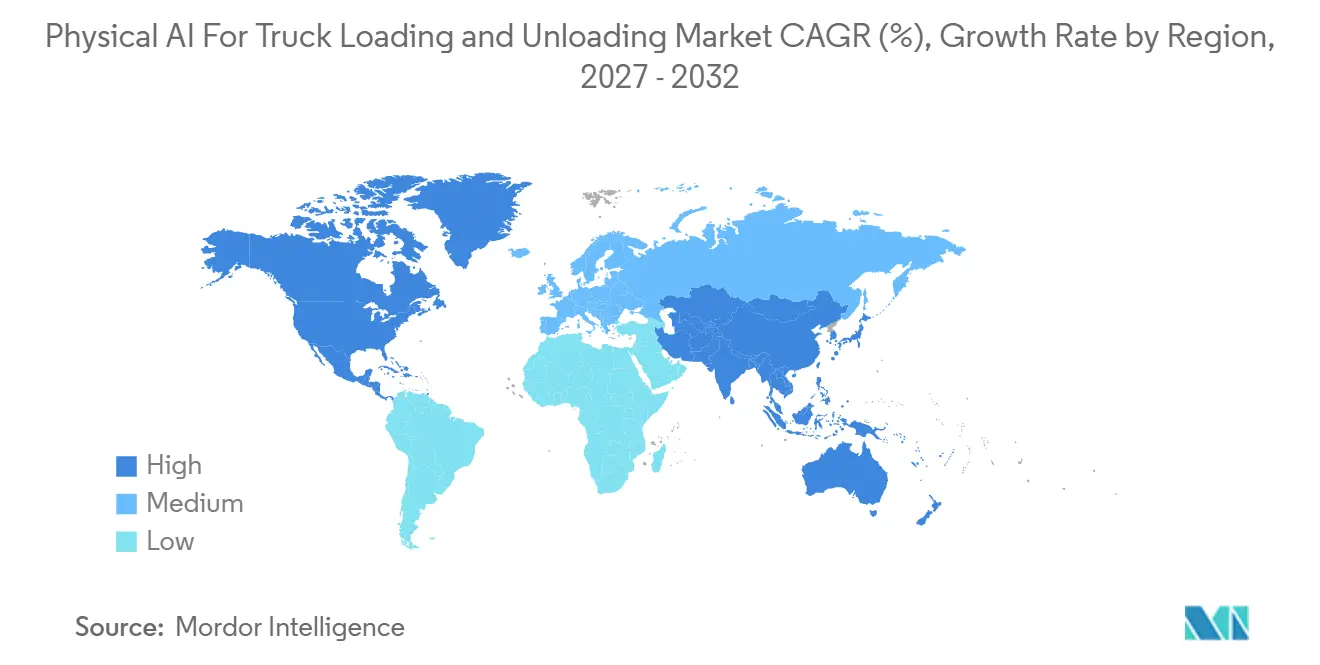
- Par géographie, l'Asie-Pacifique détenait 29,88 % de la part des revenus en 2026, tandis que l'Amérique du Nord devrait progresser à un CAGR de 29,65 % jusqu'en 2032 sur le marché de l'IA physique pour le chargement et le déchargement de camions.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché de l'IA physique pour le chargement et le déchargement de camions
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Croissance du commerce électronique et des volumes de colis | +5.8% | Mondial, plus prononcé en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Court terme (≤ 2 ans) |
| Pénuries persistantes de main-d'œuvre au quai et inflation salariale | +5.2% | Amérique du Nord et Europe, avec une pression démographique structurelle s'étendant au Japon et à la Corée du Sud | Moyen terme (2–4 ans) |
| Demande d'automatisation compatible avec les installations existantes | +4.5% | Amérique du Nord et Europe, émergente en Inde et dans les corridors logistiques d'Asie du Sud-Est | Moyen terme (2–4 ans) |
| Exigences de sécurité pour les travaux à haut risque au quai | +3.8% | Mondial, avec l'influence réglementaire la plus forte en Amérique du Nord et dans les États membres de l'UE | Long terme (≥ 4 ans) |
| Progrès de l'IA physique dans les environnements de chargement non structurés | +3.4% | Recherche et développement centrés en Amérique du Nord, avec des retombées vers l'Asie-Pacifique et l'Europe | Long terme (≥ 4 ans) |
| Pression liée au temps d'immobilisation des remorques et à l'utilisation des actifs | +2.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La croissance du commerce électronique et des volumes de colis redessine la demande au quai entrant
Le marché de l'IA physique pour le chargement et le déchargement de camions est soutenu par des flux de colis plus importants qui amènent davantage de cartons aux portes de réception. Les installations doivent réceptionner, identifier, préparer et traiter ces cartons avant de pouvoir les acheminer vers le tri ou le stockage. Des flux de colis plus importants augmentent le nombre de cartons chargés à plat que les installations doivent réceptionner et traiter. Le tri et la livraison du dernier kilomètre ont attiré des investissements dans l'automatisation depuis des années, tandis que le travail en remorque reste largement manuel. Ce déséquilibre fait du traitement des remorques un goulot d'étranglement pour un réseau de distribution plus large. Le marché de l'IA physique pour le chargement et le déchargement de camions peut remédier à cette contrainte en reliant le travail en remorque entrant au rythme de l'activité d'exécution en aval.
Les pénuries persistantes de main-d'œuvre au quai et l'inflation salariale accélèrent l'urgence de l'automatisation
L'emploi dans l'entreposage et le stockage aux États-Unis s'élevait à 1 831 800 en septembre 2026, en baisse de 21 600 par rapport à l'année précédente. Le salaire horaire moyen dans le transport et l'entreposage a atteint 32,78 USD en septembre 2026, tandis que les prix à la consommation ont augmenté de 3,4 % sur l'année.[1] Le travail au quai combine des manutentions répétitives, la gestion des remorques et un besoin élevé de personnel fiable. Ces conditions de travail rendent plus difficile le maintien d'un débit entrant stable lorsque les installations reposent uniquement sur des équipes manuelles. Le marché de l'IA physique pour le chargement et le déchargement de camions répond donc à la fois à la fiabilité opérationnelle et aux coûts de main-d'œuvre. Il offre également aux opérateurs un moyen de rendre la manutention courante au quai moins dépendante de la disponibilité d'une équipe manuelle complète.
L'automatisation compatible avec les installations existantes abaisse la barrière à l'adoption
Les bâtiments existants représentent une opportunité centrale, car les installations ne peuvent souvent pas suspendre leurs opérations pour une reconstruction complète du quai. Movu Robotics a indiqué que 65 % de ses installations de systèmes automatisés de stockage et de récupération sont réalisées dans des bâtiments existants.[2] STILL a présenté sa solution AXL 15 iGo en 2026 comme un système de série de production ne nécessitant pas d'infrastructure de sécurité fixe au quai.[3] Le système est conçu pour charger 30 palettes EPAL en 35 minutes avec 2 unités. Cette approche peut réduire les perturbations et élargir l'ensemble des quais pouvant prendre en charge l'automatisation. Le marché de l'IA physique pour le chargement et le déchargement de camions peut en bénéficier lorsque les opérateurs peuvent ajouter des équipements sans modifications majeures des bâtiments ni arrêts d'exploitation prolongés.
Les impératifs de sécurité sur les quais à haut risque stimulent l'adoption par conformité réglementaire
Les opérations de quai peuvent exposer les travailleurs à des équipements en mouvement, à des intérieurs de remorques contraints et à des températures difficiles. Les systèmes qui éloignent les travailleurs des intérieurs de remorques peuvent réduire l'exposition à ces conditions. Les exigences de sécurité peuvent donc soutenir l'adoption de l'IA physique pour le chargement et le déchargement de camions indépendamment de l'économie de la main-d'œuvre. L'utilisation de normes de sécurité pour les chariots industriels affecte également la conception des produits pour les chariots élévateurs et les robots mobiles opérant à proximité des personnes. Les fournisseurs doivent démontrer que les équipements peuvent réagir en toute sécurité à la présence de travailleurs et à des conditions de fret imprévues. Cela fait de l'ingénierie de la sécurité une considération importante tout au long de l'achat, de l'intégration et de l'exploitation quotidienne du quai.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Investissement initial élevé et complexité d'intégration | -3.2% | Mondial, plus prononcé pour les opérateurs du marché intermédiaire en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2–4 ans) |
| Variabilité à longue traîne des conditions de fret et de remorque | -2.8% | Mondial | Long terme (≥ 4 ans) |
| Validation limitée de l'IA physique à l'échelle de la production | -2.1% | Mondial, affectant particulièrement les approbations de capital chez les grands opérateurs | Court terme (≤ 2 ans) |
| Gestion des exceptions et responsabilité en matière de sécurité humaine | -1.7% | Mondial, plus prononcé dans les juridictions dotées de réglementations évolutives sur les machines autonomes | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
L'investissement initial élevé freine la vitesse de déploiement sur le marché intermédiaire
Les systèmes complets de chargement ou de déchargement autonome de remorques peuvent coûter de 250 000 USD à plus de 1 million USD par porte de quai, selon les références sectorielles fournies. La source de référence sous-jacente n'a pas été incluse, de sorte que le chiffre est conservé comme contexte fourni plutôt que comme preuve étayée de manière indépendante. L'intégration avec les systèmes d'entrepôt, les convoyeurs et les verrouillages de sécurité peut ajouter des coûts de projet et des risques de mise en œuvre. Les grands transporteurs peuvent répartir le coût sur des programmes progressifs à travers de vastes réseaux. Les prestataires logistiques tiers du marché intermédiaire peuvent faire face à une période de retour sur investissement plus longue que leur fenêtre normale d'approbation de capital. Le marché de l'IA physique pour le chargement et le déchargement de camions peut donc progresser plus rapidement parmi les grands opérateurs que parmi les installations de plus petite taille.
La variabilité à longue traîne des conditions de fret et de remorque limite la couverture
Les cartons standard permettent des performances robotiques plus prévisibles que les boîtes endommagées, les cartons mouillés ou les piles mixtes non structurées. Les débris dans les remorques, les planchers inégaux et les hauteurs non standard peuvent également nécessiter une intervention humaine. Le document source indique que les exceptions peuvent représenter 10 % à 30 % des prélèvements dans les installations à forte variabilité, mais la référence derrière cette fourchette n'a pas été fournie. Les systèmes évalués à 700 à 1 500 caisses par heure dans des conditions standard peuvent en livrer 400 à 600 dans des environnements à références multiples, sur la base du contexte opérationnel fourni. Les fournisseurs doivent adapter les équipements aux schémas de fret régionaux et aux conditions des installations, ce qui allonge les cycles de vente et d'intégration. Le marché de l'IA physique pour le chargement et le déchargement de camions nécessite donc des systèmes conçus pour offrir des performances utiles au-delà des flux de cartons uniformes et contrôlés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution : le déchargement autonome de remorques est en tête tandis que les robots mobiles autonomes montent en puissance
Le déchargement autonome de remorques représentait 24,11 % de la part du marché de l'IA physique pour le chargement et le déchargement de camions en 2026, reflétant une priorité accordée à la tâche de quai la plus pressante. Ces systèmes ciblent le travail de déchargement manuel qui peut retarder le reste du processus de réception, notamment lorsque les cartons doivent être retirés des remorques chargées à plat avant que les flux normaux d'entrepôt puissent commencer. Le chargement autonome de remorques attire l'attention à mesure que les déploiements de déchargement établissent une référence pour les applications de quai connexes. FedEx et Dexterity ont étendu leur déploiement d'IA physique pour le chargement autonome de remorques au hub de Hagerstown en juillet 2026.[4] Le chargement et le déchargement autonomes par chariot élévateur s'appuient sur l'automatisation établie des chariots élévateurs, bien que les intérieurs de remorques nécessitent une détection différente de celle des sols d'entrepôt ouverts, où les trajets, l'éclairage, les surfaces et la séparation des travailleurs sont généralement plus cohérents.
Le chargement et le déchargement par robots mobiles autonomes devrait progresser à un CAGR de 29,87 % jusqu'en 2032. Les plateformes mobiles peuvent desservir plusieurs portes de quai à partir d'une flotte partagée plutôt que d'être fixées à un seul emplacement, permettant à l'opérateur de diriger la capacité vers les zones présentant le travail le plus immédiat. Vecna Robotics a indiqué que la demande pour sa plateforme CaseFlow avait plus que doublé d'une année sur l'autre depuis son lancement en 2025. L'exploitation de quai à quai génère des données sur les types de fret et les configurations de quai. Ces données peuvent permettre des ajustements plus rapides des performances du système sur des sites individuels, ce qui renforce l'argumentaire en faveur de l'IA physique sur le marché du chargement et du déchargement de camions, où la demande au quai varie selon les équipes et les emplacements.

Par mode de chargement et de déchargement : le fret palettisé domine tandis que la complexité du fret mixte stimule les investissements
Le fret palettisé détenait 32,87 % de la taille du marché de l'IA physique pour le chargement et le déchargement de camions en 2026. La fabrication, l'alimentation et les boissons, et le réapprovisionnement du commerce de détail utilisent couramment des flux basés sur palettes, qui offrent aux équipements une structure de charge plus définie que le travail en remorque avec des cartons en vrac. Les chariots élévateurs autonomes constituent une option principale pour la gestion de ces opérations de quai structurées. STILL a présenté l'AXL 15 iGo en 2026 pour le chargement et le déchargement autonomes de camions sans infrastructure fixe au quai. Les cartons chargés à plat créent une exigence différente car ils nécessitent une dépalettisation plutôt qu'une manutention standard par chariot élévateur, ce qui oblige les systèmes à reconnaître et à collecter des caisses individuelles à partir de piles irrégulières.
Le fret mixte et irrégulier devrait progresser à un CAGR de 28,11 % jusqu'en 2032. Le commerce électronique crée des mélanges de cartons plus variés aux quais entrants, ce qui réduit l'utilité des hypothèses fixes sur la séquence, le placement et la géométrie de manutention des colis. Dexterity indique que son modèle mondial Foresight prend en compte le placement des colis dans 3 dimensions spatiales et dans le temps. L'entreprise indique que le système prend ces décisions en moins de 400 millisecondes tout en tenant compte de la densité, de la stabilité et de l'opération à deux bras. Les différents modes nécessitent des préhenseurs, des capteurs et des engagements de performance distincts, renforçant la nécessité de tests pratiques sur le marché de l'IA physique pour le chargement et le déchargement de camions.
Par niveau d'automatisation : les solutions semi-autonomes ancrent le marché tandis que la pleine autonomie s'accélère
Les solutions semi-autonomes détenaient 43,12 % de la part des revenus en 2026. Ce modèle utilise l'automatisation pour les cycles de manutention répétitifs tandis qu'un opérateur surveille les exceptions, permettant à un site de conserver le jugement humain pour les cas qui ne correspondent pas à la séquence d'exploitation normale. Il offre un point d'entrée pratique pour les entreprises qui doivent gérer la responsabilité associée aux équipements autonomes opérant à proximité des personnes. Les fonctions de supervision humaine, d'assistance manuelle et de mode exception fournissent les systèmes de sécurité et les interfaces de supervision utilisés par les systèmes plus automatisés. Le secteur de l'IA physique pour le chargement et le déchargement de camions continue d'utiliser ces fonctions à mesure que les opérations évoluent vers une plus grande autonomie.
Les solutions entièrement autonomes devraient progresser à un CAGR de 29,15 % jusqu'en 2032. Les hubs à fort volume peuvent accumuler des données opérationnelles qui aident les opérateurs à évaluer la suppression de la supervision humaine de routine, notamment là où des profils de remorques récurrents et des schémas de travail établis simplifient la gestion des exceptions. Les informations issues des déploiements semi-autonomes peuvent améliorer la façon dont les systèmes répondent aux conditions connues de fret et de remorque. La transition dépend de performances éprouvées sur des lignes régulières plutôt que de prétentions générales à une autonomie universelle. Le marché de l'IA physique pour le chargement et le déchargement de camions sera façonné par le rythme auquel ces déploiements de référence obtiennent une validation opérationnelle.
Par utilisateur final : la distribution au détail et le commerce électronique ancrent la demande tandis que les transporteurs de colis progressent le plus rapidement
La distribution au détail et le commerce électronique représentaient 27,65 % des revenus en 2026. Les engagements de livraison rapide réduisent le temps disponible pour la réception, ce qui rend les retards au quai plus conséquents lorsqu'un chargement entrant tardif affecte le prélèvement, le stockage et la préparation des commandes sortantes. Les prestataires logistiques tiers font face à des pressions similaires en matière de main-d'œuvre et de débit, mais doivent équilibrer l'investissement par rapport à la durée des contrats. Les installations de fabrication et industrielles peuvent fournir des calendriers entrants prévisibles qui soutiennent les déploiements de robots et de chariots élévateurs autonomes. La distribution alimentaire et des boissons ainsi que la distribution pharmaceutique et de soins de santé font également face à des exigences liées aux performances thermiques et à la traçabilité, ce qui peut imposer des contraintes supplémentaires sur la sélection et le déploiement des technologies.
Les transporteurs de colis et de messagerie express devraient progresser à un CAGR de 28,64 % jusqu'en 2032. FedEx a étendu sa collaboration avec Dexterity au hub de Hagerstown pour faire passer le chargement autonome de remorques d'un projet pilote à un déploiement de production à plus grande échelle. Le MIT a rapporté que les systèmes Pickle Robot peuvent décharger 400 à 1 500 caisses par heure. Le MIT a également rapporté que la technologie peut éloigner les travailleurs des remorques atteignant 54 degrés Celsius en été. Les ports, terminaux et hubs intermodaux ont des cycles d'adoption plus longs mais peuvent bénéficier de la gestion d'un volume élevé de mouvements au quai, ce qui en fait une opportunité à plus long terme pour le marché de l'IA physique pour le chargement et le déchargement de camions.
Analyse géographique
L'Asie-Pacifique devrait représenter 29,88 % du marché mondial de l'IA physique pour le chargement et le déchargement de camions en 2026. La Chine, le Japon, la Corée du Sud et les corridors logistiques d'Asie du Sud-Est représentent les principaux centres de demande de la région. L'activité manufacturière concentrée de la Chine dans le delta du fleuve Yangtze soutient des volumes élevés d'opérations de chargement et de déchargement de camions. Les fournisseurs opérant au Japon et en Chine peuvent bénéficier de la proximité avec les clients, de capacités d'intégration renforcées et d'un support localisé. Au Japon, les normes relatives aux robots collaboratifs, ainsi que les normes ISO, définissent les exigences de certification pour les systèmes entrant dans le pays.
L'Amérique du Nord devrait croître à un CAGR de 29,65 % jusqu'en 2032. La région combine des volumes élevés de colis, des contraintes de main-d'œuvre au quai et des investissements substantiels dans l'automatisation logistique. FedEx devrait étendre son déploiement Dexterity dans son installation de Hagerstown en juillet 2026, fournissant un exemple à l'échelle de l'entreprise de l'automatisation du chargement de remorques. Vecna Robotics devrait lever 31 millions USD en septembre 2026 pour répondre à la demande d'automatisation flexible de quai à quai. Les États-Unis sont en tête de la demande régionale, tandis que les activités de fabrication et de distribution au Canada et au Mexique soutiennent davantage la croissance du marché.
L'Europe est une région d'exploitation importante pour le marché de l'IA physique pour le chargement et le déchargement de camions. La base logistique industrielle de l'Allemagne, les réseaux de colis du Royaume-Uni et les opérations intermodales des Pays-Bas soutiennent la demande de solutions de chargement et de déchargement automatisées. DHL devrait signer un protocole d'accord avec Boston Dynamics en mai 2025 pour déployer plus de 1 000 robots Stretch supplémentaires d'ici 2030. DHL a indiqué que les robots peuvent atteindre des taux de déchargement allant jusqu'à 700 caisses par heure. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés en phase précoce, car les coûts d'intégration peuvent être élevés par rapport aux coûts locaux de main-d'œuvre.
Paysage concurrentiel
Le marché de l'IA physique pour le chargement et le déchargement de camions est modérément fragmenté. Les fournisseurs établis d'intralogistique comprennent Vanderlande Industries, BEUMER Group, Dematic, Daifuku, Honeywell International, Jungheinrich, SSI SCHÄFER Group et Toyota Industries. Les fournisseurs de solutions dédiées comprennent Pickle Robot, Dexterity, Mujin, Slip Robotics, Gideon Brothers, Contoro Robotics et Navflex. Les fournisseurs établis offrent de vastes réseaux de services, des capacités d'intégration de systèmes et des relations de longue date avec les grands opérateurs logistiques. Les nouveaux fournisseurs se concentrent sur l'amélioration des performances dans les remorques non structurées, l'accélération des déploiements de modernisation et l'introduction de mises à jour fréquentes des produits.
Les partenariats représentent une stratégie concurrentielle importante sur le marché de l'IA physique pour le chargement et le déchargement de camions. Pickle Robot et Ambi Robotics devraient annoncer une solution intégrée en juin 2026 pour le déchargement de remorques et l'empilage polyvalent. L'entreprise positionne l'offre comme une solution de bout en bout s'étendant du déchargement de remorques entrants à la réception en entrepôt. BEUMER Group devrait également annoncer une collaboration de trois ans avec le Fraunhofer IML sur la robotique mobile en mars 2026. Ces initiatives démontrent comment les fournisseurs élargissent leurs portefeuilles de solutions grâce à des partenariats et des collaborations de recherche.
Des opportunités inexploitées subsistent dans la logistique tierce du marché intermédiaire, les quais de chaîne du froid pharmaceutique, les ports et les terminaux intermodaux. Ces applications nécessitent des systèmes capables de gérer la variabilité opérationnelle tout en respectant les contraintes de dépenses d'investissement et de coûts d'exploitation. Les fournisseurs répondent avec des modèles commerciaux de robotique en tant que service et basés sur le débit pour réduire les exigences d'investissement initial. Le secteur de l'IA physique pour le chargement et le déchargement de camions fait également face à des considérations d'approvisionnement liées au support à long terme et à l'intégration avec les équipements connectés.
Leaders du secteur de l'IA physique pour le chargement et le déchargement de camions
-
BEUMER Group GmbH & Co. KG
-
Honeywell International Inc.
-
KUKA AG
-
Dexterity, Inc.
-
Boston Dynamics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Vecna Robotics a levé 31 millions USD lors d'un tour de table mené par Unless, avec la participation de Drive Capital, Tiger Global et Highland Capital Partners, pour développer sa plateforme d'automatisation de quai à quai sur les réseaux de distribution nord-américains, après que la demande pour CaseFlow a plus que doublé d'une année sur l'autre depuis le lancement du produit en 2025.
- Juillet 2026 : FedEx et Dexterity ont annoncé une collaboration étendue pour développer le modèle mondial Foresight et le robot de chargement autonome de remorques Mech au hub FedEx de Hagerstown dans le Maryland, passant d'un projet pilote à une échelle de production significativement plus grande. Le PDG de Dexterity a décrit le déploiement comme un modèle pour une expansion à l'échelle du réseau sur les dizaines de milliers d'opérations quotidiennes de chargement de remorques de FedEx.
- Juin 2026 : Pickle Robot et Ambi Robotics ont annoncé l'intégration réussie de systèmes de déchargement de remorques et d'empilage polyvalent, créant un pipeline d'IA physique de bout en bout depuis la remorque entrante jusqu'à la réception en entrepôt pour les opérateurs de la distribution au détail et logistique du Fortune 500, en réponse à une demande d'entreprise démontrée.
- Mars 2026 : STILL GmbH a présenté l'AXL 15 iGo au LogiMAT 2026 à Stuttgart comme la première solution mondiale de chargement et de déchargement autonome de camions prête pour le marché, en série de production, ne nécessitant aucune infrastructure fixe de sécurité au quai, avec 2 unités chargeant 30 palettes EPAL en 35 minutes.
Périmètre du rapport mondial sur le marché de l'IA physique pour le chargement et le déchargement de camions
Le rapport sur le marché de l'IA physique pour le chargement et le déchargement de camions est segmenté par type de solution (déchargement autonome de remorques, chargement autonome de remorques, chargement et déchargement par robots mobiles autonomes, chargement et déchargement autonomes par chariot élévateur, systèmes de convoyeurs et de plaques de chargement à IA intégrée, et plateformes de quai entrant intégres), mode de chargement et de déchargement (fret palettisé, cartons chargés à plat, fret mixte et irrégulier, et fret en vrac et spécialisé), niveau d'automatisation (entièrement autonome, semi-autonome, supervision humaine, et assistance manuelle et mode exception), utilisateur final (transporteurs de colis et de messagerie express, prestataires logistiques tiers, distribution au détail et commerce électronique, installations de fabrication et industrielles, distribution alimentaire et des boissons, distribution pharmaceutique et de soins de santé, logistique automobile et de composants, et ports, terminaux et hubs intermodaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
| Déchargement autonome de remorques |
| Chargement autonome de remorques |
| Chargement et déchargement par robots mobiles autonomes |
| Chargement et déchargement autonomes par chariot élévateur |
| Systèmes de convoyeurs et de plaques de chargement à IA intégrée |
| Plateformes de quai entrant intégrées |
| Fret palettisé |
| Cartons chargés à plat |
| Fret mixte et irrégulier |
| Fret en vrac et spécialisé |
| Entièrement autonome |
| Semi-autonome |
| Supervision humaine |
| Assistance manuelle et mode exception |
| Transporteurs de colis et de messagerie express |
| Prestataires logistiques tiers |
| Distribution au détail et commerce électronique |
| Installations de fabrication et industrielles |
| Distribution alimentaire et des boissons |
| Distribution pharmaceutique et de soins de santé |
| Logistique automobile et de composants |
| Ports, terminaux et hubs intermodaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de solution | Déchargement autonome de remorques | |
| Chargement autonome de remorques | ||
| Chargement et déchargement par robots mobiles autonomes | ||
| Chargement et déchargement autonomes par chariot élévateur | ||
| Systèmes de convoyeurs et de plaques de chargement à IA intégrée | ||
| Plateformes de quai entrant intégrées | ||
| Par mode de chargement et de déchargement | Fret palettisé | |
| Cartons chargés à plat | ||
| Fret mixte et irrégulier | ||
| Fret en vrac et spécialisé | ||
| Par niveau d'automatisation | Entièrement autonome | |
| Semi-autonome | ||
| Supervision humaine | ||
| Assistance manuelle et mode exception | ||
| Par utilisateur final | Transporteurs de colis et de messagerie express | |
| Prestataires logistiques tiers | ||
| Distribution au détail et commerce électronique | ||
| Installations de fabrication et industrielles | ||
| Distribution alimentaire et des boissons | ||
| Distribution pharmaceutique et de soins de santé | ||
| Logistique automobile et de composants | ||
| Ports, terminaux et hubs intermodaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur du secteur de l'IA physique pour le chargement et le déchargement de camions ?
Le secteur totalise 1,82 milliard USD en 2026 et devrait atteindre 7,64 milliards USD d'ici 2032, avec un CAGR de 27,47 % de 2027 à 2032. L'estimation reflète l'augmentation des investissements dans les systèmes de quai qui automatisent le travail de chargement et de déchargement dans les environnements de remorques. Le marché de l'IA physique pour le chargement et le déchargement de camions reflète également la nécessité d'améliorer le rythme et la cohérence des opérations de réception.
Qu'est-ce qui stimule l'adoption des systèmes d'IA physique aux quais de camions ?
Les opérateurs s'attaquent au travail manuel au quai, aux contraintes de personnel, aux volumes de colis, aux exigences de sécurité et à la nécessité d'automatiser les installations existantes. Les équipements compatibles avec les installations existantes sont importants car de nombreux sites ne peuvent pas interrompre leurs opérations ou entreprendre des modifications structurelles majeures. Le marché de l'IA physique pour le chargement et le déchargement de camions dépend également de la façon dont les systèmes s'adaptent aux convoyeurs, flux de travail et processus de sécurité existants dans des conditions d'exploitation variées et des routines d'exploitation quotidiennes des installations.
Quel type de solution détient la plus grande part dans ce domaine ?
Le déchargement autonome de remorques représentait 24,11 % des revenus en 2026. Le segment répond à une tâche entrante à forte intensité de main-d'œuvre qui peut limiter la vitesse de réception, de stockage et d'exécution en aval lorsque le travail en remorque est retardé. Le marché de l'IA physique pour le chargement et le déchargement de camions est le plus fort là où les remorques arrivent avec du fret qui doit être traité avant que d'autres activités d'entrepôt puissent commencer.
Quel modèle d'automatisation se développe le plus rapidement ?
Les solutions entièrement autonomes devraient progresser à un CAGR de 29,15 % jusqu'en 2032. L'adoption dépend de preuves opérationnelles provenant de sites à fort volume où des schémas de travail réguliers et des données accumulées soutiennent des cycles de manutention plus autonomes. Les opérateurs doivent encore évaluer comment les systèmes gèrent les frets inhabituels, la présence de travailleurs et les interruptions imprévues.
Quelle région est en tête de la demande pour ces systèmes ?
L'Asie-Pacifique détenait 29,88 % de la part des revenus en 2026, tandis que l'Amérique du Nord devrait progresser à un CAGR de 29,65 % jusqu'en 2032. L'Asie-Pacifique bénéficie de l'activité logistique en Chine, au Japon, en Corée du Sud et en Asie du Sud-Est. L'Amérique du Nord combine une forte demande de colis avec une pression sur la main-d'œuvre et des niveaux élevés d'investissement dans l'automatisation logistique.
Pourquoi les remorques à références multiples restent-elles difficiles à automatiser ?
Les cartons endommagés, les charges variables, les conditions des remorques et le fret irrégulier peuvent nécessiter une intervention humaine et réduire le débit du système. Ces conditions nécessitent des équipements capables de percevoir, de manipuler et de répondre à des frets qui ne suivent pas un schéma prévisible. Elles nécessitent également des tests réalistes afin que les attentes de performance reflètent le mélange réel de charges dans une installation.