
Taille et part du marché de l'assurance accidents personnels à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 139.5 Millions de dollars américains |
| Taille du Marché (2026) | 143 Millions de dollars américains |
| Taille du Marché (2031) | 169 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.40 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance accidents personnels à Singapour par Mordor Intelligence
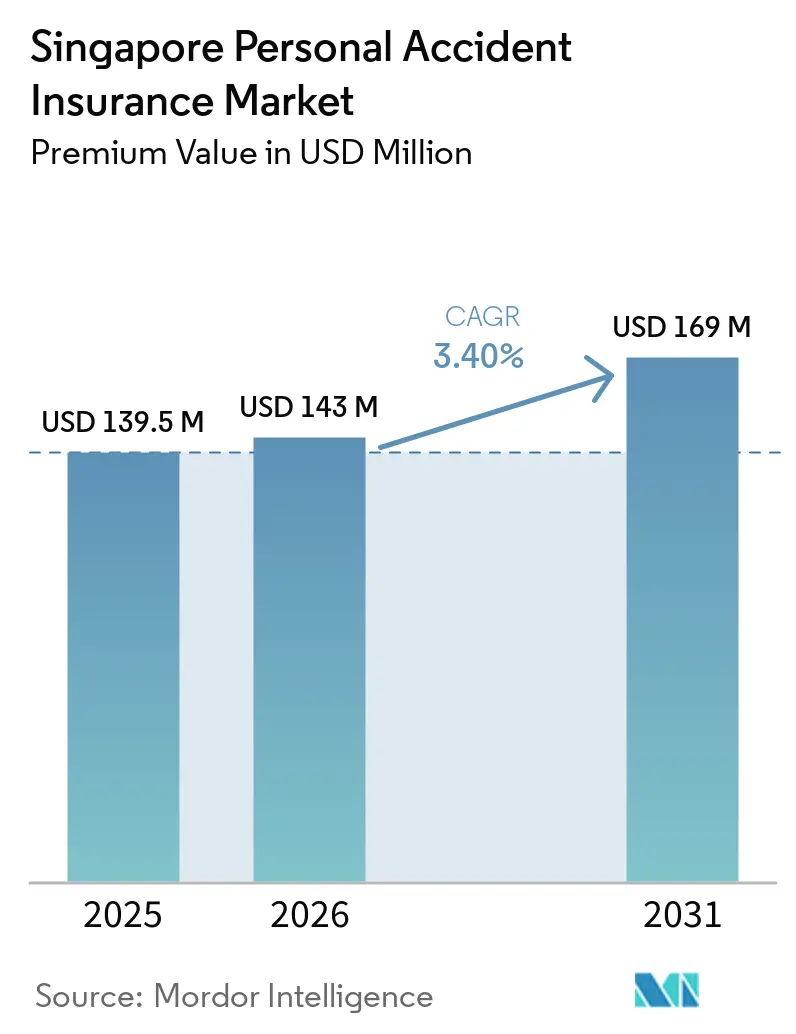
La taille du marché de l'assurance accidents personnels à Singapour était évaluée à 139,5 millions USD en 2025 et devrait croître de 143,0 millions USD en 2026 pour atteindre 169,0 millions USD d'ici 2031, à un CAGR de 3,4 % durant la période de prévision (2026-2031). Le marché de l'assurance accidents personnels à Singapour évolue dans un environnement d'assurance mature avec une large couverture en matière de santé, de soins de longue durée et de prestations employeur. Les polices d'assurance accidents personnels sont donc en concurrence par l'étendue du soutien au rétablissement, la clarté des prestations et la facilité d'adhésion. La hausse des coûts de rééducation et l'exposition aux accidents lors des voyages, des déplacements domicile-travail et du travail soutiennent la demande d'une couverture plus complète. Les partenariats numériques élargissent l'accès aux points où les consommateurs sont exposés à des risques liés à la mobilité et au travail. Le marché de l'assurance accidents personnels à Singapour est également soumis à des pressions budgétaires, les ménages réévaluant leur couverture santé globale et se demandant si une protection autonome fait double emploi avec les prestations existantes.
Points clés du rapport
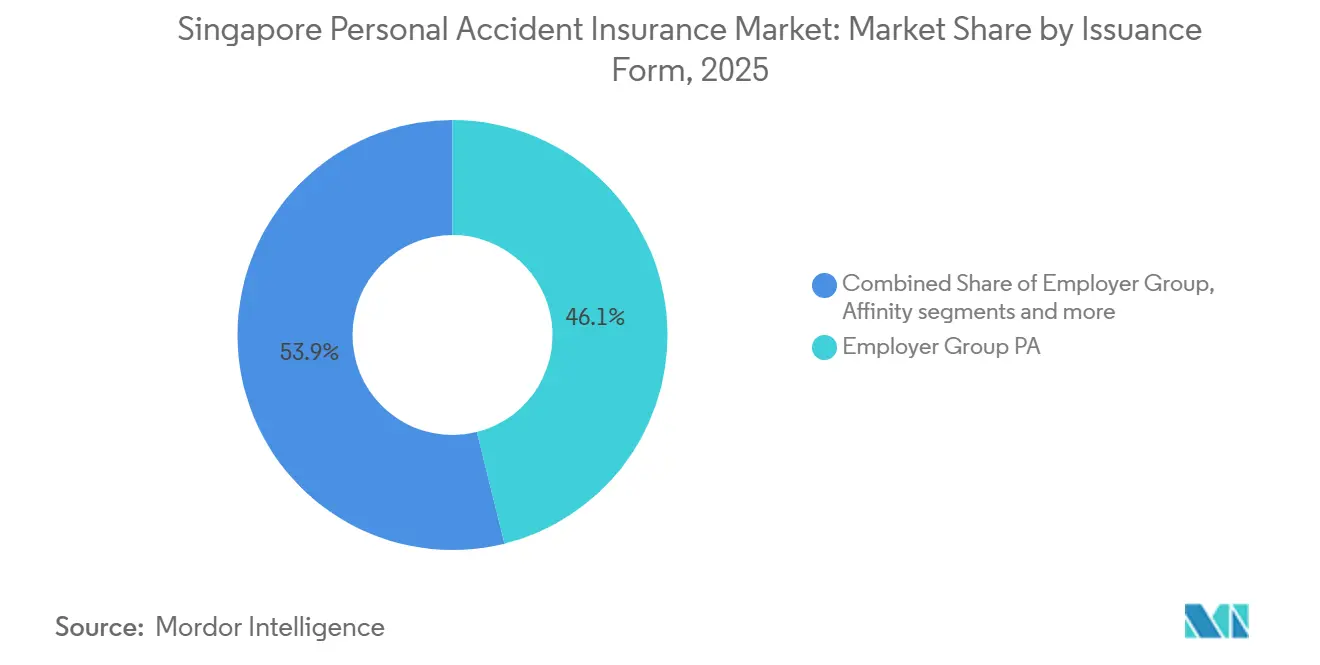
- Par forme d'émission, l'assurance accidents personnels collective employeur détenait 46,1 % de la part du marché de l'assurance accidents personnels à Singapour en 2025, tandis que l'assurance accidents personnels par affinité, association et régime devrait croître à un CAGR de 5,1 % jusqu'en 2031.
- Par canal de distribution, les agents liés et conseillers financiers détenaient 37,9 % de la part du marché de l'assurance accidents personnels à Singapour en 2025, tandis que l'adhésion intégrée et par partenaire devrait croître à un CAGR de 5,6 % jusqu'en 2031.
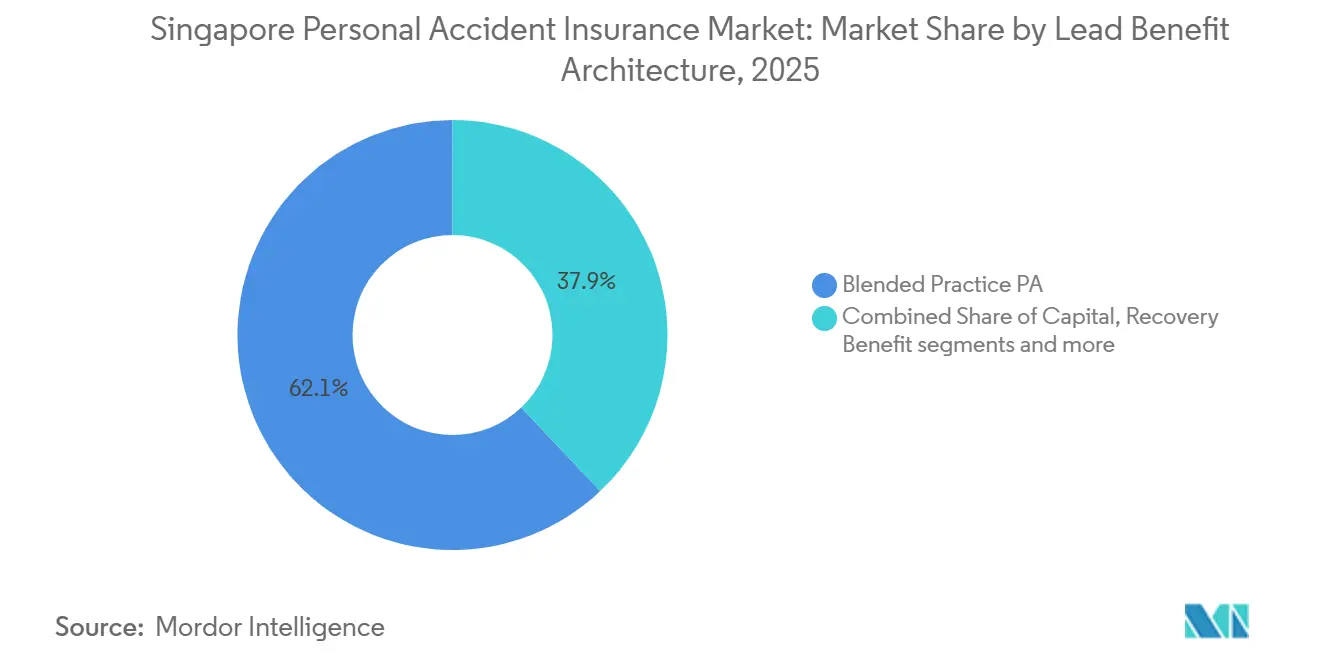
- Par architecture de prestations principale, l'assurance accidents personnels à pratique mixte détenait 62,1 % de la part du marché de l'assurance accidents personnels à Singapour en 2025, tandis que l'assurance accidents personnels à prestations de rétablissement devrait croître à un CAGR de 4,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance accidents personnels à Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts de santé et de rééducation post-accident | +0.7% | National | Moyen terme (2-4 ans) |
| Besoins croissants de protection au sein de la population vieillissante mais active de Singapour | +0.6% | National | Long terme (≥ 4 ans) |
| Forte exposition aux voyages, aux déplacements domicile-travail et à la mobilité quotidienne | +0.4% | National | Court terme (≤ 2 ans) |
| Distribution axée sur le numérique et expansion de l'assurance intégrée | +0.8% | National, avec répercussions sur l'ASEAN | Moyen terme (2-4 ans) |
| Croissance de l'économie des petits boulots et de l'emploi non traditionnel | +0.5% | National | Moyen terme (2-4 ans) |
| Demande croissante de protection contre les accidents flexible et orientée vers le mode de vie | +0.4% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de santé et de rééducation post-accident
Les coûts de rééducation creusent l'écart entre un événement médical et les besoins de rétablissement complet d'un ménage. Les références du Ministère de la Santé ont montré que les factures de rééducation subventionnées en salle C allaient de 1 551 USD à 6 882 USD à Singapour. Les factures de rééducation en salle privée allaient de 19 497 USD à 26 010 USD avant les versements d'assurance[1]Source : Ministère de la Santé, Singapour, "SB702S, Fracture/Luxation de l'épaule, Réduction ouverte et fixation interne," Référentiel des honoraires des actes chirurgicaux du Ministère de la Santé de Singapour, moh.gov.sg.. Les blessures graves entraînent également des frais d'hospitalisation, chirurgicaux et de suivi qui peuvent dépasser le séjour hospitalier immédiat. Le marché de l'assurance accidents personnels à Singapour bénéficie lorsque les polices remboursent la rééducation et soutiennent les revenus pendant la convalescence. Les produits combinant un versement en capital et un soutien pratique au rétablissement peuvent couvrir des coûts que les régimes publics ne prennent pas entièrement en charge.
Besoins croissants de protection au sein de la population vieillissante mais active de Singapour
Singapour a atteint le statut de société super-âgée en 2025, avec 20,7 % de sa population âgée de 65 ans ou plus. Cette part avait augmenté depuis 13,1 % en 2005, ce qui a accru l'attention portée aux besoins en matière d'invalidité et de rétablissement. Les piétons âgés représentaient 75 % des décès de piétons en 2025, selon la Police de Singapour[2]Police de Singapour, "Les accidents de la route ont augmenté en 2025," SPF Police Life, février 2026, police.gov.sg.. Les accidents impliquant des piétons âgés ont augmenté de 21,7 % d'une année sur l'autre pour atteindre 247 cas au cours de la même année. Ces tendances soutiennent les polices offrant des prestations de rétablissement pour les personnes âgées qui restent actives en dehors de leur domicile. Le marché de l'assurance accidents personnels à Singapour peut également servir les adultes actifs souhaitant une protection financière plus claire pour les besoins liés à l'invalidité et aux soins.
Forte exposition aux voyages, aux déplacements domicile-travail et à la mobilité quotidienne
Les cas de blessures dues à la circulation routière ont atteint 7 560 en 2025, soit une augmentation de 7,2 % par rapport à l'année précédente. Les accidents liés au grillage de feux rouges ont augmenté de 27,1 % au cours de l'année, tandis que les motocyclistes représentaient plus de la moitié des décès liés à la circulation. Les résidents de Singapour ont effectué 10,6 millions de voyages à l'étranger en 2025, contre 10,3 millions en 2024. Les déplacements quotidiens, les voyages internationaux et les activités récréatives créent des occasions récurrentes de protection contre les accidents. SimplyGo et Embed Financial Group Holdings ont conclu un partenariat en mai 2026 pour explorer l'assurance micro-intégrée dans l'application de transport en commun SimplyGo. Ce modèle associe la disponibilité du produit à un contexte de mobilité plutôt qu'à un parcours d'achat d'assurance distinct.
Distribution axée sur le numérique et expansion de l'assurance intégrée
Les partenariats numériques modifient la façon dont les consommateurs découvrent la couverture accidents et dont les assureurs atteignent de nouveaux groupes. Income Insurance a annoncé la vente de sa plateforme d'assurance numérique HIVE à Embed Financial Group Holdings en juin 2026. Ce transfert élargit la base technologique disponible pour les partenariats d'assurance intégrée à Singapour et sur d'autres marchés. Les normes de publicité numérique de Singapour fixent également des attentes comportementales pour les institutions financières utilisant des canaux de distribution en ligne. Le marché de l'assurance accidents personnels à Singapour pourrait bénéficier de l'adhésion par partenaire lorsque le produit est proposé dans le cadre d'une expérience de service pertinente. Les assureurs ont toujours besoin d'explications claires, car la disponibilité numérique ne supprime pas les questions relatives aux exclusions, à l'éligibilité et aux limites des prestations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Couverture d'assurance existante élevée et perception de duplication des produits | -0.5% | National | Moyen terme (2-4 ans) |
| Préférence des consommateurs pour des produits de santé complets et de protection intégrée | -0.4% | National | Moyen terme (2-4 ans) |
| Compréhension limitée par les consommateurs de la couverture et des exclusions des polices d'assurance accidents personnels | -0.3% | National | Court terme (≤ 2 ans) |
| Sensibilité aux primes et examen croissant par les consommateurs de la valeur de l'assurance | -0.3% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Couverture d'assurance existante élevée et perception de duplication des produits
Un taux élevé de possession d'assurance réduit le bassin de consommateurs à la recherche d'une police individuelle supplémentaire. L'assurance accidents collective des employeurs représentait 46,1 % de la taille du marché de l'assurance accidents personnels à Singapour en 2025, de sorte que de nombreux travailleurs bénéficiaient d'une couverture accidents dans le cadre de leur emploi. Cette disposition peut limiter la prise en considération active d'une protection personnelle supplémentaire. Le marché de l'assurance accidents personnels à Singapour doit démontrer en quoi une police complète, plutôt que duplique, les garanties de santé ou les avantages accordés par l'employeur. Les consommateurs peuvent percevoir la couverture accidents comme un avantage standard lié au lieu de travail, à moins qu'ils ne comprennent les coûts de rétablissement et les perturbations de revenus. Des différences claires en matière de remboursement de rééducation, de soutien au foyer et de portabilité des garanties peuvent faciliter l'évaluation d'une couverture individuelle.
Préférence des consommateurs pour des produits de santé complets et de protection intégrée
Les ménages accordent souvent la priorité à une large protection santé lors de la révision de leurs dépenses d'assurance. Les modifications apportées aux arrangements de couverture complémentaire des régimes de bouclier intégré en 2026 ont accru l'attention portée aux franchises, aux co-paiements et aux frais médicaux. Cette révision peut réduire le budget immédiatement disponible pour les polices d'assurance accidents personnels spécialisées. Les consommateurs peuvent également s'attendre à ce que les programmes gouvernementaux et les plans médicaux plus larges répondent aux besoins liés à l'invalidité. Le marché de l'assurance accidents personnels à Singapour doit expliquer le rôle de la protection contre les accidents dans la continuité des revenus et la rééducation. Les produits qui définissent clairement ce rôle sont mieux placés pour éviter d'être traités comme un achat en double.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme d'émission : la couverture employeur occupe la position la plus importante tandis que les régimes d'affinité se développent
L'assurance accidents personnels collective employeur détenait 46,1 % de la part du marché de l'assurance accidents personnels à Singapour en 2025. L'achat en milieu de travail offre aux employeurs un moyen pratique de fournir à leurs employés des prestations accidents cohérentes. Des conditions de police standardisées peuvent également simplifier l'administration au sein de grands groupes d'employés. Les obligations des employeurs et les pratiques d'achat groupé maintiennent cette forme au cœur du marché de l'assurance accidents personnels à Singapour. L'assurance accidents personnels par affinité, association et régime devrait croître à un CAGR de 5,1 % de 2026 à 2031. La loi sur les travailleurs de plateforme est entrée en vigueur le 1er janvier 2025 et a rendu obligatoire l'assurance indemnisation des accidents du travail pour les opérateurs de plateformes couverts[3]Ministère de la Main-d'œuvre, Singapour, "Loi sur les travailleurs de plateforme, Ce qu'elle couvre," Ministère de la Main-d'œuvre de Singapour, mom.gov.sg..
Les taux de cotisation au Fonds de prévoyance central pour les opérateurs de plateformes ont augmenté de 3,5 % à 7 % le 1er janvier 2026. Ce changement renforce l'importance des arrangements de protection conformes pour les livreurs et les chauffeurs. L'assurance accidents personnels individuelle et familiale reste une voie pour les ménages cherchant une protection pour plusieurs membres de la famille. Sa progression est limitée par la couverture santé et employeur existante. Le programme GigConnect de Singlife combine des prestations d'assurance accidents personnels collective et de congé médical prolongé collectif par le biais de partenariats avec des plateformes de petits boulots. De tels arrangements permettent aux consommateurs de s'inscrire via la relation avec la plateforme tout en bénéficiant de prestations de type collectif. Cela déplace l'attention vers les régimes d'affinité pour les travailleurs indépendants et non traditionnels. Le secteur de l'assurance accidents personnels à Singapour équilibre donc les contrats employeurs établis avec des modèles de couverture plus récents menés par des partenaires.


Par canal de distribution : le conseil lié reste important tandis que l'adhésion par partenaire se développe
Les agents liés et conseillers financiers détenaient 37,9 % de la part du marché de l'assurance accidents personnels à Singapour en 2025. Les ventes par conseil restent pertinentes pour les négociations de prestations collectives et les polices nécessitant des explications détaillées des prestations. Les agents peuvent répondre aux questions relatives à l'éligibilité, aux combinaisons de prestations et au soutien au rétablissement. Les canaux des courtiers et de la bancassurance restent également pertinents pour les arrangements employeurs structurés et les relations financières plus larges. Les canaux directs des assureurs offrent un parcours plus rapide du devis à l'émission de la police pour certains consommateurs. L'adhésion intégrée et par partenaire devrait se développer à un CAGR de 5,6 % de 2026 à 2031.
Le transfert de HIVE en juin 2026 a reflété un investissement continu dans la technologie pour la distribution intégrée. L'adhésion par partenaire peut placer une police dans un service qui a déjà un lien clair avec les déplacements domicile-travail, les voyages ou le travail sur plateforme. Le partenariat SimplyGo illustre cette approche dans un contexte de transport en commun. Ce canal peut être plus adapté aux polices individuelles à volume élevé et à prime plus faible. Il ne remplace pas le besoin de conseil lorsqu'un client a besoin d'aide pour comparer les couvertures. Le marché de l'assurance accidents personnels à Singapour est susceptible de conserver plusieurs modèles de canaux car leurs rôles diffèrent selon le client et la complexité de la police. La concurrence en matière de distribution dépendra de la commodité, de la confiance et de la capacité à expliquer les prestations au moment de l'adhésion.
Par architecture de prestations principale : les plans mixtes sont en tête tandis que les prestations de rétablissement progressent
L'assurance accidents personnels à pratique mixte représentait 62,1 % de la taille du marché de l'assurance accidents personnels à Singapour en 2025. Ces plans combinent des versements en capital avec des indemnités journalières d'hospitalisation et le remboursement des frais médicaux. Cette structure répond à la demande des employeurs et du marché de détail pour une protection plus complète après un accident. Elle reflète également la nécessité de gérer à la fois les coûts immédiats et les besoins de rétablissement continus. L'assurance accidents personnels à prestations de rétablissement devrait croître à un CAGR de 4,9 % de 2026 à 2031. Ce format répond aux limites d'un versement forfaitaire unique lorsque le rétablissement nécessite un soutien continu.
Les procédures orthopédiques et traumatologiques en hôpital privé peuvent dépasser 15 794 USD lorsque les honoraires du chirurgien, les implants et les frais de salle sont inclus. MSIG PA RecoveryPlus comprend un soutien en soins infirmiers à domicile allant jusqu'à 2 369 USD et des frais de modification du domicile ou du véhicule allant jusqu'à 7 895 USD[4]MSIG Singapour, "MSIG dévoile son dernier plan d'assurance accidents personnels offrant une protection à 360 degrés, PA RecoveryPlus," MSIG Singapour, msig.com.sg.. Il rembourse également les frais d'abonnement à une salle de sport non utilisés pendant la convalescence selon les conditions du produit indiquées. FWD a mis à jour son contrat de police Life PA en juillet 2026 avec un avenant optionnel de soutien au revenu. L'assurance accidents personnels à prestations en capital est moins adaptée lorsque les clients s'attendent à un soutien pour la rééducation et la perte de revenus. Le secteur de l'assurance accidents personnels à Singapour évolue vers des prestations couvrant une plus grande partie de la période de rétablissement. Les assureurs qui conservent des produits simples à capital uniquement devront expliquer plus clairement leur rôle aux côtés des plans mixtes.
Paysage concurrentiel
Le marché de l'assurance accidents personnels à Singapour est modérément fragmenté entre plus de 20 assureurs agréés. La concurrence se concentre sur la profondeur des prestations et la capacité à atteindre les clients par des canaux de distribution appropriés. Les plans d'assurance accidents personnels à prestations de rétablissement et mixtes sont en concurrence avec des produits à prestations en capital plus simples en offrant une gamme plus large de soutien. MSIG, AIG, Chubb, Sompo, Tokio Marine et QBE sont actifs dans les canaux collectifs employeur et de vente directe au détail. AIA, Prudential, FWD, Singlife et Income Insurance sont en concurrence là où la protection contre les accidents recoupe les prestations liées aux revenus et à la santé.
MSIG utilise des relations de souscription avec des intermédiaires numériques plutôt que de s'appuyer uniquement sur sa propre distribution. Elle agit en tant que souscripteur pour le partenariat de micro-assurance SimplyGo. Les produits d'assurance accidents personnels MSIG sont également disponibles sur la place de marché de Shopee via MoneeInsure Agency. Un consortium de 2025 impliquant AIA, Income Insurance, MSIG et Sompo a distribué des produits d'assurance via Lazada sur 6 marchés d'Asie du Sud-Est. Ces arrangements montrent que les assureurs peuvent partager l'infrastructure de distribution tout en restant des concurrents de souscription distincts. Le marché de l'assurance accidents personnels à Singapour devient donc de plus en plus dépendant de la solidité et de la pertinence des relations avec les partenaires.
Singapour comptait 310 000 travailleurs indépendants et de plateforme, et Singlife a rapporté que seulement 12 % d'entre eux disposaient de liquidités suffisantes pour faire face à des situations imprévues. Singlife a fourni une protection intégrée à plus de 16 000 travailleurs de plateforme par le biais de partenariats avec Ryde, HungryPanda, GoGoX, Rida et Meili. La consultation de l'Autorité monétaire de Singapour sur un cadre de société à cellules protégées pourrait réduire le coût de création de véhicules d'assurance spécialisés si elle est adoptée. Cela pourrait encourager des modèles de couverture adaptés à des groupes de risques définis. Le secteur de l'assurance accidents personnels à Singapour reste compétitif mais manque de parts de marché divulguées par acteur qui permettraient d'établir un classement précis des principaux assureurs.
Leaders du secteur de l'assurance accidents personnels à Singapour
MSIG Insurance (Singapore) Pte. Ltd.
Income Insurance Limited
AIG Asia Pacific Insurance Pte. Ltd.
Chubb Insurance Singapore Limited
AIA Singapore Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : FWD Singapore a mis à jour le contrat de police FWD Life PA, avec effet au 2 juillet 2026, étendant la couverture jusqu'à l'âge de 100 ans avec un avenant optionnel de soutien au revenu et un avenant fourre-tout. Ce changement a renforcé l'évolution vers des architectures de prestations hybrides capital-plus-rétablissement dans les produits d'assurance accidents personnels individuels.
- Juin 2026 : Income Insurance a annoncé la vente de sa plateforme d'assurance numérique HIVE, axée sur les API, à Embed Financial Group Holdings pour une contrepartie non divulguée, avec une clôture prévue au troisième trimestre 2026. La migration de HIVE l'a repositionnée comme l'épine dorsale technologique d'assurance pour la stratégie de distribution intégrée d'EFGH à Singapour, en Asie et sur 9 marchés africains.
- Mai 2026 : SimplyGo Pte. Ltd. et Embed Financial Group Holdings ont conclu un accord de partenariat stratégique pour co-développer une plateforme de micro-assurance intégrée au sein de l'application de transport en commun SimplyGo, avec MSIG Insurance comme souscripteur. Le partenariat explore la micro-assurance contextuelle pour la base de navetteurs des transports en commun de Singapour.
- Mars 2026 : Etiqa Insurance Singapore et AIA Singapore ont annoncé un partenariat de distribution stratégique pour proposer les produits de Family Takaful conformes à la charia d'Etiqa via le réseau de distribution d'AIA composé de plus de 6 300 conseillers financiers. Le partenariat a élargi l'accès aux produits d'accidents et de protection conformes aux valeurs.
- Mars 2026 : GrabInsure a lancé un produit d'assurance automobile pour les chauffeurs de véhicules de transport avec chauffeur à Singapour, appliquant des primes liées à la performance dérivées des données historiques de conduite sur la plateforme Grab. L'approche de souscription basée sur les données du produit peut éclairer la personnalisation des primes accidents pour les groupes de travailleurs de l'économie des petits boulots et des plateformes.


Périmètre du rapport sur le marché de l'assurance accidents personnels à Singapour
Le marché de l'assurance accidents personnels à Singapour comprend les assureurs fournissant une protection financière spécifique aux accidents aux particuliers, aux familles, aux employés et à d'autres groupes, couvrant des risques tels que le décès accidentel, l'invalidité permanente ou temporaire, les frais médicaux accidentels, l'hospitalisation, les fractures et brûlures, et la perte de revenus pendant la convalescence. Les produits vont des polices individuelles de base aux plans plus larges avec des prestations familiales, de style de vie, à l'étranger et liées au rétablissement, complétant l'assurance santé et vie traditionnelle en couvrant les coûts liés aux accidents et leurs conséquences financières.
Le marché de l'assurance accidents personnels à Singapour est segmenté par forme d'émission (assurance accidents personnels individuelle et familiale, assurance accidents personnels collective employeur, affinité et autres), canal de distribution (agents liés et conseillers financiers, courtiers en assurance, bancassurance et autres) et architecture de prestations principale (assurance accidents personnels à prestations en capital, assurance accidents personnels à prestations de rétablissement, assurance accidents personnels à pratique mixte). Les prévisions du marché sont fournies en termes de valeur (USD).
| Assurance accidents personnels individuelle et familiale |
| Assurance accidents personnels collective employeur |
| Assurance accidents personnels par affinité, association et régime |
| Agents liés et conseillers financiers |
| Courtiers en assurance |
| Bancassurance |
| Canaux directs des assureurs |
| Adhésion intégrée et par partenaire |
| Assurance accidents personnels à prestations en capital |
| Assurance accidents personnels à prestations de rétablissement |
| Assurance accidents personnels à pratique mixte |
| Par forme d'émission | Assurance accidents personnels individuelle et familiale |
| Assurance accidents personnels collective employeur | |
| Assurance accidents personnels par affinité, association et régime | |
| Par canal de distribution | Agents liés et conseillers financiers |
| Courtiers en assurance | |
| Bancassurance | |
| Canaux directs des assureurs | |
| Adhésion intégrée et par partenaire | |
| Par architecture de prestations principale | Assurance accidents personnels à prestations en capital |
| Assurance accidents personnels à prestations de rétablissement | |
| Assurance accidents personnels à pratique mixte |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance accidents personnels à Singapour ?
Le marché de l'assurance accidents personnels à Singapour devrait croître à un CAGR de 3,4 % de 2026 à 2031, passant de 143 millions USD à 169 millions USD. La projection reflète un environnement d'assurance mature où les prestations de rétablissement, la valeur claire de la police et la facilité d'adhésion façonnent la demande. Elle reflète également une pression continue de la couverture santé et employeur établie. Les assureurs doivent rendre la valeur ajoutée des prestations accidents compréhensible à chaque point de décision pertinent du client lors de la sélection de la police.
Quelle forme d'émission est en tête de la couverture accidents personnels à Singapour ?
L'assurance accidents personnels collective employeur était en tête avec une part de 46,1 % en 2025, soutenue par les achats en milieu de travail et les structures de prestations employeur. L'assurance accidents personnels par affinité, association et régime croît plus rapidement à mesure que les arrangements pour les travailleurs de plateforme deviennent plus formels, tandis que l'assurance accidents personnels individuelle et familiale reste pertinente pour la protection des ménages. Les plans employeurs restent le moyen le plus établi de fournir une couverture accidents.
Quel canal de distribution connaît la croissance la plus rapide pour la protection contre les accidents ?
L'adhésion intégrée et par partenaire devrait croître à un CAGR de 5,6 % jusqu'en 2031, soutenue par les partenariats numériques et de plateforme. Le modèle peut rendre la couverture disponible lors d'activités pertinentes de déplacement domicile-travail, de voyage ou de travail, mais il nécessite toujours des explications claires sur les prestations. Les conseillers liés restent importants pour les polices aux besoins plus complexes.
Pourquoi les prestations de rétablissement deviennent-elles plus importantes dans les polices accidents ?
L'assurance accidents personnels à prestations de rétablissement devrait croître à un CAGR de 4,9 % car les coûts post-accident peuvent inclure la rééducation, le soutien infirmier et les perturbations de revenus. Les plans mixtes restent la plus grande architecture de prestations car ils combinent plusieurs types de soutien financier pour le traitement immédiat et le rétablissement. Cette combinaison reflète mieux les besoins financiers qui peuvent survenir après des accidents graves.
Comment la loi sur les travailleurs de plateforme affecte-t-elle la couverture accidents ?
La loi oblige les opérateurs de plateformes couverts à fournir une assurance indemnisation des accidents du travail, ce qui soutient les arrangements de protection par affinité et collective. L'exigence s'applique au travail de transport avec chauffeur et de livraison de repas et accroît l'attention portée à une couverture conforme à mesure que l'emploi sur plateforme devient plus structuré. Elle fournit également une base plus claire pour les offres d'assurance liées aux plateformes.
Quels groupes ont des besoins notables de protection liés aux accidents à Singapour ?
Les piétons âgés, les motocyclistes, les travailleurs de la logistique, les livreurs et les travailleurs de plateforme ont une exposition distincte aux risques de mobilité ou de lieu de travail. Leurs besoins différents créent une demande de prestations ciblées, de soutien pratique au rétablissement et de méthodes d'adhésion plus faciles d'accès. Ces groupes ne sont pas tous servis par la même approche de couverture dans chaque contexte.
Dernière mise à jour de la page le:



