
Taille et part du marché des produits de protection d'assurance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 688.10 Milliards de dollars |
| Taille du Marché (2032) | 903.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.60 % |
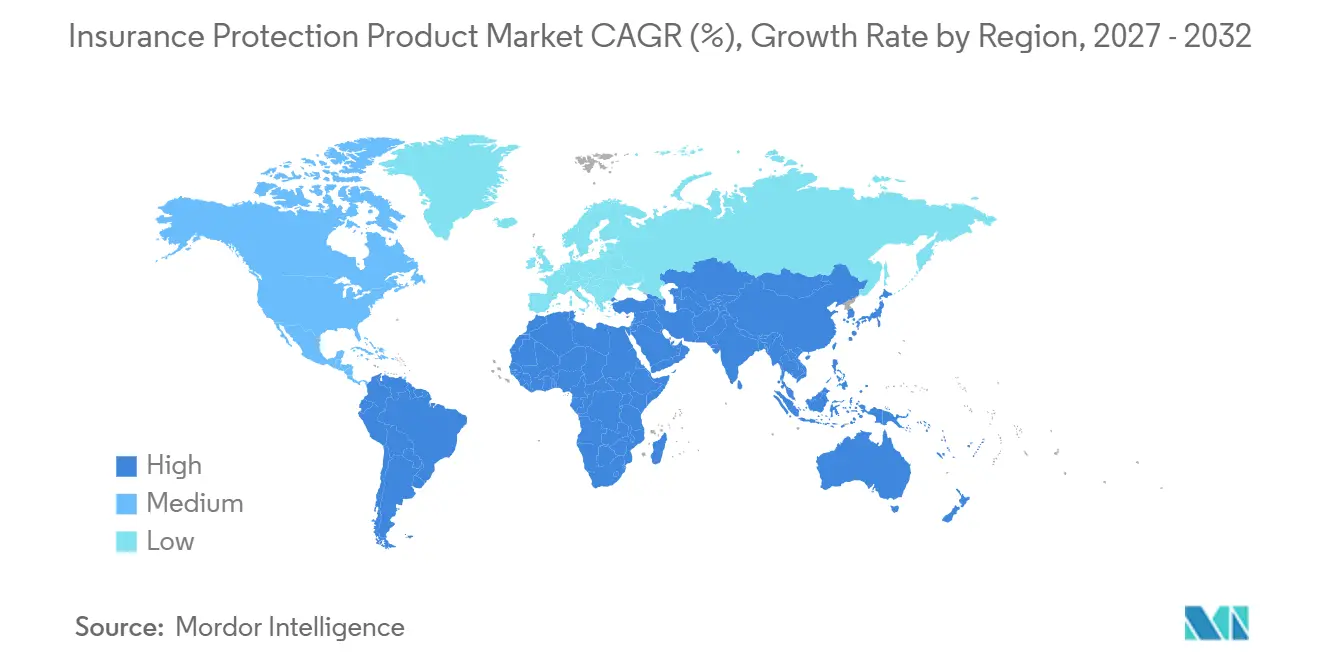
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
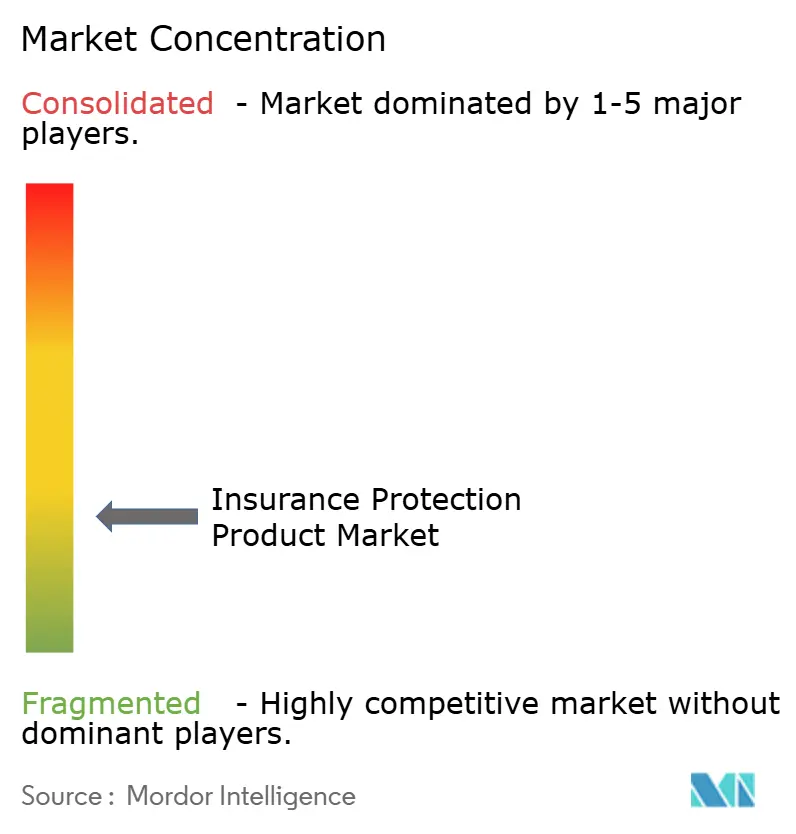
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits de protection d'assurance par Mordor Intelligence
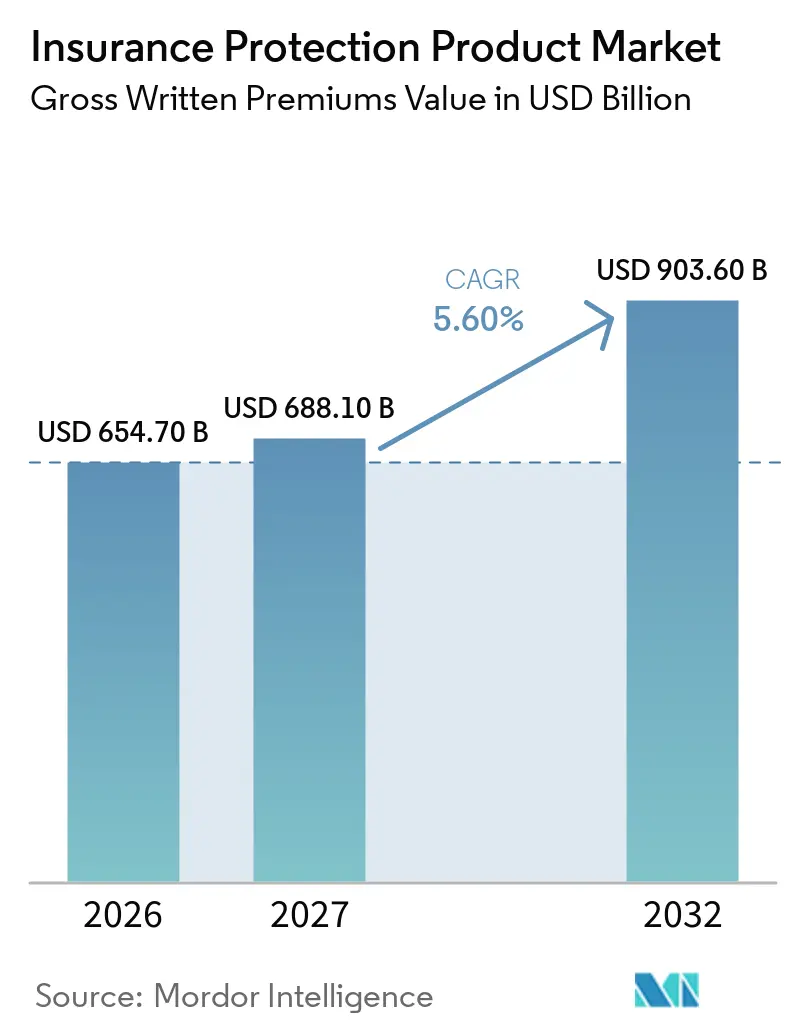
La taille du marché des produits de protection d'assurance en termes de valeur des primes brutes émises est projetée à 654,70 milliards USD en 2026, 688,10 milliards USD en 2027, et devrait atteindre 903,60 milliards USD d'ici 2032, avec un CAGR de 5,60 % de 2027 à 2032.
Le marché des produits de protection d'assurance est soutenu par des lacunes persistantes en matière de couverture de la mortalité, de l'invalidité et de la santé dans les économies développées et émergentes. Les maladies non transmissibles ont causé 74 % des décès dans le monde, ce qui maintient à un niveau élevé le besoin de couvertures liées à la santé et à la protection des revenus. Swiss Re a estimé l'écart de protection sanitaire sur 12 marchés asiatiques à 258 milliards USD en termes de primes équivalentes en 2024, soit 21 % de plus qu'en 2017. La distribution numérique élargit l'accès aux consommateurs qui étaient difficiles à atteindre via les modèles de vente conventionnels. Les principaux assureurs associent une souscription plus rapide à des partenariats avec des banques, des employeurs et des plateformes afin d'améliorer l'efficacité d'acquisition et de maintenir la fidélisation.
Points clés du rapport
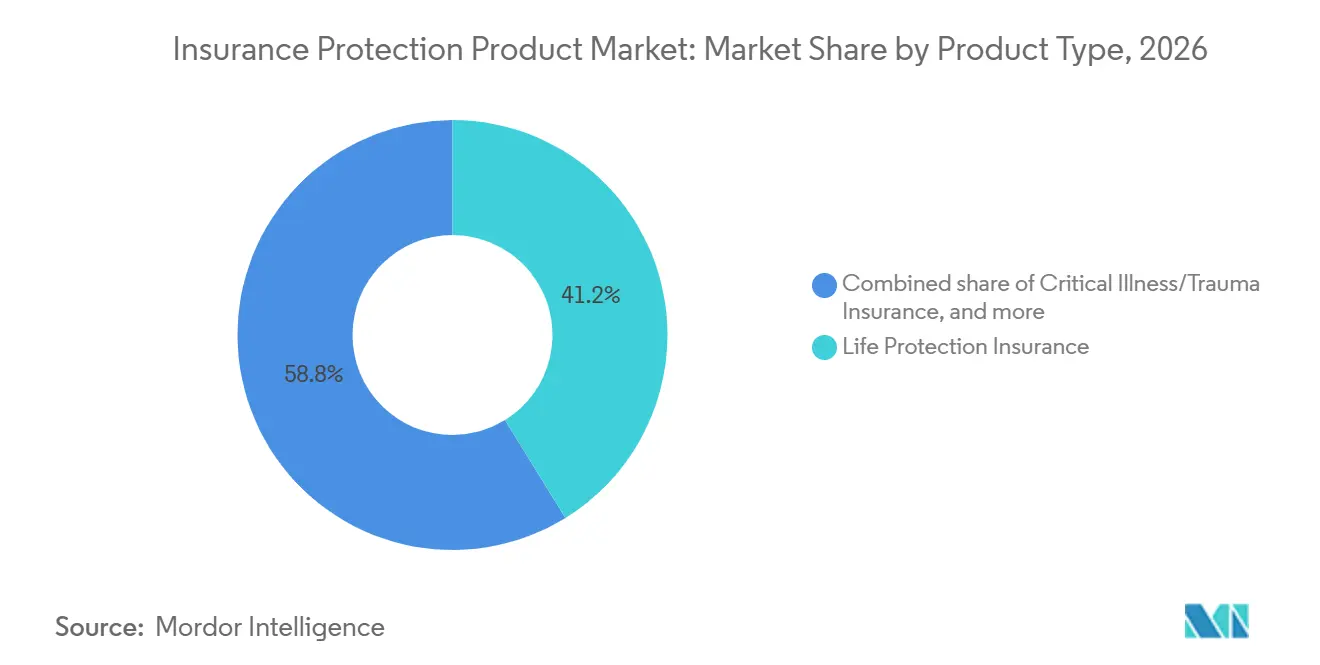
- Par type de produit, l'assurance protection vie a capturé 41,2 % de la part du marché des produits de protection d'assurance en 2026, tandis que l'assurance maladies graves et traumatismes devrait croître à un CAGR de 8,1 % jusqu'en 2032.
- Par forme de police, les polices individuelles et grand public ont capturé 54,6 % de la part du marché des produits de protection d'assurance en 2026, tandis que les polices d'affinité, intégrées et de crédit devraient croître à un CAGR de 7,7 % jusqu'en 2032.
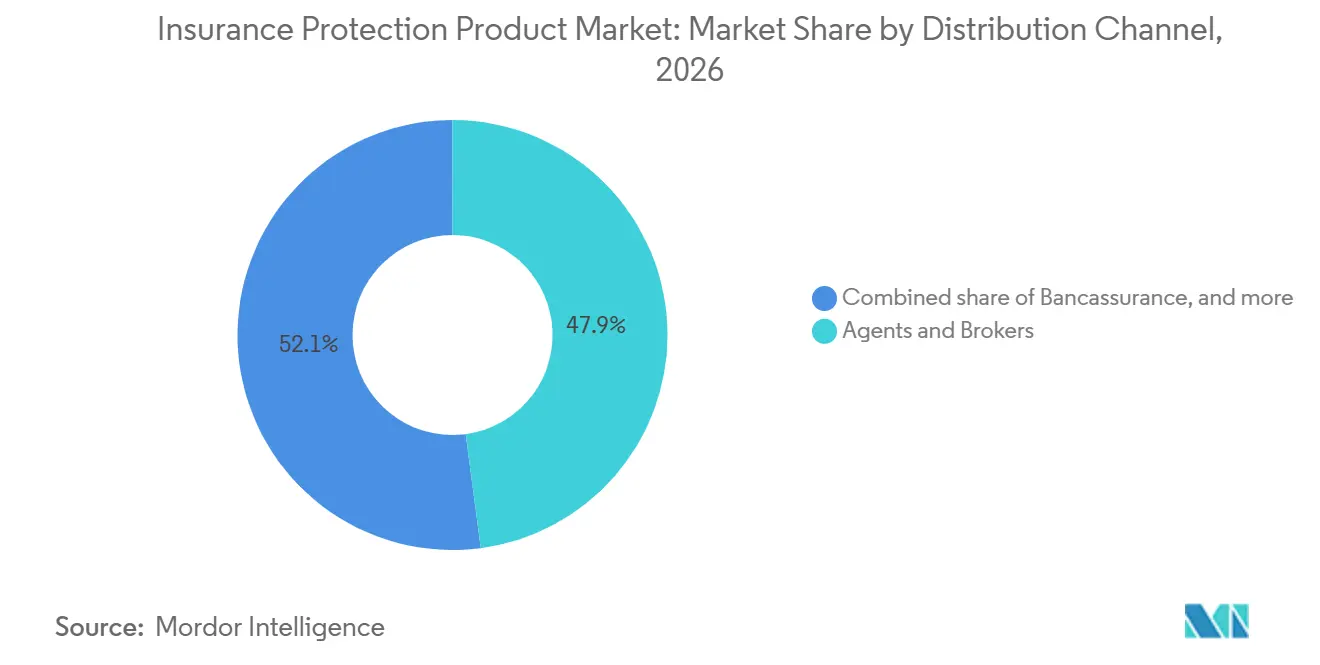
- Par canal de distribution, les agents et courtiers ont capturé 47,9 % de la part du marché des produits de protection d'assurance en 2026, tandis que les canaux intégrés devraient croître à un CAGR de 9,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a capturé 44,8 % de la part du marché des produits de protection d'assurance en 2026, tandis que l'Amérique du Sud devrait croître à un CAGR de 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Élargissement des écarts mondiaux en matière de mortalité et de protection des revenus | +1.4% | Mondial | Long terme (≥ 4 ans) |
| Demande de protection numérique abordable | +1.1% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Protection intégrée dans les écosystèmes financiers et professionnels | +0.9% | Mondial, porté par l'Asie-Pacifique, l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Souscription accélérée et pilotée par les données | +0.7% | Amérique du Nord, Europe et marchés avancés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande des employeurs en matière d'assurance vie collective, d'invalidité et de protection des revenus | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Innovation pour les consommateurs sous-assurés des marchés émergents | +0.5% | Asie-Pacifique émergente, Afrique et Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Élargissement des écarts mondiaux en matière de mortalité et de protection des revenus
Les lacunes en matière de protection d'assurance continuent de stimuler la demande sur le marché des produits de protection d'assurance. Le déficit d'assurance vie et invalidité en Afrique du Sud a atteint 50,4 billions ZAR (2,8 billions USD) à la fin de 2024, soit 7 fois le PIB national[1]. Le déficit s'est élargi à un rythme annuel de 12,5 % depuis 2021, tandis que la famille sud-africaine moyenne ne détenait que 40 % de la couverture invalidité dont elle avait besoin. Au Royaume-Uni, 86 % des détenteurs de prêts hypothécaires ne bénéficiaient d'aucune protection des revenus, et 85 % des besoins plus larges en matière de protection des revenus restaient non satisfaits en 2026. Ces conditions montrent qu'une compréhension limitée des consommateurs peut freiner la demande même lorsque les produits sont largement disponibles. Les assureurs peuvent répondre par des descriptions de prestations plus simples, des conceptions de protection modulaires et une éducation financière axée sur le remplacement des revenus.
Demande croissante de produits de protection abordables distribués par voie numérique
La distribution numérique réduit les coûts d'acquisition et aide les assureurs à atteindre les consommateurs sensibles aux prix sur le marché des produits de protection d'assurance. Le cadre de l'assurance ouverte au Brésil permet aux clients de partager leurs données entre assureurs via des interfaces de programmation d'applications, ce qui favorise une tarification plus personnalisée et une souscription simplifiée. Les primes d'assurance vie au Brésil ont augmenté de 8,4 % au premier semestre 2025, et l'activité vie individuelle a progressé de 13,2 %. Dans la région Asie-Pacifique, les outils numériques améliorent la productivité des agents plutôt que de remplacer les intermédiaires, car les agences et la bancassurance représentent encore plus de 90 % des ventes de protection. Ethos a lancé une application ChatGPT native en mai 2026 pour fournir des estimations instantanées d'assurance vie à plus de 900 millions d'utilisateurs[2]. Les modèles de canaux les plus performants combinent la commodité numérique avec les conseils nécessaires pour les décisions de protection complexes.
Expansion de la protection intégrée dans les écosystèmes financiers et professionnels
La distribution intégrée transforme la façon dont les assureurs accèdent aux clients et gèrent les coûts des canaux sur le marché des produits de protection d'assurance. Elle place les produits de protection au sein des parcours de paiement, de prêt, de paie, de commerce électronique et d'emploi, où les consommateurs prennent déjà des décisions financières connexes. Cette approche peut faciliter l'achat d'une couverture et donner aux compagnies d'assurance accès aux informations sur les transactions pertinentes pour la souscription. Elle déplace également le pouvoir de négociation vers les plateformes qui contrôlent le trafic des clients et l'accès aux informations les concernant. Le modèle est particulièrement pertinent pour les produits d'affinité et de crédit, où la couverture peut être liée à un prêt, à un flux de paiement ou à un avantage social. Les compagnies d'assurance doivent sélectionner leurs partenaires avec soin, car la dépendance à un nombre limité de plateformes peut affaiblir leur position dans les futures négociations commerciales.
Adoption de la souscription accélérée et pilotée par les données
Une souscription plus rapide devient un outil opérationnel important sur le marché des produits de protection d'assurance. Le moteur MAUDE de Manulife a automatiquement approuvé 58 % des demandes de vie individuelle éligibles en décembre 2025, soit 56 % de plus qu'avant le lancement[3]. Le processus remanié a réduit les questions médicales de 40 % et permet de prendre des décisions en aussi peu que 2 minutes. Le Quick Quote de John Hancock a réduit le temps d'évaluation préliminaire d'1 jour à 15 minutes et a traité plus de 20 000 dossiers depuis son pilote fin 2024. Aviva a étendu son outil de synthèse de souscription aux demandes individuelles de maladies graves en mars 2026, réduisant le temps de révision par dossier de 50 %. La gouvernance reste importante car l'Association internationale des contrôleurs d'assurance identifie les biais, la faible explicabilité des modèles et la dépendance aux fournisseurs tiers comme des risques centraux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Contraintes d'accessibilité financière et sous-assurance persistante | -0.7% | Asie-Pacifique émergente, Moyen-Orient et Afrique, et Amérique latine | Long terme (≥ 4 ans) |
| Contraintes réglementaires et de confidentialité sur la souscription par données alternatives | -0.5% | Union européenne, Amérique du Nord et marchés avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Antisélection et risque de tarification dans la souscription simplifiée | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Hausse des sinistres et des coûts liés à la longévité dans la protection invalidité et liée à la santé | -0.4% | Amérique du Nord, Europe, Japon et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'accessibilité financière et sous-assurance persistante
L'accessibilité financière limite la participation au marché des produits de protection d'assurance, en particulier lorsque la hausse des primes entre en concurrence avec les dépenses essentielles des ménages. Le Conseil des services financiers de Nouvelle-Zélande a rapporté en juin 2026 que les consommateurs réduisaient ou annulaient leur couverture de protection des revenus à mesure que les primes augmentaient. Seulement 10 % des adultes détenaient une protection des revenus, contre 59 % qui détenaient une assurance automobile. L'étude sur les lacunes en Afrique du Sud a également révélé que l'adéquation de la couverture vie était de 49 % pour les personnes à revenus élevés, tandis que l'adéquation de la couverture invalidité restait dans la fourchette haute des 30 %. Ce schéma indique que la pertinence et la complexité du produit peuvent décourager l'achat au même titre que le prix. Les prélèvements sur salaire, les avantages sociaux volontaires soutenus par l'employeur et les options de couverture progressive peuvent améliorer l'accessibilité financière sans réduire la protection à un seul produit de base.
Contraintes réglementaires et de confidentialité sur la souscription par données alternatives
Les exigences en matière de confidentialité et la supervision des assurances peuvent ralentir l'adoption de la souscription par données alternatives. L'Association internationale des contrôleurs d'assurance a identifié les biais, les violations de la vie privée, la non-explicabilité et les dépendances aux tiers comme des préoccupations de surveillance pour l'utilisation de l'intelligence artificielle. Dans l'Union européenne, les exigences du Règlement général sur la protection des données limitent l'utilisation des données de santé portables, de la télématique et des signaux des médias sociaux pour la souscription de protection. Les ajustements des règles de capital de Solvabilité II affectent également la tarification et l'allocation du capital pour les assureurs vie. Ces obligations augmentent les coûts de conformité et peuvent retarder les lancements dans plusieurs juridictions. Les grands assureurs peuvent être mieux positionnés pour satisfaire aux exigences car ils disposent de capacités établies en matière de gouvernance, de droit et de contrôle des modèles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la demande en maladies graves élargit les besoins de protectionL'assurance protection vie représentait 41,2 % de la taille du marché des produits de protection d'assurance en 2026, reflétant son rôle dans le crédit hypothécaire, les avantages sociaux des employeurs et les incitations des politiques publiques. Elle reste la forme de base de couverture de la mortalité pour de nombreux ménages. Les polices d'assurance vie entière axées sur les frais funéraires et la protection servent les consommateurs plus âgés en Amérique du Nord et en Europe occidentale qui valorisent les prestations de décès garanties. L'assurance invalidité et protection des revenus sert également une large base de salariés. Le segment américain d'invalidité collective a généré 19,9 milliards USD de primes en vigueur combinées à long terme, à court terme et de congé familial payé en 2024. Les produits d'accidents corporels et de crédit vie soutiennent la micro-assurance activée par mobile et les écosystèmes de prêt en Asie-Pacifique, en Amérique latine et en Asie du Sud-Est. L'assurance maladies graves et traumatismes est la catégorie de produits à la croissance la plus rapide avec un CAGR de 8,1 % jusqu'en 2032. La prévalence croissante des maladies non transmissibles et la prise de conscience de la perte de revenus après le diagnostic suscitent un intérêt accru pour les prestations forfaitaires. Cette demande répond à des besoins que les produits axés uniquement sur la mortalité ne couvrent pas entièrement.
Le développement de produits réduit également la séparation entre protection et bien-être. Aviva a introduit un produit de maladies graves au Royaume-Uni en septembre 2025 qui couvre les troubles de santé mentale. Le produit répond aux problèmes de santé comportementale en tant que facteur contribuant à la perte de revenus à long terme. Sun Life Canada a regroupé la couverture temporaire et maladies graves à prix réduit pour améliorer la valeur perçue de la protection. Les produits groupés peuvent réduire la perception que des polices séparées sont difficiles à gérer. L'obligation de diligence envers les consommateurs de la Financial Conduct Authority du Royaume-Uni exige que les assureurs démontrent que les offres groupées de produits offrent une valeur équitable. Cette exigence place la clarté des prestations et une tarification appropriée au cœur de la conception des produits. Les assureurs doivent donc distinguer la valeur réelle pour le client de la complexité ajoutée. Le marché des produits de protection d'assurance peut bénéficier d'une couverture plus large uniquement lorsque les consommateurs comprennent la structure des prestations.
Par forme de police :
les modèles d'affinité et intégrés élargissent l'accèsLes polices individuelles et grand public détenaient 54,6 % de la part du marché des produits de protection d'assurance en 2026. Les canaux de vente directe aux consommateurs, les réseaux de conseillers indépendants et les plateformes de bancassurance soutiennent cette position. Les produits à souscription individuelle restent une source de revenus majeure pour les assureurs dans de nombreux marchés matures. Les formes collectives et parrainées par l'employeur constituent une autre couche substantielle de protection. Aux États-Unis, les nouvelles primes de l'assurance vie en milieu de travail ont atteint 691 millions USD au troisième trimestre 2025. Les formes d'affinité, intégrées et de crédit devraient croître à un CAGR de 7,7 % jusqu'en 2032. Les cadres d'assurance et de banque ouverte peuvent soutenir ces formes en permettant un partage de données plus efficace avec consentement. Les partenariats avec des plateformes peuvent également rendre économiquement viables des polices de plus petite taille à grande échelle.
Les budgets des employeurs et la demande des salariés façonnent la conception des formes de polices. Les employeurs doivent maîtriser les coûts tandis que les travailleurs recherchent une protection plus large des revenus, de la vie et de la santé. Les dispositifs d'avantages volontaires répondent à cet équilibre en liant des avantages optionnels à un package plus restreint financé par l'employeur. Ils permettent aux travailleurs de sélectionner une couverture mieux adaptée aux besoins et aux budgets des ménages. Le modèle est bien établi en Amérique du Nord et au Royaume-Uni. Il se développe également en Australie et à Singapour à mesure que la protection parrainée par l'employeur devient plus courante. Les plateformes de l'économie des travailleurs indépendants introduisent la protection des revenus dans les flux de paie des travailleurs indépendants dans les écosystèmes de technologie financière d'Asie-Pacifique. Ces modèles peuvent rapidement accroître les volumes, bien que les classifications réglementaires ne suivent pas toujours le rythme. Le marché des produits de protection d'assurance bénéficie lorsque les formes de polices correspondent à la façon pratique dont les gens gagnent, empruntent et paient.
Par canal de distribution :
le conseil reste important tandis que les ventes intégrées progressentLes agents et courtiers détenaient 47,9 % de la part du marché des produits de protection d'assurance en 2026. Leur position reflète les exigences en matière de conseil pour les polices complexes d'assurance vie, invalidité et protection des revenus. L'intermédiation agréée reste importante dans de nombreuses juridictions pour la souscription à long terme. La bancassurance était le deuxième canal en volume. En Pologne, les primes brutes émises de bancassurance ont atteint 1,8 milliard PLN (450 millions USD) au premier trimestre 2026, en hausse de 40,6 % en glissement annuel. Ce changement a suivi un ralentissement en 2025 après la révision des exigences de distribution. Les canaux de vente directe aux consommateurs, aux employeurs, en milieu de travail et d'affinité se développent également à mesure que l'intégration numérique devient plus facile. La performance des canaux est de plus en plus façonnée par l'intégration technologique plutôt que par le seul prix.
La distribution intégrée devrait croître à un CAGR de 9,2 % jusqu'en 2032. L'administration basée sur des interfaces de programmation d'applications peut permettre aux partenaires de coter, de lier et d'émettre une couverture dans le cadre d'un parcours client. Cette approche réduit les frictions lorsqu'un client contracte déjà un crédit, effectue un paiement ou s'inscrit à des avantages sociaux. Prudential Thaïlande et TTB ont lancé un produit de protection vie en mars 2026 avec une gestion de portefeuille assistée par intelligence artificielle via la bancassurance. Cela illustre comment les assureurs peuvent combiner des relations bancaires gérées avec des expériences de produits plus numériques. Cependant, une compagnie d'assurance qui ne s'appuie que sur un ou deux partenaires de plateforme peut voir son pouvoir de négociation diminuer avec le temps. Le marché des produits de protection d'assurance nécessite donc un portefeuille de distribution équilibré entre conseillers, banques, employeurs, canaux directs et plateformes. Cet équilibre peut protéger l'accès des clients tout en évitant une dépendance excessive à un seul type de partenaire.
Analyse géographique
Marché des Produits d'Assurance Protection en Asie-Pacifique
L'Asie-Pacifique représentait 44,8 % de la taille du marché mondial des produits d'assurance protection en 2026. La Chine, le Japon, l'Inde et les pays d'Asie du Sud-Est constituent la plus grande base de primes de la région et son potentiel de volume à long terme le plus significatif. Les primes d'assurance vie en Chine ont augmenté de 11,4 % en 2025. L'Inde a supprimé la taxe sur les biens et services applicable aux contrats d'assurance vie et santé individuels en 2025 et a approuvé l'investissement direct étranger à 100 % dans le secteur de l'assurance. Ces changements peuvent favoriser les partenariats entre les assureurs et les établissements financiers, tandis que l'écart de protection régional indique que le marché des produits d'assurance protection dispose encore d'une marge d'expansion supplémentaire.
Marché des Produits d'Assurance Protection en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent des segments matures du marché des produits d'assurance protection avec une densité de primes élevée. Le Royaume-Uni demeure une opportunité notable, car 85 % des besoins en assurance de protection des revenus n'étaient pas couverts en 2026. Aux États-Unis, 74 millions d'adultes ont déclaré avoir besoin d'une assurance vie, et 24 millions supplémentaires avaient besoin d'une couverture plus importante. La France, l'Allemagne et le Royaume-Uni ont enregistré un rendement des capitaux propres de 11,6 % en 2025, contre 9,1 % en 2024. Les règles de capital de l'Union européenne continuent d'influencer la tarification et l'allocation de portefeuille.
Marché des Produits d'Assurance Protection en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Sud devrait enregistrer la plus forte croissance géographique avec un CAGR de 8,5 % jusqu'en 2032. Le secteur de l'assurance au Brésil devrait croître de 5,7 % en 2026, avec une hausse attendue de 4,3 % pour les produits vie. L'Argentine, le Chili et la Colombie contribuent à la croissance grâce à l'expansion des classes moyennes. Le Moyen-Orient et l'Afrique sont plus modestes en termes de primes, mais l'écart de protection de 50,4 trillions ZAR (2,8 milliards USD) en Afrique du Sud ainsi que les nouvelles obligations aux Émirats arabes unis et en Arabie saoudite laissent une marge substantielle pour l'adoption de produits de protection.
Paysage concurrentiel
Le marché des produits de protection d'assurance est fragmenté entre de nombreux niveaux nationaux. La concurrence repose sur la rapidité de souscription, la conception des produits, les relations avec les conseillers, les partenariats bancaires et la capacité de distribution numérique. Allianz SE a annoncé un accord d'une valeur de 2 milliards EUR (2,2 milliards USD) pour acquérir HSBC Life Singapour et conclure un partenariat de distribution en bancassurance de 15 ans. Prudential Financial a également annoncé la réassurance de 7 milliards USD de réserves de vie entière japonaises via Prismic Life.
Les entrants axés sur la technologie concurrencent depuis la couche de souscription plutôt que seulement par de nouveaux formats de produits. Sixfold fournit des recommandations de souscription au niveau des dossiers pour les lignes vie, invalidité et maladies graves à des assureurs, notamment Guardian, New York Life et ClearView. Ethos a lancé son application ChatGPT native en mai 2026 pour fournir des estimations instantanées d'assurance vie. La plateforme alitheia de Munich Re a reçu des brevets américains en 2025 pour la technologie de décision de souscription par traitement du langage naturel. Ces initiatives peuvent améliorer la conversion et raccourcir les délais d'émission pour les compagnies d'assurance dotées de capacités technologiques.
Le marché des produits de protection d'assurance reste ouvert aux challengers car les besoins de protection diffèrent selon les pays, les niveaux de revenus et les modèles de distribution. L'échelle reste importante là où la réglementation, les données clients et la capacité de réassurance constituent des barrières significatives. Les assureurs disposant de marques établies peuvent utiliser des conseillers et des partenaires de bancassurance pour maintenir la confiance des clients dans les décisions de protection complexes. Les nouvelles entreprises peuvent concurrencer grâce à des parcours numériques simples et à des décisions plus rapides.
Leaders du secteur des produits de protection d'assurance
-
Allianz SE
-
Ping An Insurance (Group) Company of China Ltd.
-
China Life Insurance Company Limited
-
AXA
-
MetLife, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits d'Assurance Protection Entreprises couvertes dans ce rapport
- Allianz SE
- Ping An Insurance (Group) Company of China Ltd.
- China Life Insurance Company Limited
- AXA
- MetLife, Inc.
- Prudential Financial, Inc.
- AIA Group Limited
- Manulife Financial Corporation
- Zurich Insurance Group AG
- American International Group, Inc.
- Aviva plc
- Dai-ichi Life Holdings, Inc.
- Japan Post Insurance Co., Ltd.
- Sun Life Financial Inc.
- Cigna Group
- Aflac Incorporated
- Legal & General Group plc
- Unum Group
- China Pacific Insurance (Group) Co., Ltd.
- Nippon Life Insurance Company
Développements industriels récents dans Marché des Produits d'Assurance Protection
- Août 2026 : Prudential Financial a lancé Protection IUL, une nouvelle police d'assurance vie universelle indexée issue de son activité d'assurance vie individuelle, offrant une prestation de décès viagère avec la flexibilité d'accéder à la valeur de rachat pour des besoins liés à la santé, en réponse aux conclusions de LIMRA selon lesquelles 74 millions d'adultes américains ont besoin d'une couverture vie supplémentaire et 40 % des consommateurs souhaitent des polices liées à des prestations du vivant.
- Juillet 2026 : Prudential Singapour a lancé PRUApex Legacy Index II, un plan d'assurance vie universelle indexée ciblant les clients aisés et à valeur nette élevée recherchant des rendements liés à un indice sans plafond, associés à une protection vie et à une planification successorale, élargissant sa gamme d'assurance vie universelle indexée avec des options d'indices mondiaux supplémentaires.
- Mai 2026 : Ethos a lancé une application ChatGPT native fournissant des estimations instantanées d'assurance vie à plus de 900 millions d'utilisateurs, devenant ainsi le premier fournisseur d'assurance vie avec une expérience dédiée au sein de l'assistant d'intelligence artificielle le plus utilisé au monde, et éliminant les exigences d'examen médical grâce à une souscription accélérée propriétaire.
- Mars 2026 : Aviva a étendu son outil de synthèse de souscription par intelligence artificielle aux demandes individuelles de maladies graves, premier déploiement de ce type sur le marché de la protection, réduisant le temps de révision par dossier de 50 %. L'outil avait initialement été lancé pour les demandes de vie individuelle en novembre 2025.
Périmètre du rapport mondial sur le marché des produits de protection d'assurance
Aperçu de la segmentation
| Assurance protection vie |
| Assurance vie entière axée sur les frais funéraires/la protection |
| Assurance maladies graves/traumatismes |
| Assurance invalidité et protection des revenus |
| Assurance accidents corporels |
| Crédit vie |
| Individuelle/grand public |
| Collective/parrainée par l'employeur |
| Affinité/intégrée/crédit |
| Agents et courtiers |
| Bancassurance |
| Vente directe aux consommateurs |
| Canaux employeur, milieu de travail et affinité |
| Intégré |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Assurance protection vie | |
| Assurance vie entière axée sur les frais funéraires/la protection | ||
| Assurance maladies graves/traumatismes | ||
| Assurance invalidité et protection des revenus | ||
| Assurance accidents corporels | ||
| Crédit vie | ||
| Par forme de police | Individuelle/grand public | |
| Collective/parrainée par l'employeur | ||
| Affinité/intégrée/crédit | ||
| Par canal de distribution | Agents et courtiers | |
| Bancassurance | ||
| Vente directe aux consommateurs | ||
| Canaux employeur, milieu de travail et affinité | ||
| Intégré | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur des produits de protection d'assurance d'ici 2032 ?
Le marché des produits de protection d'assurance devrait atteindre 903,6 milliards USD d'ici 2032, avec un CAGR de 5,6 % à partir de 2026.
Quelle catégorie de produits est en tête des ventes de protection d'assurance ?
L'assurance protection vie était en tête avec une part de 41,2 % en 2026, soutenue par son rôle dans le crédit, les avantages sociaux des employeurs et la couverture de base de la mortalité.
Quel produit de protection d'assurance connaît la croissance la plus rapide ?
L'assurance maladies graves et traumatismes devrait se développer à un CAGR de 8,1 % jusqu'en 2032, les consommateurs recherchant un soutien forfaitaire pour la perte de revenus liée à la santé.
Quel canal de distribution détient la plus grande part ?
Les agents et courtiers ont dominé la distribution avec une part de 47,9 % en 2026, car les produits de protection complexes nécessitent souvent des conseils et une intermédiation agréée.
Quelle région affiche la plus forte croissance projetée ?
L'Amérique du Sud devrait croître à un CAGR de 8,5 % jusqu'en 2032, portée par l'expansion de l'inclusion financière et de la distribution numérique au Brésil.
Comment les assureurs utilisent-ils l'intelligence artificielle dans les produits de protection ?
Les assureurs l'utilisent pour raccourcir les délais de décision de souscription, réduire les questions de demande et accélérer les révisions, tout en traitant les risques de gouvernance liés aux biais, à la confidentialité et à l'explicabilité.