
Taille et part du marché des produits chimiques spéciaux pour la pâte et le papier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 26.66 Milliards de dollars |
| Taille du Marché (2031) | 34.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques spéciaux pour la pâte et le papier par Mordor Intelligence
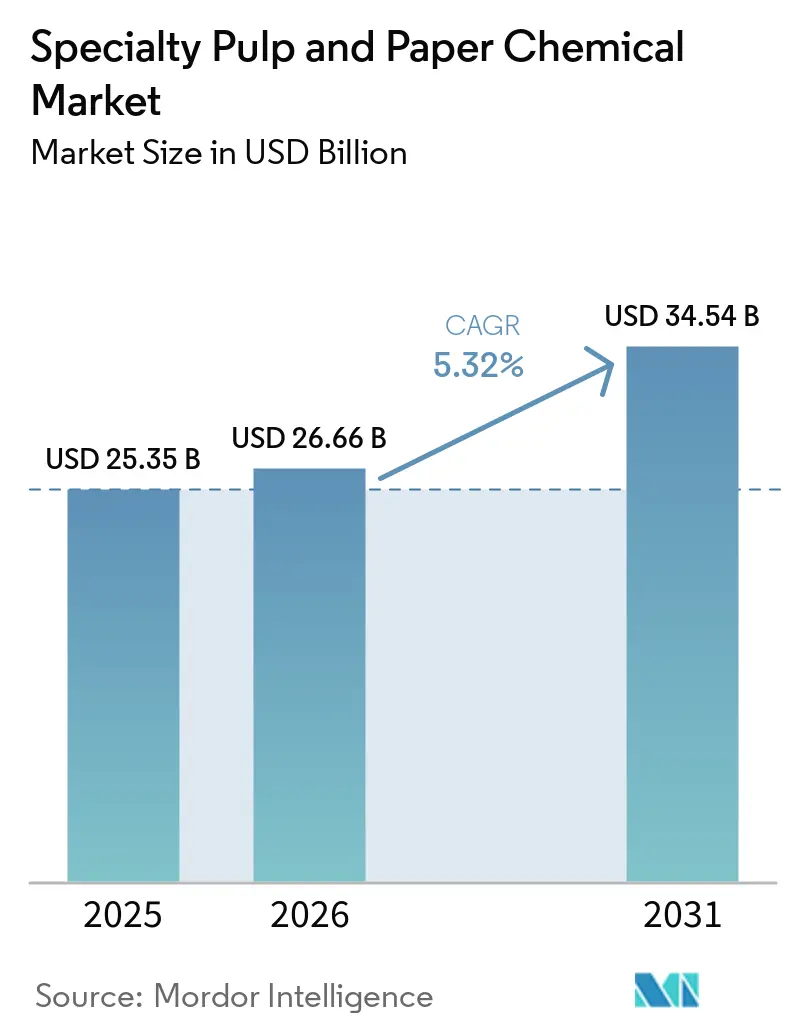
La taille du marché des produits chimiques spéciaux pour la pâte et le papier était évaluée à 25,35 milliards USD en 2025 et devrait croître de 26,66 milliards USD en 2026 pour atteindre 34,54 milliards USD d'ici 2031, à un CAGR de 5,32 % durant la période de prévision (2026-2031). Le marché des produits chimiques spéciaux pour la pâte et le papier est soutenu par le passage de l'emballage plastique à l'emballage à base de fibres pour les produits de grande consommation et alimentaires, ainsi que par la demande d'emballages ondulés durables dans la logistique du commerce électronique et la distribution de biens de consommation. Ces tendances accroissent la demande d'auxiliaires de rétention, de résines humides, d'amidons, d'auxiliaires de drainage et de produits chimiques d'encollage qui permettent aux papeteries de produire des grades d'emballage avec une formation, une résistance et une tenue aux conditions de manutention constantes. Les restrictions sur les substances per- et polyfluoroalkylées (PFAS) incitent les transformateurs de papier à reformuler les revêtements barrières en utilisant des alternatives répondant aux exigences de contact alimentaire tout en maintenant la résistance aux graisses, l'efficacité de production et la compatibilité avec les procédés de transformation existants. L'utilisation accrue de fibres recyclées stimule également la demande d'additifs de résistance à sec, d'auxiliaires de drainage, de fixatifs, d'enzymes et d'autres produits chimiques fonctionnels, car les fibres recyclées présentent une liaison fibreuse plus faible et une chimie de surface plus variable que les fibres kraft vierges. Les systèmes de réutilisation de l'eau et de rejet zéro liquide accroissent la demande d'inhibiteurs de tartre, de biocides, de dispersants, de coagulants et de produits chimiques de nettoyage. Ces exigences élargissent le marché des produits chimiques spéciaux pour la pâte et le papier au-delà de la croissance de la production papetière et lient la demande au contrôle des procédés, à la conformité environnementale et à la qualité de l'eau. Cependant, la volatilité des coûts des matières premières demeure un risque pour le polyacrylamide, le peroxyde d'hydrogène, le dioxyde de chlore et d'autres intrants chimiques liés à l'énergie. Le paysage concurrentiel comprend des fournisseurs mondiaux dotés de capacités en sciences des applications et d'installations de production co-localisées. Les papeteries régionales sans systèmes de surveillance avancés créent également des opportunités pour les fournisseurs proposant des formulations localisées et un support technique.
Points clés du rapport
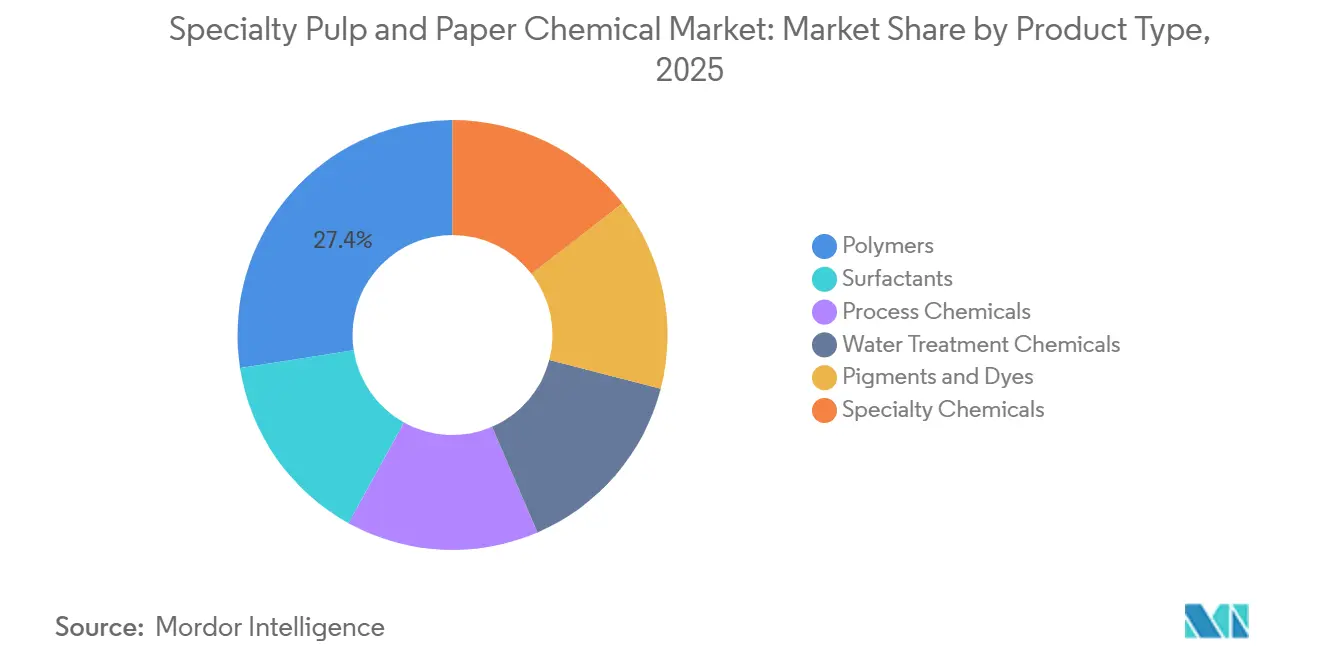
- Par type de produit, les polymères détenaient 27,45 % de la part du marché des produits chimiques spéciaux pour la pâte et le papier en 2025, tandis que la même catégorie devrait se développer à un CAGR de 5,84 % jusqu'en 2031.
- Par application, la fabrication du papier représentait 34,56 % de la part du marché des produits chimiques spéciaux pour la pâte et le papier en 2025, tandis que le couchage du papier devrait croître à un CAGR de 6,13 % jusqu'en 2031.
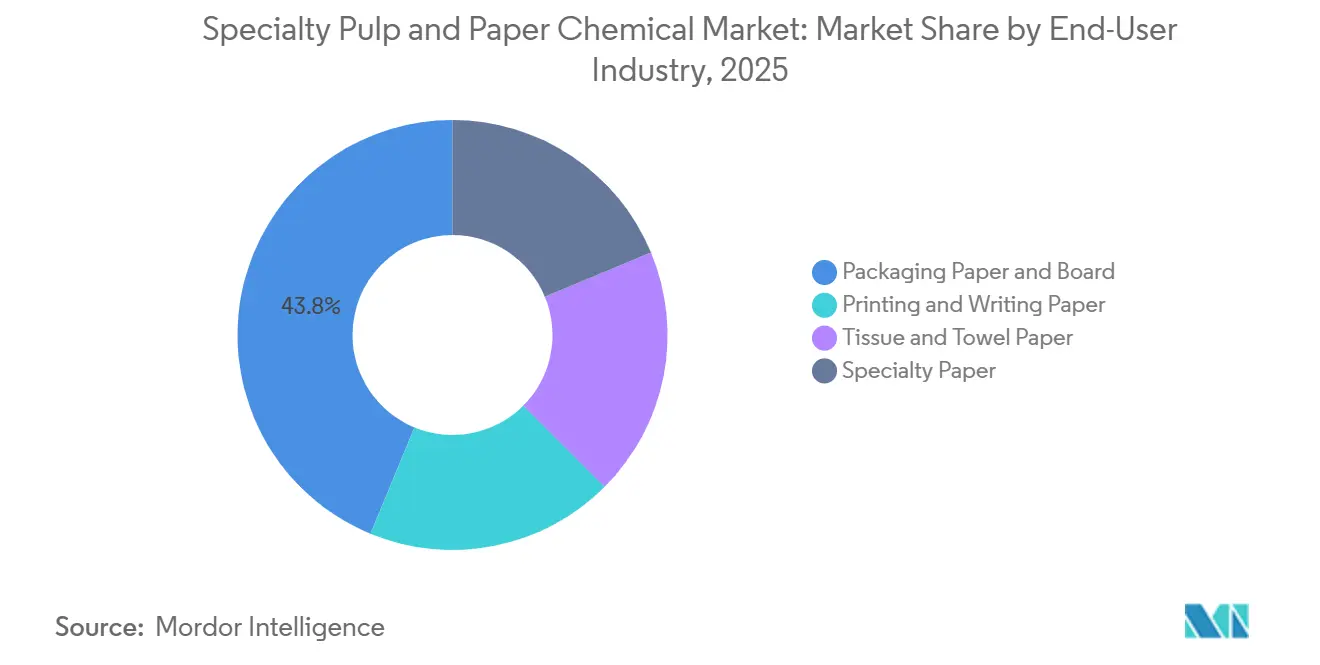
- Par secteur d'utilisation final, le papier d'emballage et le carton ont capté 43,78 % de la part du marché des produits chimiques spéciaux pour la pâte et le papier en 2025 et devraient enregistrer un CAGR de 6,47 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 40,11 % de la part du marché des produits chimiques spéciaux pour la pâte et le papier en 2025 et devrait se développer à un CAGR de 6,31 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des produits chimiques spéciaux pour la pâte et le papier
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution des emballages et demande en ondulé pour le commerce électronique | +1.8% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Augmentation de l'intensité chimique fonctionnelle liée à l'utilisation de fibres recyclées | +1.2% | Mondial, avec l'Asie-Pacifique et l'Europe en tête | Moyen terme (2-4 ans) |
| Réutilisation de l'eau et traitement en circuit fermé des papeteries | +0.9% | Cœur Asie-Pacifique, incluant la Chine et l'Inde, avec des répercussions au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Reformulation des barrières sans substances per- et polyfluoroalkylées (PFAS) et repulpables | +1.1% | Amérique du Nord et UE principalement, avec l'Asie-Pacifique en émergence | Court terme (≤ 2 ans) |
| Blanchiment enzymatique, désencrage et optimisation du rendement en fibres | +0.7% | Asie-Pacifique et Amérique du Sud, incluant le Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution des emballages et demande en ondulé pour le commerce électronique
Le marché des produits chimiques spéciaux pour la pâte et le papier est affecté par le passage vers les emballages à base de fibres pour les produits de grande consommation et alimentaires, notamment lorsque les propriétaires de marques recherchent des alternatives recyclables aux formats plastiques. Le carton ondulé nécessite des résines humides, des amidons, des auxiliaires de rétention et des agents d'encollage de surface pour protéger les boîtes de l'exposition à l'humidité lors du stockage et de la manutention. L'exécution des commandes de commerce électronique accroît la demande de formats d'expédition individuels plutôt que d'emballages de vente partagés, augmentant ainsi le besoin d'emballages extérieurs fiables dans des conditions d'expédition variées.
Cette tendance accroît la demande de constructions ondulées plus légères qui maintiennent la résistance, la rigidité et la qualité d'impression sans ajouter de poids en fibres inutile. Ces grades nécessitent des systèmes d'additifs plus spécialisés que le carton standard pour conteneurs, car les papeteries doivent équilibrer le drainage, la formation, la résistance à sec et la résistance à l'humidité. La croissance de l'emballage augmente l'utilisation de produits chimiques dans la formation du carton, les performances de surface, la transformation et la repulpabilité. Elle nécessite également un contrôle étroit de l'utilisation des fibres, du grammage, du comportement à l'humidité et des performances de la boîte finie dans des conditions variées de transport, de stockage, d'humidité et de manutention.
Augmentation de l'intensité chimique fonctionnelle liée à l'utilisation de fibres recyclées
Une teneur plus élevée en fibres recyclées affaiblit la chimie de surface des fibres et augmente les besoins en dosage chimique dans la production de papier, en particulier lorsque les papeteries utilisent des fibres récupérées pour les grades d'emballage. Les cycles de séchage précédents bloquent une partie de la surface de la cellulose par hornification, réduisant la liaison hydrogène, la flexibilité des fibres et l'adsorption des additifs cationiques. À mesure que la teneur en fibres recyclées augmente, les papeteries doivent souvent ajuster leurs programmes de rétention, de drainage, de fixation et de résistance à sec.
Une étude de 2025 a révélé qu'une combinaison de laccase, de xylanase et de mannanase améliorait la blancheur de la pâte de 5,37 % ISO et réduisait la consommation de dioxyde de chlore de 13,26 % dans les séquences à base de fibres recyclées. En mai 2025, ANDRITZ a démarré une ligne de fibres recyclées chez Heinzelpaper Laakirchen en Autriche, avec une capacité de 1 600 tonnes par jour de fibres de haute qualité[1]ANDRITZ AG, "ANDRITZ démarre avec succès une nouvelle ligne de fibres recyclées chez Heinzelpaper Laakirchen, Autriche," ANDRITZ, andritz.com.. Le blanchiment enzymatique, le désencrage et l'optimisation du rendement en fibres aident les papeteries à gérer la qualité des fibres recyclées, tandis que les programmes de produits chimiques spéciaux contribuent à stabiliser la qualité de production. Le marché des produits chimiques spéciaux pour la pâte et le papier est affecté à mesure que les papeteries augmentent leur teneur en fibres recyclées tout en maintenant les performances des produits, l'efficacité des machines, la récupération des fibres et la constance de qualité requise pour la production à haut volume d'emballages, de papier tissu et de papiers spéciaux. Ces exigences sont particulièrement pertinentes car la qualité des fibres récupérées peut varier selon la source de collecte et l'historique de traitement.
Réutilisation de l'eau et traitement en circuit fermé des papeteries
La pénurie d'eau est un défi opérationnel pour les installations de pâte et papier en Inde, en Chine et dans le Golfe, où les exploitants de papeteries subissent des pressions pour réduire les prélèvements d'eau douce. Les systèmes en circuit fermé et à rejet zéro liquide nécessitent un traitement chimique car l'eau recyclée accumule des solides dissous, des charges microbiologiques, des résidus organiques et des ions formateurs de tartre lors de la recirculation répétée. Ces systèmes augmentent l'utilisation d'inhibiteurs de tartre, de biocides, de dispersants, de coagulants et de produits chimiques de nettoyage, indépendamment de la croissance de la production papetière.
Le contrôle chimique est nécessaire car une qualité d'eau instable peut affecter la formation de la feuille, la formation de dépôts, la fiabilité des équipements et la constance du papier fini. Voith indique que son système AquaLine Zero peut réduire la consommation d'eau douce à un maximum de 1,5 litre par kilogramme de papier et abaisser le rejet d'effluents à 0 litre par kilogramme. La société indique également que la production de biogaz peut réduire les émissions de CO₂ de 10 %. Ce modèle d'exploitation crée une demande récurrente de produits chimiques de traitement de l'eau sur l'ensemble du marché des produits chimiques spéciaux pour la pâte et le papier, même lorsque la production sous-jacente des papeteries n'augmente pas au même rythme. La recirculation de l'eau nécessite un traitement à chaque étape de réutilisation, y compris aux étapes où les dépôts et la croissance biologique peuvent perturber le bon fonctionnement des machines.
Reformulation des barrières sans substances per- et polyfluoroalkylées (PFAS) et repulpables
La reformulation des barrières sans PFAS modifie la chimie utilisée dans le papier et le carton en contact alimentaire, car les transformateurs remplacent les traitements fluorés résistants aux graisses. Une évaluation académique de 2025 a rapporté des coûts de traitement aux PFAS de 0,00012 USD par m², contre 0,015 à 0,98 USD par m² pour les revêtements alternatifs biosourcés. La même évaluation a estimé que le coût total de la transition pourrait atteindre 12 500 millions USD au-dessus du niveau de référence des PFAS.
En janvier 2025, la FDA a invalidé 35 notifications de contact alimentaire connexes après que les substances de résistance aux graisses contenant des PFAS n'étaient plus commercialisées pour une utilisation en contact alimentaire aux États-Unis. Le règlement (UE) 2025/40 est applicable depuis août 2026 et fixe des limites de PFAS pour les emballages en contact alimentaire à 25 parties par milliard (ppb) pour une substance individuelle et à 250 ppb au total. Les revêtements polymères à base d'eau, les cartons revêtus par dispersion et les systèmes d'encollage de surface enzymatiques offrent des voies de remplacement. Cependant, les producteurs doivent évaluer les performances barrières, la repulpabilité, la compatibilité de traitement, l'aptitude au contact alimentaire, la capacité à mettre à l'échelle de nouvelles formulations sur les lignes de production existantes, ainsi que le coût et la disponibilité des ingrédients de revêtement alternatifs. Ces exigences placent la reformulation au sein du marché des produits chimiques spéciaux pour la pâte et le papier au cœur de la transition d'emballage plus large.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières et de l'énergie | -1.8% | Mondial, avec l'Europe et l'Asie du Sud les plus exposées | Court terme (≤ 2 ans) |
| Coûts de conformité liés aux effluents, aux halogènes organiques adsorbables (AOX), à la demande chimique en oxygène (DCO) et aux substances chimiques | -0.9% | Mondial, avec une pression accrue dans l'UE et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Risque d'encrassement des systèmes en circuit fermé et à rejet zéro liquide | -0.4% | Cœur Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières et de l'énergie
La volatilité des coûts des matières premières et de l'énergie limite la flexibilité des achats pour les papeteries et les fournisseurs de produits chimiques, en particulier pour les produits qui dépendent de matières premières à forte intensité énergétique. La production de monomères de polyacrylamide, de peroxyde d'hydrogène et de dioxyde de chlore nécessite des apports énergétiques importants et reste exposée aux évolutions des marchés de l'énergie et de la pétrochimie. Les pressions sur les coûts peuvent réduire les budgets des papeteries pour les mises à niveau d'additifs, en particulier pour les produits enzymatiques et biosourcés qui comportent une prime de coût. Ces pressions peuvent également amener les papeteries à évaluer des alternatives de produits de base moins coûteuses lorsque les produits spéciaux dépendent de matières premières liées à l'énergie et que les papeteries font face à des contraintes budgétaires immédiates. Les réajustements des prix de l'acrylamide en 2025 et 2026 ont conduit certaines papeteries asiatiques à évaluer des systèmes de résistance à sec à base d'amidon oxydé. Ce risque peut réduire la valeur par tonne même lorsque la demande de produits chimiques reste stable, car les clients peuvent sélectionner des formulations moins spécialisées ou différer des mises à niveau de procédés non essentielles.
Coûts de conformité liés aux effluents, aux halogènes organiques adsorbables (AOX), à la demande chimique en oxygène (DCO) et aux substances chimiques
Des exigences plus strictes en matière de rejet d'effluents et de substances chimiques augmentent les coûts d'exploitation et d'investissement pour les installations de pâte et papier, en particulier lorsque les papeteries plus anciennes doivent moderniser leurs systèmes de traitement existants. La norme chinoise GB3544-2024 exige des taux de recyclage des eaux blanches supérieurs à 95 % et des taux de perte de solides inférieurs à 3 %, ce qui accroît le besoin d'équipements de traitement, de surveillance et de dosage. La norme réglemente également les halogènes organiques adsorbables (AOX), associés aux séquences de blanchiment à base de chlore et nécessitant une gestion des procédés. Le cadre d'enregistrement, d'évaluation, d'autorisation et de restriction des substances chimiques (REACH) restreint progressivement les résines humides libérant du formaldéhyde, obligeant les fournisseurs et les papeteries à reformuler les produits et à qualifier des alternatives. Ces exigences de conformité soutiennent la demande de systèmes chimiques à faible teneur en AOX et biosourcés, mais peuvent retarder les décisions d'achat pendant la transition. L'encrassement dans les systèmes en circuit fermé et à rejet zéro liquide demeure une contrainte à long terme, car il peut augmenter la complexité du traitement, le risque d'arrêt et les coûts d'exploitation de la réutilisation de l'eau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les polymères en tête à mesure que l'adoption des fibres recyclées s'intensifie
Les polymères représentaient 27,45 % du marché des produits chimiques spéciaux pour la pâte et le papier par type de produit en 2025. Le segment des polymères devrait se développer à un CAGR de 5,84 % jusqu'en 2031. Les chimies du polyacrylamide, de la polyvinylamine et du polyamidoamine-épichlorhydrine soutiennent la rétention, le drainage, la résistance humide et la rétention des fines et des charges lors de la fabrication du papier. Leur importance augmente à mesure que les producteurs de carton pour conteneurs augmentent leur teneur en fibres recyclées tout en maintenant la runnabilité des machines dans des conditions d'exploitation exigeantes. Les fibres recyclées créent un déficit de demande cationique, ce qui peut augmenter le dosage de polymères par tonne et compliquer l'équilibre entre rétention, drainage et formation. Par conséquent, les polymères soutiennent les efforts des papeteries pour préserver les performances de résistance et de drainage, réduire l'utilisation de fibres vierges et respecter les spécifications de qualité pour les grades d'emballage.
Nouryon a commercialisé les microsphères Expancel 081 en avril 2026. Selon la société, l'ajout jusqu'à 1 % du produit peut augmenter le volume et l'épaisseur du carton de 15 à 25 %, permettant aux papeteries de réduire la consommation de fibres tout en maintenant la rigidité. Les tensioactifs fonctionnent comme agents antimousse et agents mouillants dans les opérations en partie humide, où le contrôle de la mousse et la couverture liquide uniforme peuvent affecter la stabilité de fabrication. Les produits chimiques de process soutiennent les étapes de mise en pâte et de cuisson, tandis que les produits chimiques de traitement de l'eau soutiennent les systèmes en circuit fermé qui nécessitent un contrôle des dépôts, de l'activité biologique et des solides dissous. Les pigments et colorants assurent le blanchiment optique et la couleur, tandis que les produits chimiques spéciaux, notamment les produits enzymatiques et de revêtement barrière, font l'objet d'une attention particulière dans le cadre de la reformulation.


Par application : le couchage du papier dépasse la chimie traditionnelle en partie humide
La fabrication du papier représentait une part de 34,56 % du marché des produits chimiques spéciaux pour la pâte et le papier par application en 2025. L'utilisation de produits chimiques dans les opérations en partie humide comprend les auxiliaires de rétention, les amidons, les charges, les biocides, les agents de drainage et les additifs qui gèrent l'élimination de l'eau et la formation de la feuille. Les papeteries utilisent ces produits pour chaque tonne de production et pour plusieurs grades de papier, offrant à l'application une base de demande stable. Le blanchiment de la pâte est une autre application dans laquelle les séquences assistées par enzymes remodèlent progressivement les achats de produits chimiques et créent des opportunités de réduire l'utilisation de dioxyde de chlore. La transformation du papier et le papier spécial servent des applications plus étroites, notamment les stratifiés auto-adhésifs, les papiers antiadhésifs, les substrats de qualité médicale et les grades nécessitant des propriétés de surface contrôlées. Le couchage du papier devrait se développer à un CAGR de 6,13 % jusqu'en 2031.
Le segment du couchage du papier est soutenu par les délais réglementaires pour remplacer les substances per- et polyfluoroalkylées (PFAS). L'élimination progressive aux États-Unis et le règlement (UE) 2025/40 orientent les producteurs de papier vers des dispersions polymères à base d'eau, des barrières à base de silice et des systèmes de bio-revêtement thermiquement réticulés. Ces solutions peuvent réduire les charges de blanchiment générant des AOX dans les cycles d'investissement existants et aider les papeteries à améliorer les performances de blanchiment sans nécessiter d'investissements séparés en équipements. La composition des applications évolue vers des produits qui répondent aux exigences de performance, de conformité, de continuité opérationnelle et de production de papier à moindre impact.
Par secteur d'utilisation final : le papier d'emballage et le carton représentent près de la moitié du marché
Le papier d'emballage et le carton représentaient 43,78 % du marché des produits chimiques spéciaux pour la pâte et le papier par secteur d'utilisation final en 2025. Le segment devrait croître à un CAGR de 6,47 % jusqu'en 2031. Le carton pour conteneurs et le médium ondulé nécessitent des additifs qui assurent la résistance à sec, la résistance humide, la repulpabilité, la résistance à l'humidité et des performances fiables lors de l'expédition et du stockage. La croissance de la demande d'emballages augmente les besoins en produits chimiques pour chaque tonne supplémentaire de capacité de carton et renforce l'importance des produits chimiques qui soutiennent la construction légère. La demande s'applique aux grades utilisés dans le commerce électronique, la distribution de biens de consommation, les emballages pour la restauration et d'autres applications dans lesquelles le carton doit équilibrer la protection des produits avec une utilisation efficace des fibres. Ces facteurs soutiennent la catégorie d'utilisation final du papier d'emballage et du carton.
Solenis a commencé la construction d'une nouvelle installation de production de 60 000 tonnes à Beihai, dans le Guangxi, en avril 2026, avec une production prévue pour le deuxième trimestre 2027. L'installation reflète l'investissement dans les chaînes d'approvisionnement en carton d'emballage en Chine, où les fournisseurs de produits chimiques ont besoin d'une capacité de production régionale et d'un support applicatif à proximité des papeteries. Le papier d'impression et d'écriture subit des pressions liées à la substitution numérique, mais continue de nécessiter des produits chimiques de qualité supérieure pour les grades à haute brillance, traités en surface, de bureau, de sécurité et autres grades spécialisés. Les applications de papier tissu et d'essuie-tout maintiennent une intensité chimique élevée car la douceur, l'absorbance et la résistance humide restent importantes pour la qualité des produits. Le papier spécial comprend les substrats pour la restauration, les papiers pour étiquettes et les papiers filtrants, où les exigences fonctionnelles peuvent dépasser celles des grades de produits de base standard. Bien que ces applications soient plus petites, elles peuvent nécessiter des formulations de produits chimiques barrières et fonctionnels, en particulier lorsque la sécurité des produits et les performances de surface sont des exigences.
Analyse géographique
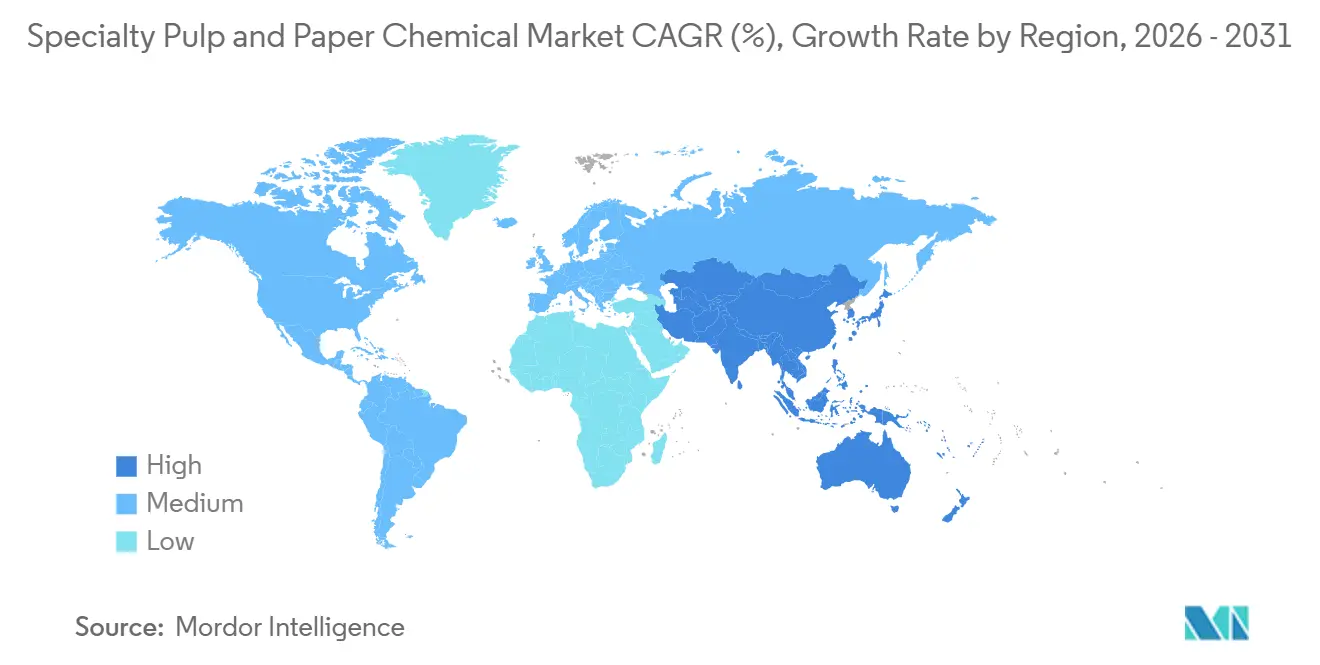
L'Asie-Pacifique représentait 40,11 % du marché des produits chimiques spéciaux pour la pâte et le papier en 2025 et devrait croître à un CAGR de 6,31 % jusqu'en 2031. La Chine est une source de demande régionale, car des provinces telles que le Shandong, le Zhejiang et le Guangxi ajoutent des actifs intégrés de pâte et papier nécessitant des produits chimiques fonctionnels, de blanchiment, de traitement de l'eau et de process. L'Inde gagne en importance à mesure que les programmes d'incitation gouvernementaux réduisent les obstacles au financement pour les papeteries d'emballage et raccourcissent les cycles d'approvisionnement en produits chimiques pour les nouvelles capacités. L'installation Wellgrow de Kemira en Thaïlande est devenue opérationnelle en août 2026, avec une capacité annuelle de 100 000 tonnes de produits chimiques de résistance[2]Kemira Oyj, "Kemira investit dans l'expansion de la capacité de produits chimiques pour papier et carton en Thaïlande pour servir le marché APAC en croissance," Kemira, kemira.com.. L'installation répond à la demande de papier, de carton et de papier tissu en Asie du Sud-Est et en Inde. Le Japon et la Corée du Sud génèrent une demande d'agents de blanchiment à base d'enzymes et d'additifs fonctionnels de haute pureté utilisés dans les emballages haut de gamme et les grades spéciaux. Ces facteurs créent une base de demande régionale qui comprend l'expansion des capacités d'emballage et la production de papiers spéciaux.
L'Amérique du Nord est le deuxième marché régional des produits chimiques spéciaux pour la pâte et le papier, soutenu par une base de papeteries établie dotée de capacités techniques. La demande régionale croît grâce à l'intensification des procédés, à l'efficacité chimique et à la reformulation réglementaire plutôt qu'à l'ajout de capacités de production papetière de base. L'action de la FDA de janvier 2025 sur 35 notifications de contact alimentaire aux PFAS a accéléré les calendriers de conversion pour les emballages en papier, qui étaient auparavant volontaires pour certains transformateurs. Le Canada soutient la demande grâce à son secteur de pâte kraft et à l'intérêt pour les additifs de blanchiment enzymatiques et biosourcés associés aux engagements d'émissions de portée 3 des entreprises. Le Mexique se développe à partir d'une base plus faible grâce à l'activité d'emballage pour les biens de consommation et la restauration liée au corridor de fabrication de délocalisation de proximité. Les nouvelles activités de production et de distribution dans ce corridor augmentent la demande de carton d'emballage, de revêtements fonctionnels et de programmes chimiques en partie humide.
L'Allemagne, la France et les pays nordiques exploitent des papeteries dotées de systèmes de blanchiment sans chlore élémentaire et totalement sans chlore établis. Cette infrastructure soutient l'intégration des enzymes et l'adoption de produits chimiques à faible teneur en AOX. En Amérique du Sud, le marché reste concentré au Brésil, où la production de cellulose a atteint 29,4 millions de tonnes en 2025, en hausse de 6,9 % par rapport à 2024, tandis que les exportations ont atteint 20,7 millions de tonnes, en hausse de 11,6 %. Le cadre brésilien d'autorisation environnementale soutient l'approvisionnement en auxiliaires de rétention biodégradables et en alternatives biosourcées pour les applications chimiques des papeteries. Le Moyen-Orient et l'Afrique restent des marchés plus petits ; cependant, les papeteries greenfield en Arabie Saoudite, en Égypte et en Afrique du Sud adoptent des technologies avancées de délignification et de blanchiment au peroxyde dès leur conception, sans contraintes de capital héritées qui peuvent retarder l'adoption de technologies dans d'autres régions. Cela permet la sélection de programmes chimiques lors de la conception initiale et du démarrage de la papeterie.

Paysage concurrentiel
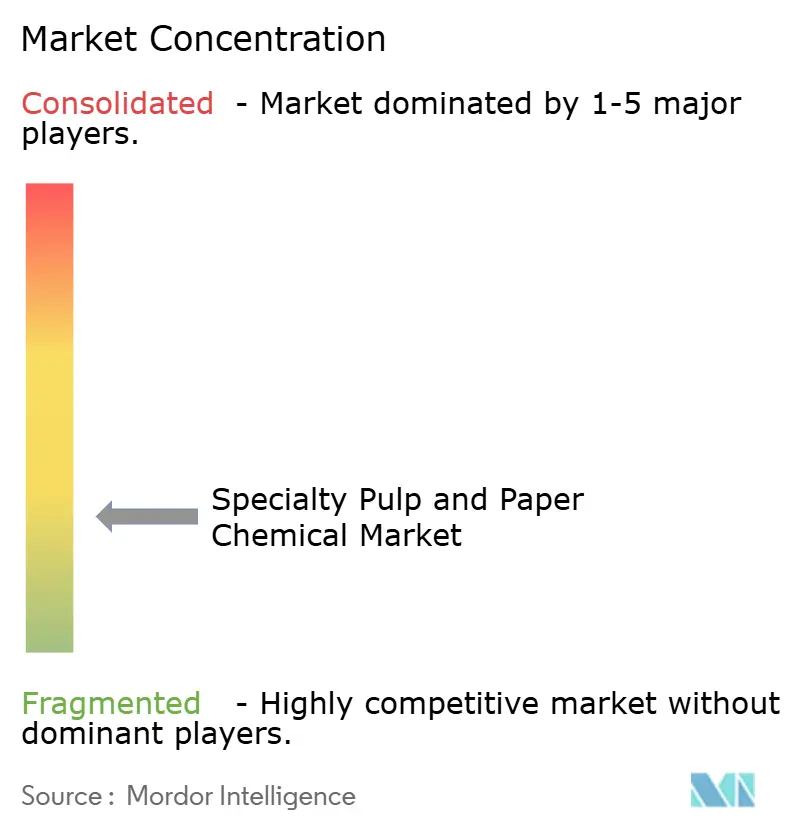
Le marché des produits chimiques spéciaux pour la pâte et le papier est fragmenté. Kemira, Solenis, Ecolab et BASF opèrent dans le segment des produits chimiques fonctionnels en partie humide, où l'expertise applicative et l'optimisation des performances au niveau de la papeterie sont pertinentes. Les installations de production co-localisées, les capacités de service technique et les relations clients établies peuvent soutenir les relations fournisseurs avec les grandes papeteries. Les fournisseurs mondiaux passent de la fourniture de produits à des programmes de services numériques intégrant le dosage par capteurs logiciels en temps réel, le contrôle prédictif de la qualité et l'optimisation chimique basée sur les données. Les papeteries régionales de taille moyenne en expansion mais dépourvues d'infrastructures de surveillance avancées peuvent ne pas être entièrement servies par des formulations mondiales standardisées. Cela crée des opportunités pour un service localisé et un support applicatif adapté aux mélanges de fibres régionaux, aux conditions des machines, à la qualité de l'eau et aux priorités opérationnelles des papeteries.
En 2026, Solenis a conclu un accord avec Moleaer pour étendre l'utilisation de la technologie à nanobulle pour l'activation des polymères via son programme Novera. L'accord portait sur les performances des procédés et l'activation des polymères en plus de la fourniture de produits chimiques. En avril 2026, Nouryon a introduit Expancel 081 pour aider les producteurs de carton à augmenter l'utilisation de fibres recyclées tout en maintenant les propriétés du carton. L'expansion de capacité de Kemira en Thaïlande fournit une empreinte de production régionale pour répondre à la demande d'emballages, de carton et de papier tissu en Asie du Sud-Est et en Inde. Le marché des produits chimiques spéciaux pour la pâte et le papier favorise les fournisseurs qui combinent support applicatif, disponibilité locale, validation des performances et avantages mesurables en termes de coût d'utilisation, en particulier lorsque les papeteries cherchent à améliorer la résistance, la runnabilité, l'efficacité de l'eau ou les performances barrières sans perturber les procédés de production établis.
Les matériaux biosourcés créent une voie concurrentielle distincte pour les fournisseurs plus petits, notamment les additifs de résistance à base de lignosulfonate, les systèmes d'encollage à base de colophane et les floculants biosourcés. Les formulateurs plus petits au Brésil et en Asie du Sud-Est adaptent les produits de désencrage enzymatique et de traitement de l'eau aux conditions locales de fibres recyclées qui peuvent ne pas correspondre aux formulations mondiales standard. Leur position concurrentielle dépend du support spécifique aux applications et de la réactivité locale plutôt que d'un large portefeuille de produits mondial. Les exigences de management environnemental ISO 14001 peuvent également influencer la gouvernance des achats des papeteries, aboutissant à une structure concurrentielle dans laquelle les fournisseurs mondiaux opèrent dans des catégories de produits chimiques fonctionnels établies. Dans le même temps, les formulateurs régionaux spécialisés répondent aux applications locales et biosourcées.
Leaders du secteur des produits chimiques spéciaux pour la pâte et le papier
Kemira Oyj
Solenis
BASF
Ecolab Inc.
Buckman
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Nouryon a commercialisé les microsphères Expancel 081 lors de l'événement Pulp and Beyond 2026 à Helsinki. Utilisé jusqu'à 1 % dans le carton, le produit augmente le volume et l'épaisseur de 15 à 25 %, permettant aux papeteries d'atteindre les objectifs de performance avec une teneur plus élevée en fibres recyclées sans augmenter le grammage.
- Mars 2025 : L'installation Wellgrow élargie de Kemira en Thaïlande a atteint son plein statut opérationnel, avec une capacité annuelle d'environ 100 000 tonnes d'agents chimiques de résistance. L'installation dessert le marché des produits chimiques spéciaux pour la pâte et le papier en Asie du Sud-Est et en Inde pour les applications papier, carton et papier tissu. L'expansion de plusieurs millions d'euros comprenait plusieurs lignes de production et représentait le plus grand engagement de capacité en Asie-Pacifique de Kemira à ce jour.


Périmètre du rapport mondial sur le marché des produits chimiques spéciaux pour la pâte et le papier
Les produits chimiques spéciaux pour la pâte et le papier sont des formulations utilisées dans la fabrication de pâte et de papier pour améliorer l'efficacité de production, gérer les procédés des papeteries et conférer des caractéristiques de performance spécifiques aux produits finis.
Le marché des produits chimiques spéciaux pour la pâte et le papier est segmenté par type de produit, application, secteur d'utilisation final et géographie. Par type de produit, le marché est segmenté en tensioactifs, polymères, produits chimiques de process, produits chimiques de traitement de l'eau, pigments et colorants, et produits chimiques spéciaux. Par application, le marché est segmenté en fabrication du papier, couchage du papier, blanchiment de la pâte, transformation du papier et production de papier spécial. Par secteur d'utilisation final, le marché est segmenté en papier d'impression et d'écriture, papier d'emballage et carton, papier tissu et essuie-tout, et papier spécial. Le rapport couvre également la taille du marché et les prévisions pour les produits chimiques spéciaux pour la pâte et le papier dans 15 pays des principales régions. Les tailles et prévisions de marché sont fournies en termes de valeur (USD).
| Tensioactifs |
| Polymères |
| Produits chimiques de process |
| Produits chimiques de traitement de l'eau |
| Pigments et colorants |
| Produits chimiques spéciaux |
| Fabrication du papier |
| Couchage du papier |
| Blanchiment de la pâte |
| Transformation du papier |
| Production de papier spécial |
| Papier d'impression et d'écriture |
| Papier d'emballage et carton |
| Papier tissu et essuie-tout |
| Papier spécial |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tensioactifs | |
| Polymères | ||
| Produits chimiques de process | ||
| Produits chimiques de traitement de l'eau | ||
| Pigments et colorants | ||
| Produits chimiques spéciaux | ||
| Par application | Fabrication du papier | |
| Couchage du papier | ||
| Blanchiment de la pâte | ||
| Transformation du papier | ||
| Production de papier spécial | ||
| Par secteur d'utilisation final | Papier d'impression et d'écriture | |
| Papier d'emballage et carton | ||
| Papier tissu et essuie-tout | ||
| Papier spécial | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits chimiques spéciaux pour la pâte et le papier ?
La taille du marché des produits chimiques spéciaux pour la pâte et le papier était évaluée à 25,35 milliards USD en 2025 et devrait croître de 26,66 milliards USD en 2026 pour atteindre 34,54 milliards USD d'ici 2031, à un CAGR de 5,32 % durant la période de prévision (2026-2031).
Quelle catégorie de produits est en tête des produits chimiques spéciaux pour la pâte et le papier ?
Les polymères étaient en tête avec une part de 27,45 % en 2025 et devraient croître à un CAGR de 5,84 % jusqu'en 2031, reflétant leur rôle dans les applications de rétention, de drainage et de résistance humide.
Quelle application connaît la croissance la plus rapide dans les produits chimiques spéciaux pour la pâte et le papier ?
Le couchage du papier est l'application à la croissance la plus rapide, avec un CAGR projeté de 6,13 % jusqu'en 2031, soutenu par la reformulation des barrières sans PFAS et la demande de systèmes de couchage à base d'eau et repulpables.
Pourquoi les fibres recyclées augmentent-elles la demande de produits chimiques spéciaux ?
Les fibres recyclées présentent une liaison fibreuse plus faible et une surface disponible réduite, ce qui accroît le besoin d'additifs de résistance, d'auxiliaires de drainage, de fixatifs et de programmes enzymatiques qui aident les papeteries à maintenir la qualité du papier.
Dernière mise à jour de la page le:



