
Taille et part du marché des services managés basés sur les résultats
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.71 Milliards de dollars |
| Taille du Marché (2032) | 19.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.28 % |
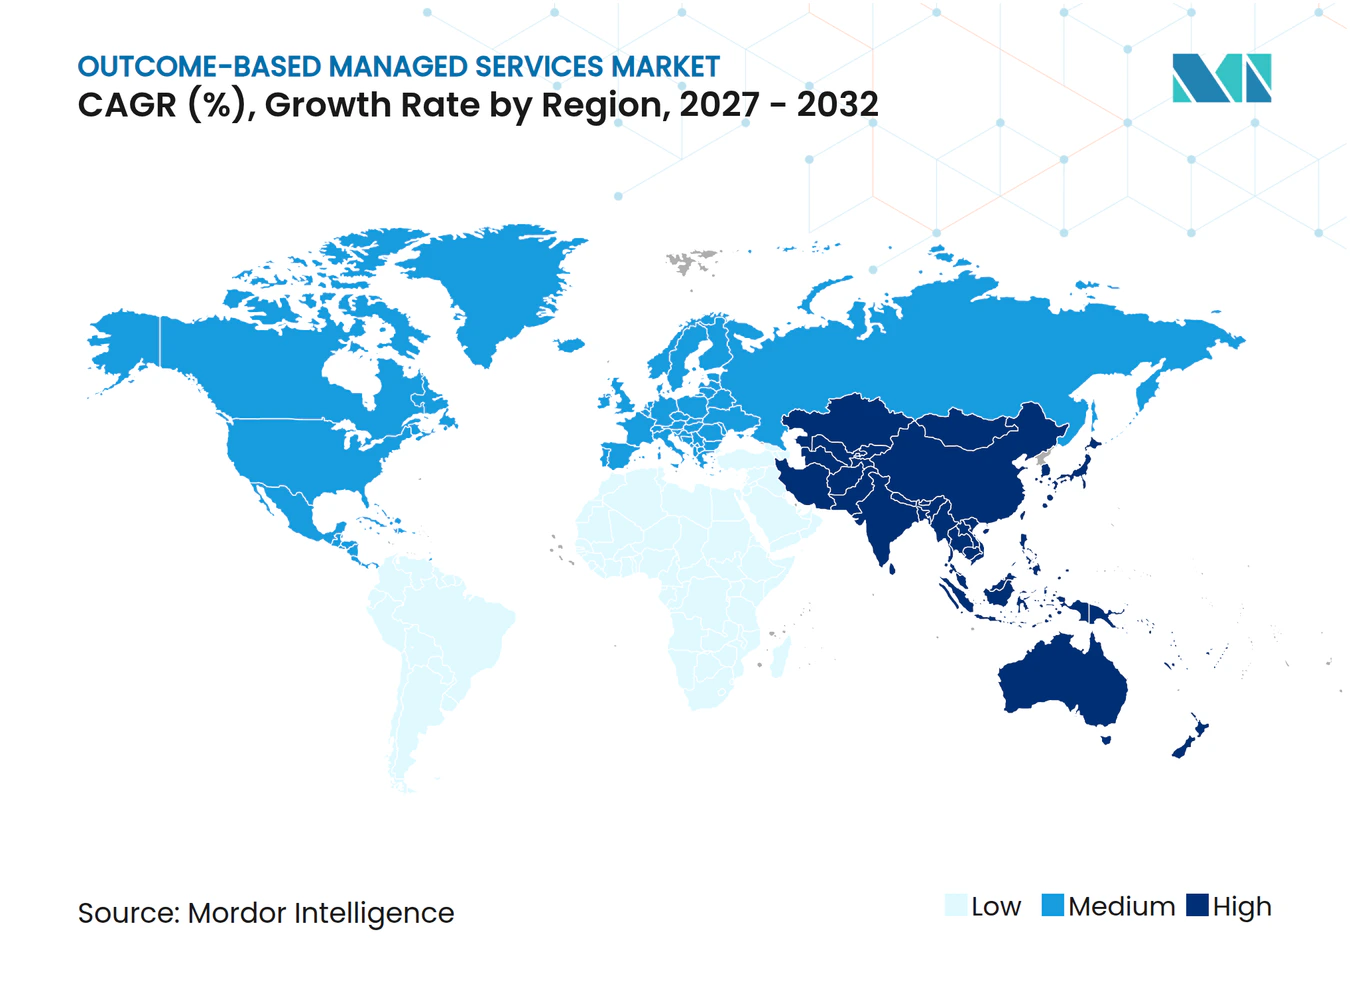
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
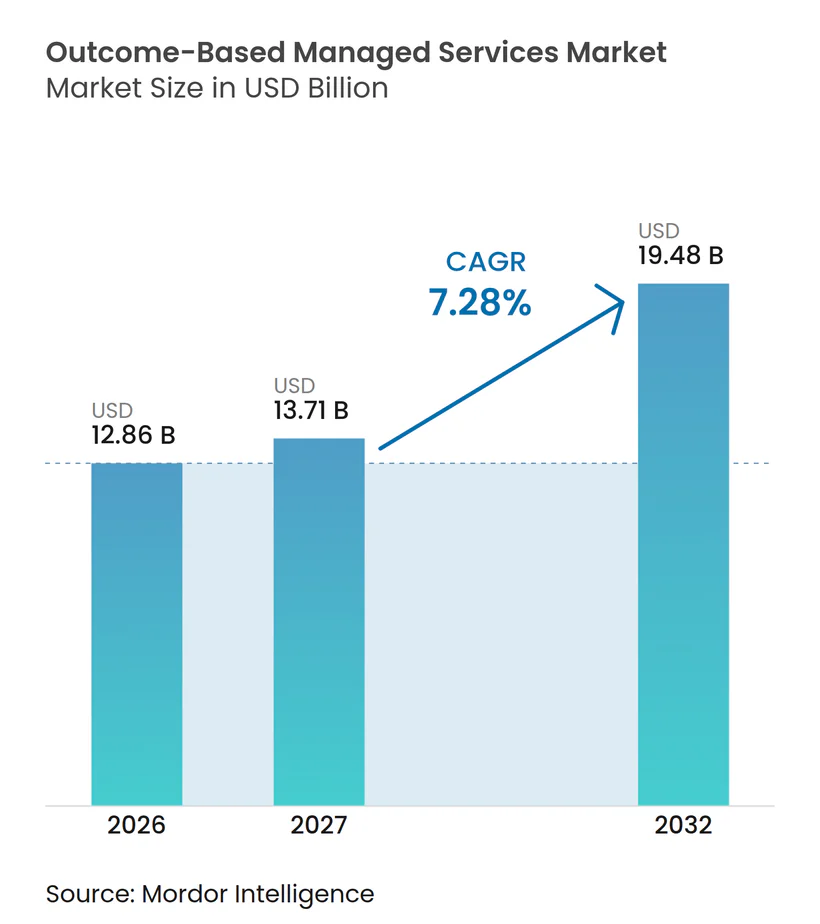
Analyse du marché des services managés basés sur les résultats par Mordor Intelligence
La taille du marché des services managés basés sur les résultats était évaluée à 12,86 milliards USD en 2026 et devrait croître de 13,71 milliards USD en 2027 pour atteindre 19,48 milliards USD d'ici 2032, à un CAGR de 7,28% pendant la période de prévision (2027-2032). Le marché des services managés basés sur les résultats s'éloigne des accords en régie vers des contrats qui tiennent les prestataires responsables de résultats commerciaux mesurables. L'automatisation pilotée par l'IA modifie la base commerciale de la prestation managée en réduisant les efforts manuels dans les opérations IT, la finance et le support client. Cela rend la tarification basée sur la main-d'œuvre moins adaptée lorsque les prestataires peuvent mesurer la productivité, la qualité de résolution et la performance des services de manière plus directe. Les acheteurs transfèrent également la responsabilité de la complexité du cloud, de la sécurité, de la conformité et de l'expérience utilisateur aux prestataires de services capables de documenter les résultats. Les prestataires disposant de données fiables, de plateformes d'IA et de la capacité financière à accepter un risque partagé sont mieux positionnés pour concourir à des engagements plus importants.
Principaux enseignements du rapport
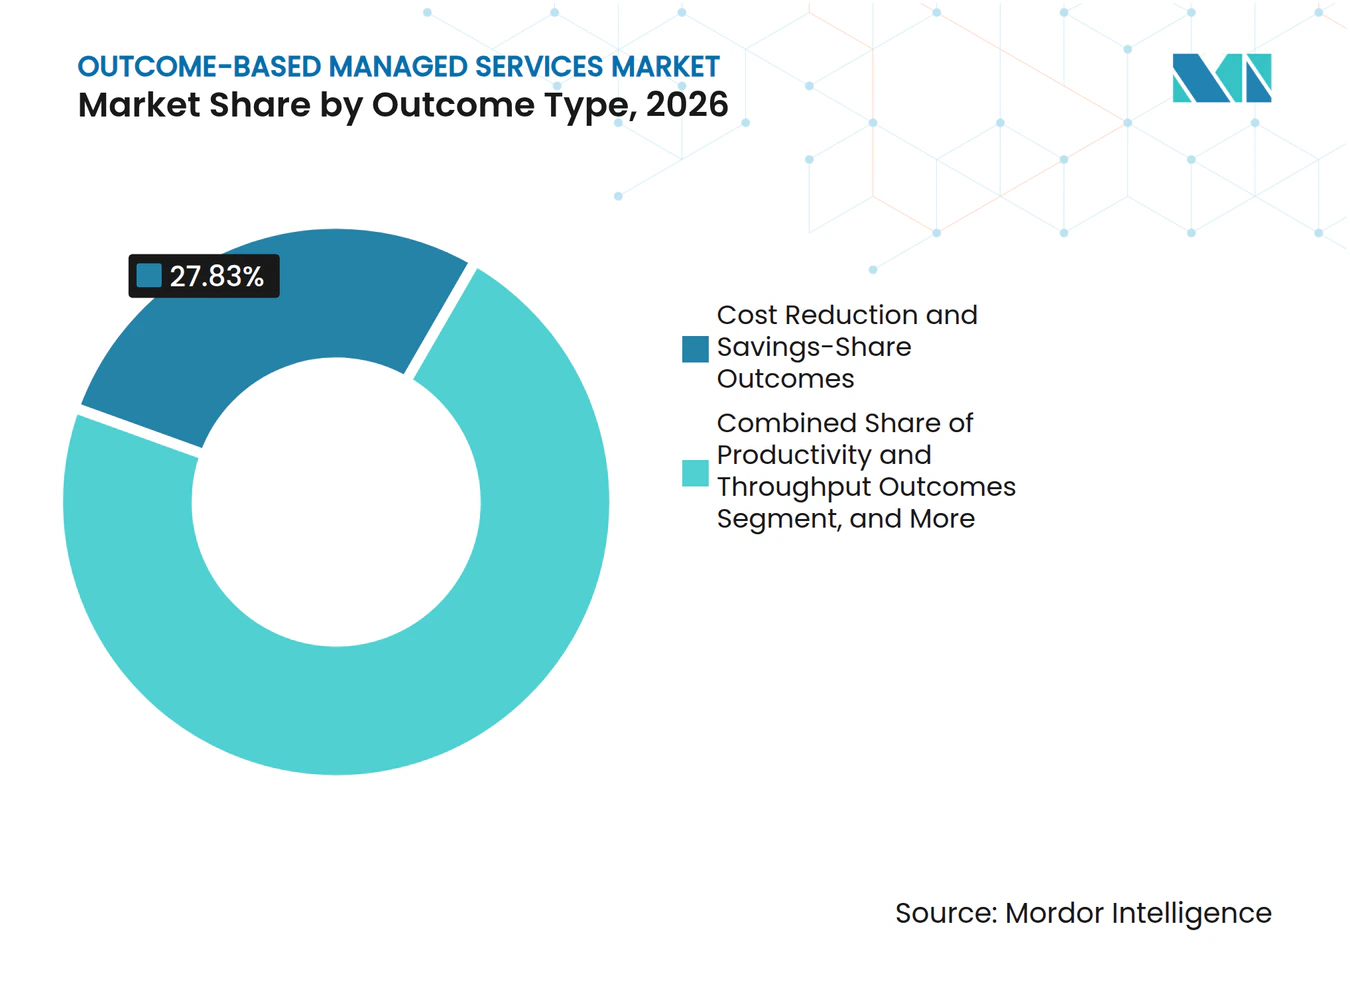
- Par type de résultat, les résultats de réduction des coûts et de partage des économies représentaient 27,83% des revenus du marché des services managés basés sur les résultats en 2026, tandis que les résultats en matière de risque, de conformité et de durabilité devraient se développer à un CAGR de 8,41% jusqu'en 2032.
- Par domaine de service, les services IT managés représentaient 26,34% des revenus en 2026, tandis que les services managés de données et d'IA devraient enregistrer le CAGR le plus élevé à 9,73% jusqu'en 2032.
- Par mode de déploiement, les services basés sur le cloud représentaient 72,51% des revenus du marché des services managés basés sur les résultats en 2026 et devraient se développer à un CAGR de 8,64% jusqu'en 2032.
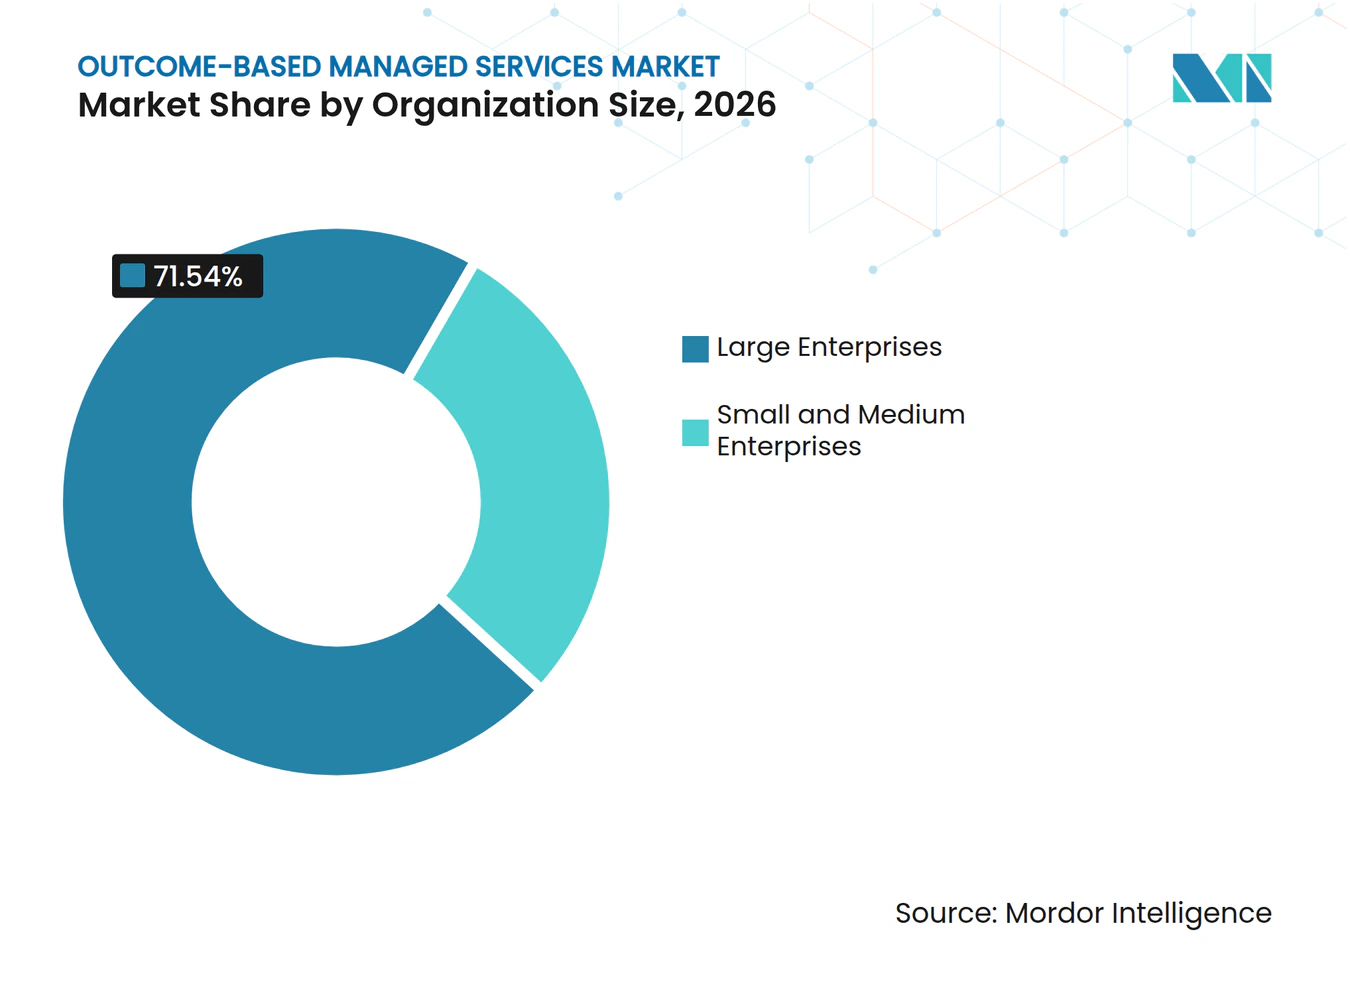
- Par taille d'organisation, les grandes entreprises représentaient 71,54% des revenus en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 10,21% jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI représentait 29,86% des revenus en 2026, tandis que la sant et les sciences de la vie devraient se développer à un CAGR de 11,32% jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 38,64% des revenus mondiaux du marché des services managés basés sur les résultats en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé à 9,49% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Automatisation des opérations par l'IA liée à des résultats commerciaux mesurables | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Complexité du cloud et du cloud hybride entraînant un transfert de responsabilité | +1.5% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête | Court terme (≤ 2 ans) |
| Exigences en matière de cybersécurité et de conformité continue | +1.3% | Amérique du Nord et Europe, avec des répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage des acheteurs des intrants en main-d'œuvre aux contrats basés sur les résultats commerciaux | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de compétences technologiques et sectorielles rares | +0.8% | Asie-Pacifique, avec des répercussions sur l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Accords de niveau d'expérience s'étendant au-delà des métriques de disponibilité | +0.6% | Europe et Amérique du Nord, avec des gains précoces en Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Automatisation des opérations par l'IA liée à des résultats commerciaux mesurables
Les opérations par l'IA rendent le marché des services managés basés sur les résultats plus pratique car les prestataires peuvent observer en continu les performances de prestation plutôt que de dépendre de révisions manuelles périodiques. Les opérations traditionnelles reposaient sur une surveillance menée par le personnel et la clôture des tickets, ce qui rendait difficile la connexion de l'activité de service avec les résultats commerciaux ou la distinction entre une réponse à court terme et une amélioration de service durable. Les plateformes d'IA peuvent surveiller les incidents, identifier les schémas récurrents, soutenir la remédiation automatisée et créer un enregistrement plus clair de la performance d'un service sur un parc de prestation plus large. Les données résultantes donnent aux deux parties une base plus solide pour fixer des objectifs, convenir des exceptions et examiner si l'objectif a été atteint avant qu'un contrat ou un mécanisme de tarification entre en vigueur. Lorsque l'automatisation réduit le contenu en main-d'œuvre, les prestataires ont une raison plus forte de lier les honoraires à la productivité ou aux résultats de service plutôt que de facturer des équivalents temps plein. Ce changement favorise les prestataires capables de prouver des gains reproductibles, d'expliquer comment ces gains ont été obtenus et de traduire les données opérationnelles en mesures que les équipes chargées des achats, des activités commerciales et de la technologie peuvent toutes utiliser. Cela modifie également la conversation, qui passe du volume de travail accompli à la qualité, la rapidité et la cohérence du résultat livré au client.
Complexité du cloud et du cloud hybride entraînant un transfert de responsabilité
La complexité du cloud et du cloud hybride accroît le besoin de responsabilité managée en matière d'infrastructure, d'applications, de sécurité et de mouvement des données. Flexera a rapporté que 73% des organisations exploitaient des parcs IT hybrides en 2026, tandis que les dépenses cloud estimées gaspillées atteignaient 29%.[1] Un environnement mixte peut rendre la propriété peu claire lorsque la qualité de service baisse, que les coûts cloud augmentent ou qu'un problème se déplace sur plusieurs systèmes gérés par différentes équipes internes et fournisseurs. Les acheteurs cherchent donc des prestataires capables de coordonner les performances entre les systèmes plutôt que de gérer des tâches technologiques isolées avec des mesures de service distinctes. Dans les environnements réglementés, la traçabilité, la préparation aux audits et la responsabilité claire sont de plus en plus intégrées dans les exigences d'externalisation, rendant une vision partagée des performances plus importante. L'Autorité européenne des marchés financiers établit des lignes directrices pour l'externalisation vers le cloud qui renforcent ces attentes pour les entités financières réglementées. Le marché des services managés basés sur les résultats est mieux adapté aux prestataires capables de rendre ces responsabilités visibles dans l'ensemble de l'environnement technologique.
Exigences en matière de cybersécurité et de conformité continue
Les exigences en matière de cybersécurité soutiennent le marché des services managés basés sur les résultats car les acheteurs ont besoin de preuves que les contrôles restent actifs dans le temps, et pas seulement de preuves qu'un contrôle a été installé au début d'un engagement. La règle finale du Département de la Défense des États-Unis pour le CMMC 2.0 est entrée en vigueur le 10 novembre 2025, exigeant que les contractants concernés démontrent la mise en œuvre des exigences de cybersécurité. Cette exigence accorde une plus grande valeur aux prestataires capables de documenter les performances opérationnelles, de conserver des enregistrements et de montrer comment ils réagissent lorsqu'un contrôle ne fonctionne pas comme prévu. Le Département des services financiers de New York a également publié des orientations sur les risques liés aux tiers en octobre 2025, mettant l'accent sur la diligence raisonnable, la surveillance et les protections contractuelles. Des attentes similaires s'étendent aux services financiers, à la santé, à la défense et aux infrastructures critiques, où les défaillances peuvent entraîner des conséquences financières, réglementaires et opérationnelles. Cela encourage des contrats qui utilisent des résultats de conformité mesurables, la réponse aux incidents, la discipline de reporting et des procédures d'escalade convenues dans le cadre de la prestation de service normale. Cela donne également aux acheteurs un moyen d'évaluer si leur prestataire maintient le niveau attendu entre les audits formels, les examens réglementaires et les incidents de service majeurs.
Passage des acheteurs des intrants en main-d'œuvre aux contrats basés sur les résultats commerciaux
Les acheteurs évaluent de plus en plus les contrats de services managés sur la base de résultats mesurables plutôt que sur le nombre de personnes affectées à un compte. Cela reflète un changement plus large dans les attentes des acheteurs à mesure que l'automatisation modifie la quantité de travail manuel derrière un service et réduit le lien entre les effectifs et la valeur livrée. Les prestataires soutiennent également cette transition car les gains d'efficacité dans le cadre d'accords basés sur la main-d'œuvre bénéficieraient autrement largement aux clients, même lorsque le prestataire a réalisé l'investissement dans les outils, la refonte des processus et le changement opérationnel. Les mesures de résultats peuvent inclure les taux d'automatisation, la qualité de résolution, la disponibilité du service, les performances des processus métier et l'expérience utilisateur, à condition que les mesures soient claires et dans le domaine de responsabilité convenu du prestataire. La conception des contrats doit encore tenir compte des facteurs que ni l'une ni l'autre des parties ne peut contrôler, en particulier lorsque plusieurs équipes internes ou fournisseurs façonnent le résultat final. Le marché des services managés basés sur les résultats dépend donc de structures commerciales permettant aux deux parties de partager la valeur créée par l'automatisation tout en préservant des responsabilités réalistes et des examens de performance transparents. Des définitions claires, des périodes de mesure, des exclusions et des pratiques de révision aident à éviter qu'une discussion sur l'efficacité ne devienne un désaccord sur la tarification ou la responsabilité.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Ambiguïté de la mesure de référence et de l'attribution | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Risque de souveraineté des données et d'allocation de responsabilité | -1.2% | Europe, Asie-Pacifique, Moyen-Orient | Moyen terme (2-4 ans) |
| Exposition des marges des prestataires dans le cadre de contrats à risque partagé | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Inertie des achats et de la gouvernance des clients | -0.5% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Ambiguïté de la mesure de référence et de l'attribution
La mesure de référence reste une contrainte majeure car un contrat basé sur les résultats nécessite un point de départ fiable pour les coûts, la qualité de service, l'expérience utilisateur, les performances en matière d'incidents et les conditions opérationnelles qui affectent ces mesures. De nombreux acheteurs ne peuvent pas fournir des données historiques au niveau de détail requis pour définir une référence équitable, surtout lorsque les enregistrements sont répartis sur des systèmes distincts ou ont été créés pour des rapports internes plutôt que pour une mesure contractuelle. Le problème devient plus difficile dans les environnements multi-fournisseurs où plusieurs parties influencent le même résultat et chaque partie peut utiliser des outils, des périodes de reporting ou des définitions de service différents. Les prestataires et les clients doivent déterminer quelle partie a causé une amélioration ou un échec avant que le paiement puisse être lié à la performance, ce qui peut conduire à de longs débats sur l'attribution plutôt que sur l'amélioration du service. Cela conduit souvent à des structures commerciales hybrides qui combinent des honoraires de base avec des incitations liées aux résultats jusqu'à ce que les deux parties soient à l'aise avec les données et le processus de mesure. Le marché des services managés basés sur les résultats peut donc progresser plus rapidement là où les acheteurs disposent déjà d'une télémétrie fiable, de modèles de responsabilité clairs, de processus de gouvernance matures et d'un moyen pratique de résoudre les litiges. Ces capacités permettent aux parties de consacrer plus de temps à l'amélioration de la prestation et moins de temps à débattre des données utilisées pour déterminer si un résultat promis a été atteint.
Risque de souveraineté des données et d'allocation de responsabilité
La souveraineté des données complique les engagements managés transfrontaliers car les exigences légales diffèrent entre les États-Unis, l'Europe, l'Asie-Pacifique et le Moyen-Orient, et le même service peut utiliser des données, des personnes, des outils et des infrastructures dans plus d'une juridiction. Les prestataires peuvent traiter les informations des clients dans plusieurs juridictions tandis que les clients conservent la responsabilité en tant que responsables du traitement des données, créant un écart entre le contrôle opérationnel et la responsabilité réglementaire. Cela soulève des préoccupations lorsqu'un objectif de coût ou de performance dépend d'une prestation centralisée, mais que les règles locales exigent la résidence des données, une surveillance renforcée ou des règles différentes pour le traitement des informations sensibles. La loi sur la résilience opérationnelle numérique de l'Union européenne renforce l'importance de la gestion des risques liés aux technologies de l'information et de la communication dans les services financiers.[2] Les mesures de résultats doivent donc être associées à des obligations spécifiques à chaque juridiction, des contrôles opérationnels, des dispositions en matière de responsabilité et des processus pratiques pour gérer les incidents ou les demandes réglementaires. Ces exigences peuvent retarder la contractualisation lorsque les parties ne peuvent pas s'entendre sur la responsabilité en matière d'exposition réglementaire, l'emplacement du traitement des données ou le niveau de risque financier que chaque partie devrait accepter. Le marché des services managés basés sur les résultats nécessite donc que les équipes commerciales, les équipes juridiques, les spécialistes de la sécurité et les responsables de la prestation s'alignent avant qu'un engagement de performance transfrontalier puisse être tarifé avec confiance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résultat :
les économies de coûts restent le principal point d'entrée tandis que la conformité élargit la valeur des contratsLes résultats de réduction des coûts et de partage des économies représentaient 27,83% de la part du marché des services managés basés sur les résultats en 2026. Leur avance reflète le rôle établi de l'externalisation dans la réduction des coûts opérationnels grâce à la refonte des processus, à l'automatisation et à l'échelle de prestation. Les mesures de coûts sont généralement plus faciles à définir que les mesures commerciales ou d'expérience plus larges car la base de coûts de départ peut être enregistrée en termes financiers. Le client et le prestataire peuvent convenir des coûts inclus dans le périmètre avant le début du service. Cela fait des arrangements de partage des économies un point d'entrée pratique pour les organisations qui développent encore leur gouvernance des contrats basés sur les résultats.
Les prestataires peuvent utiliser ces accords pour montrer comment l'automatisation, les changements de flux de travail et des méthodes opérationnelles plus efficaces affectent un résultat financier convenu. Les résultats de productivité et de débit sont utilisés lorsque les acheteurs exigent plus de transactions, un traitement plus rapide ou une exécution plus cohérente. Les résultats de croissance des revenus et de conversion exigent une conception de contrat plus soignée car les performances commerciales peuvent être façonnées par les conditions du marché, le comportement des clients et les décisions internes. Les résultats en matière d'expérience client et de fidélisation sont pertinents lorsque la qualité de service a un effet direct sur la satisfaction et la fidélité des utilisateurs. Les résultats en matière d'expérience des employés, de productivité de la main-d'œuvre et de qualité de service gagnent également en pertinence dans la prestation de services d'assistance, de lieu de travail et de ressources humaines. Les résultats en matière de risque, de conformité et de durabilité devraient se développer à un CAGR de 8,41% jusqu'en 2032, les acheteurs accordant une plus grande valeur aux performances opérationnelles documentées et auditables.



Par domaine de service :
les services IT managés fournissent l'échelle tandis que les services de données et d'IA mènent l'expansionLes services IT managés représentaient 26,34% de la taille du marché des services managés basés sur les résultats en 2026. L'IT reste le plus grand domaine de service car les acheteurs et les prestataires comprennent déjà comment mesurer la disponibilité, la gestion des incidents, la continuité opérationnelle et les performances de l'infrastructure. Cette familiarité donne aux deux parties une base de travail pour convenir des objectifs et déterminer si ces objectifs ont été atteints. Elle réduit également l'effort nécessaire pour établir une référence avant le début d'un contrat. Le marché des services managés basés sur les résultats peut donc s'appuyer sur des relations IT managées établies lorsque les clients souhaitent passer des niveaux de service à des mesures commerciales plus larges.
Les services de sécurité managés bénéficient du besoin de surveillance continue, de preuves, de réponse et de supervision réglementaire. Les services managés de cloud et d'infrastructure sont également importants car les organisations cherchent une responsabilité plus claire sur des parcs technologiques complexes. Les services d'application managés deviennent plus pertinents lorsque les prestataires acceptent la responsabilité de la modernisation, de la vélocité des versions, de la prévention des défauts et des performances des applications. Les services de réseau managés conservent un rôle stable lorsque la mise en réseau définie par logiciel est incluse dans des contrats multi-domaines plus larges. Les services managés de données et d'IA devraient enregistrer le CAGR le plus élevé à 9,73% jusqu'en 2032 car les clients ont besoin de plateformes de données prêtes pour l'IA, de gouvernance de l'IA générative et d'opérations de modèles validées. À mesure que l'IA est appliquée dans les domaines de l'IT, de la sécurité, du cloud et des applications, les prestataires qui connectent la qualité des données, la gouvernance, les performances des modèles et la prestation opérationnelle dans un cadre responsable unique peuvent obtenir un avantage.
Par mode de déploiement :
la prestation cloud est en tête car elle soutient la mesure continueLes services basés sur le cloud représentaient 72,51% des revenus en 2026. Leur ampleur reflète une préférence des acheteurs pour des environnements de prestation permettant de collecter en continu des données de performance et de les examiner sans dépendre uniquement de rapports de compte périodiques. Les environnements cloud soutiennent la télémétrie en temps réel, la mise à l'échelle élastique, l'application automatisée des politiques et les contrôles opérationnels centralisés. Ces capacités facilitent l'identification d'un problème, la documentation de la réponse et la démonstration que le résultat de service convenu a été atteint. Le marché des services managés basés sur les résultats repose sur ces fonctionnalités car la performance mesurable est au cœur du modèle commercial.
La prestation basée sur le cloud devrait se développer à un CAGR de 8,64% jusqu'en 2032, ce qui en fait le mode de déploiement le plus grand et à la croissance la plus rapide. La prestation sur site reste pertinente dans la défense, les infrastructures critiques, le gouvernement et d'autres environnements où l'hébergement sur cloud public peut ne pas répondre aux exigences en matière de données, de sécurité ou d'exploitation.[3] Les modèles hybrides attirent l'attention car ils combinent le contrôle de l'infrastructure locale avec l'analyse et l'automatisation basées sur le cloud. La recherche 2026 de Flexera a identifié le cloud hybride comme l'architecture IT globale dominante, avec un taux d'adoption de 73%. Certains engagements hybrides sont classés comme basés sur le cloud lorsque les outils principaux sont fournis via le cloud, même lorsque des charges de travail importantes restent sur site. Cela signifie que le marché des services managés basés sur les résultats peut contenir plus d'activités de prestation hybride que les étiquettes formelles de déploiement ne l'indiquent.
Par taille d'organisation :
les grandes entreprises maintiennent la base tandis que les entreprises plus petites augmentent leur adoptionLes grandes entreprises représentaient 71,54% des revenus en 2026. Elles disposent de l'échelle contractuelle, de l'expérience en externalisation et de la capacité de gouvernance nécessaires pour définir des mesures de performance détaillées et superviser des accords à risque partagé. Ces acheteurs peuvent investir dans la collecte de données de référence, la conception de modèles de responsabilité et les systèmes nécessaires pour surveiller les performances dans le temps. Leurs engagements pluriannuels donnent également aux prestataires le temps d'investir dans l'automatisation et l'instrumentation des services. Les grandes entreprises ont donc été le principal terrain d'essai pour les structures de résultats sur mesure.
Les petites et moyennes entreprises devraient se développer à un CAGR de 10,21% jusqu'en 2032. La prestation native du cloud peut abaisser le seuil d'entrée car les organisations plus petites peuvent utiliser des services standardisés sans créer de grandes équipes technologiques internes. Ces acheteurs peuvent rechercher la même responsabilité que les grandes entreprises, mais peuvent manquer des ressources pour négocier et superviser des métriques personnalisées complexes. Les prestataires doivent donc proposer des niveaux de service clairs, des mesures reproductibles et des rapports simples que les clients peuvent comprendre. La standardisation peut réduire le temps de contractualisation tout en préservant un lien direct entre la prestation et le résultat convenu. Le secteur des services managés basés sur les résultats peut se développer dans ce segment lorsque les prestataires équilibrent la responsabilité avec une administration contractuelle gérable.

Par secteur d'utilisation final :
le BFSI mène les dépenses tandis que la santé et les sciences de la vie se développent le plus rapidementLe BFSI représentait 29,86% des revenus en 2026. Les institutions financières ont une longue histoire avec les services managés et font face à des coûts de conformité élevés en matière de sécurité, de données, de paiements, d'infrastructure et de contrôles opérationnels. Cela rend la performance de service documentée particulièrement précieuse, car un prestataire doit montrer non seulement qu'une activité a été réalisée, mais aussi que le contrôle requis est resté efficace. Le secteur dispose également de pratiques établies pour la supervision des fournisseurs, l'audit et la gouvernance des tiers. Ces conditions font du BFSI une base solide pour la prestation managée liée aux résultats.
Le gouvernement et le secteur public, l'IT et les télécommunications, la fabrication industrielle, et le commerce de détail et le commerce électronique sont également des groupes d'utilisateurs finaux importants. Chaque groupe utilise la prestation managée pour moderniser ses opérations tout en cherchant une responsabilité plus claire pour les performances de service et les résultats commerciaux. La santé et les sciences de la vie devraient se développer à un CAGR de 11,32% jusqu'en 2032. La demande est liée à la modernisation des données cliniques, aux plateformes de données prêtes pour l'IA, à l'utilisation réglementée de l'IA et à la gestion des applications, qui peuvent toutes être évaluées par rapport à des résultats convenus. Les prestataires au service de ces organisations doivent associer la connaissance du domaine à des opérations technologiques responsables, des contrôles des données, des exigences de confidentialité et une gouvernance de l'IA. Le marché des services managés basés sur les résultats offre une opportunité là où un seul modèle de prestation peut répondre à ces besoins opérationnels qui se chevauchent.
Analyse géographique
Marché des Services Gérés Basés sur les Résultats en Amérique du Nord
L'Amérique du Nord détenait 38,64 % de la part du marché des services gérés basés sur les résultats en 2026. La région bénéficie de grands acheteurs d'entreprises, de pratiques d'approvisionnement matures et d'une base dense de prestataires de services mondiaux. Les États-Unis génèrent la majeure partie des revenus régionaux, car de nombreuses grandes organisations disposent déjà de programmes d'externalisation établis et de la capacité à soutenir des contrats basés sur la performance. Ces acheteurs disposent également des ressources juridiques, d'approvisionnement et de gouvernance nécessaires pour évaluer des propositions complexes de partage des risques. Le CMMC 2.0 ajoute un facteur de conformité pour les sous-traitants de la défense concernés et leurs prestataires. L'activité de numérisation du secteur public au Canada soutient la demande dans les domaines des technologies de la santé et des infrastructures gouvernementales. Le Mexique est un centre de demande émergent, car la délocalisation de proximité soutient l'investissement dans les technologies d'entreprise.
Marché des Services Gérés Basés sur les Résultats en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé, à 9,49 % jusqu'en 2032. L'expansion est soutenue par les investissements dans les infrastructures numériques, l'adoption du cloud et les pénuries de compétences technologiques dans les économies à forte croissance. La Chine, l'Inde, le Japon et l'Australie sont les plus grands marchés de services gérés de la région. L'Inde et l'Asie du Sud-Est développent leur adoption grâce à la migration vers le cloud et à des programmes de transformation numérique plus larges. Le Japon et l'Australie s'orientent vers des modèles de résultats plus avancés basés sur l'intelligence artificielle. Les exigences de localisation des données en Inde, en Chine et en Indonésie favorisent les prestataires disposant d'une infrastructure de livraison locale et de capacités de conformité. Ces exigences peuvent limiter l'utilisation d'un modèle de contrat transfrontalier unique dans toute la région. Elles font également de la connaissance locale, des contrôles des données et de la capacité de livraison des facteurs concurrentiels importants.
Marché des Services Gérés Basés sur les Résultats en Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe représente une part significative des revenus mondiaux, car le RGPD, NIS2 et DORA augmentent les exigences de spécification pour les contrats de services gérés. Ces réglementations peuvent soutenir la demande, mais elles élèvent également le niveau opérationnel et juridique que les prestataires doivent atteindre. L'Amérique du Sud reste une région en développement, avec le Brésil et l'Argentine comme principaux centres de demande dans les services financiers et les télécommunications. Le Moyen-Orient et l'Afrique sont soutenus par des programmes d'infrastructure numérique en Arabie saoudite et aux Émirats arabes unis. Les besoins locaux en matière de traitement des données et de conformité augmentent la valeur des prestataires disposant d'une capacité de livraison régionale. Les différences régionales en termes de maturité des acheteurs, de réglementation, d'adoption du cloud et de ressources de livraison qualifiées façonnent le développement du marché des services gérés basés sur les résultats. Les prestataires doivent donc adapter leurs conditions commerciales, leurs contrôles opérationnels et leurs méthodes de livraison aux conditions locales.
Paysage concurrentiel
Concentration du Marché
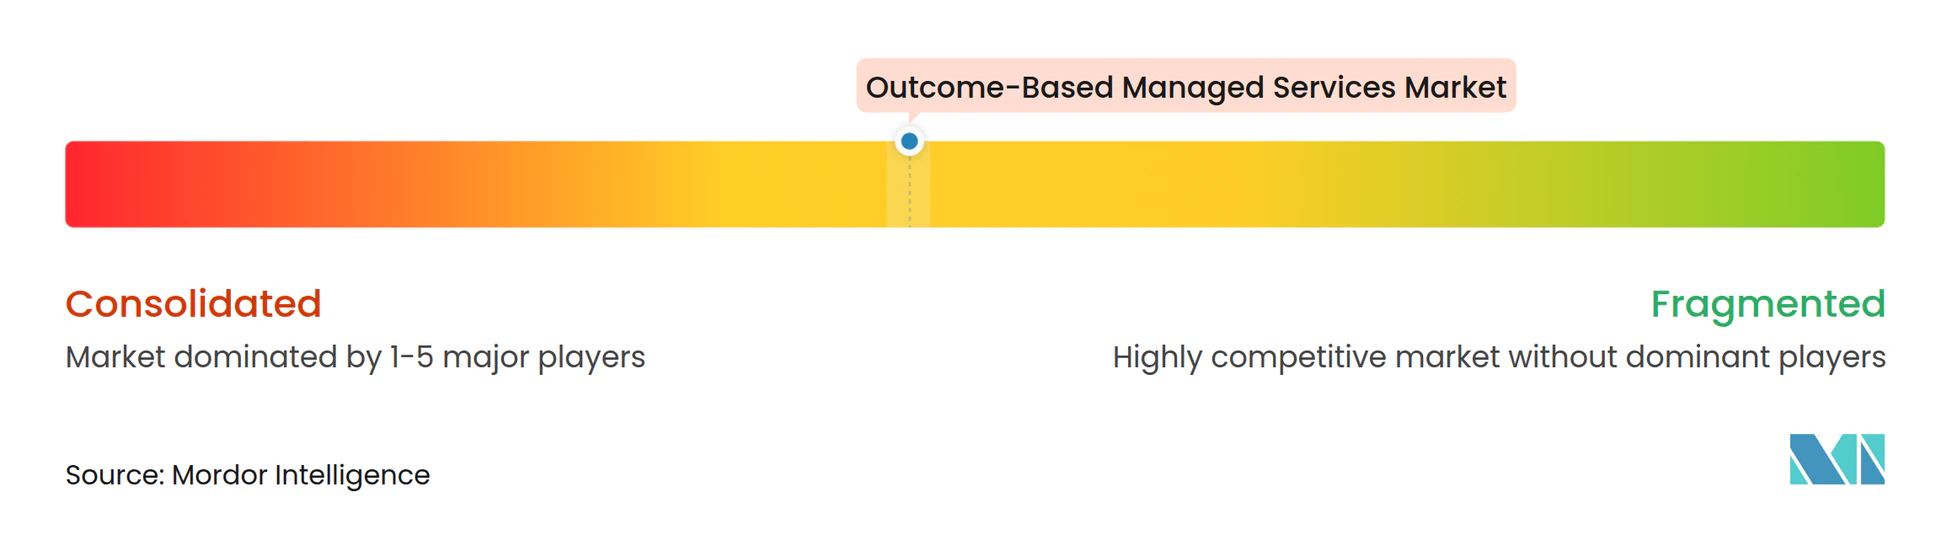
Le marché des services managés basés sur les résultats est modérément consolidé parmi les prestataires mondiaux disposant de l'échelle nécessaire pour soutenir des contrats importants, complexes et pluriannuels. Accenture, TCS, IBM, Capgemini, Infosys, HCL Technologies, Wipro et Kyndryl se font concurrence grâce à des plateformes d'IA, à l'automatisation de la prestation, à l'expérience du domaine et à la capacité financière d'accepter le risque de performance. Leur position sur le marché des services managés basés sur les résultats dépend de leur capacité à connecter les opérations techniques avec les résultats commerciaux que les clients reconnaissent et peuvent mesurer. Les grands prestataires peuvent investir dans des plateformes de données, des outils réutilisables, des centres de prestation et des talents spécialisés dans toutes les régions. Cet investissement est important car les accords à risque partagé nécessitent des données fiables, des processus de gouvernance et des contrôles opérationnels avant qu'un prestataire puisse s'engager sur un résultat.
Le marché des services managés basés sur les résultats récompense également les prestataires capables de gérer les implications commerciales de l'automatisation. Lorsqu'un prestataire améliore l'efficacité grâce à l'IA, il a besoin d'une structure contractuelle qui reconnaît la valeur de cette amélioration plutôt que de simplement réduire la quantité de main-d'œuvre facturable. TCS utilise WisdomNext, IBM utilise watsonx Orchestrate, Wipro utilise WINGS, Kyndryl utilise Agentic Service Management et DXC Technology utilise OASIS pour positionner l'IA dans la prestation managée. Ces plateformes combinent l'automatisation, la surveillance et la gestion des services dans un modèle opérationnel plus cohérent. Elles sont destinées à aider les prestataires à établir une référence, à observer les changements de prestation et à documenter si les mesures convenues ont été respectées. Le marché des services managés basés sur les résultats traite donc de plus en plus l'instrumentation de l'IA comme faisant partie des preuves derrière un engagement contractuel, et pas seulement comme un outil de productivité.
LTIMindtree, Tech Mahindra, NTT DATA, Genpact et Fujitsu se font concurrence grâce à la connaissance verticale et à la densité de prestation régionale. Le marché des services managés basés sur les résultats offre à ces entreprises des opportunités dans les domaines de la santé, de la fabrication et des télécommunications, où la connaissance des processus peut être aussi importante qu'une plateforme mondiale. Les prestataires d'infrastructure cloud influencent également le paysage en permettant des services fournis par des partenaires, même lorsqu'ils n'acceptent pas directement la responsabilité des résultats commerciaux. L'IT de santé et la modernisation gouvernementale en Asie-Pacifique restent des domaines où la demande peut dépasser l'expérience des contrats basés sur les résultats des prestataires locaux. L'accès au marché européen exige que les prestataires répondent aux attentes en matière d'externalisation vers le cloud, de reporting des incidents et de gouvernance des données. Le marché des services managés basés sur les résultats favorise les entreprises capables d'équilibrer des méthodes mondiales réutilisables avec des besoins réglementaires, contractuels et opérationnels locaux. Cet équilibre devient plus important lorsqu'un service est fourni dans plusieurs juridictions mais que le résultat attendu est mesuré localement. Les prestataires plus petits peuvent rester compétitifs lorsque leur expertise sectorielle, leurs relations régionales et leur modèle de prestation répondent à des exigences que les concurrents plus importants ne peuvent pas satisfaire aussi étroitement.
Leaders du secteur des services managés basés sur les résultats
-
Accenture plc
-
International Business Machines Corporation
-
Capgemini SE
-
Tata Consultancy Services Limited
-
Cognizant Technology Solutions Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés Basés sur les Résultats Entreprises couvertes dans ce rapport
- Accenture plc
- International Business Machines Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Fujitsu Limited
- NTT DATA Corporation
- Atos SE
- Hewlett Packard Enterprise Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- CGI Inc.
- LTIMindtree Limited
- Tech Mahindra Limited
- Genpact Limited
- Kyndryl, Inc.
Développements industriels récents dans Marché des Services Gérés Basés sur les Résultats
- Octobre 2026 : Kyndryl et WPP ont élargi leur partenariat stratégique pour stimuler la transformation des entreprises, WPP s'engageant à exploiter le cadre d'IA agentique de Kyndryl dans ses opérations et Kyndryl désignant WPP comme son partenaire marketing mondial préféré. L'accord élargi lance également des initiatives conjointes de mise sur le marché ciblant la transformation des plateformes commerciales de base pour les clients d'entreprise communs.
- Septembre 2026 : Kyndryl s'est vu attribuer un contrat NASPO ValuePoint de 10 ans, ID LS5006, pour fournir des services de cloud, de logiciels et de modernisation aux agences gouvernementales étatiques et locales des États-Unis, couvrant la résilience en matière de cybersécurité, la prestation de services numériques et la transformation technologique en plusieurs phases.
- Mars 2026 : Kyndryl s'est vu attribuer un contrat du Département des ressources informatiques du Texas, DIR-CPO-6161, pour fournir des services IT basés sur les livrables aux agences gouvernementales étatiques et locales, couvrant la sécurité, le cloud, l'IA et la modernisation des applications dans une structure qui intègre directement la responsabilité basée sur les résultats dans les achats du secteur public.
- Mars 2026 : Atos SE a déclaré des commandes pour l'exercice complet 2025 de 7 084 millions EUR (7,94 millions USD), avec un taux de renouvellement des contrats de 92%, en hausse par rapport à 89% en 2024, incluant un contrat de cybersécurité avec la Commission européenne et un contrat de cloud et d'infrastructure avec un assureur nord-américain de premier plan.
Périmètre du rapport mondial sur le marché des services managés basés sur les résultats
Les services managés basés sur les résultats sont un modèle commercial et de prestation dans lequel les prestataires sont responsables de l'atteinte de résultats commerciaux prédéfinis et mesurables tels que la réduction des coûts, l'amélioration de la disponibilité, la réduction des risques, les gains de productivité ou la satisfaction des clients, plutôt que de simplement fournir du personnel, des efforts ou de la technologie. La tarification et les incitations sont généralement liées à l'atteinte d'indicateurs clés de performance ou de résultats commerciaux convenus.
Le rapport sur le marché des services managés basés sur les résultats est segmenté par type de résultat (résultats de réduction des coûts et de partage des économies, résultats de productivité et de débit, résultats de croissance des revenus et de conversion, résultats d'expérience client et de fidélisation, résultats d'expérience des employés et de productivité de la main-d'œuvre, résultats de qualité de service et de résolution, et autres types de résultats), domaine de service (services IT managés, services de sécurité managés, services managés de cloud et d'infrastructure, services d'application managés, services managés de données et d'IA, services de réseau managés, et autres domaines de service), mode de déploiement (basé sur le cloud, sur site, et hybride), taille de l'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance (BFSI), IT et télécommunications, santé et sciences de la vie, gouvernement et secteur public, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Résultats de réduction des coûts et de partage des économies |
| Résultats de productivité et de débit |
| Résultats de croissance des revenus et de conversion |
| Résultats d'expérience client et de fidélisation |
| Résultats d'expérience des employés et de productivité de la main-d'œuvre |
| Résultats de qualité de service et de résolution |
| Autres types de résultats |
| Services IT managés |
| Services de sécurité managés |
| Services managés de cloud et d'infrastructure |
| Services d'application managés |
| Services managés de données et d'IA |
| Services de réseau managés |
| Autres domaines de service |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| IT et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par type de résultat | Résultats de réduction des coûts et de partage des économies | |
| Résultats de productivité et de débit | ||
| Résultats de croissance des revenus et de conversion | ||
| Résultats d'expérience client et de fidélisation | ||
| Résultats d'expérience des employés et de productivité de la main-d'œuvre | ||
| Résultats de qualité de service et de résolution | ||
| Autres types de résultats | ||
| Par domaine de service | Services IT managés | |
| Services de sécurité managés | ||
| Services managés de cloud et d'infrastructure | ||
| Services d'application managés | ||
| Services managés de données et d'IA | ||
| Services de réseau managés | ||
| Autres domaines de service | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| IT et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services managés basés sur les résultats ?
La taille du marché des services managés basés sur les résultats était évaluée à 12,86 milliards USD en 2026 et devrait croître de 13,71 milliards USD en 2027 pour atteindre 19,48 milliards USD d'ici 2032, à un CAGR de 7,28% pendant la période de prévision (2027-2032).
Quelle catégorie de résultats mène la demande de services managés ?
Les résultats de réduction des coûts et de partage des économies sont en tête avec 27,83% des revenus en 2026. Ils restent le point d'entrée le plus courant car la base de coûts de départ et les économies résultantes peuvent généralement être définies plus clairement que des mesures plus larges telles que la fidélisation des clients ou la conversion des revenus. Les acheteurs peuvent utiliser ces accords pour tester la tarification basée sur la performance avant de l'appliquer à des résultats qui dépendent d'un plus large éventail de facteurs commerciaux, opérationnels ou clients.
Quel domaine de service devrait se développer le plus rapidement ?
Les services managés de données et d'IA devraient progresser à un CAGR de 9,73% jusqu'en 2032. Les acheteurs recherchent des plateformes de données prêtes pour l'IA, une gouvernance de l'IA générative et des modèles opérationnels capables de valider si les outils d'IA produisent le résultat convenu dans la prestation quotidienne. Le domaine de service devient également plus important car les capacités d'IA sont appliquées dans les domaines de l'IT, du cloud, de la sécurité, des applications et des processus métier. Les prestataires doivent montrer que leurs pratiques en matière de données et de gouvernance peuvent soutenir ces capacités sans affaiblir la responsabilité pour les résultats.
Pourquoi les services basés sur le cloud sont-ils importants pour les contrats basés sur les résultats ?
Les services basés sur le cloud représentaient 72,51% des revenus en 2026 car la télémétrie, la mise à l'échelle et l'automatisation des politiques soutiennent la mesure continue des performances. Ces fonctionnalités aident les prestataires à rendre compte des résultats, à identifier les problèmes de service et à appliquer des contrôles cohérents sur un parc technologique distribué.
Quel groupe d'acheteurs se développe le plus rapidement ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 10,21% jusqu'en 2032. La prestation native du cloud peut réduire le coût et la complexité de l'adoption, bien que les prestataires doivent proposer des mesures claires et reproductibles que les organisations plus petites peuvent surveiller sans équipes de gouvernance interne étendues. Les niveaux de service standard, les rapports simples et la responsabilité définie sont particulièrement importants pour ces acheteurs car l'administration contractuelle sur mesure peut être difficile à maintenir.
Quelle région devrait mener l'expansion régionale ?
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé à 9,49% jusqu'en 2032. La région combine l'investissement dans les infrastructures numériques avec l'adoption du cloud et les pénuries de compétences technologiques, tandis que les exigences locales en matière de données augmentent la demande de prestataires capables de fournir et de gérer des services au sein des marchés individuels.