
Marktgröße und Marktanteile für ergebnisorientierte Managed Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 13.71 Milliarden US-Dollar |
| Marktgröße (2032) | 19.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.28 % |
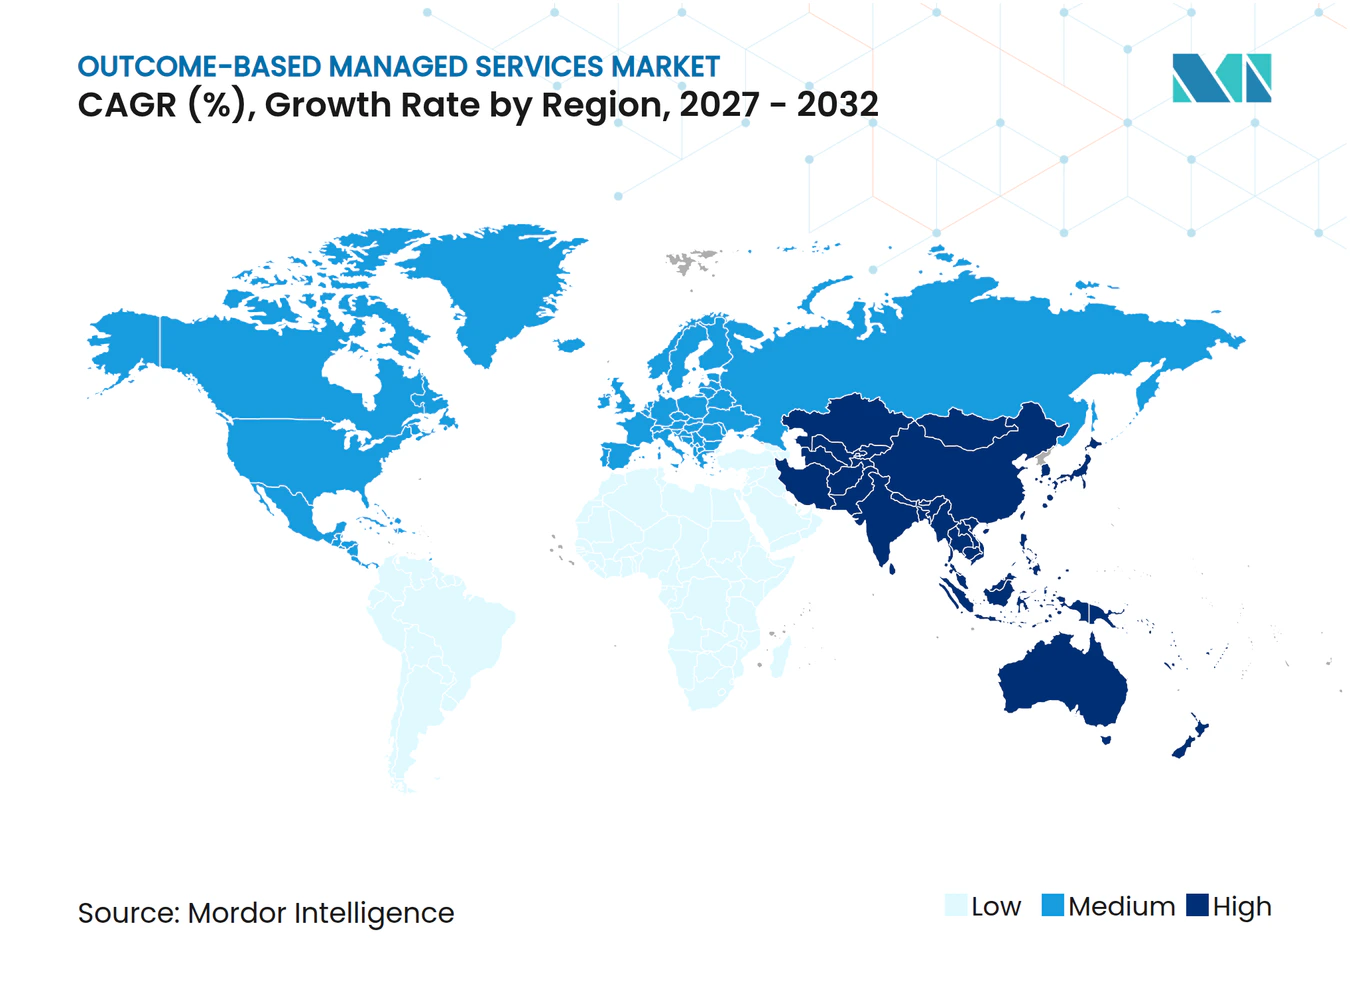
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ergebnisorientierte Managed Services von Mordor Intelligence
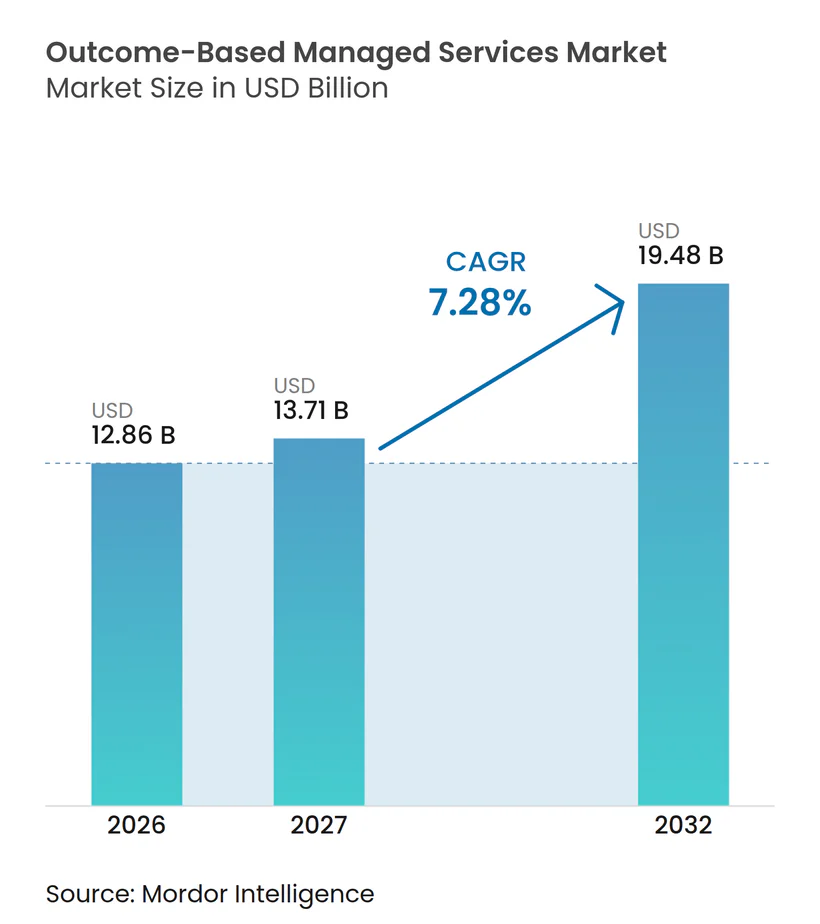
Die Marktgröße für ergebnisorientierte Managed Services wurde im Jahr 2026 auf 12,86 Milliarden USD geschätzt und soll von 13,71 Milliarden USD im Jahr 2027 auf 19,48 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,28% während des Prognosezeitraums (2027–2032). Der Markt für ergebnisorientierte Managed Services bewegt sich weg von Zeit-und-Material-Vereinbarungen hin zu Verträgen, die Anbieter für messbare Geschäftsergebnisse verantwortlich machen. KI-gestützte Automatisierung verändert die kommerzielle Grundlage der verwalteten Leistungserbringung, indem sie den manuellen Aufwand in IT-Betrieb, Finanzen und Kundensupport reduziert. Dies macht eine arbeitsbasierte Preisgestaltung weniger geeignet, wenn Anbieter Produktivität, Lösungsqualität und Serviceleistung direkter messen können. Käufer übertragen auch die Verantwortung für Cloud-Komplexität, Sicherheit, Compliance und Nutzererfahrung an Dienstleister, die Ergebnisse dokumentieren können. Anbieter mit zuverlässigen Daten, KI-Plattformen und der finanziellen Kapazität, geteiltes Risiko zu akzeptieren, sind besser positioniert, um größere Aufträge zu gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach Ergebnistyp hielten Kostensenkung und Einsparungsanteil-Ergebnisse im Jahr 2026 einen Anteil von 27,83% am Umsatz des Marktes für ergebnisorientierte Managed Services, während Risiko-, Compliance- und Nachhaltigkeitsergebnisse bis 2032 voraussichtlich mit einer CAGR von 8,41% wachsen werden.
- Nach Servicebereich entfielen auf Managed IT Services im Jahr 2026 26,34% des Umsatzes, während Managed Data und KI-Services bis 2032 voraussichtlich die höchste CAGR von 9,73% verzeichnen werden.
- Nach Bereitstellungsmodus dominierten Cloud-basierte Services im Jahr 2026 mit 72,51% des Umsatzes im Markt für ergebnisorientierte Managed Services und sollen bis 2032 mit einer CAGR von 8,64% wachsen.
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2026 71,54% des Umsatzes, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 10,21% wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 29,86% am Umsatz, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 11,32% wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,64% am globalen Umsatz des Marktes für ergebnisorientierte Managed Services, während Asien-Pazifik bis 2032 voraussichtlich die höchste regionale CAGR von 9,49% verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI-gestützte Betriebsautomatisierung in Verbindung mit messbaren Geschäftsergebnissen | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Cloud- und Hybrid-Cloud-Komplexität als Treiber der Verantwortungsübertragung | +1.5% | Global, mit Nordamerika und Asien-Pazifik als Vorreiter | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und kontinuierliche Compliance-Anforderungen | +1.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung der Käufer von Arbeitseinsatz-Inputs hin zu Verträgen auf Basis von Geschäftsergebnissen | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an knappen Technologie- und Branchenkenntnissen | +0.8% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Erfahrungsbasierte Service-Level-Vereinbarungen, die über Verfügbarkeitsmetriken hinausgehen | +0.6% | Europa und Nordamerika, mit frühen Gewinnen in Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Betriebsautomatisierung in Verbindung mit messbaren Geschäftsergebnissen
KI-gestützter Betrieb macht den Markt für ergebnisorientierte Managed Services praktikabler, da Anbieter die Leistungserbringung kontinuierlich beobachten können, anstatt auf periodische manuelle Überprüfungen angewiesen zu sein. Traditionelle Betriebsabläufe stützten sich auf mitarbeitergeführte Überwachung und Ticketabschluss, was es schwierig machte, Serviceaktivitäten mit Geschäftsergebnissen zu verknüpfen oder eine kurzfristige Reaktion von einer nachhaltigen Serviceverbesserung zu unterscheiden. KI-Plattformen können Vorfälle überwachen, wiederkehrende Muster identifizieren, automatisierte Behebungsmaßnahmen unterstützen und eine klarere Aufzeichnung der Serviceleistung über ein breiteres Lieferportfolio erstellen. Die daraus resultierenden Daten geben beiden Parteien eine stärkere Grundlage für die Festlegung von Zielen, die Vereinbarung von Ausnahmen und die Überprüfung, ob das Ziel erreicht wurde, bevor ein Vertrag oder ein Preismechanismus in Kraft tritt. Wenn Automatisierung den Arbeitsanteil reduziert, haben Anbieter einen stärkeren Anreiz, Gebühren an Produktivität oder Serviceergebnisse zu knüpfen, anstatt Vollzeitäquivalente abzurechnen. Diese Veränderung begünstigt Anbieter, die wiederholbare Gewinne nachweisen, erklären können, wie diese Gewinne erzielt wurden, und operative Daten in Kennzahlen übersetzen können, die Beschaffungs-, Geschäfts- und Technologieteams gleichermaßen nutzen können. Sie verändert auch das Gespräch vom Volumen der erledigten Arbeit hin zur Qualität, Geschwindigkeit und Konsistenz des dem Kunden gelieferten Ergebnisses.
Cloud- und Hybrid-Cloud-Komplexität als Treiber der Verantwortungsübertragung
Die Komplexität von Cloud- und Hybrid-Cloud-Umgebungen erhöht den Bedarf an verwalteter Verantwortung für Infrastruktur, Anwendungen, Sicherheit und Datenbewegung. Flexera berichtete, dass 73% der Organisationen im Jahr 2026 hybride IT-Umgebungen betrieben, während die geschätzten verschwendeten Cloud-Ausgaben 29% erreichten.[1] Eine gemischte Umgebung kann die Eigentümerschaft unklar machen, wenn die Servicequalität sinkt, Cloud-Kosten steigen oder ein Problem über mehrere Systeme hinweg wandert, die von verschiedenen internen Teams und Lieferanten verwaltet werden. Käufer suchen daher nach Anbietern, die die Leistung systemübergreifend koordinieren können, anstatt isolierte Technologieaufgaben mit separaten Servicemaßnahmen zu verwalten. In regulierten Umgebungen werden Rückverfolgbarkeit, Prüfungsbereitschaft und klare Verantwortlichkeit zunehmend in Outsourcing-Anforderungen eingebettet, was eine gemeinsame Leistungsübersicht wichtiger macht. Die Europäische Wertpapier- und Marktaufsichtsbehörde legt Leitlinien für Cloud-Outsourcing fest, die diese Erwartungen für regulierte Finanzunternehmen verstärken. Der Markt für ergebnisorientierte Managed Services ist besser für Anbieter geeignet, die diese Verantwortlichkeiten über die gesamte Technologieumgebung hinweg sichtbar machen können.
Cybersicherheits- und kontinuierliche Compliance-Anforderungen
Cybersicherheitsanforderungen unterstützen den Markt für ergebnisorientierte Managed Services, da Käufer Nachweise benötigen, dass Kontrollen über die Zeit aktiv bleiben, und nicht nur Nachweise, dass eine Kontrolle zu Beginn eines Auftrags installiert wurde. Die endgültige Regelung des US-Verteidigungsministeriums für CMMC 2.0 trat am 10. November 2025 in Kraft und verpflichtet betroffene Auftragnehmer, die Umsetzung von Cybersicherheitsanforderungen nachzuweisen. Diese Anforderung legt größeren Wert auf Anbieter, die die Betriebsleistung dokumentieren, Aufzeichnungen aufbewahren und zeigen können, wie sie reagieren, wenn eine Kontrolle nicht wie erwartet funktioniert. Das New Yorker Finanzdienstleistungsministerium veröffentlichte im Oktober 2025 ebenfalls Leitlinien zum Drittanbieterrisiko, die Sorgfaltspflicht, Aufsicht und vertragliche Schutzmaßnahmen betonen. Ähnliche Erwartungen erstrecken sich auf Finanzdienstleistungen, Gesundheitswesen, Verteidigung und kritische Infrastruktur, wo Ausfälle finanzielle, regulatorische und operative Konsequenzen haben können. Dies fördert Verträge, die messbare Compliance-Ergebnisse, Reaktion auf Vorfälle, Berichtsdisziplin und vereinbarte Eskalationsverfahren als Teil der normalen Leistungserbringung nutzen. Es gibt Käufern auch eine Möglichkeit zu beurteilen, ob ihr Anbieter den erwarteten Standard zwischen formellen Prüfungen, regulatorischen Überprüfungen und größeren Servicevorfällen einhält.
Verlagerung der Käufer von Arbeitseinsatz-Inputs hin zu Verträgen auf Basis von Geschäftsergebnissen
Käufer bewerten Managed-Service-Verträge zunehmend anhand messbarer Ergebnisse und nicht anhand der Anzahl der einem Konto zugewiesenen Mitarbeiter. Dies spiegelt eine breitere Veränderung der Käufererwartungen wider, da Automatisierung den Umfang der manuellen Arbeit hinter einem Service verändert und die Verbindung zwischen Mitarbeiterzahl und geliefertem Wert verringert. Anbieter unterstützen diesen Übergang ebenfalls, da Effizienzgewinne unter arbeitsbasierten Vereinbarungen sonst größtenteils den Kunden zugutekämen, selbst wenn der Anbieter in Werkzeuge, Prozessumgestaltung und operative Veränderungen investiert hat. Ergebniskennzahlen können Automatisierungsraten, Lösungsqualität, Serviceverfügbarkeit, Geschäftsprozessleistung und Nutzererfahrung umfassen, sofern die Kennzahlen klar und im vereinbarten Verantwortungsbereich des Anbieters liegen. Das Vertragsdesign muss weiterhin Faktoren berücksichtigen, die keine der Parteien kontrollieren kann, insbesondere wenn mehrere interne Teams oder Lieferanten das Endergebnis beeinflussen. Der Markt für ergebnisorientierte Managed Services hängt daher von kommerziellen Strukturen ab, die es beiden Seiten ermöglichen, den durch Automatisierung geschaffenen Wert zu teilen und dabei realistische Verantwortlichkeiten und transparente Leistungsüberprüfungen zu wahren. Klare Definitionen, Messzeiträume, Ausschlüsse und Überprüfungspraktiken helfen, eine Effizienzdisskussion davon abzuhalten, zu einem Streit über Preisgestaltung oder Verantwortlichkeit zu werden.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Mehrdeutigkeit bei der Basismessung und Zurechnung | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität und Risiko der Haftungsverteilung | -1.2% | Europa, Asien-Pazifik, Naher Osten | Mittelfristig (2–4 Jahre) |
| Margengefährdung des Anbieters unter Verträgen mit geteiltem Risiko | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Trägheit bei Beschaffung und Governance auf Kundenseite | -0.5% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mehrdeutigkeit bei der Basismessung und Zurechnung
Die Basismessung bleibt eine wesentliche Einschränkung, da ein Ergebnisvertrag einen vertrauenswürdigen Ausgangspunkt für Kosten, Servicequalität, Nutzererfahrung, Vorfallsleistung und die Betriebsbedingungen, die diese Maßnahmen beeinflussen, benötigt. Viele Käufer können historische Daten nicht in dem für die Definition einer fairen Basis erforderlichen Detailgrad liefern, insbesondere wenn Aufzeichnungen über separate Systeme verteilt sind oder für interne Berichterstattung und nicht für vertragliche Messung erstellt wurden. Das Problem wird in Multi-Vendor-Umgebungen schwieriger, wo mehrere Parteien dasselbe Ergebnis beeinflussen und jede Partei möglicherweise unterschiedliche Werkzeuge, Berichtszeiträume oder Servicedefinitionen verwendet. Anbieter und Kunden müssen bestimmen, welche Partei eine Verbesserung oder einen Fehler verursacht hat, bevor die Zahlung an die Leistung geknüpft werden kann, was zu langwierigen Debatten über die Zurechnung anstatt über Serviceverbesserungen führen kann. Dies führt häufig zu hybriden kommerziellen Strukturen, die eine Grundgebühr mit ergebnisgebundenen Anreizen kombinieren, bis beide Parteien mit den Daten und dem Messprozess vertraut sind. Der Markt für ergebnisorientierte Managed Services kann daher schneller vorankommen, wo Käufer bereits über zuverlässige Telemetrie, klare Verantwortungsmodelle, ausgereifte Governance-Prozesse und eine praktische Möglichkeit zur Streitbeilegung verfügen. Diese Fähigkeiten ermöglichen es den Parteien, mehr Zeit mit der Verbesserung der Leistungserbringung zu verbringen und weniger Zeit damit, die Daten zu debattieren, die zur Bestimmung verwendet werden, ob ein versprochenes Ergebnis erzielt wurde.
Datensouveränität und Risiko der Haftungsverteilung
Datensouveränität erschwert grenzüberschreitende verwaltete Aufträge, da sich die rechtlichen Anforderungen in den Vereinigten Staaten, Europa, Asien-Pazifik und dem Nahen Osten unterscheiden und derselbe Service möglicherweise Daten, Mitarbeiter, Werkzeuge und Infrastruktur in mehr als einer Rechtsordnung nutzt. Anbieter können Kundeninformationen über Rechtsordnungen hinweg verarbeiten, während Kunden die Verantwortung als Datenverantwortliche behalten, was eine Lücke zwischen operativer Kontrolle und regulatorischer Rechenschaftspflicht schafft. Dies wirft Bedenken auf, wenn ein Kosten- oder Leistungsziel von einer zentralisierten Leistungserbringung abhängt, lokale Vorschriften jedoch Datenspeicherung, stärkere Aufsicht oder andere Regeln für den Umgang mit sensiblen Informationen erfordern. Der Digital Operational Resilience Act der Europäischen Union erhöht die Bedeutung des Managements von Informations- und Kommunikationstechnologierisiken im Finanzdienstleistungssektor.[2] Ergebniskennzahlen müssen daher mit jurisdiktionsspezifischen Pflichten, Betriebskontrollen, Haftungsbestimmungen und praktischen Prozessen für den Umgang mit Vorfällen oder regulatorischen Anfragen abgestimmt werden. Diese Anforderungen können die Vertragsgestaltung verzögern, wenn die Parteien sich nicht auf die Verantwortung für das regulatorische Risiko, den Ort der Datenverarbeitung oder das finanzielle Risiko, das jede Seite akzeptieren sollte, einigen können. Der Markt für ergebnisorientierte Managed Services erfordert daher, dass kommerzielle Teams, Rechtsteams, Sicherheitsspezialisten und Lieferungsverantwortliche sich abstimmen, bevor eine grenzüberschreitende Leistungsverpflichtung mit Zuversicht bepreist werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ergebnistyp:
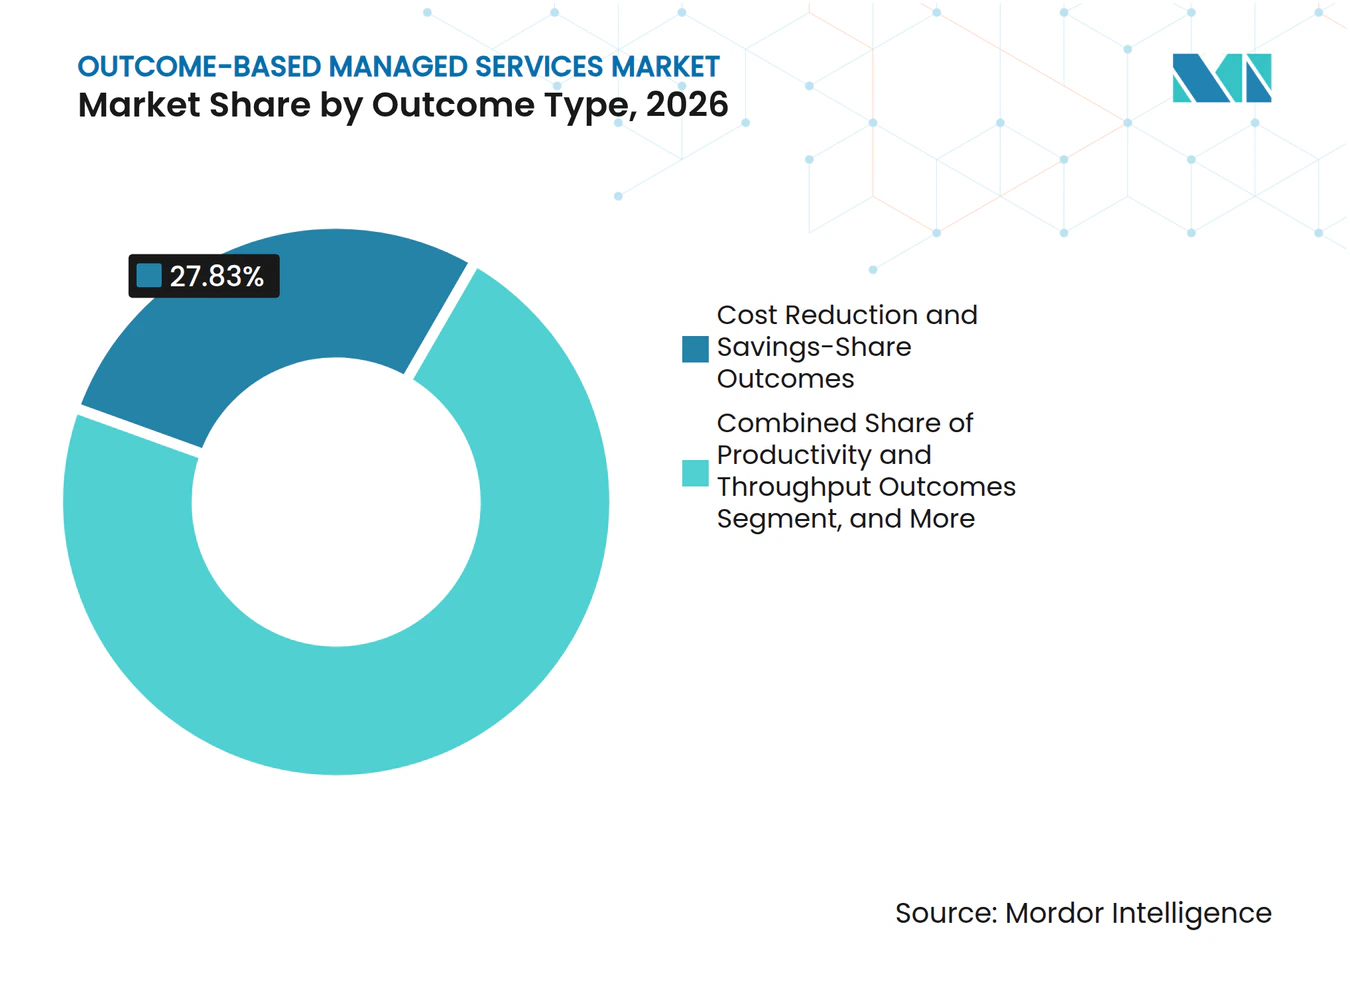
Kosteneinsparungen bleiben der wichtigste Einstiegspunkt, während Compliance den Vertragswert erweitertKostensenkung und Einsparungsanteil-Ergebnisse hielten im Jahr 2026 einen Marktanteil von 27,83% im Markt für ergebnisorientierte Managed Services. Ihre Führungsposition spiegelt die etablierte Rolle des Outsourcings bei der Senkung von Betriebskosten durch Prozessumgestaltung, Automatisierung und Lieferungsmaßstab wider. Kostenkennzahlen sind im Allgemeinen einfacher zu definieren als breitere kommerzielle oder erfahrungsbasierte Kennzahlen, da die Ausgangskostenbasis in finanziellen Begriffen erfasst werden kann. Kunde und Anbieter können sich vor Beginn des Services darauf einigen, welche Kosten im Umfang enthalten sind. Dies macht Einsparungsanteil-Vereinbarungen zu einem praktischen Einstiegspunkt für Organisationen, die noch Governance-Strukturen für Ergebnisverträge entwickeln.
Anbieter können diese Vereinbarungen nutzen, um zu zeigen, wie Automatisierung, Workflow-Änderungen und effizientere Betriebsmethoden ein vereinbartes finanzielles Ergebnis beeinflussen. Produktivitäts- und Durchsatzergebnisse werden verwendet, wenn Käufer mehr Transaktionen, schnellere Verarbeitung oder konsistentere Ausführung benötigen. Umsatzwachstums- und Konversionsergebnisse erfordern ein sorgfältigeres Vertragsdesign, da die Vertriebsleistung durch Marktbedingungen, Kundenverhalten und interne Entscheidungen beeinflusst werden kann. Kundenerfahrungs- und Bindungsergebnisse sind relevant, wenn die Servicequalität einen direkten Einfluss auf die Nutzerzufriedenheit und -loyalität hat. Mitarbeitererfahrungs-, Belegschaftsproduktivitäts- und Servicequalitätsergebnisse gewinnen auch im Service-Desk-, Arbeitsplatz- und Personalbereich an Relevanz. Risiko-, Compliance- und Nachhaltigkeitsergebnisse sollen bis 2032 mit einer CAGR von 8,41% wachsen, da Käufer dokumentierter, prüfbarer Betriebsleistung einen höheren Wert beimessen.



Nach Servicebereich:
Managed IT Services bieten Skalierung, während Daten- und KI-Services die Expansion anführenManaged IT Services machten im Jahr 2026 26,34% der Marktgröße für ergebnisorientierte Managed Services aus. IT bleibt der größte Servicebereich, da Käufer und Anbieter bereits verstehen, wie Verfügbarkeit, Vorfallsbehandlung, Betriebskontinuität und Infrastrukturleistung gemessen werden. Diese Vertrautheit gibt beiden Parteien eine praktikable Grundlage für die Vereinbarung von Zielen und die Bestimmung, ob diese Ziele erreicht wurden. Sie reduziert auch den Aufwand für die Erstellung einer Basislinie vor Vertragsbeginn. Der Markt für ergebnisorientierte Managed Services kann daher auf etablierten Managed-IT-Beziehungen aufbauen, wenn Kunden von Service-Levels zu breiteren Geschäftskennzahlen übergehen möchten.
Managed Security Services profitieren vom Bedarf an kontinuierlicher Überwachung, Nachweisen, Reaktion und regulatorischer Aufsicht. Managed Cloud und Infrastruktur-Services sind ebenfalls wichtig, da Organisationen klarere Verantwortlichkeit über komplexe Technologieumgebungen anstreben. Managed Application Services werden relevanter, wenn Anbieter die Verantwortung für Modernisierung, Release-Geschwindigkeit, Fehlervermeidung und Anwendungsleistung übernehmen. Managed Network Services behalten eine stabile Rolle, wenn softwaredefinierte Netzwerke in breiteren Multi-Domain-Verträgen enthalten sind. Managed Data und KI-Services sollen bis 2032 die höchste CAGR von 9,73% verzeichnen, da Kunden KI-fähige Datenplattformen, Governance für generative KI und validierte Modelloperationen benötigen. Da KI in IT, Sicherheit, Cloud und Anwendungen eingesetzt wird, können Anbieter, die Datenqualität, Governance, Modellleistung und operative Lieferung in einem verantwortlichen Rahmen verbinden, einen Vorteil erlangen.
Nach Bereitstellungsmodus:
Cloud-Lieferung führt, da sie kontinuierliche Messung unterstütztCloud-basierte Services dominierten im Jahr 2026 mit 72,51% des Umsatzes. Ihr Umfang spiegelt eine Käuferpräferenz für Lieferumgebungen wider, die eine kontinuierliche Erfassung und Überprüfung von Leistungsdaten ermöglichen, ohne ausschließlich auf periodische Kontoberichte angewiesen zu sein. Cloud-Umgebungen unterstützen Echtzeit-Telemetrie, elastische Skalierung, automatisierte Richtliniendurchsetzung und zentralisierte Betriebskontrollen. Diese Fähigkeiten erleichtern die Identifizierung eines Problems, die Dokumentation der Reaktion und den Nachweis, ob das vereinbarte Serviceergebnis erzielt wurde. Der Markt für ergebnisorientierte Managed Services stützt sich auf diese Funktionen, da messbare Leistung zentral für das kommerzielle Modell ist.
Cloud-basierte Lieferung soll bis 2032 mit einer CAGR von 8,64% wachsen und ist damit der größte und am schnellsten wachsende Bereitstellungsmodus. On-Premises-Lieferung bleibt in Verteidigung, kritischer Infrastruktur, Regierung und anderen Bereichen relevant, wo öffentliches Cloud-Hosting möglicherweise keine Daten-, Sicherheits- oder Betriebsanforderungen erfüllt.[3] Hybridmodelle gewinnen an Aufmerksamkeit, da sie lokale Infrastrukturkontrolle mit Cloud-basierter Analytik und Automatisierung kombinieren. Flexeras Forschung aus dem Jahr 2026 identifizierte Hybrid-Cloud als die dominierende IT-Gesamtarchitektur mit einer Akzeptanzrate von 73%. Einige hybride Aufträge werden als Cloud-basiert klassifiziert, wenn die primären Werkzeuge über die Cloud bereitgestellt werden, auch wenn wichtige Workloads vor Ort verbleiben. Dies bedeutet, dass der Markt für ergebnisorientierte Managed Services möglicherweise mehr hybride Lieferaktivitäten enthält, als formale Bereitstellungsbezeichnungen anzeigen.
Nach Unternehmensgröße:
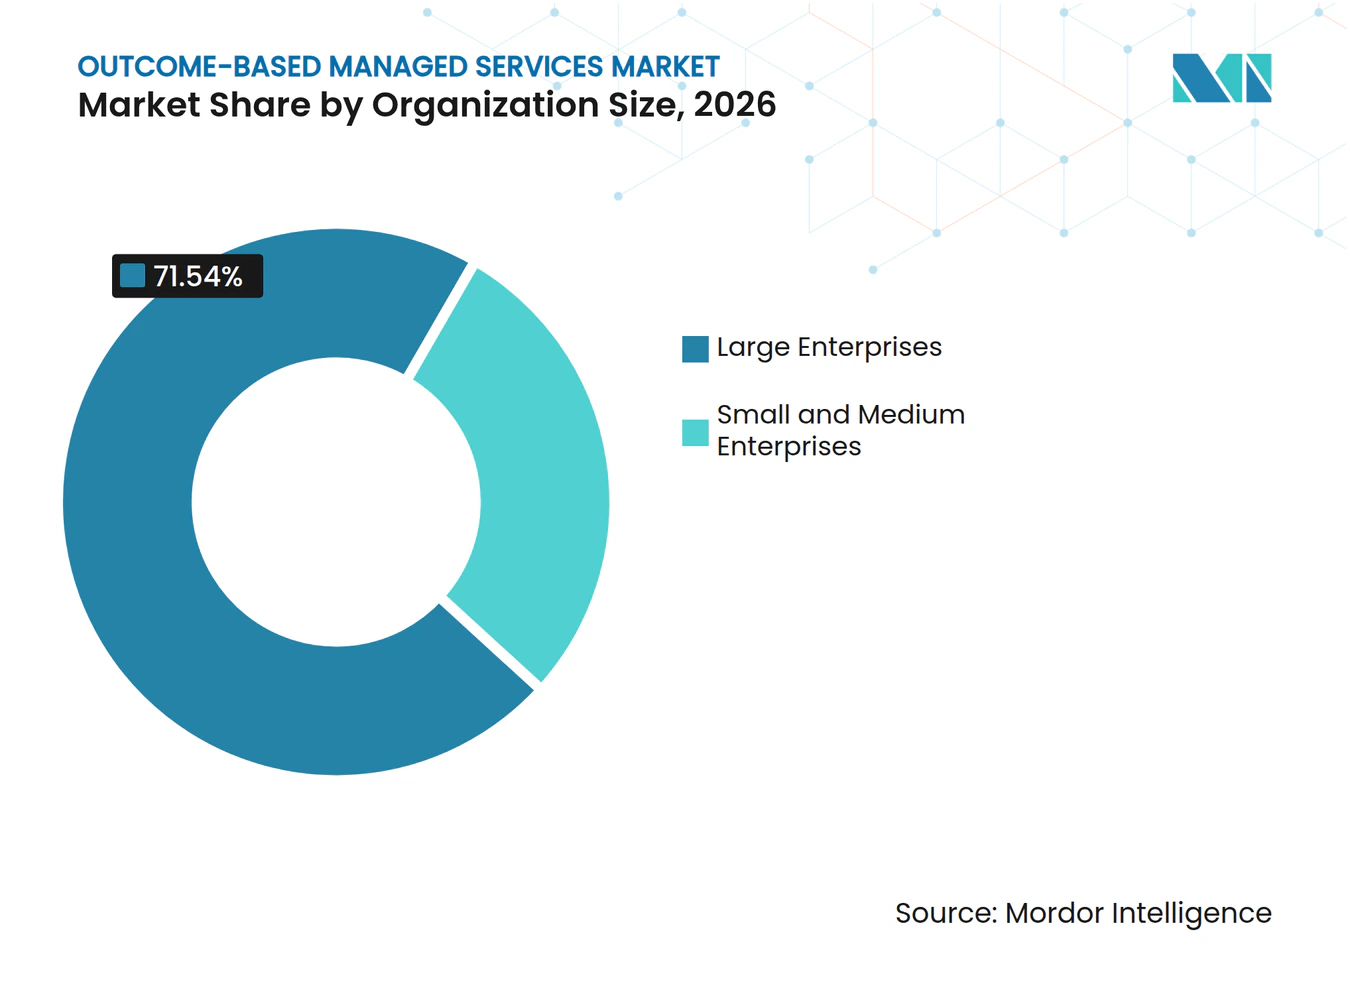
Großunternehmen halten die Basis, während kleinere Unternehmen die Akzeptanz steigernGroßunternehmen machten im Jahr 2026 71,54% des Umsatzes aus. Sie verfügen über den Vertragsumfang, die Outsourcing-Erfahrung und die Governance-Kapazität, die erforderlich sind, um detaillierte Leistungskennzahlen zu definieren und Vereinbarungen mit geteiltem Risiko zu überwachen. Diese Käufer können in die Erfassung von Basisdaten, die Gestaltung von Verantwortungsmodellen und die Systeme investieren, die zur Überwachung der Leistung über die Zeit erforderlich sind. Ihre mehrjährigen Aufträge geben Anbietern auch Zeit, in Automatisierung und Service-Instrumentierung zu investieren. Großunternehmen waren daher das wichtigste Testfeld für maßgeschneiderte Ergebnisstrukturen.
Kleine und mittelständische Unternehmen sollen bis 2032 mit einer CAGR von 10,21% wachsen. Cloud-native Lieferung kann die Einstiegshürde senken, da kleinere Organisationen standardisierte Services nutzen können, ohne große interne Technologieteams aufzubauen. Diese Käufer suchen möglicherweise nach derselben Verantwortlichkeit wie Großunternehmen, verfügen jedoch möglicherweise nicht über die Ressourcen, um komplexe, maßgeschneiderte Kennzahlen zu verhandeln und zu überwachen. Anbieter müssen daher klare Service-Tiers, wiederholbare Kennzahlen und einfache Berichte anbieten, die Kunden verstehen können. Standardisierung kann die Vertragszeit verkürzen und gleichzeitig eine direkte Verbindung zwischen Lieferung und dem vereinbarten Ergebnis aufrechterhalten. Die Branche für ergebnisorientierte Managed Services kann in diesem Segment wachsen, wenn Anbieter Verantwortlichkeit mit überschaubarer Vertragsverwaltung in Einklang bringen.

Nach Endnutzerbranche:
BFSI führt die Ausgaben an, während Gesundheitswesen und Biowissenschaften am schnellsten wachsenBFSI hielt im Jahr 2026 einen Anteil von 29,86% am Umsatz. Finanzinstitute haben eine lange Geschichte mit Managed Services und stehen vor hohen Compliance-Kosten in den Bereichen Sicherheit, Daten, Zahlungen, Infrastruktur und Betriebskontrollen. Dies macht dokumentierte Serviceleistung besonders wertvoll, da ein Anbieter nicht nur nachweisen muss, dass eine Aktivität abgeschlossen wurde, sondern auch, dass die erforderliche Kontrolle wirksam blieb. Der Sektor verfügt auch über etablierte Praktiken für Lieferantenaufsicht, Prüfung und Drittanbieter-Governance. Diese Bedingungen machen BFSI zu einer starken Basis für ergebnisgebundene verwaltete Lieferung.
Regierung und öffentlicher Sektor, IT und Telekommunikation, Industrieproduktion sowie Einzelhandel und E-Commerce sind ebenfalls wichtige Endnutzergruppen. Jede Gruppe nutzt verwaltete Lieferung zur Modernisierung des Betriebs und sucht dabei nach klarerer Verantwortlichkeit für Serviceleistung und Geschäftsergebnisse. Gesundheitswesen und Biowissenschaften sollen bis 2032 mit einer CAGR von 11,32% wachsen. Die Nachfrage ist mit der Modernisierung klinischer Daten, KI-fähigen Datenplattformen, reguliertem KI-Einsatz und Anwendungsmanagement verbunden, die alle anhand vereinbarter Ergebnisse bewertet werden können. Anbieter, die diese Organisationen bedienen, müssen Domänenwissen mit verantwortungsvollem Technologiebetrieb, Datenkontrollen, Datenschutzanforderungen und KI-Governance verbinden. Der Markt für ergebnisorientierte Managed Services bietet eine Chance, wo ein einziges Liefermodell diese überlappenden Betriebsanforderungen erfüllen kann.
Geografische Analyse
Markt für ergebnisbasierte Managed Services in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,64 % am Markt für ergebnisbasierte Managed Services. Die Region profitiert von großen Unternehmenskäufern, ausgereiften Beschaffungspraktiken und einer dichten Basis globaler Dienstleister. Die Vereinigten Staaten erwirtschaften den größten Teil des regionalen Umsatzes, da viele große Organisationen bereits etablierte Outsourcing-Programme und die Fähigkeit zur Unterstützung leistungsbasierter Verträge besitzen. Diese Käufer verfügen zudem über die rechtlichen, beschaffungsbezogenen und Governance-Ressourcen, die zur Bewertung komplexer Vorschläge mit geteiltem Risiko erforderlich sind. CMMC 2.0 schafft einen Compliance-Treiber für betroffene Verteidigungsauftragnehmer und deren Anbieter. Die Digitalisierungsaktivitäten des öffentlichen Sektors in Kanada stützen die Nachfrage im Bereich Gesundheits-IT und staatliche Infrastruktur. Mexiko entwickelt sich zu einem aufstrebenden Nachfragezentrum, da Nearshoring Investitionen in Unternehmenstechnologie fördert.
Markt für ergebnisbasierte Managed Services im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 den höchsten regionalen CAGR von 9,49 % verzeichnen. Das Wachstum wird durch Investitionen in die digitale Infrastruktur, die Einführung von Cloud-Lösungen und den Mangel an Technologiefachkräften in wachstumsstarken Volkswirtschaften gestützt. China, Indien, Japan und Australien sind die größten Märkte für Managed Services in der Region. Indien und Südostasien bauen die Akzeptanz durch Cloud-Migration und umfassendere Programme zur digitalen Transformation aus. Japan und Australien bewegen sich in Richtung fortschrittlicherer, KI-gestützter Ergebnismodelle. Anforderungen zur Datenlokalisierung in Indien, China und Indonesien begünstigen Anbieter mit lokaler Lieferinfrastruktur und Compliance-Fähigkeiten. Diese Anforderungen können die Nutzung eines einzigen grenzüberschreitenden Vertragsmodells in der gesamten Region einschränken. Sie machen lokales Wissen, Datenkontrolle und Lieferkapazität zudem zu wichtigen Wettbewerbsfaktoren.
Markt für ergebnisbasierte Managed Services in EMEA und Südamerika
Europa repräsentiert einen bedeutenden Anteil am globalen Umsatz, da DSGVO, NIS2 und DORA die Spezifikationsanforderungen für Managed-Service-Verträge erhöhen. Diese Vorschriften können die Nachfrage stützen, erhöhen jedoch auch den operativen und rechtlichen Standard, den Anbieter erfüllen müssen. Südamerika bleibt eine sich entwickelnde Region, wobei Brasilien und Argentinien die primären Nachfragezentren in den Bereichen Finanzdienstleistungen und Telekommunikation sind. Der Nahe Osten und Afrika werden durch Programme zur digitalen Infrastruktur in Saudi-Arabien und den Vereinigten Arabischen Emiraten gestützt. Der lokale Umgang mit Daten und Compliance-Anforderungen steigern den Wert von Anbietern mit regionaler Lieferkapazität. Regionale Unterschiede in der Käuferreife, Regulierung, Cloud-Einführung und qualifizierten Lieferressourcen prägen die Entwicklung des Marktes für ergebnisbasierte Managed Services. Anbieter müssen daher kommerzielle Konditionen, operative Kontrollen und Liefermethoden an lokale Gegebenheiten anpassen.
Wettbewerbslandschaft
Marktkonzentration
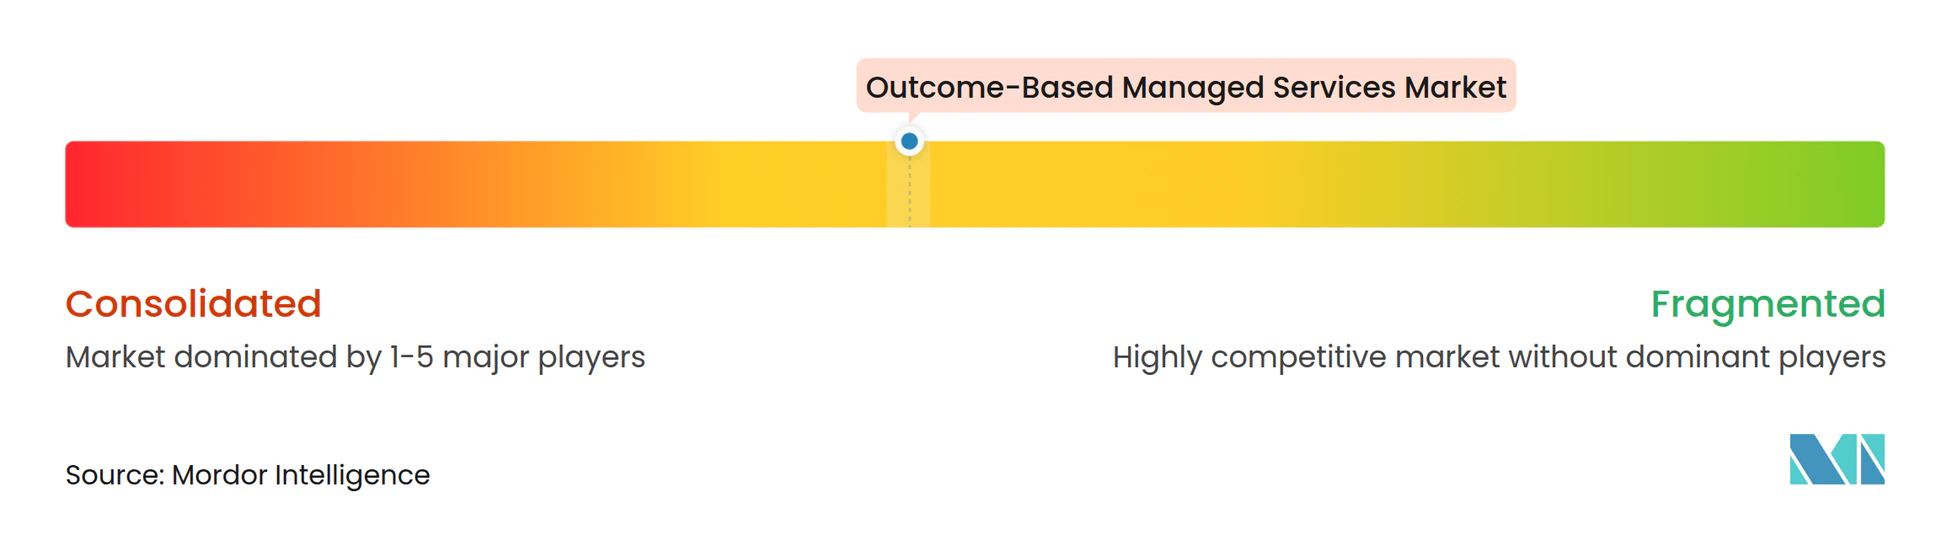
Der Markt für ergebnisorientierte Managed Services ist mäßig konsolidiert unter globalen Anbietern, die über die Größe verfügen, um große, komplexe, mehrjährige Verträge zu unterstützen. Accenture, TCS, IBM, Capgemini, Infosys, HCL Technologies, Wipro und Kyndryl konkurrieren durch KI-Plattformen, Lieferungsautomatisierung, Domänenerfahrung und die finanzielle Kapazität, Leistungsrisiken zu akzeptieren. Ihre Position im Markt für ergebnisorientierte Managed Services hängt davon ab, ob sie technische Operationen mit Geschäftsergebnissen verbinden können, die Kunden erkennen und messen können. Große Anbieter können in Datenplattformen, wiederverwendbare Werkzeuge, Lieferzentren und spezialisierte Talente in verschiedenen Regionen investieren. Diese Investition ist wichtig, da Vereinbarungen mit geteiltem Risiko zuverlässige Daten, Governance-Prozesse und Betriebskontrollen erfordern, bevor ein Anbieter sich zu einem Ergebnis verpflichten kann.
Der Markt für ergebnisorientierte Managed Services belohnt auch Anbieter, die die kommerziellen Auswirkungen der Automatisierung managen können. Wenn ein Anbieter die Effizienz durch KI verbessert, benötigt er eine Vertragsstruktur, die den Wert dieser Verbesserung anerkennt, anstatt einfach die Menge der abrechenbaren Arbeit zu reduzieren. TCS verwendet WisdomNext, IBM verwendet watsonx Orchestrate, Wipro verwendet WINGS, Kyndryl verwendet Agentic Service Management und DXC Technology verwendet OASIS, um KI innerhalb der verwalteten Lieferung zu positionieren. Diese Plattformen kombinieren Automatisierung, Überwachung und Service-Management in einem konsistenteren Betriebsmodell. Sie sollen Anbietern helfen, eine Basislinie zu etablieren, Lieferungsänderungen zu beobachten und zu dokumentieren, ob vereinbarte Kennzahlen erfüllt wurden. Der Markt für ergebnisorientierte Managed Services behandelt KI-Instrumentierung daher zunehmend als Teil des Nachweises hinter einer vertraglichen Verpflichtung und nicht nur als Produktivitätswerkzeug.
LTIMindtree, Tech Mahindra, NTT DATA, Genpact und Fujitsu konkurrieren durch vertikales Wissen und regionale Lieferungsdichte. Der Markt für ergebnisorientierte Managed Services bietet diesen Unternehmen Chancen im Gesundheitswesen, in der Fertigung und in der Telekommunikation, wo Prozesswissen genauso wichtig sein kann wie eine globale Plattform. Cloud-Infrastrukturanbieter beeinflussen die Landschaft ebenfalls, indem sie partnergelieferte Services ermöglichen, auch wenn sie keine direkte Verantwortung für Geschäftsergebnisse übernehmen. Gesundheits-IT und die Modernisierung der Regierung in Asien-Pazifik bleiben Bereiche, in denen die Nachfrage die Erfahrung lokaler Anbieter mit Ergebnisverträgen übersteigen kann. Der Zugang zum europäischen Markt erfordert, dass Anbieter Cloud-Outsourcing-, Vorfallsberichterstattungs- und Daten-Governance-Erwartungen erfüllen. Der Markt für ergebnisorientierte Managed Services begünstigt Unternehmen, die wiederverwendbare globale Methoden mit lokalen regulatorischen, vertraglichen und betrieblichen Anforderungen in Einklang bringen können. Dieses Gleichgewicht wird wichtiger, wenn ein Service über mehrere Rechtsordnungen hinweg erbracht wird, das erwartete Ergebnis jedoch lokal gemessen wird. Kleinere Anbieter können wettbewerbsfähig bleiben, wenn ihr Branchenexpertise, ihre regionalen Beziehungen und ihr Liefermodell Anforderungen erfüllen, die größere Wettbewerber nicht so genau erfüllen können.
Branchenführer im Markt für ergebnisorientierte Managed Services
-
Accenture plc
-
International Business Machines Corporation
-
Capgemini SE
-
Tata Consultancy Services Limited
-
Cognizant Technology Solutions Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ergebnisbasierte Managed Services Unternehmen in diesem Bericht
- Accenture plc
- International Business Machines Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Fujitsu Limited
- NTT DATA Corporation
- Atos SE
- Hewlett Packard Enterprise Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- CGI Inc.
- LTIMindtree Limited
- Tech Mahindra Limited
- Genpact Limited
- Kyndryl, Inc.
Neueste Industrielle Entwicklungen in Markt für ergebnisbasierte Managed Services
- Oktober 2026: Kyndryl und WPP erweiterten ihre strategische Partnerschaft zur Förderung der Unternehmenstransformation, wobei WPP sich verpflichtete, Kyndryls Agentic-KI-Framework in seinen Betrieb zu integrieren, und Kyndryl WPP als bevorzugten globalen Marketingpartner benannte. Die erweiterte Vereinbarung initiiert auch gemeinsame Markteinführungsinitiativen, die auf die Transformation von Kerngeschäftsplattformen für gemeinsame Unternehmenskunden abzielen.
- September 2026: Kyndryl erhielt einen 10-jährigen NASPO-ValuePoint-Vertrag, ID LS5006, zur Bereitstellung von Cloud-, Software- und Modernisierungsservices für staatliche und lokale Regierungsbehörden in den gesamten Vereinigten Staaten, der Cybersicherheitsresilienz, digitale Servicebereitstellung und mehrphasige Technologietransformation abdeckt.
- März 2026: Kyndryl erhielt einen Vertrag des Texas Department of Information Resources, DIR-CPO-6161, zur Bereitstellung ergebnisbasierter IT-Services für staatliche und lokale Regierungsbehörden, der Sicherheit, Cloud, KI und Anwendungsmodernisierung in einer Struktur abdeckt, die Ergebnisverantwortlichkeit direkt in die Beschaffung des öffentlichen Sektors einbettet.
- März 2026: Atos SE meldete Aufträge für das Gesamtjahr 2025 in Höhe von 7.084 Millionen EUR (7,94 Millionen USD) mit einer Vertragsverlängerungsrate von 92%, gegenüber 89% im Jahr 2024, einschließlich eines Cybersicherheitsvertrags mit der Europäischen Kommission und eines Cloud- und Infrastrukturvertrags mit einem führenden nordamerikanischen Versicherer.
Umfang des globalen Marktberichts für ergebnisorientierte Managed Services
Ergebnisorientierte Managed Services sind ein kommerzielles und Liefermodell, bei dem Anbieter für die Erreichung vordefinierter, messbarer Geschäftsergebnisse wie Kostensenkung, verbesserte Verfügbarkeit, Risikominderung, Produktivitätssteigerungen oder Kundenzufriedenheit verantwortlich sind, anstatt einfach Mitarbeiter, Aufwand oder Technologie bereitzustellen. Preisgestaltung und Anreize sind häufig an die Erreichung vereinbarter Key Performance Indicators oder Geschäftsergebnisse geknüpft.
Der Marktbericht für ergebnisorientierte Managed Services ist segmentiert nach Ergebnistyp (Kostensenkung und Einsparungsanteil-Ergebnisse, Produktivitäts- und Durchsatzergebnisse, Umsatzwachstums- und Konversionsergebnisse, Kundenerfahrungs- und Bindungsergebnisse, Mitarbeitererfahrungs- und Belegschaftsproduktivitätsergebnisse, Servicequalitäts- und Lösungsergebnisse sowie sonstige Ergebnistypen), Servicebereich (Managed IT Services, Managed Security Services, Managed Cloud und Infrastruktur-Services, Managed Application Services, Managed Data und KI-Services, Managed Network Services sowie sonstige Servicebereiche), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Industrieproduktion, Einzelhandel und E-Commerce sowie sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kostensenkung und Einsparungsanteil-Ergebnisse |
| Produktivitäts- und Durchsatzergebnisse |
| Umsatzwachstums- und Konversionsergebnisse |
| Kundenerfahrungs- und Bindungsergebnisse |
| Mitarbeitererfahrungs- und Belegschaftsproduktivitätsergebnisse |
| Servicequalitäts- und Lösungsergebnisse |
| Sonstige Ergebnistypen |
| Managed IT Services |
| Managed Security Services |
| Managed Cloud und Infrastruktur-Services |
| Managed Application Services |
| Managed Data und KI-Services |
| Managed Network Services |
| Sonstige Servicebereiche |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Industrieproduktion |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Ergebnistyp | Kostensenkung und Einsparungsanteil-Ergebnisse | |
| Produktivitäts- und Durchsatzergebnisse | ||
| Umsatzwachstums- und Konversionsergebnisse | ||
| Kundenerfahrungs- und Bindungsergebnisse | ||
| Mitarbeitererfahrungs- und Belegschaftsproduktivitätsergebnisse | ||
| Servicequalitäts- und Lösungsergebnisse | ||
| Sonstige Ergebnistypen | ||
| Nach Servicebereich | Managed IT Services | |
| Managed Security Services | ||
| Managed Cloud und Infrastruktur-Services | ||
| Managed Application Services | ||
| Managed Data und KI-Services | ||
| Managed Network Services | ||
| Sonstige Servicebereiche | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Industrieproduktion | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für ergebnisorientierte Managed Services?
Die Marktgröße für ergebnisorientierte Managed Services wurde im Jahr 2026 auf 12,86 Milliarden USD geschätzt und soll von 13,71 Milliarden USD im Jahr 2027 auf 19,48 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,28% während des Prognosezeitraums (2027–2032).
Welche Ergebniskategorie führt die Nachfrage nach Managed Services an?
Kostensenkung und Einsparungsanteil-Ergebnisse führen mit 27,83% des Umsatzes im Jahr 2026. Sie bleiben der häufigste Einstiegspunkt, da die Ausgangskostenbasis und die daraus resultierenden Einsparungen in der Regel klarer definiert werden können als breitere Kennzahlen wie Kundenbindung oder Umsatzkonversion. Käufer können diese Vereinbarungen nutzen, um leistungsbasierte Preisgestaltung zu testen, bevor sie auf Ergebnisse angewendet wird, die von einem breiteren Spektrum an geschäftlichen, betrieblichen oder kundenbezogenen Faktoren abhängen.
Welcher Servicebereich soll am schnellsten wachsen?
Managed Data und KI-Services sollen bis 2032 mit einer CAGR von 9,73% wachsen. Käufer suchen nach KI-fähigen Datenplattformen, Governance für generative KI und Betriebsmodellen, die validieren können, ob KI-Werkzeuge das vereinbarte Ergebnis im täglichen Betrieb erzielen. Der Servicebereich wird auch wichtiger, da KI-Fähigkeiten in IT, Cloud, Sicherheit, Anwendungen und Geschäftsprozessen eingesetzt werden. Anbieter müssen nachweisen, dass ihre Daten- und Governance-Praktiken diese Fähigkeiten unterstützen können, ohne die Verantwortlichkeit für Ergebnisse zu schwächen.
Warum sind Cloud-basierte Services für Ergebnisverträge wichtig?
Cloud-basierte Services hielten im Jahr 2026 72,51% des Umsatzes, da Telemetrie, Skalierung und Richtlinienautomatisierung eine kontinuierliche Leistungsmessung unterstützen. Diese Funktionen helfen Anbietern, Ergebnisse zu berichten, Serviceprobleme zu identifizieren und konsistente Kontrollen über eine verteilte Technologieumgebung anzuwenden.
Welche Käufergruppe wächst am schnellsten?
Kleine und mittelständische Unternehmen sollen bis 2032 mit einer CAGR von 10,21% wachsen. Cloud-native Lieferung kann die Kosten und Komplexität der Einführung reduzieren, obwohl Anbieter klare und wiederholbare Kennzahlen anbieten müssen, die kleinere Organisationen ohne umfangreiche interne Governance-Teams überwachen können. Standard-Service-Tiers, einfache Berichterstattung und definierte Verantwortlichkeit sind für diese Käufer besonders wichtig, da maßgeschneiderte Vertragsverwaltung möglicherweise schwer aufrechtzuerhalten ist.
Welche Region soll die regionale Expansion anführen?
Asien-Pazifik soll bis 2032 die höchste regionale CAGR von 9,49% verzeichnen. Die Region kombiniert Investitionen in digitale Infrastruktur mit Cloud-Akzeptanz und Technologiefachkräftemangel, während lokale Datenanforderungen die Nachfrage nach Anbietern erhöhen, die Services innerhalb einzelner Märkte liefern und verwalten können.