
Taille et Part du Marché des Services Gérés à Gainshare et Basés sur la Valeur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 21.34 Milliards de dollars |
| Taille du Marché (2032) | 46.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés à Gainshare et Basés sur la Valeur par Mordor Intelligence
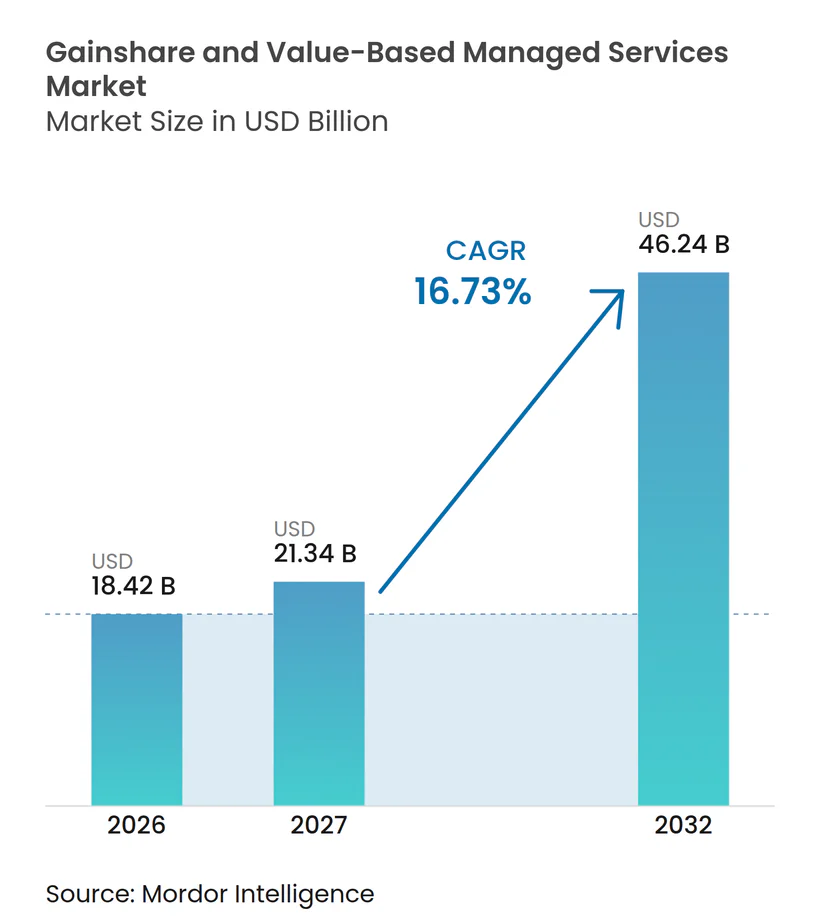
La taille du marché des services gérés à gainshare et basés sur la valeur devrait s'étendre de 18,42 milliards USD en 2026 à 21,34 milliards USD en 2027, puis à 46,24 milliards USD d'ici 2032, enregistrant un CAGR de 16,73 % entre 2027 et 2032. Le marché des services gérés à gainshare et basés sur la valeur est en croissance car les acheteurs lient de plus en plus la rémunération des prestataires à des réductions de coûts vérifiées, à des améliorations de disponibilité et à des améliorations opérationnelles. Cette approche modifie la relation commerciale car les prestataires acceptent une part plus importante du risque de livraison en échange d'une part de la valeur mesurable. Une meilleure collecte de données et une surveillance basée sur l'IA facilitent l'établissement de références et le suivi des performances sur les systèmes connectés. Les prestataires disposant de données d'actifs établies, d'une expérience de livraison et de plateformes de mesure sont mieux placés pour remporter des contrats plus importants. Le marché des services gérés à gainshare et basés sur la valeur bénéficie également de programmes d'approvisionnement qui exigent des résultats mesurables en matière d'énergie, de service et de résilience.
Points Clés du Rapport
- Par type de service, les services à résultats gérés détenaient 40,72 % de la part du marché des services gérés à gainshare et basés sur la valeur en 2026 et devraient croître à un CAGR de 16,97 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 77,83 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 17,59 % jusqu'en 2032.
- Par technologie, les plateformes d'IA et d'analytique représentaient 29,41 % des revenus en 2026 et devraient se développer à un CAGR de 17,54 % jusqu'en 2032.
- Par durée de contrat, les contrats d'un à trois ans représentaient 48,78 % des revenus en 2026, tandis que les contrats de plus de 3 ans devraient se développer à un CAGR de 17,03 % jusqu'en 2032.
- Par application, la fabrication et l'industrie représentaient 22,04 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 17,21 % jusqu'en 2032.
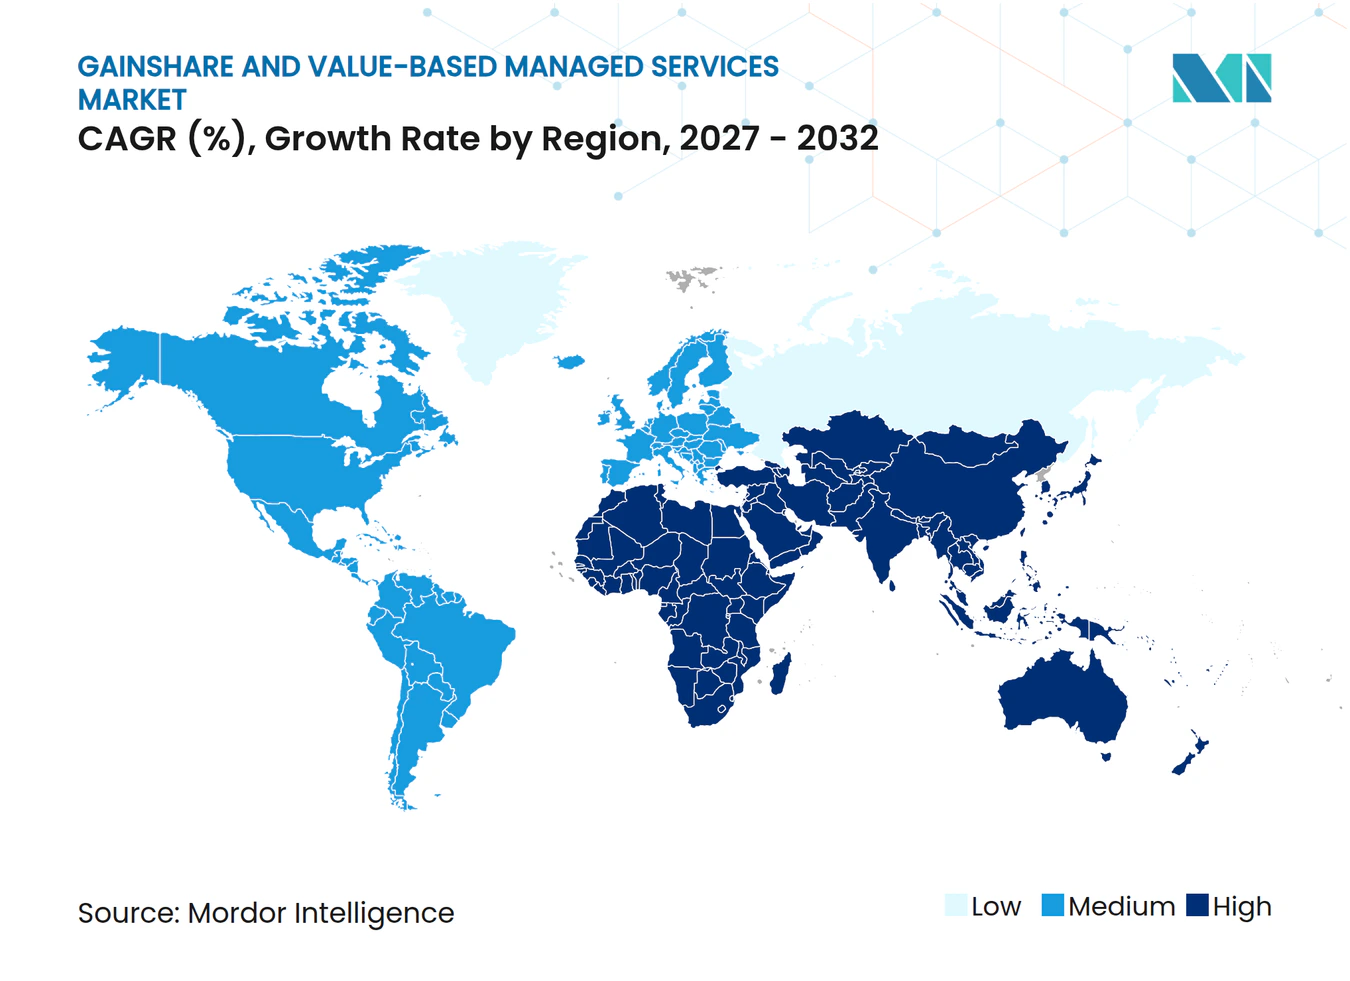
- Par géographie, l'Amérique du Nord détenait 41,93 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Transition des Entreprises vers les Dépenses d'Exploitation et la Certitude Budgétaire | +4.5% | Mondial, plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Mesure des Résultats Commerciaux Assistée par l'IA | +3.9% | Mondial, avec une concentration précoce en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande Croissante de Résilience Opérationnelle et de Garanties de Disponibilité | +3.3% | Amérique du Nord, Europe, Moyen-Orient | Court terme (≤ 2 ans) |
| Approvisionnement Lié au Développement Durable et Économies de Ressources Vérifiées | +2.2% | Europe, Amérique du Nord, noyau Asie-Pacifique avec extension au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Complexité des Actifs Multi-Sites et Pénuries de Talents Spécialisés | +1.9% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Monétisation Contractuelle des Données Opérationnelles Détenues par les Prestataires | +1.4% | Mondial, avec des gains précoces en Amérique du Nord et en Asie du Nord-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition des Entreprises vers les Dépenses d'Exploitation et la Certitude Budgétaire
Les entreprises orientent davantage leurs dépenses technologiques vers des dépenses d'exploitation récurrentes, ce qui favorise les contrats évitant des coûts de modernisation initiaux élevés. Dans le marché des services gérés à gainshare et basés sur la valeur, un prestataire peut financer une partie d'un programme d'amélioration et récupérer de la valeur grâce à une part définie des économies vérifiées. Cette structure offre aux acheteurs une vision plus claire de l'engagement financier tout en rendant les prestataires responsables de modèles d'économies crédibles. Elle souligne également l'importance de la gouvernance des données, car les deux parties ont besoin d'une méthode commune pour mesurer le point de départ et le résultat. Les prestataires capables de modéliser les économies, d'expliquer les hypothèses et de documenter les performances peuvent utiliser cette demande pour construire des relations clients plus durables.
Mesure des Résultats Commerciaux Assistée par l'IA
Les outils d'IA et d'analytique aident les prestataires à connecter les données opérationnelles de systèmes distincts et à surveiller les résultats par rapport aux seuils convenus. Le marché des services gérés à gainshare et basés sur la valeur repose sur cette capacité car le modèle commercial dépend d'une mesure défendable plutôt que de promesses de service générales. Kyndryl indique que sa plateforme Kyndryl Bridge intègre des informations provenant de plus de 100 partenaires technologiques et produit 15 millions d'informations exploitables chaque mois, démontrant l'ampleur des investissements que les prestataires réalisent dans la visibilité des services en temps réel.[1] Ces systèmes peuvent identifier un écart de livraison plus tôt et soutenir une discussion sur les mesures correctives avant qu'un résultat contractuel ne soit manqué. Leur utilisation plus large pourrait réduire les délais de mesure, bien que les contrats aient encore besoin de règles claires sur l'accès aux données et la responsabilité.
Demande Croissante de Résilience Opérationnelle et de Garanties de Disponibilité
Les arrangements liés aux résultats sont particulièrement pertinents lorsque l'indisponibilité d'équipements ou de systèmes crée un risque direct pour la sécurité, le service ou les revenus. Rolls-Royce utilise des accords CorporateCare qui lient son modèle de support à la disponibilité des moteurs, et la société a étendu la couverture à des moteurs supplémentaires pour jets d'affaires en septembre 2025. Le marché des services gérés à gainshare et basés sur la valeur présente donc une forte adéquation avec l'aérospatiale, les soins de santé, l'énergie et d'autres environnements d'exploitation où les performances peuvent être vérifiées. Ces acheteurs sont plus susceptibles de valoriser un prestataire qui assume une part définie du risque de fiabilité. Le modèle encourage également la maintenance préventive, car moins de pannes peuvent directement améliorer le rendement du prestataire.
Approvisionnement Lié au Développement Durable et Économies de Ressources Vérifiées
Les grands acheteurs intègrent de plus en plus des objectifs en matière d'énergie, d'émissions et d'eau dans leurs accords de service. ENGIE Solutions a décrit un contrat de performance environnementale français couvrant 68 sites publics avec des réductions garanties de la consommation d'énergie, des émissions et de l'utilisation de l'eau, surveillées via des protocoles numériques. Johnson Controls a également signé un accord de 10 ans avec l'Université Concordia en septembre 2025 garantissant jusqu'à 50 % de réduction de la consommation d'énergie. Ces exemples montrent pourquoi les économies de ressources vérifiées peuvent transformer les engagements en matière de développement durable d'objectifs généraux en obligations commerciales. Ils offrent également aux prestataires la possibilité de combiner des mises à niveau d'équipements, une surveillance et des opérations continues dans un seul accord lié aux performances.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Attribution des Résultats et Litiges sur les Références | -5.1% | Mondial, plus aigu dans les engagements multi-fournisseurs | Court terme (≤ 2 ans) |
| Exposition Juridique, Comptable et à la Reconnaissance des Revenus | -4.2% | Mondial, notamment en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Risque de Fonds de Roulement et de Bilan pour les Prestataires | -3.3% | Mondial, plus aigu sur les marchés émergents d'Asie-Pacifique et d'Amérique du Sud | Moyen terme (2-4 ans) |
| Manipulation des Indicateurs et Désalignement des Incitations Interfonctionnelles | -2.4% | Mondial, concentré dans les environnements d'entreprise à parties prenantes multiples | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Attribution des Résultats et Litiges sur les Références
L'attribution reste difficile lorsque plusieurs fournisseurs, équipes internes et décisions clients influencent le même résultat. Un contrat peut devenir litigieux si les parties ne s'accordent pas sur la référence, la source des données ou l'effet des conditions externes. Le marché des services gérés à gainshare et basés sur la valeur nécessite des règles de mesure claires avant le début des travaux, notamment dans les environnements multi-fournisseurs. Les parties répondent avec des modèles de responsabilité à plusieurs niveaux qui distinguent la responsabilité principale des facteurs contributifs. Même avec une gouvernance renforcée, les changements de processus et la prise de décision assistée par l'IA peuvent rendre la contribution spécifique d'un prestataire plus difficile à isoler au fil du temps.
Exposition Juridique, Comptable et à la Reconnaissance des Revenus
Les honoraires variables peuvent introduire une incertitude comptable et de reporting pour les prestataires, notamment lorsque le paiement dépend de résultats mesurés après l'achèvement des travaux. La question peut affecter le moment de la reconnaissance des revenus et la manière dont les prestataires déclarent la contrepartie attendue sur la durée d'un contrat. Les prestataires répondent souvent en conservant des honoraires fixes et en ajoutant une composante basée sur la performance plutôt qu'en s'appuyant uniquement sur le gainshare. Cela réduit l'incertitude sur les bénéfices mais peut limiter la part de la valeur du contrat liée aux résultats. Les prestataires plus petits peuvent faire face à des défis plus importants car ils ont moins de capacité financière pour couvrir les investissements initiaux ou gérer des paiements irréguliers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
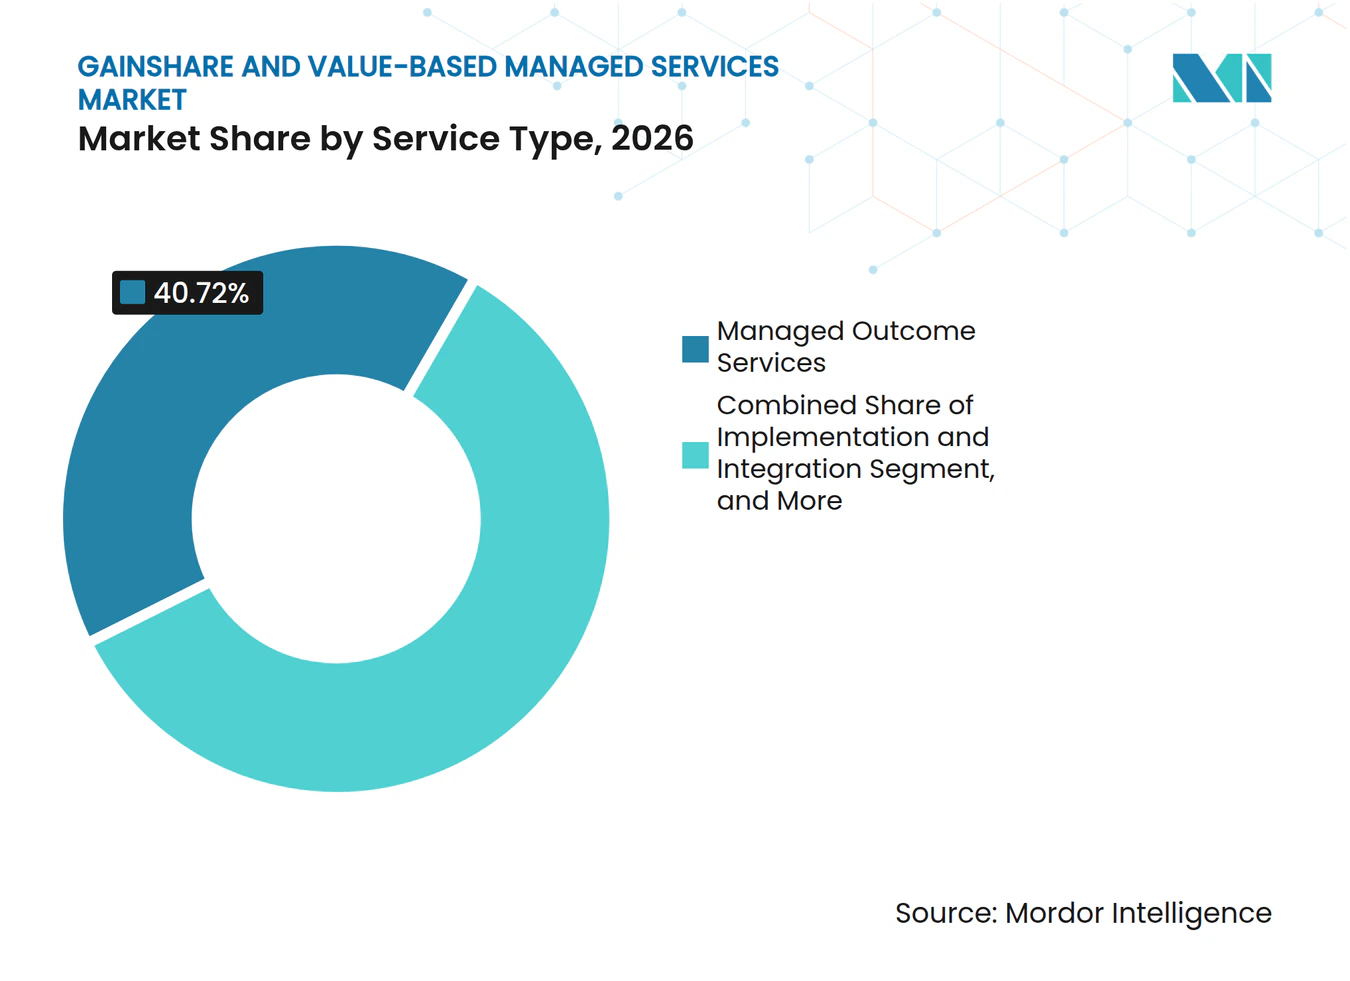
Les Services à Résultats Gérés Soutiennent la Responsabilité d'un Prestataire UniqueLes services à résultats gérés détenaient 40,72 % de la part du marché des services gérés à gainshare et basés sur la valeur en 2026 et devraient croître à un CAGR de 16,97 % jusqu'en 2032. Les acheteurs utilisent ce type de service lorsqu'ils souhaitent qu'une seule partie coordonne un périmètre complexe et accepte la responsabilité des résultats convenus. Le modèle convient aux environnements comportant plusieurs actifs ou systèmes connectés car le prestataire peut relier les opérations, la surveillance et les travaux d'amélioration. L'observabilité basée sur l'IA soutient cette approche en aidant le prestataire à détecter les problèmes à travers les couches de service. Elle offre également aux clients une vue partagée des performances par rapport au contrat.
Les services de conseil et de consultation restent importants pour les acheteurs qui établissent leur première référence ou décident comment structurer un accord basé sur les résultats. Les travaux de mise en œuvre et d'intégration aident les clients à migrer les actifs et données existants vers des systèmes qui génèrent des informations opérationnelles fiables. Les services de support et d'optimisation créent des opportunités récurrentes où les prestataires comprennent déjà une base installée et son historique de performances. Ces services peuvent créer des coûts de changement car un nouveau prestataire doit reconstruire le contexte des données et les connaissances opérationnelles. Le secteur des services gérés à gainshare et basés sur la valeur récompense par conséquent les prestataires de services qui combinent la conception commerciale avec une discipline de livraison continue.



Par Taille d'Organisation :
Les Grandes Entreprises Dominent Tandis que les Petits Acheteurs Gagnent en AccèsLes grandes entreprises représentaient 77,83 % des revenus en 2026 car elles disposent généralement de la gouvernance, de la maturité des données et des ressources de gestion des fournisseurs nécessaires pour des contrats complexes. Leur échelle leur permet également de tester un programme sur plusieurs sites et de réaliser l'investissement de modernisation requis. Caterpillar vise 28 milliards USD de revenus de services grâce aux capacités numériques d'ici 2026, soutenu par des capacités d'actifs connectés et de maintenance prédictive.[2] En février 2026, la société a annoncé un travail avec Geotab pour intégrer les données des véhicules sur route dans sa plateforme VisionLink. Ce type d'environnement de données intégré soutient la gestion des résultats sur des flottes mixtes.
Les petites et moyennes entreprises devraient se développer à un CAGR de 17,59 % jusqu'en 2032. Les plateformes standardisées et les modèles de mesure réutilisables peuvent rendre les contrats à résultats plus pratiques pour des valeurs de contrat plus faibles. Les prestataires de services gérés peuvent offrir des engagements définis sur les coûts, les délais de résolution ou le service client sans demander à chaque acheteur de développer une capacité de mesure interne complète. L'opportunité est la plus forte là où un prestataire peut utiliser des flux de travail reproductibles auprès de clients similaires. Les acheteurs doivent encore évaluer si les indicateurs promis reflètent des résultats qu'ils peuvent influencer et vérifier.
Par Technologie :
Les Plateformes d'IA et d'Analytique Connectent la Livraison et la MesureLes plateformes d'IA et d'analytique représentaient 29,41 % de la taille du marché des services gérés à gainshare et basés sur la valeur en 2026 et devraient croître à un CAGR de 17,54 % jusqu'en 2032. Ces outils soutiennent à la fois la prestation de services et les preuves nécessaires pour démontrer qu'un résultat a été atteint. Ils peuvent combiner des données provenant d'applications, d'appareils, de systèmes de flux de travail et d'équipes opérationnelles dans une vue de performance commune. Les prestataires utilisent les informations résultantes pour identifier les défaillances probables, expliquer les causes profondes et proposer des changements avant qu'un seuil de service ne soit manqué. Cela place les plateformes d'IA au cœur des contrats basés sur l'efficacité, la disponibilité et l'utilisation des ressources.
Les réseaux IoT et de capteurs fournissent une grande partie des données machines et environnementales dont les systèmes d'analytique ont besoin. Woodside Energy a décrit son déploiement de tissu de données industrielles en juillet 2025, qui a connecté des capteurs de technologie opérationnelle à un jumeau numérique central avec un flux d'informations quasi en temps réel. L'infrastructure cloud et edge soutient la vitesse de traitement et l'échelle nécessaires pour la surveillance multi-sites. Les jumeaux numériques peuvent aider à définir les performances attendues des actifs et à tester une intervention proposée avant qu'elle ne soit intégrée à un contrat. L'exploration de processus et l'automatisation des flux de travail aident également les prestataires à identifier les inefficacités qui peuvent être converties en objectif d'amélioration mesurable.
Par Durée de Contrat :
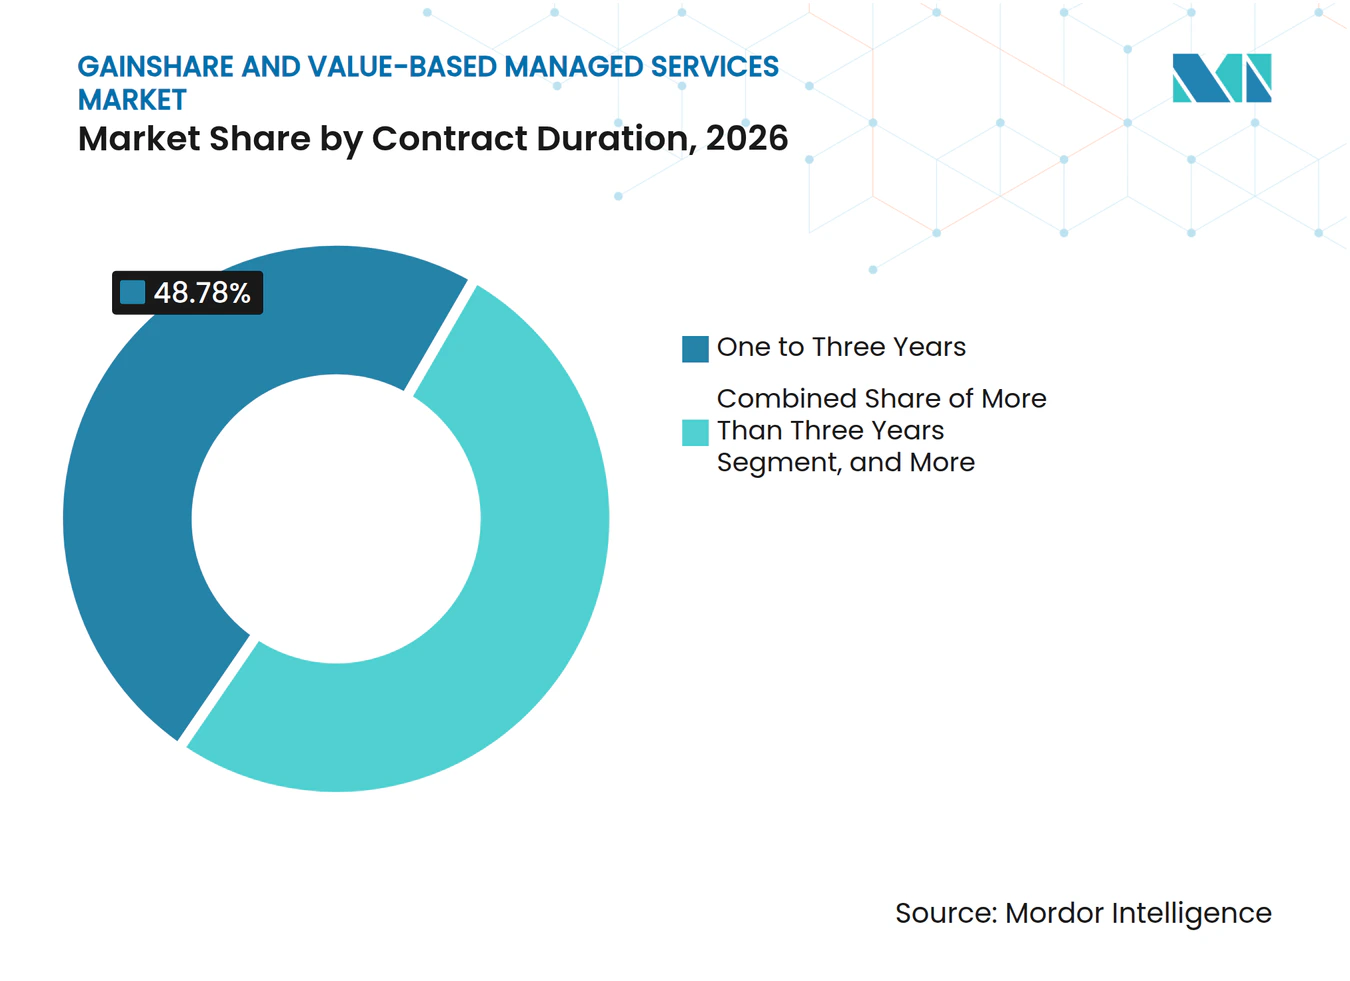
Les Accords à Moyen Terme Équilibrent Preuve et FlexibilitéLes contrats d'un à trois ans représentaient 48,78 % des revenus en 2026. Cette durée donne aux prestataires le temps de réaliser des travaux de modernisation et de démontrer des résultats durables, tandis que les acheteurs maintiennent un point de renouvellement clair. Elle convient également à de nombreux programmes de transformation pilotés par l'IA, où des bénéfices de productivité mesurables peuvent émerger dans un délai de 18 à 30 mois. Les prestataires peuvent utiliser la durée initiale pour établir la confiance dans la référence et l'approche de reporting. Les acheteurs peuvent l'utiliser pour évaluer si le modèle opérationnel du prestataire fonctionne dans leur environnement.
Les contrats de plus de 3 ans devraient se développer à un CAGR de 17,03 % jusqu'en 2032. Les accords plus longs deviennent plus pratiques une fois que les deux parties ont confiance dans les indicateurs et la capacité du prestataire à gérer les risques. Rolls-Royce a construit des modèles de support à long terme autour de la disponibilité des moteurs et des heures de vol, lui donnant une incitation directe à améliorer la maintenance et les performances des pièces. Les contrats plus courts peuvent servir de projets pilotes structurés avant qu'un client n'accepte un engagement plus large. Le marché des services gérés à gainshare et basés sur la valeur peut donc utiliser la durée du contrat comme moyen pratique d'aligner l'exposition commerciale avec la maturité de la mesure.

Par Application :
Les Opérations Industrielles Dominent Tandis que les Soins de Santé se DéveloppentLa fabrication et l'industrie représentaient 22,04 % de la part du marché des services gérés à gainshare et basés sur la valeur en 2026. Les entreprises à forte intensité d'actifs détiennent d'importantes données opérationnelles sur la disponibilité, le débit, la maintenance et la consommation d'énergie, ce qui crée une base pratique pour les services liés aux performances. Siemens, Caterpillar, Honeywell et des prestataires similaires peuvent utiliser la connaissance des équipements et l'historique des données pour définir des engagements mesurables. Accenture et Siemens ont annoncé un groupe d'activités en mars 2025, qui devait inclure 7 000 professionnels travaillant sur des services d'ingénierie, de fabrication, de sécurité et d'automatisation basée sur l'IA. La combinaison de logiciels industriels, de prestation de services et de support après-vente peut rendre les structures à résultats partagés praticables dans les environnements d'usine.
La santé et les sciences de la vie devraient se développer à un CAGR de 17,21 % jusqu'en 2032. L'application bénéficie de l'utilisation croissante du remboursement basé sur la valeur et de la nécessité de démontrer des résultats cliniques et financiers. Omada Health a déclaré 260 millions USD de revenus pour l'année complète 2025 et 886 000 membres en mars 2026, reflétant l'échelle à laquelle les soins virtuels basés sur les résultats peuvent se développer. L'énergie et les services publics offrent également un cas d'utilisation actif, notamment pour les contrats liés à la performance énergétique et à l'efficacité des infrastructures. Les technologies de l'information, les télécommunications, les services financiers, le transport, le commerce de détail, l'agriculture, les bâtiments, les installations et les services publics présentent différents niveaux de préparation selon la qualité de leurs données et leurs incitations au paiement.
Analyse Géographique
Marché des services gérés à gainshare et à base de valeur en Amérique du Nord
L'Amérique du Nord détenait 41,93% de la taille du marché des services gérés à gainshare et à base de valeur en 2026. Les États-Unis disposent d'une large base d'acheteurs d'entreprise, de prestataires expérimentés et de cadres contractuels établis qui lient le paiement à la performance. La région bénéficie également d'une demande substantielle des secteurs de la santé, de la technologie, de l'énergie et des opérations industrielles. Le Canada contribue par le biais de contrats de performance énergétique, tandis que le Mexique soutient la demande en gestion d'actifs industriels. Ces conditions offrent aux acheteurs et aux prestataires nord-américains une base relativement mature pour les modèles de services liés à la performance.
Marché des services gérés à gainshare et à base de valeur en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 17,43% jusqu'en 2032. La région combine une demande de modernisation des entreprises avec des capacités croissantes dans le cloud, l'IA et les services gérés. L'Inde contribue à la fois en tant que large base d'acheteurs et en tant que siège de grands prestataires de services, notamment TCS, Infosys, Wipro et HCLTech. Le Japon et la Corée du Sud appliquent des approches liées aux résultats pour la modernisation des technologies d'entreprise. FPT Software Korea propose des services gérés axés sur des résultats tels que la réduction des coûts informatiques et l'amélioration de la productivité, illustrant une orientation régionale vers des résultats opérationnels mesurables.
Marché des services gérés à gainshare et à base de valeur en EMEA et en Amérique du Sud
L'Europe affiche une adoption significative dans les secteurs de la fabrication, des services financiers et des programmes du secteur public, avec l'Allemagne, le Royaume-Uni et la France comme marchés importants. Le contrat de performance environnementale d'ENGIE en France montre comment la commande publique peut étendre les accords basés sur les résultats au-delà des services informatiques essentiels.[3] L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des zones à un stade plus précoce où les besoins en performance énergétique et en infrastructures créent des points d'entrée. L'Arabie saoudite et les Émirats arabes unis utilisent des services liés à la performance dans leurs programmes d'infrastructure. L'Afrique du Sud et le Nigéria offrent une demande potentielle là où les lacunes en compétences et les besoins en accès à l'énergie rendent les engagements de performance vérifiés plus pertinents.
Paysage Concurrentiel
Concentration du Marché
Le marché des services gérés à gainshare et basés sur la valeur rassemble de grandes entreprises de services informatiques et des spécialistes industriels disposant de données d'actifs établies de longue date. Accenture, TCS, Kyndryl, Capgemini et Infosys se disputent les contrats de technologie d'entreprise, tandis que Rolls-Royce, Siemens, Johnson Controls, Honeywell et Ameresco se disputent les environnements à forte intensité d'actifs. Le groupe de services informatiques se concentre généralement sur l'observabilité basée sur l'IA, la transformation opérationnelle et les modèles commerciaux qui connectent les frais de service aux indicateurs clients. Les spécialistes industriels s'appuient sur la connaissance des équipements, les dossiers de maintenance et les données de la base installée pour soutenir les engagements de disponibilité et d'efficacité. Cela crée deux voies distinctes mais qui se chevauchent vers une position concurrentielle plus forte.
La stratégie de plateforme de Kyndryl illustre une approche de services technologiques, car Kyndryl Bridge connecte des données provenant de plus de 100 partenaires et fournit un grand volume d'informations opérationnelles. Rolls-Royce continue d'élargir son offre CorporateCare pour les moteurs d'aviation d'affaires, renforçant un modèle de service lié à la disponibilité des actifs. Johnson Controls a utilisé un accord de 10 ans avec garantie de performance avec l'Université Concordia pour appliquer ses capacités en matière d'installations à la réduction de la consommation d'énergie.[4] Ces mouvements montrent que les prestataires leaders combinent données, capacité de mise en œuvre et volonté d'accepter un risque opérationnel sélectionné. Ils démontrent également pourquoi les acheteurs évalueront l'approche de mesure d'un prestataire aussi attentivement que sa capacité technique.
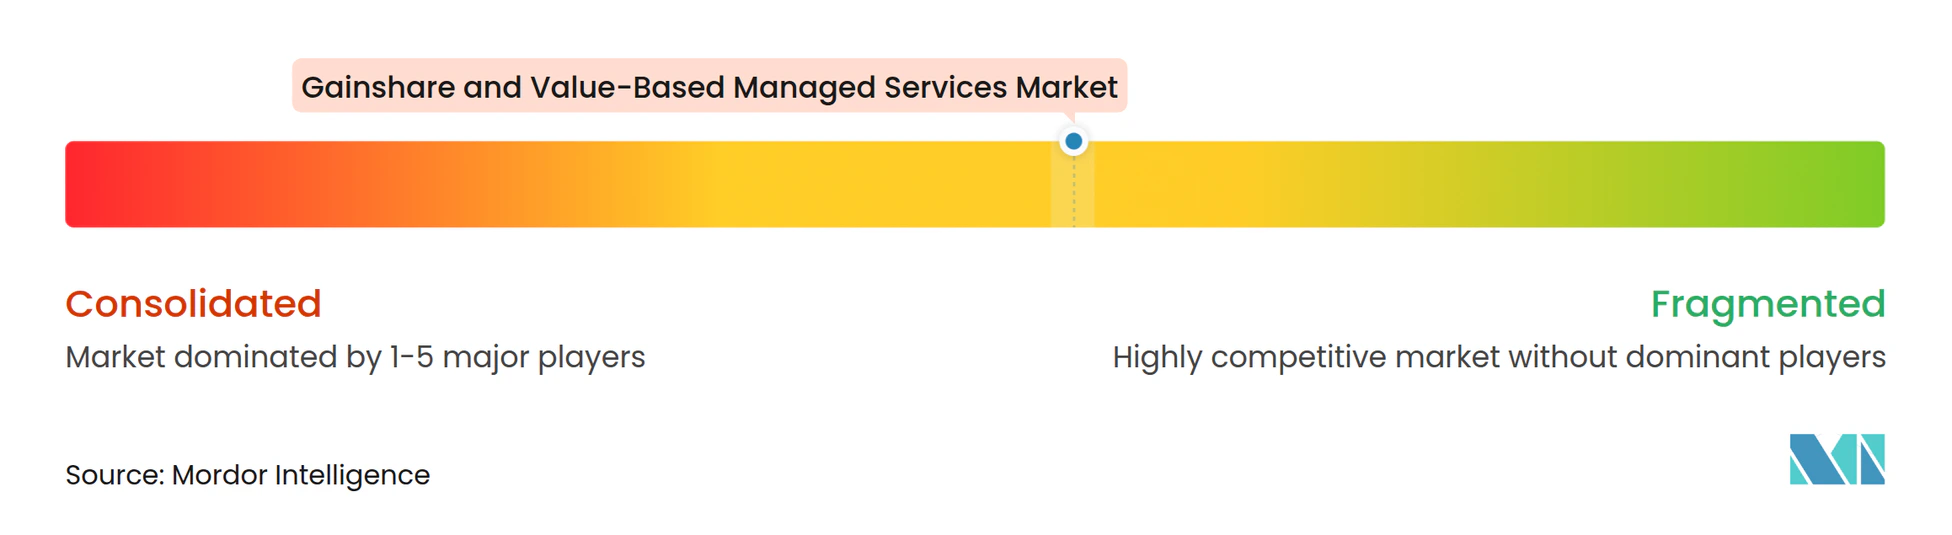
Des opportunités subsistent parmi les acheteurs du marché intermédiaire qui ont besoin d'un soutien consultatif avant de s'engager dans un accord entièrement lié aux résultats. L'agriculture, le transport et les infrastructures publiques offrent également des possibilités pour des contrats de performance axés sur le développement durable à mesure que la collecte de données s'améliore. La coordination multi-fournisseurs est une autre ouverture car de nombreux parcs technologiques d'entreprise sont trop diversifiés pour qu'un seul prestataire les gère seul. Les entreprises natives de l'IA telles que DataRobot, C3.ai et UptimeAI cherchent à développer des capacités de mesure et de prédiction à partir de la couche de données, tandis que ServiceMax soutient les opérations de service sur le terrain dans l'industrie. Le marché des services gérés à gainshare et basés sur la valeur est modérément concentré au niveau des leaders mais reste fragmenté parmi les spécialistes et les prestataires verticaux.
Leaders du Secteur des Services Gérés à Gainshare et Basés sur la Valeur
-
Rolls-Royce plc
-
Schneider Electric SE
-
Siemens AG
-
International Business Machines Corporation
-
Signify N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés à gainshare et à base de valeur Entreprises couvertes dans ce rapport
- Rolls-Royce plc
- Schneider Electric SE
- Siemens AG
- International Business Machines Corporation
- Signify N.V.
- ValueLabs LLP
- Capgemini SE
- Accenture plc
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCLTech Limited
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Fujitsu Limited
- Honeywell International Inc.
- Johnson Controls International plc
- Compagnie Générale des Établissements Michelin SCA
- Caterpillar Inc.
- GE Digital LLC
- ServiceMax, Inc.
- DataRobot, Inc.
- C3.ai, Inc.
- UptimeAI Inc.
- Omada Health, Inc.
- Indigo Ag, Inc.
- Zipline International Inc.
- Ameresco, Inc.
- ENGIE SA
- Veolia Environnement S.A.
Développements industriels récents dans Marché des services gérés à gainshare et à base de valeur
- Mai 2026 : Omada Health a rejoint le programme Employer Connect d'Eli Lilly en tant qu'administrateur de programme indépendant, permettant aux employeurs d'accéder aux soins GLP-1 avec une structure de coûts prévisible et un soutien coordonné au mode de vie, étendant le modèle de contractualisation de soins de santé basé sur les résultats d'Omada vers un nouveau canal de distribution direct aux employeurs.
- Février 2026 : Caterpillar a annoncé une collaboration avec Geotab Inc. pour intégrer les données des véhicules sur route dans sa plateforme VisionLink, créant une interface unifiée de gestion des résultats couvrant les actifs hors route Cat et non-Cat ainsi que les véhicules sur route, dans le cadre de son objectif d'atteindre 28 milliards USD de revenus de services grâce aux capacités numériques.
- Septembre 2026 : Rolls-Royce a élargi les termes de son accord CorporateCare pour les opérateurs de moteurs de jets d'affaires, étendant la couverture à une gamme plus large de turboréacteurs utilisés sur de nouveaux modèles incluant le Gulfstream G700 et le G800, approfondissant son modèle à résultats de puissance à l'heure dans la flotte d'aviation d'affaires.
- Mars 2025 : Accenture et Siemens ont annoncé le groupe d'activités Accenture Siemens à la Hannover Messe, une pratique commerciale dédiée prévue pour regrouper 7 000 professionnels fournissant des services de sécurité gérés, une automatisation d'atelier pilotée par l'IA et un service après-vente pour les clients de la fabrication et de l'industrie dans le cadre de conditions commerciales alignées sur les résultats.
Périmètre du Rapport sur le Marché Mondial des Services Gérés à Gainshare et Basés sur la Valeur
Le marché des services gérés à gainshare et basés sur la valeur désigne le marché des arrangements de services externalisés dans lesquels les prestataires et les clients partagent les avantages financiers générés par des améliorations mesurables de la performance opérationnelle, de l'efficacité des coûts, de la croissance des revenus ou des résultats commerciaux.
Le rapport sur le marché des services gérés à gainshare et basés sur la valeur est segmenté par type de service (conseil et consultation, mise en œuvre et intégration, services à résultats gérés, et support et optimisation), taille d'organisation (grandes entreprises et petites et moyennes entreprises), technologie (plateformes d'IA et d'analytique, réseaux IoT et de capteurs, infrastructure cloud et edge, plateformes de jumeaux numériques et de simulation, et exploration de processus et automatisation des flux de travail), durée de contrat (moins d'un an, un à trois ans, et plus de trois ans), application (technologies de l'information et télécommunications, santé et sciences de la vie, fabrication et industrie, énergie et services publics, BFSI, commerce de détail et commerce électronique, et autres applications), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Conseil et Consultation |
| Mise en Œuvre et Intégration |
| Services à Résultats Gérés |
| Support et Optimisation |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Plateformes d'IA et d'Analytique |
| Réseaux IoT et de Capteurs |
| Infrastructure Cloud et Edge |
| Plateformes de Jumeaux Numériques et de Simulation |
| Exploration de Processus et Automatisation des Flux de Travail |
| Moins d'Un An |
| Un à Trois Ans |
| Plus de Trois Ans |
| Technologies de l'Information et Télécommunications |
| Santé et Sciences de la Vie |
| Fabrication et Industrie |
| Énergie et Services Publics |
| BFSI |
| Commerce de Détail et Commerce Électronique |
| Autres Applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par Type de Service | Conseil et Consultation | |
| Mise en Œuvre et Intégration | ||
| Services à Résultats Gérés | ||
| Support et Optimisation | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Technologie | Plateformes d'IA et d'Analytique | |
| Réseaux IoT et de Capteurs | ||
| Infrastructure Cloud et Edge | ||
| Plateformes de Jumeaux Numériques et de Simulation | ||
| Exploration de Processus et Automatisation des Flux de Travail | ||
| Par Durée de Contrat | Moins d'Un An | |
| Un à Trois Ans | ||
| Plus de Trois Ans | ||
| Par Application | Technologies de l'Information et Télécommunications | |
| Santé et Sciences de la Vie | ||
| Fabrication et Industrie | ||
| Énergie et Services Publics | ||
| BFSI | ||
| Commerce de Détail et Commerce Électronique | ||
| Autres Applications | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés à gainshare et basés sur la valeur ?
La taille du marché des services gérés à gainshare et basés sur la valeur est de 18,42 milliards USD en 2026 et devrait atteindre 46,24 milliards USD d'ici 2032 à un CAGR de 16,73 %. L'expansion reflète la demande des acheteurs pour des modèles de paiement qui connectent les frais de service à des économies mesurables, à la disponibilité et aux améliorations opérationnelles.
Qu'est-ce qui stimule la demande de services gérés à gainshare et basés sur la valeur ?
Le marché des services gérés à gainshare et basés sur la valeur est soutenu par la discipline budgétaire d'exploitation, la mesure assistée par l'IA, les exigences de résilience et les économies de ressources vérifiées. Les acheteurs utilisent ces structures pour partager le risque de performance avec les prestataires lorsque le résultat et les données nécessaires pour le vérifier peuvent être définis à l'avance.
Quel type de service domine la demande ?
Les services à résultats gérés dominent avec une part de 40,72 % en 2026 et devraient croître à un CAGR de 16,97 % jusqu'en 2032. Ils séduisent les acheteurs qui recherchent un prestataire unique capable de coordonner les opérations, la surveillance, les actions d'amélioration et la responsabilité du résultat de service convenu.
Quelle technologie soutient les services gérés basés sur les résultats ?
Les plateformes d'IA et d'analytique soutiennent la mesure des performances, la prédiction et le reporting. Elles détenaient une part de 29,41 % en 2026 car le marché des services gérés à gainshare et basés sur la valeur nécessite des preuves reliant les actions des prestataires aux résultats documentés à travers les applications, les flux de travail et les actifs connectés.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 17,43 % jusqu'en 2032, soutenue par la modernisation et l'adoption de l'IA. Le marché des services gérés à gainshare et basés sur la valeur dans la région bénéficie également d'une large base de services technologiques, d'une utilisation croissante du cloud et d'une demande des entreprises pour des modèles de gestion reproductibles.
Quel est le principal défi dans les contrats liés aux résultats ?
Les parties doivent s'accorder sur les références, l'attribution et les sources de données avant que le paiement puisse être lié aux résultats mesurés. C'est plus difficile lorsque les équipes internes, les prestataires distincts, les décisions des clients et les conditions d'exploitation extérieures affectent toutes le même objectif.