
Tamaño y Participación del Mercado de Servicios Gestionados Basados en Resultados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.28 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados Basados en Resultados por Mordor Intelligence
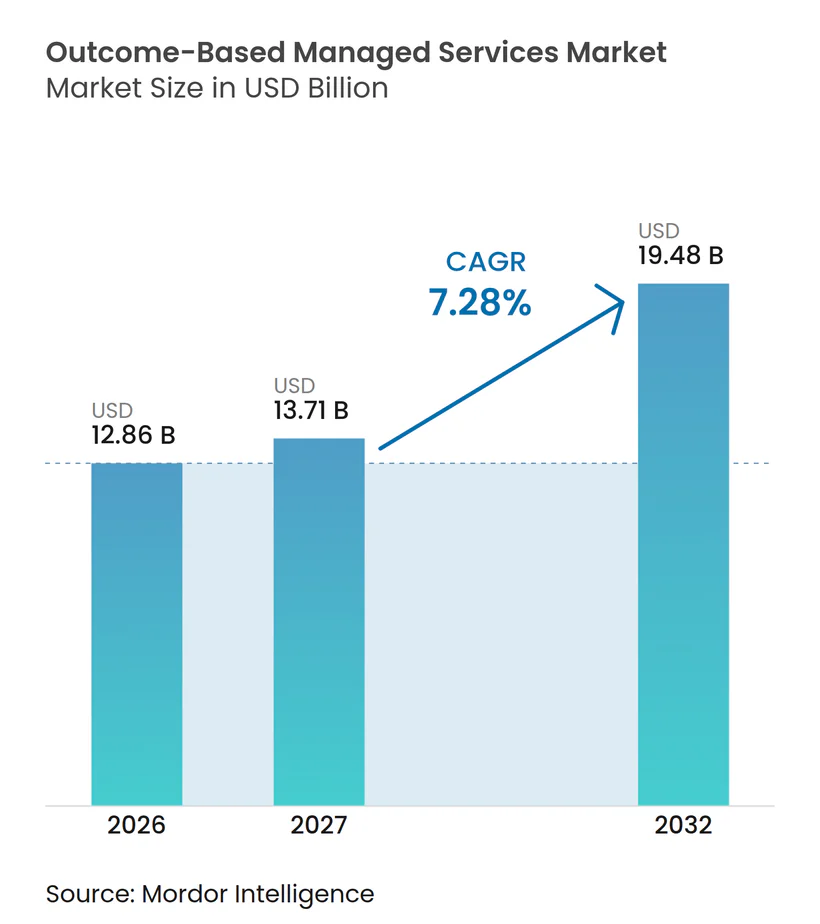
El tamaño del mercado de servicios gestionados basados en resultados fue valorado en 12,86 mil millones de USD en 2026 y se estima que crecerá desde 13,71 mil millones de USD en 2027 hasta alcanzar los 19,48 mil millones de USD para 2032, a una CAGR del 7,28% durante el período de pronóstico (2027-2032). El mercado de servicios gestionados basados en resultados está alejándose de los acuerdos de tiempo y materiales hacia contratos que responsabilizan a los proveedores por resultados empresariales medibles. La automatización habilitada por IA está cambiando la base comercial de la prestación gestionada al reducir el esfuerzo manual en operaciones de TI, finanzas y atención al cliente. Esto hace que la fijación de precios basada en mano de obra sea menos adecuada cuando los proveedores pueden medir la productividad, la calidad de resolución y el rendimiento del servicio de manera más directa. Los compradores también están transfiriendo la responsabilidad de la complejidad de la nube, la seguridad, el cumplimiento normativo y la experiencia del usuario a proveedores de servicios que pueden documentar resultados. Los proveedores con datos confiables, plataformas de IA y la capacidad financiera para aceptar riesgos compartidos están mejor posicionados para competir por compromisos de mayor envergadura.
Conclusiones Clave del Informe
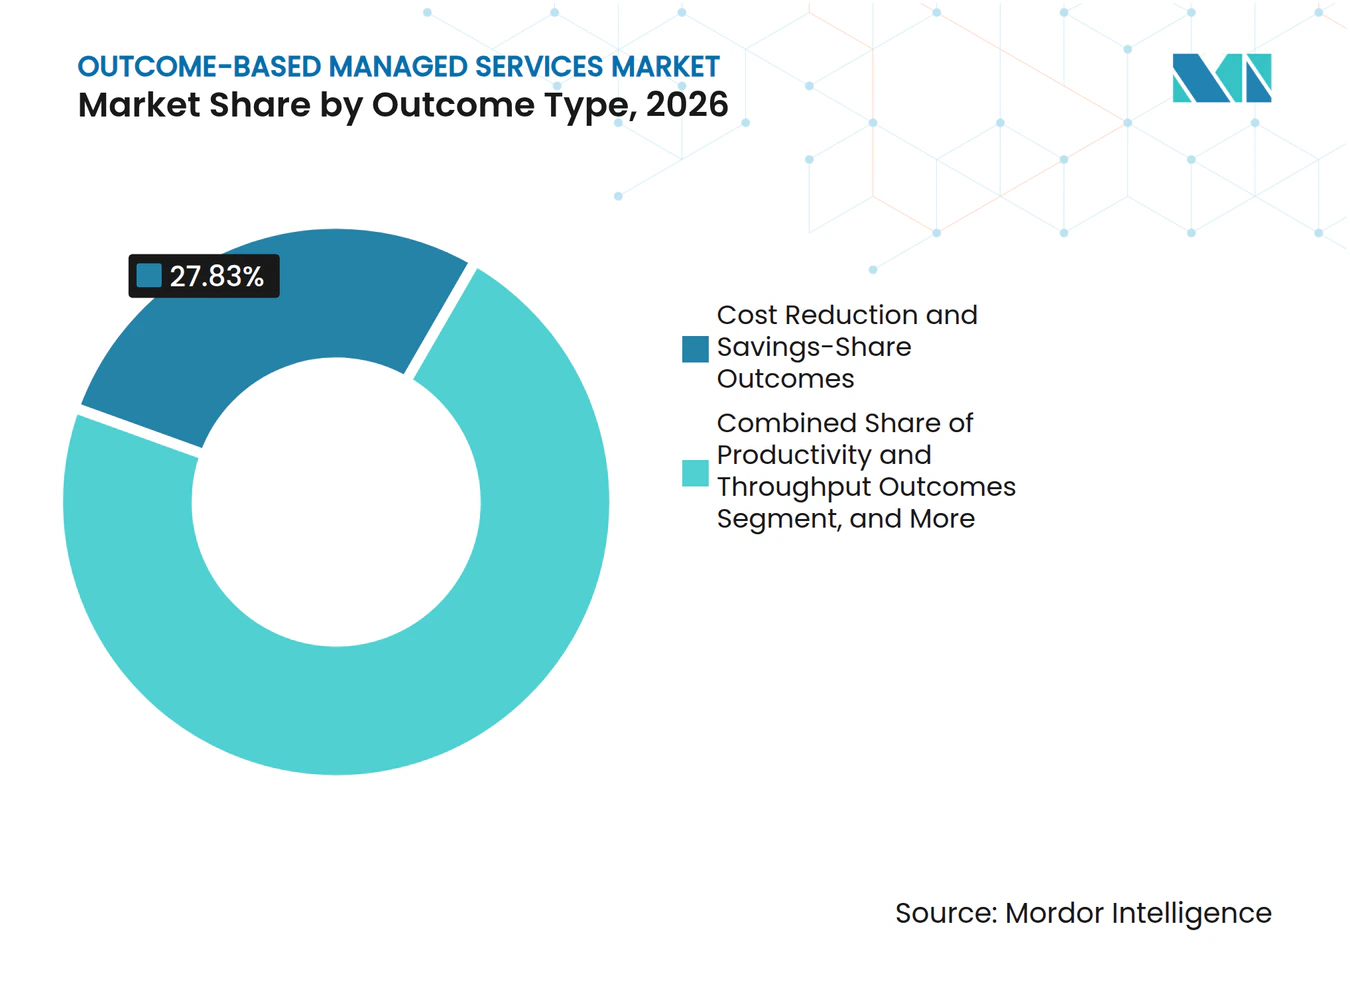
- Por tipo de resultado, los resultados de reducción de costos y participación en ahorros representaron el 27,83% de los ingresos del mercado de servicios gestionados basados en resultados en 2026, mientras que se proyecta que los resultados de riesgo, cumplimiento normativo y sostenibilidad se expandan a una CAGR del 8,41% hasta 2032.
- Por dominio de servicio, los servicios de TI gestionados representaron el 26,34% de los ingresos en 2026, mientras que se espera que los servicios gestionados de datos e IA registren la CAGR más alta del 9,73% hasta 2032.
- Por modo de implementación, los servicios basados en la nube representaron el 72,51% de los ingresos del mercado de servicios gestionados basados en resultados en 2026 y se proyecta que se expandan a una CAGR del 8,64% hasta 2032.
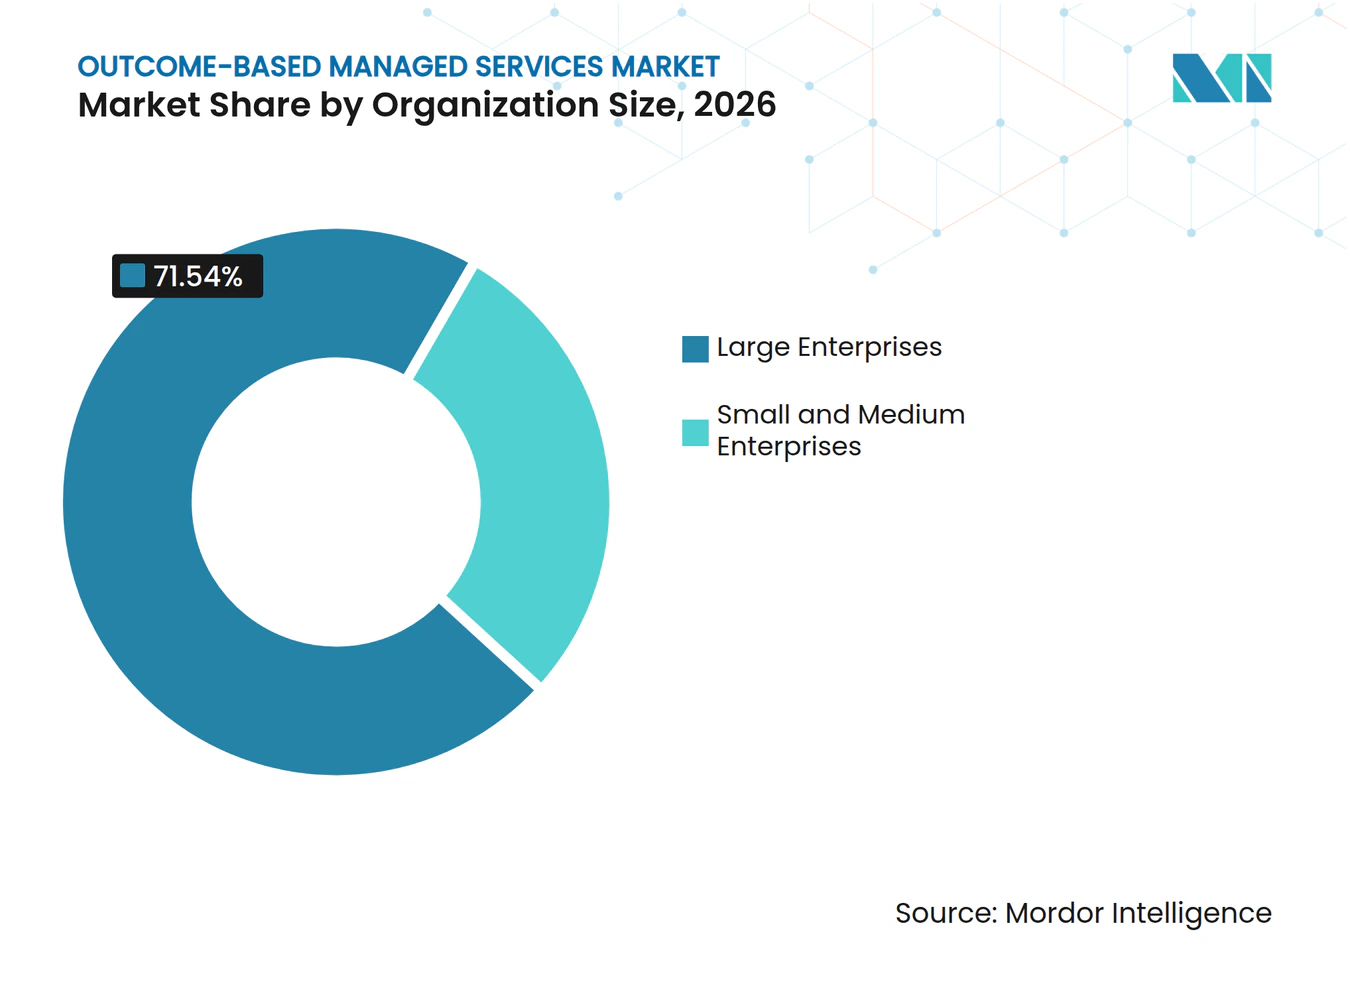
- Por tamaño de organización, las grandes empresas representaron el 71,54% de los ingresos en 2026, mientras que se espera que las pequeñas y medianas empresas avancen a una CAGR del 10,21% hasta 2032.
- Por industria del usuario final, el sector BFSI representó el 29,86% de los ingresos en 2026, mientras que se proyecta que la salud y las ciencias de la vida se expandan a una CAGR del 11,32% hasta 2032.
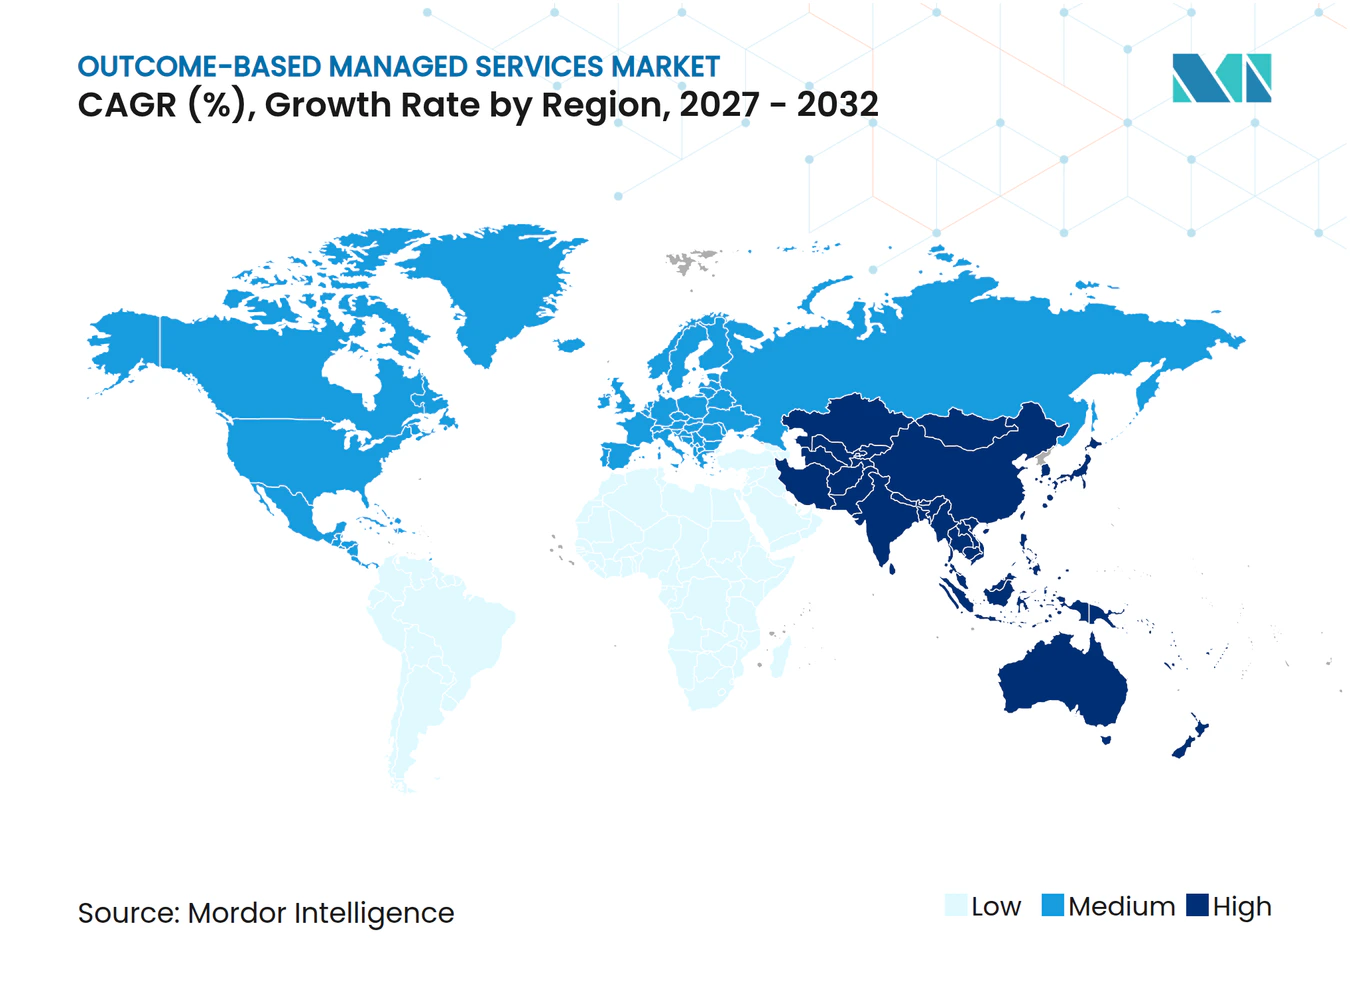
- Por geografía, América del Norte representó el 38,64% de los ingresos globales del mercado de servicios gestionados basados en resultados en 2026, mientras que se espera que Asia-Pacífico registre la CAGR regional más alta del 9,49% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Automatización de Operaciones de IA Vinculada a Resultados Empresariales Medibles | +1.8% | Global | Mediano plazo (2-4 años) |
| Complejidad de la Nube e Híbrida Impulsando la Transferencia de Responsabilidad | +1.5% | Global, con América del Norte y Asia-Pacífico a la cabeza | Corto plazo (≤ 2 años) |
| Requisitos de Ciberseguridad y Cumplimiento Normativo Continuo | +1.3% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio de los Compradores desde Insumos Laborales hacia Contratos Basados en Resultados de Negocio | +1.0% | Global | Mediano plazo (2-4 años) |
| Escasez de Tecnología y Habilidades Industriales Especializadas | +0.8% | Asia-Pacífico, con extensión a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Acuerdos de Nivel de Experiencia que se Expanden Más Allá de las Métricas de Disponibilidad | +0.6% | Europa y América del Norte, con ganancias tempranas en Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Automatización de Operaciones de IA Vinculada a Resultados Empresariales Medibles
Las operaciones de IA hacen que el mercado de servicios gestionados basados en resultados sea más práctico porque los proveedores pueden observar el rendimiento de la prestación de forma continua en lugar de depender de revisiones manuales periódicas. Las operaciones tradicionales dependían de la supervisión dirigida por personal y el cierre de tickets, lo que dificultaba conectar la actividad del servicio con los resultados empresariales o distinguir una respuesta a corto plazo de una mejora sostenida del servicio. Las plataformas de IA pueden supervisar incidentes, identificar patrones recurrentes, apoyar la remediación automatizada y crear un registro más claro de cómo se desempeñó un servicio en un conjunto de prestación más amplio. Los datos resultantes ofrecen a ambas partes una base más sólida para establecer objetivos, acordar excepciones y revisar si el objetivo se alcanzó antes de que entre en vigor un contrato o mecanismo de fijación de precios. Cuando la automatización reduce el contenido laboral, los proveedores tienen una razón más sólida para vincular las tarifas a la productividad o los resultados del servicio en lugar de facturar por equivalentes a tiempo completo. Este cambio favorece a los proveedores que pueden demostrar ganancias repetibles, explicar cómo se lograron y traducir los datos operativos en medidas que los equipos de adquisiciones, negocios y tecnología puedan utilizar. También cambia la conversación del volumen de trabajo completado a la calidad, velocidad y consistencia del resultado entregado al cliente.
Complejidad de la Nube e Híbrida Impulsando la Transferencia de Responsabilidad
La complejidad de la nube e híbrida está aumentando la necesidad de responsabilidad gestionada en infraestructura, aplicaciones, seguridad y movimiento de datos. Flexera informó que el 73% de las organizaciones operaban entornos de TI híbridos en 2026, mientras que el gasto estimado desperdiciado en la nube alcanzó el 29%.[1] Un entorno mixto puede hacer que la propiedad sea poco clara cuando la calidad del servicio disminuye, los costos de la nube aumentan o un problema se desplaza a través de varios sistemas gestionados por diferentes equipos internos y proveedores. Por lo tanto, los compradores buscan proveedores que puedan coordinar el rendimiento entre sistemas en lugar de gestionar tareas tecnológicas aisladas con medidas de servicio separadas. En entornos regulados, la trazabilidad, la preparación para auditorías y la responsabilidad clara están cada vez más integradas en los requisitos de externalización, lo que hace más importante una visión compartida del rendimiento. La Autoridad Europea de Valores y Mercados establece directrices para la externalización en la nube que refuerzan estas expectativas para las entidades financieras reguladas. El mercado de servicios gestionados basados en resultados es más adecuado para los proveedores que pueden hacer visibles estas responsabilidades en todo el entorno tecnológico.
Requisitos de Ciberseguridad y Cumplimiento Normativo Continuo
Los requisitos de ciberseguridad están apoyando el mercado de servicios gestionados basados en resultados porque los compradores necesitan evidencia de que los controles permanecen activos a lo largo del tiempo, no simplemente evidencia de que un control fue instalado al inicio de un compromiso. La norma final del Departamento de Defensa de los Estados Unidos para CMMC 2.0 entró en vigor el 10 de noviembre de 2025, requiriendo que los contratistas cubiertos demuestren la implementación de los requisitos de ciberseguridad. Este requisito otorga mayor valor a los proveedores que pueden documentar el rendimiento operativo, preservar registros y mostrar cómo responden cuando un control no funciona según lo esperado. El Departamento de Servicios Financieros de Nueva York también emitió orientación sobre riesgos de terceros en octubre de 2025, enfatizando la diligencia debida, la supervisión y las protecciones contractuales. Expectativas similares se están extendiendo a los servicios financieros, la salud, la defensa y la infraestructura crítica, donde los fallos pueden generar consecuencias financieras, regulatorias y operativas. Esto fomenta contratos que utilizan resultados de cumplimiento normativo medibles, respuesta a incidentes, disciplina de informes y procedimientos de escalada acordados como parte de la prestación normal del servicio. También ofrece a los compradores una forma de juzgar si su proveedor está manteniendo el estándar esperado entre auditorías formales, revisiones regulatorias e incidentes de servicio importantes.
Cambio de los Compradores desde Insumos Laborales hacia Contratos Basados en Resultados de Negocio
Los compradores evalúan cada vez más los contratos de servicios gestionados en función de resultados medibles en lugar del número de personas asignadas a una cuenta. Esto refleja un cambio más amplio en las expectativas de los compradores a medida que la automatización altera la cantidad de trabajo manual detrás de un servicio y reduce el vínculo entre la plantilla y el valor entregado. Los proveedores también apoyan esta transición porque las ganancias de eficiencia bajo acuerdos basados en mano de obra de otro modo beneficiarían principalmente a los clientes, incluso cuando el proveedor realizó la inversión en herramientas, rediseño de procesos y cambio operativo. Las medidas de resultado pueden incluir tasas de automatización, calidad de resolución, disponibilidad del servicio, rendimiento de procesos empresariales y experiencia del usuario, siempre que las medidas sean claras y estén dentro del área de responsabilidad acordada del proveedor. El diseño del contrato debe tener en cuenta los factores que ninguna de las partes puede controlar, especialmente cuando varios equipos internos o proveedores determinan el resultado final. El mercado de servicios gestionados basados en resultados depende, por tanto, de estructuras comerciales que permitan a ambas partes compartir el valor creado por la automatización, preservando al mismo tiempo responsabilidades realistas y revisiones de rendimiento transparentes. Las definiciones claras, los períodos de medición, las exclusiones y las prácticas de revisión ayudan a evitar que una discusión sobre eficiencia se convierta en un desacuerdo sobre precios o responsabilidad.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Ambigüedad en la Medición de la Línea Base y la Atribución | -1.5% | Global | Corto plazo (≤ 2 años) |
| Riesgo de Soberanía de Datos y Asignación de Responsabilidad | -1.2% | Europa, Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Exposición al Margen del Proveedor bajo Contratos de Riesgo Compartido | -0.8% | Global | Mediano plazo (2-4 años) |
| Inercia en la Adquisición y Gobernanza de los Clientes | -0.5% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ambigüedad en la Medición de la Línea Base y la Atribución
La medición de la línea base sigue siendo una restricción importante porque un contrato basado en resultados necesita un punto de partida confiable para el costo, la calidad del servicio, la experiencia del usuario, el rendimiento de incidentes y las condiciones operativas que afectan a esas medidas. Muchos compradores no pueden proporcionar datos históricos con el nivel de detalle necesario para definir una línea base justa, especialmente cuando los registros están distribuidos en sistemas separados o han sido creados para informes internos en lugar de medición contractual. El problema se vuelve más difícil en entornos de múltiples proveedores donde varias partes influyen en el mismo resultado y cada parte puede utilizar diferentes herramientas, períodos de informes o definiciones de servicio. Los proveedores y los clientes deben determinar qué parte causó una mejora o un fallo antes de que el pago pueda vincularse al rendimiento, lo que puede dar lugar a un largo debate sobre la atribución en lugar de la mejora del servicio. Esto a menudo conduce a estructuras comerciales híbridas que combinan una tarifa base con incentivos vinculados a resultados hasta que ambas partes se sientan cómodas con los datos y el proceso de medición. El mercado de servicios gestionados basados en resultados puede, por tanto, progresar más rápidamente donde los compradores ya cuentan con telemetría confiable, modelos de responsabilidad claros, procesos de gobernanza maduros y una forma práctica de resolver disputas. Estas capacidades permiten a las partes dedicar más tiempo a mejorar la prestación y menos tiempo a debatir los datos utilizados para determinar si se logró un resultado prometido.
Riesgo de Soberanía de Datos y Asignación de Responsabilidad
La soberanía de datos complica los compromisos gestionados transfronterizos porque los requisitos legales difieren entre los Estados Unidos, Europa, Asia-Pacífico y Oriente Medio, y el mismo servicio puede utilizar datos, personas, herramientas e infraestructura en más de 1 jurisdicción. Los proveedores pueden procesar información de los clientes en distintas jurisdicciones mientras los clientes conservan la responsabilidad como controladores de datos, creando una brecha entre el control operativo y la responsabilidad regulatoria. Esto genera preocupaciones cuando un objetivo de costo o rendimiento depende de la prestación centralizada, pero las normas locales exigen residencia de datos, una supervisión más estricta o diferentes reglas para el manejo de información sensible. El Reglamento de Resiliencia Operativa Digital de la Unión Europea aumenta la importancia de gestionar el riesgo de tecnologías de la información y las comunicaciones en los servicios financieros.[2] Las medidas de resultado deben, por tanto, combinarse con obligaciones específicas de cada jurisdicción, controles operativos, disposiciones de responsabilidad y procesos prácticos para gestionar incidentes o solicitudes regulatorias. Estos requisitos pueden retrasar la contratación cuando las partes no pueden ponerse de acuerdo sobre la responsabilidad por la exposición regulatoria, la ubicación del procesamiento de datos o el nivel de riesgo financiero que cada parte debe aceptar. El mercado de servicios gestionados basados en resultados requiere, en consecuencia, que los equipos comerciales, los equipos legales, los especialistas en seguridad y los líderes de prestación se alineen antes de que un compromiso de rendimiento transfronterizo pueda fijarse con confianza.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resultado:
Los Ahorros en Costos Siguen Siendo el Principal Punto de Entrada Mientras el Cumplimiento Normativo Amplía el Valor del ContratoLos resultados de reducción de costos y participación en ahorros representaron el 27,83% de la participación del mercado de servicios gestionados basados en resultados en 2026. Su liderazgo refleja el papel establecido de la externalización en la reducción de costos operativos mediante el rediseño de procesos, la automatización y la escala de prestación. Las medidas de costo son generalmente más fáciles de definir que las medidas comerciales o de experiencia más amplias porque la base de costos inicial puede registrarse en términos financieros. El cliente y el proveedor pueden acordar qué costos están dentro del alcance antes de que comience el servicio. Esto hace que los acuerdos de participación en ahorros sean un punto de entrada práctico para las organizaciones que aún están desarrollando la gobernanza de contratos basados en resultados.
Los proveedores pueden utilizar estos acuerdos para mostrar cómo la automatización, los cambios en los flujos de trabajo y los métodos operativos más eficientes afectan a un resultado financiero acordado. Los resultados de productividad y rendimiento se utilizan cuando los compradores requieren más transacciones, un procesamiento más rápido o una ejecución más consistente. Los resultados de crecimiento de ingresos y conversión exigen un diseño de contrato más cuidadoso porque el rendimiento de ventas puede verse influenciado por las condiciones del mercado, el comportamiento del cliente y las decisiones internas. Los resultados de experiencia del cliente y retención son relevantes cuando la calidad del servicio tiene un efecto directo en la satisfacción y la fidelidad del usuario. Los resultados de experiencia del empleado, productividad de la fuerza laboral y calidad del servicio también están ganando relevancia en la prestación de servicios de asistencia técnica, lugar de trabajo y recursos humanos. Se proyecta que los resultados de riesgo, cumplimiento normativo y sostenibilidad se expandan a una CAGR del 8,41% hasta 2032 a medida que los compradores otorguen mayor valor al rendimiento operativo documentado y auditable.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Dominio de Servicio:
Los Servicios de TI Gestionados Proporcionan Escala Mientras los Servicios de Datos e IA Lideran la ExpansiónLos servicios de TI gestionados representaron el 26,34% del tamaño del mercado de servicios gestionados basados en resultados en 2026. La TI sigue siendo el dominio de servicio más grande porque los compradores y los proveedores ya saben cómo medir la disponibilidad, el manejo de incidentes, la continuidad operativa y el rendimiento de la infraestructura. Esta familiaridad ofrece a ambas partes una base viable para acordar objetivos y determinar si esos objetivos se han alcanzado. También reduce el esfuerzo necesario para establecer una línea base antes de que comience un contrato. El mercado de servicios gestionados basados en resultados puede, por tanto, basarse en las relaciones de TI gestionadas establecidas cuando los clientes desean pasar de los niveles de servicio hacia medidas empresariales más amplias.
Los servicios de seguridad gestionados se benefician de la necesidad de supervisión continua, evidencia, respuesta y supervisión regulatoria. Los servicios gestionados de nube e infraestructura también son importantes a medida que las organizaciones buscan una responsabilidad más clara en entornos tecnológicos complejos. Los servicios de aplicaciones gestionadas se vuelven más relevantes cuando los proveedores aceptan la responsabilidad de la modernización, la velocidad de lanzamiento, la prevención de defectos y el rendimiento de las aplicaciones. Los servicios de red gestionados mantienen un papel estable cuando las redes definidas por software se incluyen en contratos multidominio más amplios. Se proyecta que los servicios gestionados de datos e IA registren la CAGR más alta del 9,73% hasta 2032 porque los clientes necesitan plataformas de datos preparadas para IA, gobernanza de IA generativa y operaciones de modelos validadas. A medida que la IA se aplica en TI, seguridad, nube y aplicaciones, los proveedores que conectan la calidad de los datos, la gobernanza, el rendimiento de los modelos y la prestación operativa en un marco responsable único pueden obtener una ventaja.
Por Modo de Implementación:
La Prestación en la Nube Lidera porque Apoya la Medición ContinuaLos servicios basados en la nube representaron el 72,51% de los ingresos en 2026. Su escala refleja una preferencia de los compradores por entornos de prestación que permiten recopilar datos de rendimiento de forma continua y revisarlos sin depender únicamente de informes de cuenta periódicos. Los entornos de nube admiten telemetría en tiempo real, escalado elástico, aplicación automatizada de políticas y controles operativos centralizados. Estas capacidades facilitan la identificación de un problema, la documentación de la respuesta y la demostración de si se logró el resultado de servicio acordado. El mercado de servicios gestionados basados en resultados depende de estas características porque el rendimiento medible es fundamental para el modelo comercial.
Se proyecta que la prestación basada en la nube se expanda a una CAGR del 8,64% hasta 2032, convirtiéndola en el modo de implementación más grande y de más rápido crecimiento. La prestación en instalaciones propias sigue siendo relevante en defensa, infraestructura crítica, gobierno y otros entornos donde el alojamiento en la nube pública puede no cumplir con los requisitos de datos, seguridad u operación.[3] Los modelos híbridos están ganando atención porque combinan el control de la infraestructura local con análisis y automatización basados en la nube. La investigación de Flexera de 2026 identificó la nube híbrida como la arquitectura de TI general dominante, con una adopción del 73%. Algunos compromisos híbridos se clasifican como basados en la nube cuando las herramientas principales se entregan en la nube, incluso cuando cargas de trabajo importantes permanecen en instalaciones propias. Esto significa que el mercado de servicios gestionados basados en resultados puede contener más actividad de prestación híbrida de lo que indican las etiquetas formales de modo de implementación.
Por Tamaño de Organización:
Las Grandes Empresas Mantienen la Base Mientras las Empresas Más Pequeñas Aumentan la AdopciónLas grandes empresas representaron el 71,54% de los ingresos en 2026. Cuentan con la escala contractual, la experiencia en externalización y la capacidad de gobernanza necesarias para definir medidas de rendimiento detalladas y supervisar acuerdos de riesgo compartido. Estos compradores pueden invertir en la recopilación de datos de línea base, el diseño de modelos de responsabilidad y los sistemas necesarios para supervisar el rendimiento a lo largo del tiempo. Sus compromisos plurianuales también dan a los proveedores tiempo para realizar inversiones en automatización e instrumentación del servicio. Las grandes empresas han sido, por tanto, el principal campo de pruebas para estructuras de resultados a medida.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 10,21% hasta 2032. La prestación nativa en la nube puede reducir el umbral de entrada porque las organizaciones más pequeñas pueden utilizar servicios estandarizados sin crear grandes equipos tecnológicos internos. Estos compradores pueden buscar la misma responsabilidad que las grandes empresas, pero pueden carecer de los recursos para negociar y supervisar métricas personalizadas complejas. Los proveedores deben, por tanto, ofrecer niveles de servicio claros, medidas repetibles e informes sencillos que los clientes puedan entender. La estandarización puede reducir el tiempo de contratación al tiempo que preserva un vínculo directo entre la prestación y el resultado acordado. La industria de servicios gestionados basados en resultados puede expandirse en este segmento cuando los proveedores equilibren la responsabilidad con una administración contractual manejable.

Por Industria del Usuario Final:
el Sector BFSI Lidera el Gasto Mientras la Salud y las Ciencias de la Vida se Expanden Más RápidoEl sector BFSI representó el 29,86% de los ingresos en 2026. Las instituciones financieras tienen una larga historia con los servicios gestionados y enfrentan altos costos de cumplimiento normativo en seguridad, datos, pagos, infraestructura y controles operativos. Esto hace que el rendimiento documentado del servicio sea especialmente valioso, ya que un proveedor debe demostrar no solo que se completó una actividad, sino también que el control requerido permaneció efectivo. El sector también cuenta con prácticas establecidas para la supervisión de proveedores, auditoría y gobernanza de terceros. Estas condiciones hacen del sector BFSI una base sólida para la prestación gestionada vinculada a resultados.
El gobierno y el sector público, las TI y las telecomunicaciones, la manufactura industrial, y el comercio minorista y el comercio electrónico también son grupos importantes de usuarios finales. Cada grupo utiliza la prestación gestionada para modernizar las operaciones mientras busca una responsabilidad más clara por el rendimiento del servicio y los resultados empresariales. Se proyecta que la salud y las ciencias de la vida se expandan a una CAGR del 11,32% hasta 2032. La demanda está vinculada a la modernización de datos clínicos, plataformas de datos preparadas para IA, uso regulado de IA y gestión de aplicaciones, todo lo cual puede evaluarse frente a resultados acordados. Los proveedores que atienden a estas organizaciones deben combinar el conocimiento del dominio con operaciones tecnológicas responsables, controles de datos, requisitos de privacidad y gobernanza de IA. El mercado de servicios gestionados basados en resultados tiene una oportunidad donde un único modelo de prestación puede satisfacer estas necesidades operativas superpuestas.
Análisis Geográfico
Mercado de Servicios Gestionados Basados en Resultados de América del Norte
América del Norte concentró el 38,64% de la cuota del mercado de servicios gestionados basados en resultados en 2026. La región se beneficia de grandes compradores empresariales, prácticas de adquisición maduras y una densa base de proveedores de servicios globales. Estados Unidos genera la mayor parte de los ingresos regionales, dado que muchas grandes organizaciones ya cuentan con programas de externalización consolidados y la capacidad de respaldar contratos basados en el rendimiento. Estos compradores también disponen de los recursos legales, de adquisición y de gobernanza necesarios para evaluar propuestas complejas de riesgo compartido. CMMC 2.0 añade un factor de cumplimiento normativo para los contratistas de defensa cubiertos y sus proveedores. La actividad de digitalización del sector público de Canadá impulsa la demanda en tecnología sanitaria e infraestructura gubernamental. México es un centro de demanda emergente, ya que el nearshoring favorece la inversión en tecnología empresarial.
Mercado de Servicios Gestionados Basados en Resultados de Asia-Pacífico
Se proyecta que Asia-Pacífico registre el CAGR regional más alto, del 9,49%, hasta 2032. La expansión está respaldada por la inversión en infraestructura digital, la adopción de la nube y la escasez de competencias tecnológicas en economías de alto crecimiento. China, India, Japón y Australia son los mayores mercados de servicios gestionados de la región. India y el Sudeste Asiático están impulsando la adopción a través de la migración a la nube y programas más amplios de transformación digital. Japón y Australia avanzan hacia modelos de resultados más avanzados habilitados por inteligencia artificial. Los requisitos de localización de datos en India, China e Indonesia favorecen a los proveedores con infraestructura de entrega local y capacidades de cumplimiento normativo. Estos requisitos pueden limitar el uso de un único modelo de contrato transfronterizo en toda la región. Asimismo, hacen que el conocimiento local, los controles de datos y la capacidad de entrega sean factores competitivos importantes.
Mercado de Servicios Gestionados Basados en Resultados de EMEA y América del Sur
Europa representa una cuota significativa de los ingresos globales, dado que el RGPD, NIS2 y DORA incrementan los requisitos de especificación para los contratos de servicios gestionados. Estas normativas pueden impulsar la demanda, pero también elevan el estándar operativo y legal que los proveedores deben cumplir. América del Sur sigue siendo una región en desarrollo, con Brasil y Argentina como principales centros de demanda en servicios financieros y telecomunicaciones. Oriente Medio y África están respaldados por programas de infraestructura digital en Arabia Saudita y los Emiratos Árabes Unidos. Las necesidades locales de gestión de datos y cumplimiento normativo están incrementando el valor de los proveedores con capacidad de entrega regional. Las diferencias regionales en madurez del comprador, regulación, adopción de la nube y recursos de entrega cualificados determinan el desarrollo del mercado de servicios gestionados basados en resultados. Por tanto, los proveedores deben adaptar los términos comerciales, los controles operativos y los métodos de entrega a las condiciones locales.
Panorama Competitivo
Concentración del Mercado
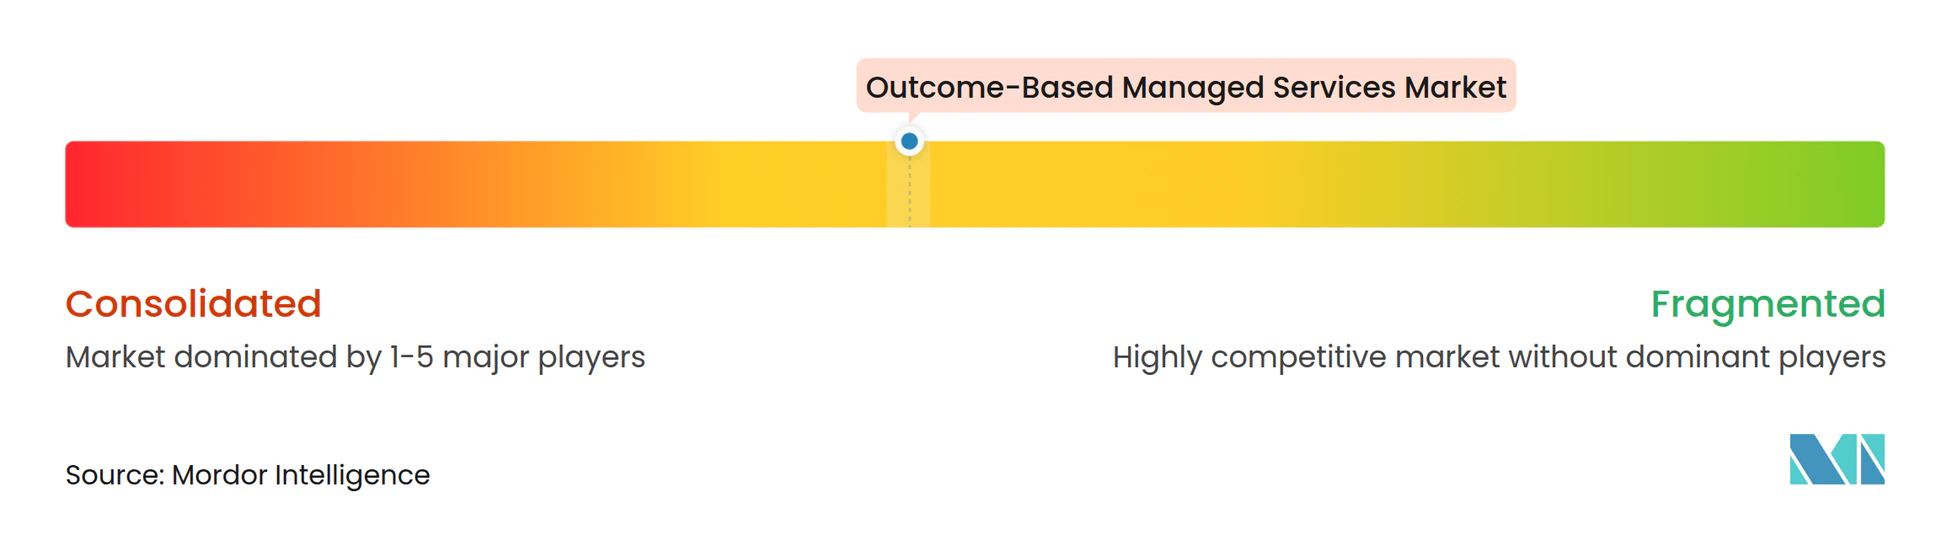
El mercado de servicios gestionados basados en resultados está moderadamente consolidado entre los proveedores globales que tienen la escala para apoyar contratos grandes, complejos y plurianuales. Accenture, TCS, IBM, Capgemini, Infosys, HCL Technologies, Wipro y Kyndryl compiten a través de plataformas de IA, automatización de la prestación, experiencia en el dominio y la capacidad financiera para aceptar riesgos de rendimiento. Su posición en el mercado de servicios gestionados basados en resultados depende de si pueden conectar las operaciones técnicas con los resultados empresariales que los clientes reconocen y pueden medir. Los grandes proveedores pueden invertir en plataformas de datos, herramientas reutilizables, centros de prestación y talento especializado en todas las regiones. Esa inversión importa porque los acuerdos de riesgo compartido requieren datos confiables, procesos de gobernanza y controles operativos antes de que un proveedor pueda comprometerse con un resultado.
El mercado de servicios gestionados basados en resultados también recompensa a los proveedores que pueden gestionar las implicaciones comerciales de la automatización. Cuando un proveedor mejora la eficiencia a través de la IA, necesita una estructura contractual que reconozca el valor de esa mejora en lugar de simplemente reducir la cantidad de mano de obra facturable. TCS utiliza WisdomNext, IBM utiliza watsonx Orchestrate, Wipro utiliza WINGS, Kyndryl utiliza Agentic Service Management y DXC Technology utiliza OASIS para posicionar la IA dentro de la prestación gestionada. Estas plataformas combinan automatización, supervisión y gestión de servicios dentro de un modelo operativo más consistente. Están destinadas a ayudar a los proveedores a establecer una línea base, observar los cambios en la prestación y documentar si se han cumplido las medidas acordadas. El mercado de servicios gestionados basados en resultados trata, por tanto, cada vez más la instrumentación de IA como parte de la evidencia detrás de un compromiso contractual, no solo como una herramienta de productividad.
LTIMindtree, Tech Mahindra, NTT DATA, Genpact y Fujitsu compiten a través del conocimiento vertical y la densidad de prestación regional. El mercado de servicios gestionados basados en resultados ofrece a estas empresas oportunidades en salud, manufactura y telecomunicaciones, donde el conocimiento del proceso puede ser tan importante como una plataforma global. Los proveedores de infraestructura en la nube también influyen en el panorama al habilitar servicios prestados por socios, incluso cuando no aceptan directamente la responsabilidad por los resultados empresariales. La TI de salud y la modernización gubernamental de Asia-Pacífico siguen siendo áreas donde la demanda puede superar la experiencia en contratos basados en resultados de los proveedores locales. El acceso al mercado europeo requiere que los proveedores aborden las expectativas de externalización en la nube, notificación de incidentes y gobernanza de datos. El mercado de servicios gestionados basados en resultados favorece a las empresas que pueden equilibrar métodos globales reutilizables con necesidades regulatorias, contractuales y operativas locales. Este equilibrio se vuelve más importante cuando un servicio se presta en varias jurisdicciones pero el resultado esperado se mide localmente. Los proveedores más pequeños pueden seguir siendo competitivos cuando su experiencia en la industria, sus relaciones regionales y su modelo de prestación abordan requisitos que los competidores más grandes no pueden satisfacer con la misma precisión.
Líderes de la Industria de Servicios Gestionados Basados en Resultados
-
Accenture plc
-
International Business Machines Corporation
-
Capgemini SE
-
Tata Consultancy Services Limited
-
Cognizant Technology Solutions Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados Basados en Resultados Empresas cubiertas en este informe
- Accenture plc
- International Business Machines Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Fujitsu Limited
- NTT DATA Corporation
- Atos SE
- Hewlett Packard Enterprise Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- CGI Inc.
- LTIMindtree Limited
- Tech Mahindra Limited
- Genpact Limited
- Kyndryl, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados Basados en Resultados
- Octubre de 2026: Kyndryl y WPP ampliaron su asociación estratégica para impulsar la transformación empresarial, con WPP comprometiéndose a aprovechar el Marco de IA Agéntica de Kyndryl en sus operaciones y Kyndryl nombrando a WPP como su socio de marketing global preferido. El acuerdo ampliado también inicia iniciativas conjuntas de comercialización dirigidas a la transformación de plataformas empresariales centrales para clientes empresariales compartidos.
- Septiembre de 2026: Kyndryl recibió un contrato NASPO ValuePoint de 10 años, ID LS5006, para proporcionar servicios de nube, software y modernización a agencias gubernamentales estatales y locales en los Estados Unidos, cubriendo resiliencia en ciberseguridad, prestación de servicios digitales y transformación tecnológica en múltiples fases.
- Marzo de 2026: Kyndryl recibió un contrato del Departamento de Recursos de Información de Texas, DIR-CPO-6161, para proporcionar servicios de TI basados en entregables a agencias gubernamentales estatales y locales, cubriendo seguridad, nube, IA y modernización de aplicaciones en una estructura que incorpora directamente la responsabilidad por resultados en la adquisición del sector público.
- Marzo de 2026: Atos SE reportó pedidos del año completo 2025 de 7.084 millones de EUR (7,94 millones de USD), con una tasa de renovación de contratos del 92%, frente al 89% en 2024, incluyendo un contrato de ciberseguridad con la Comisión Europea y un contrato de nube e infraestructura con una aseguradora líder de América del Norte.
Alcance del Informe Global del Mercado de Servicios Gestionados Basados en Resultados
Los servicios gestionados basados en resultados son un modelo comercial y de prestación en el que los proveedores son responsables de lograr resultados empresariales predefinidos y medibles, como la reducción de costos, la mejora de la disponibilidad, la reducción de riesgos, los aumentos de productividad o la satisfacción del cliente, en lugar de simplemente suministrar personal, esfuerzo o tecnología. Los precios y los incentivos se vinculan comúnmente al logro de indicadores clave de rendimiento o resultados empresariales acordados.
El Informe del Mercado de Servicios Gestionados Basados en Resultados está segmentado por Tipo de Resultado (Resultados de Reducción de Costos y Participación en Ahorros, Resultados de Productividad y Rendimiento, Resultados de Crecimiento de Ingresos y Conversión, Resultados de Experiencia del Cliente y Retención, Resultados de Experiencia del Empleado y Productividad de la Fuerza Laboral, Resultados de Calidad del Servicio y Resolución, y Otros Tipos de Resultados), Dominio de Servicio (Servicios de TI Gestionados, Servicios de Seguridad Gestionados, Servicios Gestionados de Nube e Infraestructura, Servicios de Aplicaciones Gestionadas, Servicios Gestionados de Datos e IA, Servicios de Red Gestionados, y Otros Dominios de Servicio), Modo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria del Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Sector Público, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias del Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Resultados de Reducción de Costos y Participación en Ahorros |
| Resultados de Productividad y Rendimiento |
| Resultados de Crecimiento de Ingresos y Conversión |
| Resultados de Experiencia del Cliente y Retención |
| Resultados de Experiencia del Empleado y Productividad de la Fuerza Laboral |
| Resultados de Calidad del Servicio y Resolución |
| Otros Tipos de Resultados |
| Servicios de TI Gestionados |
| Servicios de Seguridad Gestionados |
| Servicios Gestionados de Nube e Infraestructura |
| Servicios de Aplicaciones Gestionadas |
| Servicios Gestionados de Datos e IA |
| Servicios de Red Gestionados |
| Otros Dominios de Servicio |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Tipo de Resultado | Resultados de Reducción de Costos y Participación en Ahorros | |
| Resultados de Productividad y Rendimiento | ||
| Resultados de Crecimiento de Ingresos y Conversión | ||
| Resultados de Experiencia del Cliente y Retención | ||
| Resultados de Experiencia del Empleado y Productividad de la Fuerza Laboral | ||
| Resultados de Calidad del Servicio y Resolución | ||
| Otros Tipos de Resultados | ||
| Por Dominio de Servicio | Servicios de TI Gestionados | |
| Servicios de Seguridad Gestionados | ||
| Servicios Gestionados de Nube e Infraestructura | ||
| Servicios de Aplicaciones Gestionadas | ||
| Servicios Gestionados de Datos e IA | ||
| Servicios de Red Gestionados | ||
| Otros Dominios de Servicio | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados basados en resultados?
El tamaño del mercado de servicios gestionados basados en resultados fue valorado en 12,86 mil millones de USD en 2026 y se estima que crecerá desde 13,71 mil millones de USD en 2027 hasta alcanzar los 19,48 mil millones de USD para 2032, a una CAGR del 7,28% durante el período de pronóstico (2027-2032).
¿Qué categoría de resultado lidera la demanda de servicios gestionados?
Los resultados de reducción de costos y participación en ahorros lideran con el 27,83% de los ingresos en 2026. Siguen siendo el punto de entrada más común porque la base de costos inicial y los ahorros resultantes generalmente pueden definirse con mayor claridad que medidas más amplias como la retención de clientes o la conversión de ingresos. Los compradores pueden utilizar estos acuerdos para probar la fijación de precios basada en rendimiento antes de aplicarla a resultados que dependen de una gama más amplia de factores empresariales, operativos o del cliente.
¿Qué dominio de servicio se espera que se expanda más rápido?
Se proyecta que los servicios gestionados de datos e IA avancen a una CAGR del 9,73% hasta 2032. Los compradores buscan plataformas de datos preparadas para IA, gobernanza de IA generativa y modelos operativos que puedan validar si las herramientas de IA están produciendo el resultado acordado en la prestación diaria. El dominio de servicio también se está volviendo más importante porque las capacidades de IA se están aplicando en TI, nube, seguridad, aplicaciones y procesos empresariales. Los proveedores deben demostrar que sus prácticas de datos y gobernanza pueden apoyar esas capacidades sin debilitar la responsabilidad por los resultados.
¿Por qué son importantes los servicios basados en la nube para los contratos basados en resultados?
Los servicios basados en la nube representaron el 72,51% de los ingresos en 2026 porque la telemetría, el escalado y la automatización de políticas apoyan la medición continua del rendimiento. Estas características ayudan a los proveedores a informar resultados, identificar problemas de servicio y aplicar controles consistentes en un entorno tecnológico distribuido.
¿Qué grupo de compradores se está expandiendo más rápido?
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 10,21% hasta 2032. La prestación nativa en la nube puede reducir el costo y la complejidad de la adopción, aunque los proveedores deben ofrecer medidas claras y repetibles que las organizaciones más pequeñas puedan supervisar sin equipos de gobernanza interna extensos. Los niveles de servicio estándar, los informes sencillos y la responsabilidad definida son especialmente importantes para estos compradores porque la administración de contratos a medida puede ser difícil de mantener.
¿Qué región se proyecta que lidere la expansión regional?
Se espera que Asia-Pacífico registre la CAGR regional más alta del 9,49% hasta 2032. La región combina la inversión en infraestructura digital con la adopción de la nube y la escasez de habilidades tecnológicas, mientras que los requisitos locales de datos aumentan la demanda de proveedores que pueden prestar y gestionar servicios dentro de los mercados individuales.