
Tamanho e Participação do Mercado de Serviços Gerenciados Baseados em Resultados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados Baseados em Resultados por Mordor Intelligence
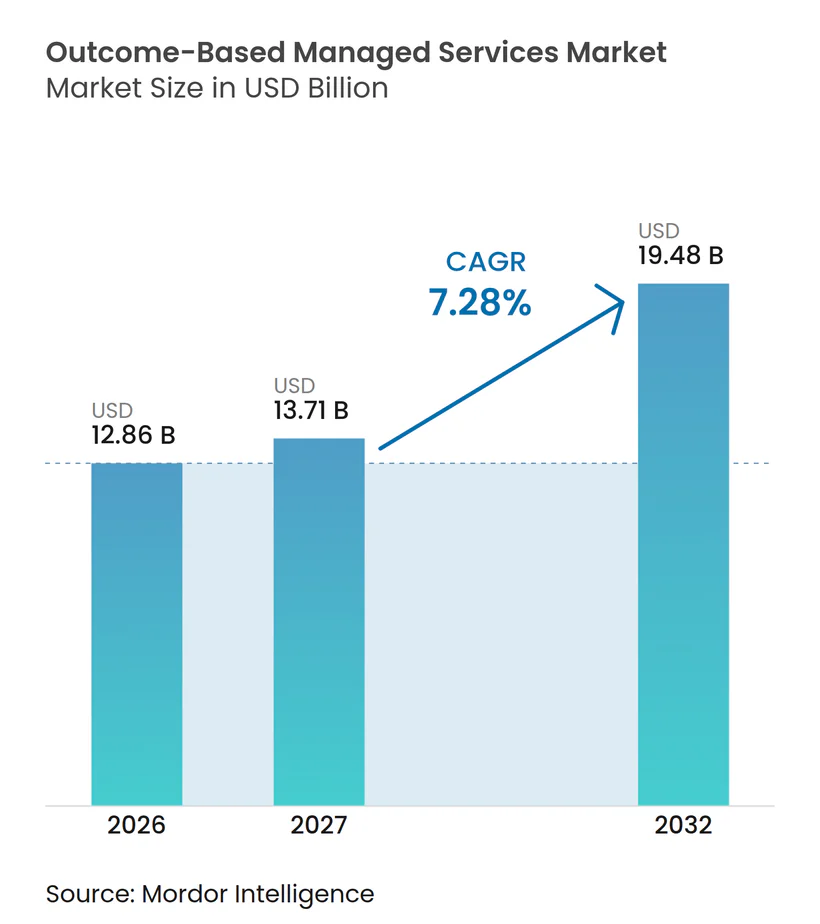
O tamanho do mercado de serviços gerenciados baseados em resultados foi avaliado em 12,86 bilhões de USD em 2026 e estima-se que cresça de 13,71 bilhões de USD em 2027 para atingir 19,48 bilhões de USD até 2032, a um CAGR de 7,28% durante o período de previsão (2027-2032). O mercado de serviços gerenciados baseados em resultados está se afastando dos acordos de tempo e materiais em direção a contratos que responsabilizam os provedores por resultados de negócios mensuráveis. A automação habilitada por IA está mudando a base comercial da entrega gerenciada ao reduzir o esforço manual em operações de TI, finanças e suporte ao cliente. Isso torna a precificação baseada em mão de obra menos adequada quando os provedores podem medir produtividade, qualidade de resolução e desempenho de serviço de forma mais direta. Os compradores também estão transferindo a responsabilidade pela complexidade da nuvem, segurança, conformidade e experiência do usuário para provedores de serviços que possam documentar resultados. Provedores com dados confiáveis, plataformas de IA e capacidade financeira para aceitar riscos compartilhados estão melhor posicionados para competir por contratos maiores.
Principais Conclusões do Relatório
- Por tipo de resultado, os resultados de redução de custos e compartilhamento de economias detinham 27,83% da receita do mercado de serviços gerenciados baseados em resultados em 2026, enquanto os resultados de risco, conformidade e sustentabilidade têm projeção de expansão a um CAGR de 8,41% até 2032.
- Por domínio de serviço, os serviços de TI gerenciados responderam por 26,34% da receita em 2026, enquanto os serviços gerenciados de dados e IA devem registrar o maior CAGR de 9,73% até 2032.
- Por modo de implantação, os serviços baseados em nuvem comandaram 72,51% da receita do mercado de serviços gerenciados baseados em resultados em 2026 e têm projeção de expansão a um CAGR de 8,64% até 2032.
- Por tamanho da organização, as grandes empresas responderam por 71,54% da receita em 2026, enquanto as pequenas e médias empresas devem avançar a um CAGR de 10,21% até 2032.
- Por setor do usuário final, o BFSI detinha 29,86% da receita em 2026, enquanto saúde e ciências da vida têm projeção de expansão a um CAGR de 11,32% até 2032.
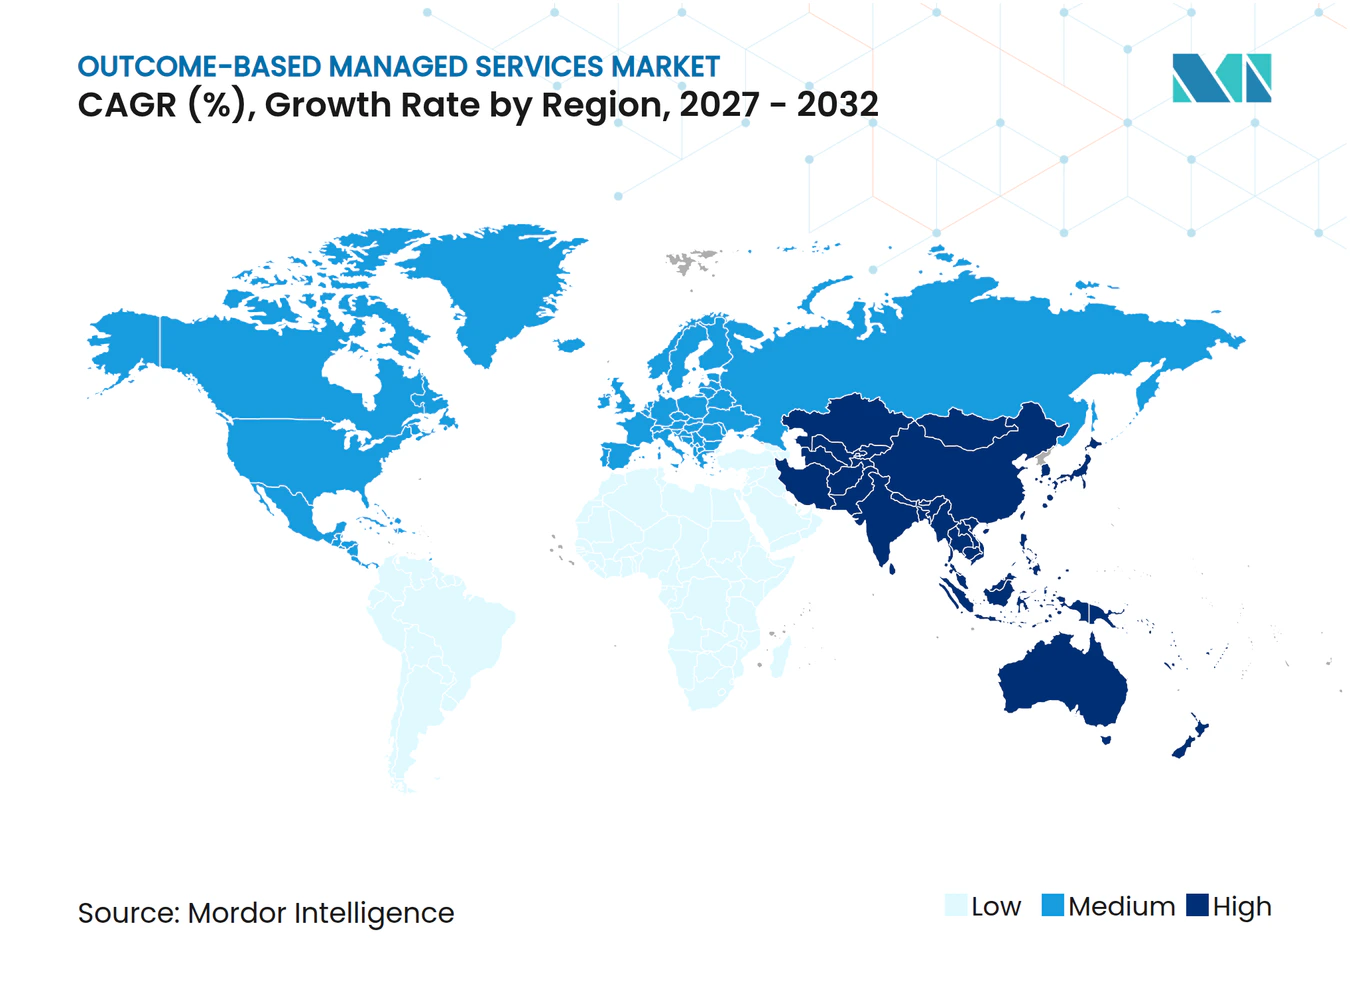
- Por geografia, a América do Norte detinha 38,64% da receita global do mercado de serviços gerenciados baseados em resultados em 2026, enquanto a Ásia-Pacífico deve registrar o maior CAGR regional de 9,49% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Automação de Operações de IA Vinculada a Resultados de Negócios Mensuráveis | +1.8% | Global | Médio prazo (2-4 anos) |
| Complexidade de Nuvem e Nuvem Híbrida Impulsionando a Transferência de Responsabilidade | +1.5% | Global, com América do Norte e Ásia-Pacífico liderando | Curto prazo (≤ 2 anos) |
| Requisitos de Cibersegurança e Conformidade Contínua | +1.3% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mudança dos Compradores de Insumos de Mo de Obra para Contratos Baseados em Resultados de Negócios | +1.0% | Global | Médio prazo (2-4 anos) |
| Escassez de Tecnologia e Competências Setoriais Especializadas | +0.8% | Ásia-Pacífico, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Acordos de Nível de Experiência Expandindo-se Além das Métricas de Disponibilidade | +0.6% | Europa e América do Norte, com ganhos iniciais na Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Automação de Operações de IA Vinculada a Resultados de Negócios Mensuráveis
As operações de IA tornam o mercado de serviços gerenciados baseados em resultados mais prático porque os provedores podem observar o desempenho da entrega de forma contínua, em vez de depender de revisões manuais periódicas. As operações tradicionais dependiam de monitoramento conduzido por equipes e fechamento de chamados, o que dificultava a conexão da atividade de serviço com os resultados de negócios ou a distinção entre uma resposta de curto prazo e uma melhoria de serviço sustentada. As plataformas de IA podem monitorar incidentes, identificar padrões recorrentes, apoiar a remediação automatizada e criar um registro mais claro de como um serviço foi executado em um portfólio de entrega mais amplo. Os dados resultantes oferecem a ambas as partes uma base mais sólida para definir metas, acordar exceções e revisar se a meta foi alcançada antes que um contrato ou mecanismo de precificação entre em vigor. Quando a automação reduz o conteúdo de mão de obra, os provedores têm uma razão mais forte para vincular as taxas à produtividade ou aos resultados do serviço, em vez de cobrar por equivalentes em tempo integral. Essa mudança favorece provedores que podem comprovar ganhos repetíveis, explicar como os ganhos foram alcançados e traduzir dados operacionais em métricas que as equipes de compras, negócios e tecnologia possam utilizar. Ela também muda a conversa do volume de trabalho concluído para a qualidade, velocidade e consistência do resultado entregue ao cliente.
Complexidade de Nuvem e Nuvem Híbrida Impulsionando a Transferência de Responsabilidade
A complexidade de nuvem e nuvem híbrida está aumentando a necessidade de responsabilidade gerenciada em infraestrutura, aplicações, segurança e movimentação de dados. A Flexera relatou que 73% das organizações operavam ambientes de TI híbridos em 2026, enquanto o desperdício estimado de gastos com nuvem atingiu 29%.[1] Um ambiente misto pode tornar a propriedade pouco clara quando a qualidade do serviço cai, os custos de nuvem aumentam ou um problema se move por vários sistemas gerenciados por diferentes equipes internas e fornecedores. Os compradores, portanto, buscam provedores que possam coordenar o desempenho entre sistemas, em vez de gerenciar tarefas tecnológicas isoladas com medidas de serviço separadas. Em ambientes regulados, a rastreabilidade, a prontidão para auditoria e a responsabilidade clara estão cada vez mais incorporadas nos requisitos de terceirização, tornando uma visão compartilhada do desempenho mais importante. A Autoridade Europeia dos Valores Mobiliários e dos Mercados estabelece diretrizes para a terceirização em nuvem que reforçam essas expectativas para entidades financeiras reguladas. O mercado de serviços gerenciados baseados em resultados é mais adequado para provedores que podem tornar essas responsabilidades visíveis em todo o ambiente tecnológico.
Requisitos de Cibersegurança e Conformidade Contínua
Os requisitos de cibersegurança estão apoiando o mercado de serviços gerenciados baseados em resultados porque os compradores precisam de evidências de que os controles permanecem ativos ao longo do tempo, não apenas evidências de que um controle foi instalado no início de um contrato. A regra final do Departamento de Defesa dos EUA para o CMMC 2.0 entrou em vigor em 10 de novembro de 2025, exigindo que os contratados cobertos demonstrem a implementação dos requisitos de cibersegurança. Esse requisito atribui maior valor a provedores que possam documentar o desempenho operacional, preservar registros e demonstrar como respondem quando um controle não opera conforme o esperado. O Departamento de Serviços Financeiros de Nova York também emitiu orientações sobre risco de terceiros em outubro de 2025, enfatizando a devida diligência, supervisão e proteções contratuais. Expectativas semelhantes estão se expandindo para serviços financeiros, saúde, defesa e infraestrutura crítica, onde falhas podem gerar consequências financeiras, regulatórias e operacionais. Isso incentiva contratos que utilizem resultados de conformidade mensuráveis, resposta a incidentes, disciplina de relatórios e procedimentos de escalonamento acordados como parte da prestação normal de serviços. Também oferece aos compradores uma forma de avaliar se seu provedor está mantendo o padrão esperado entre auditorias formais, revisões regulatórias e grandes incidentes de serviço.
Mudança dos Compradores de Insumos de Mão de Obra para Contratos Baseados em Resultados de Negócios
Os compradores estão avaliando cada vez mais os contratos de serviços gerenciados com base em resultados mensuráveis, em vez do número de pessoas alocadas em uma conta. Isso reflete uma mudança mais ampla nas expectativas dos compradores à medida que a automação altera a quantidade de trabalho manual por trás de um serviço e reduz a ligação entre o número de funcionários e o valor entregue. Os provedores também apoiam essa transição porque os ganhos de eficiência em acordos baseados em mão de obra, de outra forma, beneficiariam principalmente os clientes, mesmo quando o provedor fez o investimento em ferramentas, redesenho de processos e mudança operacional. As métricas de resultado podem incluir taxas de automação, qualidade de resolução, disponibilidade do serviço, desempenho de processos de negócios e experiência do usuário, desde que as métricas sejam claras e estejam dentro da área de responsabilidade acordada do provedor. O design do contrato ainda deve levar em conta fatores que nenhuma das partes pode controlar, particularmente quando várias equipes internas ou fornecedores moldam o resultado final. O mercado de serviços gerenciados baseados em resultados, portanto, depende de estruturas comerciais que permitam a ambos os lados compartilhar o valor criado pela automação, preservando responsabilidades realistas e revisões de desempenho transparentes. Definições claras, períodos de medição, exclusões e práticas de revisão ajudam a evitar que uma discussão sobre eficiência se torne uma disputa sobre precificação ou responsabilidade.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Ambiguidade na Medição de Linha de Base e Atribuição | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Risco de Soberania de Dados e Alocação de Responsabilidade | -1.2% | Europa, Ásia-Pacífico, Oriente Médio | Médio prazo (2-4 anos) |
| Exposição de Margem do Provedor em Contratos de Risco Compartilhado | -0.8% | Global | Médio prazo (2-4 anos) |
| Inércia de Compras e Governança do Cliente | -0.5% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ambiguidade na Medição de Linha de Base e Atribuição
A medição de linha de base continua sendo uma restrição importante porque um contrato baseado em resultados precisa de um ponto de partida confiável para custo, qualidade de serviço, experiência do usuário, desempenho de incidentes e as condições operacionais que afetam essas métricas. Muitos compradores não conseguem fornecer dados históricos com o nível de detalhe necessário para definir uma linha de base justa, especialmente quando os registros estão distribuídos por sistemas separados ou foram criados para relatórios internos em vez de medição contratual. O problema se torna mais difícil em ambientes com múltiplos fornecedores, onde várias partes influenciam o mesmo resultado e cada parte pode usar ferramentas, períodos de relatório ou definições de serviço diferentes. Provedores e clientes devem determinar qual parte causou uma melhoria ou uma falha antes que o pagamento possa ser vinculado ao desempenho, o que pode levar a longos debates sobre atribuição em vez de melhoria do serviço. Isso frequentemente leva a estruturas comerciais híbridas que combinam uma taxa base com incentivos vinculados a resultados até que ambas as partes estejam confortáveis com os dados e o processo de medição. O mercado de serviços gerenciados baseados em resultados pode, portanto, progredir mais rapidamente onde os compradores já possuem telemetria confiável, modelos claros de responsabilidade, processos de governança maduros e uma forma prática de resolver disputas. Essas capacidades permitem que as partes dediquem mais tempo à melhoria da entrega e menos tempo ao debate sobre os dados utilizados para determinar se um resultado prometido foi alcançado.
Risco de Soberania de Dados e Alocação de Responsabilidade
A soberania de dados complica os contratos gerenciados transfronteiriços porque os requisitos legais diferem entre os Estados Unidos, Europa, Ásia-Pacífico e Oriente Médio, e o mesmo serviço pode utilizar dados, pessoas, ferramentas e infraestrutura em mais de uma jurisdição. Os provedores podem processar informações de clientes em várias jurisdições enquanto os clientes retêm a responsabilidade como controladores de dados, criando uma lacuna entre o controle operacional e a responsabilidade regulatória. Isso levanta preocupações quando uma meta de custo ou desempenho depende de entrega centralizada, mas as regras locais exigem residência de dados, supervisão mais rigorosa ou regras diferentes para o tratamento de informações sensíveis. O Regulamento de Resiliência Operacional Digital da União Europeia aumenta a importância da gestão do risco de tecnologia da informação e comunicação nos serviços financeiros.[2] As métricas de resultado devem, portanto, ser combinadas com obrigações específicas de jurisdição, controles operacionais, disposições de responsabilidade e processos práticos para lidar com incidentes ou solicitações regulatórias. Esses requisitos podem atrasar a contratação quando as partes não conseguem chegar a um acordo sobre a responsabilidade pela exposição regulatória, a localização do processamento de dados ou o nível de risco financeiro que cada lado deve aceitar. O mercado de serviços gerenciados baseados em resultados, consequentemente, exige que equipes comerciais, equipes jurídicas, especialistas em segurança e líderes de entrega se alinhem antes que um compromisso de desempenho transfronteiriço possa ser precificado com confiança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resultado:
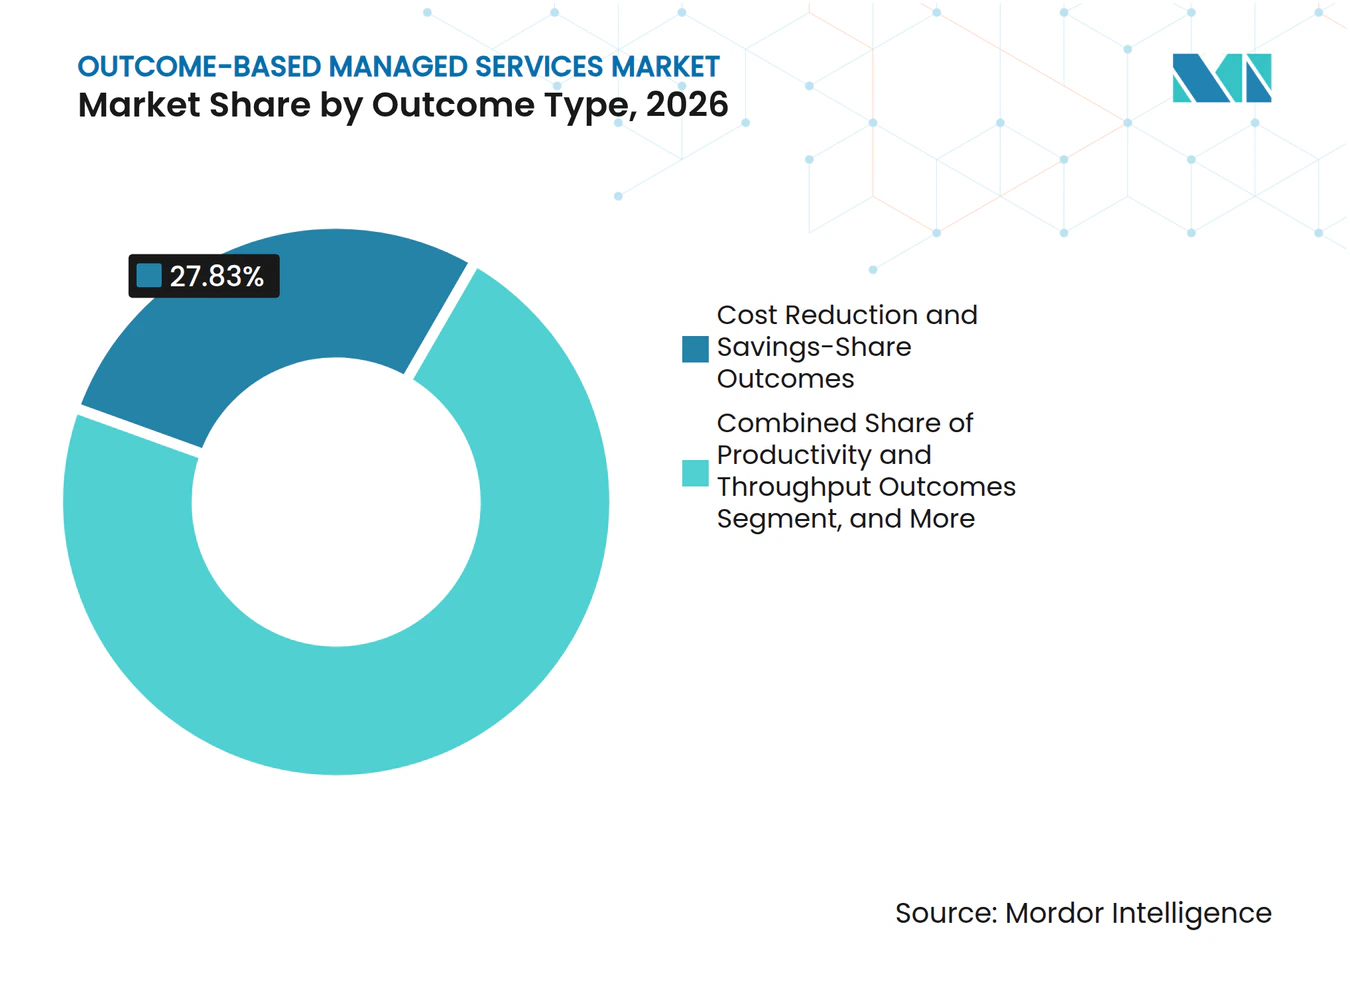
As Economias de Custos Permanecem o Principal Ponto de Entrada Enquanto a Conformidade Amplia o Valor do ContratoOs resultados de redução de custos e compartilhamento de economias detinham 27,83% da participação do mercado de serviços gerenciados baseados em resultados em 2026. Sua liderança reflete o papel estabelecido da terceirização na redução de custos operacionais por meio de redesenho de processos, automação e escala de entrega. As métricas de custo são geralmente mais fáceis de definir do que métricas comerciais ou de experiência mais amplas, porque a base de custo inicial pode ser registrada em termos financeiros. O cliente e o provedor podem acordar quais custos estão no escopo antes do início do serviço. Isso torna os acordos de compartilhamento de economias um ponto de entrada prático para organizações que ainda estão desenvolvendo a governança de contratos baseados em resultados.
Os provedores podem usar esses acordos para demonstrar como a automação, as mudanças de fluxo de trabalho e os métodos operacionais mais eficientes afetam um resultado financeiro acordado. Os resultados de produtividade e rendimento são utilizados quando os compradores exigem mais transações, processamento mais rápido ou execução mais consistente. Os resultados de crescimento de receita e conversão exigem um design de contrato mais cuidadoso porque o desempenho de vendas pode ser moldado por condições de mercado, comportamento do cliente e decisões internas. Os resultados de experiência e retenção do cliente são relevantes onde a qualidade do serviço tem um efeito direto na satisfação e fidelidade do usuário. Os resultados de experincia do funcionário, produtividade da força de trabalho e qualidade do serviço também estão ganhando relevância na entrega de service desk, ambiente de trabalho e recursos humanos. Os resultados de risco, conformidade e sustentabilidade têm projeção de expansão a um CAGR de 8,41% até 2032, à medida que os compradores atribuem maior valor ao desempenho operacional documentado e auditável.



Por Domínio de Serviço:
Os Serviços de TI Gerenciados Fornecem Escala Enquanto os Serviços de Dados e IA Lideram a ExpansãoOs serviços de TI gerenciados responderam por 26,34% do tamanho do mercado de serviços gerenciados baseados em resultados em 2026. A TI continua sendo o maior domínio de serviço porque compradores e provedores já entendem como medir disponibilidade, tratamento de incidentes, continuidade operacional e desempenho de infraestrutura. Essa familiaridade oferece a ambas as partes uma base viável para acordar metas e determinar se essas metas foram alcançadas. Também reduz o esforço necessário para construir uma linha de base antes do início de um contrato. O mercado de serviços gerenciados baseados em resultados pode, portanto, se basear em relacionamentos estabelecidos de TI gerenciada quando os clientes desejam passar de níveis de serviço para métricas de negócios mais amplas.
Os serviços de segurança gerenciados se beneficiam da necessidade de monitoramento contínuo, evidências, resposta e supervisão regulatória. Os serviços gerenciados de nuvem e infraestrutura também são importantes à medida que as organizações buscam maior responsabilidade em ambientes tecnológicos complexos. Os serviços de aplicações gerenciadas tornam-se mais relevantes quando os provedores aceitam responsabilidade pela modernização, velocidade de lançamento, prevenção de defeitos e desempenho de aplicações. Os serviços de rede gerenciados mantêm um papel estável quando a rede definida por software é incluída em contratos mais amplos de múltiplos domínios. Os serviços gerenciados de dados e IA têm projeção de registrar o maior CAGR de 9,73% até 2032 porque os clientes precisam de plataformas de dados prontas para IA, governança de IA generativa e operações de modelos validadas. À medida que a IA é aplicada em TI, segurança, nuvem e aplicações, os provedores que conectam qualidade de dados, governança, desempenho de modelos e entrega operacional em uma estrutura responsável única podem obter vantagem.
Por Modo de Implantação:
A Entrega em Nuvem Lidera Porque Suporta Medição ContínuaOs serviços baseados em nuvem comandaram 72,51% da receita em 2026. Sua escala reflete uma preferência dos compradores por ambientes de entrega que permitem a coleta contínua de dados de desempenho e a revisão sem depender apenas de relatórios periódicos de conta. Os ambientes de nuvem suportam telemetria em tempo real, escalabilidade elástica, aplicação automatizada de políticas e controles operacionais centralizados. Essas capacidades facilitam a identificação de um problema, a documentação da resposta e a demonstração de que o resultado de serviço acordado foi alcançado. O mercado de serviços gerenciados baseados em resultados depende dessas funcionalidades porque o desempenho mensurável é central para o modelo comercial.
A entrega baseada em nuvem tem projeção de expansão a um CAGR de 8,64% até 2032, tornando-a o modo de implantação maior e de crescimento mais rápido. A entrega on-premises permanece relevante em defesa, infraestrutura crítica, governo e outros ambientes onde a hospedagem em nuvem pública pode não atender aos requisitos de dados, segurança ou operação.[3] Os modelos híbridos estão ganhando atenção porque combinam o controle de infraestrutura local com análises e automação baseadas em nuvem. A pesquisa da Flexera de 2026 identificou a nuvem híbrida como a arquitetura de TI geral dominante, com 73% de adoção. Alguns contratos híbridos são classificados como baseados em nuvem quando as ferramentas principais são entregues em nuvem, mesmo quando cargas de trabalho importantes permanecem on-premises. Isso significa que o mercado de serviços gerenciados baseados em resultados pode conter mais atividade de entrega híbrida do que os rótulos formais de modo de implantação indicam.
Por Tamanho da Organização:
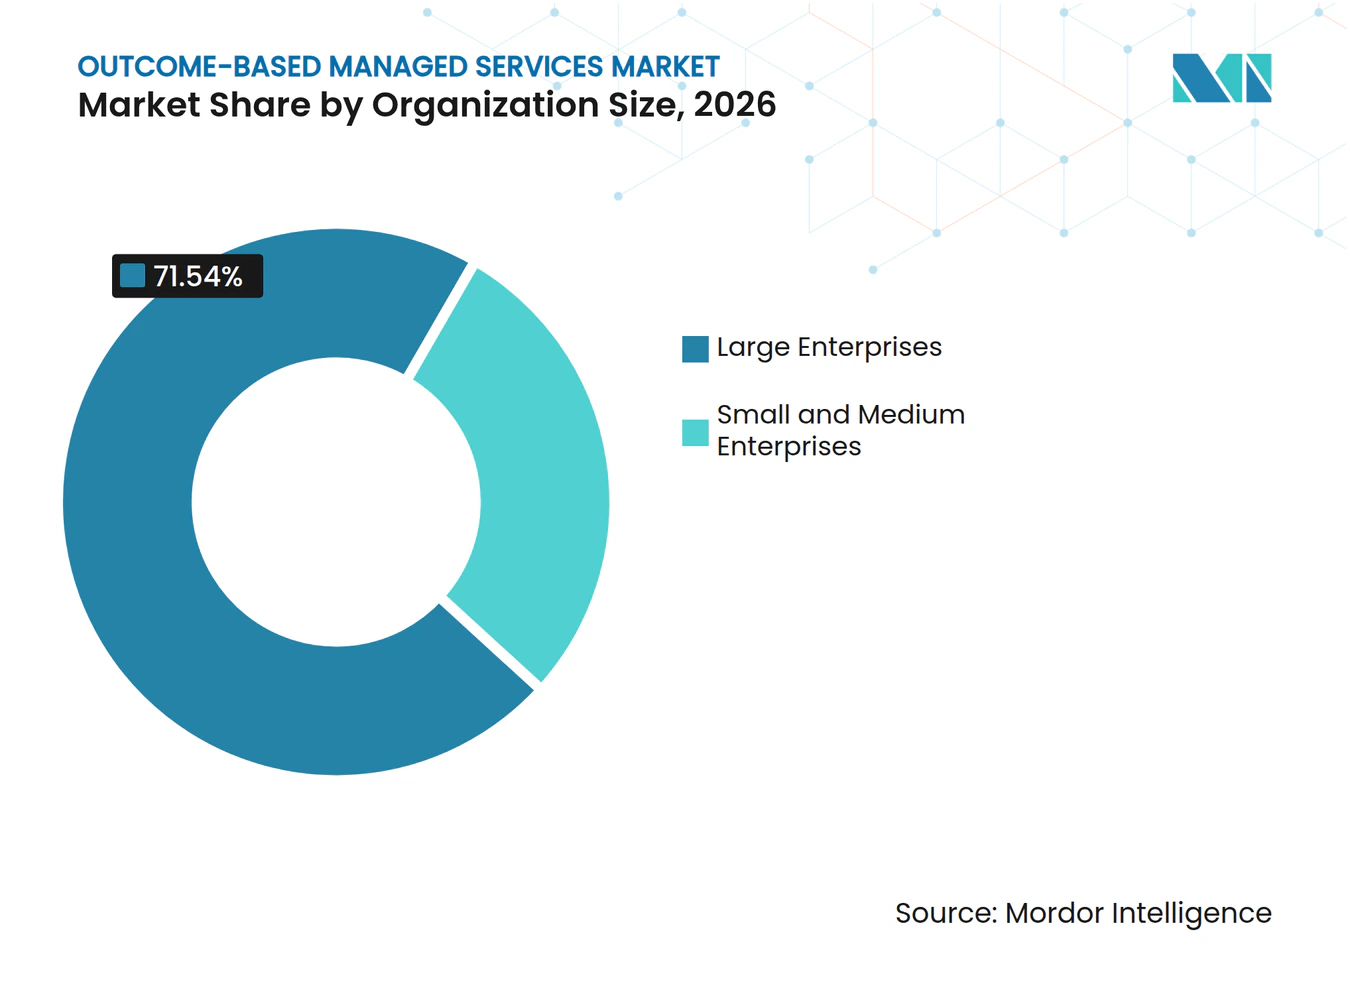
As Grandes Empresas Mantêm a Base Enquanto as Empresas Menores Aumentam a AdoçãoAs grandes empresas responderam por 71,54% da receita em 2026. Elas têm a escala contratual, a experiência em terceirização e a capacidade de governança necessárias para definir métricas de desempenho detalhadas e supervisionar acordos de risco compartilhado. Esses compradores podem investir na coleta de dados de linha de base, no design de modelos de responsabilidade e nos sistemas necessários para monitorar o desempenho ao longo do tempo. Seus contratos plurianuais também oferecem aos provedores tempo para fazer investimentos em automação e instrumentação de serviços. As grandes empresas têm, portanto, sido o principal campo de testes para estruturas de resultados personalizadas.
As pequenas e médias empresas têm projeção de expansão a um CAGR de 10,21% até 2032. A entrega nativa em nuvem pode reduzir o limite de entrada porque organizações menores podem usar serviços padronizados sem criar grandes equipes internas de tecnologia. Esses compradores podem buscar a mesma responsabilidade que as grandes empresas, mas podem não ter os recursos para negociar e supervisionar métricas personalizadas complexas. Os provedores devem, portanto, oferecer níveis de serviço claros, métricas repetíveis e relatórios simples que os clientes possam entender. A padronização pode reduzir o tempo de contratação enquanto preserva uma ligação direta entre a entrega e o resultado acordado. O setor de serviços gerenciados baseados em resultados pode se expandir neste segmento quando os provedores equilibrarem responsabilidade com administração contratual gerenciável.

Por Setor do Usuário Final:
O BFSI Lidera os Gastos Enquanto Saúde e Ciências da Vida Expandem Mais RapidamenteO BFSI detinha 29,86% da receita em 2026. As instituições financeiras têm uma longa história com serviços gerenciados e enfrentam altos custos de conformidade em segurança, dados, pagamentos, infraestrutura e controles operacionais. Isso torna o desempenho documentado do serviço especialmente valioso, uma vez que um provedor deve demonstrar não apenas que uma atividade foi concluída, mas também que o controle exigido permaneceu eficaz. O setor também possui práticas estabelecidas para supervisão de fornecedores, auditoria e governança de terceiros. Essas condições tornam o BFSI uma base sólida para a entrega gerenciada vinculada a resultados.
Governo e setor público, TI e telecomunicações, manufatura industrial e varejo e comércio eletrônico também são grupos importantes de usuários finais. Cada grupo utiliza a entrega gerenciada para modernizar operações enquanto busca maior responsabilidade pelo desempenho do serviço e pelos resultados de negócios. Saúde e ciências da vida têm projeção de expansão a um CAGR de 11,32% até 2032. A demanda está ligada à modernização de dados clínicos, plataformas de dados prontas para IA, uso regulado de IA e gestão de aplicações, todos os quais podem ser avaliados em relação a resultados acordados. Os provedores que atendem a essas organizações devem conectar o conhecimento do domínio com operações tecnológicas responsáveis, controles de dados, requisitos de privacidade e governança de IA. O mercado de serviços gerenciados baseados em resultados tem uma oportunidade onde um único modelo de entrega pode atender a essas necessidades operacionais sobrepostas.
Análise Geográfica
Mercado de Serviços Gerenciados Baseados em Resultados da América do Norte
A América do Norte detinha 38,64% da participação no mercado de serviços gerenciados baseados em resultados em 2026. A região se beneficia de grandes compradores corporativos, práticas maduras de aquisição e uma densa base de provedores de serviços globais. Os Estados Unidos geram a maior parte da receita regional porque muitas grandes organizações já possuem programas de terceirização estabelecidos e a capacidade de suportar contratos baseados em desempenho. Esses compradores também dispõem dos recursos jurídicos, de aquisição e de governança necessários para avaliar propostas complexas de risco compartilhado. O CMMC 2.0 acrescenta um fator de conformidade para os contratantes de defesa cobertos e seus fornecedores. A atividade de digitalização do setor público do Canadá sustenta a demanda em TI para saúde e infraestrutura governamental. O México é um centro de demanda emergente, à medida que o nearshoring impulsiona o investimento em tecnologia empresarial.
Mercado de Serviços Gerenciados Baseados em Resultados da Ásia-Pacífico
A Ásia-Pacífico está projetada para registrar o maior CAGR regional de 9,49% até 2032. A expansão é sustentada por investimentos em infraestrutura digital, adoção de nuvem e escassez de competências tecnológicas em economias de alto crescimento. China, Índia, Japão e Austrália são os maiores mercados de serviços gerenciados na região. A Índia e o Sudeste Asiático estão construindo adoção por meio de migração para a nuvem e programas mais amplos de transformação digital. O Japão e a Austrália estão avançando em direção a modelos de resultados mais avançados habilitados por inteligência artificial. Os requisitos de localização de dados na Índia, China e Indonésia favorecem provedores com infraestrutura de entrega local e capacidades de conformidade. Esses requisitos podem limitar o uso de um único modelo de contrato transfronteiriço em toda a região. Eles também tornam o conhecimento local, os controles de dados e a capacidade de entrega fatores competitivos importantes.
Mercado de Serviços Gerenciados Baseados em Resultados da EMEA e América do Sul
A Europa representa uma parcela significativa da receita global porque o GDPR, o NIS2 e o DORA aumentam os requisitos de especificação para contratos de serviços gerenciados. Essas regras podem sustentar a demanda, mas também elevam o padrão operacional e jurídico que os provedores devem atender. A América do Sul permanece uma região em desenvolvimento, com Brasil e Argentina como principais centros de demanda em serviços financeiros e telecomunicações. O Oriente Médio e a África são apoiados por programas de infraestrutura digital na Arábia Saudita e nos Emirados Árabes Unidos. As necessidades locais de tratamento de dados e conformidade estão aumentando o valor dos provedores com capacidade de entrega regional. As diferenças regionais em maturidade dos compradores, regulamentação, adoção de nuvem e recursos qualificados de entrega moldam o desenvolvimento do mercado de serviços gerenciados baseados em resultados. Os provedores, portanto, precisam ajustar os termos comerciais, os controles operacionais e os métodos de entrega às condições locais.
Cenário Competitivo
Concentração do Mercado
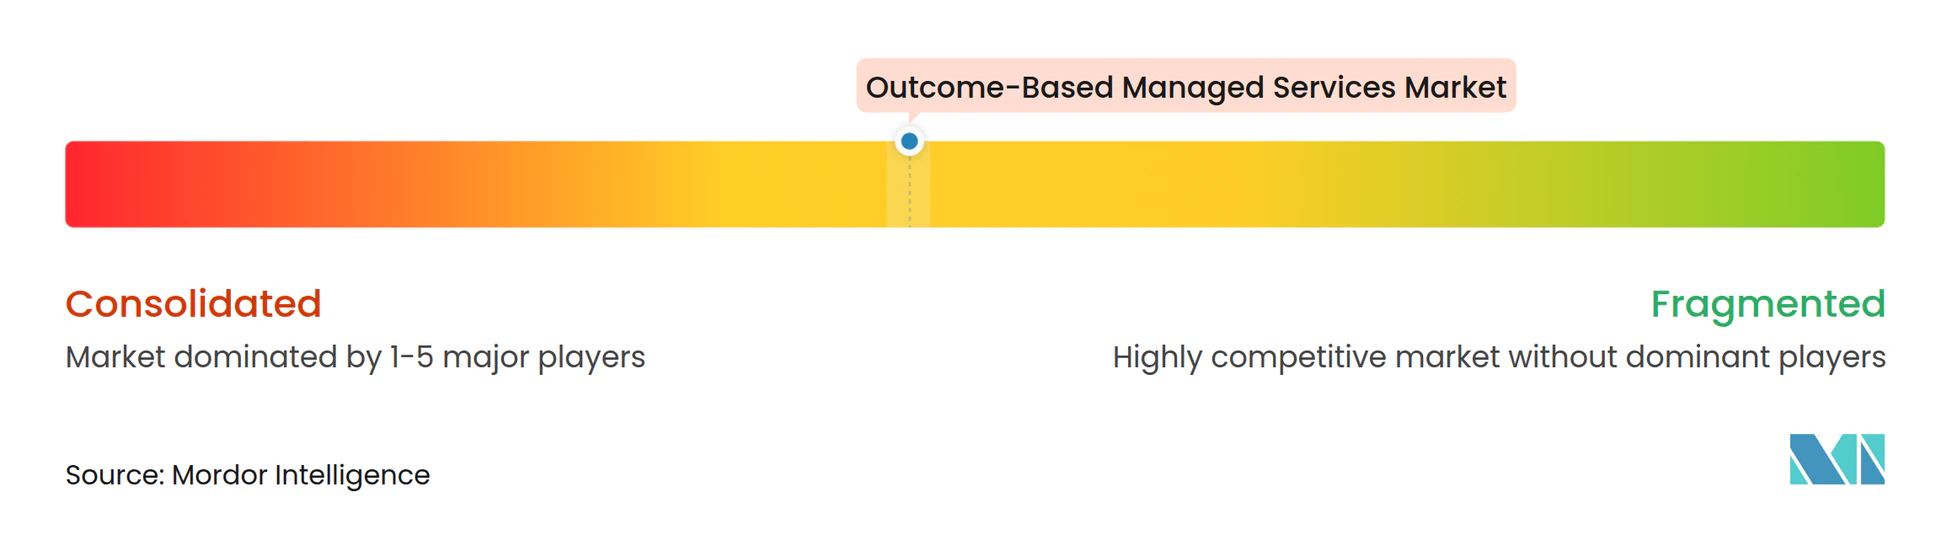
O mercado de serviços gerenciados baseados em resultados é moderadamente consolidado entre provedores globais que têm escala para apoiar contratos grandes, complexos e plurianuais. Accenture, TCS, IBM, Capgemini, Infosys, HCL Technologies, Wipro e Kyndryl competem por meio de plataformas de IA, automação de entrega, experiência no domínio e capacidade financeira para aceitar risco de desempenho. Sua posição no mercado de serviços gerenciados baseados em resultados depende de sua capacidade de conectar operações técnicas com resultados de negócios que os clientes reconhecem e podem medir. Grandes provedores podem investir em plataformas de dados, ferramentas reutilizáveis, centros de entrega e talentos especializados em regiões. Esse investimento é importante porque os acordos de risco compartilhado exigem dados confiáveis, processos de governança e controles operacionais antes que um provedor possa se comprometer com um resultado.
O mercado de serviços gerenciados baseados em resultados também recompensa provedores que podem gerenciar as implicações comerciais da automação. Quando um provedor melhora a eficiência por meio de IA, ele precisa de uma estrutura contratual que reconheça o valor dessa melhoria em vez de simplesmente reduzir a quantidade de mão de obra faturável. A TCS usa o WisdomNext, a IBM usa o watsonx Orchestrate, a Wipro usa o WINGS, a Kyndryl usa o Agentic Service Management e a DXC Technology usa o OASIS para posicionar a IA na entrega gerenciada. Essas plataformas combinam automação, monitoramento e gestão de serviços em um modelo operacional mais consistente. Elas tm como objetivo ajudar os provedores a estabelecer uma linha de base, observar mudanças na entrega e documentar se as métricas acordadas foram atendidas. O mercado de serviços gerenciados baseados em resultados, portanto, trata cada vez mais a instrumentação de IA como parte da evidência por trás de um compromisso contratual, não apenas como uma ferramenta de produtividade.
LTIMindtree, Tech Mahindra, NTT DATA, Genpact e Fujitsu competem por meio de conhecimento vertical e densidade de entrega regional. O mercado de serviços gerenciados baseados em resultados oferece a essas empresas oportunidades em saúde, manufatura e telecomunicações, onde o conhecimento de processos pode ser tão importante quanto uma plataforma global. Os provedores de infraestrutura em nuvem também influenciam o cenário ao habilitar serviços entregues por parceiros, mesmo quando não aceitam diretamente a responsabilidade por resultados de negócios. A TI de saúde e a modernização governamental na Ásia-Pacífico permanecem áreas onde a demanda pode superar a experiência em contratos baseados em resultados dos provedores locais. O acesso ao mercado europeu exige que os provedores atendam às expectativas de terceirização em nuvem, relatório de incidentes e governança de dados. O mercado de serviços gerenciados baseados em resultados favorece empresas que podem equilibrar métodos globais reutilizáveis com necessidades regulatórias, contratuais e operacionais locais. Esse equilíbrio se torna mais importante quando um serviço é entregue em várias jurisdições, mas o resultado esperado é medido localmente. Provedores menores podem permanecer competitivos quando sua especialização setorial, relacionamentos regionais e modelo de entrega atendem a requisitos que os concorrentes maiores não conseguem atender com a mesma proximidade.
Líderes do Setor de Serviços Gerenciados Baseados em Resultados
-
Accenture plc
-
International Business Machines Corporation
-
Capgemini SE
-
Tata Consultancy Services Limited
-
Cognizant Technology Solutions Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados Baseados em Resultados Empresas cobertas neste relatório
- Accenture plc
- International Business Machines Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Fujitsu Limited
- NTT DATA Corporation
- Atos SE
- Hewlett Packard Enterprise Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- CGI Inc.
- LTIMindtree Limited
- Tech Mahindra Limited
- Genpact Limited
- Kyndryl, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados Baseados em Resultados
- Outubro de 2026: Kyndryl e WPP expandiram sua parceria estratégica para impulsionar a transformação empresarial, com a WPP comprometendo-se a aproveitar o Agentic AI Framework da Kyndryl em suas operações e a Kyndryl nomeando a WPP como seu parceiro global de marketing preferencial. O acordo expandido também inicia iniciativas conjuntas de entrada no mercado voltadas para a transformação de plataformas de negócios centrais para clientes empresariais compartilhados.
- Setembro de 2026: A Kyndryl recebeu um contrato NASPO ValuePoint de 10 anos, ID LS5006, para fornecer serviços de nuvem, software e modernização a agências governamentais estaduais e locais nos Estados Unidos, abrangendo resiliência em cibersegurança, entrega de serviços digitais e transformação tecnológica em múltiplas fases.
- Março de 2026: A Kyndryl recebeu um contrato do Departamento de Recursos de Informação do Texas, DIR-CPO-6161, para fornecer serviços de TI baseados em entregáveis a agências governamentais estaduais e locais, abrangendo segurança, nuvem, IA e modernização de aplicações em uma estrutura que incorpora diretamente a responsabilidade por resultados nas compras do setor público.
- Março de 2026: A Atos SE reportou pedidos do ano completo de 2025 de EUR 7.084 milhões (USD 7,94 milhões), com uma taxa de renovação de contratos de 92%, acima dos 89% em 2024, incluindo um contrato de cibersegurança com a Comissão Europeia e um contrato de nuvem e infraestrutura com uma seguradora líder norte-americana.
Escopo do Relatório Global do Mercado de Serviços Gerenciados Baseados em Resultados
Os serviços gerenciados baseados em resultados são um modelo comercial e de entrega no qual os provedores são responsáveis por alcançar resultados de negócios predefinidos e mensuráveis, como redução de custos, melhoria de disponibilidade, redução de riscos, ganhos de produtividade ou satisfação do cliente, em vez de simplesmente fornecer pessoal, esforço ou tecnologia. A precificação e os incentivos são comumente vinculados ao alcance de indicadores-chave de desempenho acordados ou resultados de negócios.
O Relatório do Mercado de Serviços Gerenciados Baseados em Resultados é Segmentado por Tipo de Resultado (Resultados de Redução de Custos e Compartilhamento de Economias, Resultados de Produtividade e Rendimento, Resultados de Crescimento de Receita e Conversão, Resultados de Experiência e Retenção do Cliente, Resultados de Experiência do Funcionário e Produtividade da Força de Trabalho, Resultados de Qualidade de Serviço e Resolução, e Outros Tipos de Resultado), Domínio de Serviço (Serviços de TI Gerenciados, Serviços de Segurança Gerenciados, Serviços Gerenciados de Nuvem e Infraestrutura, Serviços de Aplicações Gerenciadas, Serviços Gerenciados de Dados e IA, Serviços de Rede Gerenciados, e Outros Domínios de Serviço), Modo de Implantação (Baseado em Nuvem, On-Premises e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Manufatura Industrial, Varejo e Comércio Eletrônico, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Resultados de Redução de Custos e Compartilhamento de Economias |
| Resultados de Produtividade e Rendimento |
| Resultados de Crescimento de Receita e Conversão |
| Resultados de Experiência e Retenção do Cliente |
| Resultados de Experiência do Funcionário e Produtividade da Força de Trabalho |
| Resultados de Qualidade de Serviço e Resolução |
| Outros Tipos de Resultado |
| Serviços de TI Gerenciados |
| Serviços de Segurança Gerenciados |
| Serviços Gerenciados de Nuvem e Infraestrutura |
| Serviços de Aplicações Gerenciadas |
| Serviços Gerenciados de Dados e IA |
| Serviços de Rede Gerenciados |
| Outros Domínios de Serviço |
| Baseado em Nuvem |
| On-Premises |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Restante da África |
| Por Tipo de Resultado | Resultados de Redução de Custos e Compartilhamento de Economias | |
| Resultados de Produtividade e Rendimento | ||
| Resultados de Crescimento de Receita e Conversão | ||
| Resultados de Experiência e Retenção do Cliente | ||
| Resultados de Experiência do Funcionário e Produtividade da Força de Trabalho | ||
| Resultados de Qualidade de Serviço e Resolução | ||
| Outros Tipos de Resultado | ||
| Por Domínio de Serviço | Serviços de TI Gerenciados | |
| Serviços de Segurança Gerenciados | ||
| Serviços Gerenciados de Nuvem e Infraestrutura | ||
| Serviços de Aplicações Gerenciadas | ||
| Serviços Gerenciados de Dados e IA | ||
| Serviços de Rede Gerenciados | ||
| Outros Domínios de Serviço | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| On-Premises | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados baseados em resultados?
O tamanho do mercado de serviços gerenciados baseados em resultados foi avaliado em 12,86 bilhões de USD em 2026 e estima-se que cresça de 13,71 bilhões de USD em 2027 para atingir 19,48 bilhões de USD até 2032, a um CAGR de 7,28% durante o período de previsão (2027-2032).
Qual categoria de resultado lidera a demanda por serviços gerenciados?
Os resultados de redução de custos e compartilhamento de economias lideram com 27,83% da receita em 2026. Eles continuam sendo o ponto de entrada mais comum porque a base de custo inicial e as economias resultantes geralmente podem ser definidas com mais clareza do que métricas mais amplas, como retenção de clientes ou conversão de receita. Os compradores podem usar esses acordos para testar a precificação baseada em desempenho antes de aplicá-la a resultados que dependem de uma gama mais ampla de fatores de negócios, operacionais ou do cliente.
Qual domínio de serviço deve se expandir mais rapidamente?
Os serviços gerenciados de dados e IA têm projeção de avançar a um CAGR de 9,73% até 2032. Os compradores estão buscando plataformas de dados prontas para IA, governança de IA generativa e modelos operacionais que possam validar se as ferramentas de IA estão produzindo o resultado acordado na entrega diária. O domínio de serviço também está se tornando mais importante porque as capacidades de IA estão sendo aplicadas em TI, nuvem, segurança, aplicações e processos de negócios. Os provedores devem demonstrar que suas práticas de dados e governança podem apoiar essas capacidades sem enfraquecer a responsabilidade pelos resultados.
Por que os serviços baseados em nuvem são importantes para os contratos baseados em resultados?
Os serviços baseados em nuvem detinham 72,51% da receita em 2026 porque a telemetria, o dimensionamento e a automação de políticas suportam a medição contínua do desempenho. Essas funcionalidades ajudam os provedores a reportar resultados, identificar problemas de serviço e aplicar controles consistentes em um ambiente tecnológico distribuído.
Qual grupo de compradores está se expandindo mais rapidamente?
As pequenas e médias empresas têm projeção de expansão a um CAGR de 10,21% até 2032. A entrega nativa em nuvem pode reduzir o custo e a complexidade da adoção, embora os provedores devam oferecer métricas claras e repetíveis que organizações menores possam monitorar sem extensas equipes internas de governança. Níveis de serviço padronizados, relatórios simples e responsabilidade definida são particularmente importantes para esses compradores porque a administração contratual personalizada pode ser difícil de manter.
Qual região tem projeção de liderar a expansão regional?
A Ásia-Pacífico deve registrar o maior CAGR regional de 9,49% até 2032. A região combina investimento em infraestrutura digital com adoção de nuvem e escassez de competências tecnológicas, enquanto os requisitos locais de dados aumentam a demanda por provedores que possam entregar e governar serviços dentro de mercados individuais.