
Taille et part du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.48 Milliards de dollars |
| Taille du Marché (2032) | 10.04 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) par Mordor Intelligence
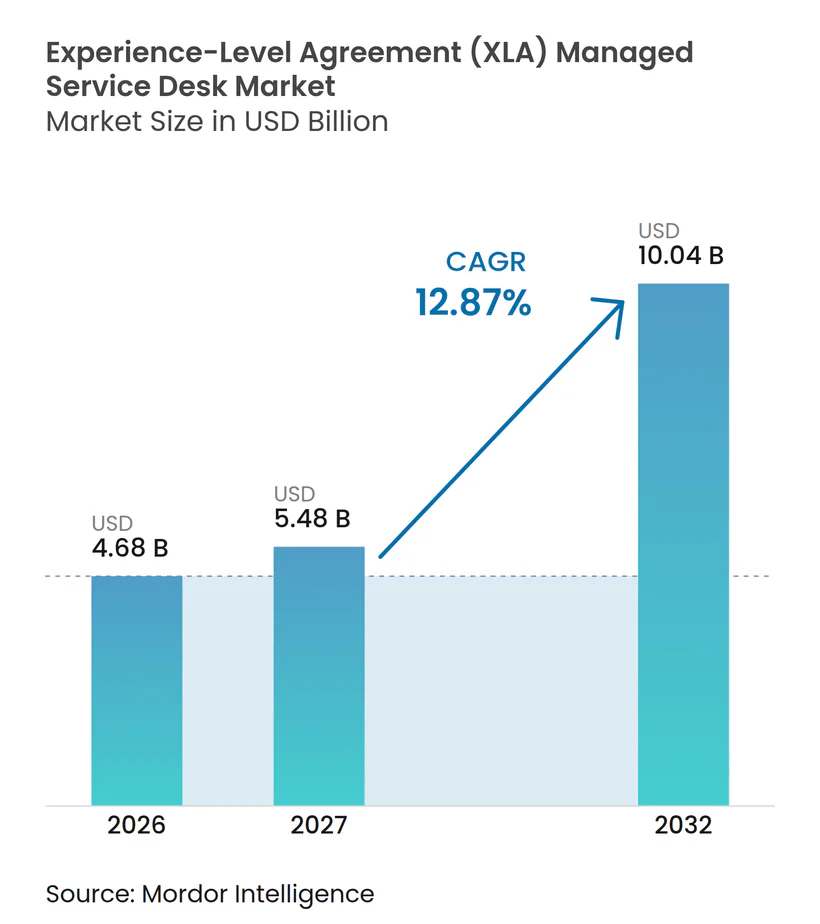
La taille du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) devrait s'étendre de 4,68 milliards USD en 2026 à 10,04 milliards USD d'ici 2032, enregistrant un CAGR de 12,87 % entre 2027 et 2032. Le marché des services d'assistance gérés XLA évolue vers des contrats qui mesurent la qualité de l'expérience numérique des employés plutôt que la seule disponibilité des systèmes et les volumes de tickets. Ce changement fait de la mesure de l'expérience, de la gouvernance des services et de la capacité de remédiation des éléments centraux de la proposition de services gérés. Les prestataires répondent en combinant l'automatisation, la surveillance des terminaux et l'analytique avec la prestation traditionnelle de services d'assistance. Les acheteurs recherchent également une responsabilité plus claire dans les environnements technologiques multi-fournisseurs, notamment lorsque les mauvaises performances des appareils, des applications ou du réseau interrompent le travail. Le marché des services d'assistance gérés XLA favorise donc les fournisseurs capables de transformer les données d'expérience en actions de service rapides et en rapports contractuels.
Points clés du rapport
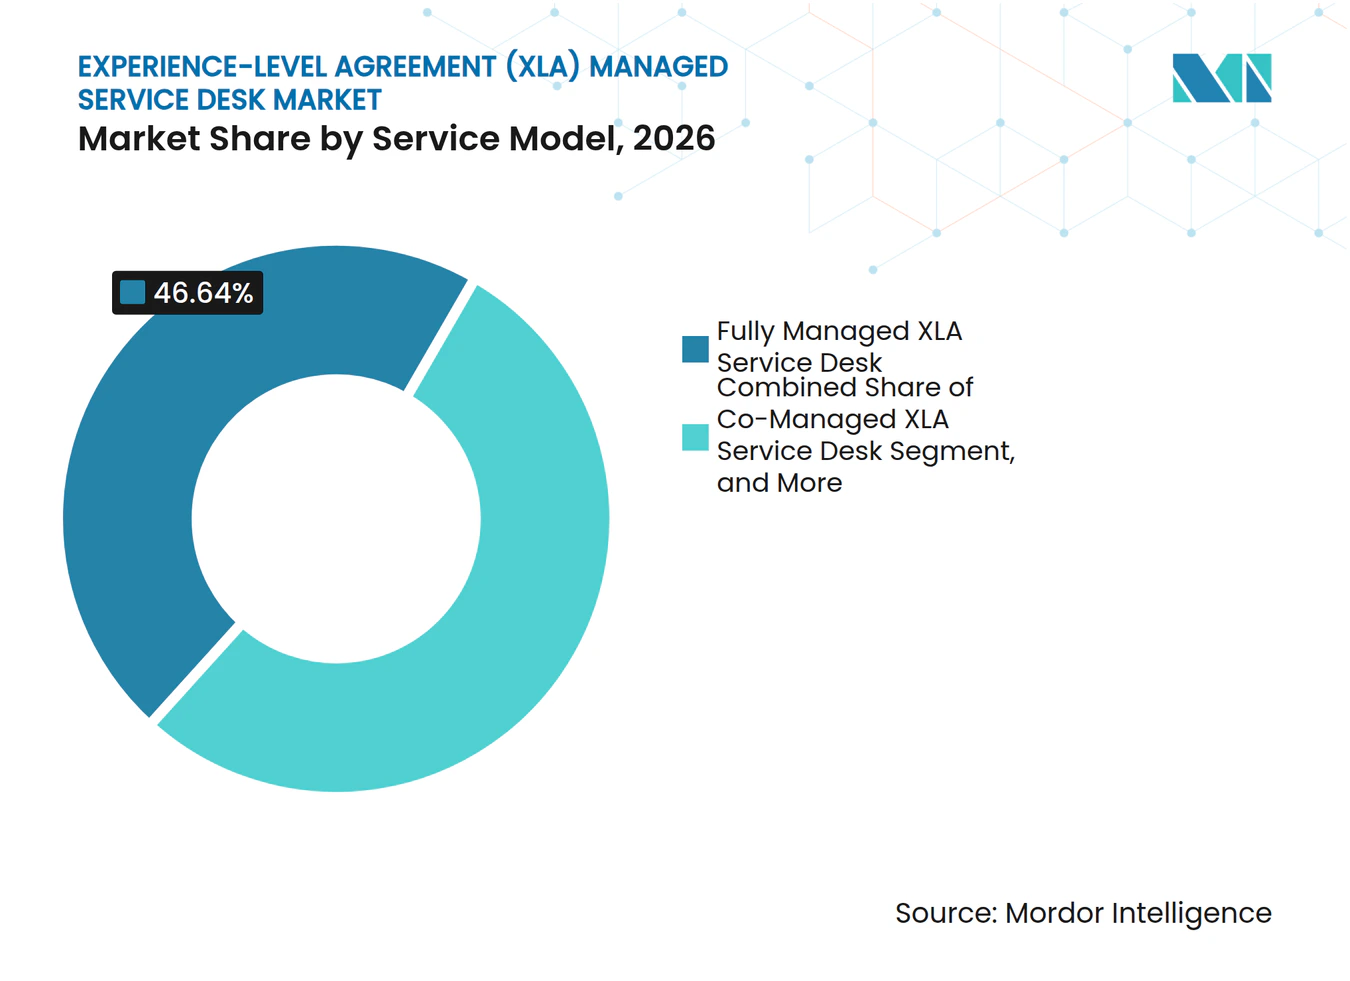
- Par modèle de service, le service d'assistance XLA entièrement géré détenait 46,64 % de la part du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en 2026, tandis que la mesure XLA et l'analytique en tant que service devraient progresser à un CAGR de 13,14 % jusqu'en 2032.
- Par périmètre de service, le support de service d'assistance de niveau 1 représentait 33,26 % de la taille du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en 2026, tandis que le support de niveau 0 et le libre-service devraient progresser à un CAGR de 12,99 % jusqu'en 2032.
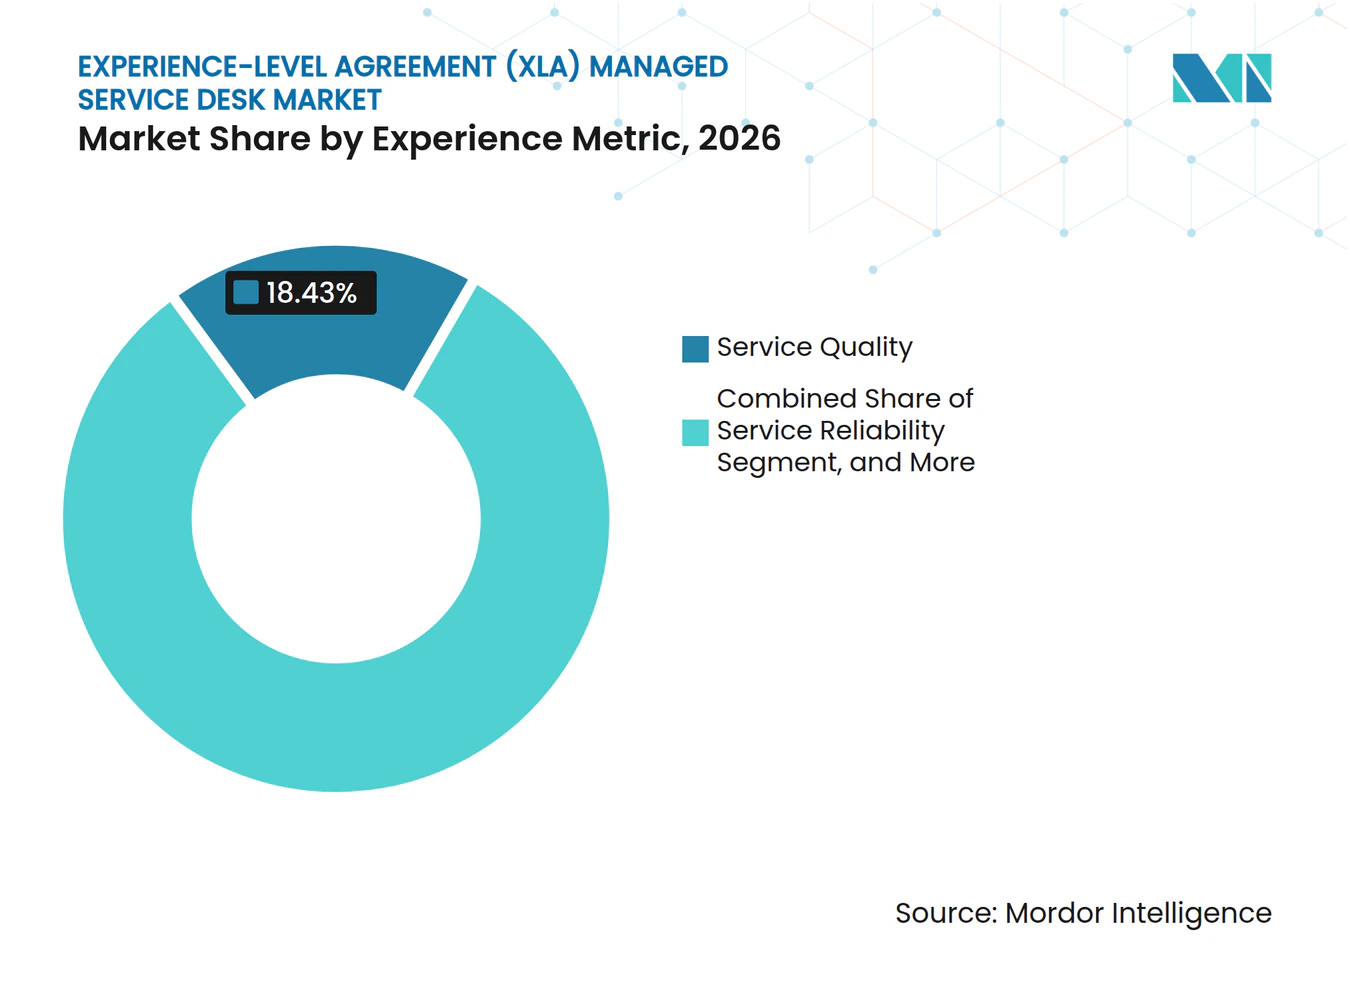
- Par indicateur d'expérience, la qualité de service détenait une part de 18,43 % en 2026, tandis que la productivité et l'interruption des flux de travail devraient progresser à un CAGR de 13,16 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait une part de 25,82 % en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 13,27 % jusqu'en 2032.
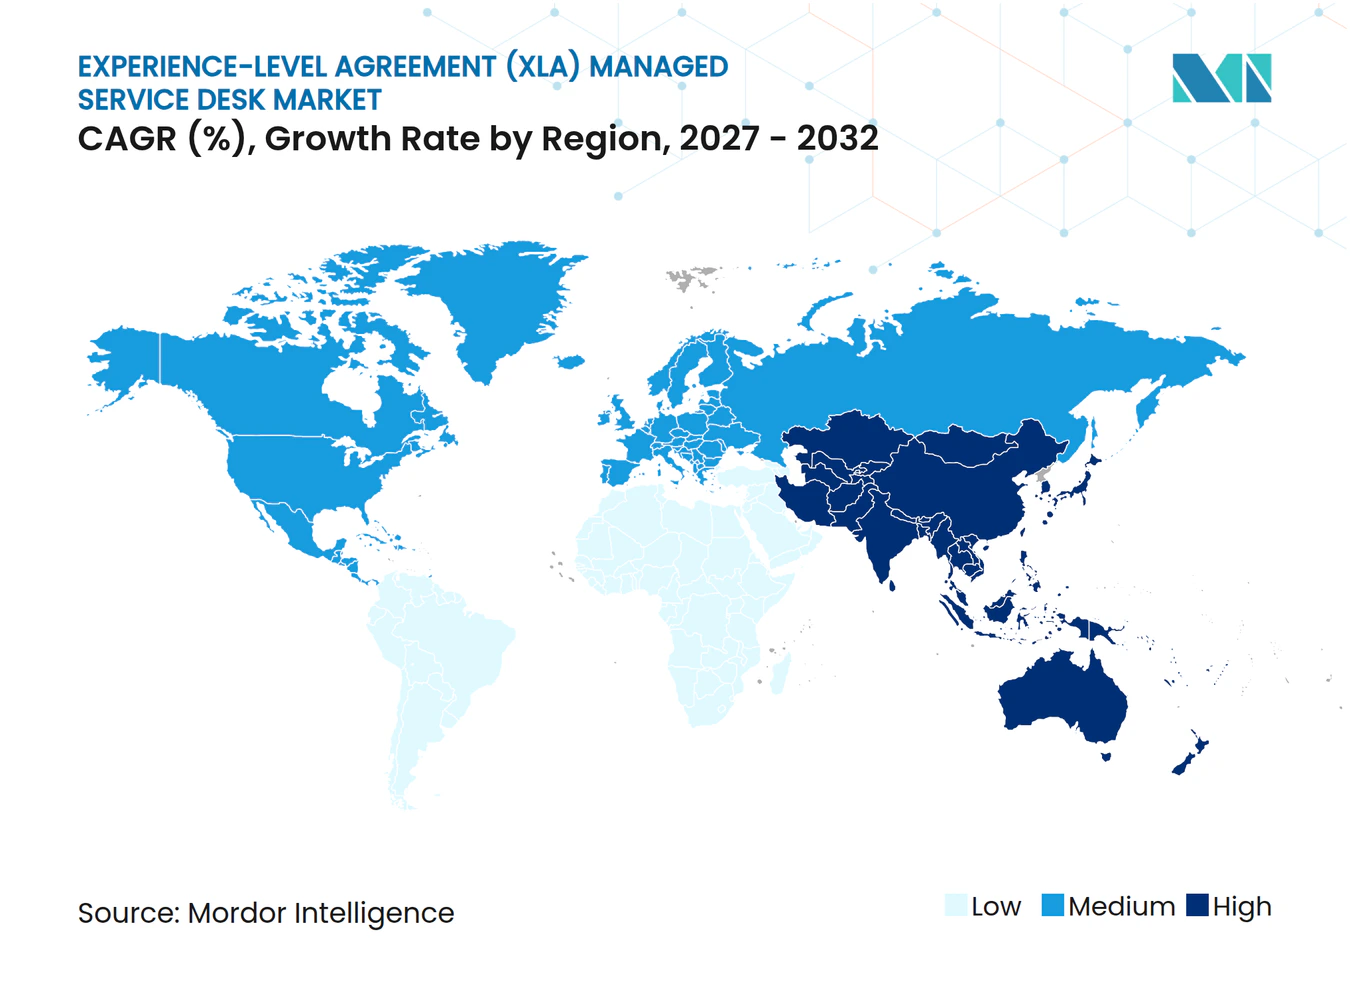
- Par géographie, l'Amérique du Nord détenait une part de 38,37 % en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le travail hybride rend les résultats d'expérience contractuels | +3.2% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Le libre-service et l'assistance aux agents alimentés par l'IA réduisent les frictions | +2.9% | Mondial, Asie-Pacifique en forte progression | Court terme (≤ 2 ans) |
| La télémétrie des terminaux et des applications permet un support proactif | +2.1% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| La passation de marchés MSP axée sur les résultats élargit l'adoption des XLA | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Numérisation des effectifs de première ligne et mobiles | +1.3% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| La mesure de l'expérience par canal améliore la gouvernance des services | +0.8% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le travail hybride rend les résultats d'expérience contractuels
Le travail hybride a fait de l'expérience technologique des employés une préoccupation contractuelle pour les organisations qui s'appuient sur des équipes distribuées. Les mesures traditionnelles de niveau de service peuvent indiquer que les systèmes sont disponibles même lorsque les employés ne peuvent pas accomplir leur travail sans friction. Cet écart suscite un intérêt croissant pour les XLA qui combinent des données opérationnelles avec des mesures de l'expérience des employés. Computacenter a rapporté en juin 2025 que 43 % des organisations interrogées avaient mis en œuvre des XLA, tandis que 68 % des organisations qui ne les avaient pas encore mis en œuvre prévoyaient de le faire dans les 18 mois. La même étude a révélé que 77 % des répondants européens prévoyaient une adoption dans les 18 mois, ce qui indique une activité d'achat plutôt que des tests isolés.[1] Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) bénéficie de la capacité des prestataires à rendre compte des performances techniques, du sentiment des utilisateurs et des résultats de service dans un modèle de gouvernance unique.
Le libre-service et l'assistance aux agents alimentés par l'IA réduisent les frictions
Le libre-service activé par l'IA modifie le lieu d'exécution du travail du service d'assistance et la façon dont les utilisateurs vivent le support. Les outils autonomes peuvent classer, diagnostiquer et traiter certains incidents avant qu'un ticket n'atteigne un agent. Riverbed a rapporté en 2025 que les employés consacraient 42 % de leur semaine de travail à l'utilisation d'outils de communications unifiées, que 43 % des organisations signalaient des problèmes de performance avec ces outils, et qu'un ticket de service d'assistance moyen nécessitait 43 minutes pour être résolu.[2] Ces conditions accordent une plus grande valeur à la prévention des perturbations plutôt qu'à la seule résolution des tickets après leur création. ServiceNow a lancé Flow en octobre 2026 en tant que service d'assistance conversationnel natif à l'IA fonctionnant dans Slack et Microsoft Teams sans projet d'implémentation distinct ni exigence de formation. Le marché des services d'assistance gérés XLA évolue donc vers des prestataires capables de mesurer si l'automatisation a réduit l'effort des employés et rétabli le travail rapidement.
La télémétrie des terminaux et des applications permet un support proactif
La télémétrie des terminaux et des applications fournit la base de preuves pour une prestation de services axée sur l'expérience. Les données sur l'état des appareils, la réponse des applications et la qualité du réseau aident les prestataires à identifier les problèmes mergents avant qu'ils ne deviennent visibles pour les employés. ManageEngine a ajouté des capacités d'expérience numérique des employés à Endpoint Central en août 2025, notamment la surveillance de plus de 20 indicateurs d'expérience prédéfinis, l'analytique des causes profondes, la remédiation automatisée, la notation et l'analyse comparative. DXC Technology décrit une approche d'analytique de l'expérience des employés qui rassemble les performances des appareils et des données externes pour identifier des tendances et des anomalies. Ces preuves permettent à un prestataire d'établir des références, de sélectionner des seuils XLA réalistes et de démontrer si la remédiation a amélioré l'expérience des employés. Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) tire profit de la télémétrie lorsque les données sont liées à une action de service plutôt que conservées comme un tableau de bord passif.
La passation de marchés MSP axée sur les résultats élargit l'adoption des XLA
Les grandes organisations évaluent de plus en plus leurs partenaires de service d'assistance géré sur la base de l'expérience mesurable et des résultats commerciaux. Cette approche d'achat incite les prestataires à intégrer la mesure, la prestation de services et l'amélioration continue dans un contrat unique. Tata Consultancy Services a reçu un contrat de 140 millions EUR (156,84 millions USD) pour le service d'assistance, l'intégration des services opérationnels et la gestion du lieu de travail de NS Groep en décembre 2025. Services partagés Canada a attribué à Kyndryl Canada un contrat pour des services professionnels de service d'assistance d'entreprise, de service d'assistance aux utilisateurs finaux et de centre de commandement d'entreprise en février 2025.[3] Ces achats montrent que les grands acheteurs peuvent sélectionner des arrangements de service d'assistance étendus avec des attentes de prestation définies. Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) est plus accessible aux prestataires capables de documenter les performances, d'expliquer les causes des mauvaises expériences et de relier les plans d'amélioration à la gouvernance contractuelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de confidentialité et de consentement relatives à la télémétrie des employés | -2.2% | UE, Royaume-Uni, Amérique du Nord | Court terme (≤ 2 ans) |
| Responsabilité ambiguë des résultats d'expérience | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Chevauchement des outils avec les plateformes ITSM et DEX existantes | -1.1% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Attribution difficile de la productivité et de l'impact commercial | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de confidentialité et de consentement relatives à la télémétrie des employés
Les données de mesure de l'expérience peuvent également soulever des préoccupations concernant la surveillance des employés. Des informations détaillées sur l'utilisation des applications, l'activité des appareils, la localisation et les conditions du réseau domestique nécessitent un objectif clair et proportionné. Le Bureau du commissaire à l'information du Royaume-Uni indique que les employeurs doivent tenir compte des exigences en matière de protection des données lors de la surveillance des travailleurs et effectuer une analyse d'impact relative à la protection des données pour les traitements à haut risque. Le Comité européen de la protection des données a signalé une mesure d'exécution italienne impliquant une amende liée au suivi d'employés à l'aide de véhicules de société. Ces exigences peuvent restreindre les champs de données que les prestataires de services gérés utilisent pour les programmes XLA. Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) doit donc soutenir des pratiques de données transparentes, une collecte de données limitée et des conceptions de services qui distinguent la mesure de l'expérience de la surveillance inutile des employés.
Responsabilité ambiguë des résultats d'expérience
L'expérience d'un seul employé dépend souvent de plusieurs prestataires technologiques. Une entreprise peut gérer le réseau, une autre peut gérer les terminaux et une troisième peut prendre en charge les applications ou les plateformes de collaboration. Cette division rend difficile la détermination de la responsabilité d'une baisse d'un score d'expérience ou du financement des travaux correctifs. Dans les environnements multi-fournisseurs, chaque fournisseur peut fournir la preuve que son propre indicateur de service a été respecté, même si l'employé n'a pas pu accomplir une tâche. Les négociations contractuelles peuvent s'allonger lorsque les clients cherchent un prestataire principal qui coordonnera les causes dans l'ensemble de l'environnement technologique. Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) fait face à une adoption plus lente dans ces situations, car la responsabilité en matière d'expérience doit être convenue avant que les engagements de performance puissent être tarifés et livrés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
les services d'analytique élargissent le modèle de prestation XLALe service d'assistance XLA entièrement géré détenait 46,64 % de la part du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en 2026. Les grandes entreprises préfèrent souvent un seul partenaire pour gérer la prestation de services, la mesure de l'expérience, le reporting et la planification des améliorations. Un modèle unifié limite la nécessité de réconcilier les données entre différentes organisations de prestation. Il donne également au prestataire une responsabilité directe sur les performances opérationnelles et l'expérience des employés. Kyndryl positionne la gestion de l'expérience en tant que service comme une offre structurée couvrant la cartographie des parcours, la conception des XLA, la mesure et l'amélioration de l'expérience. Les contrats co-gérés restent pertinents lorsque les équipes informatiques internes conservent le contrôle d'une infrastructure sensible ou de processus de service spécifiques. Ces arrangements conviennent particulièrement aux acheteurs qui ont besoin d'une expertise externe sans externaliser entièrement les opérations quotidiennes.
La mesure XLA et l'analytique en tant que service devraient progresser à un CAGR de 13,14 % jusqu'en 2032. Leur dynamisme montre que les acheteurs considèrent de plus en plus l'analytique de l'expérience comme un besoin d'achat distinct plutôt que comme une simple fonctionnalité d'un accord de service d'assistance plus large. L'analytique modulaire peut compléter les systèmes de gestion des services informatiques existants et aider les clients à éviter de remplacer des plateformes établies. Cette approche peut également permettre aux prestataires de services plus petits d'offrir la mesure de l'expérience sans développer tous les outils en interne. Les services de conseil et de transformation servent les acheteurs qui définissent encore les mesures d'expérience, les structures de gouvernance et les références. Le secteur des services d'assistance gérés XLA est susceptible d'utiliser ces services comme point d'entrée avant qu'un client ne s'engage dans un modèle opérationnel entièrement géré. Les prestataires disposant d'une analytique interopérable et d'un support de transition pratique peuvent répondre aux programmes XLA en phase initiale comme aux programmes matures.



Par périmètre de service :
l'automatisation du libre-service modifie la valeur du support de niveau 1Le support de service d'assistance de niveau 1 représentait 33,26 % de la taille du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en 2026. La résolution au premier contact assistée par un agent humain reste importante pour les problèmes complexes, peu clairs ou inadaptés à l'automatisation. Ce périmètre comprend le contact des employés par téléphone, chat, portails et canaux de collaboration intégrés. Il reste le point d'entrée commun pour les problèmes non résolus dans de nombreux environnements d'entreprise. Le support de niveau 2 et le support spécialisé fournissent une expertise technique plus approfondie pour les incidents nécessitant une escalade. Le support sur site et le support terrain restent également essentiels dans les environnements de fabrication et de santé où les équipements, les appareils et les flux de travail locaux nécessitent une assistance physique. La gestion des incidents majeurs et des problèmes apporte une valeur supplémentaire car les perturbations commerciales peuvent nécessiter un support coordonné entre plusieurs équipes.
Le support de niveau 0 et le libre-service devraient progresser à un CAGR de 12,99 % jusqu'en 2032. Le segment comprend le support automatisé qui résout les problèmes simples avant que les employés n'interagissent avec un agent du service d'assistance. Riverbed a introduit Aternity Self-Service en octobre 2025 pour trier, diagnostiquer et remédier de manière autonome aux problèmes de terminaux et de communications unifiées, tout en créant des tickets riches en contexte pour les problèmes nécessitant une escalade. ControlUp a introduit une offre pour les travailleurs de première ligne en août 2025 qui a étendu l'analytique des appareils aux appareils Android utilisés dans le commerce de détail, la logistique, les services sur le terrain et la fabrication. L'automatisation ne supprime pas le besoin de support de niveau 1 car les cas difficiles nécessitent toujours des agents qualifiés. Au lieu de cela, elle modifie la composition du niveau 1 vers les exceptions, les cas à plus haute valeur ajoutée et le travail de coordination où la qualité de l'expérience des employés est la plus visible.
Par indicateur d'expérience :
la productivité devient une mesure commerciale centraleLa qualité de service détenait une part de 18,43 % de la taille du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en 2026. C'est souvent la première mesure d'expérience utilisée dans un XLA car les organisations peuvent combiner la satisfaction, la qualité de résolution et les performances par canal en une référence traçable. La qualité de service peut être examinée régulièrement et comparée dans le temps à mesure que les prestataires, les outils ou les flux de travail évoluent. La satisfaction et le sentiment des employés sont des mesures étroitement liées qui aident les responsables de service à comprendre comment le personnel vit les interactions de support. La fiabilité du service reste importante car les services numériques doivent être stables avant que des promesses d'expérience plus larges puissent être crédibles. Les mesures d'effort du demandeur, d'adoption et de résultat réussi élargissent la discussion de l'interaction de service à la capacité des employés à utiliser efficacement la technologie.
La productivité et l'interruption des flux de travail devraient progresser à un CAGR de 13,16 % jusqu'en 2032. Cette mesure relie la perturbation technologique au temps que les employés perdent lorsque les appareils, les applications ou les outils de communication ne fonctionnent pas comme requis. Riverbed a rapporté qu'un ticket de service d'assistance moyen prenait 43 minutes à résoudre dans ses recherches de 2025. Ce type de preuve aide les responsables financiers et opérationnels à évaluer les problèmes informatiques en termes de production de la main-d'œuvre plutôt qu'en termes de seul débit du service d'assistance. Cela donne également aux prestataires une raison plus forte d'identifier les causes récurrentes et de prévenir les interruptions. Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) continuera de donner la priorité aux indicateurs qui expliquent si un employé a accompli une tâche sans effort inutile. Un tableau de bord plus large peut aider les clients à éviter de s'appuyer sur une seule mesure de satisfaction ou de disponibilité.

Par secteur d'activité des utilisateurs finaux :
la demande dans le secteur de la santé progresse aux côtés du leadership du BFSILe BFSI détenait 25,82 % de la taille du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en 2026. Les organisations bancaires et d'assurance gèrent de grands environnements technologiques qui s'étendent sur les agences, les sites de trading, les effectifs à distance et les bureaux d'entreprise. Leurs modèles opérationnels nécessitent une documentation claire, des processus contrôlés et des voies d'escalade fiables. Cet environnement rend la mesure structurée de l'expérience pertinente aux côtés des exigences existantes en matière de résilience opérationnelle et de sécurité. Les acheteurs du BFSI ont également la maturité d'achat nécessaire pour fixer des attentes de performance formelles pour les prestataires de services gérés. Les organisations informatiques et de télécommunications restent des acheteurs sophistiqués car elles modernisent souvent tôt leurs systèmes de lieu de travail et de support. Les organisations manufacturières, de commerce de détail et de commerce électronique montrent un intérêt croissant à mesure que les travailleurs de première ligne utilisent davantage d'appareils et d'applications connectés.
La santé et les sciences de la vie devraient progresser à un CAGR de 13,27 % jusqu'en 2032. Les équipes cliniques subissent une perturbation directe des flux de travail lorsque l'accès aux systèmes, aux appareils ou aux outils de communication échoue. Ces perturbations peuvent affecter le travail administratif, la coordination des soins et l'utilisation pratique des systèmes de santé numérique. Les acheteurs du secteur de la santé ont donc une forte raison de demander aux prestataires d'identifier les problèmes avant qu'ils n'interrompent les utilisateurs. Le secteur a également besoin de conceptions de services qui respectent les exigences en matière de protection des données et de sécurité. La mesure de l'expérience peut soutenir la résilience opérationnelle lorsqu'elle est conçue autour du contexte de travail plutôt que de simples comptages de tickets. Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) offre une opportunité là où les prestataires peuvent combiner le support technique avec une compréhension claire des flux de travail cliniques et des sciences de la vie.
Analyse géographique
Marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en Amérique du Nord
L'Amérique du Nord détenait 38,37 % de la part du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en 2026. La région dispose d'une large base d'acheteurs technologiques d'entreprise avec des relations de service d'assistance externalisées établies. De nombreux acheteurs ont dépassé le reporting de base sur les niveaux de service et recherchent désormais des preuves plus détaillées de l'expérience des employés. La passation de marchés dans le secteur public soutient également cette direction. Kyndryl a reçu un contrat du Département des ressources informatiques du Texas en mars 2026 qui donne aux agences gouvernementales étatiques et locales accès à des services technologiques basés sur des livrables. Le Canada a également attribué à Kyndryl un contrat fédéral de service d'assistance en février 2025. Le Mexique reste à un stade plus précoce mais pourrait bénéficier de l'essor des modèles de prestation nearshore auprès des entreprises américaines.
Marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en Europe
L'Europe progresse grâce à la réforme des marchés publics et aux exigences en matière de protection des données. En 2025, Computacenter a constaté que 77 % des répondants européens interrogés prévoyaient d'adopter les XLA dans les 18 mois. L'Allemagne et le Royaume-Uni disposent de communautés de gestion des services établies qui soutiennent des approches structurées de la gouvernance de l'expérience. Les acheteurs européens doivent également tenir compte des règles de surveillance des employés lors de l'utilisation de la télémétrie des terminaux et des applications. Cette contrainte peut rendre la conception des programmes plus délibérée et améliorer la clarté autour de l'objectif des données et du consentement. Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en Europe bénéficie de la capacité des prestataires à aligner la mesure de l'expérience sur la responsabilité contractuelle et les attentes en matière de protection des données. Les grandes organisations d'infrastructure et de services publics fournissent une base visible pour des partenariats technologiques gérés de longue durée.
Marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait progresser à un CAGR de 13,28 % jusqu'en 2032. Les services gérés axés sur le cloud, la numérisation des entreprises et la modernisation du lieu de travail soutiennent la demande dans la région. Le Japon illustre ce changement à travers l'engagement de Kyndryl en septembre 2025 avec Murata Manufacturing pour fournir des services gérés pour 1 000 serveurs et utiliser la plateforme Kyndryl Bridge pour la visibilité opérationnelle, l'automatisation et les informations dérivées de l'IA. L'Inde combine une large base de prestation de services informatiques avec une activité croissante de modernisation des entreprises nationales. L'Asie du Sud-Est et la Corée du Sud ont également des besoins croissants en matière de lieu de travail numérique. Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des marchés XLA à un stade plus précoce. Les acheteurs multinationaux peuvent accélérer l'adoption en appliquant des exigences cohérentes de gouvernance des services à l'échelle mondiale.
Paysage concurrentiel
Concentration du Marché
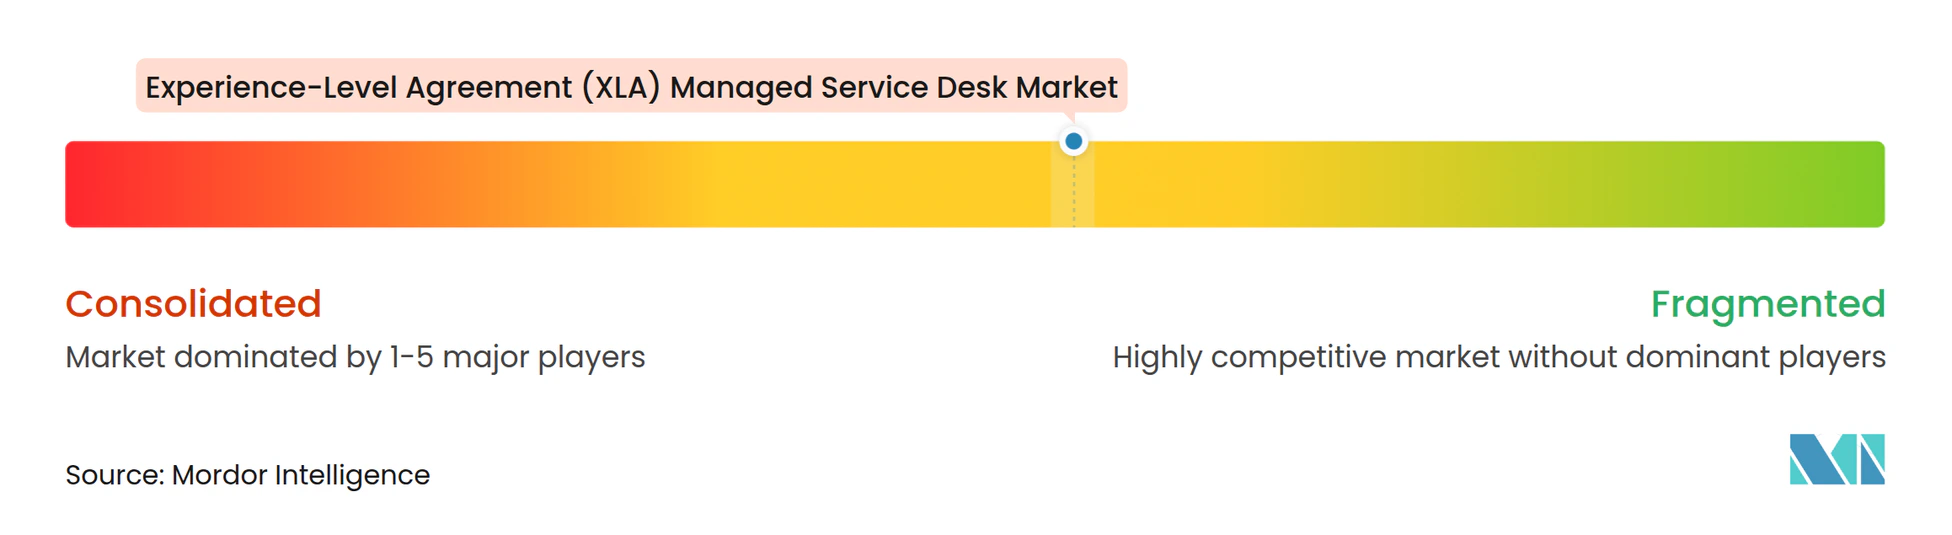
Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) compte un groupe modérément consolidé de prestataires de services mondiaux qui se disputent les grands contrats d'entreprise. Kyndryl, Accenture, TCS, HCLTech, Capgemini, DXC Technology et Wipro disposent d'une large portée de prestation et de capacités numériques établies en matière de lieu de travail. Leur envergure les aide à soutenir les clients dans toutes les régions et à intégrer les services d'assistance, de lieu de travail, de cloud et de sécurité. Kyndryl a positionné son offre de gestion de l'expérience en tant que service autour de la cartographie des parcours, de la conception des XLA, de la mesure et de l'amélioration. DXC Technology utilise l'analytique de l'expérience des employés et des rôles de gestion de l'expérience au niveau des comptes pour transformer les données opérationnelles en gouvernance des services. Ces initiatives montrent que les principaux prestataires traitent la mesure de l'expérience comme une capacité de prestation plutôt que comme une fonctionnalité de reporting distincte.
La différenciation concurrentielle dépend de plus en plus de la capacité à connecter l'automatisation, l'analytique et la prestation de services gérés. Wipro a élargi son partenariat avec Google Cloud en août 2026 pour déployer Gemini Enterprise en interne et certifier plus de 10 000 spécialistes en IA, dont 1 500 ingénieurs déployés en avant. Cet investissement soutient la capacité de l'entreprise à appliquer l'IA dans les flux de travail de service essentiels. ServiceNow a lancé Flow en octobre 2026, fournissant un service d'assistance conversationnel natif à l'IA pouvant être déployé dans les environnements Slack et Microsoft Teams existants. Les acteurs axés sur les logiciels peuvent exercer une pression sur les prestataires traditionnels en offrant un déploiement plus rapide et une automatisation accessible. Les prestataires de services gérés traditionnels répondent en intégrant ces technologies dans des modèles de prestation et de gouvernance plus larges. Le marché des services d'assistance gérés XLA récompense donc les prestataires capables de combiner la flexibilité technologique avec un support opérationnel responsable.
Il existe un espace pour les prestataires qui servent les entreprises de taille moyenne ou les besoins verticaux spécialisés. Certains acheteurs peuvent considérer les grands contrats mondiaux comme trop étendus ou rigides pour leur modèle opérationnel. Les clients du secteur de la santé peuvent nécessiter un support lié aux flux de travail cliniques, tandis que les institutions financières peuvent nécessiter une mesure de l'expérience pour les applications critiques et les environnements strictement contrôlés. La tarification modulaire et les structures de service basées sur les résultats peuvent aider les prestataires à répondre à ces exigences sans imposer un contrat entièrement standardisé. Les accréditations de conformité et les pratiques de gestion des services établies peuvent également influencer la sélection dans les secteurs réglementés. Le récit concurrentiel reste cohérent avec une concentration modérée car les prestataires mondiaux ont de solides capacités, mais les prestataires spécialisés et les plateformes technologiques ont encore de la place pour combler des lacunes définies. Aucune part de marché combinée pour les plus grands fournisseurs n'a été fournie, de sorte qu'un score de concentration quantitatif ne peut pas être étayé par les preuves disponibles.
Leaders du secteur des services d'assistance gérés avec accord de niveau d'expérience (XLA)
-
Accenture plc
-
NTT DATA Corporation
-
Unisys Corporation
-
DXC Technology Company
-
HCLTech
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) Entreprises couvertes dans ce rapport
- Accenture plc
- Atos SE
- Capgemini SE
- CGI Inc.
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Fujitsu Limited
- HCLTech
- Hewlett Packard Enterprise Company
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Corporation
- Orange Business
- Rackspace Technology, Inc.
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Unisys Corporation
- Wipro Limited
- Atento S.A.
- Freshworks Inc.
- ServiceNow, Inc.
- BMC Software, Inc.
- Nexthink SA
- Lakeside Software, LLC
- Riverbed Technology, Inc.
Développements industriels récents dans Marché des services d'assistance gérés avec accord de niveau d'expérience (XLA)
- Octobre 2026 : ServiceNow a lancé Flow by ServiceNow, un service d'assistance conversationnel natif à l'IA conçu pour être déployé dans les environnements Slack et Microsoft Teams existants, sans projet d'implémentation ni formation requis. Le service était disponible pour les clients existants sur des plans tarifaires compatibles avec l'IA, avec une disponibilité générale pour l'Amérique du Nord et l'Europe prévue au quatrième trimestre 2026.
- Août 2026 : Wipro Limited a élargi son partenariat avec Google Cloud pour déployer Gemini Enterprise en interne à grande échelle et certifier plus de 10 000 spécialistes en IA, dont 1 500 ingénieurs déployés en avant. Le partenariat comprenait le cadre LIFT et les plateformes WINGS et WEGA de Wipro pour les agents IA autonomes intégrés dans les flux de travail essentiels des services informatiques.
- Mars 2026 : Kyndryl a reçu un contrat du Département des ressources informatiques du Texas pour fournir des services technologiques basés sur des livrables aux agences gouvernementales étatiques et locales dans le cadre du programme de contrats coopératifs Texas DIR.
- Mars 2026 : DXC Technology recrutait activement pour des postes de direction en matière de lieu de travail moderne nécessitant une expertise en expérience numérique des employés, XLA, opérations activées par l'IA, automatisation, libre-service et services de lieu de travail basés sur les résultats, indiquant un investissement continu dans ces capacités au sein de son portefeuille de lieu de travail géré.
Périmètre du rapport mondial sur le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA)
Le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) comprend les offres de service d'assistance informatique externalisées dans lesquelles les prestataires sont mesurés et rémunérés sur la base des résultats d'expérience des utilisateurs finaux tels que la satisfaction, le sentiment, la facilité d'utilisation, l'impact sur la productivité et la résolution au premier contact, plutôt que uniquement sur les indicateurs SLA traditionnels tels que le délai de résolution des tickets ou la disponibilité.
Le rapport sur le marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) est segmenté par modèle de service (service d'assistance XLA entièrement géré, service d'assistance XLA co-géré, services de conseil et de transformation XLA, et mesure XLA et analytique en tant que service), périmètre de service (support de niveau 0 et libre-service, support de service d'assistance de niveau 1, support de niveau 2 et support spécialisé, support sur site et support terrain, gestion des incidents majeurs et des problèmes, et gouvernance de l'expérience de service), indicateur d'expérience (fiabilité du service, qualité de service, effort du demandeur, satisfaction et sentiment des employés, productivité et interruption des flux de travail, et adoption et résultat réussi), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance, santé et sciences de la vie, technologies de l'information et télécommunications, industrie manufacturière, commerce de détail et commerce électronique, gouvernement et secteur public, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Service d'assistance XLA entièrement géré |
| Service d'assistance XLA co-géré |
| Services de conseil et de transformation XLA |
| Mesure XLA et analytique en tant que service |
| Support de niveau 0 et libre-service |
| Support de service d'assistance de niveau 1 |
| Support de niveau 2 et support spécialisé |
| Support sur site et support terrain |
| Gestion des incidents majeurs et des problèmes |
| Gouvernance de l'expérience de service |
| Fiabilité du service |
| Qualité de service |
| Effort du demandeur |
| Satisfaction et sentiment des employés |
| Productivité et interruption des flux de travail |
| Adoption et résultat réussi |
| Banque, services financiers et assurance |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Industrie manufacturière |
| Commerce de détail et commerce électronique |
| Gouvernement et secteur public |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par modèle de service | Service d'assistance XLA entièrement géré | |
| Service d'assistance XLA co-géré | ||
| Services de conseil et de transformation XLA | ||
| Mesure XLA et analytique en tant que service | ||
| Par périmètre de service | Support de niveau 0 et libre-service | |
| Support de service d'assistance de niveau 1 | ||
| Support de niveau 2 et support spécialisé | ||
| Support sur site et support terrain | ||
| Gestion des incidents majeurs et des problèmes | ||
| Gouvernance de l'expérience de service | ||
| Par indicateur d'expérience | Fiabilité du service | |
| Qualité de service | ||
| Effort du demandeur | ||
| Satisfaction et sentiment des employés | ||
| Productivité et interruption des flux de travail | ||
| Adoption et résultat réussi | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance | |
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Industrie manufacturière | ||
| Commerce de détail et commerce électronique | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) ?
La taille du marché des services d'assistance gérés avec accord de niveau d'expérience (XLA) est de 4,68 milliards USD en 2026 et devrait atteindre 10,04 milliards USD d'ici 2032, à un CAGR de 12,87 % de 2027 à 2032.
Qu'est-ce qui stimule l'adoption des services d'assistance gérés XLA ?
Le travail hybride, le libre-service activé par l'IA, la télémétrie des terminaux et les achats axés sur l'expérience mesurable des employés soutiennent l'adoption.
Quel modèle de service domine les dépenses en services d'assistance gérés XLA ?
Le service d'assistance XLA entièrement géré est en tête avec une part de 46,64 % en 2026, tandis que la mesure XLA et l'analytique en tant que service affichent le CAGR prévisionnel le plus élevé à 13,14 %.
Pourquoi les outils d'IA sont-ils importants pour les services d'assistance gérés ?
L'IA peut réduire l'effort des employés en prenant en charge le diagnostic et la résolution de routine, tandis que les équipes de service se concentrent sur les cas complexes et l'amélioration de l'expérience.
Quel secteur d'utilisateurs finaux présente les meilleures perspectives de croissance pour les services d'assistance gérés XLA ?
La santé et les sciences de la vie devraient progresser à un CAGR de 13,27 % jusqu'en 2032 car les flux de travail cliniques sont très sensibles aux perturbations technologiques.
Quelle région présente les meilleures perspectives pour les services d'assistance gérés XLA ?
L'Amérique du Nord est en tête avec une part de 38,37 % en 2026, tandis que l'Asie-Pacifique affiche le CAGR prévisionnel le plus élevé à 13,28 % jusqu'en 2032.