
Taille et part du marché des équipements d'imagerie orthopédique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.71 Milliards de dollars |
| Taille du Marché (2031) | 7.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'imagerie orthopédique par Mordor Intelligence
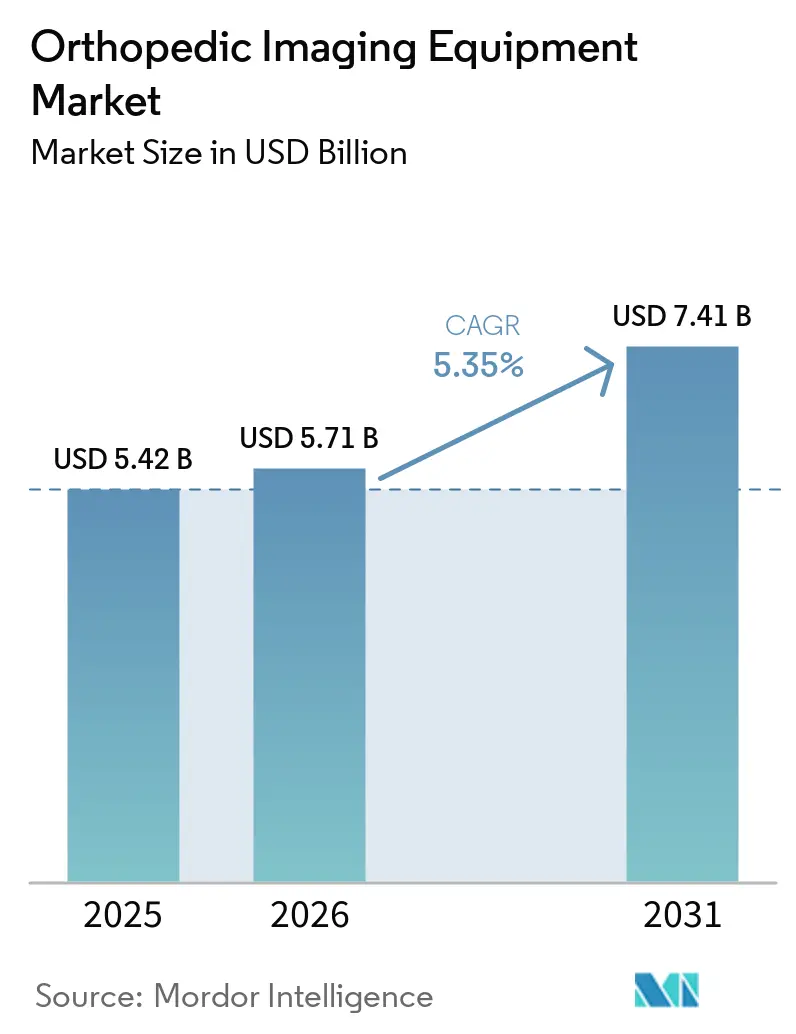
La taille du marché des équipements d'imagerie orthopédique devrait s'étendre de 5,42 milliards USD en 2025 et 5,71 milliards USD en 2026 à 7,41 milliards USD d'ici 2031, enregistrant un CAGR de 5,35 % entre 2026 et 2031.
Le marché des équipements d'imagerie orthopédique est soutenu par le besoin clinique croissant d'un diagnostic musculosquelettique précis, l'utilisation plus large de l'imagerie assistée par l'IA et l'expansion des soins orthopédiques ambulatoires. La demande couvre la radiographie numérique pour les services d'urgence, la tomodensitométrie à comptage de photons, l'IRM, les arceaux mobiles et les systèmes de tomodensitométrie à faisceau conique en charge utilisés dans des contextes spécialisés au sein du marché des équipements d'imagerie orthopédique. Les investissements en capital des fournisseurs d'imagerie établis et un pipeline continu d'autorisations réglementaires aux États-Unis, en Europe et au Japon soutiennent le remplacement des équipements et les mises à niveau technologiques sur le marché des équipements d'imagerie orthopédique. Le marché des équipements d'imagerie orthopédique évolue également à mesure que les centres chirurgicaux ambulatoires et les cliniques orthopédiques acquièrent des systèmes d'imagerie compacts en dehors des cycles d'achat hospitaliers traditionnels. Les affections chroniques, notamment l'arthrite et les maladies articulaires dégénératives, créent des besoins d'imagerie répétés au sein du marché des équipements d'imagerie orthopédique qui diffèrent de la demande épisodique associée aux traumatismes aigus.
Principaux enseignements du rapport
- Par modalité, la radiographie a représenté 33,87 % de la part des revenus en 2025, tandis que la tomodensitométrie a enregistré le CAGR prévisionnel le plus élevé à 7,54 % jusqu'en 2031.
- Par indication, le traumatisme aigu et le diagnostic de fracture ont représenté 21,53 % des revenus en 2025, tandis que l'arthrite et les maladies articulaires dégénératives ont enregistré le CAGR prévisionnel le plus élevé à 8,21 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les centres de traumatologie ont détenu 42,80 % des revenus en 2025, tandis que les centres d'imagerie diagnostique ont enregistré le CAGR prévisionnel le plus élevé à 8,54 % jusqu'en 2031.
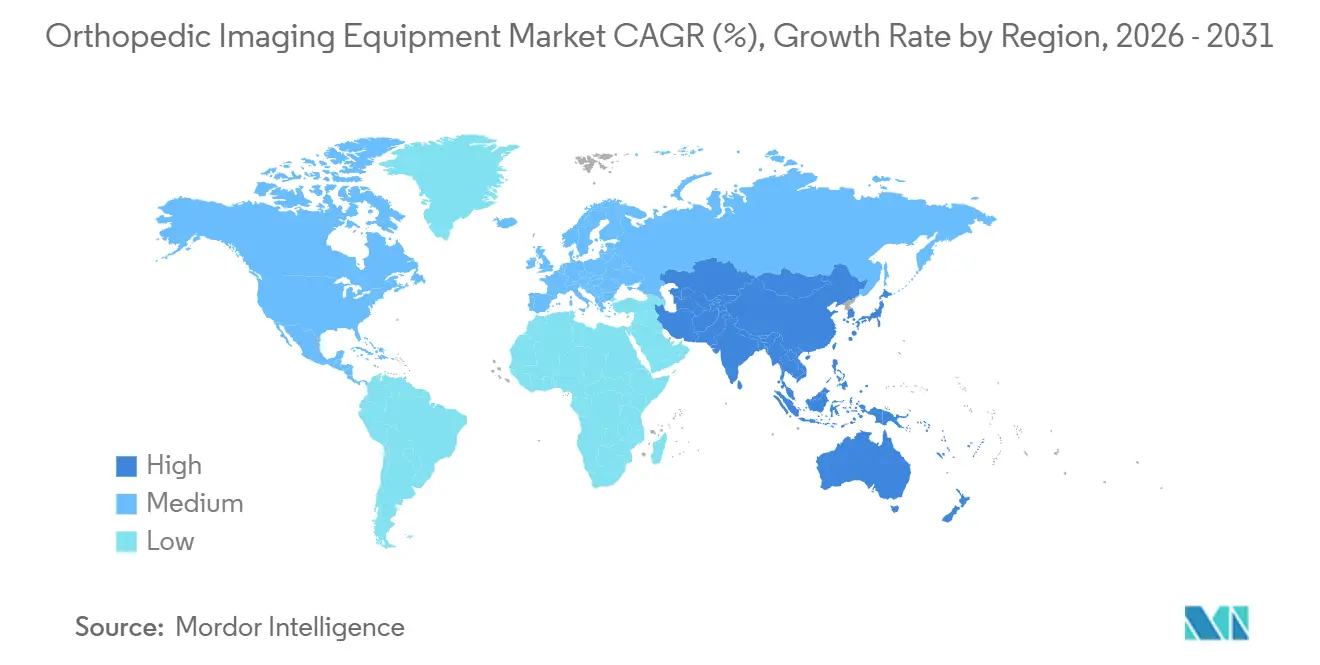
- Par géographie, l'Amérique du Nord a détenu 42,43 % des revenus en 2025, tandis que l'Asie-Pacifique a enregistré le CAGR prévisionnel le plus élevé à 6,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des équipements d'imagerie orthopédique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prévalence croissante des troubles musculosquelettiques et des procédures orthopédiques | +1.80% | Mondial | Court terme (≤ 2 ans) |
| Vieillissement de la population et demande accrue de remplacement articulaire | +1.50% | Mondial, plus prononcé en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Croissance de l'imagerie liée aux sports, aux traumatismes et aux accidents de la route | +0.70% | Mondial, avec des volumes de traumatismes routiers en accélération en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Flux de travail d'imagerie assistés par l'IA, en 3D et à faible dose | +1.40% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption et l'Asie-Pacifique en expansion rapide | Moyen terme (2-4 ans) |
| Évolution vers les soins orthopédiques ambulatoires et en consultation externe | +0.90% | Amérique du Nord, Europe occidentale et centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Imagerie portable et en charge pour les parcours de soins mal desservis | +0.50% | Marchés émergents d'Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centres chirurgicaux ambulatoires d'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles musculosquelettiques et des procédures orthopédiques
Les troubles musculosquelettiques étaient le principal contributeur aux années vécues avec une incapacité dans le monde et représentaient 17 % de l'ensemble des années vécues avec une incapacité. Une analyse systématique de 2025 utilisant les données du Global Burden of Disease 2021 a rapporté 1,69 milliard de cas de troubles musculosquelettiques dans le monde en 2021, soit 95 % de plus qu'en 1990. Le même ensemble de données a montré que les années de vie ajustées sur l'incapacité associées à ces troubles ont augmenté de 88 % au cours de cette période. L'arthrose devrait devenir le principal contributeur à la charge des maladies musculosquelettiques d'ici 2050, en particulier chez les femmes. Le marché des équipements d'imagerie orthopédique présente donc une demande couvrant le diagnostic, la planification du traitement, les interventions guidées et les soins de suivi. Plus de la moitié des personnes souffrant d'arthrose symptomatique du genou ont moins de 65 ans, ce qui étend l'utilisation de l'imagerie au-delà des parcours de soins des adultes plus âgés.
Vieillissement de la population et demande accrue de remplacement articulaire
L'arthroplastie articulaire nécessite une imagerie avant la chirurgie, pendant la planification et après la procédure, ce qui lie les volumes de procédures à une utilisation répétée des équipements. Le volume d'arthroplasties totales primaires du genou aux États-Unis est passé de 603 704 procédures en 2013 à 1 013 533 procédures en 2022. La recherche fournie projette le volume d'arthroplasties totales primaires du genou à 2 793 919 procédures d'ici 2040, avec une croissance annuelle de 5,9 %, tandis que l'arthroplastie totale de la hanche devrait croître de 7,6 % par an jusqu'en 2040. Les volumes de remplacement de la hanche et du genou sont revenus aux niveaux d'avant la pandémie et les ont dépassés dans les pays de l'OCDE en 2025. L'Allemagne, la Suisse, la Pologne et l'Australie ont enregistré les augmentations les plus importantes des volumes de remplacement dans la recherche fournie. Le marché des équipements d'imagerie orthopédique bénéficie lorsque le positionnement des implants, l'évaluation des fractures périprothétiques et la détection du descellement nécessitent une surveillance post-chirurgicale.
Flux de travail d'imagerie assistés par l'IA, en 3D et à faible dose
La recherche fournie a estimé que 30 % à 40 % des nouveaux appels d'offres en imagerie orthopédique en 2025 et 2026 incluaient des spécifications de capacités d'IA. GE HealthCare a reçu l'autorisation FDA 510(k) en mars 2026 pour Photonova Spectra, un système de tomodensitométrie à comptage de photons conçu pour traiter jusqu'à 50 fois plus de données que la tomodensitométrie conventionnelle. Le système prend en charge la séparation des matériaux et la caractérisation des tissus musculosquelettiques en haute définition dans la recherche fournie. Canon Medical a lancé Ultimion en avril 2026 en tant que premier scanner à comptage de photons fabriqué au Japon, avec des protocoles de numérisation musculosquelettique. La FDA a publié des orientations finales pour les fonctions logicielles des dispositifs activés par l'IA en 2025, couvrant la validation des performances et la surveillance post-commercialisation[1]. Le marché des équipements d'imagerie orthopédique favorise les fournisseurs qui intègrent des fonctions d'IA autorisées dans les systèmes d'acquisition d'images et de flux de travail, plutôt que de s'appuyer uniquement sur le traitement d'images en aval.
Évolution vers les soins orthopédiques ambulatoires et en consultation externe
Le déplacement des procédures orthopédiques vers les centres chirurgicaux ambulatoires et les sites d'imagerie indépendants modifie la base d'utilisateurs finaux pour les fournisseurs d'équipements. Les centres chirurgicaux ambulatoires certifiés Medicare totalisaient 6 308 établissements en 2023 et ont enregistré une croissance de 2,5 %, selon la Commission consultative sur les paiements Medicare. Les nouveaux centres orthopédiques combinent de plus en plus des arceaux avancés, des IRM et des technologies robotiques dans des modèles de soins en une seule visite. La recherche fournie a cité l'ouverture en août 2026 du Mid-State Orthopaedic ASC à Alexandria, en Louisiane, comme exemple de cette configuration. Les équipements compacts s'adaptent mieux aux sites disposant d'espaces réduits et de flux de travail axés sur les procédures. Le marché des équipements d'imagerie orthopédique offre donc des opportunités aux fournisseurs dont les produits et les modèles commerciaux sont conçus pour les soins orthopédiques ambulatoires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'investissement, d'installation et de maintenance sur le cycle de vie | -0.90% | Mondial, plus aigu dans les marchés émergents et les zones rurales | Court terme (≤ 2 ans) |
| Pénurie de radiologues, de manipulateurs en radiologie et de spécialistes musculosquelettiques | -0.70% | Mondial, plus prononcé en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Fragmentation des remboursements et pression liée au lieu de prestation des soins | -0.50% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Charge liée à l'interopérabilité, à la cybersécurité et à la validation de l'IA | -0.40% | Mondial, avec la réglementation la plus stricte en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement, d'installation et de maintenance sur le cycle de vie
Les systèmes d'imagerie orthopédique avancés dans la recherche fournie affichaient des prix d'acquisition allant de 1 million USD à plus de 3 millions USD par unité. La construction de salles blindées et la mise en service s'ajoutaient aux dépenses pour les systèmes nécessitant des installations fixes. Les contrats de maintenance sur le cycle de vie représentaient 20 % à 30 % de la valeur des contrats de nouveaux systèmes dans la recherche fournie, créant des engagements pluriannuels pour les acheteurs. Les hôpitaux communautaires, les centres de santé ruraux et les nouveaux centres chirurgicaux ambulatoires faisaient face aux plus grandes barrières en matière de capital. Cela laisse les systèmes hospitaliers urbains bien capitalisés mieux positionnés pour acquérir des plateformes premium activées par l'IA. Le marché des équipements d'imagerie orthopédique offre des possibilités pour des modèles commerciaux de location, de service partagé et basés sur la consommation, là où les établissements ne peuvent pas financer de grands achats initiaux.
Pénurie de radiologues, de manipulateurs en radiologie et de spécialistes musculosquelettiques
Une pénurie persistante de radiologues limite la capacité d'imagerie même lorsque la demande des patients augmente. Une étude de 2025 a projeté que le nombre de radiologues aux États-Unis pourrait passer de 37 482 en 2023 à 47 119-52 591 d'ici 2055 sans expansion significative des postes de résidence[2]. Une autre analyse de 2025 a rapporté un écart cumulatif de 21 645 emplois en radiologie par rapport aux stagiaires diplômés entre 2014 et 2023[3]. La population américaine âgée de 65 ans et plus a augmenté de 38,6 % entre 2010 et 2020, tandis que les correspondances annuelles en résidence de radiologie diagnostique sont restées proches de 1 000 à 1 100 dans la recherche fournie. Les retards de lecture musculosquelettique peuvent retarder le diagnostic et prolonger l'intervalle avant la chirurgie. Le marché des équipements d'imagerie orthopédique fait donc face à un débit de numérisation à court terme plus faible, même si les contraintes de personnel rendent l'interprétation assistée par l'IA plus importante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modalité : la radiographie ancre les volumes, la tomodensitométrie stimule le cycle de mise à niveau
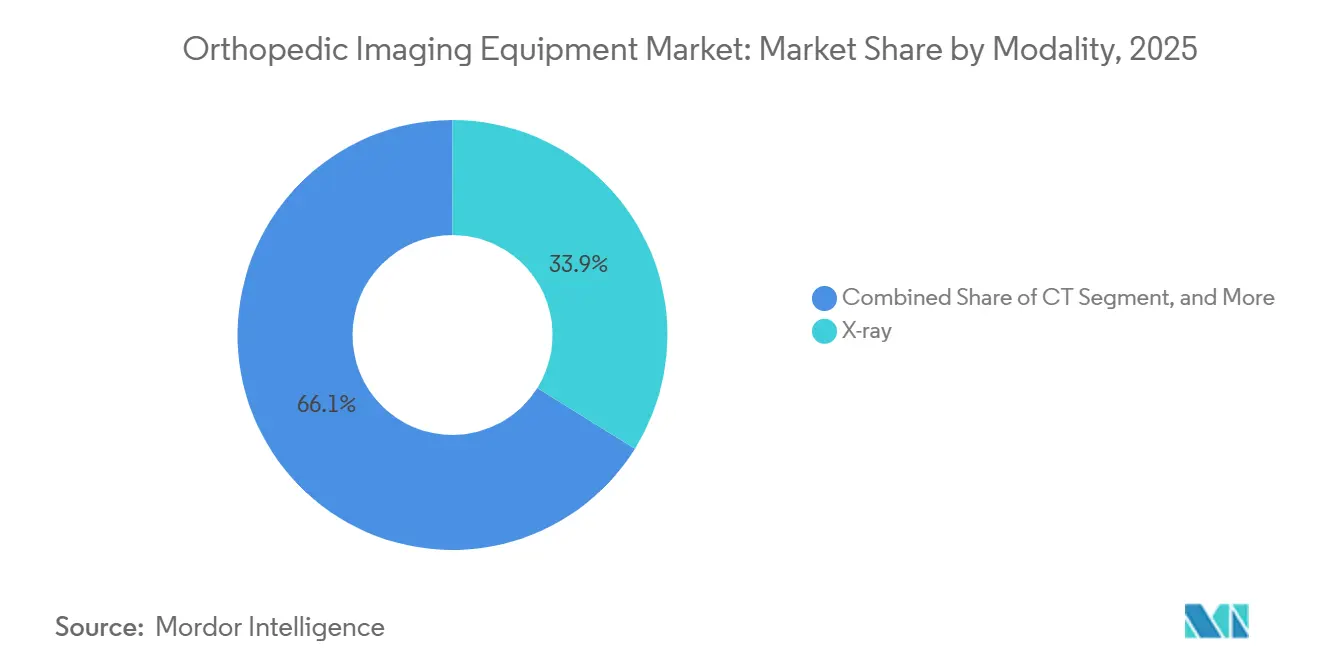
La radiographie a représenté 33,9 % des revenus en 2025 car elle est restée centrale pour l'évaluation des traumatismes, le dépistage des fractures et l'analyse de l'alignement articulaire en charge. La radiographie numérique a continué à remplacer la radiographie calculée, notamment dans les établissements qui modernisaient leurs salles de radiographie existantes. Konica Minolta, Agfa-Gevaert et Allengers Medical Systems étaient en concurrence en Asie-Pacifique et en Amérique latine, où la recherche fournie indiquait une pénétration de la radiographie numérique plus faible que dans les marchés occidentaux. FUJIFILM a lancé l'arceau chirurgical CALNEO CROSS Slim au Japon en septembre 2026. Sa tête de tube était 55 % plus étroite que son prédécesseur, tandis que l'évaluation des tendons assistée par échographie et les injections guidées, ainsi que les arceaux mobiles, soutenaient les flux de travail des centres chirurgicaux ambulatoires.
La tomodensitométrie était la modalité à la croissance la plus rapide, avec la taille du marché des équipements d'imagerie orthopédique pour la tomodensitométrie projetée pour s'étendre à un CAGR de 7,5 % de 2026 à 2031. Les architectures à comptage de photons et la reconstruction par apprentissage profond ont soutenu l'évolution vers des systèmes de tomodensitométrie à plus haute valeur ajoutée. Le Photonova Spectra de GE HealthCare, autorisé en mars 2026, était conçu pour la séparation des matériaux et la caractérisation musculosquelettique en haute définition. Canon Medical a introduit la reconstruction par apprentissage profond CLEAR Motion et PIQE 1024 Matrix en juillet 2026 pour son portefeuille de tomodensitométrie. L'IRM est restée importante pour l'évaluation des tissus mous, du cartilage et des ligaments, et les plateformes premium de tomodensitométrie et d'IRM ont augmenté les revenus par unité plus rapidement que les systèmes de radiographie d'entrée de gamme.

Par indication : le traumatisme ancre les volumes, l'arthrite remodèle la composition des revenus
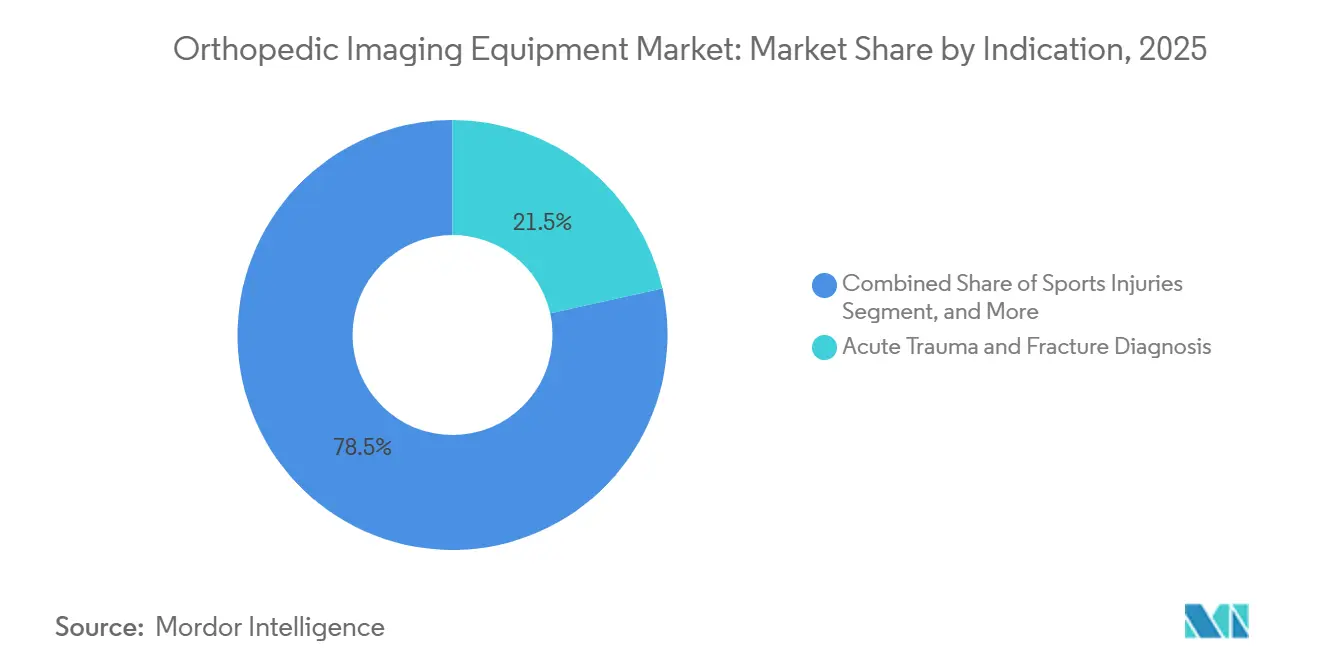
Le traumatisme aigu et le diagnostic de fracture ont représenté 21,5 % de la part du marché des équipements d'imagerie orthopédique en 2025 et sont restés le plus grand segment d'indication. Les services d'urgence nécessitent une imagerie rapide pour les blessures routières, les blessures sportives et les fractures liées aux chutes. Cela a produit une base de volume large et stable dans les hôpitaux, les centres de traumatologie et les parcours de soins urgents. La radiographie conventionnelle est restée la première étape d'imagerie habituelle pour de nombreuses évaluations de fractures. La tomodensitométrie et l'IRM ont apporté une valeur clinique supplémentaire dans les fractures complexes et les blessures des tissus mous, soutenant un rôle continu pour les systèmes mobiles et fixes sur le marché des équipements d'imagerie orthopédique.
L'arthrite et les maladies articulaires dégénératives étaient les segments d'indication à la croissance la plus rapide, avec un CAGR prévisionnel de 8,2 % de 2026 à 2031. L'arthrose touchait environ 595 millions de personnes dans le monde en 2022 et devrait être un contributeur majeur à la charge des maladies musculosquelettiques d'ici 2050. Une imagerie en série est nécessaire tout au long de la prise en charge de la maladie, notamment pour l'évaluation initiale, la planification du traitement et le suivi. Ce schéma d'utilisation répétée différait de la demande d'imagerie ponctuelle souvent associée aux traumatismes. Les blessures et troubles rachidiens nécessitaient une imagerie avancée et un guidage peropératoire, tandis que les blessures sportives, l'ostéoporose, les troubles osseux et le cancer musculosquelettique nécessitaient des parcours spécifiques à chaque modalité.
Par utilisateur final : les hôpitaux en tête, les centres d'imagerie diagnostique et les centres chirurgicaux ambulatoires en forte progression
Les hôpitaux et les centres de traumatologie ont représenté 42,8 % des revenus en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux sur le marché des équipements d'imagerie orthopédique. Leur position reflétait leur rôle dans la tomodensitométrie des traumatismes, la fluoroscopie peropératoire et l'IRM pour les procédures complexes des articulations et de la colonne vertébrale. Les systèmes hospitaliers disposaient également de l'infrastructure nécessaire pour les salles blindées et le personnel spécialisé. Les grands établissements absorbaient donc les plateformes d'imagerie les plus coûteuses. Leurs achats couvraient souvent plusieurs modalités et des contrats de maintenance, soutenant les fournisseurs établis disposant de larges portefeuilles d'imagerie.
Les centres d'imagerie diagnostique ont enregistré le CAGR d'utilisateur final le plus élevé à 8,5 % de 2026 à 2031. Les payeurs orientaient l'imagerie musculosquelettique élective vers des établissements indépendants à moindre coût dans la recherche fournie. Les centres chirurgicaux ambulatoires devenaient également des clients d'équipements plus importants à mesure que les procédures orthopédiques s'éloignaient des hôpitaux. Le HiRise CBCT de CurveBeam AI a reçu l'autorisation de la FDA, l'approbation de Santé Canada et le marquage CE au titre du Règlement européen sur les dispositifs médicaux en 2025. Le système était conçu pour les cliniques spécialisées en orthopédie, et les fournisseurs répondaient avec des variantes compactes, des canaux séparés et une tarification basée sur la consommation.
Analyse géographique
L'Amérique du Nord a détenu 42,4 % de la part du marché des équipements d'imagerie orthopédique en 2025. La région a bénéficié d'une large base installée, de volumes élevés de procédures articulaires et d'une adoption précoce de l'imagerie augmentée par l'IA. Les États-Unis sont restés un cadre majeur pour l'arthroplastie articulaire, la chirurgie rachidienne et l'imagerie en médecine sportive dans la recherche fournie. Le Canada a ajouté de la demande grâce à l'adoption de la tomodensitométrie à faisceau conique en charge dans les cliniques spécialisées en orthopédie, notamment le système Enhanced HiRise de CurveBeam AI, qui a reçu l'autorisation de Santé Canada en juillet 2025. Les orientations de la FDA de février 2026 en matière de cybersécurité ont fait de la sécurité des dispositifs une considération d'approvisionnement importante pour les systèmes d'imagerie en réseau.
L'Europe était le deuxième marché régional en importance dans la recherche fournie, avec l'Allemagne ancrant une infrastructure d'imagerie orthopédique avancée. Les contextes de chirurgie orthopédique et traumatologique en Allemagne offraient des applications stables et à volume élevé pour les équipements d'imagerie diagnostique. Le Royaume-Uni, la France et l'Italie formaient la principale base de demande, tandis que l'Espagne et le Portugal affichaient une expansion orthopédique ambulatoire plus rapide. Siemens Healthineers a présenté le logiciel de guidage rachidien sans traceur Vuze 2 en septembre 2026 pour l'arceau Cios Spin, et le logiciel a atteint une précision médiane de placement de vis pédiculaires naviguées de 95 % dans la recherche fournie. Le Règlement européen sur les dispositifs médicaux 2017/745 a continué d'affecter les délais d'entrée sur le marché pour les fournisseurs entrant en Europe.
L'Asie-Pacifique était la région à la croissance la plus rapide, avec la taille du marché des équipements d'imagerie orthopédique projetée pour progresser à un CAGR de 6,4 % jusqu'en 2031. Les ventes d'équipements d'imagerie médicale en Chine ont atteint 75 milliards CNY, soit l'équivalent de 10,4 milliards USD, en 2025 dans la recherche fournie. Le projet prévoyait également l'expédition de 2 520 unités de tomodensitométrie à faisceau conique orthopédique en Chine au cours de 2025. United Imaging Healthcare, Mindray et Neusoft Medical étaient en concurrence par les prix et la réactivité des services. Les règles sur les heures supplémentaires des médecins au Japon ont accru l'intérêt pour les outils activés par l'IA, tandis que l'Inde, le Moyen-Orient, l'Afrique, le Brésil et l'Argentine offraient des opportunités de mise à niveau des équipements pour le marché des équipements d'imagerie orthopédique. Ces différences régionales reflétaient des contextes variés de prestation de soins, des capacités installées et la présence de fournisseurs locaux dans la recherche fournie.
Paysage concurrentiel
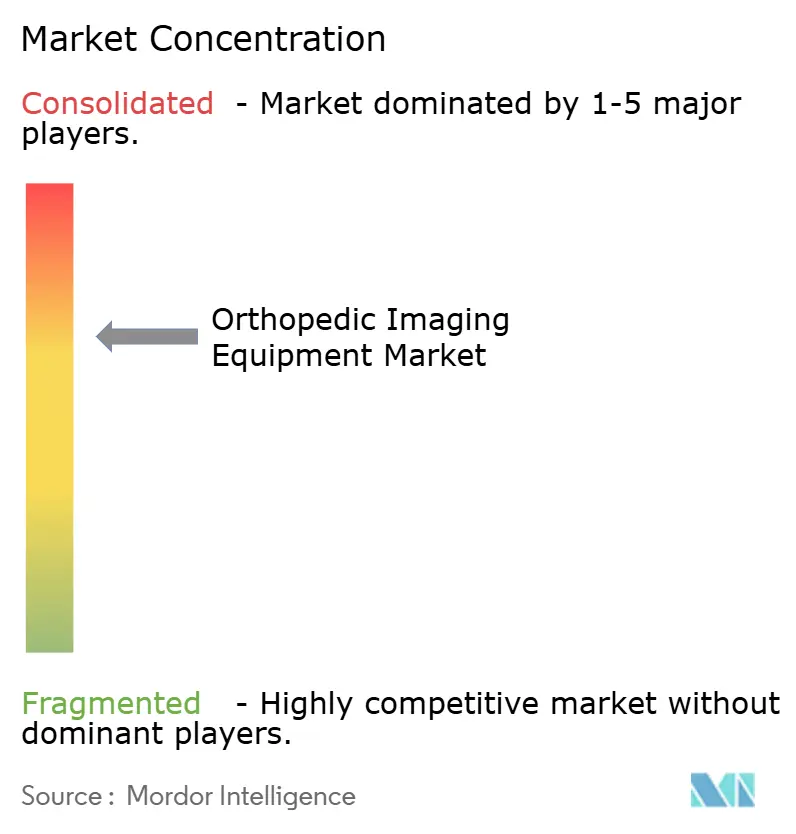
Le marché des équipements d'imagerie orthopédique était modérément consolidé autour de GE HealthCare, Siemens Healthineers, Koninklijke Philips, Canon Medical et FUJIFILM Holdings. Ces entreprises utilisaient des portefeuilles multi-modalités et des accords de service pluriannuels pour fidéliser leurs clients institutionnels. Leurs larges bases installées leur conféraient un avantage lorsque les clients renouvelaient leurs équipements ou ajoutaient des logiciels. GE HealthCare a investi plus de 3 milliards USD en recherche et développement depuis 2023 et a reçu les autorisations FDA 510(k) pour 3 innovations IRM SIGNA en février 2026 et Photonova Spectra en mars 2026.
Siemens Healthineers a acquis Vuze en 2025 pour ajouter la technologie de navigation sans traceur à son portefeuille d'arceaux. Philips a annoncé une alliance de fournisseur d'imagerie préféré sur 7 ans avec WellSpan Health en 2026 dans 12 hôpitaux. L'alliance couvrait la tomodensitométrie, l'IRM, la radiographie numérique, l'échographie et la thérapie guidée par l'image. Le marché des équipements d'imagerie orthopédique est de plus en plus concurrencé par les logiciels de flux de travail activés par l'IA, l'imagerie à faible dose et l'intégration de l'informatique d'entreprise. Les exigences en matière de cybersécurité favorisaient les processus réglementaires établis et élevaient les barrières à l'entrée pour les petites entreprises.
United Imaging Healthcare, Mindray et Neusoft Medical ont accru la pression concurrentielle grâce à des conceptions orientées IA, des prix compétitifs et un service local. Les entreprises spécialisées dans des procédures spécifiques ciblaient les flux de travail cliniques que les grands fournisseurs d'imagerie avaient traités de manière moins directe. Orthopedic Driven Imaging a reçu l'autorisation FDA 510(k) en mai 2026 pour HipGuide, un logiciel de mesure peropératoire pour le remplacement total de la hanche fonctionnant avec la plateforme d'arceau ODI See-arm. CurveBeam AI a construit une position dans la tomodensitométrie à faisceau conique orthopédique en charge pour les cliniques spécialisées. Ce marché des équipements d'imagerie orthopédique est resté suffisamment concentré pour que les grands fournisseurs bénéficient d'économies d'échelle dans les services, tandis que les fournisseurs spécialisés trouvaient des opportunités axées sur des procédures spécifiques.
Leaders du secteur des équipements d'imagerie orthopédique
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : Siemens Healthineers a présenté le logiciel de guidage chirurgical rachidien sans traceur Vuze 2 pour son arceau Cios Spin. Le système fusionne la tomodensitométrie préopératoire avec la radiographie peropératoire pour le placement de broches de Kirschner sans matériel de suivi externe, atteignant jusqu'à 96,7 % de précision de placement des vis et 95 % de précision médiane naviguée contre 92 % avec la fluoroscopie conventionnelle. Siemens a acquis Vuze en 2025 et prévoit une intégration dans l'ensemble de son portefeuille d'arceaux 2D, 3D et robotiques.
- Septembre 2026 : FUJIFILM a lancé le système d'arceau chirurgical CALNEO CROSS Slim au Japon, avec une tête de tube 55 % plus étroite que son prédécesseur, améliorant la liberté de positionnement peropératoire dans les blocs opératoires orthopédiques et traumatologiques tout en conservant un fonctionnement sans fil et une conception légère.
- Juillet 2026 : Canon Medical Systems a introduit la technologie de reconstruction par apprentissage profond CLEAR Motion et la reconstruction haute résolution PIQE 1024 Matrix dans l'ensemble de son portefeuille de tomodensitométrie Aquilion ONE, étendant la tomodensitométrie musculosquelettique de qualité diagnostique aux populations de patients à IMC élevé et difficiles à examiner grâce à la compensation de mouvement pilotée par l'IA.
- Mai 2026 : Orthopedic Driven Imaging a reçu l'autorisation FDA 510(k) pour HipGuide, son logiciel d'imagerie chirurgicale peropératoire pour les mesures en temps réel lors du remplacement total de la hanche, associé à la plateforme d'arceau ODI See-arm autorisée en septembre 2025. Il s'agit de la première solution d'imagerie peropératoire intégrée spécifique à l'orthopédie autorisée par la FDA provenant d'un nouvel entrant pur.
Périmètre du rapport mondial sur le marché des équipements d'imagerie orthopédique
Selon le périmètre du rapport, les équipements d'imagerie orthopédique aident les médecins à visualiser les os, les articulations et les muscles. Ils comprennent la radiographie, la tomodensitométrie, l'IRM et d'autres machines d'imagerie. Ces outils aident à diagnostiquer les blessures et à planifier les traitements.
Le marché des équipements d'imagerie orthopédique est segmenté par modalité, indication, utilisateur final et géographie. Par modalité, le marché est segmenté en radiographie, tomodensitométrie, IRM, échographie, systèmes d'imagerie EOS, systèmes d'imagerie nucléaire et systèmes peropératoires et de fluoroscopie. Par indication, le marché est segmenté en traumatisme aigu et diagnostic de fracture, blessures sportives, blessures et troubles rachidiens, arthrite et maladies articulaires dégénératives, ostéoporose et troubles osseux, cancer musculosquelettique et autres indications. Par utilisateur final, le marché est segmenté en hôpitaux et centres de traumatologie, centres d'imagerie diagnostique, centres chirurgicaux ambulatoires, cliniques spécialisées en orthopédie et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Radiographie |
| Tomodensitométrie |
| IRM |
| Échographie |
| Systèmes d'imagerie EOS |
| Systèmes d'imagerie nucléaire |
| Systèmes peropératoires et de fluoroscopie |
| Traumatisme aigu et diagnostic de fracture |
| Blessures sportives |
| Blessures et troubles rachidiens |
| Arthrite et maladies articulaires dégénératives |
| Ostéoporose et troubles osseux |
| Cancer musculosquelettique |
| Autres indications |
| Hôpitaux et centres de traumatologie |
| Centres d'imagerie diagnostique |
| Centres chirurgicaux ambulatoires |
| Cliniques spécialisées en orthopédie |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par modalité | Radiographie | |
| Tomodensitométrie | ||
| IRM | ||
| Échographie | ||
| Systèmes d'imagerie EOS | ||
| Systèmes d'imagerie nucléaire | ||
| Systèmes peropératoires et de fluoroscopie | ||
| Par indication | Traumatisme aigu et diagnostic de fracture | |
| Blessures sportives | ||
| Blessures et troubles rachidiens | ||
| Arthrite et maladies articulaires dégénératives | ||
| Ostéoporose et troubles osseux | ||
| Cancer musculosquelettique | ||
| Autres indications | ||
| Par utilisateur final | Hôpitaux et centres de traumatologie | |
| Centres d'imagerie diagnostique | ||
| Centres chirurgicaux ambulatoires | ||
| Cliniques spécialisées en orthopédie | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des équipements d'imagerie orthopédique en 2031 ?
Le marché des équipements d'imagerie orthopédique devrait atteindre 7,41 milliards USD d'ici 2031, contre 5,71 milliards USD en 2026, à un CAGR de 5,35 %. La demande est soutenue par un diagnostic musculosquelettique précis, l'imagerie assistée par l'IA et les soins orthopédiques ambulatoires.
Quelle modalité d'imagerie connaît la croissance la plus rapide pour un usage orthopédique ?
La tomodensitométrie est la modalité à la croissance la plus rapide, avec un CAGR projeté de 7,5 % jusqu'en 2031. L'architecture à comptage de photons et la reconstruction par apprentissage profond soutiennent la demande de systèmes de tomodensitométrie à plus haute valeur ajoutée.
Pourquoi les centres chirurgicaux ambulatoires sont-ils importants pour les fournisseurs d'équipements d'imagerie orthopédique ?
Ces centres ajoutent des arceaux avancés, des IRM et des systèmes d'imagerie compacts à mesure que davantage de procédures orthopédiques se déplacent vers les soins ambulatoires. Les fournisseurs ont besoin de produits à faible encombrement et d'options d'achat adaptées aux établissements axés sur les procédures.
Quelle utilisation clinique orthopédique présente les prévisions de croissance les plus solides ?
L'arthrite et les maladies articulaires dégénératives devraient croître à un CAGR de 8,2 % jusqu'en 2031, car la prise en charge nécessite souvent une imagerie en série. Ce schéma crée une demande répétée tout au long de l'évaluation, de la planification du traitement et du suivi.
Quels utilisateurs finaux représentent la plus grande demande de systèmes d'imagerie orthopédique ?
Les hôpitaux et les centres de traumatologie ont dominé les revenus des utilisateurs finaux avec 42,8 % en 2025, soutenus par la tomodensitométrie des traumatismes, la fluoroscopie et les procédures IRM complexes. Leurs installations nécessitent également l'infrastructure et le personnel requis pour les modalités à coût élevé.
Quelle région connaît la croissance la plus rapide pour les équipements d'imagerie orthopédique ?
L'Asie-Pacifique devrait croître à un CAGR de 6,4 % jusqu'en 2031, soutenue par les mises à niveau des équipements et l'activité des fournisseurs locaux. La Chine, le Japon, l'Inde et les systèmes de santé émergents constituent des contextes de demande importants dans la recherche fournie.