
整形外科用画像診断機器市場規模とシェ
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
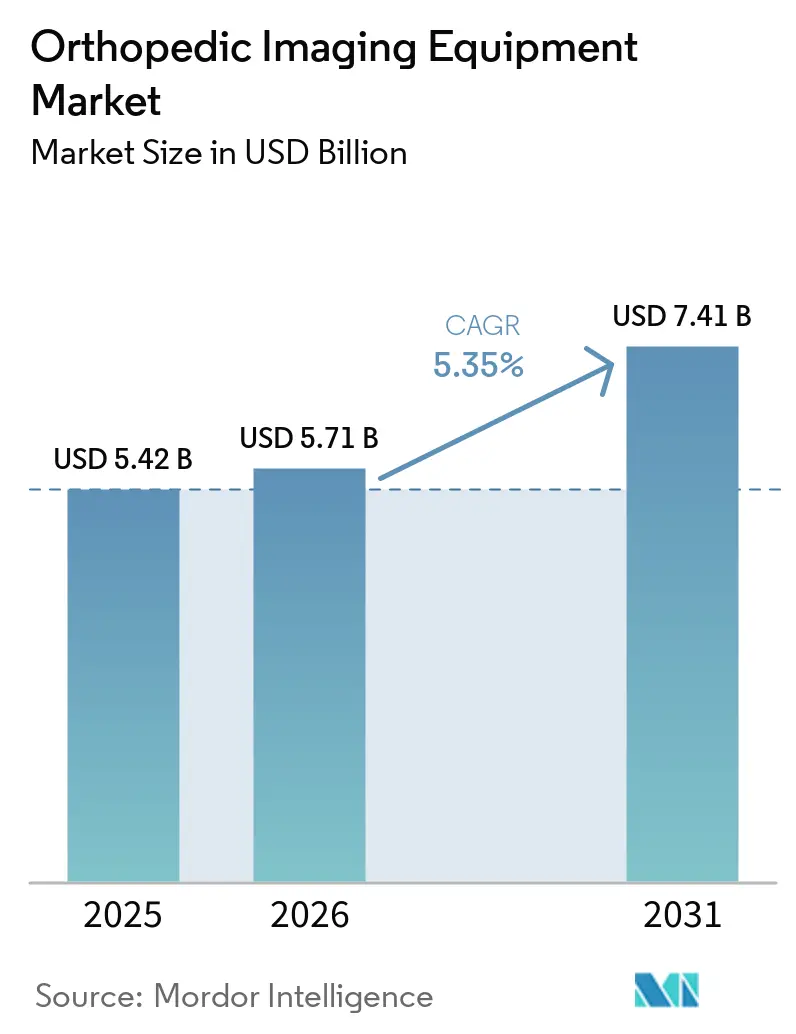
| 市場規模 (2026) | 5.71 十億米ドル |
| 市場規模 (2031) | 7.41 十億米ドル |
| 成長率 (2026 - 2031) | 5.35 % |
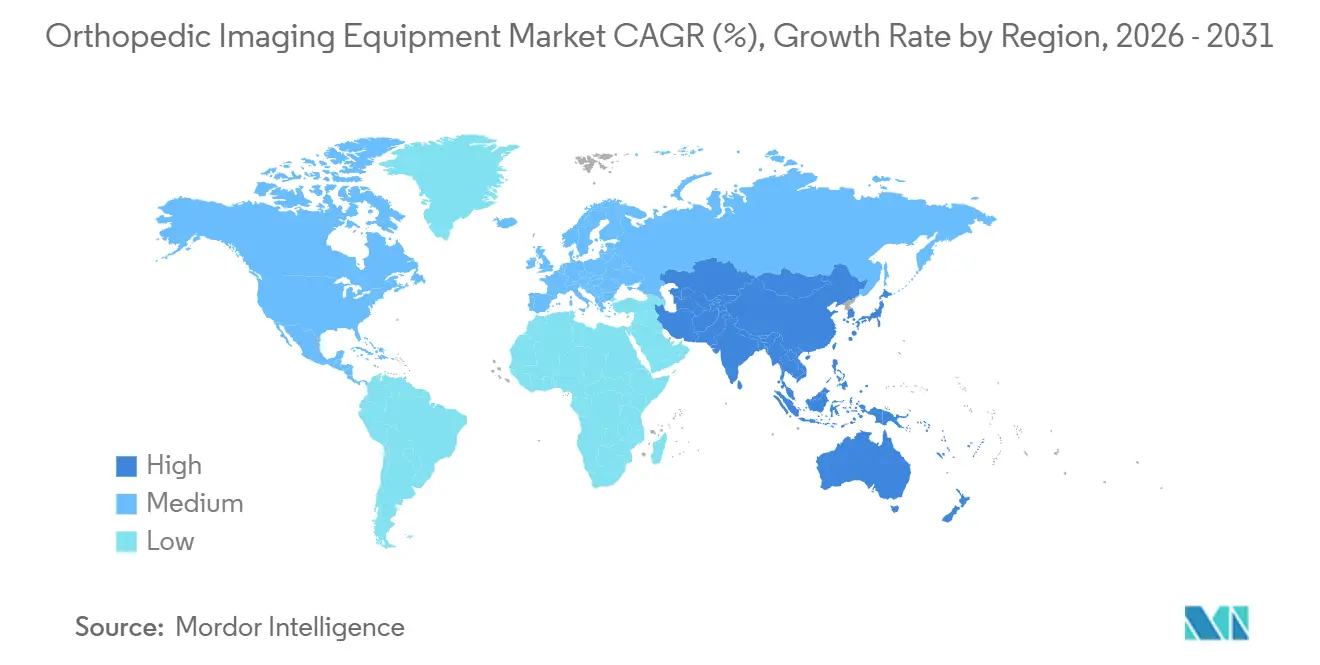
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
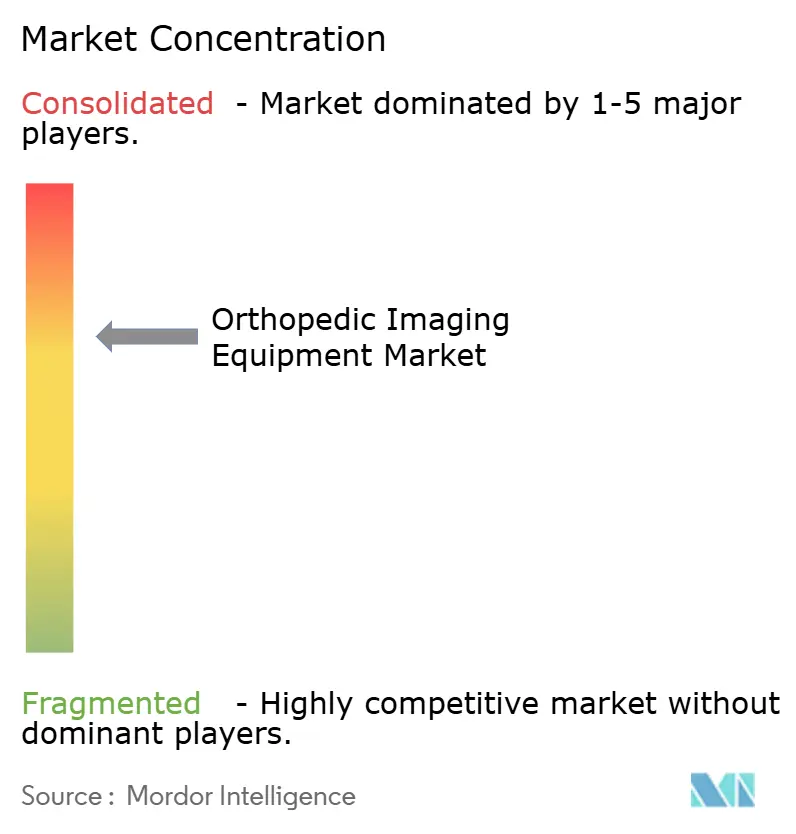
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる整形外科用画像診断機器市場分析
整形外科用画像診断機器市場規模は、2025年の54.2 ビリオン 米ドルおよび2026年の57.1 ビリオン 米ドルから2031年までに74.1 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 5.35%を記録する見込みです。
整形外科用画像診断機器市場は、正確な筋骨格系診断に対する高まる臨床ニーズ、AI支援画像診断の幅広い活用、および外来整形外科ケアの拡大によって支えられています。需要は、救急部門向けデジタルX線、光子計数CT、MRI、モバイルCアーム、および整形外科用画像診断機器市場の専門施設で使用される荷重負荷コーンビームCTシステムに及んでいます。確立された画像診断機器サプライヤーによる設備投資と、米国、欧州、日本における規制認可の継続的なパイプラインが、整形外科用画像診断機器市場における機器の更新と技術アップグレードを支援しています。整形外科用画像診断機器市場はまた、外来手術センターや整形外科クリニックが従来の病院購買サイクル外でコンパクトな画像診断システムを購入するにつれて変化しています。関節炎や形性関節症などの慢性疾患は、急性外傷に関連するエピソード的な需要とは異なる、整形外科用画像診断機器市場内での繰り返しの画像診断ニーズを生み出しています。
主要レポートのポイント
- モダリティ別では、X線が2025年に33.87%の収益シェアを占め、CTが2031年までに7.54%の最高予測CAGRを記録しました。
- 適応症別では、急性外傷・骨折診断が2025年の収益の21.53%を占め、関節炎・変形性関節症が2031年までに8.21%の最高予測CAGRを記録しました。
- エンドユーザー別では、病院・外傷センターが2025年の収益の42.80%を占め、画像診断センターが2031年までに8.54%の最高予測CAGRを記録しました。
- 地域別では、北米が2025年の収益の42.43%を占め、アジア太平洋が2031年までに6.43%の最高予測CAGRを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル整形外科用画像診断機器市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 筋骨格系疾患および整形外科的処置の有病率の上昇 | +1.80% | グローバル | 短期(2年以内) |
| 高齢化人口と関節置換術需要の増加 | +1.50% | グローバル、特に北米、欧州、東アジアで顕著 | 長期(4年以上) |
| スポーツ・外傷・交通事故傷害画像診断の成長 | +0.70% | グローバル、アジア太平洋および中東・アフリカで交通外傷件数が加速 | 短期(2年以内) |
| AI対応・3D・低線量画像診断ワークフロー | +1.40% | グローバル、北米と欧州が導入をリードし、アジア太平洋が急速に拡大 | 中期(2〜4年) |
| 外来・外来手術整形外科ケアへのシフト | +0.90% | 北米、西欧、および都市部アジア太平洋センター | 中期(2〜4年) |
| 医療過疎ケアパスウェイ向けポータブル・荷重負荷画像診断 | +0.50% | アジア太平洋新興市場、中東・アフリカ、南米、および北米の外来手術センター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
筋骨格系疾患および整形外科的処置の有病率の上昇
筋骨格系疾患は世界的に障害生存年数への最大の寄与因子であり、全障害生存年数の17%を占めていました。2025年に発表されたGlobal Burden of Disease 2021データを用いた系統的分析では、2021年の世界の筋骨格系疾患症例数が16.9 ビリオン 件と報告されており、これは1990年比で95%高い数値です。同じエビデンスにより、これらの疾患に関連する障害調整生存年数がその期間中に88%上昇したことが示されました。変形性関節症は、特に女性において、2050年までに筋骨格系疾患負担の主要な寄与因子になると予測されています。整形外科用画像診断機器市場は、したがって、診断、治療計画、ガイド下インターベンション、およびフォローアップケアにわたる需要を有しています。症候性膝変形性関節症を有する人の半数以上が65歳未満であり、高齢者ケアパスウェイを超えた画像診断の使用が拡大しています。
高齢化人口と関節置換術需要の増加
関節形成術は手術前、計画中、および処置後に画像診断を必要とし、処置件数と機器の繰り返し使用を結びつけています。米国の一次人工膝関節全置換術件数は、2013年の603,704件から2022年の1,013,533件に増加しました。提供された調査研究では、一次人工膝関節全置換術件数が2040年までに2,793,919件に達し、年間5.9%成長すると予測されており、人工股関節全置換術は2040年まで年間7.6%成長すると予測されています。股関節・膝関節置換術件数は、2025年にOECD諸国全体でパンデミック前の水準に回復し、それを上回りました。提供された調査研究では、ドイツ、スイス、ポーランド、オーストラリアが置換術件数の主要な増加を記録しました。インプラントの位置決め、人工関節周囲骨折の評価、および弛緩検出に術後サーベイランスが必要な場合、整形外科用画像診断機器市場は恩恵を受けます。
AI対応・3D・低線量画像診断ワークフロー
提供された調査研究では、2025年および2026年の新規整形外科用画像診断入札の30%〜40%にAI機能仕様が含まれていると推定されています。GE HealthCareは2026年3月に、従来のCTより最大50倍多くのデータを処理するよう設計された光子計数CTシステムであるPhotonova SpectraについてFDA 510(k)認可を取得しました。同システムは、提供された調査研究において物質分離および高精細筋骨格組織特性評価をサポートします。Canon Medicalは2026年4月に、筋骨格スキャンプロトコルを備えた日本初の国産光子計数CTとしてUltimionを発売しました。FDAは2025年に、性能検証および市販後モニタリングをカバーするAI対応デバイスソフトウェア機能に関する最終ガイダンスを発行しました[1]。整形外科用画像診断機器市場は、後段の画像処理のみに依存するのではなく、画像取得とワークフローシステムに認可済みAI機能を組み込んだサプライヤーを優遇しています。
外来・外来手術整形外科ケアへのシフト
整形外科的処置の外来手術センターおよびフリースタンディング画像診断施設へのシフトが、機器サプライヤーのエンドユーザー基盤を変化させています。メディケア認定外来手術センターは2023年に6,308施設に達し、Medicare Payment Advisory Commissionによると2.5%成長しました。新しい整形外科センターは、ワンビジットケアモデルにおいて高度なCアーム、MRI、およびロボット技術を組み合わせることが増えています。提供された調査研究では、ルイジアナ州アレクサンドリアのMid-State Orthopaedic ASCによる2026年8月の開設がこの構成の例として挙げられています。コンパクトな機器は、フットプリントが小さく処置主導のワークフローを持つ施設により適しています。整形外科用画像診断機器市場は、したがって、外来整形外科ケア向けに設計された製品と商業モデルを持つサプライヤーに機会を提供しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本・設置・ライフサイクルサービスコスト | -0.90% | グローバル、特に新興市場および農村部で深刻 | 短期(2年以内) |
| 放射線科医・診療放射線技師・筋骨格系専門医の不足 | -0.70% | グローバル、特に北米と西欧で顕著 | 中期(2〜4年) |
| 償還の断片化とサービス提供場所への圧力 | -0.50% | 北米と西欧 | 中期(2〜4年) |
| 相互運用性・サイバーセキュリティ・AI検証の負担 | -0.40% | グローバル、北米と欧州連合で最も強い規制 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本・設置・ライフサイクルサービスコスト
提供された調査研究における高度な整形外科用画像診断システムの調達価格は、1ユニットあたり1 ミリオン 米ドルから3 ミリオン 米ドル超に及びました。固定設置を必要とするシステムでは、遮蔽室の建設とコミッショニングが費用に加算されました。ライフサイクルサービス契約は、提供された調査研究において新規システム契約額の20%〜30%を占め、購入者に複数年にわたるコミットメントをもたらしました。地域病院、農村医療センター、および新しい外来手術センターが最大の資本障壁に直面しました。これにより、資本力のある都市部の病院システムがAI対応プレミアムプラットフォームの取得においてより有利な立場に置かれています。整外科用画像診断機器市場には、大規模な初期購入資金を調達できない施設向けに、リース、共有サービス、および従量課金型商業モデルの余地があります。
放射線科医・診療放射線技師・筋骨格系専門医の不足
放射線科医の継続的な不足は、患者需要が増加しても画像診断能力を制限しています。2025年の研究では、米国の放射線科医の労働力が、研修医ポジションの実質的な拡大なしに、2023年の37,482人から2055年までに47,119〜52,591人に増加する可能性があると予測されました[2]。別の2025年の分析では、2014年から2023年にかけて卒業研修医に対して21,645人の放射線科求人の累積ギャップが報告されました[3]。米国の65歳以上の人口は2010年から2020年にかけて38.6%増加しましたが、提供された調査研究では年間の診断放射線科研修医マッチング数は1,000〜1,100件前後にとどまりました。筋骨格系読影のバックログは診断を遅らせ、手術までの期間を延長する可能性があります。整形外科用画像診断機器市場は、したがって、スタッフィングの制約がAI支援読影をより重要にする一方で、近期のスキャンスループットの低下に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モダリティ別:X線が件数を支え、CTがアップグレードサイクルを牽引
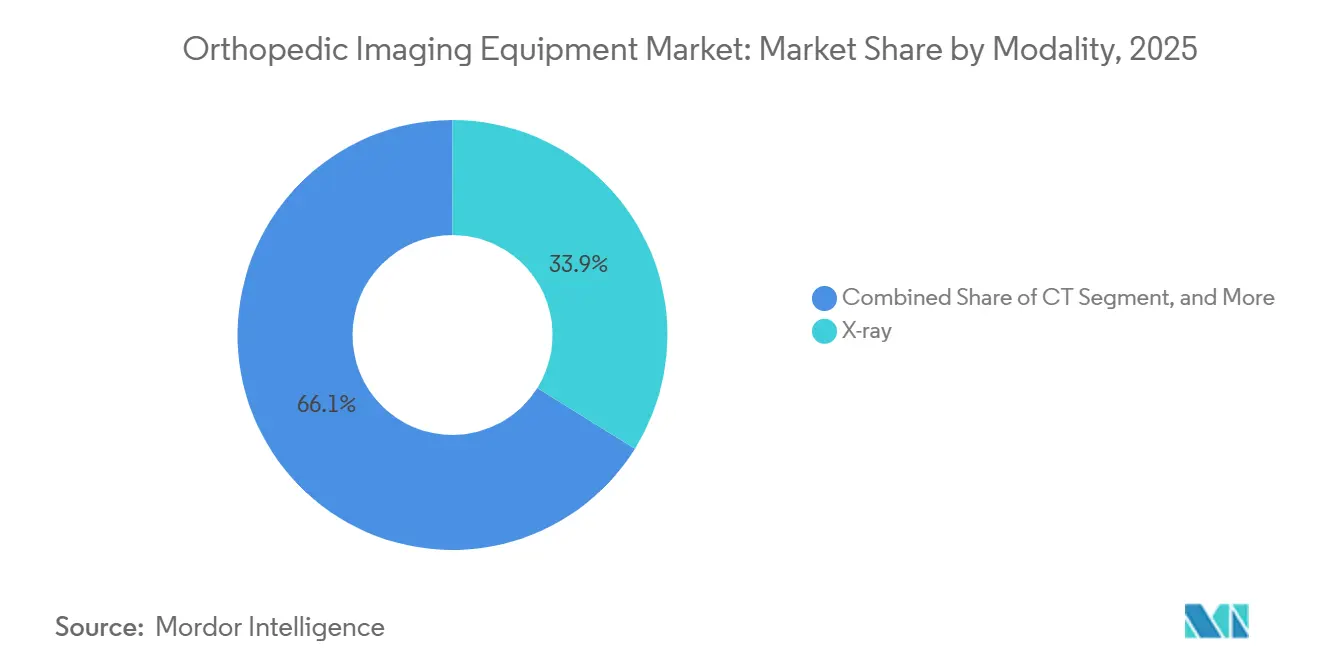
X線は2025年に収益の33.9%を占めました。これは、外傷評価、骨折スクリーニング、および荷重負荷関節アライメント分析において中心的な役割を維持していたためです。デジタルラジオグラフィは、特に施設が既存のX線室をアップグレードしている場所で、コンピューテッドラジオグラフィの置き換えを続けました。Konica Minolta、Agfa-Gevaert、およびAllengers Medical Systemsは、提供された調査研究が西洋市場よりもデジタルラジオグラフィの普及率が低いと示したアジア太平洋およびラテンアメリカで競争しました。FUJIFILMは2026年9月に日本でCALNEO CROSS Slim外科用CアームX線システムを発売しました。そのチューブヘッドは前モデルより55%細く、超音波支援腱評価・ガイド下注射、およびモバイルCアームが外来手術センターのワークフローをサポートしました。
CTは最も成長の速いモダリティであり、整形外科用画像診断機器市場のCT規模は2026年から2031年にかけてCAGR 7.5%で拡大すると予測されています。光子計数アーキテクチャとディープラーニング再構成が、より高付加価値のCTシステムへのシフトを支援しました。2026年3月に認可されたGE HealthCareのPhotonova Spectraは、物質分離と高精細筋骨格特性評価のために設計されました。Canon Medicalは2026年7月にAI駆動モーション補正によりCTポートフォリオ向けにCLEAR Motionディープラーニング技術とPIQE 1024 Matrix高解像度再構成を導入しました。MRIは軟部組織、軟骨、および靭帯評価において引き続き重要であり、プレミアムCTおよびMRIプラットフォームはエントリーレベルのX線システムよりも速くユニットあたりの収益を引き上げました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
適応症別:外傷が件数を支え、関節炎が収益構成を再編
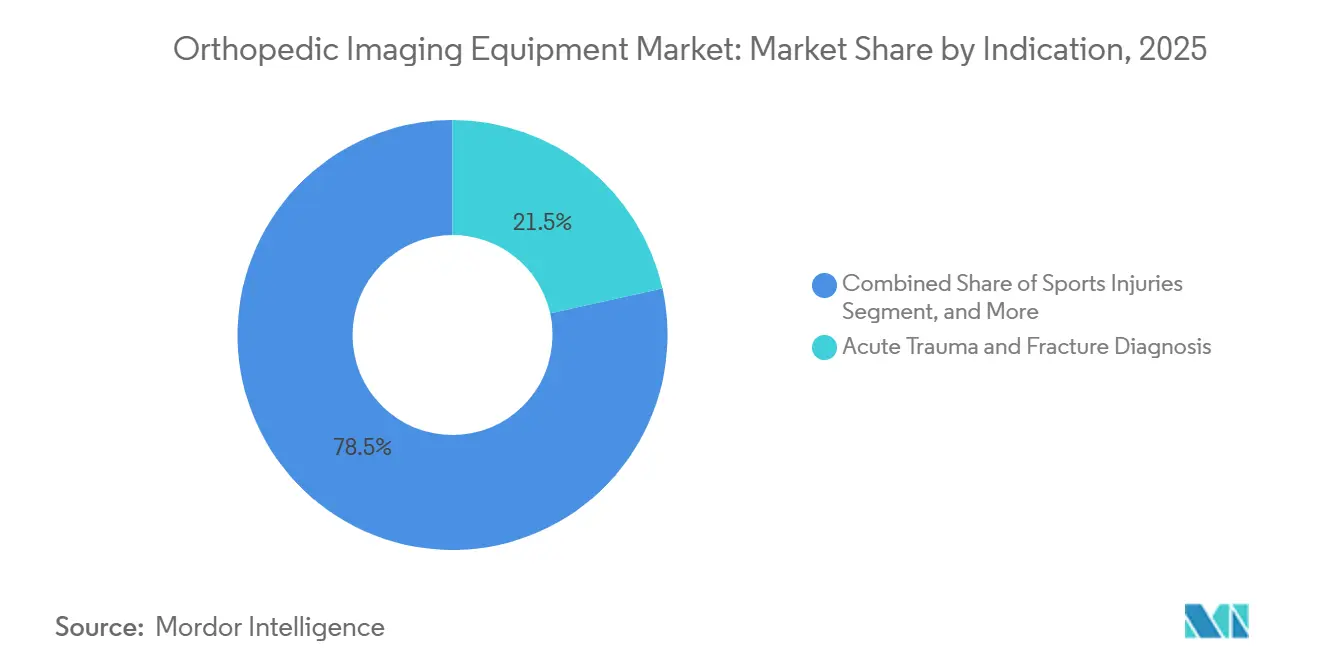
急性外傷・骨折診断は2025年の整形外科用画像診断機器市場シェアの21.5%を占め、最大の適応症セグメントであり続けました。救急部門は、交通事故傷害、スポーツ傷害、および転倒関連骨折に対する迅速な画像診断を必要としています。これにより、病院、外傷センター、および緊急ケアパスウェイにわたる広範で安定した件数基盤が生まれました。従来のX線は多くの骨折評価における通常の最初の画像診断ステップであり続けました。CTとMRIは複雑な骨折と軟部組織損傷において臨床的価値を付加し、整形外科用画像診断機器市場におけるモバイルおよび固定システムの継続的な役割を支援しました。
関節炎・変形性関節症は最も成長の速い適応症セグメントであり、2026年から2031年にかけてCAGR 8.2%の予測成長率を示しました。変形性関節症は2022年に世界で推定5億9,500万人に影響を与え、2050年までに筋骨格系疾患負担の主要な寄与因子になると予測されています。疾患管理全体を通じて、ベースライン評価、治療計画、およびフォローアップを含む連続的な画像診断が必要です。この繰り返しの使用パターンは、外傷に関連することが多い単発イベントの画像診断需要とは異なりました。脊椎損傷・疾患は高度な画像診断と術中ガイダンスを必要とし、スポーツ傷害、骨粗鬆症、骨疾患、および筋骨格系がんはモダリティ固有のパスウェイを必要としました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院がリード、画像診断センターおよび外来手術センターが急成長
病院・外傷センターは2025年の収益の42.8%を占め、整形外科用画像診断機器市場において最大のエンドユーザーグループとなりました。その地位は、外傷CT、術中透視、および複雑な関節・脊椎処置のためのMRIにおける役割を反映していました。病院システムはまた、遮蔽室と専門スタッフに必要なインフラを有していました。大規模施設は、したがって、最高コストの画像診断プラットフォームを吸収しました。その購買はしばしば複数のモダリティとサービス契約をカバーし、幅広い画像診断ポートフォリオを持つ確立されたベンダーを支援しました。
画像診断センターは2026年から2031年にかけてCAGR 8.5%と最高のエンドユーザーCAGRを記録しました。提供された調査研究では、支払者が選択的筋骨格系画像診断をより低コストのフリースタンディング施設に誘導しいました。外来手術センターも、整形外科的処置が病院から離れるにつれて、より重要な機器顧客になりつつありました。CurveBeam AIのHiRise CBCTは2025年にFDA認可、Health Canada承認、およびEU医療機器規則に基づくCEマークを取得しました。同システムは整形外科専門クリニック向けに設計されおり、サプライヤーはコンパクトバリアント、個別チャネル、および従量課金型価格設定で対応していました。
地域分析
北米は2025年の整形外科用画像診断機器市場シェアの42.4%を占めました。同地域は、大規模な設置基盤、高い関節処置件数、およびAI強化画像診断の早期導入から恩恵を受けました。提供された調査研究では、米国が関節形成術、脊椎手術、およびスポーツ医学画像診断の主要な場であり続けました。カナダは、2025年7月にHealth Canada認可を取得したCurveBeam AIのEnhanced HiRiseシステムを含む整形外科専門クリニックにおける荷重負荷CBCT導入を通じて需要を追加しました。FDAの2026年2月のサイバーセキュリティガイダンスにより、デバイスセキュリティがネットワーク接続画像診断システムの重要な調達考慮事項となりました。
欧州は提供された調査研究において第2位の地域市場であり、ドイツが高度な整形外科用画像診断インフラを支えていました。ドイツの整形外科・外傷外科施設は、画像診断機器に安定した高件数のアプリケーションを提供しました。英国、フランス、イタリアが主要な需要基盤を形成し、スペインとポルトガルはより速い外来整形外科の拡大を示しました。Siemens HealthineersはCios Spin Cアーム向けにVuze 2トラッカーレス脊椎ガイダンスソフトウェアを2026年9月に発表し、提供された調査研究においてナビゲーション付き椎弓根スクリュー設置精度の中央値95%を達成しました。EU医療機器規則2017/745は、欧州に参入するサプライヤーの市場参入タイミングに引き続き影響を与えました。
アジア太平洋は最も成長の速い地域であり、整形外科用画像診断機器市場規模は2031年までにCAGR 6.4%で拡大すると予測されています。提供された調査研究では、中国の医療画像診断機器販売額が2025年に750 ビリオン 人民元(104 ビリオン 米ドル相当)に達しました。同草案はまた、2025年中に中国で2,520台の整形外科用CBCTユニットが出荷されると予測しました。United Imaging Healthcare、Mindray、およびNeusoft Medicalは価格とサービス対応力を通じて競争しました。日本の医師時間外労働規制がAI対応ツールへの関心を高め、インド、中東、アフリカ、ブラジル、アルゼンチンが整形外科用画像診断機器市場に機器アップグレードの機会を提供しました。これらの地域差は、提供された調査研究において、多様なケア提供環境、設置能力、および地域サプライヤーの存在を反映していました。
競合ランドスケープ
整形外科用画像診断機器市場は、GE HealthCare、Siemens Healthineers、Koninklijke Philips、Canon Medical、およびFUJIFILM Holdingsを中心に中程度に集約されていました。これらの企業は、マルチモダリティポートフォリオと複数年サービス契約を活用して機関顧客を維持しました。大規模な設置基盤は、顧客が機器を更新またはソフトウェアを追加する際に優位性をもたらしました。GE HealthCareは2023年以降、研究開発に30 ビリオン 米ドル超を投資し、2026年2月に3件のSIGNA MRIイノベーションについてFDA 510(k)認可を取得し、2026年3月にPhotonova Spectraの認可を取得しました。
Siemens Healthineersは2025年にVuzeを買収し、Cアームポートフォリオにトラッカーレスナビゲーション技術を追加しました。Philipsは2026年に12病院にわたるWellSpan Healthとの7年間の優先画像診断ベンダーアライアンスを発表しました。このアライアンスはCT、MR、デジタルX線、超音波、および画像ガイド下治療をカバーしました。整形外科用画像診断機器市場は、AI対応ワークフローソフトウェア、低線量画像診断、およびエンタープライズインフォマティクス統合を通じてますます競争が激化しています。サイバーセキュリティ要件は確立された規制プロセスを優遇し、中小企業の参入障壁を高めました。
United Imaging Healthcare、Mindray、およびNeusoft MedicalはAI指向の設計、価格設定、および地域サービスを通じて競争圧力を拡大しました。処置特化型企業は、大手画像診断サプライヤーが直接対応していなかった臨床ワークフローをターゲットにしました。Orthopedic Driven Imagingは2026年5月に、ODI See-arm Cアームプラットフォームと連携する人工股関節全置換術中の術中計測ソフトウェアであるHipGuideについてFDA 510(k)認可を取得しました。CurveBeam AIは専門クリニック向け荷重負荷整形外科用CBCTにおけるポジションを構築しました。この整形外科用画像診断機器市場は、大手サプライヤーがサービス規模から恩恵を受けるのに十分なほど集約されており、一方で専門サプライヤーが処置特化型の機会を見出しています。
整形外科用画像診断機器業界リーダー
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Siemens HealthineersはCios Spin Cアーム向けにVuze 2トラッカーレス脊椎外科ガイダンスソフトウェアを発表しました。同システムは術前CTと術中X線を融合し、外部トラッキンハードウェアなしにKワイヤー設置を行い、スクリュー設置精度最大96.7%および従来の透視法の92%に対して中央値95%のナビゲーション精度を達成します。Siemensは2025年にVuzeを買収し、2D、3D、およびロボットCアームの全ポートフォリオへの統合を計画しています。
- 2026年9月:FUJIFILMは日本でCALNEO CROSS Slim外科用CアームX線システムを発売しました。チューブヘッドが前モデルより55%細く、ワイヤレス操作と軽量設計を維持しながら整形外科・外傷外科手術室での術中ポジショニングの自由度を向上させています。
- 2026年7月:Canon Medical SystemsはAquilion ONE CTポートフォリオ全体にCLEAR Motionディープラーニング技術とPIQE 1024 Matrix高解像度再構成を導入し、AI駆動モーション補正によって高BMIおよび困難な患者集団への診断品質の筋骨格系CTを拡張しました。
- 2026年5月:Orthopedic Driven ImagingはHipGuideについてFDA 510(k)認可を取得しました。これは人工股関節全置換術中のリアルタイム計測のための術中外科画像診断ソフトウェアであり、2025年9月に認可されたODI See-arm Cアームプラットフォームと組み合わせて使用されます。これは純粋な新規参入企業による初のFDA認可統合整形外科特化型術中画像診断ソリューションを表しています。
グローバル整形外科用画像診断機器市場レポートスコープ
レポートのスコープによると、整形外科用画像診断機器は医師が骨、関節、筋肉を観察するのを支援します。X線、CT、MRI、およびその他の画像診断機器が含まれます。これらのツールは傷害の診断と治療計画の立案を支援します。
整形外科用画像診断機器市場は、モダリティ、適応症、エンドユーザー、および地域別にセグメント化されています。モダリティ別では、市場はX線、CT、MRI、超音波、EOSイメージングシステム、核医学イメージングシステム、および術中・透視システムにセグメント化されています。適応症別では、市場は急性外傷・骨折診断、スポーツ傷害、脊椎損傷・疾患、関節炎・変形性関節疾患、骨粗鬆症・骨疾患、筋骨格系がん、およびその他の適応症にセグメント化されています。エンドユーザー別では、市場は病院・外傷センター、画像診断センター、外来手術センター、整形外科専門クリニック、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
| X線 |
| CT |
| MRI |
| 超音波 |
| EOSイメージングシステム |
| 核医学イメージングシステム |
| 術中・透視システム |
| 急性外傷・骨折診断 |
| スポーツ傷害 |
| 脊椎損傷・疾患 |
| 関節炎・変形性関節疾患 |
| 骨粗鬆症・骨疾患 |
| 筋骨格系がん |
| その他の適応症 |
| 病院・外傷センター |
| 画像診断センター |
| 外来手術センター |
| 整形外科専門クリニック |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| モダリティ別 | X線 | |
| CT | ||
| MRI | ||
| 超音波 | ||
| EOSイメージングシステム | ||
| 核医学イメージングシステム | ||
| 術中・透視システム | ||
| 適応症別 | 急性外傷・骨折診断 | |
| スポーツ傷害 | ||
| 脊椎損傷・疾患 | ||
| 関節炎・変形性関節疾患 | ||
| 骨粗鬆症・骨疾患 | ||
| 筋骨格系がん | ||
| その他の適応症 | ||
| エンドユーザー別 | 病院・外傷センター | |
| 画像診断センター | ||
| 外来手術センター | ||
| 整形外科専門クリニック | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年の整形外科用画像診断機器の予測市場規模は?
整形外科用画像診断機器市場は、2026年の57.1 ビリオン 米ドルから2031年までに74.1 ビリオン 米ドルに達し、CAGR 5.35%で成長すると予測されています。需要は正確な筋骨格系診断、AI支援画像診断、および外来整形外科ケアによって支えられています。
整形外科用途で最も成長の速い画像診断モダリティはどれですか?
CTは最も成長の速いモダリティであり、2031年までにCAGR 7.5%が予測されています。光子計数アーキテクチャとディープラーニング再構成が、より高付加価値のCTシステムへの需要を支援しています。
外来手術センターが整形外科用画像診断機器サプライヤーにとって重要な理由は何ですか?
これらのセンターは、より多くの整形外科的処置が外来ケアに移行するにつれて、高度なCアーム、MRI、およびコンパクトな画像診断システムを追加しています。サプライヤーは、処置主導の施設に適した小型フットプリント製品と購買オプションを必要としています。
最も強い予測成長を示す整形外科の臨床用途はどれですか?
関節炎・変形性関節症は、管理に連続的な画像診断が必要なことが多いため、2031年までにCAGR 8.2%で成長すると予測されています。このパターンは、評価、治療計画、およびフォローアップにわたる繰り返しの需要を生み出しています。
整形外科用画像診断システムの最大の需要を占めるエンドユーザーはどれですか?
病院・外傷センターは2025年に42.8%でエンドユーザー収益をリードし、外傷CT、透視、および複雑なMRI処置によって支えられました。その設置には高コストモダリティに必要なインフラとスタッフも必要です。
整形外科用画像診断機器で最も速く拡大している地域はどこですか?
アジア太平洋は2031年までにCAGR 6.4%で成長すると予測されており、機器アップグレードと地域サプライヤーの活動によって支えられています。提供された調査研究では、中国、日本、インド、および新興医療システムが重要な需要環境を形成しています。