
Marktgröße und Marktanteil für orthopädische Bildgebungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.71 Milliarden US-Dollar |
| Marktgröße (2031) | 7.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für orthopädische Bildgebungsgeräte von Mordor Intelligence
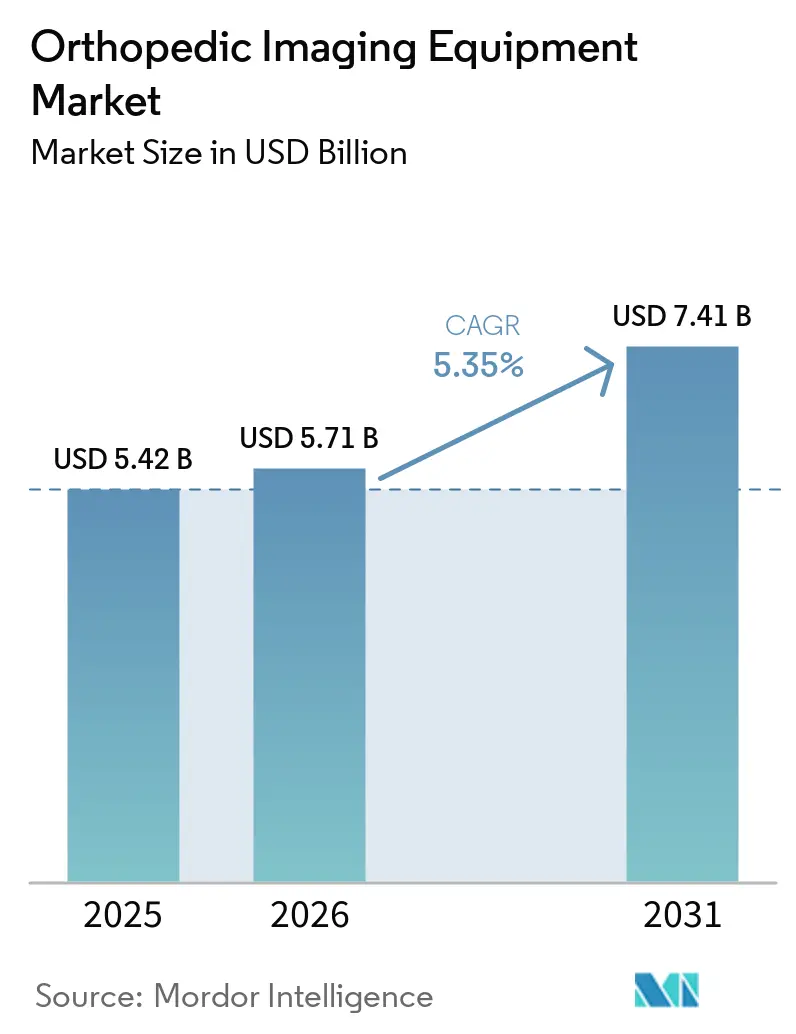
Die Marktgröße für orthopädische Bildgebungsgeräte wird voraussichtlich von 5,42 Milliarden USD im Jahr 2025 und 5,71 Milliarden USD im Jahr 2026 auf 7,41 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,35 % zwischen 2026 und 2031.
Der Markt für orthopädische Bildgebungsgeräte wird durch den wachsenden klinischen Bedarf an präziser muskuloskelettaler Diagnostik, den breiteren Einsatz KI-gestützter Bildgebung sowie die Expansion der ambulanten orthopädischen Versorgung gestützt. Die Nachfrage umfasst digitales Röntgen für Notaufnahmen, Photonenzähl-CT, MRT, mobile C-Bögen und gewichtstragende Kegelstrahl-CT-Systeme, die in Spezialeinrichtungen innerhalb des Marktes für orthopädische Bildgebungsgeräte eingesetzt werden. Kapitalinvestitionen etablierter Bildgebungsanbieter und eine kontinuierliche Pipeline regulatorischer Zulassungen in den Vereinigten Staaten, Europa und Japan unterstützen den Geräteaustausch und technologische Upgrades im Markt für orthopädische Bildgebungsgeräte. Der Markt für orthopädische Bildgebungsgeräte verändert sich auch dadurch, dass ambulante chirurgische Zentren und orthopädische Kliniken kompakte Bildgebungssysteme außerhalb der traditionellen Krankenhausbeschaffungszyklen erwerben. Chronische Erkrankungen, darunter Arthritis und degenerative Gelenkerkrankungen, erzeugen wiederkehrende Bildgebungsbedarfe innerhalb des Marktes für orthopädische Bildgebungsgeräte, die sich von der episodischen Nachfrage im Zusammenhang mit akuten Traumata unterscheiden.
Wichtigste Erkenntnisse des Berichts
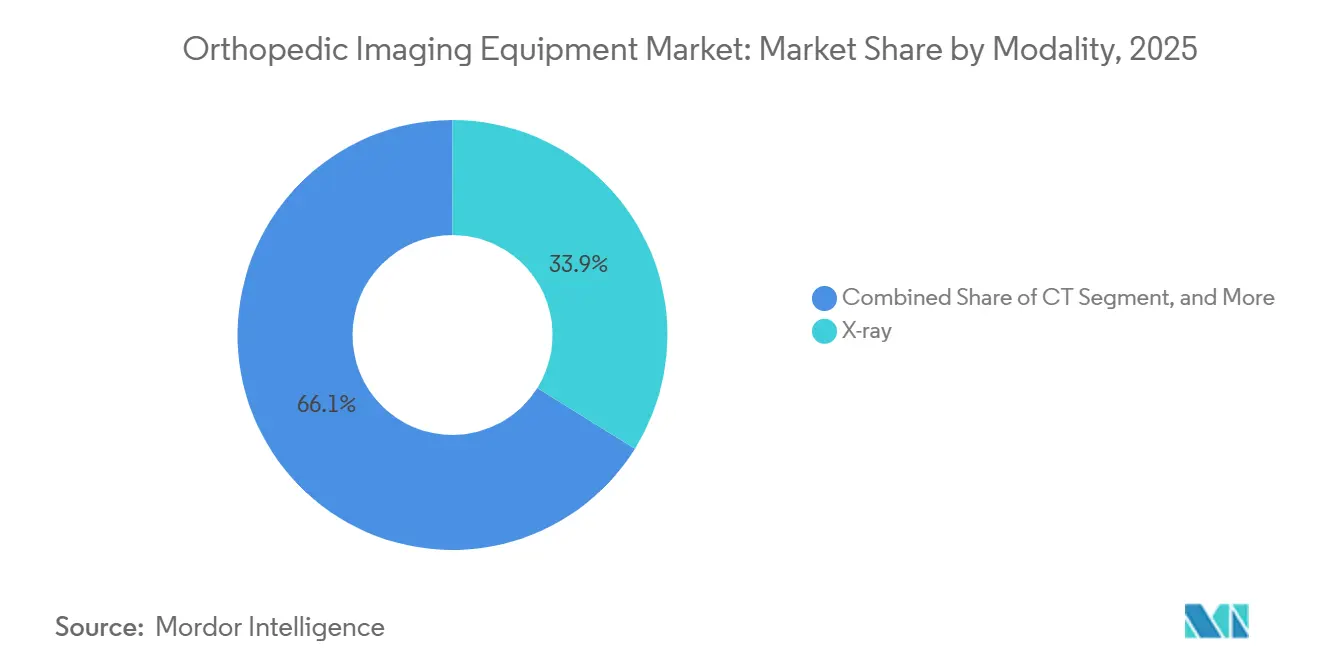
- Nach Modalität hielt Röntgen im Jahr 2025 einen Umsatzanteil von 33,87 %, während CT bis 2031 die höchste prognostizierte CAGR von 7,54 % verzeichnete.
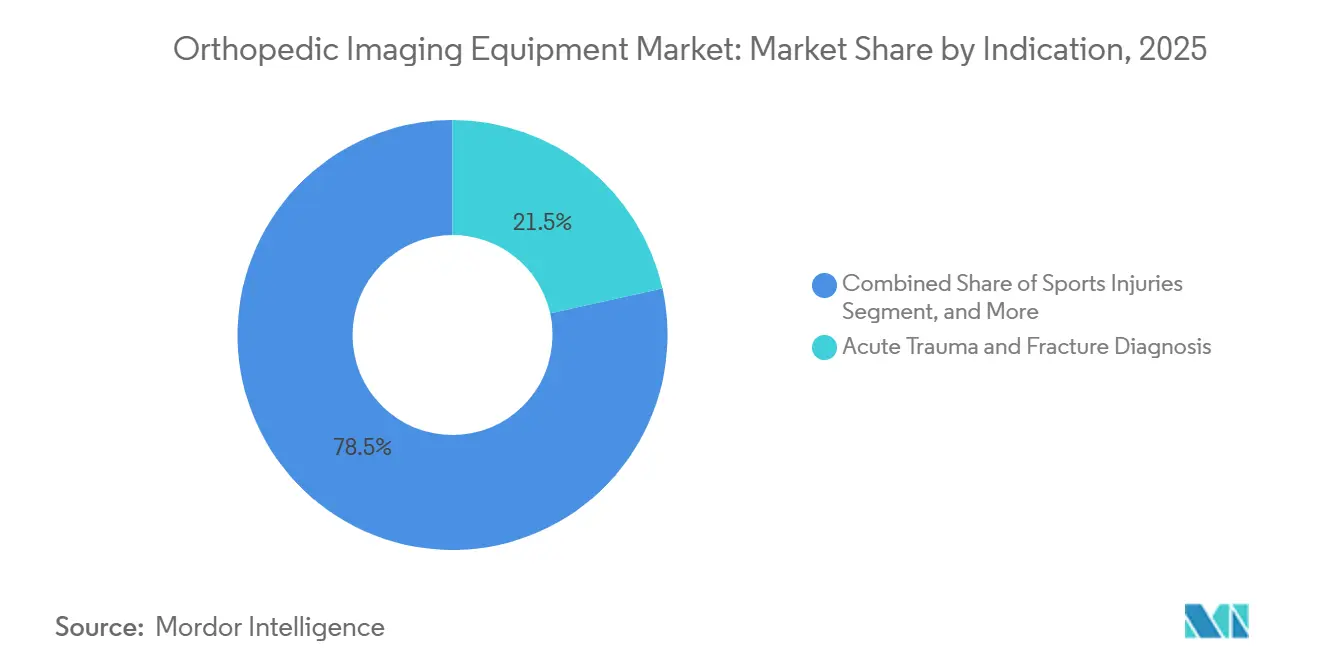
- Nach Indikation entfielen auf akutes Trauma und Frakturdiagnostik im Jahr 2025 21,53 % des Umsatzes, während Arthritis und degenerative Gelenkerkrankungen bis 2031 die höchste prognostizierte CAGR von 8,21 % verzeichneten.
- Nach Endnutzer hielten Krankenhäuser und Traumazentren im Jahr 2025 42,80 % des Umsatzes, während diagnostische Bildgebungszentren bis 2031 die höchste prognostizierte CAGR von 8,54 % verzeichneten.
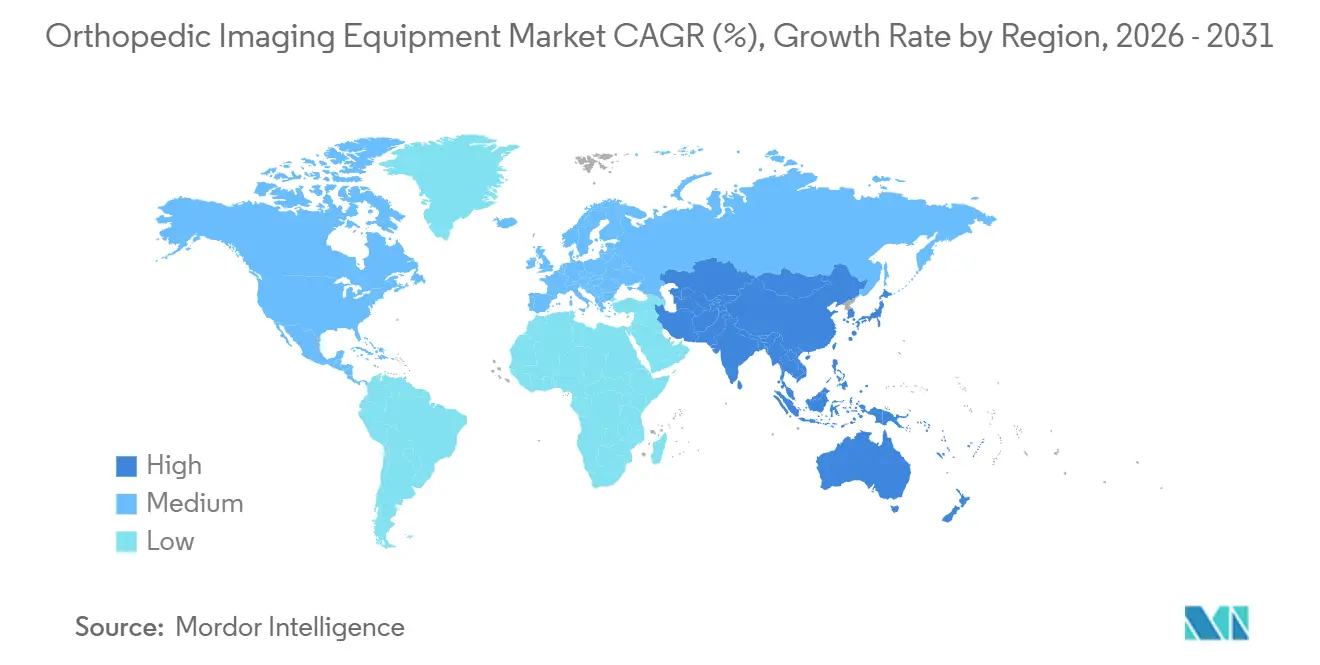
- Nach Geografie hielt Nordamerika im Jahr 2025 42,43 % des Umsatzes, während Asien-Pazifik bis 2031 die höchste prognostizierte CAGR von 6,43 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für orthopädische Bildgebungsgeräte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz muskuloskelettaler Erkrankungen und orthopädischer Eingriffe | +1.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung und höhere Nachfrage nach Gelenkersatz | +1.50% | Global, am ausgeprägtesten in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Wachstum bei Sport-, Trauma- und Straßenunfallbildgebung | +0.70% | Global, mit zunehmendem Straßentraumavolumen in Asien-Pazifik sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte, 3D- und Niedrigdosis-Bildgebungsworkflows | +1.40% | Global, mit Nordamerika und Europa als Vorreiter bei der Einführung und Asien-Pazifik mit rasantem Wachstum | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu ambulanter und tagesklinischer orthopädischer Versorgung | +0.90% | Nordamerika, Westeuropa und städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Portable und gewichtstragende Bildgebung für unterversorgte Versorgungspfade | +0.50% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika, Südamerika sowie ambulante chirurgische Zentren in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz muskuloskelettaler Erkrankungen und orthopädischer Eingriffe
Muskuloskelettale Erkrankungen waren weltweit der größte Beitragsfaktor zu den mit Behinderung gelebten Jahren und repräsentierten 17 % aller mit Behinderung gelebten Jahre. Eine systematische Analyse aus dem Jahr 2025 auf Basis der Daten der Globalen Krankheitslast 2021 berichtete von 1,69 Milliarden Fällen muskuloskelettaler Erkrankungen weltweit im Jahr 2021, was 95 % mehr als im Jahr 1990 entspricht. Dieselbe Evidenzbasis zeigte, dass die mit diesen Erkrankungen verbundenen behinderungsbereinigten Lebensjahre in diesem Zeitraum um 88 % gestiegen sind. Osteoarthritis wird voraussichtlich bis 2050 zum führenden Beitragsfaktor der muskuloskelettalen Krankheitslast werden, insbesondere bei Frauen. Der Markt für orthopädische Bildgebungsgeräte weist daher Nachfrage in den Bereichen Diagnose, Behandlungsplanung, geführte Interventionen und Nachsorge auf. Mehr als die Hälfte der Menschen mit symptomatischer Knieosteoarthritis ist jünger als 65 Jahre, was die Bildgebungsnutzung über die Versorgungspfade älterer Erwachsener hinaus ausweitet.
Alternde Bevölkerung und höhere Nachfrage nach Gelenkersatz
Die Gelenkarthroplastik erfordert Bildgebung vor der Operation, während der Planung und nach dem Eingriff, was das Eingriffvolumen mit einem wiederholten Geräteeinsatz verknüpft. Das Volumen primärer totaler Kniearthroplastiken in den USA stieg von 603.704 Eingriffen im Jahr 2013 auf 1.013.533 Eingriffe im Jahr 2022. Die zugrunde liegende Forschung prognostiziert das Volumen primärer totaler Kniearthroplastiken bis 2040 auf 2.793.919 Eingriffe mit einem jährlichen Wachstum von 5,9 %, während die totale Hüftarthroplastik bis 2040 jährlich um 7,6 % wachsen soll. Die Hüft- und Knieersatzvolumina haben in den OECD-Ländern im Jahr 2025 das Vorkrisenniveau wieder erreicht und übertroffen. Deutschland, die Schweiz, Polen und Australien verzeichneten in der zugrunde liegenden Forschung die stärksten Zuwächse bei den Ersatzvolumina. Der Markt für orthopädische Bildgebungsgeräte profitiert, wenn Implantatpositionierung, Beurteilung periprothetischer Frakturen und Lockerungserkennung eine postoperative Überwachung erfordern.
KI-gestützte, 3D- und Niedrigdosis-Bildgebungsworkflows
Die zugrunde liegende Forschung schätzte, dass 30 % bis 40 % der neuen orthopädischen Bildgebungsausschreibungen in den Jahren 2025 und 2026 KI-Fähigkeitsspezifikationen enthielten. GE HealthCare erhielt im März 2026 die FDA-510(k)-Zulassung für Photonova Spectra, ein Photonenzähl-CT-System, das für die Verarbeitung von bis zu 50-mal mehr Daten als herkömmliche CT-Systeme ausgelegt ist. Das System unterstützt die Materialtrennung und hochauflösende muskuloskelettale Gewebecharakterisierung gemäß der zugrunde liegenden Forschung. Canon Medical brachte im April 2026 Ultimion als Japans erstes inländisch hergestelltes Photonenzähl-CT mit muskuloskelettalen Scan-Protokollen auf den Markt. Die FDA veröffentlichte 2025 eine endgültige Leitlinie für KI-gestützte Gerätesoftwarefunktionen, die Leistungsvalidierung und Marktüberwachung abdeckt[1]. Der Markt für orthopädische Bildgebungsgeräte bevorzugt Anbieter, die zugelassene KI-Funktionen in die Bildakquisition und Workflowsysteme integrieren, anstatt sich ausschließlich auf die nachgelagerte Bildverarbeitung zu stützen.
Verlagerung hin zu ambulanter und tagesklinischer orthopädischer Versorgung
Die Verlagerung orthopädischer Eingriffe hin zu ambulanten chirurgischen Zentren und freistehenden Bildgebungseinrichtungen verändert die Endnutzerbasis für Geräteanbieter. Medicare-zertifizierte ambulante chirurgische Zentren beliefen sich laut der Medicare Payment Advisory Commission im Jahr 2023 auf 6.308 Einrichtungen und wuchsen um 2,5 %. Neue orthopädische Zentren kombinieren zunehmend fortschrittliche C-Bögen, MRT und Robotertechnologien in Einbesuchsversorgungsmodellen. Die zugrunde liegende Forschung nannte die Eröffnung des Mid-State Orthopaedic ASC in Alexandria, Louisiana, im August 2026 als Beispiel für diese Konfiguration. Kompakte Geräte passen besser in Einrichtungen mit kleineren Grundflächen und eingriffsorientierten Workflows. Der Markt für orthopädische Bildgebungsgeräte bietet daher Chancen für Anbieter mit Produkten und Geschäftsmodellen, die auf die ambulante orthopädische Versorgung ausgerichtet sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Installations- und Lebenszyklusservicekosten | -0.90% | Global, am akutesten in Schwellenmärkten und ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Radiologen, Radiologietechnikern und muskuloskelettalen Spezialisten | -0.70% | Global, am ausgeprägtesten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Fragmentierung der Erstattung und Druck durch den Versorgungsort | -0.50% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Interoperabilität, Cybersicherheit und KI-Validierungsaufwand | -0.40% | Global, mit der stärksten Regulierung in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Installations- und Lebenszyklusservicekosten
Fortschrittliche orthopädische Bildgebungssysteme in der zugrunde liegenden Forschung wiesen Beschaffungspreise von 1 Million USD bis über 3 Millionen USD pro Einheit auf. Abgeschirmter Raumausbau und Inbetriebnahme erhöhten die Ausgaben für Systeme, die feste Installationen erforderten. Lebenszyklusserviceverträge repräsentierten in der zugrunde liegenden Forschung 20 % bis 30 % des Vertragswerts neuer Systeme und schufen mehrjährige Verpflichtungen für Käufer. Gemeindekrankenhäuser, ländliche Gesundheitszentren und neuere ambulante chirurgische Zentren standen vor den größten Kapitalbarrieren. Dies versetzt gut kapitalisierte städtische Krankenhaussysteme in eine bessere Position, um KI-gestützte Premium-Plattformen zu erwerben. Der Markt für orthopädische Bildgebungsgeräte bietet Raum für Leasing-, Shared-Service- und verbrauchsbasierte Geschäftsmodelle, wo Einrichtungen keine großen Vorabinvestitionen finanzieren können.
Mangel an Radiologen, Radiologietechnikern und muskuloskelettalen Spezialisten
Ein anhaltender Radiologenengpass begrenzt die Bildgebungskapazität, selbst wenn die Patientennachfrage steigt. Eine Studie aus dem Jahr 2025 prognostizierte, dass die US-amerikanische Radiologenbelegschaft ohne eine wesentliche Ausweitung der Weiterbildungsplätze von 37.482 im Jahr 2023 auf 47.119–52.591 bis 2055 anwachsen könnte[2]. Eine weitere Analyse aus dem Jahr 2025 berichtete von einer kumulativen Lücke von 21.645 Radiologiestellen gegenüber den Absolventen zwischen 2014 und 2023[3]. Die US-amerikanische Bevölkerung im Alter von 65 Jahren und älter wuchs von 2010 bis 2020 um 38,6 %, während die jährlichen Weiterbildungsabschlüsse in der diagnostischen Radiologie in der zugrunde liegenden Forschung bei etwa 1.000–1.100 blieben. Rückstände bei der muskuloskelettalen Befundung können die Diagnose verzögern und das Intervall bis zur Operation verlängern. Der Markt für orthopädische Bildgebungsgeräte sieht sich daher kurzfristig mit einem geringeren Scandurchsatz konfrontiert, auch wenn Personalengpässe die KI-gestützte Befundung wichtiger machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Modalität: Röntgen verankert das Volumen, CT treibt den Upgrade-Zyklus an
Röntgen hielt im Jahr 2025 33,9 % des Umsatzes, da es weiterhin zentral für die Traumabeurteilung, Frakturscreening und Analyse der gewichtstragenden Gelenkausrichtung war. Die digitale Radiografie ersetzte weiterhin die Computerradiografie, insbesondere dort, wo Einrichtungen bestehende Röntgenräume aufrüsteten. Konica Minolta, Agfa-Gevaert und Allengers Medical Systems konkurrierten in Asien-Pazifik und Lateinamerika, wo die zugrunde liegende Forschung eine geringere Durchdringung der digitalen Radiografie als in westlichen Märkten anzeigte. FUJIFILM brachte im September 2026 den chirurgischen C-Bogen CALNEO CROSS Slim in Japan auf den Markt. Sein Röhrenkopf war 55 % schmaler als sein Vorgänger, während ultraschallgestützte Sehnenbeurteilung und geführte Injektionen sowie mobile C-Bögen die Workflows ambulanter chirurgischer Zentren unterstützten.
CT war die am schnellsten wachsende Modalität, wobei die Marktgröße für orthopädische Bildgebungsgeräte im CT-Segment voraussichtlich mit einer CAGR von 7,5 % von 2026 bis 2031 wachsen wird. Photonenzählarchitekturen und Deep-Learning-Rekonstruktion unterstützten den Wandel hin zu höherwertigen CT-Systemen. GE HealthCares Photonova Spectra, im März 2026 zugelassen, war für Materialtrennung und hochauflösende muskuloskelettale Charakterisierung ausgelegt. Canon Medical führte im Juli 2026 CLEAR Motion und PIQE 1024 Matrix Deep-Learning-Rekonstruktion für sein CT-Portfolio ein. MRT blieb wichtig für die Beurteilung von Weichgewebe, Knorpel und Bändern, und Premium-CT- und MRT-Plattformen steigerten den Umsatz pro Einheit schneller als Einstiegs-Röntgensysteme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Indikation: Trauma verankert das Volumen, Arthritis verändert den Umsatzmix
Akutes Trauma und Frakturdiagnostik entfielen im Jahr 2025 auf 21,5 % des Marktanteils für orthopädische Bildgebungsgeräte und blieben das größte Indikationssegment. Notaufnahmen benötigen schnelle Bildgebung bei Straßenunfällen, Sportverletzungen und sturzbedingten Frakturen. Dies erzeugte eine breite und stetige Volumenbasis in Krankenhäusern, Traumazentren und Notfallversorgungspfaden. Konventionelles Röntgen blieb der übliche erste Bildgebungsschritt für viele Frakturbeurteilungen. CT und MRT fügten klinischen Mehrwert bei komplexen Frakturen und Weichteilverletzungen hinzu und unterstützten eine anhaltende Rolle für mobile und stationäre Systeme im Markt für orthopädische Bildgebungsgeräte.
Arthritis und degenerative Gelenkerkrankungen waren die am schnellsten wachsenden Indikationssegmente mit einer prognostizierten CAGR von 8,2 % von 2026 bis 2031. Osteoarthritis betraf im Jahr 2022 schätzungsweise 595 Millionen Menschen weltweit und soll bis 2050 ein führender Beitragsfaktor zur muskuloskelettalen Krankheitslast werden. Serielle Bildgebung ist während des gesamten Krankheitsmanagements erforderlich, einschließlich Basisbeurteilung, Behandlungsplanung und Nachsorge. Dieses Muster wiederholter Nutzung unterschied sich von der einmaligen Bildgebungsnachfrage, die häufig mit Traumata verbunden ist. Wirbelsäulenverletzungen und -erkrankungen erforderten fortschrittliche Bildgebung und intraoperative Führung, während Sportverletzungen, Osteoporose, Knochenerkrankungen und muskuloskelettaler Krebs modalitätsspezifische Versorgungspfade erforderten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Krankenhäuser führen, diagnostische Bildgebungszentren und ambulante chirurgische Zentren wachsen stark
Krankenhäuser und Traumazentren hielten im Jahr 2025 42,8 % des Umsatzes und waren damit die größte Endnutzergruppe im Markt für orthopädische Bildgebungsgeräte. Ihre Position spiegelte ihre Rolle bei Trauma-CT, intraoperativer Fluoroskopie und MRT für komplexe Gelenk- und Wirbelsäuleneingriffe wider. Krankenhaussysteme verfügten auch über die für abgeschirmte Räume und Fachpersonal erforderliche Infrastruktur. Große Einrichtungen absorbierten daher die kostenintensivsten Bildgebungsplattformen. Ihre Beschaffung umfasste häufig mehrere Modalitäten und Serviceverträge und unterstützte etablierte Anbieter mit breiten Bildgebungsportfolios.
Diagnostische Bildgebungszentren verzeichneten mit 8,5 % von 2026 bis 2031 die höchste CAGR unter den Endnutzern. Kostenträger lenkten elektive muskuloskelettale Bildgebung in der zugrunde liegenden Forschung auf kostengünstigere freistehende Einrichtungen. Ambulante chirurgische Zentren wurden ebenfalls zu wichtigeren Gerätekunden, da orthopädische Eingriffe aus Krankenhäusern abwanderten. CurveBeam AIs HiRise CBCT erhielt im Jahr 2025 die FDA-Zulassung, die Genehmigung von Health Canada und eine CE-Kennzeichnung gemäß der EU-Medizinprodukteverordnung. Das System war für orthopädische Spezialkliniken konzipiert, und Anbieter reagierten mit kompakten Varianten, separaten Vertriebskanälen und verbrauchsbasierter Preisgestaltung.
Geografische Analyse
Nordamerika hielt im Jahr 2025 42,4 % des Marktanteils für orthopädische Bildgebungsgeräte. Die Region profitierte von einer großen installierten Basis, hohen Gelenkeingriffvolumina und einer frühen Einführung KI-gestützter Bildgebung. Die Vereinigten Staaten blieben in der zugrunde liegenden Forschung ein wichtiger Standort für Gelenkarthroplastik, Wirbelsäulenchirurgie und sportmedizinische Bildgebung. Kanada steigerte die Nachfrage durch die Einführung gewichtstragender CBCT in orthopädischen Spezialkliniken, einschließlich des Enhanced HiRise-Systems von CurveBeam AI, das im Juli 2025 die Genehmigung von Health Canada erhielt. Die Cybersicherheitsleitlinie der FDA vom Februar 2026 machte die Gerätesicherheit zu einem wichtigen Beschaffungsaspekt für vernetzte Bildgebungssysteme.
Europa war in der zugrunde liegenden Forschung der zweitgrößte regionale Markt, wobei Deutschland eine fortschrittliche orthopädische Bildgebungsinfrastruktur verankerte. Deutschlands orthopädische und unfallchirurgische Einrichtungen boten stabile, hochvolumige Anwendungen für diagnostische Bildgebungsgeräte. Das Vereinigte Königreich, Frankreich und Italien bildeten die wichtigste Nachfragebasis, während Spanien und Portugal eine schnellere ambulante orthopädische Expansion zeigten. Siemens Healthineers präsentierte im September 2026 die trackerlose Wirbelsäulenführungssoftware Vuze 2 für den Cios Spin C-Bogen, und die Software erzielte in der zugrunde liegenden Forschung eine mediane navigierte Pedikelschraubenplatzierungsgenauigkeit von 95 %. Die EU-Medizinprodukteverordnung 2017/745 beeinflusste weiterhin den Markteintrittszeit für Anbieter, die in Europa eintraten.
Asien-Pazifik war die am schnellsten wachsende Region, wobei die Marktgröße für orthopädische Bildgebungsgeräte voraussichtlich mit einer CAGR von 6,4 % bis 2031 wachsen wird. Chinas Umsatz mit medizinischen Bildgebungsgeräten erreichte in der zugrunde liegenden Forschung im Jahr 2025 75 Milliarden CNY, entsprechend 10,4 Milliarden USD. Der Entwurf erwartete außerdem, dass im Jahr 2025 in China 2.520 orthopädische CBCT-Einheiten ausgeliefert werden. United Imaging Healthcare, Mindray und Neusoft Medical konkurrierten über Preisgestaltung und Servicebereitschaft. Japans Überstundenregelungen für Ärzte steigerten das Interesse an KI-gestützten Werkzeugen, während Indien, der Nahe Osten, Afrika, Brasilien und Argentinien Geräteaufrüstungsmöglichkeiten für den Markt für orthopädische Bildgebungsgeräte boten. Diese regionalen Unterschiede spiegelten unterschiedliche Versorgungseinrichtungen, installierte Kapazitäten und lokale Anbieterpräsenz in der zugrunde liegenden Forschung wider.
Wettbewerbslandschaft
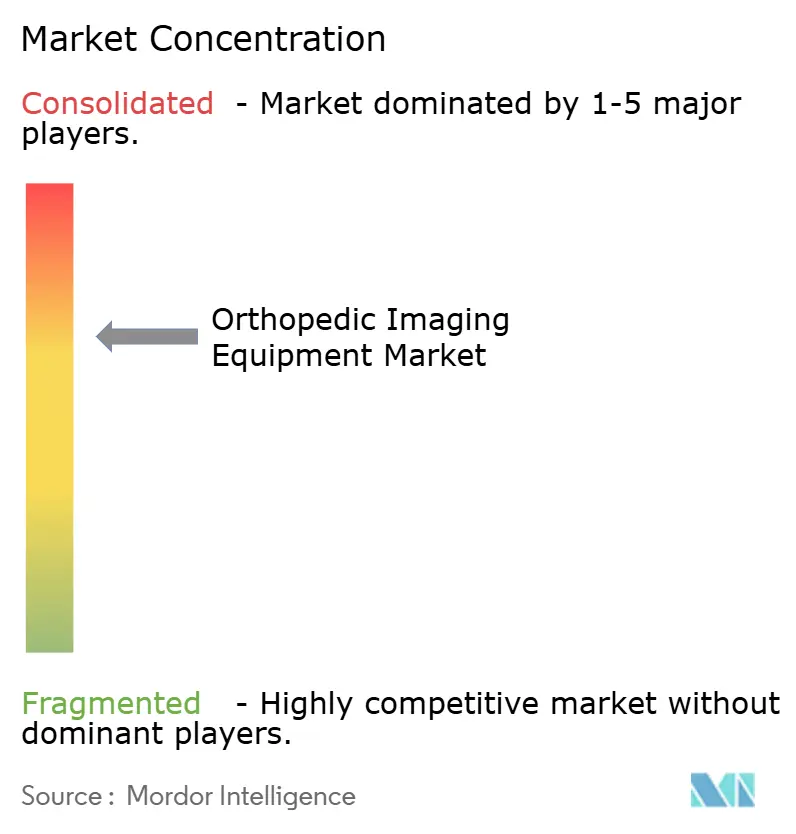
Der Markt für orthopädische Bildgebungsgeräte war mäßig konsolidiert um GE HealthCare, Siemens Healthineers, Koninklijke Philips, Canon Medical und FUJIFILM Holdings. Diese Unternehmen nutzten Multi-Modalitäts-Portfolios und mehrjährige Servicevereinbarungen, um institutionelle Kunden zu binden. Ihre großen installierten Basen verschafften ihnen einen Vorteil, wenn Kunden Geräte erneuerten oder Software hinzufügten. GE HealthCare investierte seit 2023 mehr als 3 Milliarden USD in Forschung und Entwicklung und erhielt im Februar 2026 FDA-510(k)-Zulassungen für 3 SIGNA MRT-Innovationen sowie im März 2026 für Photonova Spectra.
Siemens Healthineers übernahm Vuze im Jahr 2025, um trackerlose Navigationstechnologie in sein C-Bogen-Portfolio zu integrieren. Philips kündigte 2026 eine 7-jährige bevorzugte Bildgebungslieferantenallianz mit WellSpan Health über 12 Krankenhäuser an. Die Allianz umfasste CT, MRT, digitales Röntgen, Ultraschall und bildgeführte Therapie. Der Markt für orthopädische Bildgebungsgeräte wird zunehmend über KI-gestützte Workflow-Software, Niedrigdosis-Bildgebung und die Integration von Unternehmens-Informatik bestritten. Cybersicherheitsanforderungen begünstigten etablierte regulatorische Prozesse und erhöhten die Markteintrittsbarrieren für kleinere Unternehmen.
United Imaging Healthcare, Mindray und Neusoft Medical verstärkten den Wettbewerbsdruck durch KI-orientierte Designs, Preisgestaltung und lokalen Service. Eingriffsspezifische Unternehmen zielten auf klinische Workflows ab, die breite Bildgebungsanbieter weniger direkt adressiert hatten. Orthopedic Driven Imaging erhielt im Mai 2026 die FDA-510(k)-Zulassung für HipGuide, eine intraoperative Messsoftware für den totalen Hüftgelenkersatz, die mit der ODI See-arm C-Bogen-Plattform funktioniert. CurveBeam AI baute eine Position im gewichtstragenden orthopädischen CBCT für Spezialkliniken auf. Dieser Markt für orthopädische Bildgebungsgeräte blieb konzentriert genug, damit große Anbieter von Serviceskalierung profitieren konnten, während spezialisierte Anbieter eingriffsfokussierte Nischen fanden.
Marktführer für orthopädische Bildgebungsgeräte
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Siemens Healthineers präsentierte die trackerlose Wirbelsäulenchirurgie-Führungssoftware Vuze 2 für seinen Cios Spin C-Bogen. Das System fusioniert präoperative CT mit intraoperativem Röntgen für die K-Draht-Platzierung ohne externe Tracking-Hardware und erreicht eine Schraubenplatzierungsgenauigkeit von bis zu 96,7 % sowie eine mediane navigierte Genauigkeit von 95 % gegenüber 92 % bei konventioneller Fluoroskopie. Siemens übernahm Vuze im Jahr 2025 und plant die Integration in sein gesamtes 2D-, 3D- und robotisches C-Bogen-Portfolio.
- September 2026: FUJIFILM brachte das chirurgische C-Bogen-Röntgensystem CALNEO CROSS Slim in Japan auf den Markt, mit einem 55 % schmaleren Röhrenkopf als sein Vorgänger, was die intraoperative Positionierungsfreiheit in orthopädischen und unfallchirurgischen Operationssälen verbessert und gleichzeitig den kabellosen Betrieb und das leichte Design beibehält.
- Juli 2026: Canon Medical Systems führte die Deep-Learning-Technologie CLEAR Motion und die hochauflösende Rekonstruktion PIQE 1024 Matrix in seinem Aquilion ONE CT-Portfolio ein und erweiterte damit die diagnostisch hochwertige muskuloskelettale CT auf Patienten mit hohem BMI und schwierige Patientenpopulationen durch KI-gestützte Bewegungskompensation.
- Mai 2026: Orthopedic Driven Imaging erhielt die FDA-510(k)-Zulassung für HipGuide, seine intraoperative chirurgische Bildgebungssoftware für Echtzeitmessungen während des totalen Hüftgelenkersatzes, kombiniert mit der im September 2025 zugelassenen ODI See-arm C-Bogen-Plattform. Dies stellt die erste FDA-zugelassene integrierte orthopädiespezifische intraoperative Bildgebungslösung eines reinen Neueinsteigers dar.
Globaler Berichtsumfang für den Markt für orthopädische Bildgebungsgeräte
Gemäß dem Berichtsumfang helfen orthopädische Bildgebungsgeräte Ärzten, Knochen, Gelenke und Muskeln zu beurteilen. Dazu gehören Röntgen-, CT-, MRT- und andere Bildgebungsgeräte. Diese Werkzeuge helfen bei der Diagnose von Verletzungen und der Planung von Behandlungen.
Der Markt für orthopädische Bildgebungsgeräte ist nach Modalität, Indikation, Endnutzer und Geografie segmentiert. Nach Modalität ist der Markt in Röntgen, CT, MRT, Ultraschall, EOS-Bildgebungssysteme, nuklearmedizinische Bildgebungssysteme sowie intraoperative und Fluoroskopiesysteme segmentiert. Nach Indikation ist der Markt in akutes Trauma und Frakturdiagnostik, Sportverletzungen, Wirbelsäulenverletzungen und -erkrankungen, Arthritis und degenerative Gelenkerkrankungen, Osteoporose und Knochenerkrankungen, muskuloskelettaler Krebs sowie weitere Indikationen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Traumazentren, diagnostische Bildgebungszentren, ambulante chirurgische Zentren, orthopädische Spezialkliniken sowie weitere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Röntgen |
| CT |
| MRT |
| Ultraschall |
| EOS-Bildgebungssysteme |
| Nuklearmedizinische Bildgebungssysteme |
| Intraoperative und Fluoroskopiesysteme |
| Akutes Trauma und Frakturdiagnostik |
| Sportverletzungen |
| Wirbelsäulenverletzungen und -erkrankungen |
| Arthritis und degenerative Gelenkerkrankungen |
| Osteoporose und Knochenerkrankungen |
| Muskuloskelettaler Krebs |
| Weitere Indikationen |
| Krankenhäuser und Traumazentren |
| Diagnostische Bildgebungszentren |
| Ambulante chirurgische Zentren |
| Orthopädische Spezialkliniken |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Modalität | Röntgen | |
| CT | ||
| MRT | ||
| Ultraschall | ||
| EOS-Bildgebungssysteme | ||
| Nuklearmedizinische Bildgebungssysteme | ||
| Intraoperative und Fluoroskopiesysteme | ||
| Nach Indikation | Akutes Trauma und Frakturdiagnostik | |
| Sportverletzungen | ||
| Wirbelsäulenverletzungen und -erkrankungen | ||
| Arthritis und degenerative Gelenkerkrankungen | ||
| Osteoporose und Knochenerkrankungen | ||
| Muskuloskelettaler Krebs | ||
| Weitere Indikationen | ||
| Nach Endnutzer | Krankenhäuser und Traumazentren | |
| Diagnostische Bildgebungszentren | ||
| Ambulante chirurgische Zentren | ||
| Orthopädische Spezialkliniken | ||
| Weitere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden orthopädische Bildgebungsgeräte im Jahr 2031 erreichen?
Der Markt für orthopädische Bildgebungsgeräte wird voraussichtlich bis 2031 einen Wert von 7,41 Milliarden USD erreichen, ausgehend von 5,71 Milliarden USD im Jahr 2026, mit einer CAGR von 5,35 %. Die Nachfrage wird durch präzise muskuloskelettale Diagnostik, KI-gestützte Bildgebung und ambulante orthopädische Versorgung gestützt.
Welche Bildgebungsmodalität wächst am schnellsten für den orthopädischen Einsatz?
CT ist die am schnellsten wachsende Modalität mit einer prognostizierten CAGR von 7,5 % bis 2031. Photonenzählarchitektur und Deep-Learning-Rekonstruktion unterstützen die Nachfrage nach höherwertigen CT-Systemen.
Warum sind ambulante chirurgische Zentren für Anbieter orthopädischer Bildgebungsgeräte wichtig?
Diese Zentren rüsten sich mit fortschrittlichen C-Bögen, MRT und kompakten Bildgebungssystemen aus, da immer mehr orthopädische Eingriffe in die ambulante Versorgung verlagert werden. Anbieter benötigen Produkte mit kleinerem Platzbedarf und Kaufoptionen, die zu eingriffsorientierten Einrichtungen passen.
Welche orthopädische klinische Anwendung weist das stärkste prognostizierte Wachstum auf?
Arthritis und degenerative Gelenkerkrankungen werden voraussichtlich mit einer CAGR von 8,2 % bis 2031 wachsen, da das Management häufig serielle Bildgebung erfordert. Dieses Muster erzeugt wiederkehrende Nachfrage über Beurteilung, Behandlungsplanung und Nachsorge hinweg.
Welche Endnutzer haben die größte Nachfrage nach orthopädischen Bildgebungssystemen?
Krankenhäuser und Traumazentren führten den Endnutzerumsatz mit 42,8 % im Jahr 2025 an, unterstützt durch Trauma-CT, Fluoroskopie und komplexe MRT-Eingriffe. Ihre Installationen erfordern auch die Infrastruktur und das Personal, das für kostenintensive Modalitäten benötigt wird.
Welche Region wächst am schnellsten bei orthopädischen Bildgebungsgeräten?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 6,4 % bis 2031 wachsen, unterstützt durch Geräteaufrüstungen und lokale Anbieteraktivitäten. China, Japan, Indien und aufstrebende Gesundheitssysteme bilden in der zugrunde liegenden Forschung wichtige Nachfragestandorte.