
Tamanho e Participação do Mercado de Equipamentos de Imagem Ortopédica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.41 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.35 % |
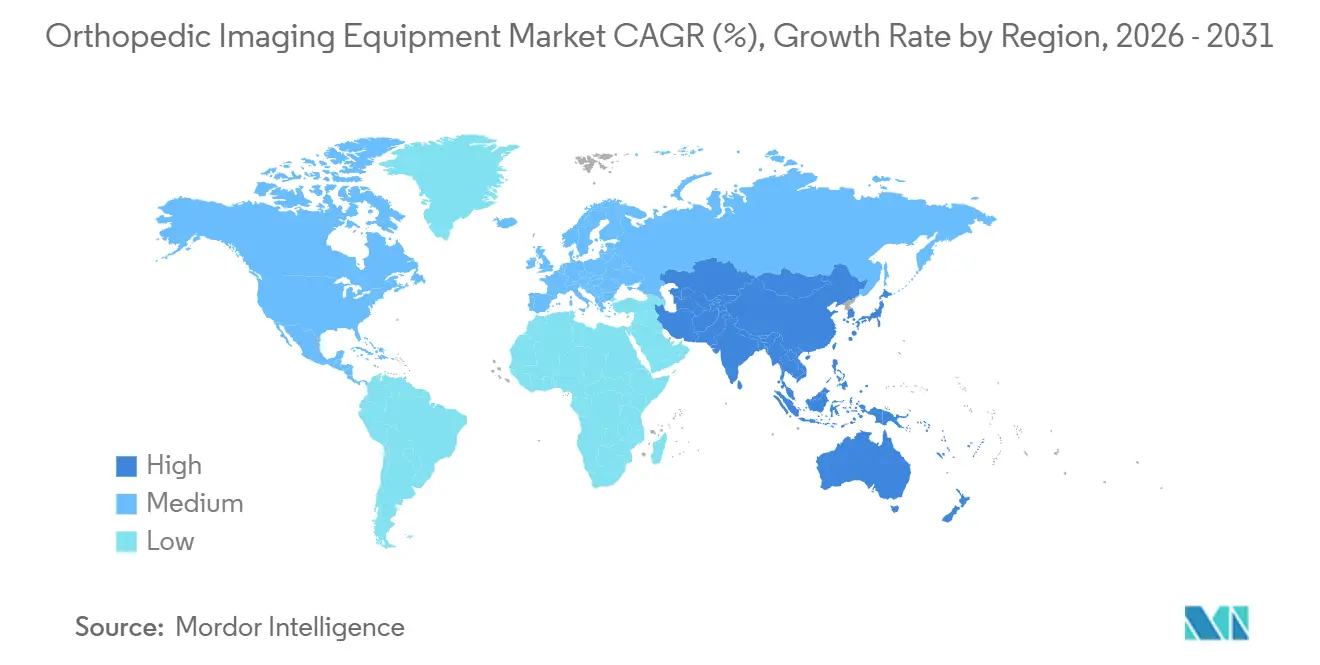
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
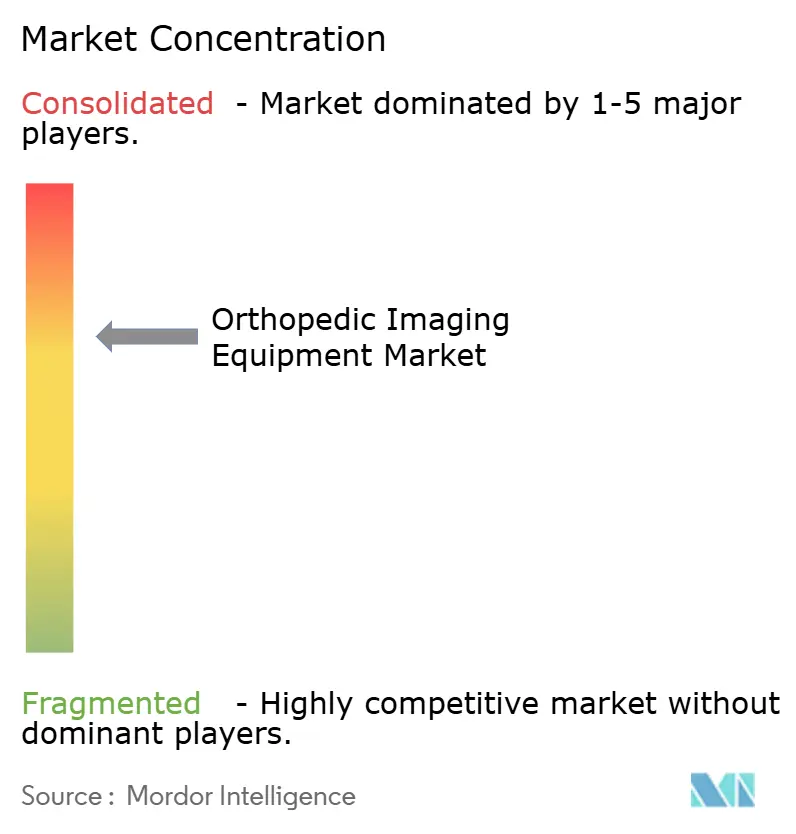
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Imagem Ortopédica pela Mordor Intelligence
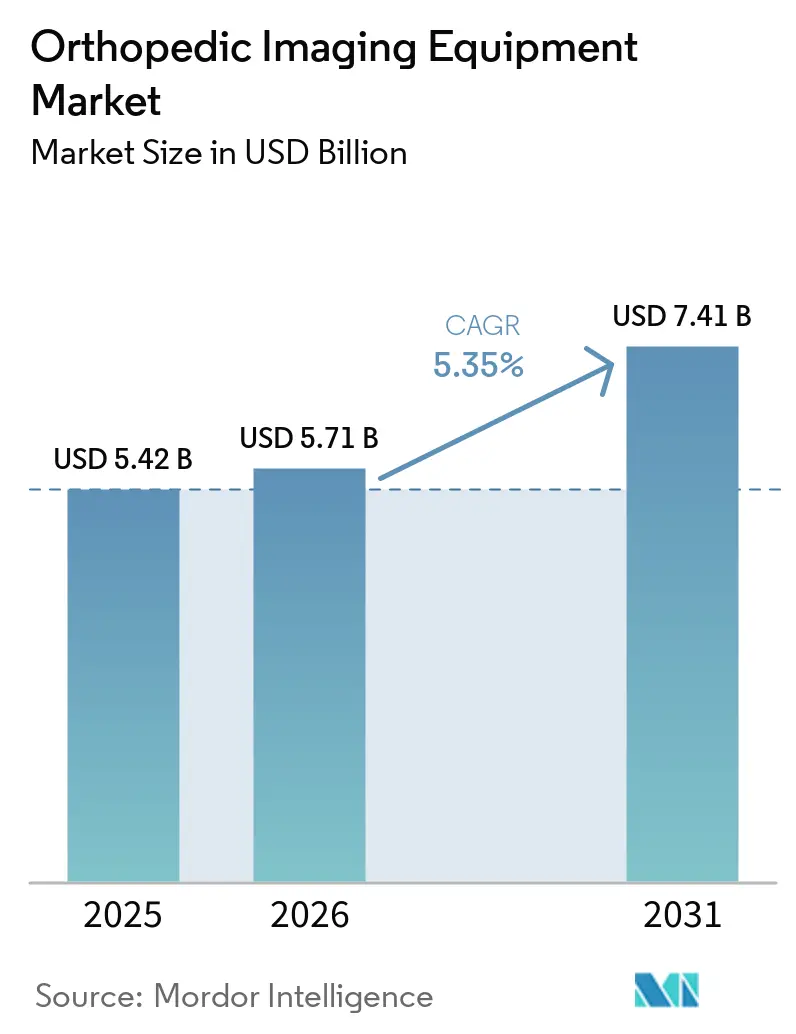
O tamanho do Mercado de Equipamentos de Imagem Ortopédica está projetado para expandir de 5,42 bilhões de USD em 2025 e 5,71 bilhões de USD em 2026 para 7,41 bilhões de USD até 2031, registrando um CAGR de 5,35% entre 2026 e 2031.
O mercado de equipamentos de imagem ortopédica é impulsionado pela crescente necessidade clínica de diagnóstico musculoesquelético preciso, pelo uso mais amplo de imagem assistida por inteligência artificial e pela expansão do atendimento ortopédico ambulatorial. A demanda abrange raio-X digital para departamentos de emergência, TC de contagem de fótons, RM, arcos cirúrgicos móveis e sistemas de TC de feixe cônico com suporte de carga utilizados em ambientes especializados no mercado de equipamentos de imagem ortopédica. O investimento de capital por fornecedores de imagem estabelecidos e um contínuo pipeline de autorizações regulatórias nos Estados Unidos, na Europa e no Japão sustentam a substituição de equipamentos e as atualizações tecnológicas no mercado de equipamentos de imagem ortopédica. O mercado de equipamentos de imagem ortopédica também está se transformando à medida que centros cirúrgicos ambulatoriais e clínicas ortopédicas adquirem sistemas de imagem compactos fora dos ciclos tradicionais de compras hospitalares. Condições crônicas, incluindo artrite e doença articular degenerativa, geram necessidades recorrentes de imagem no mercado de equipamentos de imagem ortopédica que diferem da demanda episódica associada ao trauma agudo.
Principais Conclusões do Relatório
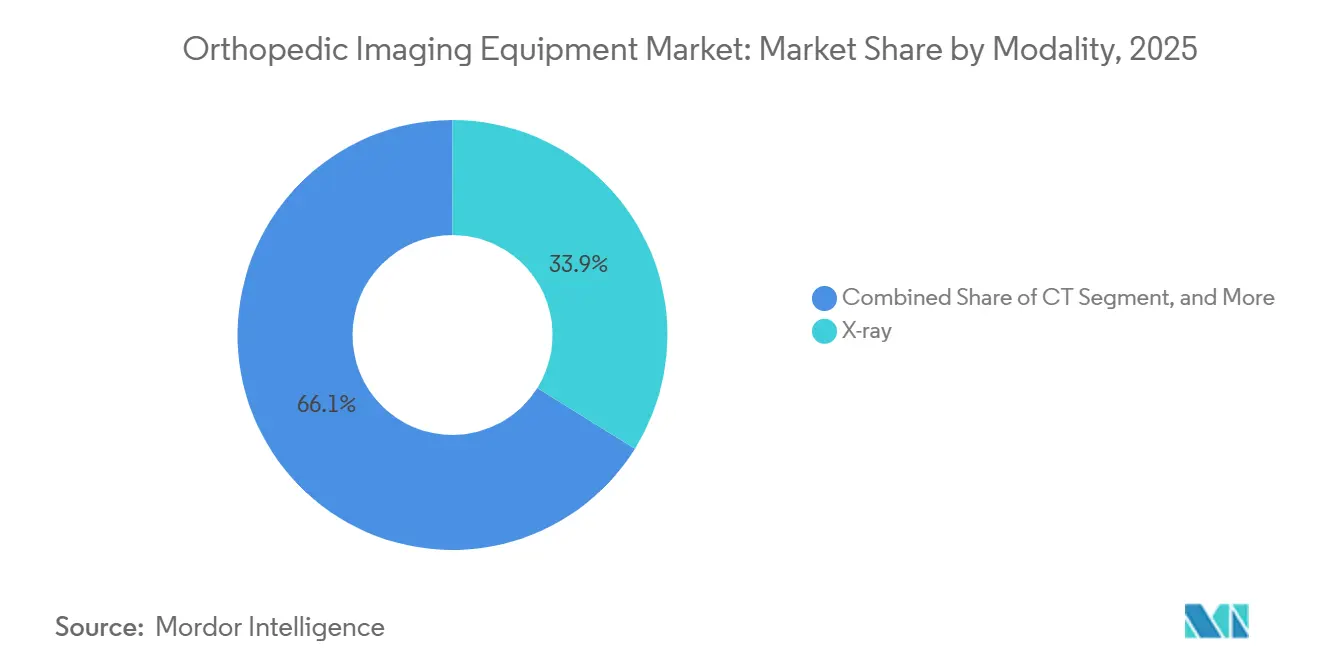
- Por modalidade, o raio-X deteve 33,87% da participação de receita em 2025, enquanto a TC registrou o maior CAGR previsto de 7,54% até 2031.
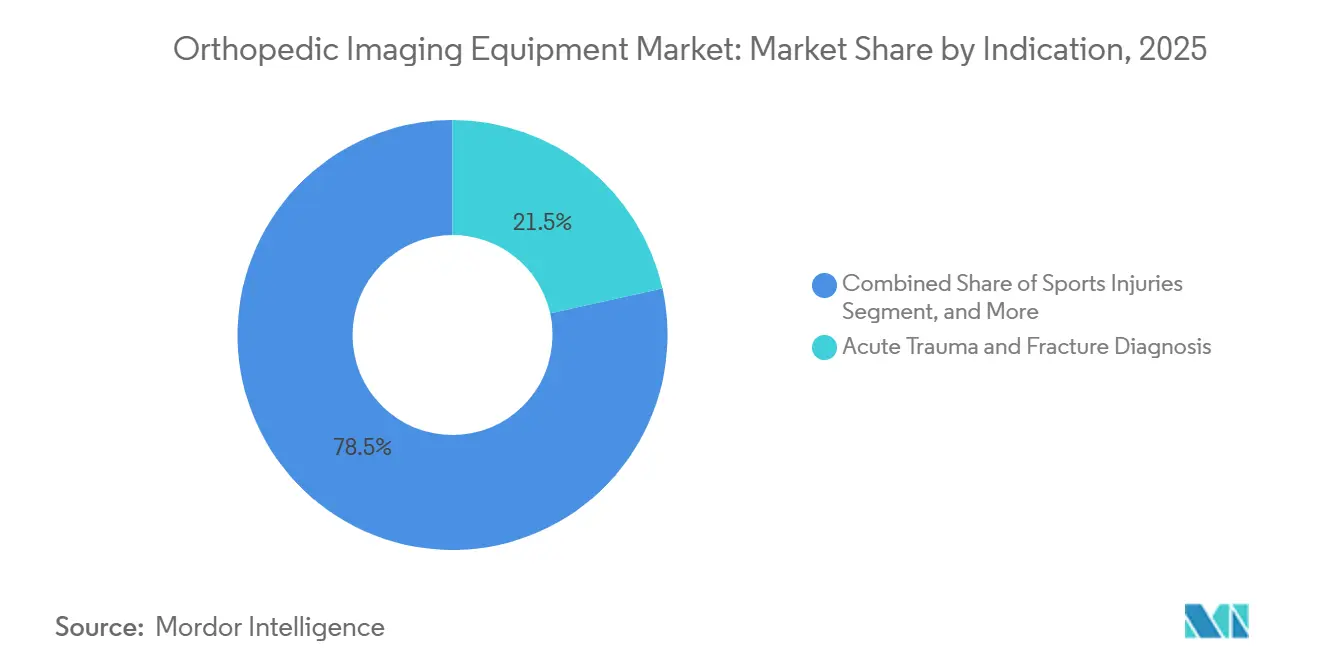
- Por indicação, o trauma agudo e o diagnóstico de fraturas responderam por 21,53% da receita em 2025, enquanto a artrite e a doença articular degenerativa registraram o maior CAGR previsto de 8,21% até 2031.
- Por usuário final, hospitais e centros de trauma detiveram 42,80% da receita em 2025, enquanto os centros de diagnóstico por imagem registraram o maior CAGR previsto de 8,54% até 2031.
- Por geografia, a América do Norte deteve 42,43% da receita em 2025, enquanto a Ásia-Pacífico registrou o maior CAGR previsto de 6,43% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Equipamentos de Imagem Ortopédica
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prevalência Crescente de Distúrbios Musculoesqueléticos e Procedimentos Ortopédicos | +1.80% | Global | Curto prazo (≤ 2 anos) |
| Envelhecimento Populacional e Maior Demanda por Substituição Articular | +1.50% | Global, mais pronunciado na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Crescimento em Imagem de Lesões Esportivas, Trauma e Acidentes de Trânsito | +0.70% | Global, com volumes acelerados de trauma rodoviário na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Fluxos de Trabalho de Imagem Habilitados por Inteligência Artificial, 3D e de Baixa Dose | +1.40% | Global, com América do Norte e Europa liderando a adoção e Ásia-Pacífico escalando rapidamente | Médio prazo (2-4 anos) |
| Transição para Atendimento Ortopédico Ambulatorial e em Regime de Internação Curta | +0.90% | América do Norte, Europa Ocidental e centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Imagem Portátil e com Suporte de Carga para Vias de Atendimento Sub-assistidas | +0.50% | Mercados emergentes da Ásia-Pacífico, Oriente Médio e África, América do Sul e centros cirúrgicos ambulatoriais da América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Distúrbios Musculoesqueléticos e Procedimentos Ortopédicos
Os distúrbios musculoesqueléticos foram o maior contribuinte para os anos vividos com incapacidade em todo o mundo e representaram 17% de todos os anos vividos com incapacidade. Uma análise sistemática de 2025 utilizando dados do Estudo de Carga Global de Doenças de 2021 reportou 1,69 bilhão de casos de distúrbios musculoesqueléticos globalmente em 2021, valor 95% superior ao de 1990. O mesmo conjunto de evidências mostrou que os anos de vida ajustados por incapacidade associados a esses distúrbios aumentaram 88% durante esse período. Espera-se que a osteoartrite se torne a principal contribuinte para a carga de doenças musculoesqueléticas até 2050, especialmente entre as mulheres. O mercado de equipamentos de imagem ortopédica, portanto, apresenta demanda em diagnóstico, planejamento de tratamento, intervenções guiadas e acompanhamento. Mais da metade das pessoas com osteoartrite sintomática do joelho têm menos de 65 anos, ampliando o uso de imagem além das vias de atendimento ao adulto idoso.
Envelhecimento Populacional e Maior Demanda por Substituição Articular
A artroplastia articular requer imagem antes da cirurgia, durante o planejamento e após o procedimento, o que vincula os volumes de procedimentos ao uso repetido de equipamentos. O volume de artroplastia total primária do joelho nos Estados Unidos aumentou de 603.704 procedimentos em 2013 para 1.013.533 procedimentos em 2022. A pesquisa fornecida projeta o volume de artroplastia total primária do joelho em 2.793.919 procedimentos até 2040, com crescimento anual de 5,9%, enquanto a artroplastia total do quadril está projetada para crescer 7,6% ao ano até 2040. Os volumes de substituição de quadril e joelho retornaram e superaram os níveis pré-pandemia nos países da OCDE em 2025. Alemanha, Suíça, Polônia e Austrália registraram os maiores aumentos nos volumes de substituição na pesquisa fornecida. O mercado de equipamentos de imagem ortopédica se beneficia quando o posicionamento de implantes, a avaliação de fraturas periprotéticas e a detecção de afrouxamento requerem vigilância pós-cirúrgica.
Fluxos de Trabalho de Imagem Habilitados por Inteligência Artificial, 3D e de Baixa Dose
A pesquisa fornecida estimou que 30% a 40% das novas licitações de imagem ortopédica em 2025 e 2026 incluíam especificações de capacidade de inteligência artificial. A GE HealthCare recebeu autorização FDA 510(k) em março de 2026 para o Photonova Spectra, um sistema de TC de contagem de fótons projetado para processar até 50 vezes mais dados do que a TC convencional. O sistema suporta separação de materiais e caracterização de tecidos musculoesqueléticos em alta definição na pesquisa fornecida. A Canon Medical lançou o Ultimion em abril de 2026 como a primeira TC de contagem de fótons fabricada domesticamente no Japão, com protocolos de varredura musculoesquelética. A FDA emitiu orientação final para funções de software de dispositivos habilitados por inteligência artificial em 2025, abrangendo validação de desempenho e monitoramento pós-comercialização[1]. O mercado de equipamentos de imagem ortopédica favorece fornecedores que integram funções de inteligência artificial autorizadas nos sistemas de aquisição de imagem e fluxo de trabalho, em vez de depender apenas do processamento de imagem em estágios posteriores.
Transição para Atendimento Ortopédico Ambulatorial e em Regime de Internação Curta
A migração de procedimentos ortopédicos para centros cirúrgicos ambulatoriais e instalações de imagem independentes está transformando a base de usuários finais para os fornecedores de equipamentos. Os centros cirúrgicos ambulatoriais certificados pelo Medicare totalizaram 6.308 instalações em 2023 e cresceram 2,5%, de acordo com a Comissão Consultiva de Pagamento do Medicare. Os novos centros ortopédicos combinam cada vez mais arcos cirúrgicos avançados, RM e tecnologias robóticas em modelos de atendimento em uma única visita. A pesquisa fornecida citou a inauguração em agosto de 2026 do Mid-State Orthopaedic ASC em Alexandria, Louisiana, como exemplo dessa configuração. Equipamentos compactos têm melhor adequação em locais com menor área física e fluxos de trabalho orientados a procedimentos. O mercado de equipamentos de imagem ortopédica, portanto, oferece oportunidades para fornecedores com produtos e modelos comerciais projetados para o atendimento ortopédico ambulatorial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Capital, Instalação e Serviço ao Longo do Ciclo de Vida | -0.90% | Global, mais agudo em mercados emergentes e ambientes rurais | Curto prazo (≤ 2 anos) |
| Escassez de Radiologistas, Radiografistas e Especialistas Musculoesqueléticos | -0.70% | Global, mais pronunciado na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Fragmentação do Reembolso e Pressão sobre o Local de Atendimento | -0.50% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Interoperabilidade, Segurança Cibernética e Carga de Validação de Inteligência Artificial | -0.40% | Global, com regulamentação mais rigorosa na América do Norte e na União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital, Instalação e Serviço ao Longo do Ciclo de Vida
Os sistemas avançados de imagem ortopédica na pesquisa fornecida apresentavam preços de aquisição de 1 milhão de USD a mais de 3 milhões de USD por unidade. A construção de salas blindadas e o comissionamento acrescentaram despesas para sistemas que exigiam instalações fixas. Os contratos de serviço ao longo do ciclo de vida representaram 20% a 30% do valor do contrato de novos sistemas na pesquisa fornecida, criando compromissos plurianuais para os compradores. Hospitais comunitários, centros de saúde rurais e centros cirúrgicos ambulatoriais mais recentes enfrentaram as maiores barreiras de capital. Isso deixa os sistemas hospitalares urbanos bem capitalizados em melhor posição para adquirir plataformas premium habilitadas por inteligência artificial. O mercado de equipamentos de imagem ortopédica tem espaço para modelos comerciais de arrendamento, serviço compartilhado e baseados em consumo onde as instalações não conseguem financiar grandes compras antecipadas.
Escassez de Radiologistas, Radiografistas e Especialistas Musculoesqueléticos
A contínua escassez de radiologistas limita a capacidade de imagem mesmo quando a demanda dos pacientes aumenta. Um estudo de 2025 projetou que a força de trabalho de radiologistas dos Estados Unidos poderia aumentar de 37.482 em 2023 para 47.119-52.591 até 2055 sem uma expansão material nas vagas de residência[2]. Outra análise de 2025 reportou uma lacuna acumulada de 21.645 empregos em radiologia em relação aos residentes formados entre 2014 e 2023[3]. A população dos Estados Unidos com 65 anos ou mais cresceu 38,6% de 2010 a 2020, enquanto as correspondências anuais de residência em radiologia diagnóstica permaneceram próximas de 1.000-1.100 na pesquisa fornecida. Os atrasos na leitura musculoesquelética podem atrasar o diagnóstico e prolongar o intervalo antes da cirurgia. O mercado de equipamentos de imagem ortopédica, consequentemente, enfrenta menor rendimento de exames no curto prazo, mesmo que as restrições de pessoal tornem a interpretação assistida por inteligência artificial mais importante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade: Raio-X Ancora o Volume, TC Impulsiona o Ciclo de Atualização
O raio-X deteve 33,9% da receita em 2025 por permanecer central na avaliação de trauma, triagem de fraturas e análise do alinhamento articular com suporte de carga. A radiografia digital continuou a substituir a radiografia computadorizada, particularmente onde as instalações estavam atualizando salas de raio-X estabelecidas. Konica Minolta, Agfa-Gevaert e Allengers Medical Systems competiram na Ásia-Pacífico e na América Latina, onde a pesquisa fornecida indicou menor penetração de radiografia digital do que nos mercados ocidentais. A FUJIFILM lançou o arco cirúrgico de raio-X CALNEO CROSS Slim no Japão em setembro de 2026. Seu cabeçote de tubo era 55% mais estreito do que seu predecessor, enquanto a avaliação de tendões com suporte de ultrassom e injeções guiadas, e os arcos cirúrgicos móveis apoiavam os fluxos de trabalho dos centros cirúrgicos ambulatoriais.
A TC foi a modalidade de crescimento mais rápido, com o tamanho do mercado de equipamentos de imagem ortopédica para TC projetado para expandir a um CAGR de 7,5% de 2026 a 2031. As arquiteturas de contagem de fótons e a reconstrução por aprendizado profundo apoiaram a transição para sistemas de TC de maior valor. O Photonova Spectra da GE HealthCare, autorizado em março de 2026, foi projetado para separação de materiais e caracterização musculoesquelética em alta definição. A Canon Medical introduziu a reconstrução por aprendizado profundo CLEAR Motion e a Matriz PIQE 1024 em julho de 2026 para seu portfólio de TC. A RM permaneceu importante para avaliação de tecidos moles, cartilagem e ligamentos, e as plataformas premium de TC e RM aumentaram a receita por unidade mais rapidamente do que os sistemas de raio-X de nível básico.

Por Indicação: Trauma Ancora o Volume, Artrite Reformula o Mix de Receita
O trauma agudo e o diagnóstico de fraturas responderam por 21,5% da participação do mercado de equipamentos de imagem ortopédica em 2025 e permaneceram como o maior segmento de indicação. Os departamentos de emergência requerem imagem rápida para lesões rodoviárias, lesões esportivas e fraturas relacionadas a quedas. Isso produziu uma base de volume ampla e estável em hospitais, centros de trauma e vias de atendimento de urgência. O raio-X convencional permaneceu o primeiro passo de imagem habitual para muitas avaliações de fraturas. A TC e a RM agregaram valor clínico em fraturas complexas e lesões de tecidos moles, sustentando um papel contínuo para sistemas móveis e fixos no mercado de equipamentos de imagem ortopédica.
A artrite e a doença articular degenerativa foram os segmentos de indicação de crescimento mais rápido, com um CAGR previsto de 8,2% de 2026 a 2031. A osteoartrite afetou aproximadamente 595 milhões de pessoas globalmente em 2022 e está projetada para ser uma das principais contribuintes para a carga de doenças musculoesqueléticas até 2050. A imagem seriada é necessária ao longo do manejo da doença, incluindo avaliação inicial, planejamento do tratamento e acompanhamento. Esse padrão de uso repetido diferiu da demanda de imagem de evento único frequentemente associada ao trauma. As lesões e distúrbios da coluna vertebral requereram imagem avançada e orientação intraoperatória, enquanto lesões esportivas, osteoporose, distúrbios ósseos e câncer musculoesquelético requereram vias específicas por modalidade.
Por Usuário Final: Hospitais Lideram, Centros de Diagnóstico por Imagem e Centros Cirúrgicos Ambulatoriais em Ascensão
Hospitais e centros de trauma detiveram 42,8% da receita em 2025, tornando-os o maior grupo de usuários finais no mercado de equipamentos de imagem ortopédica. Sua posição refletiu seu papel na TC de trauma, fluoroscopia intraoperatória e RM para procedimentos complexos de articulações e coluna vertebral. Os sistemas hospitalares também dispunham da infraestrutura necessária para salas blindadas e equipe especializada. Grandes instalações, portanto, absorveram as plataformas de imagem de maior custo. Suas aquisições frequentemente abrangiam múltiplas modalidades e contratos de serviço, apoiando fornecedores estabelecidos com amplos portfólios de imagem.
Os centros de diagnóstico por imagem registraram o maior CAGR de usuário final de 8,5% de 2026 a 2031. Os pagadores estavam direcionando a imagem musculoesquelética eletiva para instalações independentes de menor custo na pesquisa fornecida. Os centros cirúrgicos ambulatoriais também estavam se tornando clientes de equipamentos mais importantes à medida que os procedimentos ortopédicos migravam dos hospitais. O HiRise CBCT da CurveBeam AI recebeu autorização da FDA, aprovação da Health Canada e marcação CE sob o Regulamento de Dispositivos Médicos da UE em 2025. O sistema foi projetado para clínicas especializadas em ortopedia, e os fornecedores estavam respondendo com variantes compactas, canais separados e precificação baseada em consumo.
Análise Geográfica
A América do Norte deteve 42,4% da participação do mercado de equipamentos de imagem ortopédica em 2025. A região se beneficiou de uma grande base instalada, altos volumes de procedimentos articulares e adoção precoce de imagem aumentada por inteligência artificial. Os Estados Unidos permaneceram como um importante cenário para artroplastia articular, cirurgia da coluna vertebral e imagem em medicina esportiva na pesquisa fornecida. O Canadá adicionou demanda por meio da adoção de CBCT com suporte de carga em clínicas especializadas em ortopedia, incluindo o sistema Enhanced HiRise da CurveBeam AI, que recebeu autorização da Health Canada em julho de 2025. A orientação de segurança cibernética da FDA de fevereiro de 2026 tornou a segurança de dispositivos uma consideração importante de aquisição para sistemas de imagem em rede.
A Europa foi o segundo maior mercado regional na pesquisa fornecida, com a Alemanha ancorando uma infraestrutura avançada de imagem ortopédica. Os ambientes de cirurgia ortopédica e de trauma da Alemanha forneceram aplicações estáveis e de alto volume para equipamentos de diagnóstico por imagem. O Reino Unido, a França e a Itália formaram a principal base de demanda, enquanto a Espanha e Portugal mostraram expansão ambulatorial ortopédica mais rápida. A Siemens Healthineers apresentou o software de orientação espinhal sem rastreador Vuze 2 em setembro de 2026 para o arco cirúrgico Cios Spin, e o software alcançou 95% de precisão mediana de posicionamento navegado de parafusos pediculares na pesquisa fornecida. O Regulamento de Dispositivos Médicos da UE 2017/745 continuou a afetar o tempo de entrada no mercado para fornecedores que ingressam na Europa.
A Ásia-Pacífico foi a região de crescimento mais rápido, com o tamanho do mercado de equipamentos de imagem ortopédica projetado para avançar a um CAGR de 6,4% até 2031. As vendas de equipamentos de imagem médica da China atingiram 75 bilhões de CNY, equivalente a 10,4 bilhões de USD, em 2025 na pesquisa fornecida. O rascunho também esperava que 2.520 unidades de CBCT ortopédico fossem enviadas na China durante 2025. United Imaging Healthcare, Mindray e Neusoft Medical competiram por meio de preços e capacidade de resposta de serviço. As regras de horas extras de médicos do Japão aumentaram o interesse em ferramentas habilitadas por inteligência artificial, enquanto Índia, Oriente Médio, África, Brasil e Argentina forneceram oportunidades de atualização de equipamentos para o mercado de equipamentos de imagem ortopédica. Essas diferenças regionais refletiram variados ambientes de prestação de cuidados, capacidade instalada e presença de fornecedores locais na pesquisa fornecida.
Cenário Competitivo
O mercado de equipamentos de imagem ortopédica estava moderadamente consolidado em torno de GE HealthCare, Siemens Healthineers, Koninklijke Philips, Canon Medical e FUJIFILM Holdings. Essas empresas utilizaram portfólios de múltiplas modalidades e acordos de serviço plurianuais para reter clientes institucionais. Suas grandes bases instaladas lhes conferiram vantagem quando os clientes renovavam equipamentos ou adicionavam software. A GE HealthCare investiu mais de 3 bilhões de USD em pesquisa e desenvolvimento desde 2023 e recebeu autorizações FDA 510(k) para 3 inovações em RM SIGNA em fevereiro de 2026 e para o Photonova Spectra em março de 2026.
A Siemens Healthineers adquiriu a Vuze em 2025 para adicionar tecnologia de navegação sem rastreador ao seu portfólio de arcos cirúrgicos. A Philips anunciou uma aliança de fornecedor preferencial de imagem de 7 anos com a WellSpan Health em 2026, abrangendo 12 hospitais. A aliança cobriu TC, RM, raio-X digital, ultrassom e terapia guiada por imagem. O mercado de equipamentos de imagem ortopédica está sendo cada vez mais disputado por meio de software de fluxo de trabalho habilitado por inteligência artificial, imagem de baixa dose e integração de informática empresarial. Os requisitos de segurança cibernética favoreceram processos regulatórios estabelecidos e elevaram as barreiras de entrada para empresas menores.
United Imaging Healthcare, Mindray e Neusoft Medical ampliaram a pressão competitiva por meio de designs orientados à inteligência artificial, preços e serviço local. Empresas específicas de procedimentos visaram fluxos de trabalho clínicos que os fornecedores de imagem ampla haviam abordado de forma menos direta. A Orthopedic Driven Imaging recebeu autorização FDA 510(k) em maio de 2026 para o HipGuide, um software de medição intraoperatória para substituição total do quadril que funcionava com a plataforma de arco cirúrgico ODI See-arm. A CurveBeam AI construiu uma posição em CBCT ortopédico com suporte de carga para clínicas especializadas. Este mercado de equipamentos de imagem ortopédica permaneceu suficientemente concentrado para que grandes fornecedores se beneficiassem da escala de serviço, enquanto fornecedores especializados encontraram oportunidades focadas em procedimentos.
Líderes do Setor de Equipamentos de Imagem Ortopédica
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Siemens Healthineers apresentou o software de orientação cirúrgica espinhal sem rastreador Vuze 2 para seu arco cirúrgico Cios Spin. O sistema funde a TC pré-operatória com o raio-X intraoperatório para posicionamento de fio-guia sem hardware de rastreamento externo, alcançando até 96,7% de precisão no posicionamento de parafusos e 95% de precisão mediana navegada versus 92% com fluoroscopia convencional. A Siemens adquiriu a Vuze em 2025 e planeja integração em todo o seu portfólio de arcos cirúrgicos 2D, 3D e robóticos.
- Setembro de 2026: A FUJIFILM lançou o sistema de raio-X de arco cirúrgico CALNEO CROSS Slim no Japão, com um cabeçote de tubo 55% mais estreito do que seu predecessor, melhorando a liberdade de posicionamento intraoperatório em salas de cirurgia ortopédica e de trauma, mantendo operação sem fio e design leve.
- Julho de 2026: A Canon Medical Systems introduziu a tecnologia de aprendizado profundo CLEAR Motion e a reconstrução de alta resolução Matriz PIQE 1024 em todo o seu portfólio de TC Aquilion ONE, estendendo a TC musculoesquelética de qualidade diagnóstica a populações de pacientes com alto IMC e desafiadoras por meio de compensação de movimento impulsionada por inteligência artificial.
- Maio de 2026: A Orthopedic Driven Imaging recebeu autorização FDA 510(k) para o HipGuide, seu software de imagem cirúrgica intraoperatória para medições em tempo real durante a substituição total do quadril, combinado com a plataforma de arco cirúrgico ODI See-arm autorizada em setembro de 2025. Isso representa a primeira solução de imagem intraoperatória integrada específica para ortopedia autorizada pela FDA proveniente de um novo entrante puro.
Escopo do Relatório Global do Mercado de Equipamentos de Imagem Ortopédica
De acordo com o escopo do relatório, os equipamentos de imagem ortopédica auxiliam os médicos a visualizar ossos, articulações e músculos. Incluem raio-X, TC, RM e outras máquinas de imagem. Essas ferramentas ajudam a diagnosticar lesões e planejar tratamentos.
O mercado de equipamentos de imagem ortopédica é segmentado por modalidade, indicação, usuário final e geografia. Por modalidade, o mercado é segmentado em raio-X, TC, RM, ultrassom, sistemas de imagem EOS, sistemas de imagem nuclear e sistemas intraoperatórios e de fluoroscopia. Por indicação, o mercado é segmentado em trauma agudo e diagnóstico de fraturas, lesões esportivas, lesões e distúrbios da coluna vertebral, artrite e doenças articulares degenerativas, osteoporose e distúrbios ósseos, câncer musculoesquelético e outras indicações. Por usuário final, o mercado é segmentado em hospitais e centros de trauma, centros de diagnóstico por imagem, centros cirúrgicos ambulatoriais, clínicas especializadas em ortopedia e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
| Raio-X |
| TC |
| RM |
| Ultrassom |
| Sistemas de Imagem EOS |
| Sistemas de Imagem Nuclear |
| Sistemas Intraoperatórios e de Fluoroscopia |
| Trauma Agudo e Diagnóstico de Fraturas |
| Lesões Esportivas |
| Lesões e Distúrbios da Coluna Vertebral |
| Artrite e Doenças Articulares Degenerativas |
| Osteoporose e Distúrbios Ósseos |
| Câncer Musculoesquelético |
| Outras Indicações |
| Hospitais e Centros de Trauma |
| Centros de Diagnóstico por Imagem |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Especializadas em Ortopedia |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Modalidade | Raio-X | |
| TC | ||
| RM | ||
| Ultrassom | ||
| Sistemas de Imagem EOS | ||
| Sistemas de Imagem Nuclear | ||
| Sistemas Intraoperatórios e de Fluoroscopia | ||
| Por Indicação | Trauma Agudo e Diagnóstico de Fraturas | |
| Lesões Esportivas | ||
| Lesões e Distúrbios da Coluna Vertebral | ||
| Artrite e Doenças Articulares Degenerativas | ||
| Osteoporose e Distúrbios Ósseos | ||
| Câncer Musculoesquelético | ||
| Outras Indicações | ||
| Por Usuário Final | Hospitais e Centros de Trauma | |
| Centros de Diagnóstico por Imagem | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Especializadas em Ortopedia | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos equipamentos de imagem ortopédica em 2031?
O mercado de equipamentos de imagem ortopédica está previsto para atingir 7,41 bilhões de USD até 2031, a partir de 5,71 bilhões de USD em 2026, a um CAGR de 5,35%. A demanda é sustentada pelo diagnóstico musculoesquelético preciso, pela imagem assistida por inteligência artificial e pelo atendimento ortopédico ambulatorial.
Qual modalidade de imagem está crescendo mais rapidamente para uso ortopédico?
A TC é a modalidade de crescimento mais rápido, com um CAGR projetado de 7,5% até 2031. A arquitetura de contagem de fótons e a reconstrução por aprendizado profundo estão sustentando a demanda por sistemas de TC de maior valor.
Por que os centros cirúrgicos ambulatoriais são importantes para os fornecedores de equipamentos de imagem ortopédica?
Esses centros estão adicionando arcos cirúrgicos avançados, RM e sistemas de imagem compactos à medida que mais procedimentos ortopédicos migram para o atendimento ambulatorial. Os fornecedores precisam de produtos com menor área física e opções de aquisição adequadas para instalações orientadas a procedimentos.
Qual uso clínico ortopédico tem a previsão de crescimento mais forte?
A artrite e a doença articular degenerativa estão projetadas para crescer a um CAGR de 8,2% até 2031 porque o manejo frequentemente requer imagem seriada. Esse padrão cria demanda recorrente em avaliação, planejamento de tratamento e acompanhamento.
Quais usuários finais respondem pela maior demanda por sistemas de imagem ortopédica?
Hospitais e centros de trauma lideraram a receita de usuários finais com 42,8% em 2025, apoiados por TC de trauma, fluoroscopia e procedimentos complexos de RM. Suas instalações também requerem a infraestrutura e o pessoal necessários para modalidades de alto custo.
Qual região está se expandindo mais rapidamente para equipamentos de imagem ortopédica?
A Ásia-Pacífico está prevista para crescer a um CAGR de 6,4% até 2031, apoiada por atualizações de equipamentos e atividade de fornecedores locais. China, Japão, Índia e sistemas de saúde emergentes formam importantes cenários de demanda na pesquisa fornecida.