
Tamaño y Participación del Mercado de Equipos de Imagen Ortopédica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Imagen Ortopédica por Mordor Intelligence
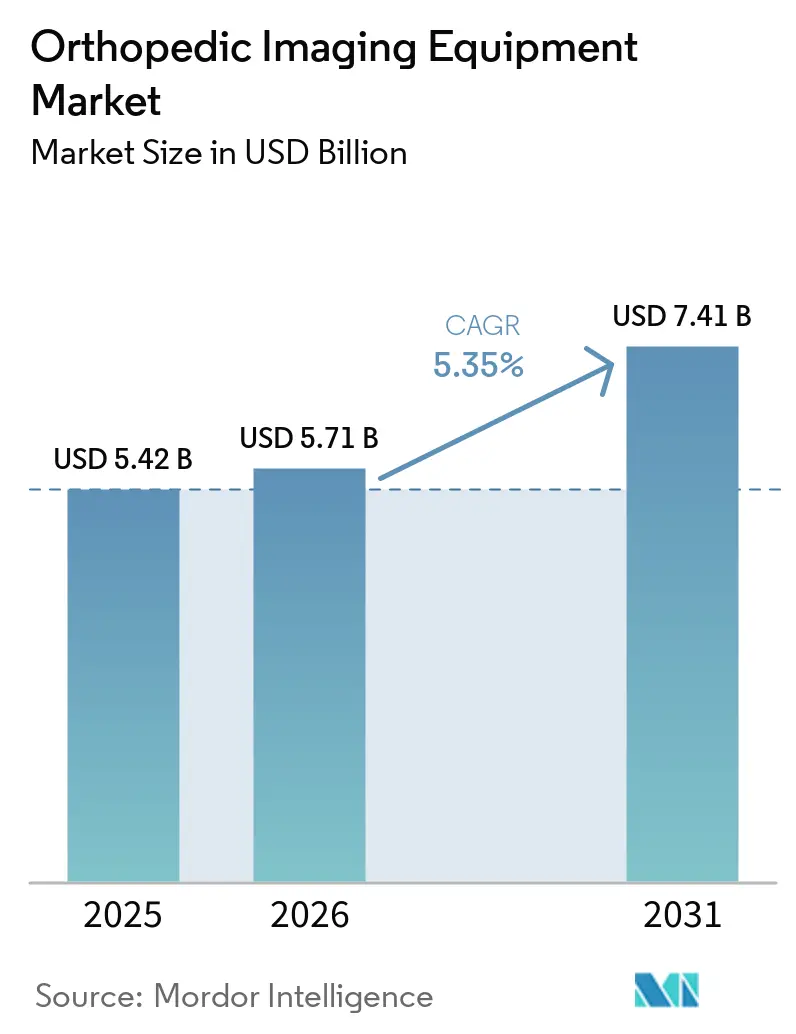
Se proyecta que el tamaño del Mercado de Equipos de Imagen Ortopédica se expanda desde 5,42 mil millones de USD en 2025 y 5,71 mil millones de USD en 2026 hasta 7,41 mil millones de USD en 2031, registrando una CAGR del 5,35% entre 2026 y 2031.
El mercado de equipos de imagen ortopédica está respaldado por la creciente necesidad clínica de un diagnóstico musculoesquelético preciso, el uso más amplio de la imagen asistida por inteligencia artificial y la expansión de la atención ortopédica ambulatoria. La demanda abarca rayos X digitales para servicios de urgencias, TC de conteo de fotones, IRM, arcos en C móviles y sistemas de TC de haz cónico con carga de peso utilizados en entornos especializados dentro del mercado de equipos de imagen ortopédica. La inversión de capital por parte de proveedores de imagen consolidados y un continuo flujo de autorizaciones regulatorias en los Estados Unidos, Europa y Japón respaldan la sustitución de equipos y las actualizaciones tecnológicas en el mercado de equipos de imagen ortopédica. El mercado de equipos de imagen ortopédica también está cambiando a medida que los centros quirúrgicos ambulatorios y las clínicas ortopédicas adquieren sistemas de imagen compactos fuera de los ciclos de compra hospitalaria tradicionales. Las enfermedades crónicas, incluidas la artritis y la enfermedad articular degenerativa, generan necesidades de imagen repetidas dentro del mercado de equipos de imagen ortopédica que difieren de la demanda episódica asociada al trauma agudo.
Conclusiones Clave del Informe
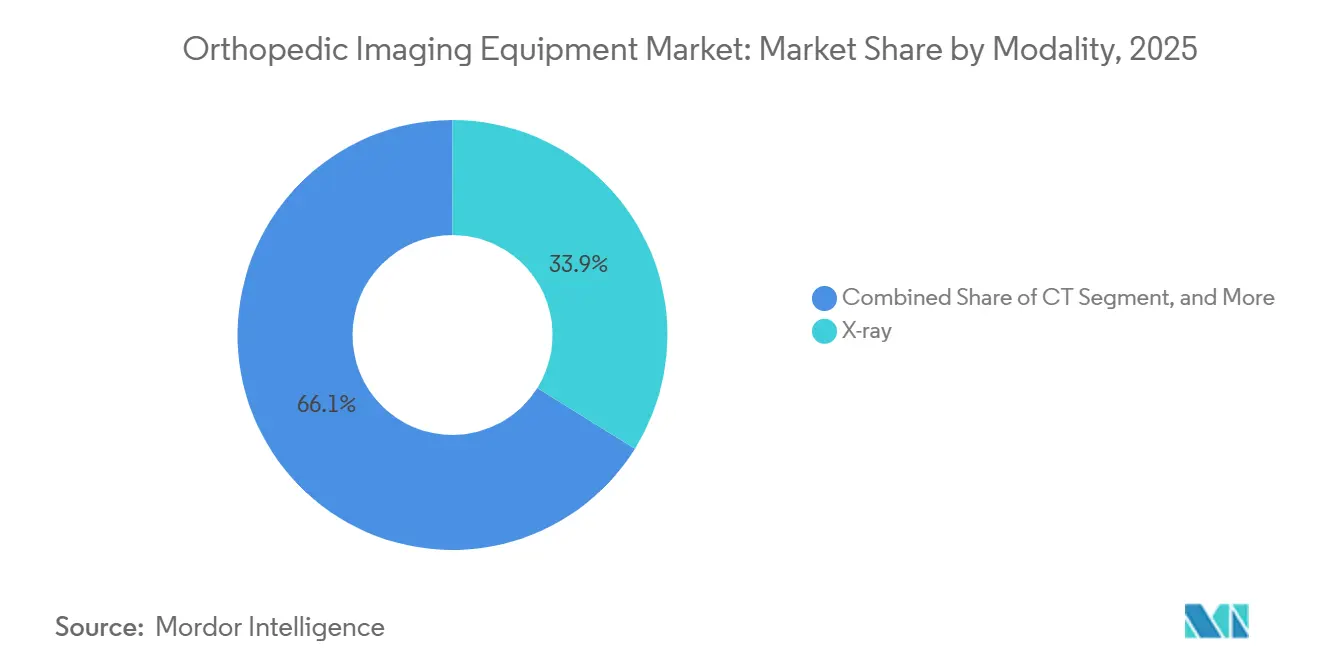
- Por modalidad, los rayos X representaron el 33,87% de la participación en ingresos en 2025, mientras que la TC registró la CAGR de pronóstico más alta del 7,54% hasta 2031.
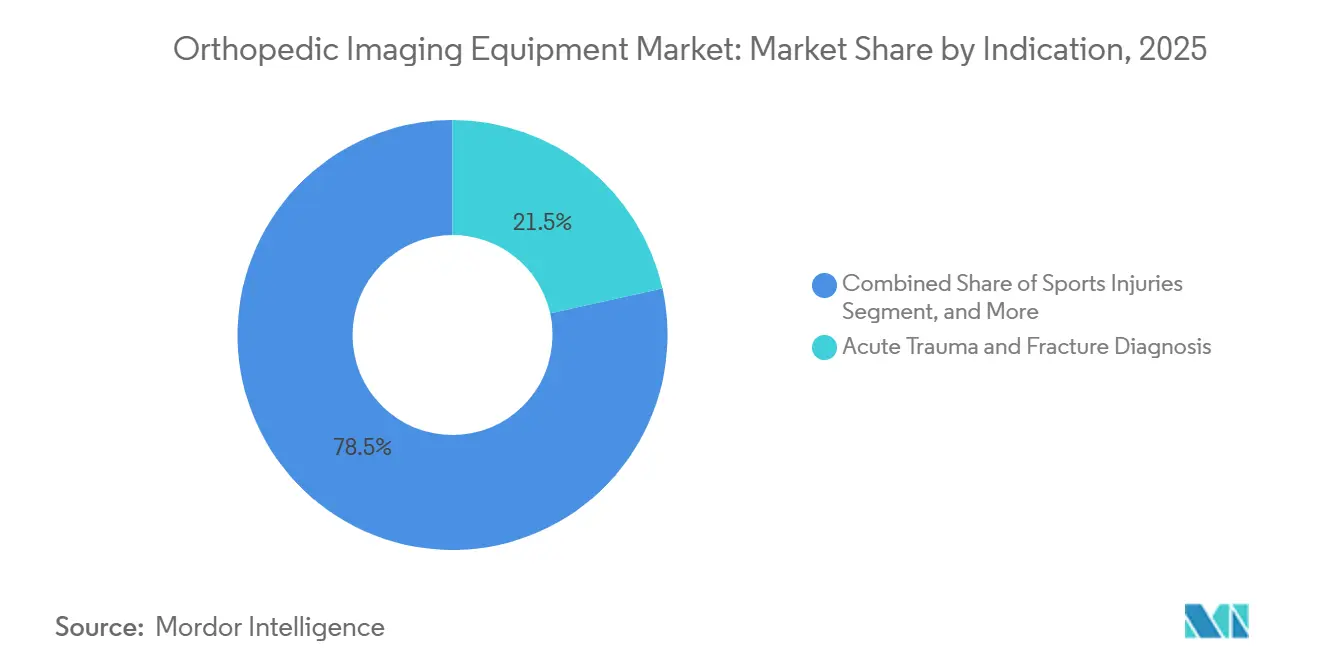
- Por indicación, el trauma agudo y el diagnóstico de fracturas representaron el 21,53% de los ingresos en 2025, mientras que la artritis y la enfermedad articular degenerativa registraron la CAGR de pronóstico más alta del 8,21% hasta 2031.
- Por usuario final, los hospitales y centros de trauma representaron el 42,80% de los ingresos en 2025, mientras que los centros de imagen diagnóstica registraron la CAGR de pronóstico más alta del 8,54% hasta 2031.
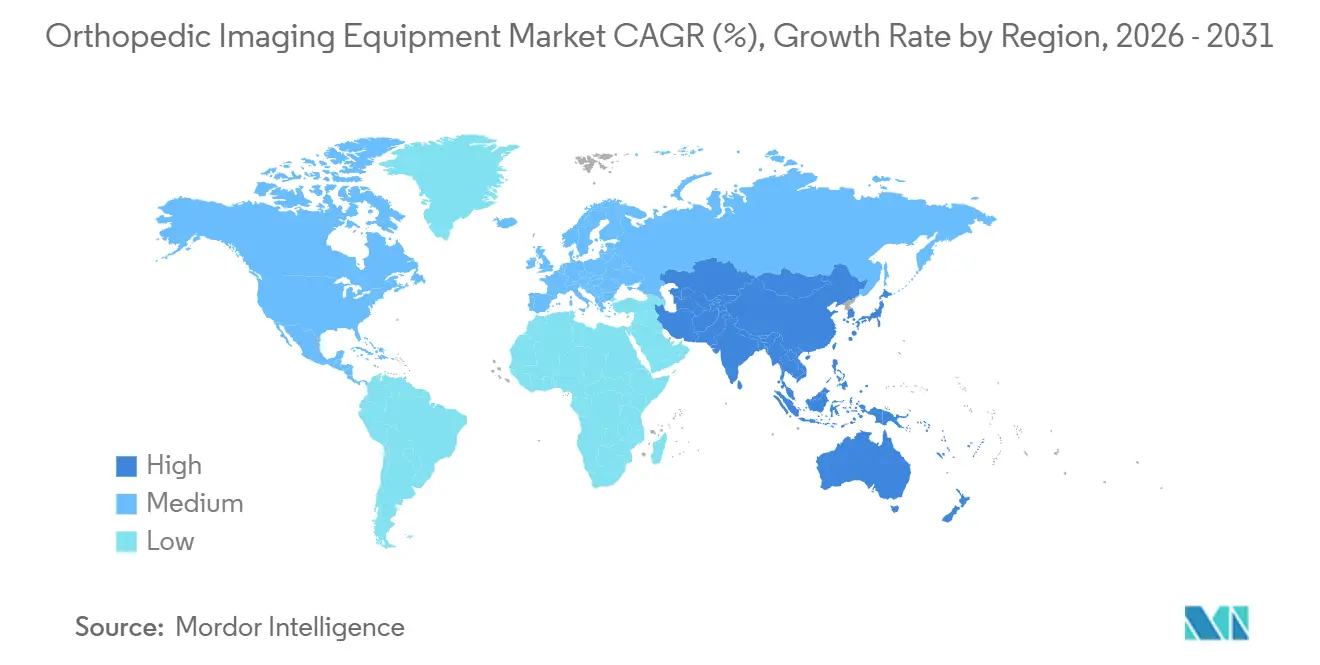
- Por geografía, América del Norte representó el 42,43% de los ingresos en 2025, mientras que Asia-Pacífico registró la CAGR de pronóstico más alta del 6,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Equipos de Imagen Ortopédica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Trastornos Musculoesqueléticos y Procedimientos Ortopédicos | +1.80% | Global | Corto plazo (≤ 2 años) |
| Envejecimiento de la Población y Mayor Demanda de Reemplazo Articular | +1.50% | Global, más pronunciado en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Crecimiento en Imagen de Lesiones Deportivas, Trauma y Accidentes de Tráfico | +0.70% | Global, con volúmenes de trauma vial en aceleración en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Flujos de Trabajo de Imagen Habilitados por IA, en 3D y de Baja Dosis | +1.40% | Global, con América del Norte y Europa liderando la adopción y Asia-Pacífico escalando rápidamente | Mediano plazo (2-4 años) |
| Cambio hacia la Atención Ortopédica Ambulatoria y Extrahospitalaria | +0.90% | América del Norte, Europa Occidental y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Imagen Portátil y con Carga de Peso para Vías de Atención Desatendidas | +0.50% | Mercados emergentes de Asia-Pacífico, Oriente Medio y África, América del Sur y centros quirúrgicos ambulatorios de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Trastornos Musculoesqueléticos y Procedimientos Ortopédicos
Los trastornos musculoesqueléticos fueron el mayor contribuyente a los años vividos con discapacidad en todo el mundo y representaron el 17% de todos los años vividos con discapacidad. Un análisis sistemático de 2025 que utilizó datos de la Carga Global de Enfermedades 2021 reportó 1.690 millones de casos de trastornos musculoesqueléticos a nivel mundial en 2021, lo que fue un 95% más alto que en 1990. El mismo conjunto de evidencia mostró que los años de vida ajustados por discapacidad asociados con estos trastornos aumentaron un 88% durante ese período. Se espera que la osteoartritis se convierta en el principal contribuyente a la carga de enfermedades musculoesqueléticas para 2050, especialmente entre las mujeres. El mercado de equipos de imagen ortopédica tiene, por tanto, demanda en diagnóstico, planificación del tratamiento, intervenciones guiadas y atención de seguimiento. Más de la mitad de las personas con osteoartritis de rodilla sintomática tienen menos de 65 años, lo que extiende el uso de imagen más allá de las vías de atención para adultos mayores.
Envejecimiento de la Población y Mayor Demanda de Reemplazo Articular
La artroplastia articular requiere imagen antes de la cirugía, durante la planificación y después del procedimiento, lo que vincula los volúmenes de procedimientos con el uso repetido de equipos. El volumen de artroplastia total de rodilla primaria en los Estados Unidos aumentó de 603.704 procedimientos en 2013 a 1.013.533 procedimientos en 2022. La investigación suministrada proyecta el volumen de artroplastia total de rodilla primaria en 2.793.919 procedimientos para 2040, con un crecimiento anual del 5,9%, mientras que se proyecta que la artroplastia total de cadera crezca un 7,6% anualmente hasta 2040. Los volúmenes de reemplazo de cadera y rodilla volvieron a los niveles prepandémicos y los superaron en los países de la OCDE en 2025. Alemania, Suiza, Polonia y Australia registraron los mayores aumentos en volúmenes de reemplazo en la investigación suministrada. El mercado de equipos de imagen ortopédica se beneficia cuando el posicionamiento de implantes, la evaluación de fracturas periprotésicas y la detección de aflojamiento requieren vigilancia posquirúrgica.
Flujos de Trabajo de Imagen Habilitados por IA, en 3D y de Baja Dosis
La investigación suministrada estimó que entre el 30% y el 40% de las nuevas licitaciones de imagen ortopédica en 2025 y 2026 incluían especificaciones de capacidad de inteligencia artificial. GE HealthCare recibió la autorización FDA 510(k) en marzo de 2026 para Photonova Spectra, un sistema de TC de conteo de fotones diseñado para procesar hasta 50 veces más datos que la TC convencional. El sistema admite la separación de materiales y la caracterización de tejidos musculoesqueléticos de alta definición en la investigación suministrada. Canon Medical lanzó Ultimion en abril de 2026 como la primera TC de conteo de fotones fabricada domésticamente en Japón, con protocolos de exploración musculoesquelética. La FDA emitió orientación final para las funciones de software de dispositivos habilitados por inteligencia artificial en 2025, que abarca la validación del rendimiento y el monitoreo poscomercialización[1]. El mercado de equipos de imagen ortopédica favorece a los proveedores que integran funciones de inteligencia artificial autorizadas en los sistemas de adquisición de imágenes y flujos de trabajo, en lugar de depender únicamente del procesamiento de imágenes en etapas posteriores.
Cambio hacia la Atención Ortopédica Ambulatoria y Extrahospitalaria
El traslado de los procedimientos ortopédicos hacia los centros quirúrgicos ambulatorios y los centros de imagen independientes está cambiando la base de usuarios finales para los proveedores de equipos. Los centros quirúrgicos ambulatorios certificados por Medicare totalizaron 6.308 instalaciones en 2023 y crecieron un 2,5%, según la Comisión Asesora de Pagos de Medicare. Los nuevos centros ortopédicos combinan cada vez más arcos en C avanzados, IRM y tecnologías robóticas en modelos de atención de una sola visita. La investigación suministrada citó la apertura en agosto de 2026 del Mid-State Orthopaedic ASC en Alejandría, Luisiana, como ejemplo de esta configuración. Los equipos compactos tienen una mejor adaptación en ubicaciones con menor superficie y flujos de trabajo orientados a procedimientos. El mercado de equipos de imagen ortopédica ofrece, por tanto, oportunidades para los proveedores con productos y modelos comerciales diseñados para la atención ortopédica ambulatoria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital, Instalación y Servicio durante el Ciclo de Vida | -0.90% | Global, más agudo en mercados emergentes y entornos rurales | Corto plazo (≤ 2 años) |
| Escasez de Radiólogos, Técnicos en Radiología y Especialistas Musculoesqueléticos | -0.70% | Global, más pronunciado en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Fragmentación del Reembolso y Presión sobre el Lugar de Prestación del Servicio | -0.50% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Carga de Interoperabilidad, Ciberseguridad y Validación de IA | -0.40% | Global, con la regulación más estricta en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital, Instalación y Servicio durante el Ciclo de Vida
Los sistemas avanzados de imagen ortopédica en la investigación suministrada tenían precios de adquisición de entre 1 millón de USD y más de 3 millones de USD por unidad. La construcción de salas blindadas y la puesta en marcha se sumaron al gasto para los sistemas que requerían instalaciones fijas. Los contratos de servicio durante el ciclo de vida representaron entre el 20% y el 30% del valor del contrato de nuevos sistemas en la investigación suministrada, creando compromisos plurianuales para los compradores. Los hospitales comunitarios, los centros de salud rurales y los centros quirúrgicos ambulatorios más nuevos enfrentaron las mayores barreras de capital. Esto deja a los sistemas hospitalarios urbanos bien capitalizados en mejor posición para adquirir plataformas premium habilitadas por inteligencia artificial. El mercado de equipos de imagen ortopédica tiene margen para modelos comerciales de arrendamiento, servicio compartido y basados en el consumo donde las instalaciones no pueden financiar grandes compras iniciales.
Escasez de Radiólogos, Técnicos en Radiología y Especialistas Musculoesqueléticos
La continua escasez de radiólogos limita la capacidad de imagen incluso cuando la demanda de los pacientes aumenta. Un estudio de 2025 proyectó que la fuerza laboral de radiólogos en los Estados Unidos podría aumentar de 37.482 en 2023 a entre 47.119 y 52.591 para 2055 sin una expansión material en las plazas de residencia[2]. Otro análisis de 2025 reportó una brecha acumulada de 21.645 puestos de trabajo en radiología en relación con los médicos residentes graduados entre 2014 y 2023[3]. La población de los Estados Unidos de 65 años o más creció un 38,6% entre 2010 y 2020, mientras que las plazas anuales de residencia en radiología diagnóstica se mantuvieron cerca de 1.000-1.100 en la investigación suministrada. Los retrasos en la lectura musculoesquelética pueden demorar el diagnóstico y prolongar el intervalo antes de la cirugía. El mercado de equipos de imagen ortopédica enfrenta, en consecuencia, un menor rendimiento de exploración a corto plazo, incluso cuando las limitaciones de personal hacen que la interpretación asistida por inteligencia artificial sea más importante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modalidad: Los Rayos X Anclan el Volumen, la TC Impulsa el Ciclo de Actualización
Los rayos X representaron el 33,9% de los ingresos en 2025 porque siguieron siendo fundamentales para la evaluación de traumas, el cribado de fracturas y el análisis de la alineación articular con carga de peso. La radiografía digital continuó reemplazando a la radiografía computarizada, particularmente donde las instalaciones estaban actualizando salas de rayos X establecidas. Konica Minolta, Agfa-Gevaert y Allengers Medical Systems compitieron en Asia-Pacífico y América Latina, donde la investigación suministrada indicó una menor penetración de la radiografía digital que en los mercados occidentales. FUJIFILM lanzó el arco en C quirúrgico CALNEO CROSS Slim en Japón en septiembre de 2026. Su cabezal de tubo era un 55% más estrecho que su predecesor, mientras que la evaluación de tendones asistida por ultrasonido e inyecciones guiadas, y los arcos en C móviles respaldaron los flujos de trabajo de los centros quirúrgicos ambulatorios.
La TC fue la modalidad de más rápido crecimiento, con el tamaño del mercado de equipos de imagen ortopédica para TC proyectado para expandirse a una CAGR del 7,5% de 2026 a 2031. Las arquitecturas de conteo de fotones y la reconstrucción mediante aprendizaje profundo respaldaron el cambio hacia sistemas de TC de mayor valor. El Photonova Spectra de GE HealthCare, autorizado en marzo de 2026, fue diseñado para la separación de materiales y la caracterización musculoesquelética de alta definición. Canon Medical introdujo la reconstrucción mediante aprendizaje profundo CLEAR Motion y la Matriz PIQE 1024 en julio de 2026 para su cartera de TC. La IRM siguió siendo importante para la evaluación de tejidos blandos, cartílagos y ligamentos, y las plataformas premium de TC e IRM aumentaron los ingresos por unidad más rápido que los sistemas de rayos X de gama básica.

Por Indicación: El Trauma Ancla el Volumen, la Artritis Remodela la Combinación de Ingresos
El trauma agudo y el diagnóstico de fracturas representaron el 21,5% de la participación del mercado de equipos de imagen ortopédica en 2025 y siguieron siendo el segmento de indicación más grande. Los servicios de urgencias requieren imagen rápida para lesiones de tráfico, lesiones deportivas y fracturas por caída. Esto produjo una base de volumen amplia y estable en hospitales, centros de trauma y vías de atención urgente. Los rayos X convencionales siguieron siendo el primer paso de imagen habitual para muchas evaluaciones de fracturas. La TC y la IRM añadieron valor clínico en fracturas complejas y lesiones de tejidos blandos, respaldando un papel continuo para los sistemas móviles y fijos en el mercado de equipos de imagen ortopédica.
La artritis y la enfermedad articular degenerativa fueron los segmentos de indicación de más rápido crecimiento, con una CAGR de pronóstico del 8,2% de 2026 a 2031. La osteoartritis afectó a un estimado de 595 millones de personas en todo el mundo en 2022 y se proyecta que sea un contribuyente principal a la carga de enfermedades musculoesqueléticas para 2050. Se requiere imagen en serie a lo largo del manejo de la enfermedad, incluida la evaluación inicial, la planificación del tratamiento y el seguimiento. Este patrón de uso repetido difería de la demanda de imagen de evento único frecuentemente asociada con el trauma. Las lesiones y trastornos espinales requirieron imagen avanzada y guía intraoperatoria, mientras que las lesiones deportivas, la osteoporosis, los trastornos óseos y el cáncer musculoesquelético requirieron vías específicas por modalidad.
Por Usuario Final: Los Hospitales Lideran, los Centros de Imagen Diagnóstica y los Centros Quirúrgicos Ambulatorios Crecen con Fuerza
Los hospitales y centros de trauma representaron el 42,8% de los ingresos en 2025, convirtiéndolos en el grupo de usuarios finales más grande del mercado de equipos de imagen ortopédica. Su posición reflejó su papel en la TC de trauma, la fluoroscopia intraoperatoria y la IRM para procedimientos complejos de articulaciones y columna vertebral. Los sistemas hospitalarios también contaban con la infraestructura necesaria para salas blindadas y personal especializado. Las grandes instalaciones, por tanto, absorbieron las plataformas de imagen de mayor costo. Sus compras a menudo cubrían múltiples modalidades y contratos de servicio, respaldando a los proveedores establecidos con amplias carteras de imagen.
Los centros de imagen diagnóstica registraron la CAGR de usuario final más alta del 8,5% de 2026 a 2031. Los pagadores estaban dirigiendo la imagen musculoesquelética electiva hacia instalaciones independientes de menor costo en la investigación suministrada. Los centros quirúrgicos ambulatorios también se estaban convirtiendo en clientes de equipos más importantes a medida que los procedimientos ortopédicos se alejaban de los hospitales. El HiRise CBCT de CurveBeam AI recibió la autorización de la FDA, la aprobación de Health Canada y el marcado CE bajo el Reglamento de Dispositivos Médicos de la UE en 2025. El sistema fue diseñado para clínicas especializadas en ortopedia, y los proveedores respondieron con variantes compactas, canales separados y precios basados en el consumo.
Análisis Geográfico
América del Norte representó el 42,4% de la participación del mercado de equipos de imagen ortopédica en 2025. La región se benefició de una gran base instalada, altos volúmenes de procedimientos articulares y una adopción temprana de la imagen aumentada por inteligencia artificial. Los Estados Unidos siguieron siendo un entorno importante para la artroplastia articular, la cirugía de columna vertebral y la imagen en medicina deportiva en la investigación suministrada. Canadá añadió demanda a través de la adopción de TC de haz cónico con carga de peso en clínicas especializadas en ortopedia, incluido el sistema Enhanced HiRise de CurveBeam AI, que recibió la autorización de Health Canada en julio de 2025. La guía de ciberseguridad de la FDA de febrero de 2026 convirtió la seguridad de los dispositivos en una consideración importante de adquisición para los sistemas de imagen en red.
Europa fue el segundo mercado regional más grande en la investigación suministrada, con Alemania como ancla de una infraestructura avanzada de imagen ortopédica. Los entornos de cirugía ortopédica y traumatológica de Alemania proporcionaron aplicaciones estables y de alto volumen para equipos de imagen diagnóstica. El Reino Unido, Francia e Italia formaron la base principal de demanda, mientras que España y Portugal mostraron una expansión ortopédica ambulatoria más rápida. Siemens Healthineers presentó el software de guía espinal sin rastreador Vuze 2 en septiembre de 2026 para el arco en C Cios Spin, y el software logró una precisión mediana del 95% en la colocación de tornillos pediculares navegados en la investigación suministrada. El Reglamento de Dispositivos Médicos de la UE 2017/745 continuó afectando el momento de entrada al mercado para los proveedores que ingresan a Europa.
Asia-Pacífico fue la región de más rápido crecimiento, con el tamaño del mercado de equipos de imagen ortopédica proyectado para avanzar a una CAGR del 6,4% hasta 2031. Las ventas de equipos de imagen médica de China alcanzaron 75.000 millones de CNY, equivalentes a 10,4 mil millones de USD, en 2025 en la investigación suministrada. El borrador también esperaba que 2.520 unidades de TC de haz cónico ortopédico se enviaran en China durante 2025. United Imaging Healthcare, Mindray y Neusoft Medical compitieron a través de precios y capacidad de respuesta del servicio. Las reglas de horas extra para médicos en Japón aumentaron el interés en las herramientas habilitadas por inteligencia artificial, mientras que India, Oriente Medio, África, Brasil y Argentina proporcionaron oportunidades de actualización de equipos para el mercado de equipos de imagen ortopédica. Estas diferencias regionales reflejaron entornos variados de prestación de atención, capacidad instalada y presencia de proveedores locales en la investigación suministrada.
Panorama Competitivo
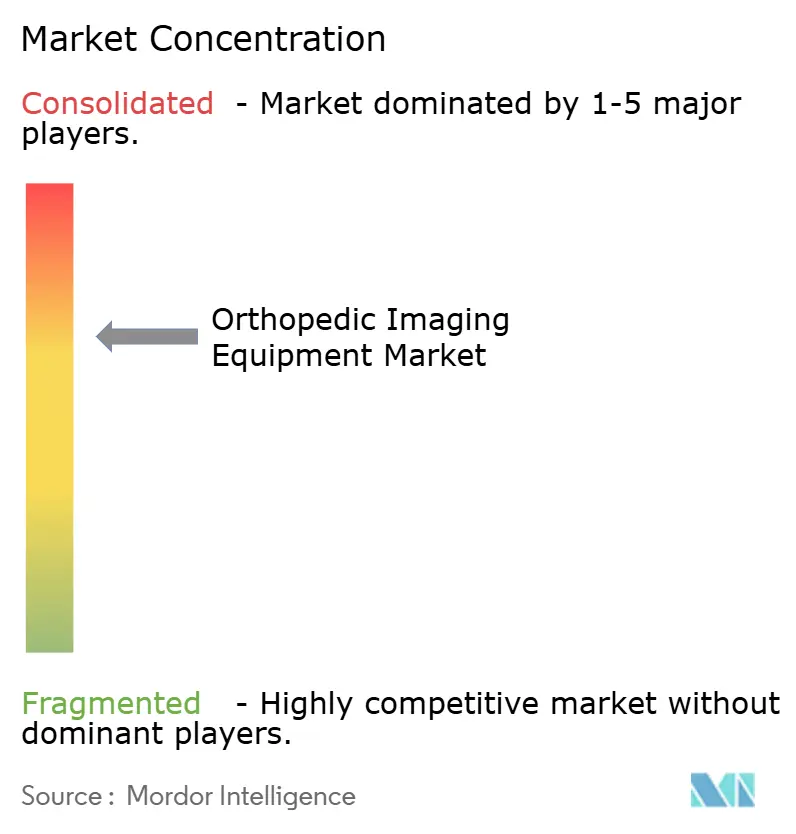
El mercado de equipos de imagen ortopédica estaba moderadamente consolidado en torno a GE HealthCare, Siemens Healthineers, Koninklijke Philips, Canon Medical y FUJIFILM Holdings. Estas empresas utilizaron carteras multimodalidad y acuerdos de servicio plurianuales para retener a los clientes institucionales. Sus grandes bases instaladas les dieron una ventaja cuando los clientes renovaban equipos o añadían software. GE HealthCare invirtió más de 3 mil millones de USD en investigación y desarrollo desde 2023 y recibió autorizaciones FDA 510(k) para 3 innovaciones de IRM SIGNA en febrero de 2026 y Photonova Spectra en marzo de 2026.
Siemens Healthineers adquirió Vuze en 2025 para añadir tecnología de navegación sin rastreador a su cartera de arcos en C. Philips anunció una alianza de proveedor de imagen preferido de 7 años con WellSpan Health en 2026 en 12 hospitales. La alianza abarcó TC, IRM, rayos X digitales, ultrasonido y terapia guiada por imagen. El mercado de equipos de imagen ortopédica está siendo disputado cada vez más a través de software de flujo de trabajo habilitado por inteligencia artificial, imagen de menor dosis e integración de informática empresarial. Los requisitos de ciberseguridad favorecieron los procesos regulatorios establecidos y elevaron las barreras de entrada para las empresas más pequeñas.
United Imaging Healthcare, Mindray y Neusoft Medical ampliaron la presión competitiva a través de diseños orientados a la inteligencia artificial, precios y servicio local. Las empresas especializadas en procedimientos específicos apuntaron a flujos de trabajo clínicos que los proveedores de imagen de amplio espectro habían abordado con menos profundidad. Orthopedic Driven Imaging recibió la autorización FDA 510(k) en mayo de 2026 para HipGuide, un software de medición intraoperatoria para el reemplazo total de cadera que funcionaba con la plataforma de arco en C ODI See-arm. CurveBeam AI construyó una posición en TC de haz cónico ortopédico con carga de peso para clínicas especializadas. Este mercado de equipos de imagen ortopédica permaneció lo suficientemente concentrado para que los grandes proveedores se beneficiaran de la escala de servicio, mientras que los proveedores especializados encontraron oportunidades centradas en procedimientos.
Líderes de la Industria de Equipos de Imagen Ortopédica
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Siemens Healthineers presentó el software de guía quirúrgica espinal sin rastreador Vuze 2 para su arco en C Cios Spin. El sistema fusiona la TC preoperatoria con los rayos X intraoperatorios para la colocación de agujas de Kirschner sin hardware de seguimiento externo, logrando hasta un 96,7% de precisión en la colocación de tornillos y un 95% de precisión mediana navegada frente al 92% con fluoroscopia convencional. Siemens adquirió Vuze en 2025 y planea la integración en toda su cartera de arcos en C 2D, 3D y robóticos.
- Septiembre de 2026: FUJIFILM lanzó el sistema de rayos X de arco en C quirúrgico CALNEO CROSS Slim en Japón, con un cabezal de tubo un 55% más estrecho que su predecesor, mejorando la libertad de posicionamiento intraoperatorio en quirófanos de cirugía ortopédica y traumatológica, manteniendo al mismo tiempo la operación inalámbrica y el diseño ligero.
- Julio de 2026: Canon Medical Systems introdujo la tecnología de aprendizaje profundo CLEAR Motion y la reconstrucción de alta resolución con Matriz PIQE 1024 en toda su cartera de TC Aquilion ONE, extendiendo la TC musculoesquelética de calidad diagnóstica a poblaciones de pacientes con alto índice de masa corporal y de difícil manejo mediante compensación de movimiento impulsada por inteligencia artificial.
- Mayo de 2026: Orthopedic Driven Imaging recibió la autorización FDA 510(k) para HipGuide, su software de imagen quirúrgica intraoperatoria para mediciones en tiempo real durante el reemplazo total de cadera, emparejado con la plataforma de arco en C ODI See-arm autorizada en septiembre de 2025. Esto representa la primera solución de imagen intraoperatoria integrada específica para ortopedia autorizada por la FDA de un nuevo participante especializado.
Alcance del Informe Global del Mercado de Equipos de Imagen Ortopédica
Según el alcance del informe, los equipos de imagen ortopédica ayudan a los médicos a visualizar huesos, articulaciones y músculos. Incluye rayos X, TC, IRM y otras máquinas de imagen. Estas herramientas ayudan a diagnosticar lesiones y planificar el tratamiento.
El mercado de equipos de imagen ortopédica está segmentado por modalidad, indicación, usuario final y geografía. Por modalidad, el mercado está segmentado en rayos X, TC, IRM, ultrasonido, sistemas de imagen EOS, sistemas de imagen nuclear y sistemas intraoperatorios y de fluoroscopia. Por indicación, el mercado está segmentado en trauma agudo y diagnóstico de fracturas, lesiones deportivas, lesiones y trastornos espinales, artritis y enfermedades articulares degenerativas, osteoporosis y trastornos óseos, cáncer musculoesquelético y otras indicaciones. Por usuario final, el mercado está segmentado en hospitales y centros de trauma, centros de imagen diagnóstica, centros quirúrgicos ambulatorios, clínicas especializadas en ortopedia y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
| Rayos X |
| TC |
| IRM |
| Ultrasonido |
| Sistemas de Imagen EOS |
| Sistemas de Imagen Nuclear |
| Sistemas Intraoperatorios y de Fluoroscopia |
| Trauma Agudo y Diagnóstico de Fracturas |
| Lesiones Deportivas |
| Lesiones y Trastornos Espinales |
| Artritis y Enfermedades Articulares Degenerativas |
| Osteoporosis y Trastornos Óseos |
| Cáncer Musculoesquelético |
| Otras Indicaciones |
| Hospitales y Centros de Trauma |
| Centros de Imagen Diagnóstica |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas en Ortopedia |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Modalidad | Rayos X | |
| TC | ||
| IRM | ||
| Ultrasonido | ||
| Sistemas de Imagen EOS | ||
| Sistemas de Imagen Nuclear | ||
| Sistemas Intraoperatorios y de Fluoroscopia | ||
| Por Indicación | Trauma Agudo y Diagnóstico de Fracturas | |
| Lesiones Deportivas | ||
| Lesiones y Trastornos Espinales | ||
| Artritis y Enfermedades Articulares Degenerativas | ||
| Osteoporosis y Trastornos Óseos | ||
| Cáncer Musculoesquelético | ||
| Otras Indicaciones | ||
| Por Usuario Final | Hospitales y Centros de Trauma | |
| Centros de Imagen Diagnóstica | ||
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas en Ortopedia | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los equipos de imagen ortopédica en 2031?
Se prevé que el mercado de equipos de imagen ortopédica alcance los 7,41 mil millones de USD en 2031, desde 5,71 mil millones de USD en 2026, a una CAGR del 5,35%. La demanda está respaldada por el diagnóstico musculoesquelético preciso, la imagen asistida por inteligencia artificial y la atención ortopédica ambulatoria.
¿Qué modalidad de imagen está creciendo más rápido para uso ortopédico?
La TC es la modalidad de más rápido crecimiento, con una CAGR proyectada del 7,5% hasta 2031. La arquitectura de conteo de fotones y la reconstrucción mediante aprendizaje profundo están respaldando la demanda de sistemas de TC de mayor valor.
¿Por qué son importantes los centros quirúrgicos ambulatorios para los proveedores de equipos de imagen ortopédica?
Estos centros están incorporando arcos en C avanzados, IRM y sistemas de imagen compactos a medida que más procedimientos ortopédicos se trasladan a la atención ambulatoria. Los proveedores necesitan productos de menor superficie y opciones de compra que se adapten a las instalaciones orientadas a procedimientos.
¿Qué uso clínico ortopédico tiene el pronóstico de crecimiento más sólido?
Se proyecta que la artritis y la enfermedad articular degenerativa crezcan a una CAGR del 8,2% hasta 2031 porque el manejo a menudo requiere imagen en serie. Este patrón crea demanda repetida en evaluación, planificación del tratamiento y seguimiento.
¿Qué usuarios finales representan la mayor demanda de sistemas de imagen ortopédica?
Los hospitales y centros de trauma lideraron los ingresos de usuarios finales con el 42,8% en 2025, respaldados por TC de trauma, fluoroscopia y procedimientos complejos de IRM. Sus instalaciones también requieren la infraestructura y el personal necesarios para las modalidades de mayor costo.
¿Qué región está expandiéndose más rápido en equipos de imagen ortopédica?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,4% hasta 2031, respaldada por actualizaciones de equipos y actividad de proveedores locales. China, Japón, India y los sistemas de salud emergentes forman entornos de demanda importantes en la investigación suministrada.