
Taille et part du marché du verre de construction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 125.52 Milliards de dollars |
| Taille du Marché (2031) | 162.66 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.32 % |
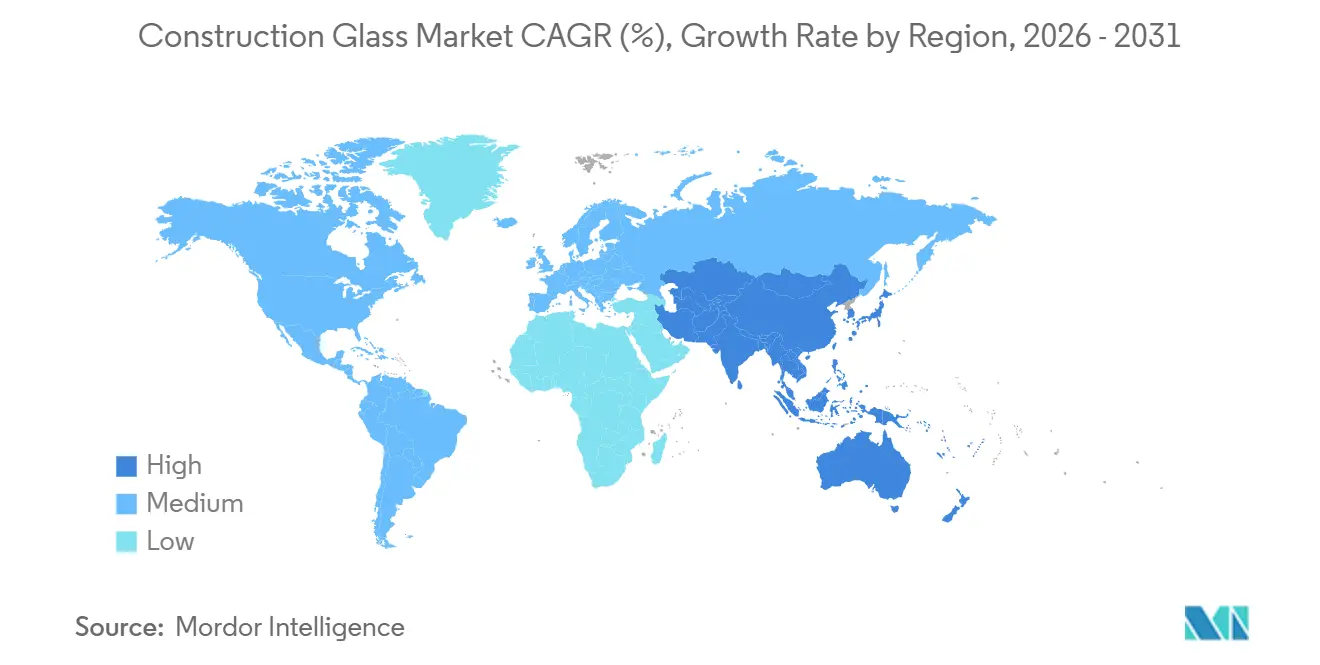
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
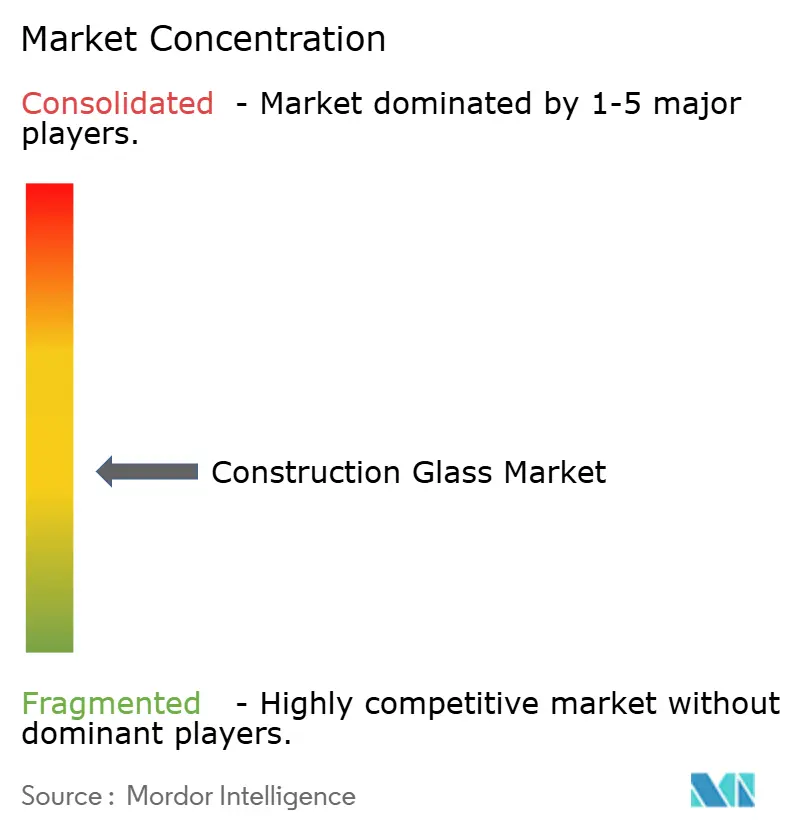
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre de construction par Mordor Intelligence
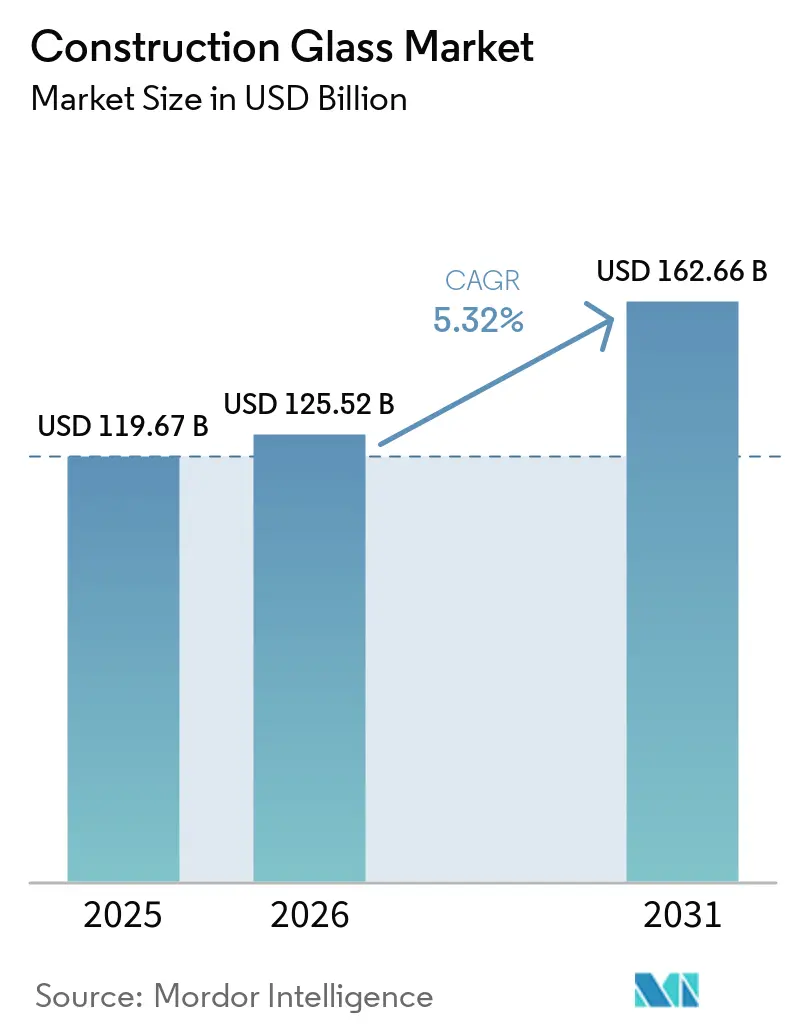
La taille du marché du verre de construction était évaluée à 119,67 milliards USD en 2025 et devrait croître de 125,52 milliards USD en 2026 pour atteindre 162,66 milliards USD d'ici 2031, à un CAGR de 5,32 % au cours de la période de prévision (2026-2031). Le marché du verre de construction évolue vers les unités de vitrage isolant, les produits à revêtement à faible émissivité et le verre de sécurité feuilleté, les codes de construction accordant une importance croissante aux performances thermiques et à la sécurité. Cette évolution augmente la valeur du verre par projet, car ces produits nécessitent des traitements et des revêtements supplémentaires. Les bâtiments représentent 30 % à 40 % de la consommation finale d'énergie mondiale, plaçant l'enveloppe du bâtiment au cœur de la politique énergétique et soutenant la demande de vitrage performant. Les réglementations en Europe, en Amérique du Nord, en Chine et en Australie reposent de plus en plus sur les performances des fenêtres plutôt que sur le type de produit. Cela permet aux producteurs disposant de gammes de produits isolants, revêtus et feuilletés de se différencier par les spécifications et la capacité de traitement plutôt que par la production de verre float de base.
Points clés du rapport
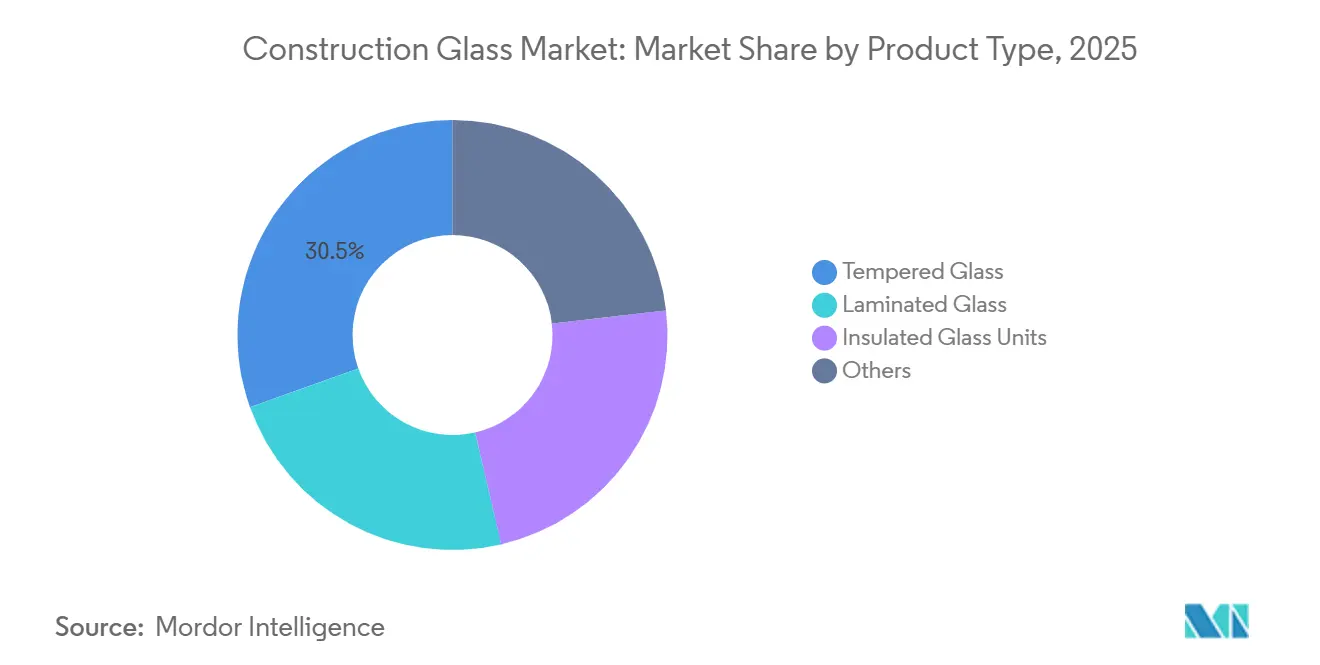
- Par type de produit, le verre trempé représentait 30,45 % de la demande mondiale de verre de construction en 2025, tandis que les unités de vitrage isolant devraient croître à un CAGR de 5,78 % jusqu'en 2031.
- Par procédé de fabrication, le procédé float représentait 85,31 % de la demande mondiale de verre de construction en 2025, tandis que le procédé laminé devrait croître à un CAGR de 5,89 % jusqu'en 2031.
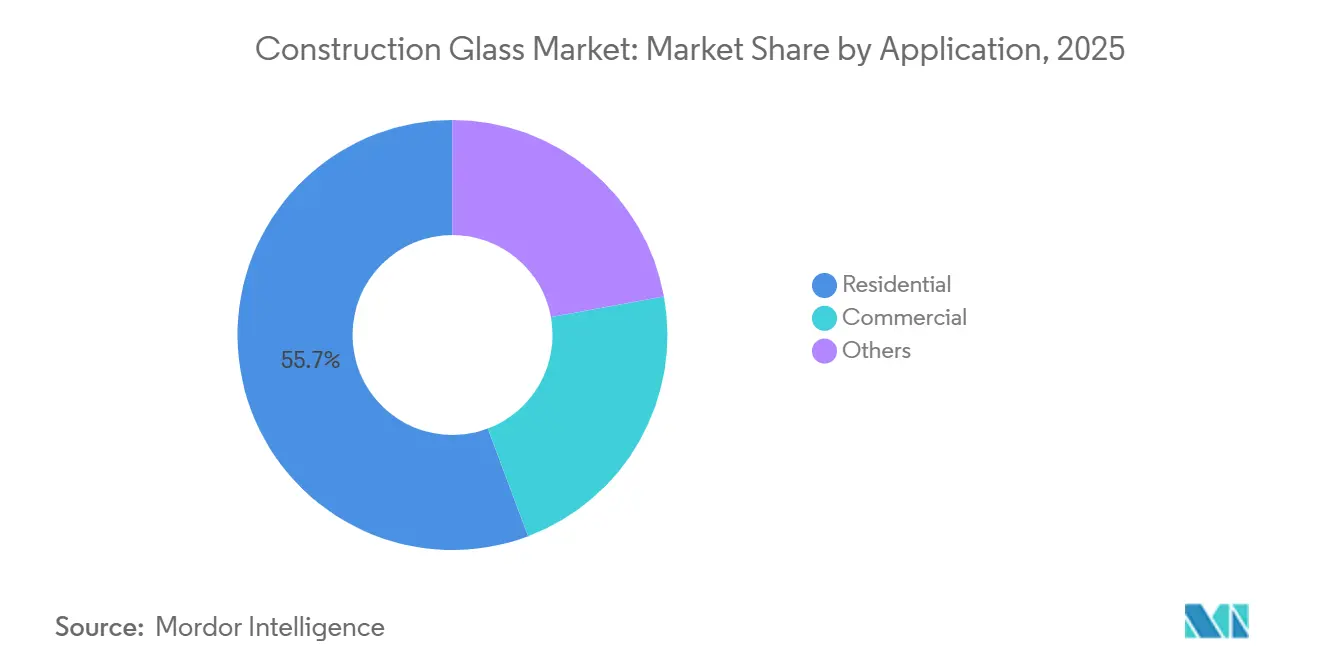
- Par application, la construction résidentielle représentait 55,74 % de la demande mondiale de verre de construction en 2025 et devrait progresser à un CAGR de 6,13 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 40,12 % de la demande mondiale de verre de construction en 2025 et devrait croître à un CAGR de 5,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences d'efficacité énergétique pour les enveloppes de bâtiments | +1.5% | Mondial, avec la demande la plus forte en Europe, en Amérique du Nord et dans les zones urbaines de Chine | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Urbanisation et construction en hauteur en Asie-Pacifique | +1.2% | Asie-Pacifique, notamment la Chine, l'Inde et l'ASEAN, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Expansion des façades commerciales et des murs-rideaux | +0.8% | Mondial, concentré dans les villes de premier rang en Chine, en Amérique du Nord et dans les pays du Conseil de coopération du Golfe (CCG) | Moyen terme (2-4 ans) |
| Demande de rénovation des bâtiments et de remplacement du vitrage | +0.6% | Europe, portée par l'Allemagne et la France, et Amérique du Nord | Long terme (≥ 4 ans) |
| Conception de bâtiments résilients au climat et résistants aux impacts | +0.4% | Amérique du Nord côtière et marchés d'Asie-Pacifique exposés aux typhons | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les obligations d'efficacité énergétique redéfinissent les normes de spécification du verre
Les codes de performance énergétique des bâtiments fixent désormais des exigences de performance contraignantes qui limitent l'utilisation du verre float standard sur les principaux marchés de la construction. La directive révisée sur la performance énergétique des bâtiments (DPEB) 2024/1275 est entrée en vigueur en mai 2024 et exige des États membres de l'Union européenne qu'ils intègrent ses exigences dans leur droit national avant le 29 mai 2026. La directive impose à tous les nouveaux bâtiments de respecter des normes zéro émission à partir de 2030, renforçant l'importance des fenêtres dans les calculs énergétiques des bâtiments. New York a commencé à appliquer son code de conservation de l'énergie 2025 le 30 mars 2026, illustrant le renforcement des règles relatives à l'enveloppe des bâtiments[1]Département des bâtiments de la ville de New York, « Code de conservation de l'énergie de New York 2025 », Département des bâtiments de la ville de New York, nyc.gov. Les normes d'efficacité énergétique des bâtiments de Californie pour 2025 s'appliquent aux nouveaux permis à compter du 1er janvier 2026 et renforcent les exigences relatives aux fenêtres dans toutes les zones climatiques. Le marché du verre de construction bénéficie lorsque les architectes et les promoteurs sélectionnent des produits isolants ou revêtus dès le début d'un projet, évitant ainsi des modifications de spécifications en cours de conception ou de construction.
L'urbanisation et la construction en hauteur en Asie-Pacifique génèrent une demande structurelle
Le vaste développement urbain en Chine, en Inde et dans les pays de l'ASEAN a modéré l'activité immobilière résidentielle en Chine par rapport aux niveaux antérieurs, mais les projets commerciaux, les infrastructures de transport et les équipements des villes intelligentes continuent de nécessiter des quantités importantes de vitrage architectural. La classe moyenne urbaine indienne en expansion et les programmes de logement gouvernementaux élargissent la base de clientèle pour les fabricants locaux et internationaux. Le marché du verre de construction dans la région se diversifie également, les aéroports, les gares de transit, les centres commerciaux et les bâtiments publics nécessitant un verre plus performant que la construction résidentielle de base. Le Japon et la Corée du Sud maintiennent des exigences énergétiques strictes qui soutiennent l'utilisation de vitrages résidentiels avancés. Le Vietnam, l'Indonésie et les Philippines élargissent la base de demande régionale grâce à la construction commerciale, à la croissance urbaine et à une capacité locale limitée pour les produits à haute efficacité énergétique.
L'expansion des façades commerciales et des murs-rideaux augmente la valeur moyenne du verre
Les systèmes de façades commerciales augmentent la valeur du verre dans un projet, car ils nécessitent souvent des unités isolantes vitrées en usine, des revêtements et une fabrication précise. Les systèmes de murs-rideaux unitarisés dépendent d'une qualité optique et d'un contrôle dimensionnel constants, ce qui favorise les fabricants disposant de capacités de traitement établies. Les exigences de performance des bâtiments européens modifient les spécifications des façades dans les États membres dans le cadre du Pacte vert et des réglementations connexes sur les bâtiments. Les incitations à la performance des bâtiments aux États-Unis soutiennent les mises à niveau écoénergétiques dans les propriétés commerciales. Les mégaprojets du CCG, notamment les développements associés à la Vision 2030 de l'Arabie saoudite, nécessitent du verre architectural grand format, à contrôle solaire et à haute transmittance. Les exigences de certification selon la norme EN 13830, l'Association nord-américaine des fabricants architecturaux (AAMA) et les normes NFRC favorisent davantage les fournisseurs capables de proposer des produits testés et à haute spécification pour le marché du verre de construction, notamment lorsque les essais de performance sont spécifiés dès le début du processus de conception.
La rénovation des bâtiments et le remplacement du vitrage créent un plancher de demande soutenu par les politiques publiques
Le parc immobilier existant en Europe crée une opportunité de remplacement continue pour les fenêtres et vitrages haute performance. Plus de 85 % des bâtiments de la région ont été construits avant 2000, plaçant la rénovation énergétique au cœur de la réponse politique. Le cadre de la directive sur la performance énergétique des bâtiments (DPEB) exige des États membres qu'ils élaborent des plans nationaux de rénovation des bâtiments, qui relient la politique du bâtiment à un pipeline plus long pour le remplacement du vitrage. La demande de remplacement sur le marché du verre de construction diffère de la demande en construction neuve car elle se poursuit tout au long du cycle de construction et nécessite souvent une mise à niveau significative par rapport aux produits existants à simple vitrage. Les unités de vitrage isolant et le verre feuilleté bénéficient de ce schéma car les projets de remplacement privilégient généralement la réduction des pertes de chaleur, le confort des occupants et la sécurité. Les réseaux d'installateurs deviennent également plus importants dans ce contexte, car les projets de rénovation sont dispersés dans les logements existants et les bâtiments commerciaux plutôt que concentrés dans de grands nouveaux développements.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Opérations de fours énergivores et coûts de décarbonation | -0.7% | Mondial, avec la pression la plus forte en Europe et en Chine | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Volatilité des prix du carbonate de soude, du sable siliceux et de l'énergie | -0.5% | Mondial, y compris l'Amérique du Nord, l'Europe et les principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Coût d'installation élevé du vitrage intelligent et avancé | -0.4% | Économies émergentes sensibles aux prix et propriétés commerciales de milieu de gamme dans les marchés développés | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les opérations de fours énergivores et les coûts de décarbonation pèsent sur les producteurs
Les fours verriers fonctionnent en continu à des températures comprises entre 1 200 °C et 1 700 °C, faisant de la consommation d'énergie un coût d'exploitation majeur pour les producteurs. Le marché du verre de construction fait face à des pressions de coûts supplémentaires, les réglementations sur les émissions exigeant des investissements dans des équipements de production à plus faible empreinte carbone. Les campagnes de fours peuvent durer une décennie ou plus avant qu'une réparation à froid permette une mise à niveau technologique majeure, limitant le rythme auquel les producteurs peuvent moderniser leurs équipements. Les fours hybrides et électrifiés offrent une voie vers une réduction des émissions directes, mais nécessitent des investissements en capital importants et dépendent de la disponibilité d'une électricité bas carbone. Saint-Gobain et AGC développent conjointement le four électrique hybride FurHy à l'usine de verre float d'Avilés, en Espagne, dont le démarrage est prévu au second semestre 2027. Les producteurs de plus petite taille pourraient avoir plus de difficultés à financer des projets similaires tout en maintenant leur compétitivité tarifaire et leur production.
La volatilité des prix des matières premières et de l'énergie contraint la prévisibilité des coûts
Le carbonate de soude, le sable siliceux et l'énergie sont des intrants de coûts essentiels pour la production de verre plat. Les différences régionales dans les prix du carbonate de soude créent des positions de coûts inégales entre les pays producteurs de verre, permettant aux producteurs bénéficiant de coûts d'intrants plus faibles de proposer du verre plat à des prix que leurs concurrents aux coûts plus élevés ne peuvent pas facilement égaler. Les fluctuations des prix du sable siliceux et de l'énergie rendent également la tarification à long terme plus difficile pour les fabricants et les transformateurs. L'incertitude des coûts des intrants peut retarder les investissements en capacité en aval et rendre les clients plus prudents quant à la conclusion d'accords d'approvisionnement à long terme. Ces conditions réduisent la visibilité des prix sur le marché du verre de construction, même lorsque la demande sous-jacente liée à la construction et à la rénovation de bâtiments reste positive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les unités isolantes gagnent du terrain dans un marché dominé par le verre trempéLe verre trempé détenait 30,45 % de la part du marché du verre de construction en 2025, soutenu par son utilisation obligatoire dans les cabines de douche, les portes en verre et les fenêtres basses. Il sert également de produit de base pour les façades à vitrage structural silicone, soutenant une demande large dans la construction résidentielle et commerciale. Le verre feuilleté est resté la deuxième catégorie de produits la plus importante, gagnant en utilisation dans les zones exposées aux ouragans et les projets urbains sensibles à l'acoustique. Les intercouches en polyvinyle de butyral (PVB) et en ionoplaste contribuent à maintenir l'intégrité structurelle après bris, conformément aux exigences des zones à vents violents et aux pratiques de certification associées pour les projets de construction côtiers.
Les unités de vitrage isolant devraient croître à un CAGR de 5,78 % jusqu'en 2031, le taux le plus rapide parmi les types de produits du marché du verre de construction, même si la demande en construction reste inégale selon les régions. La directive sur la performance énergétique des bâtiments (DPEB) 2024/1275 et la norme chinoise GB 55015-2021 orientent la demande en construction neuve et en rénovation vers des unités double et triple vitrage répondant à des exigences de coefficient U plus strictes. La demande de remplacement pour les unités isolantes est moins liée aux cycles de construction neuve, car les remplacements de fenêtres sont motivés par la consommation d'énergie, le confort et les exigences réglementaires. Chaque mètre carré d'une unité isolante génère 3 à 5 fois le chiffre d'affaires d'une surface équivalente de verre float de base, créant une opportunité pour les producteurs de se tourner vers la fabrication d'unités isolantes plutôt que de fournir uniquement du verre de base.


Par procédé de fabrication :
la domination du procédé float face à un marché du procédé laminé en regainLe procédé float représentait 85,31 % de la demande mondiale de verre en 2025, car il produit un ruban de verre continu avec la clarté, la planéité et la cohérence dimensionnelle requises pour le traitement industriel. Cette méthode prend en charge la trempe, le feuilletage, le revêtement et la fabrication de verre isolant à grande échelle. Les investissements dans les lignes float modernes nécessitent des capitaux importants, et une campagne de four fonctionne généralement pendant 10 à 15 ans avant une réparation à froid, créant une barrière à l'entrée et concentrant la production primaire parmi les fournisseurs établis. Les contrôles numériques et l'inspection automatisée renforcent davantage la position du procédé float.
Le procédé laminé sur le marché du verre de construction devrait croître à un CAGR de 5,89 % jusqu'en 2031, porté par la demande croissante de verre à motifs, texturé et translucide. Ces produits sont utilisés dans les cloisons intérieures, les écrans de façade décoratifs et le vitrage pour l'intimité. Les projets hôteliers, commerciaux et résidentiels haut de gamme nécessitent souvent une variation visuelle que les produits float standard ne peuvent pas offrir, maintenant un rôle pour le verre laminé malgré la plus grande échelle de la production float. Le verre en feuilles et d'autres méthodes de formage spécialisées servent des applications plus étroites de restauration et de conservation du patrimoine.
Par application :
l'ampleur du résidentiel compense l'intensité du commercialLa construction résidentielle représentait 55,74 % de la taille du marché du verre de construction en 2025 et devrait croître à un CAGR de 6,13 % jusqu'en 2031. L'ampleur du segment reflète le nombre de logements occupés nécessitant des fenêtres et l'effet des augmentations progressives de la surface vitrée moyenne par logement. La croissance est soutenue par l'expansion de l'offre de logements dans les économies émergentes d'Asie-Pacifique et par le renforcement des codes énergétiques résidentiels en Europe et en Amérique du Nord. Le double vitrage devient plus courant dans les logements à revenus intermédiaires en Inde et en Asie du Sud-Est, où le verre simple vitrage était auparavant resté prédominant. Les programmes de remplacement élargissent la demande au-delà des logements neufs, rendant le vitrage performant plus pertinent pour les installateurs et les transformateurs locaux.
Les projets commerciaux offrent la spécification de verre moyenne la plus élevée et le chiffre d'affaires par mètre carré le plus élevé sur le marché du verre de construction, où des spécifications améliorées peuvent affecter significativement la valeur de chaque projet. Les bureaux, les complexes commerciaux, les hôtels et les bâtiments institutionnels utilisent des systèmes de murs-rideaux pouvant nécessiter un double ou triple vitrage, les projets spécifiant de plus en plus des coefficients U plus faibles, un contrôle solaire et des performances de façade testées. La catégorie des autres applications comprend les bâtiments industriels, les aéroports, les installations de transit et les structures publiques avec des façades à contrôle solaire. Le verre photovoltaïque intégré au bâtiment représente une faible part du marché en surface, mais son prix de vente plus élevé l'a rendu pertinent pour les projets de bâtiments publics à énergie nette zéro en Europe et au Japon.
Analyse géographique
Marché du Verre de Construction en Asie-Pacifique
L'Asie-Pacifique représentait 40,12 % de la part de marché du verre de construction en 2025 et devrait croître à un CAGR de 5,62 % jusqu'en 2031. La Chine demeure le plus grand producteur et consommateur de verre plat sur le marché du verre de construction. La construction commerciale, les infrastructures de transport et la chaîne d'approvisionnement des panneaux solaires soutiennent le taux d'utilisation des capacités, même si l'activité immobilière résidentielle en Chine s'est modérée. L'expansion de la construction en Inde, les initiatives de villes intelligentes et les programmes de logement soutiennent une demande large pour le verre architectural. L'Indonésie, le Vietnam, la Thaïlande et les Philippines offrent de nouvelles opportunités de croissance grâce à l'urbanisation, à l'expansion des populations à revenus intermédiaires et à la construction commerciale sur de nouveaux sites.
Marché du Verre de Construction en Amérique du Nord
L'Amérique du Nord occupait la deuxième position régionale sur le marché du verre de construction, soutenue par l'activité de construction commerciale et les rénovations de bâtiments. La loi locale 97 de la ville de New York, l'adoption nationale de la norme 90.1-2022 de l'American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) et le titre 24 de la Californie exigent de meilleures performances de l'enveloppe des bâtiments. Les crédits d'impôt pour l'efficacité énergétique prévus par l'Inflation Reduction Act apportent un soutien financier pour la rénovation des fenêtres dans les bâtiments existants aux États-Unis. Le Code national de l'énergie du Canada, le pipeline de construction commerciale du Mexique et les projets de centres de données s'ajoutent à la demande régionale.
Marché du Verre de Construction en EMEA
Le marché du verre de construction en Europe évolue de la construction neuve vers la rénovation. Le cadre du Plan national de rénovation des bâtiments de la directive sur la performance énergétique des bâtiments (DPEB) crée un pipeline d'activités de rénovation jusqu'aux années 2030. Les pays nordiques appliquent des normes strictes de coefficient de transmission thermique (valeur U) des fenêtres qui soutiennent la demande pour les unités à triple vitrage. Le Moyen-Orient et l'Afrique restent des marchés plus modestes, mais les mégaprojets du GCC et la construction commerciale en Afrique du Sud présentent des opportunités de croissance. Xinyi Glass a signé un accord de coopération de projet pour une base de production de 386 millions USD en Arabie saoudite, reflétant la capacité de la région à soutenir la fabrication locale de verre flotté et de verre à faible émissivité (Low-E)[2]Xinyi Glass Holdings Limited et MODON, «Xinyi Glass Signs Project Agreement with MODON with an Investment of Approximately USD 386 Million,» Xinyi Glass Holdings Limited et MODON, longbridge.com.

Paysage concurrentiel
Le marché du verre de construction est modérément fragmenté. AGC Inc., Saint-Gobain, NSG Group, Guardian Glass, Xinyi Glass, CSG Holding et Şişecam détiennent une capacité mondiale significative en verre plat. Les principaux producteurs se concentrent sur des fours à plus faible empreinte carbone, l'expansion vers des régions à croissance plus rapide et des produits revêtus, feuilletés et isolants à plus haute valeur ajoutée. Saint-Gobain et AGC développent conjointement un four électrifié à 75 % à Avilés, en Espagne, dont le démarrage est prévu fin 2027 et qui devrait réduire les émissions de dioxyde de carbone de 50 % par rapport à un four à gaz conventionnel. Cardinal Glass Industries a émis des bons de commande pour un système de captage du carbone dans son usine de verre float de Winlock, dans l'État de Washington, avec un démarrage ciblé pour le premier trimestre 2029.
Les producteurs chinois, notamment Xinyi Glass, CSG Holding et China Glass Holdings, se différencient par leur échelle, leur capacité et leurs coûts de production plus faibles. Leur stratégie sur le marché du verre de construction s'étend de plus en plus au verre revêtu à faible émissivité (Low-E) et au traitement du verre isolant, où les fournisseurs occidentaux ont traditionnellement maintenu des marges plus élevées. Şişecam a élargi sa base de verre plat et de verre revêtu en Europe et en Turquie, renforçant sa position dans les produits à valeur ajoutée. Le marché du verre de construction continue de favoriser les fournisseurs qui associent une production primaire efficace à des capacités de traitement en aval. Les transformateurs de plus petite taille peuvent se différencier lorsqu'ils entretiennent des relations solides avec les installateurs, disposent de produits certifiés ou d'une fabrication locale spécialisée.
Apollo Funds a annoncé un accord d'acquisition de NSG Group pour une valeur d'entreprise de 3,7 milliards USD en mars 2026. Le projet d'Arabie saoudite de Xinyi Glass est un autre exemple de producteurs plaçant des capacités à proximité de zones à demande de construction en expansion. Ces mouvements indiquent que les investissements en capacité suivent à la fois la production de construction et la demande de produits écoénergétiques. L'avantage concurrentiel sur le marché du verre de construction dépend de la technologie des fours, de l'accès à une énergie abordable, de la capacité de traitement en aval et de la conformité aux normes de construction régionales.
Leaders du secteur du verre de construction
Saint-Gobain
AGC Inc.
Nippon Sheet Glass Co., Ltd
Guardian Glass
Xinyi Glass Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Verre de Construction
- AGC Inc.
- CARDINAL GLASS INDUSTRIES, INC
- Central Glass Co., Ltd.
- China Glass Holdings Limited
- CSG HOLDING CO.,LTD.
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Glass
- Jinjing (Group) Co., Ltd
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- SCHOTT AG
- Şişecam
- Taiwan Glass
- Vitro, S.A.B. de C.V.
- Xinyi Glass Holdings Limited

Recent Industry Developments in Marché du Verre de Construction
- Juin 2026 : Xinyi Glass Holdings Limited a signé un accord de coopération de projet avec l'Autorité saoudienne pour les villes industrielles et les zones technologiques (MODON) pour une installation de 386 millions USD couvrant plus de 350 000 m² destinée à produire du verre float, du verre automobile et du verre à haute performance à faible émissivité (Low-E) économe en énergie en Arabie saoudite. Le projet représente la première usine de fabrication de verre automobile du Royaume et une étape dans l'expansion mondiale de Xinyi.
- Janvier 2026 : NSG Group a lancé Pilkington Mirai One en Europe, un produit de verre architectural bas carbone qui réduit l'empreinte carbone de fabrication d'environ 35 % par rapport au verre float conventionnel du groupe. Le produit peut être traité pour les revêtements, le verre feuilleté et les unités de vitrage isolant (UVI).


Périmètre du rapport mondial sur le marché du verre de construction
Le verre de construction, également connu sous le nom de verre architectural, est un matériau dur, transparent ou translucide utilisé dans les éléments de bâtiment tels que les fenêtres, les façades, les portes et les cloisons intérieures. Il est fabriqué principalement à partir de sable siliceux, de carbonate de soude et de calcaire, et traité à l'aide de techniques telles que la trempe, le feuilletage et le revêtement pour répondre aux exigences structurelles et esthétiques spécifiques des applications de construction.
Le marché du verre de construction est segmenté par type de produit, procédé de fabrication, application et géographie. Par type de produit, le marché est segmenté en verre feuilleté, verre trempé, unités de vitrage isolant et autres. Par procédé de fabrication, le marché est segmenté en procédé float, procédé laminé et autres. Par application, le marché est segmenté en résidentiel, commercial et autres. Le rapport couvre également la taille du marché et les prévisions pour le verre de construction dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Verre feuilleté |
| Verre trempé |
| Unités de vitrage isolant |
| Autres |
| Procédé float |
| Procédé laminé |
| Autres |
| Résidentiel |
| Commercial |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Verre feuilleté | |
| Verre trempé | ||
| Unités de vitrage isolant | ||
| Autres | ||
| Par procédé de fabrication | Procédé float | |
| Procédé laminé | ||
| Autres | ||
| Par application | Résidentiel | |
| Commercial | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du verre de construction ?
La taille du marché du verre de construction était évaluée à 119,67 milliards USD en 2025 et devrait croître de 125,52 milliards USD en 2026 pour atteindre 162,66 milliards USD d'ici 2031, à un CAGR de 5,32 % au cours de la période de prévision (2026-2031).
Quel produit de verre de construction connaît la croissance la plus rapide ?
Les unités de vitrage isolant devraient enregistrer le CAGR produit le plus élevé, soit 5,78 %, jusqu'en 2031, soutenu par des exigences de performance énergétique plus strictes.
Pourquoi les unités de vitrage isolant gagnent-elles en demande ?
Les codes énergétiques et les programmes de rénovation augmentent la demande d'unités double et triple vitrage capables de répondre à des exigences de coefficient U plus strictes.
Quelle application présente la plus forte demande de verre de construction ?
La construction résidentielle représentait 55,74 % de la demande en 2025 et devrait également connaître la croissance la plus rapide avec un CAGR de 6,13 % jusqu'en 2031.
Dernière mise à jour de la page le:



