
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.35 Milliards de dollars |
| Taille du Marché (2026) | 1.48 Milliards de dollars |
| Taille du Marché (2031) | 2.31 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.27 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éducation privée K-12 en Oman par Mordor Intelligence
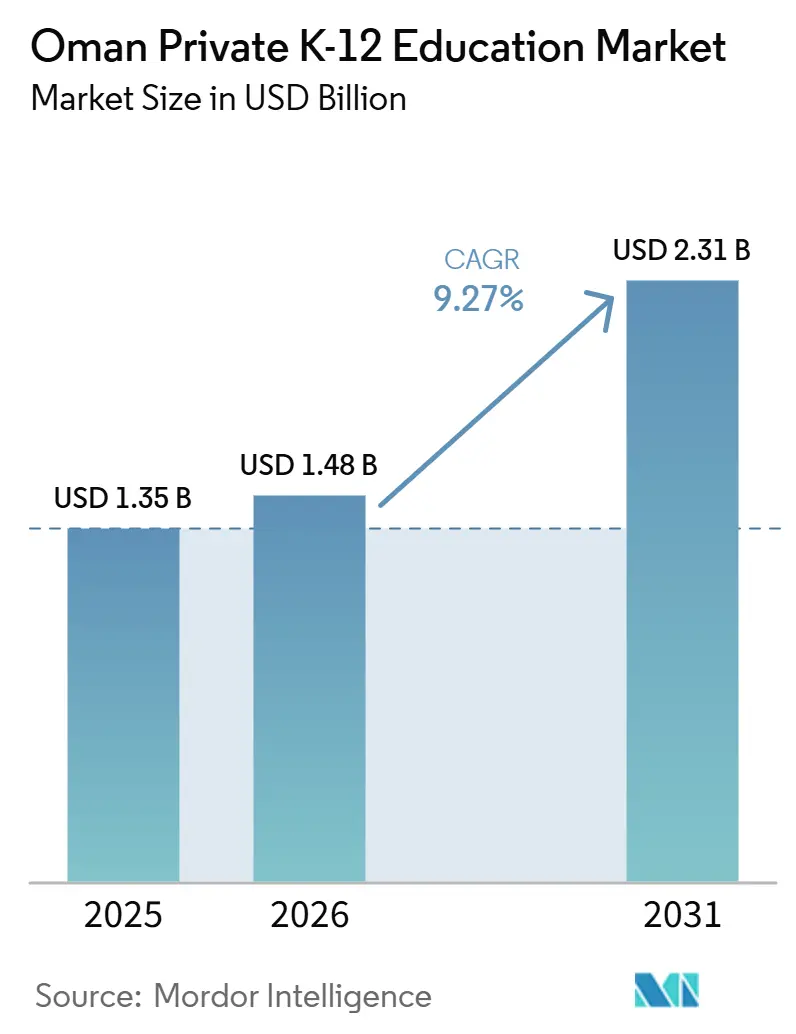
La taille du marché de l'éducation privée K-12 en Oman devrait passer de 1,35 milliard USD en 2025 à 1,48 milliard USD en 2026 et atteindre 2,31 milliards USD d'ici 2031 à un CAGR de 9,27 % sur la période 2026-2031.
La dynamique des inscriptions est soutenue par un programme de résidence dorée de 10 ans qui attire des familles expatriées à hauts revenus souhaitant des filières britanniques et IB de qualité supérieure pour leurs enfants. Les politiques pro-investissement de Vision 2040 et un pipeline de partenariats public-privé pour les infrastructures scolaires réduisent les délais de mise sur le marché pour les opérateurs sérieux, ce qui soutient à la fois l'expansion des capacités et les améliorations de la qualité des services. Les dépenses de transformation numérique du ministère de l'Éducation permettent des modèles d'apprentissage mixte qui élargissent l'accès au-delà des opérateurs de premier rang. Les exigences de conformité en matière d'omanisation et les protocoles d'approbation des frais de scolarité renforcent la discipline opérationnelle et poussent les prestataires de niveau intermédiaire à développer leurs réseaux plutôt qu'à s'appuyer sur des hausses de prix.
Principaux enseignements du rapport
- Par source de revenus, le primaire représentait 29,43 % de la part du marché de l'éducation privée K-12 en Oman en 2025, tandis que le secondaire devrait enregistrer la croissance la plus rapide avec un CAGR de 8,23 % jusqu'en 2031, stimulant la taille du marché de l'éducation privée K-12 en Oman.
- Par curriculum, les filières britanniques détenaient 38,52 % de la part du marché de l'éducation privée K-12 en Oman en 2025 et devraient se développer au CAGR le plus élevé de 11,22 % jusqu'en 2031, contribuant à la croissance de la taille du marché de l'éducation privée K-12 en Oman.
- Par nationalité, les étudiants locaux représentaient 78,45 % de la part du marché de l'éducation privée K-12 en Oman en 2025, tandis que les étudiants expatriés devraient enregistrer le CAGR le plus rapide de 12,61 % jusqu'en 2031, soutenant l'expansion de la taille du marché de l'éducation privée K-12 en Oman.
- Par géographie, Muscat détenait 50,99 % de la part du marché de l'éducation privée K-12 en Oman en 2025, tandis que Dhofar devrait enregistrer la croissance la plus rapide avec un CAGR de 11,01 % jusqu'en 2031, contribuant à la taille du marché de l'éducation privée K-12 en Oman.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la population expatriée et demande omanaise pour les curricula internationaux | 2.8% | Mondial, avec des gains concentrés dans les gouvernorats de Muscat, Al Batinah Nord et Dhofar | Moyen terme (2-4 ans) |
| Incitations de Vision 2040 (100 % d'IDE, PPP, concessions foncières) | 1.9% | National, avec des gains précoces à Muscat, Al Batinah Nord et la zone économique spéciale de Duqm | Long terme (≥ 4 ans) |
| Pipeline de PPP portant sur 42 écoles accélérant le développement des capacités | 1.2% | Muscat, Al Batinah Nord, Dhofar | Moyen terme (2-4 ans) |
| Visas de résidence dorée élargissant le segment des écoles de qualité supérieure | 0.9% | Mondial, avec des retombées à Muscat et Salalah | Moyen terme (2-4 ans) |
| La montée en compétences des enseignants dans le cadre de l'omanisation améliore la qualité perçue | 0.5% | National, avec des gains précoces à Muscat et Al Batinah Nord | Moyen terme (2-4 ans) |
| Financement de la transformation numérique et de l'IA par le ministère de l'Éducation permettant l'apprentissage mixte | 0.8% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la population expatriée et demande omanaise pour les curricula internationaux
La population expatriée d'Oman a augmenté parallèlement à la création d'emplois dans les secteurs non pétroliers, ce qui soutient la demande d'enseignement en anglais et de qualifications reconnues à l'échelle mondiale. La Banque mondiale a signalé une expansion régulière du secteur non pétrolier en 2024, une tendance qui a maintenu des flux migratoires professionnels sains et soutenu les inscriptions dans le privé K-12 jusqu'en 2026. Cette évolution est favorable au marché de l'éducation privée K-12 en Oman, car les familles expatriées ont tendance à privilégier les curricula offrant des qualifications A-levels, IB ou AP reconnues par les universités du monde entier. Dans le même temps, de plus en plus de familles omanaises choisissent des filières internationales, ce qui correspond aux exigences d'équivalence pour l'enseignement supérieur et aux préférences des commissions de bourses. Ces dynamiques élargissent le vivier d'étudiants dans les programmes britanniques et IB de qualité supérieure, ainsi que dans les réseaux CBSE performants. L'effet combiné renforce la profondeur des inscriptions à Muscat et dans les nœuds en forte croissance de Dhofar et d'Al Batinah Nord[1].
Incitations de Vision 2040
La mise en œuvre de Vision 2040 continue de soutenir le marché de l'éducation privée K-12 en Oman en autorisant la propriété étrangère à 100 % dans le secteur de l'éducation et en canalisant les projets via des concessions de partenariats public-privé. Le ministère des Finances a maintenu un pipeline de PPP pour les infrastructures scolaires qui contracte des partenaires privés pour des services non pédagogiques dans le cadre de modèles pluriannuels basés sur la disponibilité. Les politiques de concession foncière et d'usufruit réduisent les coûts d'acquisition de sites pour les opérateurs prêts à développer des campus dans des wilayas mal desservies, ce qui contribue à diffuser l'investissement au-delà de Muscat. Ces caractéristiques raccourcissent les délais de mise sur le marché pour les opérateurs internationaux capables de déployer des curricula éprouvés et des systèmes de qualité. À mesure que ces établissements entrent en service, les parents des villes secondaires disposent d'options qui nécessitaient auparavant de longs trajets ou un déménagement. La combinaison de politiques améliore à la fois la capacité et les normes de service sur le marché de l'éducation privée K-12 en Oman[2].
Pipeline de PPP portant sur 42 écoles accélérant le développement des capacités
Le ministère des Finances a fait avancer un ensemble de PPP multi-écoles qui confie la construction, la gestion des installations et les services connexes à des concessionnaires privés pour le système public. En transférant les fonctions non pédagogiques à des opérateurs dans le cadre de contrats à long terme, le gouvernement peut se concentrer sur le recrutement du personnel et la mise en œuvre des curricula tout en garantissant des normes d'infrastructure modernes. Les PPP ciblent des corridors à forte densité tels que Muscat, Al Batinah Nord et Dhofar, qui sont également des zones de chalandise prioritaires pour les prestataires privés. Pour les écoles privées, ces projets valident la densité des inscriptions et réduisent le risque de planification des investissements dans les quartiers où les parents recherchent déjà des curricula internationaux. Les paiements basés sur la disponibilité stabilisent les flux de trésorerie des contractants, ce qui peut servir de référence pour de futurs modèles de co-implantation ou hybrides avec des marques privées K-12. Cette approche augmente l'offre globale de places de qualité et complète la capacité privée sur le marché de l'éducation privée K-12 en Oman.
Visas de résidence dorée élargissant le segment de qualité supérieure
Le programme de résidence dorée de 10 ans lancé le 31 août 2025, avec un investissement minimum de 200 000 OMR, soit 520 000 USD au taux de change en vigueur, étend l'accès à l'éducation et à la santé aux membres de la famille au premier degré. Cette mesure répond à l'incertitude liée aux visas de travail de plus courte durée et encourage les familles à s'installer et à inscrire leurs enfants pour des cycles de programme complets, y compris les années IGCSE et de diplôme IB. Les écoles britanniques et IB de qualité supérieure à Muscat ont signalé une augmentation des demandes de renseignements pour l'admission 2025/26 en lien avec ce changement de politique. Les informations sur les frais indiquent que les écoles de premier rang facturent entre 11 024 USD et 26 728 USD, ce qui correspond aux profils de revenus ciblés par les titulaires de la résidence dorée. À mesure que ces familles s'installent, les prestataires constatent également une demande de tutorat, de conseil et d'activités d'enrichissement, ce qui élargit les sources de revenus au-delà des frais de scolarité. Le programme élargit donc à la fois le volume des inscriptions et les services annexes sur le marché de l'éducation privée K-12 en Oman.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Écart d'accessibilité des frais de scolarité par rapport au revenu médian des ménages | -1.4% | Mondial, avec une pression aiguë dans les banlieues à revenus moyens de Muscat et à Dhofar | Court terme (≤ 2 ans) |
| Plafonnement des frais de scolarité et longs délais d'approbation du ministère de l'Éducation | -0.8% | National | Moyen terme (2-4 ans) |
| Pénuries d'enseignants en STEM liées aux quotas d'omanisation | -0.5% | National, avec un impact concentré à Muscat et Al Batinah Nord | Moyen terme (2-4 ans) |
| Conformité à la TVA sur les sources de revenus annexes | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Écart d'accessibilité des frais de scolarité par rapport au revenu médian des ménages
Les données sur le PIB par habitant peuvent masquer la variabilité des budgets des ménages, et de nombreuses familles à revenus moyens font face à des contraintes lorsque les frais annuels dépassent leur seuil d'accessibilité. Le revenu disponible médian des ménages omanais est d'environ 3 120 USD, ce qui illustre à quel point même les écoles de niveau intermédiaire peuvent représenter un effort financier sans subventions. Le ministère de l'Éducation dispose de mécanismes de bourses pour les étudiants omanais dans les écoles privées, mais les plafonds liés aux dépenses par élève des écoles publiques limitent l'éligibilité aux établissements à frais moins élevés. Les familles expatriées sans parrainage d'entreprise se heurtent également à des limites budgétaires, notamment lorsque les écoles s'appuient sur des frais annexes pour le transport, les activités et les examens. Les grilles tarifaires des grandes écoles en réseau telles que Indian School Muscat, qui varient de 1 940 USD à 2 189 USD, illustrent la tension entre une tarification accessible et le coût de la modernisation des laboratoires et des contenus numériques. Cette contrainte d'accessibilité est la plus visible dans les corridors urbains où la demande est forte, mais où la marge de manœuvre pour des hausses de prix est étroite.
Plafonnement des frais de scolarité et délais d'approbation
Les ajustements des frais de scolarité nécessitent l'approbation du ministère de l'Éducation en vertu de la loi sur l'enseignement scolaire, et les écoles doivent étayer leurs demandes par des dépenses auditées et des plans d'investissement. Le processus d'approbation comporte des délais formels qui réduisent la flexibilité tarifaire lors de chocs de coûts soudains tels que des ajustements salariaux ou des mises à niveau technologiques. Les opérateurs de qualité supérieure peuvent compléter leurs revenus par des services d'internat, des frais d'examen et des locations d'installations, mais les petites écoles ne disposent pas de leviers similaires. Les opérateurs qui communiquent tôt avec les parents et les régulateurs sur les améliorations prévues obtiennent des approbations plus fluides, mais restent soumis à des contraintes liées au calendrier. Le rythme de conformité encourage la planification des investissements sur plusieurs années et pousse les opérateurs à rechercher des économies d'échelle. À moyen terme, la gouvernance des plafonds de frais maintient le marché de l'éducation privée K-12 en Oman centré sur la valeur et les résultats plutôt que sur le seul prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source de revenus :
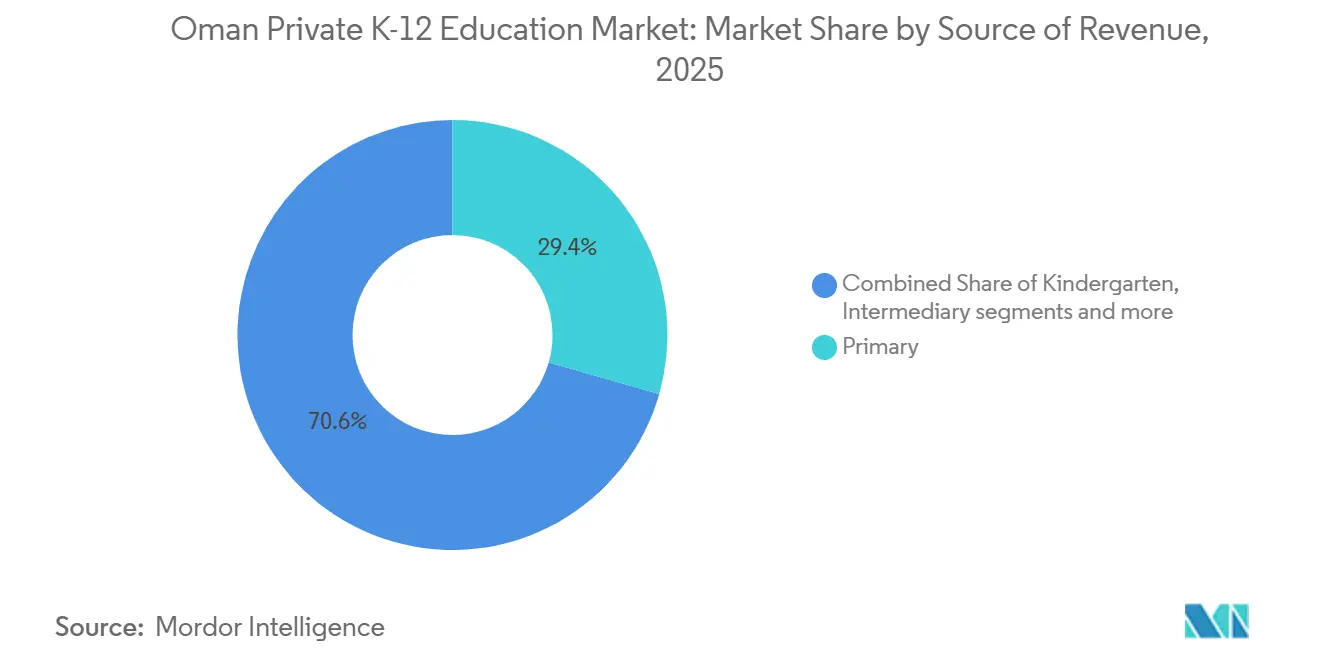
les classes primaires stimulent la dynamique des inscriptionsPar source de revenus, le primaire représentait 29,43 % de la part du marché de l'éducation privée K-12 en Oman en 2025, tandis que le secondaire devrait enregistrer la croissance la plus rapide avec un CAGR de 8,23 % jusqu'en 2031, stimulant la taille du marché de l'éducation privée K-12 en Oman. L'expansion des filières de la petite enfance, notamment le programme Balvatika de trois ans dans les écoles indiennes, stimule la demande de salles de classe, d'enseignants et de matériels à partir d'avril 2025. Les initiatives des réseaux visant à intégrer des modules d'éducation financière et d'IA dès la classe 5 renforcent également la préférence des parents pour une entrée précoce dans les systèmes privés qui mettent l'accent sur les compétences fondamentales. Les classes de maternelle et du collège sont soutenues par la demande urbaine à Muscat et Al Batinah Nord, où les ajouts de capacité sont en retard par rapport aux besoins d'inscription. Les classes secondaires génèrent des frais par élève plus élevés en raison des coûts des examens internationaux, mais leur volume augmente plus lentement à mesure que les élèves s'orientent vers des filières professionnelles et techniques. Cette configuration aligne la croissance des revenus sur la dynamique des inscriptions en début de scolarité jusqu'en 2031.
Le secteur de l'éducation privée K-12 en Oman adapte la planification des effectifs et des curricula pour soutenir la part plus importante de la cohorte primaire dans le total des inscriptions. Les initiatives de certification des enseignants resserrent l'offre, ce qui entraîne des salaires plus élevés dans les premières années et les niveaux primaires où la demande est la plus forte. Les écoles qui développent les salles de classe et les blocs spécialisés tout en maintenant des ratios de qualité peuvent répartir les coûts fixes sur des cohortes plus importantes. Le marché de l'éducation privée K-12 en Oman bénéficie lorsque les réseaux coordonnent les achats et le développement professionnel entre les campus. L'investissement dans les ressources pédagogiques et la technologie en classe à ce stade soutient les résultats ultérieurs au collège et au lycée. Ces choix contribuent à protéger la valeur pour les familles dans les segments sensibles aux frais.



Par curriculum :
les filières britanniques dominent, le CBSE se développe rapidementPar curriculum, les filières britanniques détenaient 38,52 % de la part du marché de l'éducation privée K-12 en Oman en 2025 et devraient se développer au CAGR le plus élevé de 11,22 % jusqu'en 2031, contribuant à la croissance de la taille du marché de l'éducation privée K-12 en Oman. Les partenariats avec des marques reconnues et des résultats constants aux GCSE et A-levels attirent les familles omanaises et expatriées qui valorisent l'articulation avec les universités britanniques. Les réseaux CBSE se développent en phase avec la présence expatriée indienne et les mises à niveau des curricula qui ajoutent des compétences appliquées à partir du primaire supérieur. Les écoles à curriculum américain restent une niche mais ont investi dans des installations STEM pour renforcer leur attrait auprès des familles nord-américaines et du CCG recherchant des filières SAT et AP. Les écoles bilingues à curriculum arabe servent les familles omanaises qui souhaitent maîtriser l'anglais sans frais de qualité supérieure, tandis que des offres de niche telles que les programmes français couvrent les cohortes des ambassades et des multinationales. La diversité soutient le choix à travers les tranches de frais et les préférences académiques.
Le secteur de l'éducation privée K-12 en Oman voit l'accréditation devenir une exigence de base pour tous les curricula. L'assurance qualité externe dans le cadre du Système national d'évaluation des performances scolaires standardise les rapports et renforce les attentes en matière d'enseignement, d'évaluation et de progression des élèves. Les écoles investissent dans le développement du personnel aligné sur les cadres Cambridge, IB et CBSE pour maintenir la cohérence entre les niveaux scolaires. À mesure que les processus d'admission et d'équivalence se formalisent, les familles examinent les données sur les résultats des élèves plutôt que de se fier uniquement à la notoriété de la marque. Cette transparence favorise des comparaisons équitables entre les curricula et encourage l'amélioration continue. Le résultat net est un accès plus large à une qualité constante pour les familles dans tous les gouvernorats.
Par nationalité :
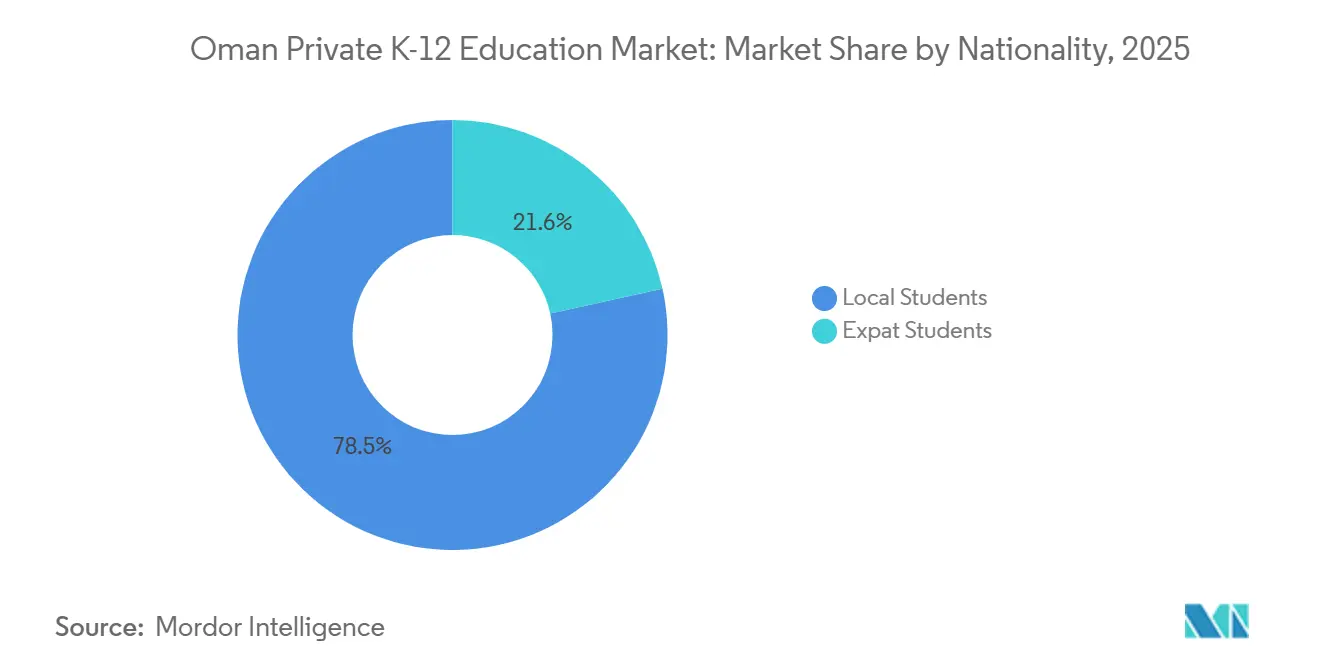
les inscriptions omanaises en tête, la croissance des expatriés dépassePar nationalité, les étudiants locaux représentaient 78,45 % de la part du marché de l'éducation privée K-12 en Oman en 2025, tandis que les étudiants expatriés devraient enregistrer le CAGR le plus rapide de 12,61 % jusqu'en 2031, soutenant l'expansion de la taille du marché de l'éducation privée K-12 en Oman. Le marché de l'éducation privée K-12 en Oman reflète une demande généralisée des familles omanaises pour des programmes bilingues ou internationaux qui renforcent les options universitaires. Les afflux d'expatriés intensifient la demande de places britanniques, IB et CBSE dans les centres urbains et les hubs logistiques. La densité de la communauté indienne soutient les réseaux CBSE, qui planifient des mises à niveau de capacité et des études de faisabilité dans de nouveaux bassins de recrutement. Les écoles britanniques et américaines de qualité supérieure attirent les familles parrainées par des entreprises et les titulaires de la résidence dorée qui sont positionnés pour des affectations pluriannuelles. La diversité assure une utilisation saine aux niveaux de prix de qualité supérieure et intermédiaire.
La gouvernance des données est désormais importante pour la mobilité des étudiants transfrontaliers et les flux d'admission. La loi omanaise sur la protection des données personnelles exige un consentement explicite et des garanties pour le traitement des dossiers des étudiants, ce qui est central pour les familles qui transitent entre systèmes et pays. Les écoles privées alignent les communications avec les parents et les formulaires de consentement sur la loi pour préserver la confiance. Les initiatives de qualité et les programmes de formation des enseignants renforcent également l'attrait des écoles à personnel omanais pour les familles nationales et expatriées. À mesure que la capacité se développe à Dhofar et Al Batinah Nord, davantage d'expatriés peuvent inscrire leurs enfants à proximité de leurs lieux de travail sans déménager à Muscat. Ces éléments renforcent un schéma de croissance à large base sur le marché de l'éducation privée K-12 en Oman.

Analyse géographique
Par géographie, Muscat détenait 50,99 % de la part du marché de l'éducation privée K-12 en Oman en 2025, tandis que Dhofar devrait enregistrer la croissance la plus rapide avec un CAGR de 11,01 % jusqu'en 2031, contribuant à la taille du marché de l'éducation privée K-12 en Oman. Al Batinah Nord affiche un nombre élevé d'écoles privées et des besoins non satisfaits persistants en matière d'éducation spécialisée et de curricula internationaux. La zone économique spéciale de Duqm affiche une augmentation du nombre d'étudiants parallèlement aux investissements industriels et à la croissance de la main-d'œuvre. Les prestataires privés qui évaluent de nouveaux campus équilibrent les coûts fonciers et de personnel avec la proximité des clusters industriels. Le développement de Salalah en tant que hub logistique et touristique stimule la demande de curricula internationaux à Dhofar. Ces évolutions encouragent les constructions sur terrain vierge et les expansions en dehors de Muscat.
À mesure que les infrastructures de transport s'améliorent, les bassins de recrutement s'étendent à des quartiers qui se trouvaient auparavant en dehors des temps de trajet pratiques. Le PPP de transport scolaire public qui remplace environ 5 000 véhicules entre 2024 et 2028 fixe également des références en matière de sécurité et de service pertinentes pour les prestataires de transport des écoles privées. Les forums d'investissement et les améliorations des procédures d'octroi de licences renforcent la familiarité des investisseurs avec le zonage et les approbations à Al Batinah Nord et dans d'autres gouvernorats. Les écoles qui créent des options bilingues et internationales dans les villes secondaires peuvent répondre à l'accessibilité tout en préservant la qualité académique. Les opérateurs en réseau utilisent des services partagés pour ancrer les normes de qualité à mesure qu'ils se déploient sur plusieurs sites. Cette approche améliore la résilience et la portée du marché de l'éducation privée K-12 en Oman.
Cadre réglementaire
Les écoles privées K-12 en Oman opèrent dans un cadre centralisé dirigé par le ministère de l'Éducation, qui octroie les licences aux établissements, supervise les opérations et approuve les curricula ainsi que les modifications importantes telles que les ajustements des frais de scolarité en vertu de la loi sur l'enseignement scolaire promulguée par le décret royal 31/2023. La décision ministérielle 30/2023 a modifié les règlements d'application relatifs à l'enseignement scolaire, renforçant les exigences de documentation et de conformité concernant la mise en œuvre des programmes, le personnel et la préparation opérationnelle pour les nouvelles écoles et les extensions.
L'assurance qualité est formalisée par les mécanismes de notation et d'évaluation des performances des écoles privées, notamment le Bureau de notation des écoles privées (créé par la décision ministérielle 211/2017) et l'approche nationale d'évaluation des performances scolaires référencée par l'Autorité omanaise pour l'accréditation académique et l'assurance qualité de l'éducation. Pour les écoles internationales, les exigences de mise en œuvre des programmes du ministère de l'Éducation sont liées au droit d'utiliser la désignation « internationale », avec la perte potentielle du titre si les programmes désignés ne sont pas mis en œuvre pendant deux années consécutives, ce qui place la conformité, les rapports et les résultats des inspections au cœur du positionnement concurrentiel.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'entrée sur le marché et la conception des programmes sous l'égide de la réglementation, où les opérateurs privés définissent le type d'école et la filière curriculaire (britannique, IB, américaine, CBSE/indienne, arabe ou autre) et compilent les dossiers de demande de licence pour examen et approbation par le ministère de l'Éducation. Les intrants en amont comprennent le développement du campus (accès au foncier, conception, construction et aménagement), les matériels curriculaires et d'évaluation, les technologies éducatives et les plateformes d'apprentissage alignées sur l'apprentissage mixte, ainsi que le capital humain (enseignants, dirigeants et personnel de soutien) façonné par les exigences d'omanisation et de certification.
La mise en œuvre et la monétisation passent par la gestion des inscriptions, l'enseignement et l'évaluation, les services aux étudiants (transport, activités, conseil, administration des examens) et les rapports de conformité dans les systèmes et cadres d'évaluation du ministère de l'Éducation, y compris le processus de notation des écoles privées. Les opérateurs en réseau ajoutent des services partagés (ressources humaines, achats, formation, informatique et finance) pour améliorer l'économie unitaire et standardiser la qualité entre les campus, tandis que des tiers participent via la gestion des installations et des modèles d'infrastructure liés aux PPP qui influencent les références en matière de sécurité des transports et de normes des campus. Les goulets d'étranglement surviennent généralement à l'intersection des approbations (licences et frais de scolarité), de la disponibilité des enseignants spécialisés (notamment en STEM) et des délais d'expansion des campus à forte intensité de capital dans les bassins de recrutement à forte demande tels que Muscat, Al Batinah Nord et Dhofar.
Paysage concurrentiel
Concentration du Marché

Leaders du secteur de l'éducation privée K-12 en Oman
-
British School Muscat
-
Indian School Muscat
-
American International School of Muscat
-
A'Soud Global School
-
Knowledge Gate International School
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éducation privée K-12 en Oman Entreprises couvertes dans ce rapport
- British School Muscat
- Indian School Muscat
- American International School of Muscat
- ABA Oman International School
- Knowledge Gate International School
- The Sultan’s School
- ABA Oman International School
- International School of Choueifat – Muscat
- Beaconhouse School Muscat
- Al Injaz Private School
- Al Shomoukh International School
- A’Soud Global School Salalah
- A’Soud Global School Duqm
- Muscat International School
- Pakistan School Muscat
- OurPlanet International School
- Al-Seeb International School
- Modern Generation Private School
- Taaleem National Schools (PPP cluster)
Lire l’analyse des entreprises de marché de l'éducation privée k-12 en oman
Opportunités de marché et perspectives d'avenir
Les espaces blancs sont concentrés dans la capacité et la profondeur des programmes en dehors de Muscat, Dhofar et Al Batinah Nord étant identifiés comme des nœuds de croissance où les familles recherchent des curricula internationaux et des options d'éducation spécialisée avec des trajets plus courts. Le pipeline de PPP pour les infrastructures scolaires soutenu par le gouvernement (référencé dans le contexte du marché comme un ensemble de 42 écoles) fournit un signal de densité de la demande et une voie vers une infrastructure moderne, créant de la place pour que les opérateurs privés poursuivent des campus sur terrain vierge, des extensions de niveaux scolaires et des modèles de services co-implantés qui complètent les ajouts de capacité publique.
Des opportunités opérationnelles existent également dans la différenciation alignée sur la conformité : le Bureau de notation des écoles privées et le cadre plus large d'évaluation des performances accroissent la visibilité de la gouvernance, de la qualité de l'enseignement et des résultats, orientant les investissements vers une amélioration mesurable plutôt que vers une concurrence par les prix. Du côté de l'entrée et de l'expansion, les services gouvernementaux numérisés tels que le portail Invest Easy soutiennent les flux de travail de licence et d'enregistrement pour les entités d'éducation privée, réduisant les frictions administratives pour les opérateurs établis qui développent leurs réseaux. Sur le plan programmatique, l'apprentissage mixte et la mise à disposition de matières en ligne (soutenue par les efforts de transformation numérique du ministère de l'Éducation dans le contexte du marché) offrent un levier pratique pour élargir la disponibilité des matières avancées tout en gérant la pénurie d'enseignants dans le cadre des attentes de supervision du ministère de l'Éducation.
Développements industriels récents dans Marché de l'éducation privée K-12 en Oman
- Juillet 2026 : British School Muscat a commencé la démolition de l'ancienne Music Villa et lancé des travaux d'excavation pour préparer le site d'un nouveau bâtiment de salles de classe (bloc P). Cette initiative indique un programme de mise à niveau des capacités et des installations à Muscat, soutenant les opérateurs de qualité supérieure qui se différencient par la qualité du campus et la disponibilité des espaces d'apprentissage.
- Novembre 2025 : Le conseil d'administration des Indian Schools Oman a annoncé un agenda stratégique 2025-2027 couvrant des projets d'infrastructure majeurs dans plusieurs Indian Schools (notamment Muscat, Darsait, Seeb, Sur et Salalah) et des études de faisabilité pour de nouveaux campus à Barka et Sinaw. Le plan met en évidence une expansion et une modernisation menées par le réseau dans les segments à frais intermédiaires, avec un accent sur l'extension de la capacité vers des bassins de recrutement supplémentaires.
- Mai 2024 : Le ministère des Finances a continué à faire avancer la structuration pluriannuelle des PPP pour les infrastructures et services liés aux écoles, en s'alignant sur le pipeline plus large qui comprend des programmes de modernisation des transports s'étendant jusqu'en 2028. Cette exécution continue des PPP renforce les modèles de référence pour la participation privée aux services non pédagogiques et élève les références de service et de sécurité qui se répercutent sur les opérations des écoles privées.
Marché de l'éducation privée K-12 en Oman Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme la valeur des frais de scolarité et des frais scolaires récurrents perçus par les établissements privés K-12 opérant en Oman, de la maternelle jusqu'aux classes secondaires, au cours de l'année.
Exclusions du périmètre : sont exclus les dépenses des établissements publics, l'enseignement supérieur, les centres de soutien scolaire et de préparation aux examens, ainsi que les dons ponctuels et les investissements en capital pour la construction qui ne sont pas facturés en tant que frais scolaires.
Aperçu de la segmentation
- Par source de revenus
- Maternelle
- Primaire
- Intermédiaire
- Secondaire
- Par curriculum
- Américain
- Britannique
- Arabe
- CBSE / Indien
- Autre curriculum
- Par nationalité
- Étudiants expatriés
- Étudiants locaux
- Par géographie
- Muscat
- Al Batinah Nord
- Dhofar
- Autres gouvernorats
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la recherche documentaire, nous commençons par cartographier le système des écoles privées en Oman et les facteurs qui influencent les inscriptions et les niveaux de frais, puis nous traduisons cela en une image exploitable de la demande et des revenus. Les sources publiques permettent d'ancrer le modèle sur des effectifs d'élèves réalistes, des règles opérateurs et des signaux macroéconomiques de capacité qui n'évoluent pas d'une semaine à l'autre.
Les données typiques proviennent de sources telles que les publications du ministère de l'Éducation d'Oman sur les licences des écoles privées et les statistiques scolaires, les indicateurs de population et de ménages du Centre national des statistiques et de l'information, la série éducative de l'Institut de statistique de l'UNESCO, les tableaux macroéconomiques et démographiques de la Banque mondiale, ainsi que les données de perspectives nationales du FMI relatives à l'orientation des dépenses des ménages. Nous avons également examiné les sites web des établissements et les grilles de frais lorsqu'ils étaient accessibles au public, ainsi que les dépôts audités ou les notes des opérateurs lorsqu'ils étaient disponibles, et nous avons recoupé les annonces importantes via des sources de presse réputées. Pour certaines entités, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que pour l'analyse des brevets lorsque cela était pertinent pour les services éducatifs. Ces exemples ne sont pas exhaustifs, et de nombreuses autres références publiques ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour mettre à l'épreuve le modèle documentaire auprès de personnes qui observent de près les décisions de tarification et d'inscription, notamment les administrateurs scolaires, les prestataires de services éducatifs et les représentants des communautés de parents. Ce marché étant celui d'un seul pays, les entretiens ont été concentrés sur l'Oman, avec une attention particulière portée à Mascate par rapport aux autres gouvernorats, afin que les hypothèses relatives aux frais et au taux d'occupation ne deviennent pas trop centralisées.
La composition des répondants a également permis de vérifier si les pratiques de fixation des frais et les hypothèses d'utilisation différaient entre les établissements à programme international et les autres opérateurs privés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de moindre envergure : 14 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante par bassin de demande, dans laquelle la population étudiante par âge, la participation aux écoles privées et les inscriptions par niveau sont utilisées pour reconstituer la base payante, qui est ensuite convertie en valeur à l'aide de niveaux de frais annuels représentatifs. Ces totaux sont vérifiés par des approximations ascendantes sélectives, comme l'agrégation d'un échantillon d'établissements par capacité et par tranches de frais publiées, puis l'ajustement pour le taux d'occupation et les remises afin que le chiffre final reste réaliste.
Les données clés comprennent les tendances de la part des inscriptions privées, la composition des élèves expatriés par rapport aux élèves locaux, les signaux de capacité et d'utilisation des établissements, la progression annuelle des frais de scolarité par niveau scolaire, ainsi que les évolutions liées aux licences, aux agréments de programmes et aux exigences de qualification des enseignants. Lorsque les grilles de frais étaient manquantes ou non comparables d'un établissement à l'autre, les lacunes ont été comblées en utilisant les tranches de frais proches pour des programmes et des niveaux scolaires similaires, suivies d'une vérification de cohérence avec les retours des entretiens.
Pour les prévisions, nous appliquons une analyse de scénarios autour des variables les plus importantes pour l'Oman, principalement la croissance des inscriptions à Mascate et dans les autres gouvernorats, la capacité financière des ménages et les augmentations de frais liées aux coûts de personnel et de conformité. Les hypothèses sont alignées sur ce que les personnes interrogées ont décrit comme réalisable, et elles sont recoupées avec l'orientation macroéconomique récente afin que la trajectoire de croissance ne progresse pas sans moteur clairement identifié.
Cycle de validation des données et de mise à jour
Les résultats sont validés par plusieurs contrôles afin que les totaux restent cohérents avec des signaux indépendants, tels que l'évolution de la base étudiante, les ajouts de capacité et les fourchettes de niveaux de frais observées sur le marché. Lorsqu'un indicateur de nombre d'établissements ou d'inscriptions génère un saut atypique, nous revérifions la série source, réexaminons les facteurs de conversion et, dans certains cas, recontactons un répondant pour confirmer si un changement structurel s'est produit.
Avant la validation finale, le modèle et le récit font l'objet d'une révision analytique par étapes afin que les hypothèses, les unités et le traitement des devises restent cohérents d'une année à l'autre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsque des événements significatifs surviennent, tels que des modifications réglementaires, l'ouverture de grands établissements ou des évolutions macroéconomiques importantes. Avant la livraison, nous effectuons une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de l'éducation privée K-12 en Oman selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour l'éducation privée K-12 en Oman peuvent varier considérablement, car chaque éditeur combine le périmètre et la tarification à sa propre manière, même lorsque l'intitulé du sujet semble similaire. Les différences les plus importantes proviennent généralement du fait que l'estimation est construite à partir des effectifs inscrits et des niveaux de frais, qu'elle intègre le K-12 avec des services éducatifs plus larges, et de la manière dont les taux de change et les années de référence sont appliqués.
L'écart principal provient de ce qui est comptabilisé comme revenu scolaire : Mordor Intelligence traite le marché comme la valeur des frais des écoles privées K-12 en Oman et évite d'y intégrer le soutien scolaire, l'enseignement supérieur ou les éléments d'investissement non récurrents qui gonflent les totaux. D'autres différences apparaissent lorsqu'un modèle utilise un échantillon restreint d'établissements provenant d'un seul gouvernorat, applique un frais moyen unique à tous les niveaux scolaires, ou conserve une année de référence plus ancienne sans mise à jour pour tenir compte des récentes évolutions des inscriptions et des ajustements de frais.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,35 milliard USD (2025) | |
| Cabinet de conseil régional A | 0,49 milliard USD (2026) | Utilise un bassin de revenus implicite plus restreint qui semble plus proche d'un sous-ensemble d'écoles internationales et d'inscriptions pondérées sur Mascate, avec une visibilité limitée sur la graduation des frais par niveau scolaire et les ajustements du taux d'occupation. |
| Éditeur sectoriel B | 1,30 milliard USD (2025) | S'appuie sur une hypothèse de frais de scolarité moyen unique liée à un chiffre en OMR par élève, ce qui peut sous-estimer les tranches de frais premium et lisser excessivement les différences selon le programme, le niveau scolaire et la composition par gouvernorat. |
Pris ensemble, l'écart s'explique principalement par les limites du périmètre et par la manière dont les moyennes de frais et d'inscriptions sont appliquées. En ancrant la construction de la valeur sur une base d'élèves payants clairement définie et des fourchettes de frais réalistes, l'estimation finale reste traçable jusqu'aux données qui peuvent être revérifiées et mises à jour d'année en année.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché de l'éducation privée K-12 en Oman ?
La taille du marché de l'éducation privée K-12 en Oman était de 1,48 milliard USD en 2026 et devrait atteindre 2,31 milliards USD d'ici 2031 avec un CAGR de 9,27 % sur la période 2026-2031.
Quel segment de curriculum est en tête dans le secteur privé K-12 en Oman ?
Les prestataires de curriculum britannique étaient en tête avec une part de 38,52 % en 2025 et devraient croître à un CAGR de 11,22 % jusqu'en 2031, soutenus par les résultats aux examens et l'articulation avec les universités.
Quelle région connaît la croissance la plus rapide pour le K-12 privé en Oman ?
Dhofar est le gouvernorat à la croissance la plus rapide, avec un CAGR prévu de 11,01 % jusqu'en 2031, tandis que Muscat restait le plus grand par part en 2025.
Comment la politique façonne-t-elle le marché de l'éducation privée K-12 en Oman ?
Les incitations de Vision 2040, un pipeline de PPP portant sur 42 écoles et le financement de la transformation numérique par le ministère de l'Éducation accélèrent les capacités et modernisent la mise en œuvre.
Comment les approbations des frais de scolarité et l'accessibilité affectent-elles les opérateurs ?
Les processus d'approbation des frais de scolarité du ministère et les plafonds de frais modèrent les changements de prix, tandis que les niveaux de revenus médians poussent les écoles de niveau intermédiaire à se différencier par la valeur et l'échelle plutôt que par le prix.