
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.35 Milliarden US-Dollar |
| Marktgröße (2026) | 1.48 Milliarden US-Dollar |
| Marktgröße (2031) | 2.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.27 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für private K-12-Bildung in Oman von Mordor Intelligence
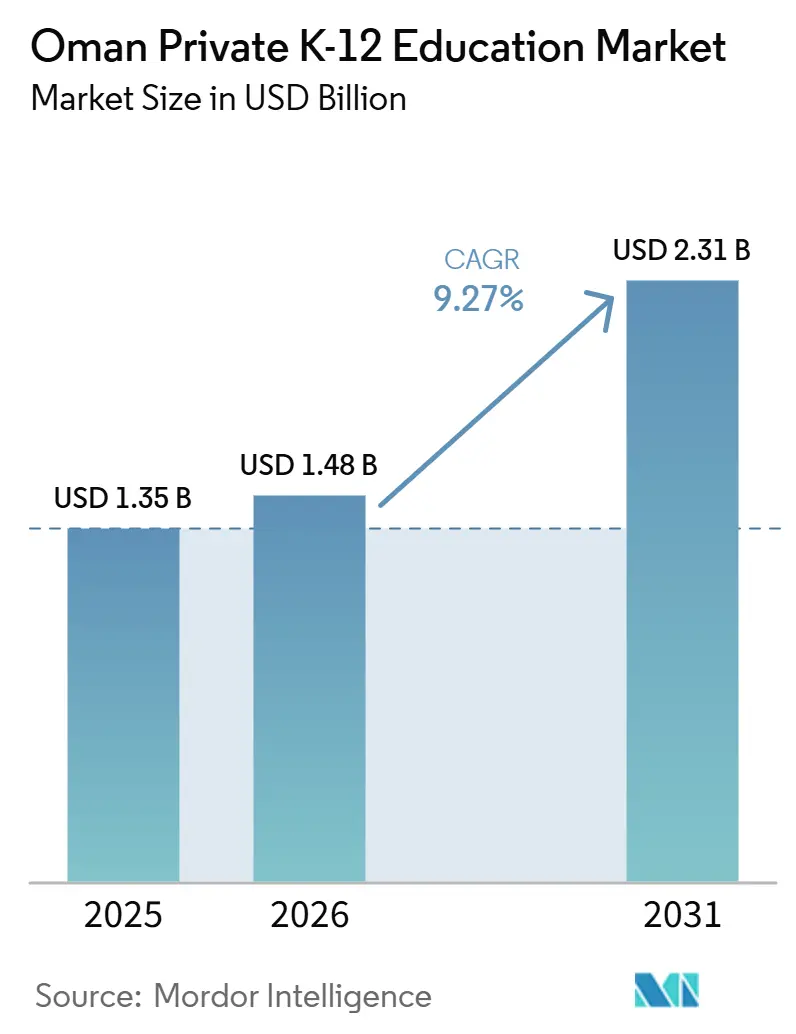
Die Marktgröße für private K-12-Bildung in Oman soll von 1,35 Milliarden USD im Jahr 2025 auf 1,48 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 9,27 % über 2026–2031 2,31 Milliarden USD erreichen.
Die Einschreibungsdynamik wird durch einen 10-jährigen Golden-Residency-Pfad aufrechterhalten, der einkommensstarke Expatriate-Familien anzieht, die für ihre Kinder erstklassige britische und IB-Bildungswege suchen. Die investitionsfreundlichen Maßnahmen der Vision 2040 und eine PPP-Pipeline für Schulinfrastruktur verkürzen die Markteinführungszeit für seriöse Betreiber, was sowohl die Kapazitätserweiterung als auch die Verbesserung der Servicequalität unterstützt. Die Ausgaben für die digitale Transformation im Bildungsministerium ermöglichen Blended-Learning-Modelle, die den Zugang über erstklassige Betreiber hinaus erweitern. Compliance-Anforderungen für die Omanisierung und Genehmigungsprotokolle für Studiengebühren stärken die betriebliche Disziplin und drängen mittelständische Anbieter dazu, Netzwerke auszubauen, anstatt sich auf Preiserhöhungen zu verlassen.
Wichtigste Erkenntnisse des Berichts
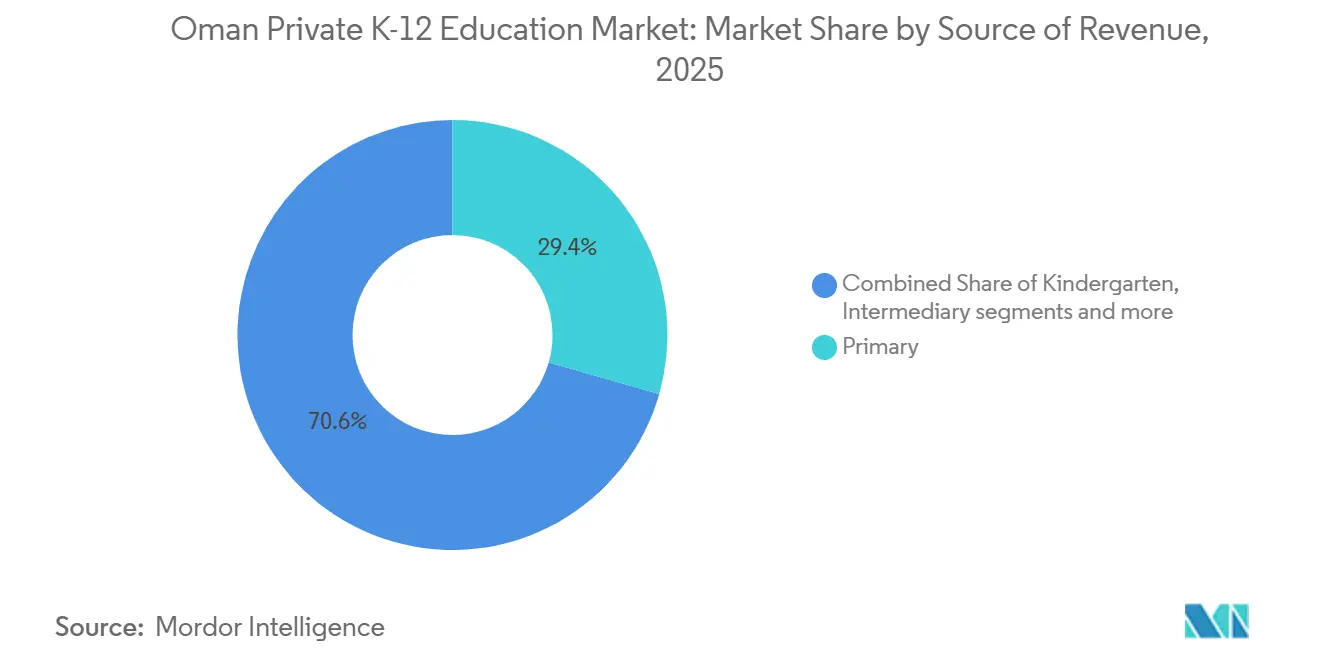
- Nach Einnahmequelle entfiel auf die Grundschule im Jahr 2025 ein Anteil von 29,43 % am Markt für private K-12-Bildung in Oman, während die Sekundarstufe bis 2031 das schnellste Wachstum mit einem CAGR von 8,23 % verzeichnen soll und damit die Marktgröße für private K-12-Bildung in Oman antreibt.
- Nach Lehrplan hielten britische Bildungswege im Jahr 2025 einen Anteil von 38,52 % am Markt für private K-12-Bildung in Oman und sollen bis 2031 mit dem höchsten CAGR von 11,22 % wachsen, was zum Wachstum der Marktgröße für private K-12-Bildung in Oman beiträgt.
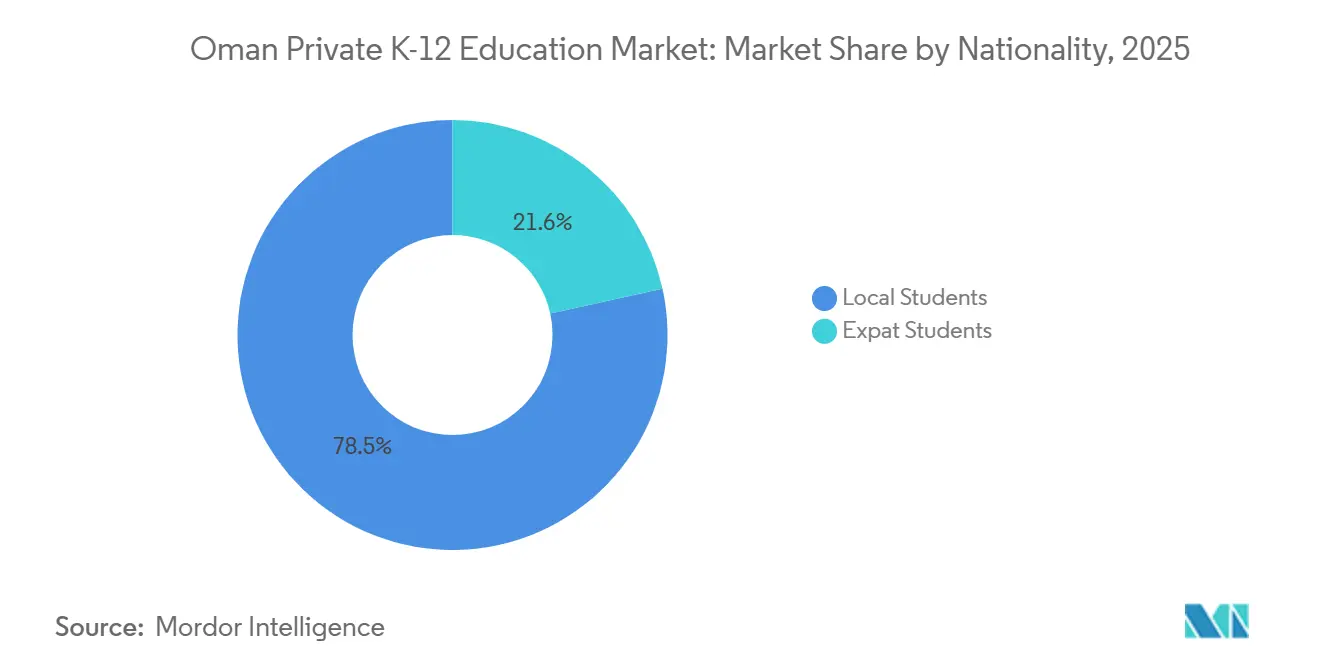
- Nach Nationalität entfielen auf einheimische Schüler im Jahr 2025 78,45 % des Marktanteils für private K-12-Bildung in Oman, während Expatriate-Schüler bis 2031 den schnellsten CAGR von 12,61 % verzeichnen sollen und damit die Expansion der Marktgröße für private K-12-Bildung in Oman unterstützen.
- Nach Geografie hielt Maskat im Jahr 2025 einen Anteil von 50,99 % am Markt für private K-12-Bildung in Oman, während Dhofar bis 2031 das schnellste Wachstum mit einem CAGR von 11,01 % verzeichnen soll und damit zur Marktgröße für private K-12-Bildung in Oman beiträgt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Expatriate-Bevölkerung und omanische Nachfrage nach internationalen Lehrplänen | 2.8% | Global, mit konzentrierten Gewinnen in den Gouvernoraten Maskat, Al Batinah Nord und Dhofar | Mittelfristig (2–4 Jahre) |
| Vision-2040-Anreize (100 % ausländische Direktinvestitionen, PPP, Landschenkungen) | 1.9% | National, mit frühen Gewinnen in Maskat, Nord-Al-Batinah und der Sonderwirtschaftszone Duqm | Langfristig (≥ 4 Jahre) |
| PPP-Pipeline mit 42 Schulen beschleunigt den Kapazitätsausbau | 1.2% | Maskat, Nord-Al-Batinah, Dhofar | Mittelfristig (2–4 Jahre) |
| Golden-Residency-Visa erweitern das Premiumschulsegment | 0.9% | Global, mit Ausstrahlungseffekten auf Maskat, Salalah | Mittelfristig (2–4 Jahre) |
| Durch Omanisierung gefördertes Lehrerqualifizierungsprogramm steigert die wahrgenommene Qualität | 0.5% | National, mit frühen Gewinnen in Maskat, Nord-Al-Batinah | Mittelfristig (2–4 Jahre) |
| Digitale Transformation und KI-Förderung des Bildungsministeriums ermöglichen Blended Learning | 0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Expatriate-Bevölkerung und omanische Nachfrage nach internationalen Lehrplänen
Omans Expatriate-Bevölkerung ist im Gleichschritt mit der Schaffung von Arbeitsplätzen in Nicht-Öl-Sektoren gewachsen, was die Nachfrage nach englischsprachigem Unterricht und weltweit anerkannten Qualifikationen aufrechterhält. Die Weltbank meldete eine stetige Expansion des Nicht-Öl-Sektors im Jahr 2024, ein Trend, der die professionellen Migrationsströme gesund hielt und private K-12-Einschreibungen bis 2026 stützte. Diese Verschiebung ist für den Markt für private K-12-Bildung in Oman positiv, da Expatriate-Familien tendenziell Lehrpläne bevorzugen, die A-Levels, IB- oder AP-Abschlüsse anbieten, die von Universitäten weltweit anerkannt werden. Gleichzeitig entscheiden sich immer mehr omanische Familien für internationale Bildungswege, was mit den Gleichwertigkeitsanforderungen im Hochschulbereich und den Präferenzen von Stipendienkommissionen übereinstimmt. Diese Dynamiken vergrößern den Pool an Schülern in erstklassigen britischen und IB-Programmen sowie in leistungsstarken CBSE-Netzwerken. Der kombinierte Effekt stärkt die Einschreibungstiefe in Maskat und den schnell wachsenden Knotenpunkten in Dhofar und Nord-Al-Batinah[1].
Vision-2040-Anreize
Die Umsetzung der Vision 2040 unterstützt weiterhin den Markt für private K-12-Bildung in Oman, indem sie 100 % ausländisches Eigentum im Bildungsbereich erlaubt und Projekte über PPP-Konzessionen kanalisiert. Das Finanzministerium hat eine Pipeline von Schul-Infrastruktur-PPPs aufrechterhalten, die private Partner für nicht-unterrichtliche Dienstleistungen im Rahmen mehrjähriger verfügbarkeitsbasierter Modelle unter Vertrag nehmen. Landschenkungen und Nießbrauchsregelungen senken die Grundstückserwerbskosten für Betreiber, die bereit sind, Campusse in unterversorgten Wilayats zu entwickeln, was dazu beiträgt, Investitionen über Maskat hinaus zu verteilen. Diese Merkmale verkürzen die Markteinführungszeiten für internationale Betreiber, die bewährte Lehrpläne und Qualitätssysteme einsetzen können. Wenn diese Einrichtungen in Betrieb gehen, erhalten Eltern in Sekundärstädten Optionen, die zuvor lange Pendelwege oder Umzüge erforderten. Der Politikmix verbessert sowohl die Kapazität als auch die Servicestandards im Markt für private K-12-Bildung in Oman[2].
PPP-Pipeline mit 42 Schulen beschleunigt den Kapazitätsausbau
Das Finanzministerium hat ein Mehrschul-PPP-Paket vorangetrieben, das Bau, Facility-Management und damit verbundene Dienstleistungen für das öffentliche System an private Konzessionäre überträgt. Durch die Übertragung nicht-unterrichtlicher Funktionen an Betreiber im Rahmen langfristiger Verträge kann sich die Regierung auf Personalbesetzung und Lehrplangestaltung konzentrieren und gleichzeitig moderne Infrastrukturstandards sicherstellen. Die PPPs zielen auf dicht besiedelte Korridore wie Maskat, Nord-Al-Batinah und Dhofar ab, die auch vorrangige Einzugsgebiete für private Anbieter sind. Für Privatschulen bestätigen diese Projekte die Einschreibungsdichte und reduzieren das Kapitalplanungsrisiko in Stadtteilen, in denen Eltern bereits nach internationalen Lehrplänen suchen. Verfügbarkeitsbasierte Zahlungen stabilisieren die Cashflows der Auftragnehmer, was als Referenz für zukünftige Co-Location- oder Hybridmodelle mit privaten K-12-Marken dienen kann. Der Ansatz erhöht das Gesamtangebot an qualitativ hochwertigen Schulplätzen und ergänzt die private Kapazität im Markt für private K-12-Bildung in Oman.
Golden-Residency-Visa erweitern das Premiumsegment
Das 10-jährige Golden-Residency-Programm wurde am 31. August 2025 mit einer Mindestinvestition von 200.000 OMR, entsprechend 520.000 USD zum geltenden Wechselkurs, gestartet und erstreckt den Zugang zu Bildung und Gesundheitsversorgung auf Familienangehörige ersten Grades. Dieser Schritt beseitigt die Unsicherheit kürzerer Arbeitsvisa und ermutigt Familien, sich niederzulassen und Kinder für vollständige Programmzyklen einzuschreiben, einschließlich der IGCSE- und IB-Diploma-Jahre. Erstklassige britische und IB-Schulen in Maskat meldeten im Einklang mit dieser Politikänderung verstärkte Anfragen für die Aufnahme 2025/26. Gebührenoffenlegungen zeigen, dass erstklassige Schulen zwischen 11.024 USD und 26.728 USD verlangen, was mit den Einkommensprofilen übereinstimmt, auf die Golden-Residency-Inhaber abzielen. Wenn diese Familien umziehen, verzeichnen Anbieter auch eine Nachfrage nach Nachhilfe, Beratung und Förderangeboten, was die Einnahmequellen über Studiengebühren hinaus erweitert. Das Programm erweitert daher sowohl das Einschreibungsvolumen als auch die Nebendienstleistungen im Markt für private K-12-Bildung in Oman.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erschwinglichkeitslücke bei Studiengebühren gegenüber dem mittleren Haushaltseinkommen | -1.4% | Global, mit akutem Druck in den mittelständischen Vororten Maskats und in Dhofar | Kurzfristig (≤ 2 Jahre) |
| Obergrenzen für Studiengebühren und langwierige Genehmigungen des Bildungsministeriums | -0.8% | National | Mittelfristig (2–4 Jahre) |
| MINT-Lehrermangel durch Omanisierungsquoten | -0.5% | National, mit konzentrierter Auswirkung in Maskat, Nord-Al-Batinah | Mittelfristig (2–4 Jahre) |
| Mehrwertsteuer-Compliance bei Nebeneinnahmequellen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erschwinglichkeitslücke bei Studiengebühren gegenüber dem mittleren Haushaltseinkommen
Das BIP pro Kopf kann die Variabilität der Haushaltsbudgets verschleiern, und viele mittelständische Familien stoßen an ihre Grenzen, wenn die Jahresgebühren ihre Erschwinglichkeitsschwelle überschreiten. Das mittlere verfügbare Einkommen omanischer Haushalte liegt bei etwa 3.120 USD, was verdeutlicht, wie selbst Schulen im mittleren Preissegment ohne Subventionen eine finanzielle Belastung darstellen können. Das Bildungsministerium verfügt über Stipendienmechanismen für omanische Schüler an Privatschulen, aber an die Pro-Kopf-Ausgaben öffentlicher Schulen geknüpfte Obergrenzen begrenzen die Förderfähigkeit auf Einrichtungen mit niedrigeren Gebühren. Expatriate-Familien ohne Unternehmensförderung stoßen ebenfalls an Budgetgrenzen, insbesondere wenn Schulen auf Nebengebühren für Transport, Aktivitäten und Prüfungen angewiesen sind. Gebührenpläne großer Netzwerkschulen wie Indian School Muscat, die zwischen 1.940 USD und 2.189 USD liegen, zeigen die Spannung zwischen erschwinglichen Preisen und den Kosten für die Modernisierung von Labors und digitalen Inhalten. Diese Erschwinglichkeitsproblematik ist am deutlichsten in städtischen Korridoren, wo die Nachfrage stark ist, aber der Spielraum für Preiserhöhungen gering ist.
Obergrenzen für Studiengebühren und Genehmigungszeiträume
Gebührenanpassungen erfordern die Genehmigung des Bildungsministeriums gemäß dem Schulbildungsgesetz, und Schulen müssen Anträge mit geprüften Ausgaben und Investitionsplänen begründen. Der Genehmigungsprozess hat formale Zeitpläne, die die Preisflexibilität bei plötzlichen Kostenschocks wie Lohnanpassungen oder Technologie-Upgrades einschränken. Erstklassige Betreiber können Einnahmen durch Internatsleistungen, Prüfungsgebühren und Einrichtungsvermietungen ergänzen, aber kleinere Schulen verfügen nicht über ähnliche Hebel. Betreiber, die frühzeitig mit Eltern und Regulierungsbehörden über geplante Upgrades kommunizieren, erzielen reibungslosere Genehmigungen, unterliegen aber weiterhin kalendergesteuerten Einschränkungen. Der Compliance-Rhythmus fördert eine mehrjährige Kapitalplanung und drängt Betreiber dazu, Skaleneffekte zu erzielen. Mittelfristig hält die Gebührenobergreifen-Governance den Markt für private K-12-Bildung in Oman auf Wert und Ergebnisse statt auf den Preis allein ausgerichtet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Einnahmequelle:
Grundschulklassen treiben die Einschreibungsdynamik anNach Einnahmequelle entfiel auf die Grundschule im Jahr 2025 ein Anteil von 29,43 % am Markt für private K-12-Bildung in Oman, während die Sekundarstufe bis 2031 das schnellste Wachstum mit einem CAGR von 8,23 % verzeichnen soll und damit die Marktgröße für private K-12-Bildung in Oman antreibt. Die Ausweitung der Frühkindlichen Bildungswege, einschließlich des dreijährigen Balvatika-Programms an indischen Schulen, treibt ab April 2025 die Nachfrage nach Klassenzimmern, Lehrern und Materialien an. Netzwerkinitiativen zur Einbettung von Finanzbildungs- und KI-Modulen ab Klasse 5 erhöhen auch die elterliche Präferenz für einen frühen Einstieg in private Systeme, die Grundlagenkenntnisse betonen. Kindergarten und Mittelstufe werden durch die städtische Nachfrage in Maskat und Nord-Al-Batinah aufrechterhalten, wo Kapazitätserweiterungen hinter dem Einschreibungsbedarf zurückbleiben. Sekundarklassen generieren höhere Pro-Schüler-Gebühren aufgrund internationaler Prüfungskosten, aber ihr Volumen wächst langsamer, da Schüler in berufliche und technische Bildungswege wechseln. Diese Konfiguration richtet das Umsatzwachstum bis 2031 an der Einschreibungsdynamik in der Frühphase aus.
Die Branche für private K-12-Bildung in Oman passt Personalbesetzung und Lehrplanplanung an, um den größeren Anteil der Grundschulkohorte an der Gesamteinschreibung zu unterstützen. Lehrerlizenzierungsinitiativen verschärfen das Angebot, was zu höheren Löhnen in der Frühkindlichen Bildung und in der Grundschulstufe führt, wo die Nachfrage am stärksten ist. Schulen, die Klassenräume und Fachblöcke skalieren und dabei Qualitätsverhältnisse aufrechterhalten, können Fixkosten auf größere Kohorten verteilen. Der Markt für private K-12-Bildung in Oman profitiert, wenn Netzwerke Beschaffung und berufliche Entwicklung campusübergreifend koordinieren. Investitionen in Lernressourcen und Unterrichtstechnologie in dieser Phase unterstützen die Leistung später in der Mittel- und Sekundarstufe. Diese Entscheidungen helfen, den Wert für Familien in gebührensensiblen Segmenten zu schützen.



Nach Lehrplan:
Britische Bildungswege dominieren, CBSE wächst schnellNach Lehrplan hielten britische Bildungswege im Jahr 2025 einen Anteil von 38,52 % am Markt für private K-12-Bildung in Oman und sollen bis 2031 mit dem höchsten CAGR von 11,22 % wachsen, was zum Wachstum der Marktgröße für private K-12-Bildung in Oman beiträgt. Markenpartnerschaften und konsistente GCSE- und A-Level-Ergebnisse ziehen omanische und Expatriate-Familien an, die eine Anerkennung an britischen Universitäten schätzen. CBSE-Netzwerke skalieren im Einklang mit der indischen Expatriate-Präsenz und Lehrplananpassungen, die ab der oberen Grundschule angewandte Fähigkeiten hinzufügen. Schulen mit amerikanischem Lehrplan bleiben eine Nische, haben aber in MINT-Einrichtungen investiert, um ihre Attraktivität für nordamerikanische und GCC-Familien zu schärfen, die SAT- und AP-Bildungswege suchen. Arabischsprachige zweisprachige Schulen bedienen omanische Familien, die Englischkenntnisse ohne Premiumgebühren wünschen, während Nischenangebote wie französische Programme Botschafts- und multinationale Kohorten abdecken. Die Mischung unterstützt die Auswahl über Gebührenbänder und akademische Präferenzen hinweg.
Die Branche für private K-12-Bildung in Oman erlebt, wie Akkreditierung zu einer Basisanforderung über alle Lehrpläne hinweg wird. Externe Qualitätssicherung im Rahmen des Nationalen Systems zur Bewertung der Schulleistung standardisiert die Berichterstattung und verschärft die Erwartungen an Unterricht, Bewertung und Schülerwachstum. Schulen investieren in die Personalentwicklung, die auf Cambridge-, IB- und CBSE-Rahmenwerke ausgerichtet ist, um die Konsistenz über alle Klassenstufen hinweg aufrechtzuerhalten. Da Zulassungs- und Gleichwertigkeitsprozesse formalisiert werden, berücksichtigen Familien Daten zu Schülerergebnissen, anstatt sich allein auf die Markenbekanntheit zu verlassen. Diese Transparenz unterstützt faire Vergleiche zwischen Lehrplänen und fördert kontinuierliche Verbesserungen. Das Nettoergebnis ist ein breiterer Zugang zu konsistenter Qualität für Familien in allen Gouvernoraten.
Nach Nationalität:
Omanische Einschreibungen führen, Expatriate-Wachstum übertrifftNach Nationalität entfielen auf einheimische Schüler im Jahr 2025 78,45 % des Marktanteils für private K-12-Bildung in Oman, während Expatriate-Schüler bis 2031 den schnellsten CAGR von 12,61 % verzeichnen sollen und damit die Expansion der Marktgröße für private K-12-Bildung in Oman unterstützen. Der Markt für private K-12-Bildung in Oman spiegelt die weit verbreitete Nachfrage omanischer Familien nach zweisprachigen oder internationalen Programmen wider, die Universitätsoptionen stärken. Expatriate-Zuflüsse erhöhen die Nachfrage nach britischen, IB- und CBSE-Plätzen in städtischen Zentren und Logistikzentren. Die Dichte der indischen Gemeinschaft stützt CBSE-Netzwerke, die Kapazitätserweiterungen und Machbarkeitsstudien in neuen Einzugsgebieten planen. Erstklassige britische und amerikanische Schulen ziehen unternehmensfinanzierte Familien und Golden-Residency-Inhaber an, die für mehrjährige Aufenthalte positioniert sind. Die Mischung gewährleistet eine gesunde Auslastung sowohl bei Premium- als auch bei mittleren Preispunkten.
Data Governance ist nun für die grenzüberschreitende Schülermobilität und Zulassungsströme von Bedeutung. Omans Datenschutzgesetz für personenbezogene Daten erfordert ausdrückliche Einwilligung und Schutzmaßnahmen für den Umgang mit Schülerakten, was für Familien, die zwischen Systemen und Ländern wechseln, von zentraler Bedeutung ist. Privatschulen stimmen Elternkommunikation und Einwilligungsformulare auf das Gesetz ab, um das Vertrauen zu erhalten. Qualitätsinitiativen und Lehrerausbildungsprogramme steigern auch die Attraktivität von omanisch besetzten Schulen für nationale und Expatriate-Familien. Da die Kapazität in Dhofar und Nord-Al-Batinah zunimmt, können mehr Expatriates ihre Kinder näher an ihren Arbeitsplätzen einschreiben, ohne nach Maskat umzuziehen. Diese Elemente verstärken ein breit angelegtes Wachstumsmuster im Markt für private K-12-Bildung in Oman.

Geografische Analyse
Nach Geografie hielt Maskat im Jahr 2025 einen Anteil von 50,99 % am Markt für private K-12-Bildung in Oman, während Dhofar bis 2031 das schnellste Wachstum mit einem CAGR von 11,01 % verzeichnen soll und damit zur Marktgröße für private K-12-Bildung in Oman beiträgt. Nord-Al-Batinah weist eine hohe Anzahl von Privatschulen und anhaltend ungedeckten Bedürfnisse in der Sonderpädagogik und bei internationalen Lehrplänen auf. Die Sonderwirtschaftszone Duqm verzeichnet steigende Schülerzahlen parallel zu Industrieinvestitionen und Beschäftigungswachstum. Private Anbieter, die neue Campusse bewerten, wägen Land- und Personalkosten gegen die Nähe zu Industrieclustern ab. Salalahs Entwicklung als Logistik- und Tourismuszentrum steigert die Nachfrage nach internationalen Lehrplänen in Dhofar. Diese Verschiebungen fördern Neubauten und Erweiterungen außerhalb von Maskat.
Mit der Verbesserung der Verkehrsinfrastruktur erstrecken sich die Einzugsgebiete auf Stadtteile, die zuvor außerhalb praktischer Pendelzeiten lagen. Das öffentliche Schulbus-PPP, das zwischen 2024 und 2028 etwa 5.000 Fahrzeuge ersetzt, setzt auch Sicherheits- und Servicestandards, die für private Schulbusanbieter relevant sind. Investitionsforen und Lizenzierungsverbesserungen erhöhen die Vertrautheit der Investoren mit Zonenplanung und Genehmigungen in Nord-Al-Batinah und anderen Gouvernoraten. Schulen, die zweisprachige und internationale Optionen in Sekundärstädten schaffen, können Erschwinglichkeit ansprechen und gleichzeitig die akademische Qualität erhalten. Netzwerkbetreiber nutzen gemeinsame Dienste, um Qualitätsstandards zu verankern, wenn sie an mehreren Standorten tätig werden. Dieser Ansatz verbessert die Resilienz und Reichweite im Markt für private K-12-Bildung in Oman.
Regulatorisches Umfeld
Private K-12-Schulen in Oman operieren unter einem zentralisierten Rahmen, der vom Bildungsministerium (MOE) geleitet wird, das Einrichtungen lizenziert, den Betrieb überwacht und Lehrpläne sowie wichtige Änderungen wie Studiengebührenanpassungen gemäß dem durch Königliches Dekret 31/2023 erlassenen Schulbildungsgesetz genehmigt. Ministerialentscheidung 30/2023 änderte die Durchführungsverordnungen für die Schulbildung und stärkte die Dokumentations- und Compliance-Anforderungen rund um die Programmgestaltung, Personalbesetzung und betriebliche Bereitschaft für neue Schulen und Erweiterungen.
Die Qualitätssicherung ist durch die Bewertungs- und Leistungsevaluierungsmechanismen für Privatschulen formalisiert, einschließlich des Büros für die Bewertung von Privatschulen (gegründet durch Ministerialentscheidung 211/2017) und des nationalen Schulleistungsbewertungsansatzes, auf den die Omanische Behörde für akademische Akkreditierung und Qualitätssicherung im Bildungswesen (OAAAQA) verweist. Für internationale Schulen sind die Anforderungen des Bildungsministeriums an die Programmgestaltung an das Recht zur Verwendung der Bezeichnung „international” geknüpft, mit dem möglichen Verlust des Titels, wenn die ausgewiesenen Programme zwei aufeinanderfolgende Jahre lang nicht umgesetzt werden, was Compliance, Berichterstattung und Inspektionsergebnisse zu zentralen Elementen der Wettbewerbspositionierung macht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit dem regulierungsgesteuerten Markteintritt und der Programmgestaltung, bei der private Betreiber den Schultyp und den Lehrplanweg (Britisch, IB, Amerikanisch, CBSE/Indisch, Arabisch oder andere) definieren und Lizenzierungsunterlagen für die Prüfung und Genehmigung durch das Bildungsministerium zusammenstellen. Vorgelagerte Inputs umfassen Campusentwicklung (Grundstückszugang, Planung, Bau und Ausstattung), Lehrplan- und Bewertungsmaterialien, Bildungstechnologie und Lernplattformen, die auf Blended Learning ausgerichtet sind, sowie Humankapital (Lehrer, Führungskräfte und Supportpersonal), das durch Omanisierungs- und Lizenzierungserwartungen geprägt wird.
Lieferung und Monetarisierung fließen durch Einschreibungsmanagement, Unterricht und Bewertung, Schülerdienstleistungen (Transport, Aktivitäten, Beratung, Prüfungsverwaltung) und Compliance-Berichterstattung in die Systeme und Bewertungsrahmen des Bildungsministeriums, einschließlich des Bewertungsprozesses für Privatschulen. Netzwerkbetreiber fügen gemeinsame Dienste (Personal, Beschaffung, Schulung, IT und Finanzen) hinzu, um die Stückkosten zu verbessern und die Qualität campusübergreifend zu standardisieren, während Dritte durch Facility-Management und PPP-verknüpfte Infrastrukturmodelle teilnehmen, die Benchmarks für Transportsicherheit und Campusstandards beeinflussen. Engpässe entstehen häufig an der Schnittstelle von Genehmigungen (Lizenzierung und Studiengebühren), der Verfügbarkeit spezialisierter Lehrkräfte (insbesondere MINT) und kapitalintensiven Campuserweiterungszeiträumen in nachfragestarken Einzugsgebieten wie Maskat, Nord-Al-Batinah und Dhofar.
Wettbewerbslandschaft
Marktkonzentration

Marktführer für private K-12-Bildung in Oman
-
British School Muscat
-
Indian School Muscat
-
American International School of Muscat
-
A'Soud Global School
-
Knowledge Gate International School
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Oman Privater K-12-Bildungsmarkt Unternehmen in diesem Bericht
- British School Muscat
- Indian School Muscat
- American International School of Muscat
- ABA Oman International School
- Knowledge Gate International School
- The Sultan’s School
- ABA Oman International School
- International School of Choueifat – Muscat
- Beaconhouse School Muscat
- Al Injaz Private School
- Al Shomoukh International School
- A’Soud Global School Salalah
- A’Soud Global School Duqm
- Muscat International School
- Pakistan School Muscat
- OurPlanet International School
- Al-Seeb International School
- Modern Generation Private School
- Taaleem National Schools (PPP cluster)
Lesen Sie die Analyse der Oman Privater K-12-Bildungsmarkt-Unternehmen
Marktchancen und Zukunftsausblick
Weißer Fleck konzentriert sich auf Kapazität und Programmtiefe außerhalb von Maskat, wobei Dhofar und Nord-Al-Batinah als Wachstumsknoten hervorgehoben werden, in denen Familien internationale Lehrpläne und Sonderpädagogikoptionen mit kürzeren Pendelwegen suchen. Die staatlich unterstützte PPP-Pipeline für Schulinfrastruktur (im Marktkontext als 42-Schulen-Paket bezeichnet) liefert ein Nachfragedichtesignal und einen Weg zu moderner Infrastruktur, was privaten Betreibern Raum bietet, Neubauprojekte, Klassenstufenerweiterungen und Co-Location-Servicemodelle zu verfolgen, die öffentliche Kapazitätserweiterungen ergänzen.
Betriebliche Chancen liegen auch in der compliance-orientierten Differenzierung: Das Büro für die Bewertung von Privatschulen und der umfassendere Leistungsbewertungsrahmen erhöhen die Sichtbarkeit von Governance, Unterrichtsqualität und Ergebnissen und lenken Investitionen in messbare Verbesserungen statt in gebührengesteuerten Wettbewerb. Auf der Einstiegs- und Expansionsseite unterstützen digitalisierte Regierungsdienste wie das Invest-Easy-Portal Lizenzierungs- und Registrierungsabläufe für private Bildungseinrichtungen und reduzieren den administrativen Aufwand für etablierte Betreiber, die Netzwerke skalieren. Programmatisch bieten Blended Learning und Online-Fachunterricht (unterstützt durch die digitalen Transformationsbemühungen des Bildungsministeriums im Marktkontext) einen praktischen Hebel zur Erweiterung des Angebots an fortgeschrittenen Fächern bei gleichzeitiger Bewältigung des Lehrermangels innerhalb der Aufsichtserwartungen des Bildungsministeriums.
Neueste Industrielle Entwicklungen in Oman Privater K-12-Bildungsmarkt
- Juli 2026: British School Muscat begann mit dem Abriss der ehemaligen Music Villa und leitete Aushubarbeiten ein, um das Gelände für ein neues Klassengebäude (P-Block) vorzubereiten. Der Schritt deutet auf ein Kapazitäts- und Einrichtungsverbesserungsprogramm in Maskat hin und unterstützt erstklassige Betreiber, die auf Campusqualität und Verfügbarkeit von Lernräumen setzen.
- November 2025: Der Vorstand der Indian Schools Oman kündigte eine strategische Agenda 2025–2027 an, die wichtige Infrastrukturprojekte an mehreren indischen Schulen (darunter Maskat, Darsait, Seeb, Sur und Salalah) sowie Machbarkeitsstudien für neue Campusse in Barka und Sinaw umfasst. Der Plan hebt netzwerkgesteuerte Expansion und Modernisierung in mittleren Gebührensegmenten hervor, mit einem Schwerpunkt auf der Ausweitung der Kapazität auf weitere Einzugsgebiete.
- Mai 2024: Das Finanzministerium setzte die mehrjährige PPP-Strukturierung für schulbezogene Infrastruktur und Dienstleistungen fort und stimmte sich mit der umfassenderen Pipeline ab, die Transportmodernisierungsprogramme bis 2028 umfasst. Diese laufende PPP-Umsetzung stärkt Referenzmodelle für private Beteiligung an nicht-unterrichtlichen Dienstleistungen und hebt Dienstleistungs- und Sicherheitsstandards an, die auf den privaten Schulbetrieb ausstrahlen.
Oman Privater K-12-Bildungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert der Studiengebühren und wiederkehrenden Schulgebühren, die von privaten K-12-Schulen in Oman erzielt werden, über Kindergarten bis zur Sekundarstufe, im jeweiligen Jahr.
Ausschlüsse: Nicht enthalten sind öffentliche Schulausgaben, Hochschulbildung, Nachhilfe- und Prüfungsvorbereitungszentren sowie einmalige Spenden und Bau-Investitionsausgaben, die nicht als Schulgebühren abgerechnet werden.
Segmentierungsübersicht
- Nach Einnahmequelle
- Kindergarten
- Grundschule
- Mittelstufe
- Sekundarstufe
- Nach Lehrplan
- Amerikanisch
- Britisch
- Arabisch
- CBSE / Indisch
- Sonstige Lehrpläne
- Nach Nationalität
- Expatriate-Schüler
- Einheimische Schüler
- Nach Geografie
- Maskat
- Al Batinah Nord
- Dhofar
- Sonstige Gouvernorate
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Beim Desk-Research beginnen wir mit der Erfassung des privaten Schulsystems in Oman und der Faktoren, die Einschreibungen und Gebührenniveaus beeinflussen, und übersetzen dies dann in ein verwertbares Nachfrage- und Umsatzbild. Öffentliche Quellen helfen dabei, das Modell auf realistischen Schülerzahlen, Betreiberregeln und makroökonomischen Kapazitätssignalen zu verankern, die sich nicht von Woche zu Woche verschieben.
Typische Eingaben stammten aus Quellen wie den Veröffentlichungen des omanischen Bildungsministeriums zu privaten Schullizenzierungen und Schulstatistiken, den Bevölkerungs- und Haushaltsindikatoren des Nationalen Zentrums für Statistik und Information, der Bildungsreihe des UNESCO-Instituts für Statistik, makroökonomischen und demografischen Tabellen der Weltbank sowie IMF-Länderausblickdaten zur Richtung der Haushaltsausgaben. Wir haben auch Schulwebsites und Gebührenpläne geprüft, soweit öffentlich verfügbar, zusammen mit geprüften Einreichungen oder Betreiberhinweisen, wenn verfügbar, und wir haben wichtige Ankündigungen durch seriöse Presseberichte gegengeprüft. Für ausgewählte Unternehmen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen genutzt sowie für die Recherche von Patenten, soweit für Bildungsdienstleistungen relevant. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um das Desk-Modell mit Personen zu überprüfen, die Preis- und Einschreibungsentscheidungen aus nächster Nähe beobachten, darunter Schuladministratoren, Bildungsdienstleister und Vertreter der Elterngemeinschaft. Da es sich um einen Einzelländermarkt handelt, wurden die Interviews auf Oman fokussiert, mit besonderer Aufmerksamkeit auf Maskat im Vergleich zu anderen Gouvernoraten, damit Gebühren- und Auslastungsannahmen nicht zu stark zentralisiert wurden.
Der Befragtenmix half auch dabei zu überprüfen, ob sich Gebührenfestsetzungspraktiken und Auslastungsannahmen zwischen Schulen mit internationalem Lehrplan und anderen privaten Betreibern unterschieden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 39 % | Vorstandsvorsitzende und Geschäftsführer: 14 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 14 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Nachfragepoolansatzes, bei dem die Schülerpopulation nach Alter, die Beteiligung an Privatschulen und die klassenstufenweise Einschreibung verwendet werden, um die zahlende Basis zu rekonstruieren, die dann mithilfe repräsentativer jährlicher Gebührenniveaus in einen Wert umgerechnet wird. Diese Gesamtwerte werden mit selektiven Bottom-up-Annäherungen abgeglichen, wie etwa der Zusammenfassung einer Stichprobe von Schulen nach Kapazität und veröffentlichten Gebührenbändern, mit anschließender Anpassung für Auslastung und Rabatte, damit die endgültige Zahl realistisch bleibt.
Zu den wichtigsten Eingaben gehören Trends beim Anteil privater Einschreibungen, die Mischung aus Expatriates und einheimischen Schülern, Signale zu Schulkapazität und -auslastung, die jährliche Entwicklung der Studiengebühren nach Klassenstufe sowie Änderungen im Zusammenhang mit Lizenzierung, Lehrplangenehmigungen und Anforderungen an die Lehrerqualifikation. Wo Gebührenblätter fehlten oder zwischen Schulen nicht vergleichbar waren, wurden Lücken durch die Verwendung nahegelegener Gebührenbänder für ähnliche Lehrpläne und Klassenstufen geschlossen, gefolgt von einer Plausibilitätsprüfung mit Interview-Feedback.
Für die Prognose wenden wir eine Szenarioanalyse für die Variablen an, die für Oman am wichtigsten sind, hauptsächlich Einschreibungswachstum in Maskat und anderen Gouvernoraten, Haushaltsbezahlbarkeit sowie Gebührenerhöhungen im Zusammenhang mit Personal- und Compliance-Kosten. Die Annahmen sind auf das ausgerichtet, was die Befragten als erreichbar beschrieben haben, und werden mit der jüngsten makroökonomischen Entwicklung abgeglichen, damit der Wachstumspfad nicht ohne einen klaren Treiber springt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die Gesamtwerte mit unabhängigen Signalen konsistent bleiben, wie etwa Bewegungen der Schülerbasis, Kapazitätserweiterungen und im Markt beobachteten Gebührenniveaubereichen. Wenn eine Schulanzahl oder ein Einschreibungsindikator einen Ausreißersprung erzeugt, überprüfen wir die Quellenreihe erneut, überarbeiten Umrechnungsfaktoren und nehmen in einigen Fällen erneut Kontakt mit einem Befragten auf, um zu bestätigen, ob eine strukturelle Änderung eingetreten ist.
Vor der Freigabe durchlaufen das Modell und der Bericht eine schrittweise Analystenprüfung, damit Annahmen, Einheiten und die Währungsbehandlung über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, die ausgelöst werden, wenn wesentliche Ereignisse eintreten, wie etwa Regulierungsänderungen, große Schuleröffnungen oder starke makroökonomische Verschiebungen. Vor der Lieferung führen wir einen abschließenden Durchlauf durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des omanischen privaten K-12-Bildungsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den privaten K-12-Bildungsmarkt in Oman können stark voneinander abweichen, da jeder Herausgeber Umfang und Preisgestaltung auf seine eigene Weise kombiniert, selbst wenn das Themenbezeichnung ähnlich aussieht. Die größten Unterschiede entstehen in der Regel dadurch, ob die Schätzung auf der Basis eingeschriebener Schüler und Gebührenniveaus erstellt wird, ob K-12 mit breiteren Bildungsdienstleistungen vermischt wird und wie Wechselkurse und Basisjahre angewendet werden.
Die Hauptlücke ergibt sich aus dem, was als Schulumsatz gezählt wird, wobei Mordor Intelligence den Markt als den Wert der privaten K-12-Schulgebühren in Oman behandelt und es vermeidet, Nachhilfe, Hochschulbildung oder nicht wiederkehrende Investitionsausgaben einzubeziehen, die die Gesamtwerte aufblähen. Weitere Unterschiede entstehen, wenn ein Modell eine enge Schulstichprobe aus einem einzigen Gouvernorat verwendet, einen einzigen Durchschnittsgebührensatz über alle Klassenstufen anwendet oder ein älteres Basisjahr beibehält, ohne für jüngste Einschreibungsverschiebungen und Gebührenanpassungen zu aktualisieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,35 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 0,49 Milliarden USD (2026) | Verwendet einen kleineren impliziten Umsatzpool, der eher einer Teilmenge internationaler Schulen und Maskat-gewichteter Einschreibungen zu entsprechen scheint, mit begrenzter Transparenz hinsichtlich klassenstufenweiser Gebührenskalierung und Auslastungsanpassungen. |
| Branchenpublikation B | 1,30 Milliarden USD (2025) | Verankert auf einer einzigen durchschnittlichen Studiengebührenannahme, die an einer OMR-pro-Schüler-Zahl ausgerichtet ist, was dazu führen kann, dass Premium-Gebührenstufen unterzählt und Unterschiede nach Lehrplan, Klassenstufe und Gouvernoratsmix übermäßig geglättet werden. |
Zusammengenommen lässt sich die Streuung hauptsächlich durch Umfangsgrenzen und die Art und Weise erklären, wie Gebühren- und Einschreibungsdurchschnitte angewendet werden. Indem der Wertaufbau an eine klare zahlende Schülerbasis und realistische Gebührenbereiche geknüpft wird, bleibt die endgültige Schätzung auf Eingaben zurückführbar, die von Jahr zu Jahr überprüft und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für private K-12-Bildung in Oman derzeit und wie ist der Wachstumsausblick?
Die Marktgröße für private K-12-Bildung in Oman betrug 1,48 Milliarden USD im Jahr 2026 und soll bis 2031 bei einem CAGR von 9,27 % für 2026–2031 2,31 Milliarden USD erreichen.
Welches Lehrplansegment führt im privaten K-12-Bereich Omans?
Britische Lehrplananbieter führten mit einem Anteil von 38,52 % im Jahr 2025 und sollen bis 2031 mit einem CAGR von 11,22 % wachsen, unterstützt durch Prüfungsergebnisse und Universitätsanerkennung.
Welche Region wächst am schnellsten im Bereich private K-12-Bildung in Oman?
Dhofar ist das am schnellsten wachsende Gouvernorat mit einer prognostizierten CAGR von 11,01 % bis 2031, während Maskat im Jahr 2025 nach Anteil das größte blieb.
Wie gestaltet die Politik den Markt für private K-12-Bildung in Oman?
Vision-2040-Anreize, eine PPP-Pipeline mit 42 Schulen und Mittel für die digitale Transformation durch das Bildungsministerium beschleunigen die Kapazität und modernisieren die Bereitstellung.
Wie wirken sich Studiengebührengenehmigungen und Erschwinglichkeit auf Betreiber aus?
Die Genehmigungsprozesse des Bildungsministeriums für Studiengebühren und Gebührenobergrenzen moderieren Preisänderungen, während mittlere Einkommensniveaus mittelständische Schulen dazu drängen, auf Wert und Skalierung statt auf Preis zu setzen.