
Taille et part du marché norvégien des MNO des télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.09 Milliards de dollars |
| Taille du Marché (2026) | 3.19 Milliards de dollars |
| Taille du Marché (2031) | 3.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché norvégien des MNO des télécommunications par Mordor Intelligence
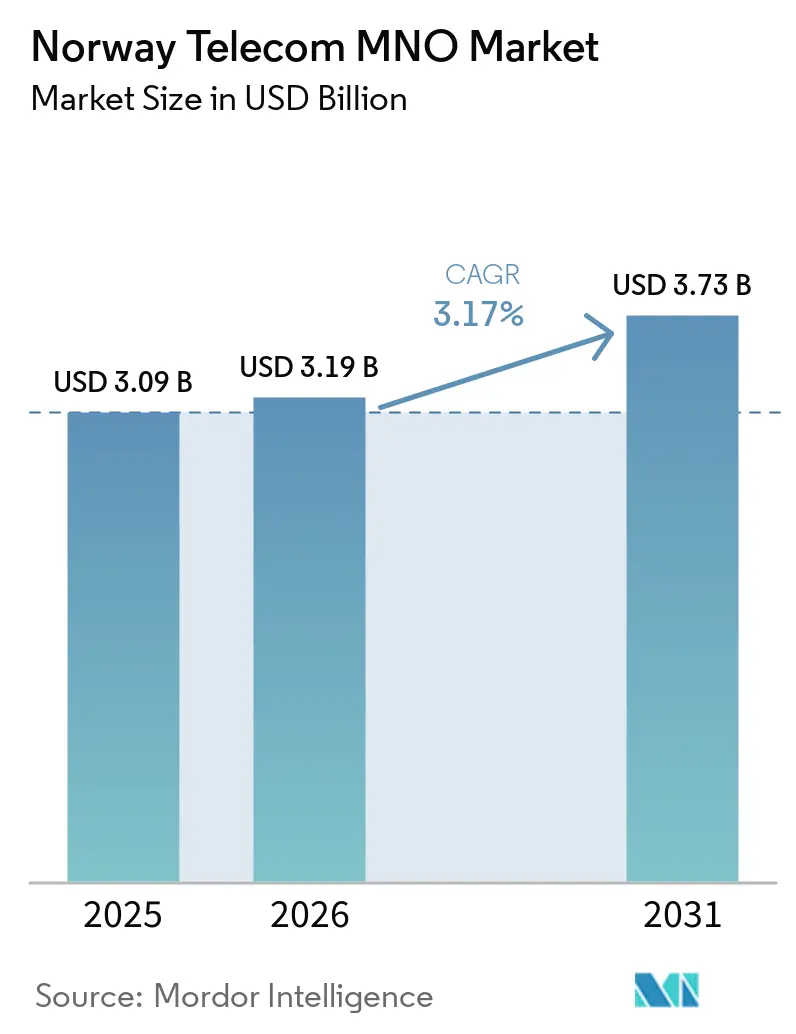
La taille du marché des opérateurs de réseau mobile (MNO) des télécommunications en Norvège devrait passer de 3,09 milliards USD en 2025 à 3,19 milliards USD en 2026 et devrait atteindre 3,73 milliards USD d'ici 2031, avec un CAGR de 3,17 % sur la période 2026-2031. En termes de volume d'abonnés, le marché était évalué à 7,30 millions d'abonnés en 2025 et devrait progresser de 7,47 millions d'abonnés en 2026 à 8,36 millions d'abonnés d'ici 2031, avec un CAGR de 2,29 % durant la période de prévision (2026-2031). La numérisation croissante des entreprises, l'accélération des déploiements de la 5G et les programmes de fibre optique soutenus par les pouvoirs publics renforcent une croissance régulière du chiffre d'affaires, même si le taux de pénétration global dépasse 110 %. Les services de données et d'Internet ont conservé près de la moitié des revenus de 2024, portés par une hausse de 375 % des vitesses de téléchargement 5G qui remodèle les habitudes de consommation. La demande industrielle pour la 5G privée et l'IoT à la périphérie du réseau prend de l'ampleur à la suite de l'attribution du spectre 3,8–4,2 GHz et de six codes de réseau mobile réservés aux réseaux non publics. Parallèlement, des opérateurs de réseau mobile virtuel (MVNO) du secteur de l'énergie, tels que Fjordkraft, tirent parti d'offres convergentes pour capter des parts de marché dans le mobile résidentiel, affichant une croissance de 52 % de leur base d'abonnés en 2024. Les interventions réglementaires — allant de l'accès obligatoire au haut débit de gros dans 22 régions à l'extinction progressive de la 2G — orientent les opérateurs vers des sources de revenus à valeur ajoutée plutôt que vers de simples ajouts d'abonnés.
Points clés du rapport
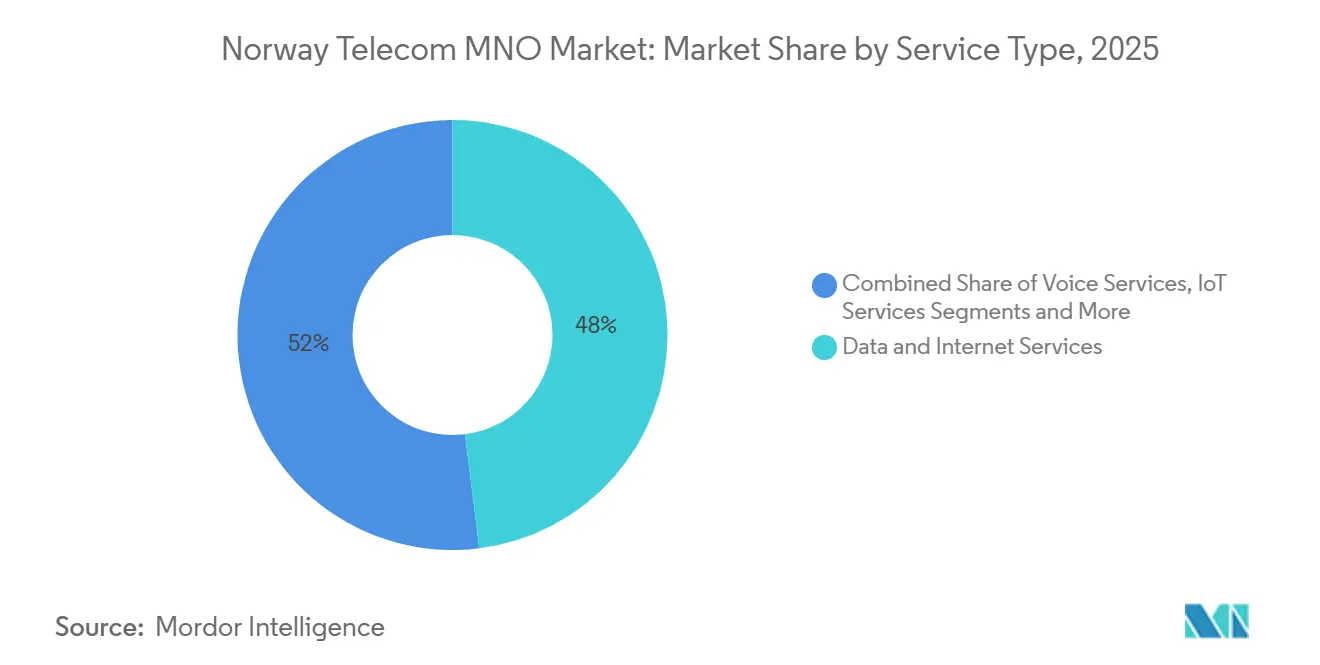
- Par type de service, les services de données et Internet ont dominé avec 48,02 % de la part de marché des télécommunications en Norvège en 2025 ; les services IoT et M2M devraient croître à un CAGR de 3,29 % jusqu'en 2031.
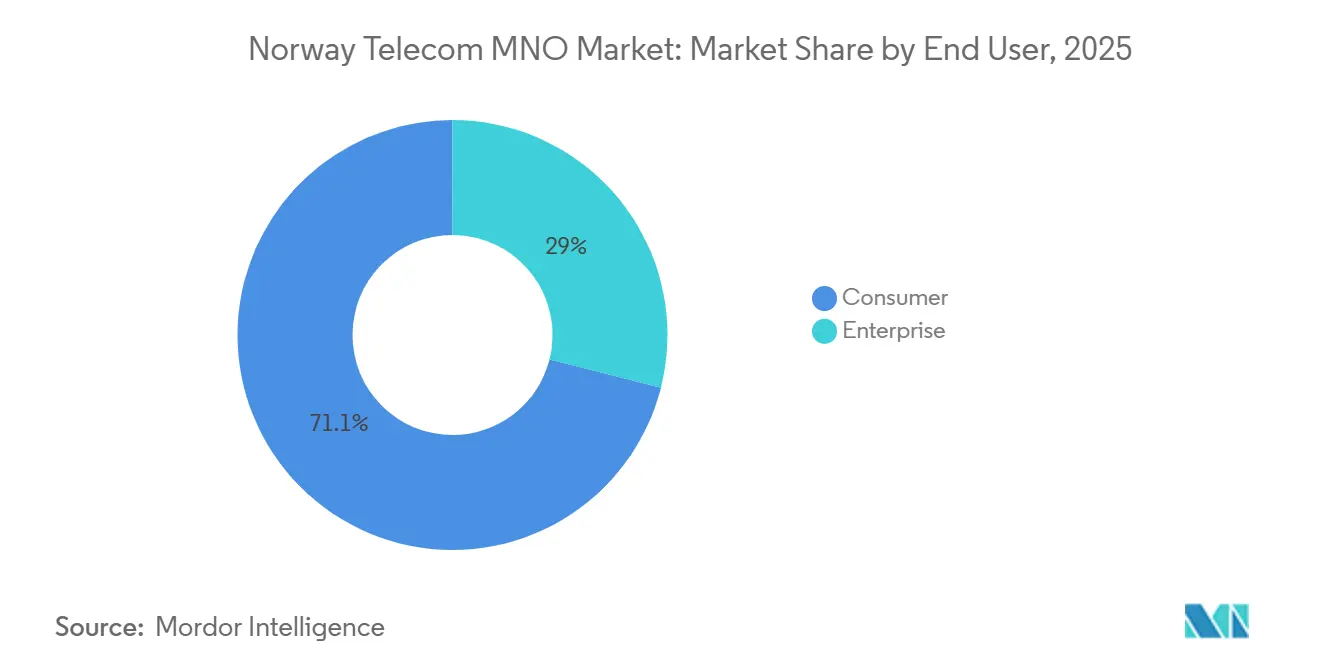
- Par utilisateur final, le segment consommateur représentait 71,05 % de la taille du marché des télécommunications en Norvège en 2025, tandis que les services aux entreprises progressent à un CAGR de 3,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché norvégien des MNO des télécommunications
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiement rapide de la 5G à l'échelle nationale et couverture de plus de 99 % de la population | +0.8% | National ; concentration urbaine à Oslo, Bergen, Trondheim | Moyen terme (2-4 ans) |
| Hausse de la consommation de données mobiles par habitant | +0.6% | National ; plus forte dans les zones métropolitaines | Court terme (≤2 ans) |
| Accélération du haut débit par fibre optique soutenue par le gouvernement | +0.4% | National ; axé sur les zones rurales | Long terme (≥4 ans) |
| Numérisation des entreprises stimulant la demande de connectivité IoT | +0.5% | National ; clusters industriels | Moyen terme (2-4 ans) |
| Attribution de codes 5G locaux permettant les réseaux privés | +0.3% | Zones industrielles | Long terme (≥4 ans) |
| MVNO du secteur de l'énergie proposant des offres groupées convergentes | +0.2% | Marchés résidentiels | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le déploiement 5G rapide à l'échelle nationale accélère la modernisation du réseau
Telia a activé suffisamment de sites pour atteindre une couverture de 99 % de la population d'ici décembre 2024, tandis que Telenor a suivi à 90 %, portant les vitesses de téléchargement 5G médianes à 255,6 Mbps et créant un changement décisif dans les attentes des consommateurs. Cette course à la couverture, motivée par les obligations liées aux enchères de spectre, a catalysé 1,6 million de nouvelles connexions d'appareils 5G et ouvert la voie à des solutions d'entreprise à plus haute valeur ajoutée telles que le découpage de réseau pour les forces armées norvégiennes.
La numérisation des entreprises stimule l'expansion de la connectivité IoT
L'économie des données en Norvège a généré 150 milliards NOK (14,2 milliards USD) en 2024 et devrait doubler d'ici 2030, alors que les fabricants déploient la 5G privée pour permettre l'automatisation et le contrôle qualité en temps réel. Six codes de réseau mobile dédiés ont déjà été attribués pour des réseaux non publics autonomes, soulignant la demande croissante de connectivité sécurisée et localisée. Le spécialiste de la gestion des bâtiments ClevAir a documenté des économies d'énergie de 40 % grâce à des capteurs IoT et à l'analytique dans des bureaux commerciaux, démontrant un retour sur investissement tangible pour les entreprises.
L'initiative gouvernementale de haut débit par fibre optique élargit l'accès rural
L'État a alloué 415,6 millions NOK (39,4 millions USD) pour les subventions au haut débit 2025 afin de combler le fossé de connectivité rural, en accord avec l'objectif de la Norvège numérique d'un service universel à 1 Gbps d'ici 2030. Les appels d'offres municipaux stipulent des dispositions d'accès ouvert, garantissant que les petits fournisseurs d'accès à Internet peuvent tirer parti de la fibre nouvellement construite et empêchant la fermeture du marché.
La convergence avec le secteur de l'énergie crée de nouveaux flux de revenus
Fjordkraft a migré 115 000 clients mobiles vers le réseau de Telia en 2023, dans le cadre du plus grand mouvement inter-opérateurs de l'histoire norvégienne, prouvant la fidélisation des offres groupées électricité-mobile et réduisant les coûts d'acquisition de clients de 30 %. L'acquisition d'Ice par Lyse a également fusionné la distribution d'électricité, le haut débit fixe et le mobile en une seule plateforme, signalant une concurrence intersectorielle plus profonde.
Analyse de l'impact des freins à la croissance*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Un taux de pénétration mobile supérieur à 110 % limitant la croissance organique du nombre d'abonnés | -0.5% | National ; saturation urbaine | Court terme (≤2 ans) |
| Pression sur les marges liée à l'accès de gros et à la régulation des prix | -0.3% | National | Moyen terme (2-4 ans) |
| Coûts élevés de l'extinction des réseaux 2G/3G pour les secteurs utilisant des appareils hérités | -0.4% | Secteurs industriels et de sécurité | Court terme (≤2 ans) |
| Hausse des coûts de conformité en matière de cybersouveraineté | -0.2% | Services aux entreprises | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
La saturation du marché contraint les opportunités de croissance organique
Une densité de cartes SIM supérieure à 110 % a réduit le potentiel de nouveaux abonnements nets, incitant les opérateurs à extraire de la valeur via des niveaux de données premium et des services groupés. La Norvège reste le marché nordique le plus cher pour les grands forfaits de données malgré de récentes baisses de prix, ce qui accentue le contrôle des régulateurs.
Les coûts d'extinction des réseaux hérités menacent la rentabilité à court terme
Ice a commencé à fermer la 2G en mai 2025, Telia devant suivre en août, forçant la mise à niveau d'environ 120 000 alarmes de sécurité et 35 000 ascenseurs ; les factures de remplacement des appareils risquent de dépasser 600 millions NOK (56,8 millions USD) dans les secteurs concernés. Les discussions gouvernementales sur un report ajoutent une incertitude de planification pour les opérateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services de données consolident leur leadership en termes de revenus
Les services de données et Internet ont représenté 48,02 % de la part de marché des télécommunications en Norvège en 2025, portés par la montée en puissance du streaming vidéo qui représente désormais 70 % du trafic mobile. Ils devraient suivre une courbe de croissance de 3,15 %, reflétant l'expansion globale. Les services vocaux ont conservé 23,74 % grâce à la VoLTE qui maintient des marges résilientes, tandis que l'IoT et le M2M ont progressé le plus rapidement à un rythme de 3,29 %, aidés par l'adoption des réseaux privés. La taille du marché des télécommunications en Norvège liée à l'IoT devrait s'étendre régulièrement à mesure que l'analytique avancée ouvre de nouveaux cas d'usage industriels.
Les opérateurs monétisent déjà la 5G en ondes millimétriques dans les zones denses, enregistrant des vitesses de pointe proches de 4 Gbps. Le haut débit fixe conserve un poids stratégique, avec la fibre dans 38 % des foyers et un mandat gouvernemental pour un service universel à 1 Gbps d'ici 2030. L'OTT et la télévision payante, ainsi que l'itinérance et le gros, maintiennent une part stable de 10,93 % grâce aux contenus premium groupés.



Par utilisateur final : la dynamique des entreprises éclipse la croissance des consommateurs
Les revenus des entreprises représentaient 28,95 % du marché des télécommunications en Norvège en 2025, mais progressent plus rapidement, affichant un CAGR de 3,55 % jusqu'en 2031 sur la base des investissements dans l'Industrie 4.0. La demande de 5G privée sécurisée, de services en périphérie et de stockage cloud réglementé positionne les opérateurs pour proposer des services à valeur ajoutée au-delà de la simple connectivité. La taille du marché des télécommunications en Norvège attribuable à la 5G pour les entreprises est prête à enregistrer des gains exceptionnels à mesure que les usines déploient des systèmes d'inspection qualité automatisés par vidéo et de la robotique en temps réel.
Les consommateurs représentent encore 71,05 % de la part en raison de l'omniprésence du haut débit mobile et des offres groupées énergie-mobile qui réduisent le taux de désabonnement. Cependant, la hausse de l'ARPU est désormais ancrée dans les niveaux premium 5G, les services pour la maison connectée et les modules complémentaires de sécurité numérique introduits avant la date limite d'application de la loi sur la sécurité numérique en octobre 2025.

Analyse géographique
Les fjords, les montagnes et les latitudes arctiques de la Norvège façonnent une carte de connectivité unique en son genre. La zone métropolitaine d'Oslo à elle seule a généré 37,62 % des revenus du secteur en 2025, soutenue par les premiers essais d'ondes millimétriques du pays et des clusters d'entreprises denses. Bergen et Trondheim ont suivi comme pôles secondaires, Telenor affichant une vitesse mobile médiane de 277 Mbps à Trondheim pour le second semestre 2024, la plus élevée à l'échelle nationale. Les districts ruraux, du Finnmark à l'Innlandet, rattrapent leur retard en matière de qualité de rétro-liaison grâce aux 415,6 millions NOK de subventions fibre 2025 qui déploient de nouvelles tranchées et liaisons aériennes, garantissant que les objectifs universels de 1 Gbps restent sur la bonne voie.
Les zones côtières accueillent une part disproportionnée de plateformes énergétiques offshore qui exigent des liaisons ultra-fiables pour les systèmes de sécurité et la télémétrie des actifs. Les opérateurs étendent les liaisons micro-ondes et les sauvegardes satellitaires à ces installations, amortissant les perturbations météorologiques de l'Atlantique Nord. Dans l'Arctique, la station de base de Telenor à l'Institut polaire norvégien démontre une compétence opérationnelle dans des conditions de grand froid tout en soulignant les impératifs de sécurité nationale. Chacun des 22 marchés régionaux du haut débit en Norvège signalés pour « concurrence limitée » exige désormais un accès en gros de l'opérateur dominant, créant de nouvelles opportunités pour les challengers et les fournisseurs d'accès communautaires. Le nord de la Norvège affiche le CAGR projeté le plus rapide à 4,05 % alors que le campus d'intelligence artificielle Stargate de 230 MW à Narvik stimule des besoins supplémentaires en rétro-liaison et en connectivité de centres de données.
Paysage concurrentiel
Concentration du Marché
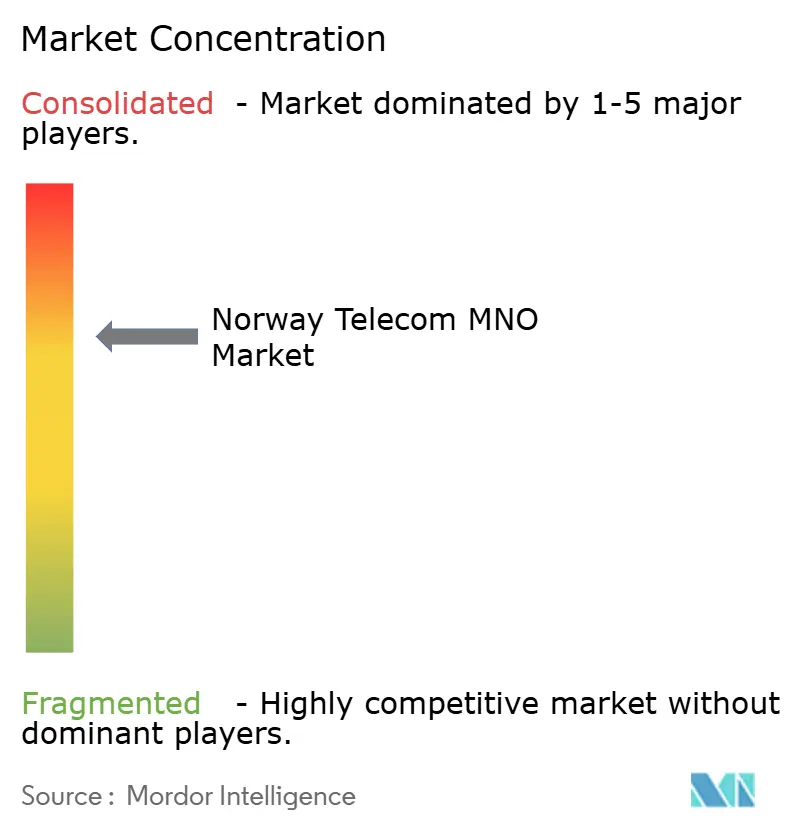
La Norvège compte trois opérateurs mobiles disposant d'une infrastructure propre qui ont collectivement représenté 82 % des abonnements en 2024, indiquant une concentration modérée. Telenor reste le leader du marché avec 2,7 millions d'abonnés, l'ARPU le plus élevé et les meilleurs scores de fiabilité réseau du pays. Telia a comblé l'écart de couverture en atteignant 99 % de portée 5G avant le calendrier prévu, captant des comptes d'entreprises grâce à son modèle de réseau en tant que service. Ice, désormais sous l'égide de Lyse, cible le segment économique et est en bonne voie pour atteindre 1 million de lignes mobiles d'ici 2025 après avoir racheté 10 000 clients de Release en 2024[1].
La différenciation stratégique repose sur les solutions verticales, l'intégration cloud et la cybersécurité. La fusion de Telenor avec Jottacloud constitue une alternative de stockage souverain qui devrait générer 200 millions NOK de revenus en 2025. Telia teste la FWA en ondes millimétriques pour défendre sa part de marché du haut débit urbain, tandis qu'Ice exploite le cœur de réseau 5G de Mavenir pour proposer le découpage de réseau à des clients du secteur de la défense. Les grands groupes énergétiques sont désormais des concurrents crédibles dans les télécommunications : Lyse fusionne électricité, fibre et mobile ; Fjordkraft associe l'énergie au mobile pour renforcer la fidélité, et le projet Stargate Norway d'Aker nécessite une connectivité de qualité opérateur vers sa « gigafabrique » de GPU.
La politique réglementaire insiste sur le maintien de trois réseaux robustes ; par conséquent, les prochaines enchères de spectre seront probablement structurées pour prévenir la consolidation. Les obligations de gros sur les actifs fixes et mobiles se resserrent, favorisant une discipline tarifaire portée par les MVNO sans compromettre les investissements dans les infrastructures.
Leaders du secteur norvégien des MNO des télécommunications
-
Telenor Group
-
Telia Company AB
-
Ice Communication
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juin 2025 : Le Parlement a adopté la loi sur la sécurité numérique, s'alignant sur la directive NIS2 et imposant des amendes allant jusqu'à 4 % du chiffre d'affaires aux opérateurs de télécommunications en cas de manquements en matière de cybersécurité.
- Avril 2024 : Le gouvernement norvégien a proposé des amendements à la loi sur les communications électroniques, proposant une série de modifications. Ces modifications comprennent l'obligation d'enregistrement des centres de données, le renforcement des droits des consommateurs en garantissant des contrats d'abonnement transparents et non discriminatoires, la garantie de services de communication égaux pour les personnes handicapées, l'octroi d'une période de grâce de trois mois d'accès gratuit aux e-mails après le changement de fournisseur de messagerie, l'obligation de consentement conforme au RGPD pour les cookies, l'accent mis sur l'accès universel au haut débit, et le renforcement des mesures de sécurité pour les services et réseaux de communications électroniques.
- Mai 2025 : Ice a lancé l'extinction de son réseau 2G, proposant des appareils 4G/5G à prix réduit aux utilisateurs concernés.
- Mai 2025 : Telenor a déclaré un chiffre d'affaires de services au T1 de 16,1 milliards NOK, soit une hausse de 2,1 % en glissement annuel, citant la solidité des marchés nordiques.
- Avril 2025 : Telia a confirmé une mise hors service progressive de la 2G à partir d'août 2025 dans le comté de Buskerud.
Périmètre du rapport sur le marché norvégien des MNO des télécommunications
Deux technologies essentielles, Internet et la téléphonie mobile, constituent le socle de l'économie numérique norvégienne. Le pays se positionne comme un pionnier dans le développement et l'adoption de ces technologies. Portée par un appétit croissant pour des services tels que l'OTT, la télévision payante, les données, la messagerie et la voix, la demande de services de télécommunications en Norvège est en constante progression. Par ailleurs, les fournisseurs de services de connectivité améliorée accélèrent la transformation numérique de nombreux clients à travers le pays.
Le marché des télécommunications en Norvège est segmenté par applications (services vocaux [filaires et sans fil], services de données et de messagerie, et services OTT et de télévision payante). Les tailles de marché et les prévisions sont fournies en termes de valeur (USD) et de volume (abonnés).
| Services vocaux |
| Services de données et Internet |
| Services de messagerie |
| Services IoT et M2M |
| Services OTT et PayTV |
| Autres services (services à valeur ajoutée, itinérance et services internationaux, services aux entreprises et en gros, etc.) |
| Entreprises |
| Consommateurs |
| Type de service | Services vocaux |
| Services de données et Internet | |
| Services de messagerie | |
| Services IoT et M2M | |
| Services OTT et PayTV | |
| Autres services (services à valeur ajoutée, itinérance et services internationaux, services aux entreprises et en gros, etc.) | |
| Utilisateur final | Entreprises |
| Consommateurs |
Questions clés auxquelles le rapport répond
Quel segment connaît la croissance la plus rapide ?
La connectivité IoT et M2M est le segment à la croissance la plus rapide avec un CAGR de 3,29 % jusqu'en 2031, à mesure que les entreprises adoptent des réseaux 5G privés.
Comment l'extinction de la 2G affectera-t-elle les entreprises ?
Environ 120 000 alarmes de sécurité et 35 000 ascenseurs nécessitent des mises à niveau, augmentant les coûts à court terme mais accélérant la migration vers des appareils LPWA et 5G modernes.
Quel opérateur dispose de la couverture 5G la plus étendue ?
Telia a atteint une couverture de 99 % de la population d'ici décembre 2024, établissant la référence en matière de portée du réseau national.
Quelles nouvelles réglementations les entreprises de télécommunications doivent-elles surveiller en 2025 ?
La loi sur la sécurité numérique entre en vigueur en octobre 2025, imposant des contrôles stricts en matière de cybersécurité avec des amendes potentielles allant jusqu'à 4 % du chiffre d'affaires annuel.