
Taille et part du marché des écoles virtuelles en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
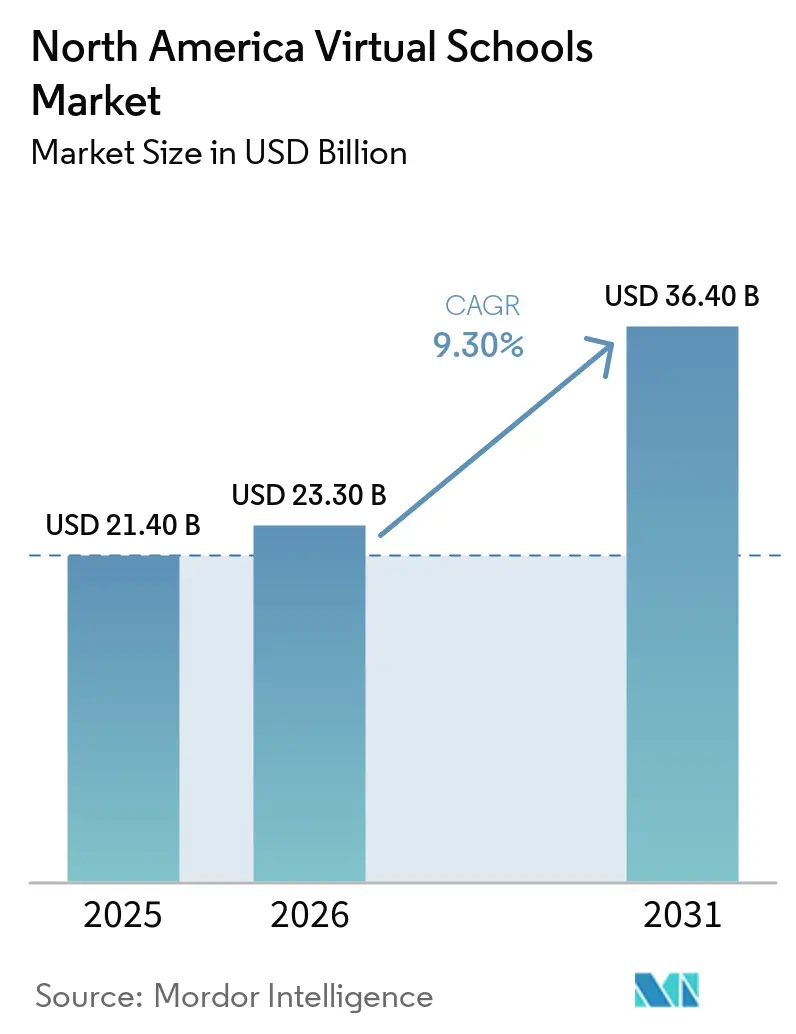
| Taille du marché de l'année de base (2025) | 21.40 Milliards de dollars |
| Taille du Marché (2026) | 23.30 Milliards de dollars |
| Taille du Marché (2031) | 36.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.30 % |
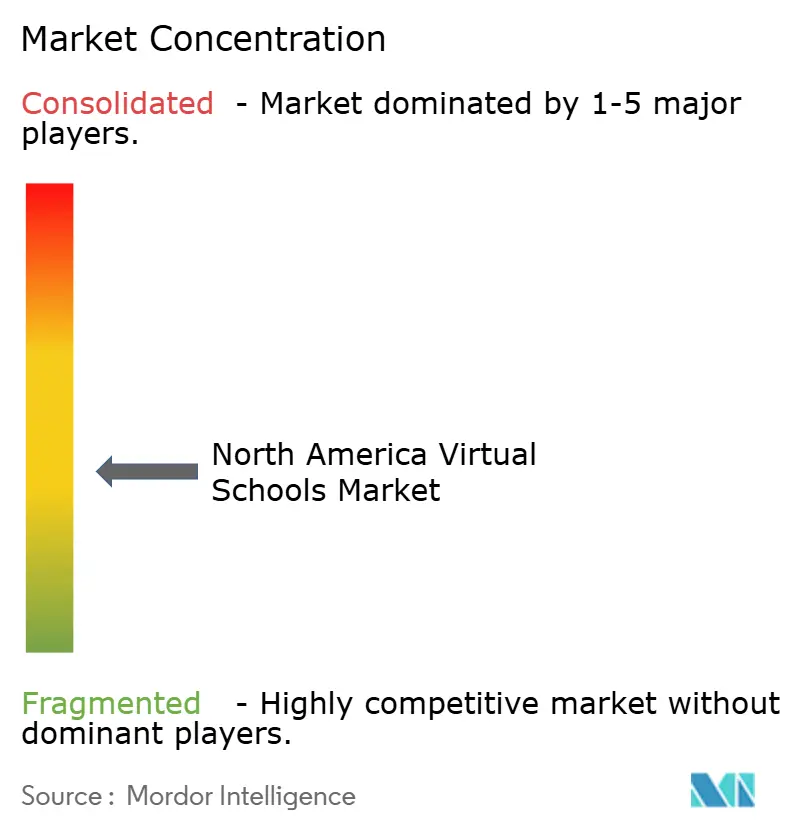
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des écoles virtuelles en Amérique du Nord par Mordor Intelligence
Le marché des écoles virtuelles en Amérique du Nord était évalué à 21,4 milliards USD en 2025 et devrait croître de 23,3 milliards USD en 2026 pour atteindre 36,4 milliards USD d'ici 2031, à un CAGR de 9,30 % durant la période de prévision (2026-2031). Les politiques des États soutiennent désormais l'enseignement virtuel et hybride grâce à des cadres de financement et de gouvernance plus clairs. Le Département de l'Éducation des États-Unis a proposé une subvention d'État de formule de 2,0 milliards USD dans son budget de l'exercice 2026, permettant aux États d'élargir les options éducatives[1]. Le projet de loi 569 du Sénat du Texas a introduit un mécanisme formel de présence et de financement pour les campus virtuels et hybrides pour l'année scolaire 2025-2026, tandis que le projet de loi 124 du Sénat de Floride a élargi les voies de financement pour Florida Virtual School en avril 2026. La demande de diplômes flexibles, une meilleure intégration de l'enseignement professionnel et technique (CTE) et des outils d'apprentissage adaptatif stimulent la croissance du marché. Cependant, les lacunes en matière de haut débit et des normes de confidentialité plus strictes limitent l'accès complet. Ces défis favorisent les prestataires dotés de systèmes de conformité robustes, d'une présence étatique plus large et de programmes d'études complets.
Points clés du rapport
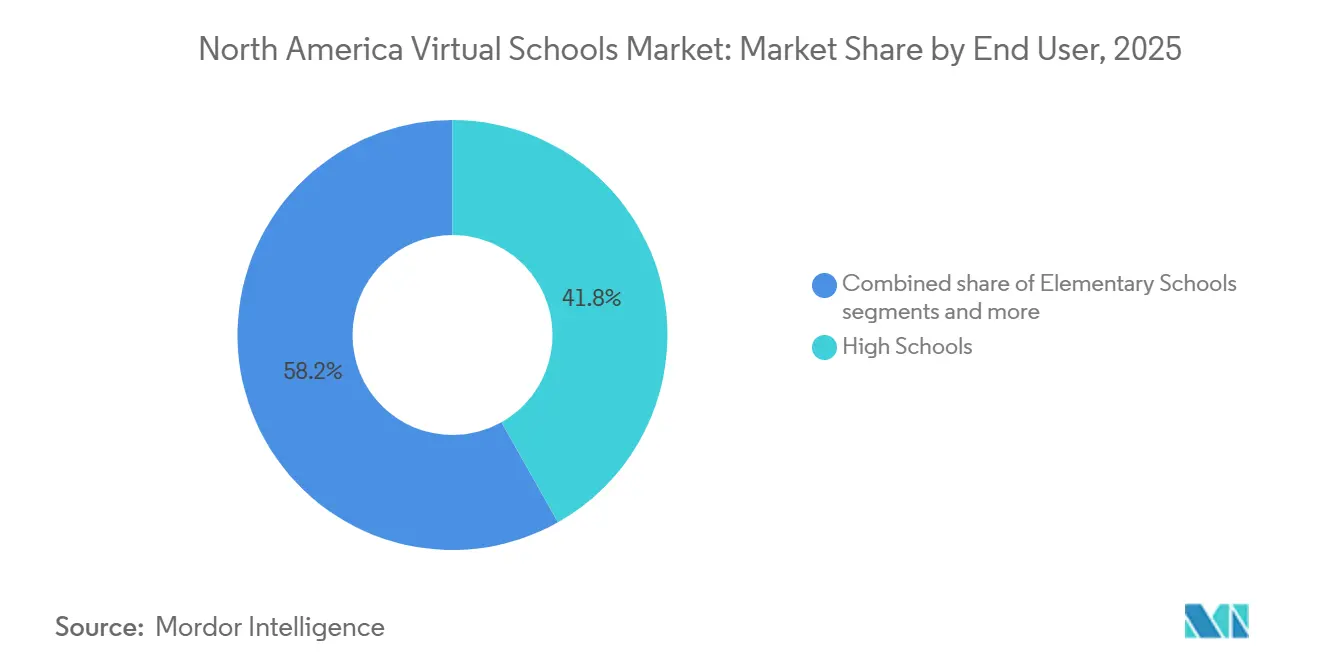
- Par utilisateur final, les lycées détenaient une part de 41,84 % du marché des écoles virtuelles en Amérique du Nord en 2025, tandis que la formation pour adultes devrait croître à un CAGR de 12,70 % jusqu'en 2031.
- Par type d'école, les écoles virtuelles à temps plein détenaient une part de 56,41 % du marché des écoles virtuelles en Amérique du Nord en 2025, tandis que les écoles virtuelles hybrides devraient croître à un CAGR de 13,50 % jusqu'en 2031.
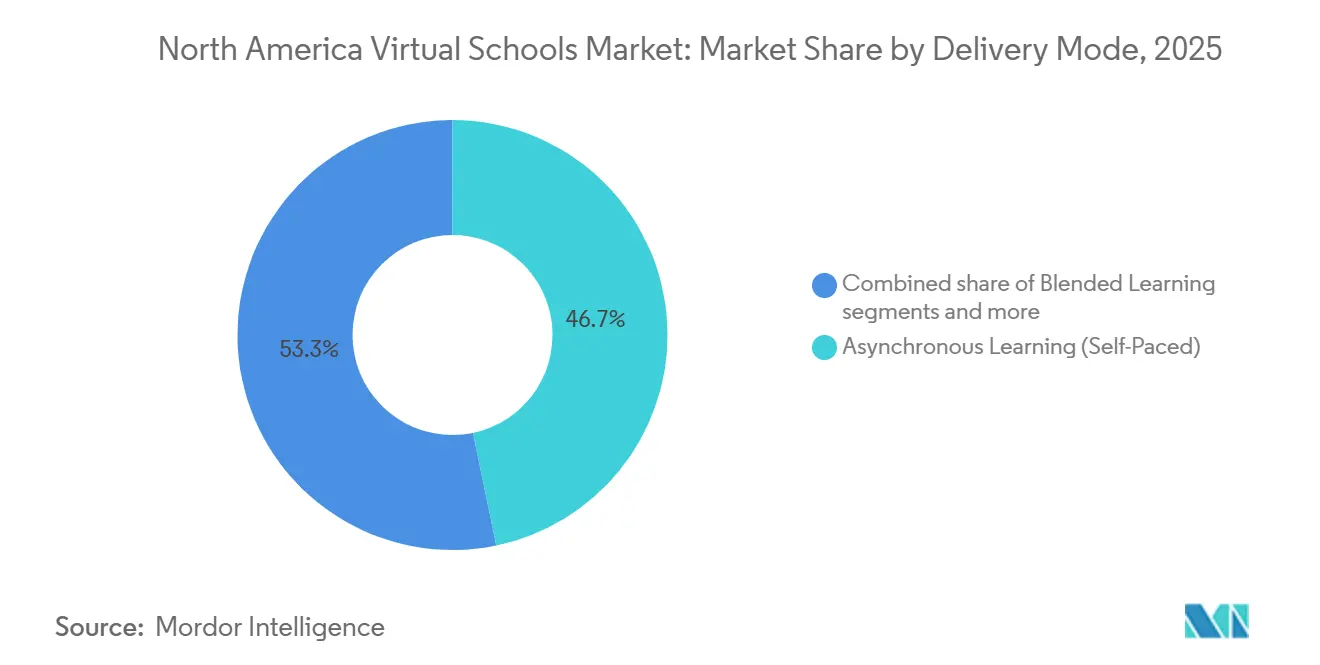
- Par mode de prestation, l'apprentissage asynchrone détenait une part de 46,73 % du marché des écoles virtuelles en Amérique du Nord en 2025, tandis que l'apprentissage mixte devrait se développer à un CAGR de 14,20 % jusqu'en 2031.
- Par géographie, les États-Unis représentaient une part de 85,68 % du marché des écoles virtuelles en Amérique du Nord en 2025, tandis que le Mexique devrait enregistrer le CAGR le plus élevé de 15,80 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des écoles virtuelles en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'enseignement à distance flexible | +2.5% | Concentré aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Financement des infrastructures numériques au niveau des États | +1.7% | États-Unis, programmes fédéraux et étatiques | Moyen terme (2-4 ans) |
| Parcours d'apprentissage personnalisés pour des apprenants diversifiés | +1.1% | Amérique du Nord, avec des gains précoces dans les corridors suburbains des États-Unis | Moyen terme (2-4 ans) |
| Intégration de l'enseignement professionnel et technique dans les écoles virtuelles | +1.5% | États-Unis, avec des retombées au Canada | Moyen terme (2-4 ans) |
| Modèles d'apprentissage parent-accompagnateur et analyses de l'engagement | +0.8% | États-Unis, corridors suburbains et ruraux | Long terme (≥ 4 ans) |
| Expansion des voies d'enseignement hybride, de récupération de crédits et alternatives | +1.3% | États-Unis, avec adoption précoce au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'enseignement à distance flexible
L'apprentissage flexible reste un moteur clé du marché des écoles virtuelles en Amérique du Nord. Un rapport officiel sur l'éducation a indiqué que 57 % des apprenants adultes de retour considéraient l'accès en ligne ou hybride comme essentiel à leur décision de se réinscrire, 33 % choisissant spécifiquement des programmes hybrides. Cela démontre que l'accès en ligne est passé d'une alternative temporaire à un facteur déterminant dans les décisions d'inscription. Cette tendance soutient la croissance de la formation pour adultes, des modèles d'apprentissage hybride et des programmes en ligne axés sur les résultats dans la région. Les prestataires offrant à la fois flexibilité et diplômes reconnus sont bien positionnés pour attirer et fidéliser les apprenants qui gèrent simultanément travail, famille et études.
Financement des infrastructures numériques au niveau des États
Les initiatives de financement étatiques et fédérales renforcent les fondements du marché des écoles virtuelles en Amérique du Nord. La Caroline du Nord a introduit des subventions pour soutenir les districts mettant en œuvre des programmes d'apprentissage numérique alignés sur le plan de l'État[2]. De même, le Minnesota a élargi l'éligibilité à l'aide d'État pour l'apprentissage en ligne afin d'inclure des étudiants au-delà des tranches d'âge traditionnelles de la maternelle à la terminale. Ces développements améliorent à la fois l'infrastructure numérique et le bassin d'apprenants accessibles. La progression simultanée des réformes de financement et d'éligibilité est particulièrement impactante dans les zones rurales et à faible densité, où la demande existe mais a été limitée par un accès numérique inconsistant et une couverture de financement insuffisante.
Parcours d'apprentissage personnalisés pour des apprenants diversifiés
L'apprentissage personnalisé est devenu un facteur clé du marché des écoles virtuelles en Amérique du Nord, les prestataires se concentrant sur l'amélioration des résultats et de la rétention des étudiants. Edmentum a introduit des mises à jour de sa plateforme Courseware, intégrant des fonctionnalités telles que l'accès unifié aux cours, les diagnostics de maîtrise des normes, la synthèse vocale multilingue et les outils d'intégrité académique. Une étude de Stanford a mis en évidence le potentiel des outils de diagnostic assistés par intelligence artificielle et d'instruction personnalisée pour améliorer les résultats d'apprentissage, en particulier pour les étudiants encadrés par des enseignants moins expérimentés[3]. Des recherches publiées dans Frontiers in Artificial Intelligence ont également démontré de meilleurs résultats de mémorisation lorsque les apprenants utilisaient des plateformes interactives alimentées par l'intelligence artificielle avec des retours en temps opportun. Ces avancées reflètent une transition du marché des écoles virtuelles, passant d'un simple accès en ligne à des modèles de prestation adaptatifs répondant à des rythmes d'apprentissage variés, des besoins linguistiques et des niveaux de performance différents.
Intégration de l'enseignement professionnel et technique dans les écoles virtuelles
L'intégration de l'enseignement professionnel et technique (CTE) renforce l'attrait du marché des écoles virtuelles en Amérique du Nord, les familles et les districts se concentrant de plus en plus sur les résultats en matière d'employabilité. Stride a signalé une croissance significative des revenus liés à l'apprentissage professionnel, qui représentait une part substantielle de son chiffre d'affaires trimestriel total. Edmentum a lancé Edmentum Career, proposant de nombreux parcours CTE en ligne dans divers secteurs professionnels pour les élèves de collège et de lycée. Le cadre de financement CAPE mis à jour en Floride a encore renforcé le lien entre le financement des certifications et les programmes CTE alignés, soulignant l'importance d'un contenu de carrière virtuel accrédité. Ces avancées créent des opportunités pour les prestataires capables de proposer des parcours professionnels, de s'aligner sur les certifications industrielles et d'assurer la pertinence post-secondaire au sein d'une plateforme unifiée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lacunes régionales en matière de haut débit et inégalités d'accès aux équipements | -1.2% | États-Unis ruraux, nord du Canada, Mexique rural | Moyen terme (2-4 ans) |
| Exigences complexes d'accréditation des États et de certification des enseignants | -0.5% | États-Unis, variation d'un État à l'autre, et Canada, variation provinciale | Long terme (≥ 4 ans) |
| Coûts croissants de cybersécurité, de confidentialité des données et de conformité | -0.9% | Amérique du Nord, avec une pression accrue dans les opérations transfrontalières | Court terme (≤ 2 ans) |
| Pressions budgétaires des districts et examen du retour sur investissement des programmes virtuels | -0.5% | États-Unis, notamment dans les districts suburbains et ruraux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lacunes régionales en matière de haut débit et inégalités d'accès aux équipements
L'accès au haut débit reste un défi structurel critique pour le marché des écoles virtuelles en Amérique du Nord. Des rapports indiquent que les étudiants dans les zones rurales éloignées ont un accès au haut débit fixe à domicile nettement inférieur à celui de leurs homologues suburbains. De plus, des disparités dans les vitesses d'internet persistent entre les États et entre les régions urbaines et rurales, comme le notent des études récentes. Ces problèmes de connectivité compromettent la fiabilité des cours en direct, de l'enseignement par vidéo et des évaluations programmées pour les étudiants dans les zones moins connectées. Par conséquent, le marché des écoles virtuelles en Amérique du Nord fait face à des limitations dans l'expansion des inscriptions dans les régions où la demande existe mais où la connectivité des ménages reste insuffisante[4].
Exigences complexes d'accréditation des États et de certification des enseignants
Les différences réglementaires continuent d'entraver la croissance du marché des écoles virtuelles en Amérique du Nord, les exigences opérationnelles variant considérablement d'un État à l'autre et d'une province à l'autre. Des mesures législatives récentes témoignent des efforts des gouvernements pour formaliser les cadres d'enseignement virtuel, mais des disparités dans les règles de financement, les structures de gouvernance et les normes de responsabilité persistent selon les juridictions. Les prestataires ayant une présence établie dans plusieurs États, comme Stride, bénéficient de leur capacité à aligner les licences, les programmes d'études et les systèmes opérationnels dans différentes régions. En revanche, les opérateurs plus petits font face à des difficultés pour gérer les coûts réglementaires en raison de leur base d'apprenants limitée. Cette dynamique maintient l'accessibilité du marché mais ralentit et augmente le coût de l'expansion géographique pour les prestataires sans infrastructure de conformité robuste.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final : les lycées ancrent les revenus tandis que la formation pour adultes repousse le plafond de croissance
Les lycées détenaient 41,84 % de la part du marché des écoles virtuelles en Amérique du Nord en 2025, ce qui en fait le plus grand segment d'utilisateurs finaux. Cela reflète la demande de récupération de crédits, de double inscription, d'accès aux cours de niveau avancé et de parcours de diplôme liés à l'enseignement professionnel et technique. Le marché s'appuie sur la demande des lycées comme base stable, portée par les besoins des apprenants plus âgés en matière de calendriers de diplomation, de flexibilité des cours et d'options liées au travail. Les opérations de Stride dans les écoles d'enseignement général et d'apprentissage professionnel soutiennent ce segment dans plusieurs États américains. La demande des lycées s'aligne également sur les programmes complémentaires, permettant aux districts d'ajouter des cours sans transférer entièrement les inscriptions des étudiants. Les segments des collèges et des écoles primaires sont plus petits mais significatifs en raison de la valeur du maintien d'une relation avec un seul prestataire tout au long de la scolarité de la maternelle à la terminale. La mise à jour 2025 du programme Courseware d'Edmentum, qui a unifié le programme d'études et les outils de soutien pour les classes de maternelle à CM2, renforce la capacité des prestataires à servir les apprenants plus jeunes via une seule plateforme.
La formation pour adultes devrait croître à un CAGR de 12,70 % jusqu'en 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide du marché des écoles virtuelles en Amérique du Nord. Les conclusions de l'ACE 2026 indiquent que l'accès en ligne et hybride a influencé les décisions de réinscription parmi les apprenants adultes de retour. Les prestataires servant à la fois les apprenants d'âge scolaire et les adultes sur une plateforme partagée sont susceptibles d'atteindre un équilibre dans le mix d'inscriptions à mesure que les conditions du marché du travail, des politiques et des données démographiques évoluent.


Par type d'école : les opérateurs à temps plein ancrent l'échelle tandis que les hybrides captent de nouveaux contrats de district
Les écoles virtuelles à temps plein représentaient 56,4 % de la taille du marché des écoles virtuelles en Amérique du Nord en 2025, maintenant leur position de leader. Cela est dû au financement public établi, aux structures autorisées par les États et à la notoriété de la marque auprès des familles. Les prévisions de chiffre d'affaires de Stride pour l'exercice 2026, comprises entre 2,49 milliards USD et 2,52 milliards USD, mettent en évidence l'échelle économique de ce segment. Les modèles à temps plein restent essentiels car ils génèrent des revenus récurrents et soutiennent des systèmes étendus pour les programmes d'études, la conformité et les services aux étudiants.
Les modèles complémentaires et à temps partiel sont également significatifs, aidant les districts à combler les lacunes dans les options parascolaires, les matières difficiles à pourvoir et les programmes d'intervention sans remplacer les écoles traditionnelles. Les écoles virtuelles hybrides devraient croître à un CAGR de 13,5 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide. Des mesures législatives, telles que le projet de loi SB 569 du Texas, ont renforcé le cadre pour les campus virtuels et hybrides, permettant aux districts d'adopter des programmes de prestation mixte. Le projet de loi SB 124 de Floride a également soutenu la prestation virtuelle institutionnelle via un grand opérateur public. L'évolution vers les programmes hybrides bénéficie au marché en soutenant la récupération de crédits, la réintégration et la planification flexible tout en maintenant une supervision structurée. Cette approche est attrayante pour les districts recherchant de la flexibilité sans sacrifier la responsabilité ou les interactions en personne.
Par mode de prestation : la prestation asynchrone maintient l'étendue du marché tandis que l'apprentissage mixte mène la croissance
L'apprentissage asynchrone détenait 46,73 % de la taille du marché des écoles virtuelles en Amérique du Nord en 2025, restant le mode de prestation le plus répandu. Il répond aux besoins des adultes actifs, des apprenants ruraux et des étudiants nécessitant un enseignement flexible et indépendant du temps. Les prestataires bénéficient d'une efficacité de distribution, car le même programme de cours sert les apprenants sur de vastes zones géographiques sans planification en direct. La mise à jour 2025 de la plateforme d'Edmentum a introduit des fonctionnalités telles que les diagnostics, la synthèse vocale et les outils d'intégrité académique, améliorant les capacités d'apprentissage asynchrone. Ce mode de prestation reste le format le plus accessible, soutenant l'évolutivité et la flexibilité de planification dans le marché des écoles virtuelles en Amérique du Nord.
L'apprentissage mixte devrait croître à un CAGR de 14,20 % jusqu'en 2031, ce qui en fait le mode de prestation à la croissance la plus rapide. Une étude de 2026 a rapporté de meilleurs résultats de mémorisation dans des environnements interactifs alimentés par l'intelligence artificielle avec des retours en temps opportun. Le modèle virtuel à temps plein de Peel Virtual Secondary School met en évidence l'importance d'une interaction synchrone structurée, où un contact régulier avec les enseignants améliore la cohérence de l'apprentissage. Le marché adopte de plus en plus des architectures d'apprentissage mixte combinant soutien en direct, contenu à rythme libre et ajustements basés sur la performance. Cette approche est particulièrement efficace pour les matières où le moment des retours, la supervision et la continuité pédagogique ont un impact significatif sur les résultats d'apprentissage.
Analyse géographique
Les États-Unis représentaient 85,68 % de la part du marché des écoles virtuelles en Amérique du Nord en 2025, portés par le développement d'écoles virtuelles autorisées par les États, le financement public et la participation de grands opérateurs. Les prévisions de chiffre d'affaires de Stride pour l'exercice 2026, comprises entre 2,49 milliards USD et 2,52 milliards USD, mettent en évidence l'échelle du marché. Des mesures législatives telles que le projet de loi SB 569 du Texas, le projet de loi SB 124 de Floride et le projet de loi HF 4332 du Minnesota reflètent un soutien politique continu. Le marché reste façonné par les règles de financement américaines, la législation des États et les stratégies des prestataires multi-États.
Le Canada s'est classé comme la deuxième géographie en importance sur le marché, soutenu par un appui stable du système public pour l'apprentissage en ligne. La mise à jour de l'état de la nation K-12 2024-2025 a rapporté 389 891 étudiants en apprentissage à distance et en ligne, représentant 6,8 % de la population nationale de la maternelle à la terminale. Peel Virtual Secondary School en Ontario a connu une forte demande, ouvrant les inscriptions 2026-2027 plus tôt que l'année précédente. Les conclusions en matière de confidentialité de l'Ontario et de l'Alberta en octobre 2025 resserrent les attentes des fournisseurs dans les conseils scolaires. La croissance au Canada est façonnée par les politiques provinciales plutôt que par un cadre national unifié. Le Mexique devrait croître à un CAGR de 15,80 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide du marché. Sa base plus petite par rapport aux États-Unis et au Canada permet une croissance en pourcentage plus élevée. L'expansion dépend d'une meilleure connectivité, d'une exécution administrative et de programmes d'études adaptés localement. Les prestataires s'alignant sur ces besoins sont mieux positionnés à mesure que l'empreinte du marché s'élargit.
Paysage concurrentiel
Le marché des écoles virtuelles en Amérique du Nord est modérément fragmenté, avec un petit groupe de prestataires détenant une part significative. Cette structure reflète la présence d'opérateurs multi-États, de systèmes d'écoles virtuelles publiques, de prestataires complémentaires orientés vers les districts et de plateformes d'enseignement en ligne privées. Stride a établi une position solide, soutenue par une croissance substantielle des revenus et des prévisions. Bien que des opportunités subsistent pour les opérateurs de niche et régionaux, atteindre une certaine échelle est devenu de plus en plus important en raison de la nécessité d'investissements dans les programmes d'études, les systèmes de données, les contrôles de confidentialité et la conformité. Les prestataires capables de financer des mises à niveau de plateforme et de maintenir de larges opérations sont mieux positionnés dans cet environnement concurrentiel.
La différenciation stratégique sur le marché se concentre de plus en plus sur les capacités d'intelligence artificielle, l'enseignement professionnel et technique (CTE) et l'amélioration des flux de travail d'apprentissage. Pearson a élargi ses partenariats pour améliorer la préparation à l'intelligence artificielle dans le domaine de la main-d'œuvre et développer des solutions d'apprentissage adaptatif. Ces efforts démontrent comment les grandes entreprises d'enseignement intègrent l'évaluation, le contenu, l'analytique et l'infrastructure d'intelligence artificielle. Cette évolution pose des défis pour les prestataires plus petits qui s'appuient sur des offres de produits limitées ou des modèles de contenu tiers.
Edmentum et Penn Foster illustrent une concentration sur la profondeur ciblée des produits et la capacité de soutien. Edmentum a enrichi ses offres CTE en lançant de nouveaux programmes et en formant des partenariats pour inclure des simulations de métiers immersives. Penn Foster a élargi sa base de soutien opérationnel pour renforcer ses capacités. Stride a également investi dans le développement de programmes d'études, reflétant un engagement envers un contenu propriétaire. Le marché récompense les prestataires qui combinent échelle ou spécialisation avec des investissements soutenus dans le contenu, les systèmes de prestation et l'infrastructure de soutien aux apprenants.
Leaders du secteur des écoles virtuelles en Amérique du Nord
-
Stride Inc.
-
Pearson Plc
-
Penn Foster
-
Edmentum Inc.
-
Sora Schools Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : La Commission fédérale du commerce a finalisé son ordonnance contre Illuminate Education, exigeant un programme de sécurité des données, des limites sur la collecte et la conservation des données, ainsi que la suppression des données d'étudiants inutiles. Cela fait suite à une violation exposant les dossiers personnels de 10,1 millions d'étudiants dans les écoles américaines. Cette action est la première de cette ampleur de la Commission fédérale du commerce contre un prestataire de technologie éducative, établissant un précédent de conformité pour le secteur.
- Mai 2026 : Pearson Plc et Salesforce ont annoncé un partenariat stratégique pour améliorer la préparation à l'intelligence artificielle et le développement des compétences de la main-d'œuvre. La collaboration intègre le contenu d'apprentissage et d'évaluation de Pearson avec l'infrastructure d'apprentissage d'entreprise de Salesforce, soutenant la main-d'œuvre mondiale.
- Avril 2026 : Stride Inc. a rapporté un chiffre d'affaires du troisième trimestre de l'exercice 2026 de 629,9 millions USD, soit une augmentation de 2,7 % en glissement annuel, et a relevé ses prévisions de chiffre d'affaires annuel pour l'exercice 2026 à 2,49-2,52 milliards USD. Les inscriptions à l'apprentissage professionnel ont augmenté de 11,6 % pour atteindre 110 100 étudiants, avec un revenu par inscription en hausse de 3,8 % à 2 356 USD, compensant une baisse de 3,6 % du chiffre d'affaires de l'enseignement général.
- Avril 2026 : Le gouverneur de Floride a signé le projet de loi 124 du Sénat, permettant à Florida Virtual School d'augmenter le financement de l'État grâce aux revenus des organisations de soutien direct. Le projet de loi met également à jour la supervision du conseil d'administration des dépenses en matière d'enseignement basé sur la technologie, renforçant la viabilité financière de l'école.


Périmètre du rapport sur le marché des écoles virtuelles en Amérique du Nord
| Écoles primaires |
| Collèges |
| Lycées |
| Formation pour adultes |
| Écoles virtuelles à temps plein |
| Écoles virtuelles complémentaires/à temps partiel |
| Écoles virtuelles hybrides |
| Apprentissage synchrone (cours en direct) |
| Apprentissage asynchrone (à rythme libre) |
| Apprentissage mixte |
| États-Unis |
| Canada |
| Mexique |
| Par utilisateur final | Écoles primaires |
| Collèges | |
| Lycées | |
| Formation pour adultes | |
| Par type d'école | Écoles virtuelles à temps plein |
| Écoles virtuelles complémentaires/à temps partiel | |
| Écoles virtuelles hybrides | |
| Par mode de prestation | Apprentissage synchrone (cours en direct) |
| Apprentissage asynchrone (à rythme libre) | |
| Apprentissage mixte | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des écoles virtuelles en Amérique du Nord ?
La taille du marché des écoles virtuelles en Amérique du Nord était de 21,4 milliards USD en 2025 et devrait atteindre 36,4 milliards USD d'ici 2031 à un CAGR de 9,30 %.
Quel groupe d'utilisateurs finaux mène la génération de revenus ?
Les lycées ont mené avec une part de 41,84 % en 2025, car la demande reste forte pour la récupération de crédits, la double inscription et les parcours de diplôme liés au CTE.
Quel type d'école connaît la croissance la plus rapide jusqu'en 2031 ?
Les écoles virtuelles hybrides devraient croître à un CAGR de 13,50 % jusqu'en 2031, les districts recherchant des modèles d'apprentissage plus flexibles mais toujours structurés.
Pourquoi la prestation asynchrone maintient-elle encore la première place en termes de part ?
L'apprentissage asynchrone détenait une part de 46,73 % en 2025 car il sert les apprenants ayant besoin de flexibilité dans leurs horaires, notamment les adultes actifs et les étudiants dans les zones à accès limité.
Quel pays représente la majeure partie de la valeur régionale ?
Les États-Unis représentaient 85,68 % de la valeur régionale en 2025 car ils disposent des voies de financement, de la législation et des opérateurs à grande échelle les plus établis.
Quel est le principal défi opérationnel pour les prestataires ?
Les lacunes en matière de haut débit et la hausse des coûts de confidentialité et de cybersécurité restent les principales contraintes car elles limitent l'accès dans les zones éloignées et augmentent la charge opérationnelle dans toute la région.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
