
Tamanho e Participação do Mercado de Escolas Virtuais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
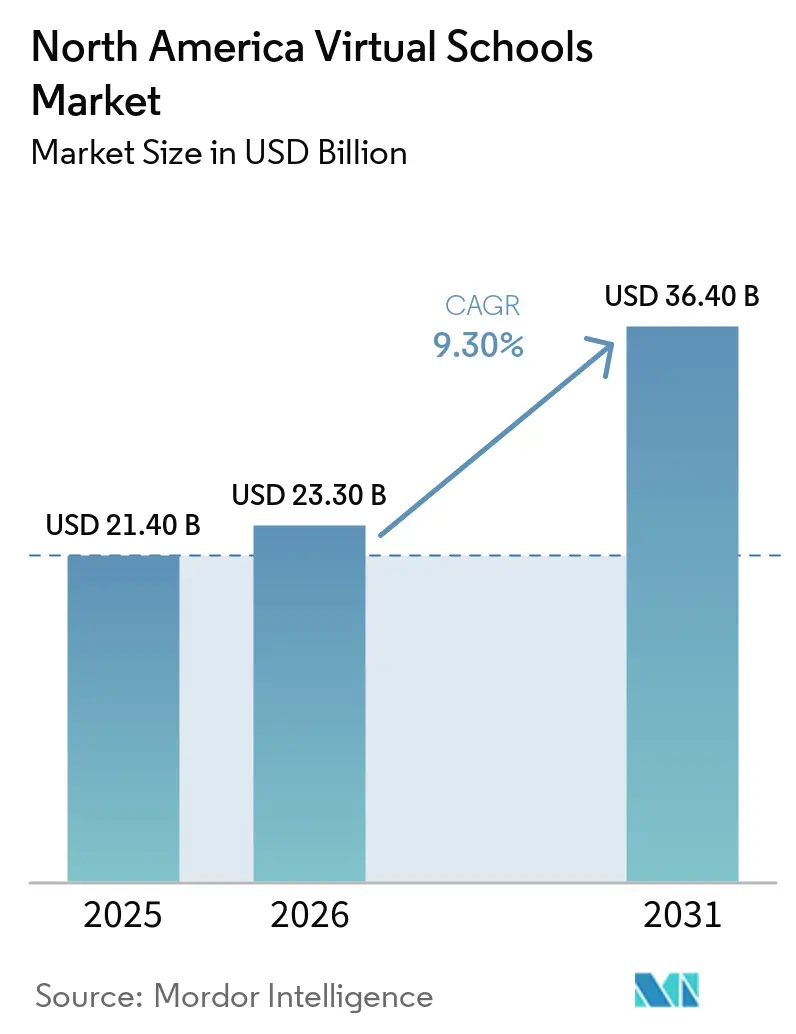
| Tamanho do mercado no ano base (2025) | 21.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 23.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.30 % |
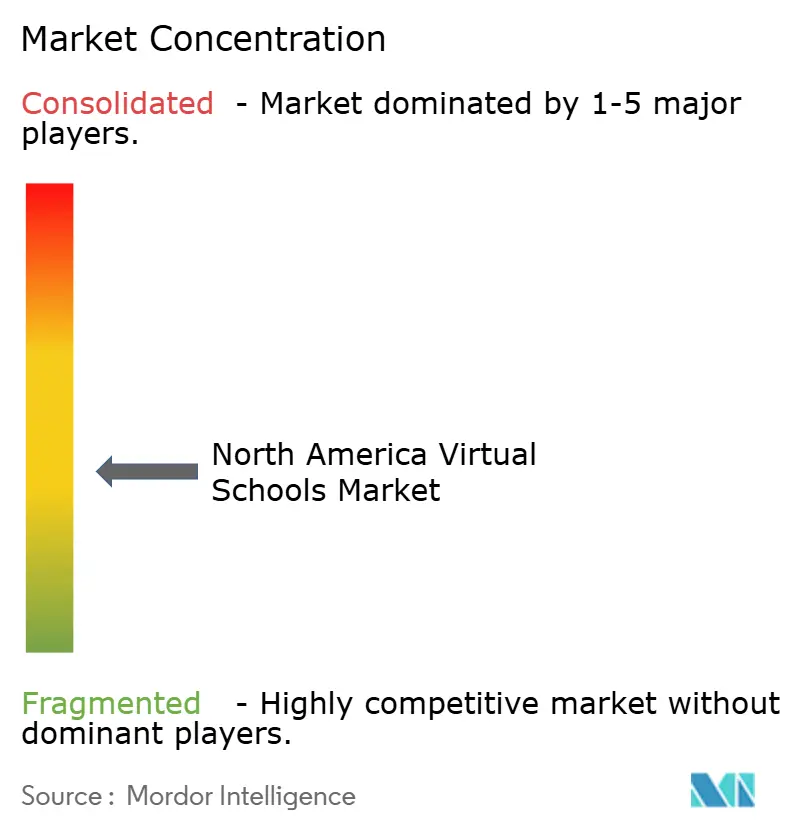
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Escolas Virtuais da América do Norte por Mordor Intelligence
O Mercado de Escolas Virtuais da América do Norte foi avaliado em 21,4 bilhões de USD em 2025 e estima-se que cresça de 23,3 bilhões de USD em 2026 para atingir 36,4 bilhões de USD até 2031, a um CAGR de 9,30% durante o período de previsão (2026-2031). As políticas estaduais agora apoiam a educação virtual e híbrida com estruturas de financiamento e governança mais claras. O Departamento de Educação dos Estados Unidos propôs uma concessão de fórmula estadual de 2,0 bilhões de USD em seu orçamento para o ano fiscal de 2026, permitindo que os estados ampliem as opções educacionais[1]. O Projeto de Lei 569 do Senado do Texas introduziu um mecanismo formal de frequência e financiamento para campi virtuais e híbridos para o ano letivo 2025-2026, enquanto o Projeto de Lei 124 do Senado da Flórida ampliou as vias de receita para a Escola Virtual da Flórida em abril de 2026. A demanda por credenciais flexíveis, maior integração de Educação Profissional e Técnica (EPT) e ferramentas de aprendizagem adaptativa está impulsionando o crescimento do mercado. No entanto, lacunas de banda larga e padrões de privacidade mais rígidos limitam o acesso pleno. Esses desafios favorecem provedores com sistemas de conformidade robustos, maior alcance estadual e currículos abrangentes.
Principais Conclusões do Relatório
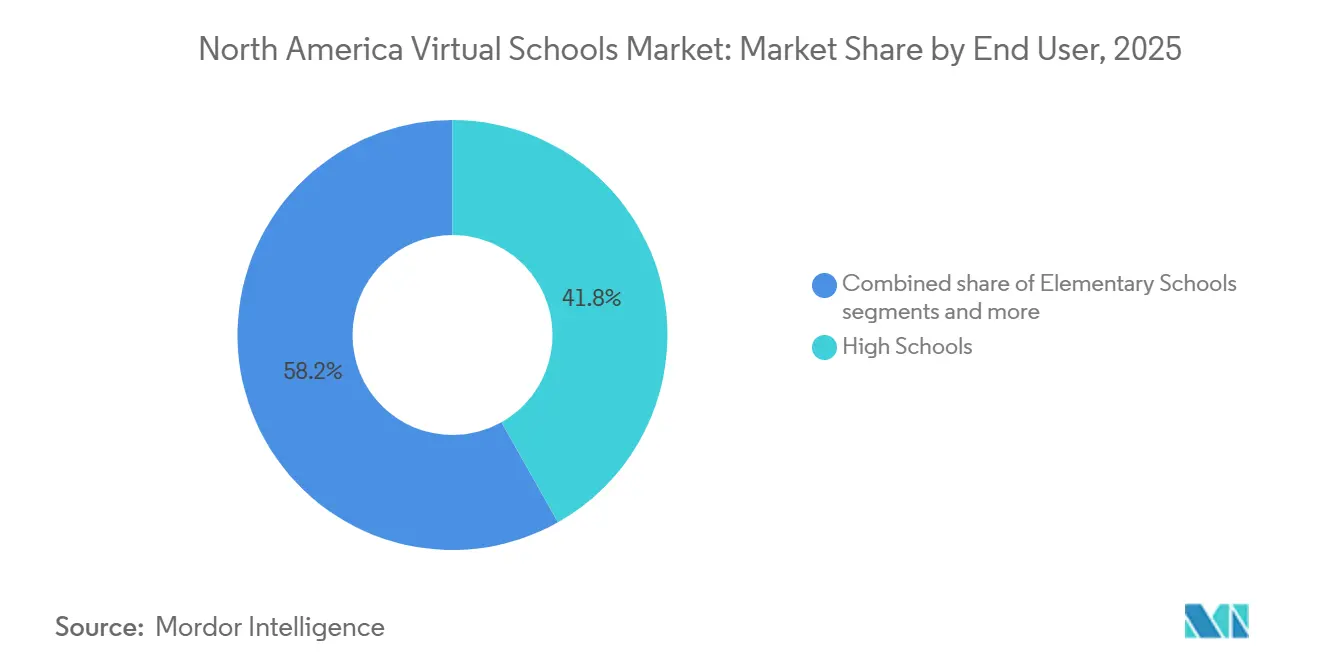
- Por usuário final, as Escolas de Ensino Médio detinham uma participação de 41,84% no Mercado de Escolas Virtuais da América do Norte em 2025, enquanto a Educação de Adultos deve crescer a um CAGR de 12,70% até 2031.
- Por tipo de escola, as Escolas Virtuais em Tempo Integral detinham uma participação de 56,41% no Mercado de Escolas Virtuais da América do Norte em 2025, enquanto as Escolas Virtuais Híbridas devem crescer a um CAGR de 13,50% até 2031.
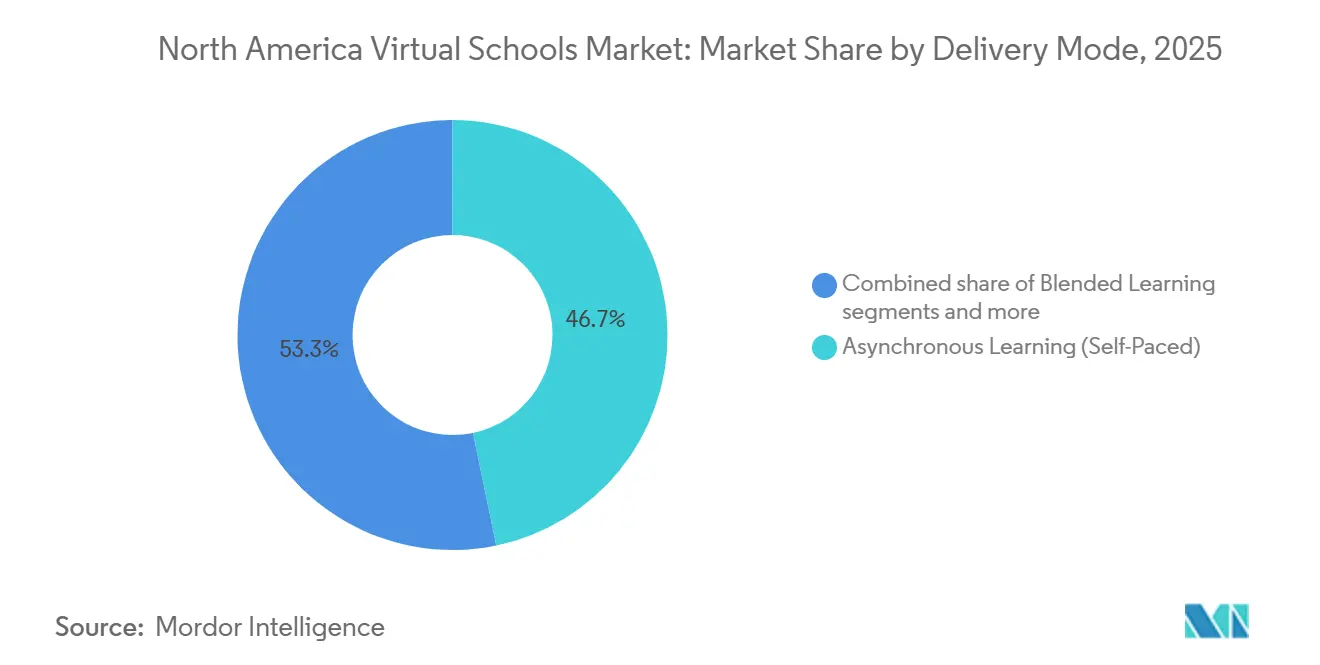
- Por modo de entrega, a Aprendizagem Assíncrona detinha uma participação de 46,73% no Mercado de Escolas Virtuais da América do Norte em 2025, enquanto a Aprendizagem Combinada deve expandir a um CAGR de 14,20% até 2031.
- Por geografia, os Estados Unidos responderam por uma participação de 85,68% no Mercado de Escolas Virtuais da América do Norte em 2025, enquanto o México deve registrar o maior CAGR de 15,80% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Escolas Virtuais da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda Crescente por Educação Remota Flexível | +2.5% | Concentrado nos Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Financiamento Estadual de Infraestrutura Digital | +1.7% | Estados Unidos, programas federais e estaduais | Médio prazo (2-4 anos) |
| Percursos de Aprendizagem Personalizados para Alunos Diversos | +1.1% | América do Norte, com ganhos iniciais nos corredores suburbanos dos Estados Unidos | Médio prazo (2-4 anos) |
| Integração de Educação Profissional e Técnica em Escolas Virtuais | +1.5% | Estados Unidos, com expansão para o Canadá | Médio prazo (2-4 anos) |
| Modelos de Aprendizagem com Pais-Tutores e Análise de Engajamento | +0.8% | Estados Unidos, corredores suburbanos e rurais | Longo prazo (≥ 4 anos) |
| Expansão de Percursos de Escolarização Híbrida, de Recuperação de Créditos e Alternativos | +1.3% | Estados Unidos, com adoção inicial no Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Educação Remota Flexível
A aprendizagem flexível continua sendo um fator-chave para o mercado de escolas virtuais da América do Norte. Um relatório oficial sobre Educação indicou que 57% dos adultos que retornam aos estudos consideraram o acesso online ou híbrido essencial para sua decisão de se reinscrever, com 33% selecionando especificamente programas híbridos. Isso demonstra que o acesso online deixou de ser uma alternativa temporária para se tornar um fator crítico nas decisões de matrícula. A tendência apoia o crescimento da educação de adultos, dos modelos de aprendizagem híbrida e dos programas online orientados a resultados na região. Os provedores que oferecem tanto flexibilidade quanto credenciais reconhecidas estão bem posicionados para atrair e reter alunos que gerenciam trabalho, família e educação simultaneamente.
Financiamento Estadual de Infraestrutura Digital
As iniciativas de financiamento estadual e federal estão fortalecendo a base do mercado de escolas virtuais da América do Norte. A Carolina do Norte introduziu subsídios para apoiar distritos que implementam programas de aprendizagem digital alinhados ao plano estadual[2]. Da mesma forma, Minnesota ampliou a elegibilidade para o auxílio estadual de aprendizagem online para incluir estudantes além das faixas etárias tradicionais do ensino básico e médio. Esses desenvolvimentos aprimoram tanto a infraestrutura digital quanto o conjunto de alunos acessíveis. O progresso simultâneo das reformas de financiamento e elegibilidade é particularmente impactante em áreas rurais e de baixa densidade, onde a demanda existe, mas tem sido limitada pelo acesso digital inconsistente e pela cobertura de financiamento restrita.
Percursos de Aprendizagem Personalizados para Alunos Diversos
A aprendizagem personalizada tornou-se um fator-chave no mercado de escolas virtuais da América do Norte, à medida que os provedores se concentram em melhorar os resultados e a retenção dos alunos. A Edmentum Inc. introduziu atualizações em sua plataforma Courseware, integrando recursos como acesso unificado a cursos, diagnósticos de domínio de padrões, texto para fala multilíngue e ferramentas de integridade acadêmica. Uma análise da Universidade de Stanford destacou o potencial das ferramentas de diagnóstico assistidas por inteligência artificial e de instrução personalizada para melhorar os resultados de aprendizagem, particularmente para alunos orientados por educadores menos experientes[3]. Pesquisas publicadas na revista Frontiers in Artificial Intelligence também demonstraram melhores resultados de retenção quando os alunos utilizaram plataformas interativas com inteligência artificial e feedback oportuno. Esses avanços refletem uma transição no mercado de escolas virtuais do acesso online básico para modelos de entrega adaptativa que atendem a diferentes ritmos de aprendizagem, necessidades linguísticas e níveis de desempenho.
Integração de Educação Profissional e Técnica em Escolas Virtuais
A integração da Educação Profissional e Técnica (EPT) está aumentando o apelo do mercado de escolas virtuais da América do Norte, à medida que famílias e distritos se concentram cada vez mais em resultados de empregabilidade. A Stride Inc. relatou crescimento significativo na receita de Aprendizagem Profissional, que representou uma parcela substancial de sua receita trimestral total. A Edmentum Inc. lançou a Edmentum Career, oferecendo inúmeros percursos de EPT online em vários agrupamentos de carreiras para alunos do ensino fundamental II e médio. O quadro atualizado de financiamento CAPE da Flórida fortaleceu ainda mais a conexão entre o financiamento de certificações e os programas de EPT alinhados, enfatizando a importância do conteúdo virtual de carreira credenciado. Esses avanços criam oportunidades para provedores que podem oferecer percursos ocupacionais, alinhar-se com certificações do setor e garantir relevância pós-secundária em uma plataforma unificada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lacunas Regionais de Banda Larga e Acesso Desigual a Dispositivos | -1.2% | Zona rural dos Estados Unidos, norte do Canadá, zona rural do México | Médio prazo (2-4 anos) |
| Requisitos Complexos de Acreditação Estadual e Certificação de Professores | -0.5% | Estados Unidos, variação estado a estado, e Canadá, variação provincial | Longo prazo (≥ 4 anos) |
| Custos Crescentes de Cibersegurança, Privacidade de Dados e Conformidade | -0.9% | América do Norte, com pressão adicional em operações transfronteiriças | Curto prazo (≤ 2 anos) |
| Pressões Orçamentárias dos Distritos e Escrutínio do Retorno sobre Investimento em Programas Virtuais | -0.5% | Estados Unidos, especialmente distritos suburbanos e rurais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas Regionais de Banda Larga e Acesso Desigual a Dispositivos
O acesso à banda larga continua sendo um desafio estrutural crítico para o mercado de escolas virtuais da América do Norte. Relatórios indicam que alunos em áreas rurais remotas têm acesso significativamente menor à banda larga fixa residencial em comparação com seus pares suburbanos. Além disso, disparidades nas velocidades de internet persistem entre estados e entre regiões urbanas e rurais, conforme observado em estudos recentes. Esses problemas de conectividade comprometem a confiabilidade das aulas ao vivo, da instrução baseada em vídeo e das avaliações programadas para alunos em áreas com menor conectividade. Consequentemente, o mercado de escolas virtuais na América do Norte enfrenta limitações para expandir as matrículas em regiões onde a demanda existe, mas a conectividade domiciliar permanece insuficiente[4].
Requisitos Complexos de Acreditação Estadual e Certificação de Professores
As diferenças regulatórias continuam a impedir o crescimento do mercado de escolas virtuais da América do Norte, pois os requisitos operacionais variam significativamente entre estados e províncias. Medidas legislativas recentes demonstram esforços dos governos para formalizar os marcos de escolarização virtual, mas disparidades nas regras de financiamento, estruturas de governança e padrões de responsabilização persistem entre as jurisdições. Provedores com presença estabelecida em múltiplos estados, como a Stride Inc., beneficiam-se de sua capacidade de alinhar licenciamento, currículos e sistemas operacionais entre regiões. Em contrapartida, operadores menores enfrentam desafios na gestão dos custos regulatórios devido à sua base de alunos limitada. Essa dinâmica mantém a acessibilidade ao mercado, mas retarda e aumenta o custo da expansão geográfica para provedores sem infraestrutura de conformidade robusta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Usuário Final: Escolas de Ensino Médio Ancoram a Receita Enquanto a Educação de Adultos Redefine o Teto de Crescimento
As escolas de ensino médio detinham 41,84% da participação do mercado de escolas virtuais da América do Norte em 2025, tornando-as o maior segmento de usuário final. Isso reflete a demanda por recuperação de créditos, matrícula dupla, acesso ao Programa de Colocação Avançada e percursos de diploma vinculados à educação profissional e técnica. O mercado depende da demanda do ensino médio como base estável, impulsionada pelas necessidades dos alunos mais velhos por prazos de graduação, flexibilidade de cursos e opções relacionadas ao trabalho. As operações da Stride Inc. em escolas de educação geral e de aprendizagem profissional apoiam esse segmento em vários estados dos Estados Unidos. A demanda do ensino médio também se alinha com programas suplementares, permitindo que os distritos adicionem cursos sem transferir totalmente a matrícula dos alunos. Os segmentos de ensino fundamental I e II são menores, mas significativos devido ao valor de manter um relacionamento com um único provedor ao longo de toda a educação básica. A atualização da plataforma Courseware da Edmentum Inc. em 2025, que unificou o currículo e as ferramentas de suporte para os anos iniciais do ensino fundamental, aprimora a capacidade dos provedores de atender alunos mais jovens por meio de uma única plataforma.
Espera-se que a educação de adultos cresça a um CAGR de 12,70% até 2031, tornando-a o segmento de usuário final de crescimento mais rápido no mercado de escolas virtuais da América do Norte. Os resultados do ACE de 2026 indicam que o acesso online e híbrido influenciou as decisões de reinscrição entre adultos que retornam aos estudos. Provedores que atendem tanto alunos em idade escolar quanto adultos em uma plataforma compartilhada provavelmente alcançarão um mix de matrículas equilibrado à medida que as condições de trabalho, políticas e demográficas evoluem.


Por Tipo de Escola: Operadores em Tempo Integral Ancoram a Escala Enquanto as Escolas Híbridas Capturam Novos Contratos com Distritos
As Escolas Virtuais em Tempo Integral responderam por 56,4% do tamanho do mercado de escolas virtuais da América do Norte em 2025, mantendo sua posição de liderança. Isso se deve ao financiamento público estabelecido, às estruturas autorizadas pelos estados e à familiaridade das famílias com a marca. A orientação de receita da Stride Inc. para o ano fiscal de 2026, de 2,49 bilhões de USD a 2,52 bilhões de USD, destaca a escala econômica neste segmento. Os modelos em tempo integral permanecem críticos, pois geram receita recorrente e sustentam sistemas abrangentes de currículo, conformidade e serviços ao aluno.
Os modelos suplementares e de meio período também são significativos, ajudando os distritos a suprir lacunas em eletivas, disciplinas de difícil contratação e programas de intervenção sem substituir as escolas tradicionais. As Escolas Virtuais Híbridas devem crescer a um CAGR de 13,5% até 2031, tornando-as o segmento de crescimento mais rápido. Ações legislativas, como o Projeto de Lei 569 do Senado do Texas, fortaleceram o marco para campi virtuais e híbridos, permitindo que os distritos adotem programas de entrega mista. O Projeto de Lei 124 do Senado da Flórida apoiou ainda mais a entrega virtual institucional por meio de um grande operador público. A transição para programas híbridos beneficia o mercado ao apoiar a recuperação de créditos, o reengajamento e a programação flexível, mantendo ao mesmo tempo uma supervisão estruturada. Essa abordagem atrai distritos que buscam flexibilidade sem sacrificar a responsabilização ou a interação presencial.
Por Modo de Entrega: A Entrega Assíncrona Mantém a Amplitude do Mercado Enquanto a Aprendizagem Combinada Lidera o Crescimento
A aprendizagem assíncrona detinha 46,73% do tamanho do mercado de escolas virtuais da América do Norte em 2025, permanecendo como o maior modo de entrega por alcance. Ela atende às necessidades de adultos trabalhadores, alunos rurais e estudantes que requerem instrução flexível e independente de horário. Os provedores se beneficiam da eficiência de distribuição, pois o mesmo material de curso atende alunos em amplas áreas geográficas sem programação ao vivo. A atualização da plataforma da Edmentum Inc. em 2025 introduziu recursos como diagnósticos, suporte de texto para fala e ferramentas de integridade acadêmica, aprimorando as capacidades de aprendizagem assíncrona. Este modo de entrega permanece o formato mais acessível, apoiando a escalabilidade e a flexibilidade de programação no mercado de escolas virtuais da América do Norte.
A aprendizagem combinada deve crescer a um CAGR de 14,20% até 2031, tornando-se o modo de entrega de crescimento mais rápido. Um estudo de 2026 relatou melhores resultados de retenção em ambientes interativos com inteligência artificial e feedback oportuno. O modelo virtual de dia completo da Escola Secundária Virtual de Peel destaca a importância da interação síncrona estruturada, onde o contato regular com o corpo docente melhora a consistência da aprendizagem. O mercado está adotando cada vez mais arquiteturas de aprendizagem combinada que combinam suporte ao vivo, conteúdo em ritmo próprio e ajustes baseados em desempenho. Essa abordagem é particularmente eficaz para disciplinas em que o tempo de feedback, a supervisão e a continuidade instrucional impactam significativamente os resultados de aprendizagem.
Análise Geográfica
Os Estados Unidos responderam por 85,68% da participação do mercado de escolas virtuais da América do Norte em 2025, impulsionados pelo desenvolvimento de escolas virtuais autorizadas pelos estados, pelo financiamento público e pela participação de grandes operadores. A orientação de receita da Stride Inc. para o ano fiscal de 2026, de 2,49 bilhões de USD a 2,52 bilhões de USD, destaca a escala do mercado. Medidas legislativas como o Projeto de Lei 569 do Senado do Texas, o Projeto de Lei 124 do Senado da Flórida e o HF 4332 de Minnesota refletem o apoio contínuo das políticas. O mercado continua moldado pelas regras de financiamento dos Estados Unidos, pela legislação estadual e pelas estratégias de provedores multiestaduais.
O Canadá ficou em segundo lugar como a maior geografia no mercado, apoiado pelo respaldo estável do sistema público para a aprendizagem online. A atualização do Estado da Nação K-12 de 2024-2025 relatou 389.891 alunos em aprendizagem a distância e online, representando 6,8% da população nacional do ensino básico e médio. A Escola Secundária Virtual de Peel de Ontário registrou forte demanda, abrindo as inscrições para 2026-2027 mais cedo do que no ano anterior. Conclusões sobre privacidade de Ontário e Alberta em outubro de 2025 estão aumentando as expectativas dos fornecedores em todos os conselhos escolares. O crescimento no Canadá é moldado por políticas provinciais, e não por um marco nacional unificado. O México deve crescer a um CAGR de 15,80% até 2031, tornando-se a geografia de crescimento mais rápido no mercado. Sua base menor em comparação com os Estados Unidos e o Canadá permite um crescimento percentual mais elevado. A expansão depende de melhor conectividade, execução administrativa e currículos adaptados localmente. Os provedores que se alinham a essas necessidades estão melhor posicionados à medida que a presença no mercado se expande.
Cenário Competitivo
O mercado de escolas virtuais da América do Norte é moderadamente fragmentado, com um pequeno grupo de provedores detendo uma participação significativa. Essa estrutura reflete a presença de operadores multiestaduais, sistemas públicos de escolas virtuais, provedores suplementares voltados para distritos e plataformas privadas de educação online. A Stride Inc. estabeleceu uma posição sólida, apoiada por crescimento substancial de receita e orientações. Embora oportunidades permaneçam para operadores de nicho e regionais, alcançar escala tornou-se cada vez mais importante devido à necessidade de investimentos em currículo, sistemas de dados, controles de privacidade e conformidade. Os provedores capazes de financiar atualizações de plataforma e manter operações amplas estão melhor posicionados neste ambiente competitivo.
A diferenciação estratégica no mercado está cada vez mais focada em capacidades de inteligência artificial, educação profissional e técnica (EPT) e fluxos de trabalho de aprendizagem aprimorados. A Pearson Plc expandiu parcerias para aprimorar a prontidão para inteligência artificial na força de trabalho e desenvolver soluções de aprendizagem adaptativa. Esses esforços demonstram como as principais empresas de educação estão integrando avaliação, conteúdo, análise e infraestrutura de inteligência artificial. Essa mudança representa desafios para provedores menores que dependem de ofertas de produtos limitadas ou modelos de conteúdo de terceiros.
A Edmentum Inc. e a Penn Foster ilustram um foco em profundidade de produto direcionada e capacidade de suporte. A Edmentum Inc. aprimorou suas ofertas de EPT lançando novos programas e formando parcerias para incluir simulações imersivas de ofícios. A Penn Foster expandiu sua base de suporte operacional para fortalecer suas capacidades. A Stride Inc. também investiu no desenvolvimento de currículo, refletindo um compromisso com conteúdo proprietário. O mercado recompensa provedores que combinam escala ou especialização com investimentos sustentados em conteúdo, sistemas de entrega e infraestrutura de suporte ao aluno.
Líderes do Setor de Escolas Virtuais da América do Norte
-
Stride Inc.
-
Pearson Plc
-
Penn Foster
-
Edmentum Inc.
-
Sora Schools Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Comissão Federal de Comércio finalizou sua ordem contra a Illuminate Education, exigindo um programa de segurança de dados, limites na coleta e retenção de dados e exclusão de dados desnecessários de alunos. Isso segue uma violação que expôs registros pessoais de 10,1 milhões de alunos em escolas dos EUA. A ação é a primeira da Comissão Federal de Comércio nessa escala contra um provedor de tecnologia educacional, estabelecendo um precedente de conformidade para o setor.
- Maio de 2026: A Pearson Plc e a Salesforce anunciaram uma parceria estratégica para aprimorar a prontidão para inteligência artificial e o desenvolvimento de competências da força de trabalho. A colaboração integra o conteúdo de aprendizagem e avaliação da Pearson Plc com a infraestrutura de aprendizagem empresarial da Salesforce, apoiando a força de trabalho global.
- Abril de 2026: A Stride Inc. reportou receita de 629,9 milhões de USD no terceiro trimestre do ano fiscal de 2026, um aumento de 2,7% em relação ao ano anterior, e elevou sua orientação de receita anual para o ano fiscal de 2026 para 2,49–2,52 bilhões de USD. As matrículas em Aprendizagem Profissional cresceram 11,6%, atingindo 110.100 alunos, com receita por matrícula aumentando 3,8% para 2.356 USD, compensando uma queda de 3,6% na receita de Educação Geral.
- Abril de 2026: O Governador da Flórida sancionou o Projeto de Lei 124 do Senado, permitindo que a Escola Virtual da Flórida aumente o financiamento estadual por meio de receitas de organizações de apoio direto. O projeto também atualiza a supervisão do conselho sobre gastos com educação baseada em tecnologia, aprimorando a sustentabilidade financeira da escola.


Escopo do Relatório do Mercado de Escolas Virtuais da América do Norte
| Escolas Primárias |
| Escolas Intermediárias |
| Escolas de Ensino Médio |
| Educação de Adultos |
| Escolas Virtuais em Tempo Integral |
| Escolas Virtuais Suplementares/de Meio Período |
| Escolas Virtuais Híbridas |
| Aprendizagem Síncrona (Aulas ao Vivo) |
| Aprendizagem Assíncrona (Ritmo Próprio) |
| Aprendizagem Combinada |
| Estados Unidos |
| Canadá |
| México |
| Por Usuário Final | Escolas Primárias |
| Escolas Intermediárias | |
| Escolas de Ensino Médio | |
| Educação de Adultos | |
| Por Tipo de Escola | Escolas Virtuais em Tempo Integral |
| Escolas Virtuais Suplementares/de Meio Período | |
| Escolas Virtuais Híbridas | |
| Por Modo de Entrega | Aprendizagem Síncrona (Aulas ao Vivo) |
| Aprendizagem Assíncrona (Ritmo Próprio) | |
| Aprendizagem Combinada | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de escolas virtuais da América do Norte?
O tamanho do mercado de escolas virtuais da América do Norte foi de 21,4 bilhões de USD em 2025 e a previsão é de que atinja 36,4 bilhões de USD até 2031 a um CAGR de 9,30%.
Qual grupo de usuário final lidera a geração de receita?
As Escolas de Ensino Médio lideraram com uma participação de 41,84% em 2025, pois a demanda permanece forte por recuperação de créditos, matrícula dupla e percursos de diploma vinculados à EPT.
Qual tipo de escola está crescendo mais rapidamente até 2031?
As Escolas Virtuais Híbridas devem crescer a um CAGR de 13,50% até 2031, à medida que os distritos buscam modelos de aprendizagem mais flexíveis, mas ainda estruturados.
Por que a entrega assíncrona ainda lidera em participação?
A Aprendizagem Assíncrona detinha uma participação de 46,73% em 2025, pois atende alunos que precisam de flexibilidade de horário, incluindo adultos trabalhadores e estudantes em áreas de menor acesso.
Qual país impulsiona a maior parte do valor regional?
Os Estados Unidos responderam por 85,68% do valor regional em 2025, pois possuem as vias de financiamento, a legislação e os operadores em escala mais estabelecidos.
Qual é o principal desafio operacional para os provedores?
As lacunas de banda larga e os custos crescentes de privacidade e cibersegurança permanecem as principais restrições, pois limitam o acesso em áreas remotas e aumentam o ônus operacional em toda a região.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
