
Marktgröße und Marktanteil für virtuelle Schulen in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 21.40 Milliarden US-Dollar |
| Marktgröße (2026) | 23.30 Milliarden US-Dollar |
| Marktgröße (2031) | 36.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.30 % |
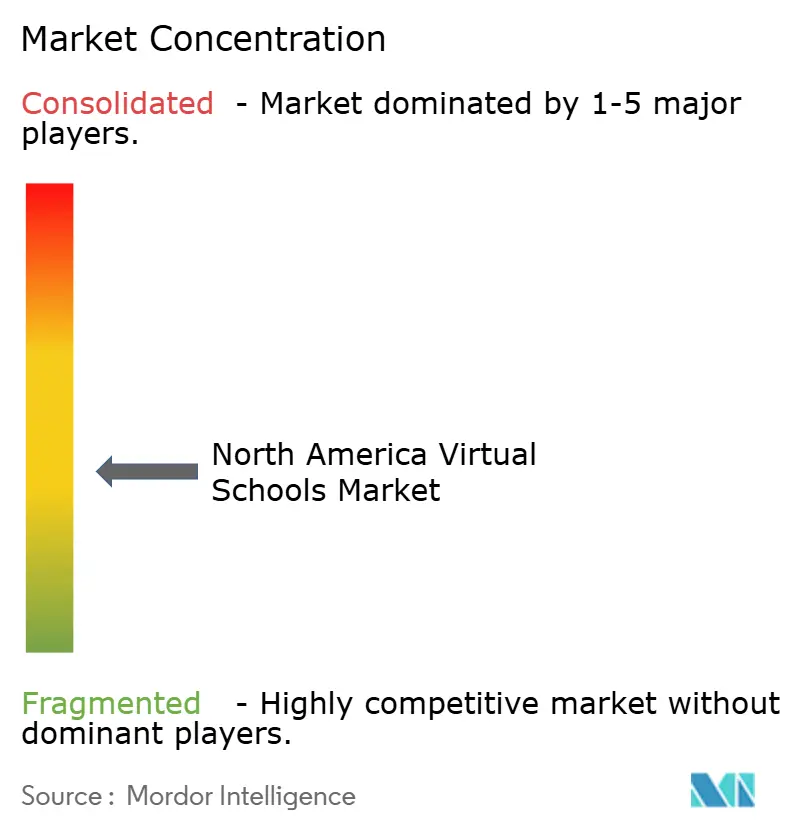
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für virtuelle Schulen in Nordamerika von Mordor Intelligence
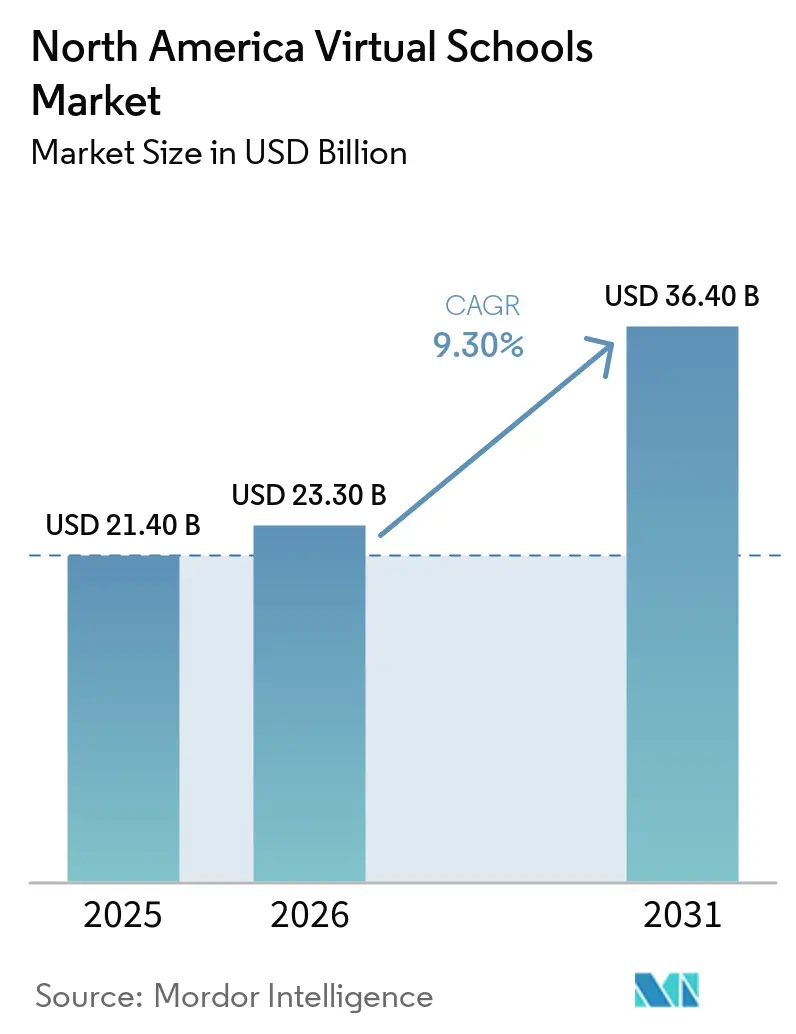
Der Markt für virtuelle Schulen in Nordamerika wurde im Jahr 2025 auf 21,4 Milliarden USD geschätzt und soll von 23,3 Milliarden USD im Jahr 2026 auf 36,4 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,30 % während des Prognosezeitraums (2026–2031). Die staatliche Politik unterstützt nun den virtuellen und hybriden Unterricht mit klareren Finanzierungs- und Governance-Rahmenbedingungen. Das US-Bildungsministerium schlug in seinem Haushalt für das Geschäftsjahr 2026 eine staatliche Formelförderung von 2,0 Milliarden USD vor, die es den Bundesstaaten ermöglicht, Bildungsangebote zu erweitern[1]. Das Texas Senate Bill 569 führte für das Schuljahr 2025–2026 einen formalen Anwesenheits- und Finanzierungsmechanismus für virtuelle und hybride Schulstandorte ein, während das Florida Senate Bill 124 im April 2026 die Einnahmewege für die Florida Virtual School erweiterte. Die Nachfrage nach flexiblen Abschlüssen, einer stärkeren Integration der beruflichen und technischen Bildung (CTE) sowie adaptiven Lernwerkzeugen treibt das Marktwachstum voran. Breitbandlücken und strengere Datenschutzstandards schränken jedoch den vollständigen Zugang ein. Diese Herausforderungen begünstigen Anbieter mit robusten Compliance-Systemen, einer breiteren staatlichen Reichweite und umfassenden Lehrplänen.
Wichtigste Erkenntnisse des Berichts
- Nach Endnutzer hielten Oberschulen im Jahr 2025 einen Anteil von 41,84 % am Markt für virtuelle Schulen in Nordamerika, während die Erwachsenenbildung bis 2031 voraussichtlich mit einer CAGR von 12,70 % wachsen wird.
- Nach Schultyp hielten Vollzeit-Virtualschulen im Jahr 2025 einen Anteil von 56,41 % am Markt für virtuelle Schulen in Nordamerika, während hybride Virtualschulen bis 2031 voraussichtlich mit einer CAGR von 13,50 % wachsen werden.
- Nach Bereitstellungsmodus hielt asynchrones Lernen im Jahr 2025 einen Anteil von 46,73 % am Markt für virtuelle Schulen in Nordamerika, während Blended Learning bis 2031 voraussichtlich mit einer CAGR von 14,20 % wachsen wird.
- Nach Geografie entfielen im Jahr 2025 85,68 % des Marktanteils für virtuelle Schulen in Nordamerika auf die Vereinigten Staaten, während Mexiko bis 2031 die höchste CAGR von 15,80 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für virtuelle Schulen in Nordamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach flexibler Fernbildung | +2.5% | Konzentriert in den Vereinigten Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Staatliche Finanzierung der digitalen Infrastruktur | +1.7% | Vereinigte Staaten, Bundes- und Staatsprogramme | Mittelfristig (2–4 Jahre) |
| Personalisierte Lernpfade für unterschiedliche Lernende | +1.1% | Nordamerika, mit frühen Gewinnen in städtischen Randgebieten der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Integration beruflicher und technischer Bildung in virtuelle Schulen | +1.5% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada | Mittelfristig (2–4 Jahre) |
| Eltern-Coach-Lernmodelle und Engagement-Analysen | +0.8% | Vereinigte Staaten, städtische und ländliche Korridore | Langfristig (≥ 4 Jahre) |
| Ausbau hybrider, kreditbasierter Nachholprogramme und alternativer Schulwege | +1.3% | Vereinigte Staaten, mit früher Einführung in Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach flexibler Fernbildung
Flexibles Lernen bleibt ein wesentlicher Treiber für den Markt der virtuellen Schulen in Nordamerika. Ein offizieller Bildungsbericht ergab, dass 57 % der zurückkehrenden erwachsenen Lernenden den Online- oder Hybridzugang als wesentlich für ihre Entscheidung zur Wiedereinschreibung betrachteten, wobei 33 % gezielt Hybridprogramme wählten. Dies zeigt, dass der Online-Zugang von einer vorübergehenden Alternative zu einem entscheidenden Faktor bei Einschreibungsentscheidungen geworden ist. Der Trend unterstützt das Wachstum der Erwachsenenbildung, hybrider Lernmodelle und ergebnisorientierter Online-Programme in der Region. Anbieter, die sowohl Flexibilität als auch anerkannte Abschlüsse bieten, sind gut positioniert, um Lernende anzuziehen und zu halten, die gleichzeitig Arbeit, Familie und Bildung managen.
Staatliche Finanzierung der digitalen Infrastruktur
Staatliche und bundesstaatliche Förderinitiativen stärken das Fundament des Marktes für virtuelle Schulen in Nordamerika. North Carolina hat Fördermittel eingeführt, um Schulbezirke bei der Umsetzung digitaler Lernprogramme zu unterstützen, die mit dem staatlichen Plan abgestimmt sind[2]. Ebenso hat Minnesota die Förderberechtigung für staatliche Online-Lernhilfen auf Schüler außerhalb der traditionellen K-12-Altersgruppen ausgeweitet. Diese Entwicklungen verbessern sowohl die digitale Infrastruktur als auch den Kreis der zugänglichen Lernenden. Der gleichzeitige Fortschritt bei Finanzierungs- und Berechtigungsreformen ist besonders wirkungsvoll in ländlichen und dünn besiedelten Gebieten, wo Nachfrage besteht, aber durch uneinheitlichen digitalen Zugang und begrenzte Finanzierungsabdeckung eingeschränkt wurde.
Personalisierte Lernpfade für unterschiedliche Lernende
Personalisiertes Lernen ist zu einem Schlüsselfaktor im Markt für virtuelle Schulen in Nordamerika geworden, da Anbieter sich auf die Verbesserung von Lernergebnissen und die Bindung von Schülern konzentrieren. Edmentum führte Aktualisierungen seiner Courseware-Plattform ein und integrierte Funktionen wie einheitlichen Kurszugang, Diagnose zur Beherrschung von Standards, mehrsprachige Text-zu-Sprache-Funktion und Werkzeuge zur akademischen Integrität. Eine Überprüfung durch die Stanford University hob das Potenzial KI-gestützter Diagnose- und personalisierter Unterrichtswerkzeuge hervor, um Lernergebnisse zu verbessern, insbesondere für Schüler, die von weniger erfahrenen Lehrkräften betreut werden[3]. In Frontiers in Artificial Intelligence veröffentlichte Forschungsergebnisse zeigten ebenfalls verbesserte Gedächtnisleistungen, wenn Lernende KI-gestützte interaktive Plattformen mit zeitnahem Feedback nutzten. Diese Fortschritte spiegeln einen Wandel im Markt für virtuelle Schulen von einem einfachen Online-Zugang hin zu adaptiven Bereitstellungsmodellen wider, die auf unterschiedliche Lerntempi, Sprachbedürfnisse und Leistungsniveaus eingehen.
Integration beruflicher und technischer Bildung in virtuelle Schulen
Die Integration der beruflichen und technischen Bildung (CTE) steigert die Attraktivität des Marktes für virtuelle Schulen in Nordamerika, da Familien und Schulbezirke zunehmend auf Beschäftigungsfähigkeit als Ergebnis setzen. Stride meldete ein erhebliches Wachstum der Einnahmen aus dem Bereich Career Learning, der einen wesentlichen Teil des gesamten Quartalsumsatzes ausmachte. Edmentum führte Edmentum Career ein und bietet zahlreiche Online-CTE-Pfade in verschiedenen Berufsfeldern für Mittel- und Oberschüler an. Floridas aktualisierter CAPE-Finanzierungsrahmen stärkte die Verbindung zwischen Zertifizierungsfinanzierung und abgestimmten CTE-Programmen weiter und betonte die Bedeutung akkreditierter virtueller Berufsbildungsinhalte. Diese Fortschritte schaffen Chancen für Anbieter, die berufliche Qualifizierungswege anbieten, sich an Branchenzertifizierungen ausrichten und die Relevanz für den postsekundären Bereich innerhalb einer einheitlichen Plattform sicherstellen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regionale Breitbandlücken und ungleichmäßiger Gerätezugang | -1.2% | Ländliche Vereinigte Staaten, Nordkanada, ländliches Mexiko | Mittelfristig (2–4 Jahre) |
| Komplexe staatliche Akkreditierungs- und Lehrerqualifikationsanforderungen | -0.5% | Vereinigte Staaten, Variation von Staat zu Staat, und Kanada, Variation von Provinz zu Provinz | Langfristig (≥ 4 Jahre) |
| Steigende Kosten für Cybersicherheit, Datenschutz und Compliance | -0.9% | Nordamerika, mit zusätzlichem Druck bei grenzüberschreitenden Aktivitäten | Kurzfristig (≤ 2 Jahre) |
| Budgetdruck in Schulbezirken und ROI-Prüfung für virtuelle Programme | -0.5% | Vereinigte Staaten, insbesondere städtische und ländliche Schulbezirke | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regionale Breitbandlücken und ungleichmäßiger Gerätezugang
Der Breitbandzugang bleibt eine kritische strukturelle Herausforderung für den Markt der virtuellen Schulen in Nordamerika. Berichte zeigen, dass Schüler in abgelegenen ländlichen Gebieten im Vergleich zu ihren Altersgenossen in städtischen Randgebieten deutlich geringeren Zugang zu festem Heimbreitband haben. Darüber hinaus bestehen Unterschiede bei den Internetgeschwindigkeiten zwischen Bundesstaaten sowie zwischen städtischen und ländlichen Regionen, wie in aktuellen Studien festgestellt wurde. Diese Konnektivitätsprobleme beeinträchtigen die Zuverlässigkeit von Live-Unterricht, videobasiertem Unterricht und geplanten Prüfungen für Schüler in weniger gut vernetzten Gebieten. Infolgedessen sieht sich der Markt für virtuelle Schulen in Nordamerika bei der Ausweitung der Einschreibungen in Regionen eingeschränkt, in denen Nachfrage besteht, die Haushaltskonnektivität jedoch unzureichend bleibt[4].
Komplexe staatliche Akkreditierungs- und Lehrerqualifikationsanforderungen
Regulatorische Unterschiede behindern weiterhin das Wachstum des Marktes für virtuelle Schulen in Nordamerika, da die Betriebsanforderungen zwischen Bundesstaaten und Provinzen erheblich variieren. Jüngste gesetzgeberische Maßnahmen zeigen Bemühungen der Regierungen, Rahmenbedingungen für den virtuellen Schulunterricht zu formalisieren, doch Unterschiede bei Finanzierungsregeln, Governance-Strukturen und Rechenschaftsstandards bestehen weiterhin in den verschiedenen Rechtsgebieten. Anbieter mit einer etablierten Präsenz in mehreren Bundesstaaten, wie Stride, profitieren von ihrer Fähigkeit, Lizenzen, Lehrpläne und Betriebssysteme über Regionen hinweg abzustimmen. Kleinere Betreiber hingegen stehen aufgrund ihrer begrenzten Lernerbasis vor Herausforderungen bei der Verwaltung regulatorischer Kosten. Diese Dynamik erhält die Marktzugänglichkeit aufrecht, verlangsamt jedoch die geografische Expansion für Anbieter ohne robuste Compliance-Infrastruktur und erhöht deren Kosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzer: Oberschulen sichern den Umsatz, während die Erwachsenenbildung die Wachstumsgrenze neu setzt
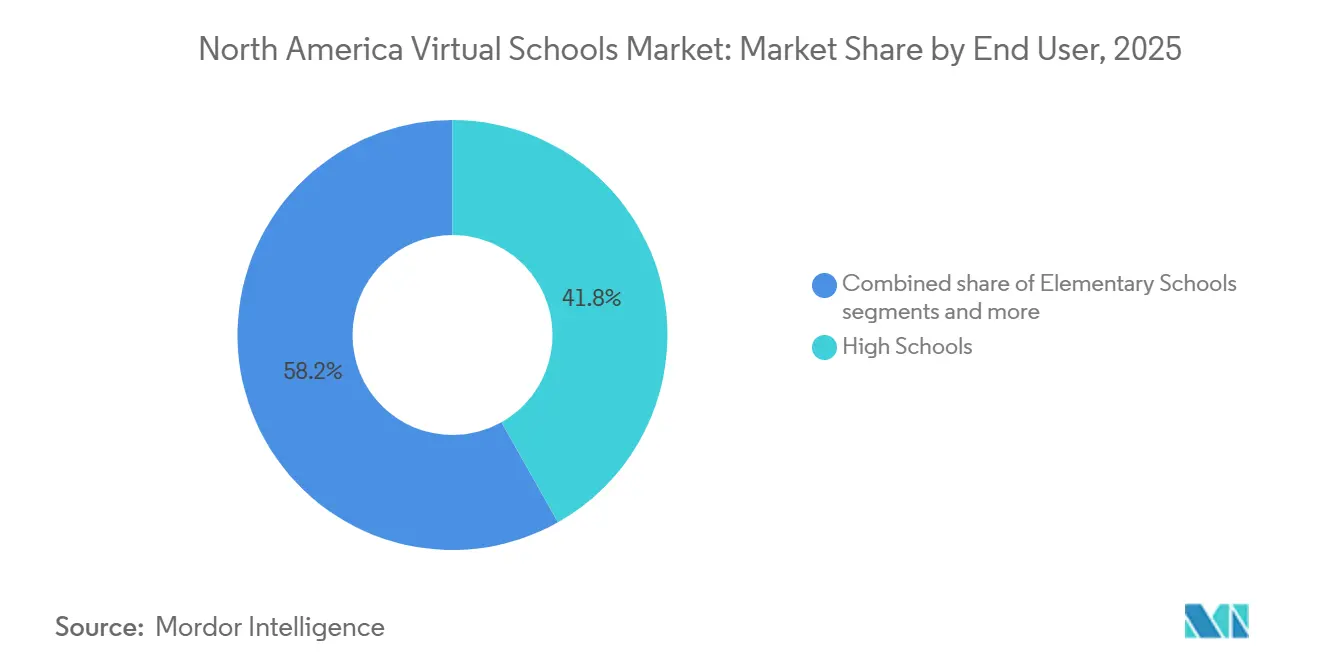
Oberschulen hielten im Jahr 2025 einen Marktanteil von 41,84 % am Markt für virtuelle Schulen in Nordamerika und sind damit das größte Endnutzersegment. Dies spiegelt die Nachfrage nach Kreditnachholprogrammen, Doppeleinschreibungen, Zugang zu Advanced Placement und Diplomwegen wider, die mit der beruflichen und technischen Bildung verknüpft sind. Der Markt stützt sich auf die Nachfrage der Oberschulen als stabile Basis, die durch den Bedarf älterer Lernender an Abschlusszeitplänen, Kursflexibilität und arbeitsbezogenen Optionen getrieben wird. Strides Aktivitäten in allgemeinen Bildungs- und Career-Learning-Schulen unterstützen dieses Segment in mehreren Bundesstaaten der Vereinigten Staaten. Die Nachfrage der Oberschulen ist auch auf ergänzende Programme ausgerichtet, die es Schulbezirken ermöglichen, Kurse hinzuzufügen, ohne die Schülereinschreibung vollständig zu übertragen. Die Segmente der Mittel- und Grundschulen sind kleiner, aber bedeutsam aufgrund des Wertes, eine einzige Anbieterbeziehung über die gesamte K-12-Bildung hinweg aufrechtzuerhalten. Edmentums Courseware-Update von 2025, das den K-5-Lehrplan und die Unterstützungswerkzeuge vereinheitlichte, verbessert die Fähigkeit der Anbieter, jüngere Lernende über eine einzige Plattform zu betreuen.
Die Erwachsenenbildung soll bis 2031 mit einer CAGR von 12,70 % wachsen und ist damit das am schnellsten wachsende Endnutzersegment im Markt für virtuelle Schulen in Nordamerika. Die ACE-Ergebnisse von 2026 zeigen, dass der Online- und Hybridzugang die Entscheidungen zur Wiedereinschreibung unter zurückkehrenden erwachsenen Lernenden beeinflusst hat. Anbieter, die sowohl schulpflichtige als auch erwachsene Lernende auf einer gemeinsamen Plattform betreuen, werden wahrscheinlich eine ausgewogene Einschreibungsmischung erzielen, da sich Arbeitsmarkt-, Politik- und demografische Bedingungen weiterentwickeln.


Nach Schultyp: Vollzeitbetreiber sichern die Skalierung, während hybride Schulen neue Bezirksverträge gewinnen
Vollzeit-Virtualschulen machten im Jahr 2025 56,4 % der Marktgröße für virtuelle Schulen in Nordamerika aus und behaupteten damit ihre führende Position. Dies ist auf etablierte öffentliche Finanzierung, staatlich genehmigte Strukturen und Markenbekanntheit bei Familien zurückzuführen. Strides Umsatzprognose für das Geschäftsjahr 2026 von 2,49 Milliarden USD bis 2,52 Milliarden USD verdeutlicht die wirtschaftliche Skalierung in diesem Segment. Vollzeitmodelle bleiben entscheidend, da sie wiederkehrende Einnahmen generieren und umfangreiche Systeme für Lehrplan, Compliance und Schülerdienstleistungen unterstützen.
Ergänzende und Teilzeitmodelle sind ebenfalls bedeutsam, da sie Schulbezirken helfen, Lücken bei Wahlfächern, schwer zu besetzenden Fächern und Interventionsprogrammen zu schließen, ohne traditionelle Schulen zu ersetzen. Hybride Virtualschulen sollen bis 2031 mit einer CAGR von 13,5 % wachsen und sind damit das am schnellsten wachsende Segment. Gesetzgeberische Maßnahmen wie Texas SB 569 haben den Rahmen für virtuelle und hybride Schulstandorte gestärkt und es Schulbezirken ermöglicht, gemischte Bereitstellungsprogramme einzuführen. Florida SB 124 hat die institutionelle virtuelle Bereitstellung durch einen großen öffentlichen Betreiber weiter unterstützt. Die Verlagerung hin zu hybriden Programmen kommt dem Markt zugute, indem sie Kreditnachholprogramme, Wiedereingliederung und flexible Stundenplanung unterstützt und gleichzeitig eine strukturierte Aufsicht aufrechterhält. Dieser Ansatz spricht Schulbezirke an, die Flexibilität suchen, ohne auf Rechenschaftspflicht oder persönliche Interaktion zu verzichten.
Nach Bereitstellungsmodus: Asynchrone Bereitstellung sichert die Marktbreite, während Blended Learning das Wachstum anführt
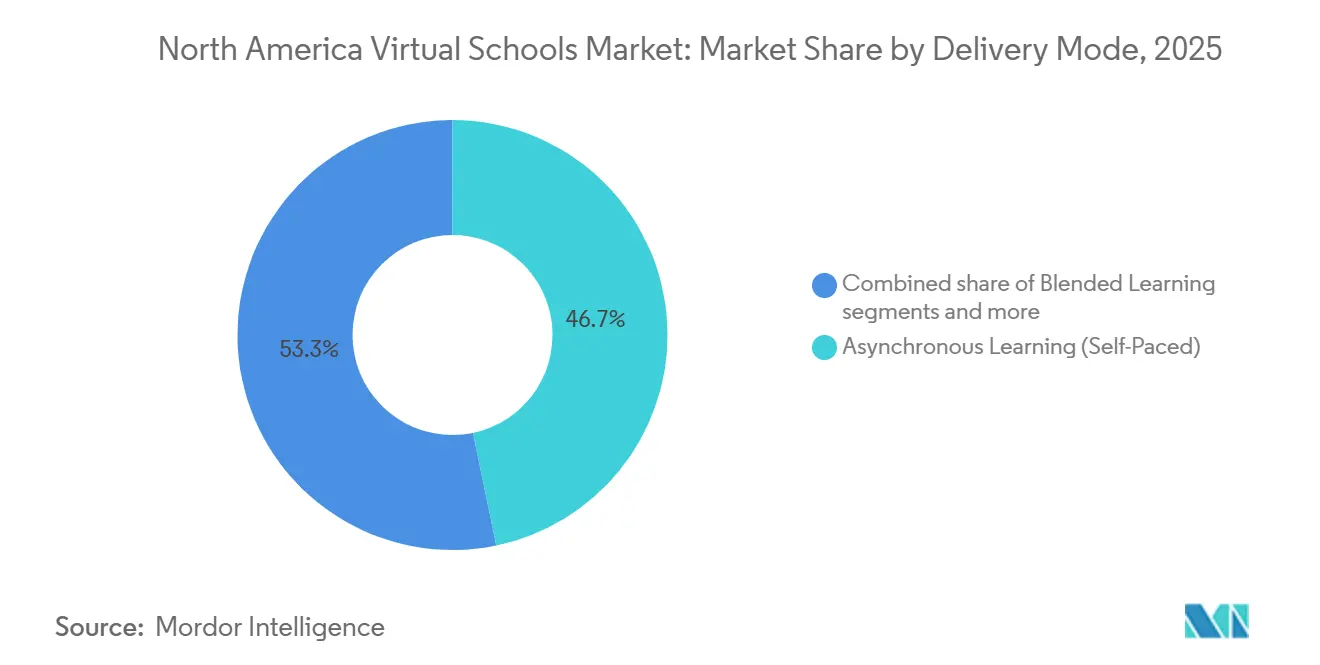
Asynchrones Lernen hielt im Jahr 2025 46,73 % der Marktgröße für virtuelle Schulen in Nordamerika und blieb damit der größte Bereitstellungsmodus nach Reichweite. Es erfüllt die Bedürfnisse berufstätiger Erwachsener, ländlicher Lernender und Schüler, die flexiblen, zeitunabhängigen Unterricht benötigen. Anbieter profitieren von der Verteilungseffizienz, da dieselbe Kursware Lernende in weiten geografischen Gebieten ohne Live-Planung bedient. Edmentums Plattformaktualisierung von 2025 führte Funktionen wie Diagnose, Text-zu-Sprache-Unterstützung und Werkzeuge zur akademischen Integrität ein und verbesserte damit die Möglichkeiten des asynchronen Lernens. Dieser Bereitstellungsmodus bleibt das zugänglichste Format und unterstützt Skalierbarkeit und Planungsflexibilität im Markt für virtuelle Schulen in Nordamerika.
Blended Learning soll bis 2031 mit einer CAGR von 14,20 % wachsen und ist damit der am schnellsten wachsende Bereitstellungsmodus. Eine Studie aus dem Jahr 2026 berichtete von verbesserten Gedächtnisleistungen in KI-gestützten interaktiven Umgebungen mit zeitnahem Feedback. Das ganztägige virtuelle Modell der Peel Virtual Secondary School unterstreicht die Bedeutung strukturierter synchroner Interaktion, bei der regelmäßiger Kontakt mit Lehrkräften die Lernkontinuität verbessert. Der Markt übernimmt zunehmend Blended-Learning-Architekturen, die Live-Unterstützung, selbstgesteuertes Lernen und leistungsbasierte Anpassungen kombinieren. Dieser Ansatz ist besonders effektiv für Fächer, bei denen Feedback-Timing, Aufsicht und Unterrichtskontinuität die Lernergebnisse erheblich beeinflussen.
Geografische Analyse
Die Vereinigten Staaten machten im Jahr 2025 85,68 % des Marktanteils für virtuelle Schulen in Nordamerika aus, angetrieben durch staatlich genehmigte Entwicklung virtueller Schulen, öffentliche Finanzierung und die Beteiligung großer Betreiber. Strides Umsatzprognose für das Geschäftsjahr 2026 von 2,49 Milliarden USD bis 2,52 Milliarden USD verdeutlicht die Marktgröße. Gesetzgeberische Maßnahmen wie Texas SB 569, Florida SB 124 und Minnesota HF 4332 spiegeln die anhaltende politische Unterstützung wider. Der Markt wird weiterhin durch Finanzierungsregeln der Vereinigten Staaten, staatliche Gesetzgebung und Strategien multistaatlicher Anbieter geprägt.
Kanada belegte den zweiten Platz als größte geografische Region im Markt, unterstützt durch eine stabile öffentliche Systemunterstützung für das Online-Lernen. Das K-12 State of the Nation Update 2024–2025 berichtete von 389.891 Schülern im Fernunterricht und Online-Lernen, was 6,8 % der nationalen K-12-Bevölkerung entspricht. Die Peel Virtual Secondary School in Ontario verzeichnete eine starke Nachfrage und öffnete die Anmeldungen für 2026–2027 früher als im Vorjahr. Datenschutzbefunde aus Ontario und Alberta im Oktober 2025 verschärfen die Anforderungen an Anbieter in allen Schulbehörden. Das Wachstum in Kanada wird durch Provinzpolitiken und nicht durch einen einheitlichen nationalen Rahmen geprägt. Mexiko soll bis 2031 mit einer CAGR von 15,80 % wachsen und ist damit die am schnellsten wachsende geografische Region im Markt. Seine kleinere Basis im Vergleich zu den Vereinigten Staaten und Kanada ermöglicht ein höheres prozentuales Wachstum. Die Expansion hängt von verbesserter Konnektivität, administrativer Umsetzung und lokal angepassten Lehrplänen ab. Anbieter, die sich an diesen Bedürfnissen ausrichten, sind besser positioniert, wenn sich der Marktfußabdruck erweitert.
Wettbewerbslandschaft
Der Markt für virtuelle Schulen in Nordamerika ist mäig fragmentiert, wobei eine kleine Gruppe von Anbietern einen erheblichen Anteil hält. Diese Struktur spiegelt die Präsenz von multistaatlichen Betreibern, öffentlichen virtuellen Schulsystemen, bezirksorientierten ergänzenden Anbietern und privaten Online-Bildungsplattformen wider. Stride hat eine starke Position aufgebaut, unterstützt durch erhebliches Umsatzwachstum und Prognosen. Während Chancen für Nischen- und Regionalbetreiber bestehen, ist das Erreichen von Skalierung aufgrund der Notwendigkeit von Investitionen in Lehrplan, Datensysteme, Datenschutzkontrollen und Compliance zunehmend wichtig geworden. Anbieter, die Plattformaktualisierungen finanzieren und einen breiten Betrieb aufrechterhalten können, sind in diesem Wettbewerbsumfeld besser positioniert.
Die strategische Differenzierung im Markt konzentriert sich zunehmend auf KI-Fähigkeiten, berufliche und technische Bildung (CTE) und verbesserte Lernabläufe. Pearson hat Partnerschaften ausgebaut, um die KI-Bereitschaft der Belegschaft zu verbessern und adaptive Lernlösungen zu entwickeln. Diese Bemühungen zeigen, wie große Bildungsunternehmen Bewertung, Inhalte, Analysen und KI-Infrastruktur integrieren. Diese Verlagerung stellt kleinere Anbieter vor Herausforderungen, die auf begrenzte Produktangebote oder Drittanbieter-Inhaltsmodelle angewiesen sind.
Edmentum und Penn Foster veranschaulichen einen Fokus auf gezielte Produkttiefe und Unterstützungskapazität. Edmentum hat sein CTE-Angebot durch die Einführung neuer Programme und die Bildung von Partnerschaften zur Einbeziehung immersiver Berufssimulatoren erweitert. Penn Foster hat seine operative Unterstützungsbasis ausgebaut, um seine Kapazitäten zu stärken. Stride hat ebenfalls in die Lehrplanentwicklung investiert, was ein Engagement für proprietäre Inhalte widerspiegelt. Der Markt belohnt Anbieter, die Skalierung oder Spezialisierung mit nachhaltigen Investitionen in Inhalte, Bereitstellungssysteme und Lernunterstützungsinfrastruktur verbinden.
Marktführer der Branche für virtuelle Schulen in Nordamerika
-
Stride Inc.
-
Pearson Plc
-
Penn Foster
-
Edmentum Inc.
-
Sora Schools Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Die Federal Trade Commission schloss ihre Anordnung gegen Illuminate Education ab und verlangte ein Datensicherheitsprogramm, Einschränkungen bei der Datenerhebung und -aufbewahrung sowie die Löschung unnötiger Schülerdaten. Dies folgt auf einen Datenschutzverstoß, bei dem persönliche Daten von 10,1 Millionen Schülern in US-Schulen offengelegt wurden. Die Maßnahme ist die erste dieser Größenordnung der FTC gegen einen Edtech-Anbieter und setzt einen Compliance-Präzedenzfall für die Branche.
- Mai 2026: Pearson Plc und Salesforce gaben eine strategische Partnerschaft bekannt, um die KI-Bereitschaft und die Entwicklung von Arbeitskräftekompetenzen zu verbessern. Die Zusammenarbeit integriert Pearsons Lern- und Bewertungsinhalte mit der Unternehmens-Lerninfrastruktur von Salesforce und unterstützt die globale Belegschaft.
- April 2026: Stride Inc. meldete für das dritte Quartal des Geschäftsjahres 2026 einen Umsatz von 629,9 Millionen USD, ein Wachstum von 2,7 % im Jahresvergleich, und erhöhte seine Umsatzprognose für das gesamte Geschäftsjahr 2026 auf 2,49–2,52 Milliarden USD. Die Einschreibungen im Bereich Career Learning stiegen um 11,6 % auf 110.100 Schüler, wobei der Umsatz pro Einschreibung um 3,8 % auf 2.356 USD stieg und damit einen Rückgang des Umsatzes im Bereich Allgemeinbildung um 3,6 % ausglich.
- April 2026: Der Gouverneur von Florida unterzeichnete Senate Bill 124, das der Florida Virtual School ermöglicht, die staatliche Finanzierung durch Einnahmen aus direkten Unterstützungsorganisationen zu steigern. Das Gesetz aktualisiert auch die Aufsicht des Vorstands über technologiebasierte Bildungsausgaben und verbessert die finanzielle Nachhaltigkeit der Schule.


Berichtsumfang für den Markt für virtuelle Schulen in Nordamerika
| Grundschulen |
| Mittelschulen |
| Oberschulen |
| Erwachsenenbildung |
| Vollzeit-Virtualschulen |
| Ergänzende/Teilzeit-Virtualschulen |
| Hybride Virtualschulen |
| Synchrones Lernen (Live-Unterricht) |
| Asynchrones Lernen (Selbstgesteuertes Lernen) |
| Blended Learning |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Endnutzer | Grundschulen |
| Mittelschulen | |
| Oberschulen | |
| Erwachsenenbildung | |
| Nach Schultyp | Vollzeit-Virtualschulen |
| Ergänzende/Teilzeit-Virtualschulen | |
| Hybride Virtualschulen | |
| Nach Bereitstellungsmodus | Synchrones Lernen (Live-Unterricht) |
| Asynchrones Lernen (Selbstgesteuertes Lernen) | |
| Blended Learning | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für virtuelle Schulen in Nordamerika?
Die Marktgröße für virtuelle Schulen in Nordamerika betrug im Jahr 2025 21,4 Milliarden USD und soll bis 2031 bei einer CAGR von 9,30 % 36,4 Milliarden USD erreichen.
Welche Endnutzergruppe führt bei der Umsatzgenerierung?
Oberschulen führten im Jahr 2025 mit einem Anteil von 41,84 %, da die Nachfrage nach Kreditnachholprogrammen, Doppeleinschreibungen und CTE-verknüpften Diplomwegen stark bleibt.
Welcher Schultyp wächst bis 2031 am schnellsten?
Hybride Virtualschulen sollen bis 2031 mit einer CAGR von 13,50 % wachsen, da Schulbezirke nach flexibleren, aber dennoch strukturierten Lernmodellen suchen.
Warum führt asynchrone Bereitstellung noch immer nach Marktanteil?
Asynchrones Lernen hielt im Jahr 2025 einen Anteil von 46,73 %, da es Lernende bedient, die Planungsflexibilität benötigen, einschließlich berufstätiger Erwachsener und Schüler in Gebieten mit eingeschränktem Zugang.
Welches Land treibt den größten Teil des regionalen Wertes an?
Die Vereinigten Staaten machten im Jahr 2025 85,68 % des regionalen Wertes aus, da sie über die am stärksten etablierten Finanzierungswege, Gesetzgebung und skalierte Betreiber verfügen.
Was ist die größte operative Herausforderung für Anbieter?
Breitbandlücken sowie steigende Datenschutz- und Cybersicherheitskosten bleiben die größten Einschränkungen, da sie den Zugang in abgelegenen Gebieten begrenzen und die Betriebsbelastung in der gesamten Region erhöhen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
