
Tamaño y Participación del Mercado de Escuelas Virtuales de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
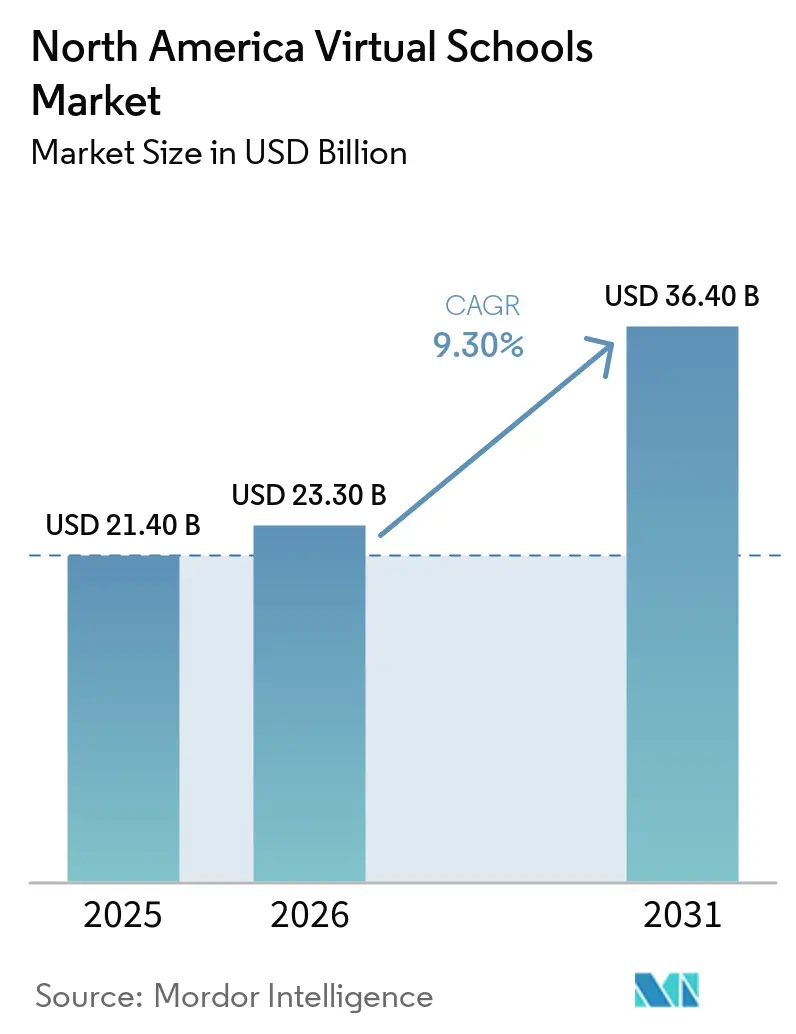
| Tamaño del mercado en el año base (2025) | 21.40 Mil millones de dólares |
| Tamaño del Mercado (2026) | 23.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 36.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.30 % |
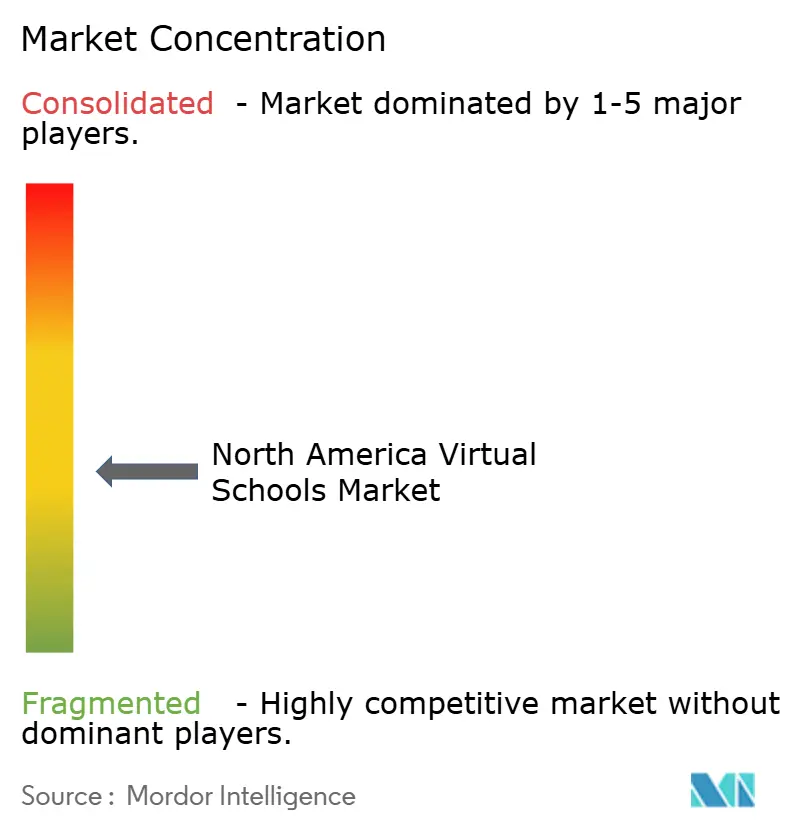
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Escuelas Virtuales de América del Norte por Mordor Intelligence
El Mercado de Escuelas Virtuales de América del Norte fue valorado en 21,4 mil millones de USD en 2025 y se estima que crecerá desde 23,3 mil millones de USD en 2026 hasta alcanzar los 36,4 mil millones de USD en 2031, a una CAGR del 9,30% durante el período de pronóstico (2026-2031). Las políticas estatales ahora respaldan la educación virtual e híbrida con marcos de financiamiento y gobernanza más claros. El Departamento de Educación de los Estados Unidos propuso una subvención estatal de fórmula de 2,0 mil millones de USD en su presupuesto para el año fiscal 2026, permitiendo a los estados ampliar las opciones educativas[1]. El Proyecto de Ley 569 del Senado de Texas introdujo un mecanismo formal de asistencia y financiamiento para campus virtuales e híbridos para el año escolar 2025-2026, mientras que el Proyecto de Ley 124 del Senado de Florida amplió las vías de ingresos para la Escuela Virtual de Florida en abril de 2026. La demanda de credenciales flexibles, una mayor integración de la Educación Técnica y Profesional (ETP) y herramientas de aprendizaje adaptativo está impulsando el crecimiento del mercado. Sin embargo, las brechas de banda ancha y los estándares de privacidad más estrictos limitan el acceso pleno. Estos desafíos favorecen a los proveedores con sistemas de cumplimiento sólidos, mayor alcance estatal y planes de estudio integrales.
Conclusiones Clave del Informe
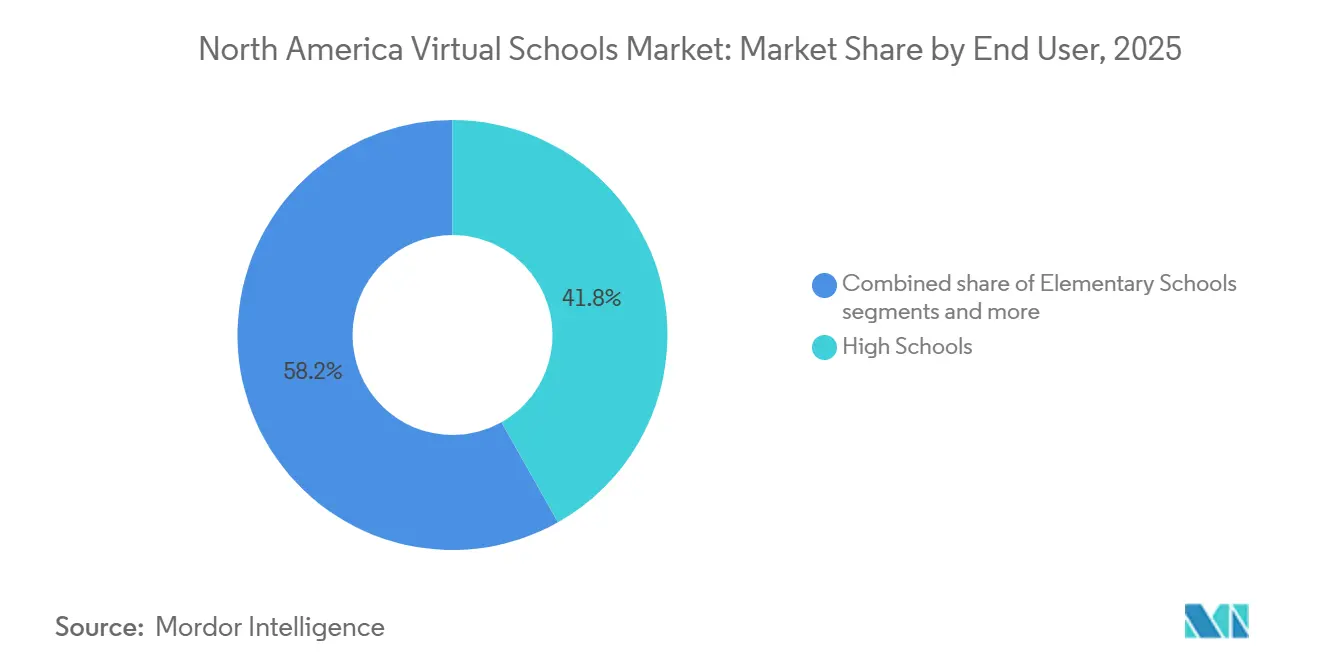
- Por usuario final, las Escuelas Secundarias representaron el 41,84% de la participación del Mercado de Escuelas Virtuales de América del Norte en 2025, mientras que se proyecta que la Educación para Adultos crezca a una CAGR del 12,70% hasta 2031.
- Por tipo de escuela, las Escuelas Virtuales de Tiempo Completo representaron el 56,41% de la participación del Mercado de Escuelas Virtuales de América del Norte en 2025, mientras que se prevé que las Escuelas Virtuales Híbridas crezcan a una CAGR del 13,50% hasta 2031.
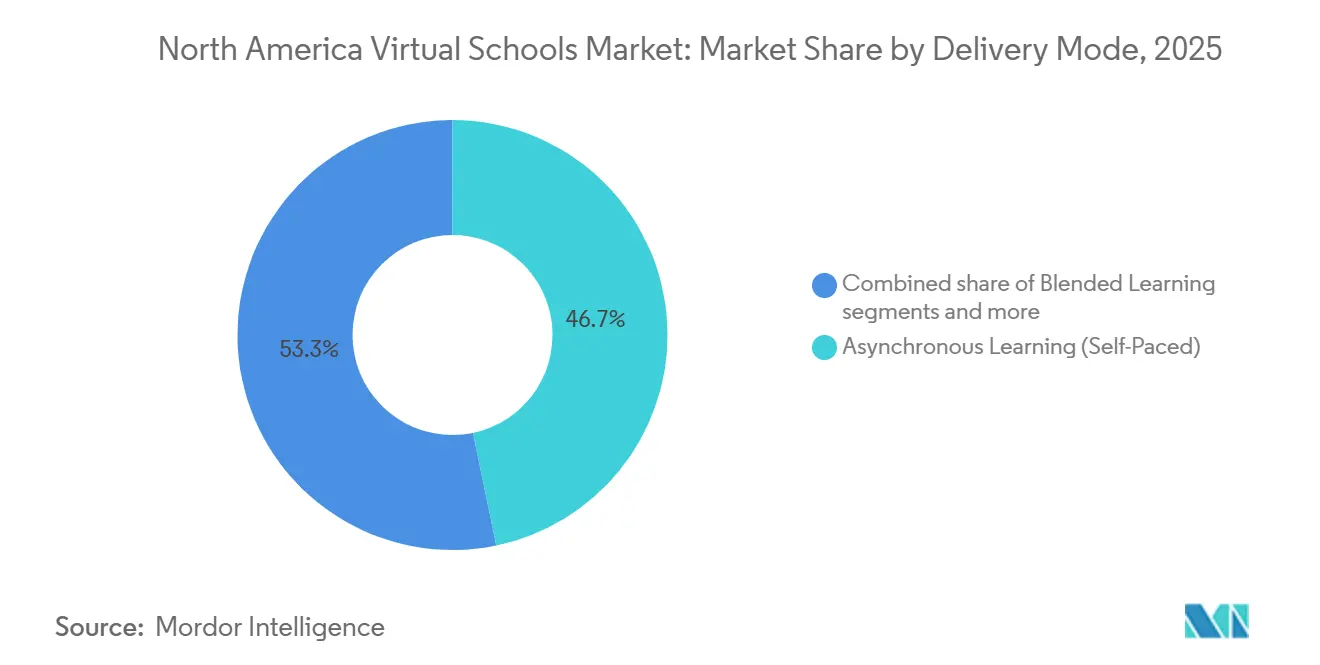
- Por modo de entrega, el Aprendizaje Asincrónico representó el 46,73% de la participación del Mercado de Escuelas Virtuales de América del Norte en 2025, mientras que se espera que el Aprendizaje Combinado se expanda a una CAGR del 14,20% hasta 2031.
- Por geografía, los Estados Unidos representaron el 85,68% de la participación del Mercado de Escuelas Virtuales de América del Norte en 2025, mientras que se prevé que México registre la CAGR más alta del 15,80% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Escuelas Virtuales de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Educación Remota Flexible | +2.5% | Concentrado en Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Financiamiento Estatal de Infraestructura Digital | +1.7% | Estados Unidos, programas federales y estatales | Mediano plazo (2-4 años) |
| Rutas de Aprendizaje Personalizadas para Estudiantes Diversos | +1.1% | América del Norte, con ganancias tempranas en los corredores suburbanos de Estados Unidos | Mediano plazo (2-4 años) |
| Integración de la Educación Técnica y Profesional en las Escuelas Virtuales | +1.5% | Estados Unidos, con expansión hacia Canadá | Mediano plazo (2-4 años) |
| Modelos de Aprendizaje con Padres como Tutores y Análisis de Participación | +0.8% | Estados Unidos, corredores suburbanos y rurales | Largo plazo (≥ 4 años) |
| Expansión de Vías de Escolarización Híbrida, de Recuperación de Créditos y Alternativas | +1.3% | Estados Unidos, con adopción temprana en Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Educación Remota Flexible
El aprendizaje flexible sigue siendo un impulsor clave para el mercado de escuelas virtuales de América del Norte. Un informe oficial sobre Educación indicó que el 57% de los adultos que regresan a estudiar consideraron el acceso en línea o híbrido esencial para su decisión de reinscribirse, con un 33% que seleccionó específicamente programas híbridos. Esto demuestra que el acceso en línea ha pasado de ser una alternativa temporal a un factor crítico en las decisiones de inscripción. La tendencia respalda el crecimiento de la educación para adultos, los modelos de aprendizaje híbrido y los programas en línea orientados a resultados en la región. Los proveedores que ofrecen tanto flexibilidad como credenciales reconocidas están bien posicionados para atraer y retener a estudiantes que gestionan simultáneamente el trabajo, la familia y la educación.
Financiamiento Estatal de Infraestructura Digital
Las iniciativas de financiamiento estatal y federal están fortaleciendo los cimientos del mercado de escuelas virtuales de América del Norte. Carolina del Norte ha introducido subvenciones para apoyar a los distritos que implementan programas de aprendizaje digital alineados con el plan estatal[2]. De manera similar, Minnesota amplió la elegibilidad para la ayuda estatal de aprendizaje en línea para incluir a estudiantes más allá de los grupos de edad tradicionales de educación básica y media. Estos avances mejoran tanto la infraestructura digital como el grupo de estudiantes accesibles. El progreso simultáneo de las reformas de financiamiento y elegibilidad es particularmente impactante en áreas rurales y de baja densidad, donde existe demanda pero ha sido limitada por el acceso digital inconsistente y la cobertura de financiamiento limitada.
Rutas de Aprendizaje Personalizadas para Estudiantes Diversos
El aprendizaje personalizado se ha convertido en un factor clave en el mercado de escuelas virtuales de América del Norte, ya que los proveedores se centran en mejorar los resultados y la retención de los estudiantes. Edmentum introdujo actualizaciones en su plataforma Courseware, integrando funciones como acceso unificado a cursos, diagnósticos de dominio de estándares, texto a voz multilingüe y herramientas de integridad académica. Una revisión de la Universidad de Stanford destacó el potencial de las herramientas de diagnóstico asistidas por inteligencia artificial y de instrucción personalizada para mejorar los resultados de aprendizaje, particularmente para los estudiantes guiados por educadores con menos experiencia[3]. Una investigación publicada en Frontiers in Artificial Intelligence también demostró mejores resultados de retención cuando los estudiantes utilizaron plataformas interactivas impulsadas por inteligencia artificial con retroalimentación oportuna. Estos avances reflejan una transición en el mercado de escuelas virtuales desde el acceso básico en línea hacia modelos de entrega adaptativa que atienden diferentes ritmos de aprendizaje, necesidades lingüísticas y niveles de rendimiento.
Integración de la Educación Técnica y Profesional en las Escuelas Virtuales
La integración de la Educación Técnica y Profesional (ETP) está aumentando el atractivo del mercado de escuelas virtuales de América del Norte, ya que las familias y los distritos se centran cada vez más en los resultados de empleabilidad. Stride reportó un crecimiento significativo en los ingresos de Aprendizaje Profesional, que representó una parte sustancial de sus ingresos trimestrales totales. Edmentum introdujo Edmentum Career, ofreciendo numerosas rutas de ETP en línea en varios grupos de carreras para estudiantes de secundaria básica y secundaria. El marco actualizado de financiamiento CAPE de Florida fortaleció aún más la conexión entre el financiamiento de certificaciones y los programas de ETP alineados, enfatizando la importancia del contenido virtual de carreras acreditado. Estos avances crean oportunidades para los proveedores que pueden ofrecer rutas ocupacionales, alinearse con certificaciones industriales y garantizar la relevancia postsecundaria dentro de una plataforma unificada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas Regionales de Banda Ancha y Acceso Desigual a Dispositivos | -1.2% | Estados Unidos rural, norte de Canadá, México rural | Mediano plazo (2-4 años) |
| Requisitos Complejos de Acreditación Estatal y Certificación Docente | -0.5% | Estados Unidos, variación estado por estado, y Canadá, variación provincial | Largo plazo (≥ 4 años) |
| Crecientes Costos de Ciberseguridad, Privacidad de Datos y Cumplimiento Normativo | -0.9% | América del Norte, con presión adicional en operaciones transfronterizas | Corto plazo (≤ 2 años) |
| Presiones Presupuestarias de los Distritos y Escrutinio del Retorno sobre la Inversión para Programas Virtuales | -0.5% | Estados Unidos, especialmente distritos suburbanos y rurales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brechas Regionales de Banda Ancha y Acceso Desigual a Dispositivos
El acceso a banda ancha sigue siendo un desafío estructural crítico para el mercado de escuelas virtuales de América del Norte. Los informes indican que los estudiantes en áreas rurales remotas tienen un acceso a banda ancha fija en el hogar significativamente menor en comparación con sus contrapartes suburbanas. Además, persisten disparidades en las velocidades de internet entre estados y entre regiones urbanas y rurales, como se señala en estudios recientes. Estos problemas de conectividad socavan la fiabilidad de las clases en vivo, la instrucción basada en video y las evaluaciones programadas para los estudiantes en áreas con menor conectividad. En consecuencia, el mercado de escuelas virtuales en América del Norte enfrenta limitaciones para expandir la inscripción en regiones donde existe demanda pero la conectividad doméstica sigue siendo insuficiente[4].
Requisitos Complejos de Acreditación Estatal y Certificación Docente
Las diferencias regulatorias continúan obstaculizando el crecimiento del mercado de escuelas virtuales de América del Norte, ya que los requisitos operativos varían significativamente entre estados y provincias. Las medidas legislativas recientes demuestran los esfuerzos de los gobiernos por formalizar los marcos de escolarización virtual, pero persisten disparidades en las reglas de financiamiento, las estructuras de gobernanza y los estándares de rendición de cuentas entre jurisdicciones. Los proveedores con presencia establecida en múltiples estados, como Stride, se benefician de su capacidad para alinear licencias, planes de estudio y sistemas operativos en todas las regiones. En contraste, los operadores más pequeños enfrentan desafíos para gestionar los costos regulatorios debido a su base de estudiantes limitada. Esta dinámica mantiene la accesibilidad al mercado, pero ralentiza y aumenta el costo de la expansión geográfica para los proveedores sin una infraestructura de cumplimiento sólida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final: Las Escuelas Secundarias Anclan los Ingresos Mientras la Educación para Adultos Redefine el Techo de Crecimiento
Las escuelas secundarias representaron el 41,84% de la participación del mercado de escuelas virtuales de América del Norte en 2025, convirtiéndolas en el segmento de usuario final más grande. Esto refleja la demanda de recuperación de créditos, inscripción dual, acceso a Cursos de Nivel Avanzado y vías de diploma vinculadas a la educación técnica y profesional. El mercado depende de la demanda de las escuelas secundarias como base estable, impulsada por las necesidades de los estudiantes mayores en cuanto a plazos de graduación, flexibilidad de cursos y opciones relacionadas con el trabajo. Las operaciones de Stride en escuelas de educación general y aprendizaje profesional respaldan este segmento en varios estados de los Estados Unidos. La demanda de las escuelas secundarias también se alinea con los programas complementarios, lo que permite a los distritos agregar cursos sin transferir completamente la inscripción de los estudiantes. Los segmentos de escuelas secundarias básicas y primarias son más pequeños pero significativos debido al valor de mantener una relación con un único proveedor a lo largo de la educación básica y media. La actualización de la plataforma Courseware de Edmentum en 2025, que unificó el plan de estudios y las herramientas de apoyo para los grados K-5, mejora la capacidad de los proveedores para atender a los estudiantes más jóvenes a través de una sola plataforma.
Se espera que la educación para adultos crezca a una CAGR del 12,70% hasta 2031, convirtiéndola en el segmento de usuario final de más rápido crecimiento en el mercado de escuelas virtuales de América del Norte. Los hallazgos del ACE de 2026 indican que el acceso en línea e híbrido ha influido en las decisiones de reinscripción entre los adultos que regresan a estudiar. Es probable que los proveedores que atienden tanto a estudiantes en edad escolar como a adultos en una plataforma compartida logren una combinación de inscripción equilibrada a medida que evolucionen las condiciones laborales, políticas y demográficas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Escuela: Los Operadores de Tiempo Completo Anclan la Escala Mientras las Híbridas Capturan Nuevos Contratos con Distritos
Las Escuelas Virtuales de Tiempo Completo representaron el 56,4% del tamaño del mercado de escuelas virtuales de América del Norte en 2025, manteniendo su posición de liderazgo. Esto se debe al financiamiento público establecido, las estructuras autorizadas por el estado y la familiaridad de marca entre las familias. La orientación de ingresos de Stride para el año fiscal 2026 de 2,49 mil millones de USD a 2,52 mil millones de USD destaca la escala económica en este segmento. Los modelos de tiempo completo siguen siendo críticos ya que generan ingresos recurrentes y respaldan sistemas extensos para el plan de estudios, el cumplimiento normativo y los servicios estudiantiles.
Los modelos complementarios y de tiempo parcial también son significativos, ya que ayudan a los distritos a abordar las brechas en materias optativas, asignaturas difíciles de cubrir con personal y programas de intervención sin reemplazar a las escuelas tradicionales. Se proyecta que las Escuelas Virtuales Híbridas crezcan a una CAGR del 13,5% hasta 2031, convirtiéndolas en el segmento de más rápido crecimiento. Las acciones legislativas, como el Proyecto de Ley 569 del Senado de Texas, han fortalecido el marco para los campus virtuales e híbridos, permitiendo a los distritos adoptar programas de entrega mixta. El Proyecto de Ley 124 del Senado de Florida ha respaldado aún más la entrega virtual institucional a través de un importante operador público. El cambio hacia los programas híbridos beneficia al mercado al apoyar la recuperación de créditos, la reincorporación y la programación flexible, manteniendo al mismo tiempo una supervisión estructurada. Este enfoque atrae a los distritos que buscan flexibilidad sin sacrificar la rendición de cuentas o la interacción presencial.
Por Modo de Entrega: La Entrega Asincrónica Mantiene la Amplitud del Mercado Mientras el Aprendizaje Combinado Lidera el Crecimiento
El aprendizaje asincrónico representó el 46,73% del tamaño del mercado de escuelas virtuales de América del Norte en 2025, manteniéndose como el modo de entrega más amplio por alcance. Satisface las necesidades de los adultos que trabajan, los estudiantes rurales y los alumnos que requieren instrucción flexible e independiente del tiempo. Los proveedores se benefician de la eficiencia de distribución, ya que el mismo material del curso sirve a los estudiantes en amplias áreas geográficas sin programación en vivo. La actualización de la plataforma de Edmentum en 2025 introdujo funciones como diagnósticos, soporte de texto a voz y herramientas de integridad académica, mejorando las capacidades de aprendizaje asincrónico. Este modo de entrega sigue siendo el formato más accesible, apoyando la escalabilidad y la flexibilidad de programación en el mercado de escuelas virtuales de América del Norte.
Se proyecta que el aprendizaje combinado crezca a una CAGR del 14,20% hasta 2031, convirtiéndolo en el modo de entrega de más rápido crecimiento. Un estudio de 2026 reportó mejores resultados de retención en entornos interactivos impulsados por inteligencia artificial con retroalimentación oportuna. El modelo virtual de jornada completa de la Escuela Secundaria Virtual de Peel destaca la importancia de la interacción sincrónica estructurada, donde el contacto regular con el profesorado mejora la consistencia del aprendizaje. El mercado está adoptando cada vez más arquitecturas de aprendizaje combinado que combinan apoyo en vivo, contenido a ritmo propio y ajustes basados en el rendimiento. Este enfoque es particularmente eficaz para las asignaturas en las que el momento de la retroalimentación, la supervisión y la continuidad instruccional impactan significativamente en los resultados de aprendizaje.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Los Estados Unidos representaron el 85,68% de la participación del mercado de escuelas virtuales de América del Norte en 2025, impulsados por el desarrollo de escuelas virtuales autorizadas por el estado, el financiamiento público y la participación de grandes operadores. La orientación de ingresos de Stride para el año fiscal 2026 de 2,49 mil millones de USD a 2,52 mil millones de USD destaca la escala del mercado. Las medidas legislativas como el Proyecto de Ley 569 del Senado de Texas, el Proyecto de Ley 124 del Senado de Florida y el Proyecto de Ley 4332 de la Cámara de Minnesota reflejan el apoyo político continuo. El mercado sigue siendo moldeado por las reglas de financiamiento de los Estados Unidos, la legislación estatal y las estrategias de proveedores multiestatales.
Canadá se ubicó como la segunda geografía más grande en el mercado, respaldada por el apoyo estable del sistema público a la educación en línea. La actualización del Estado de la Nación K-12 2024-2025 reportó 389.891 estudiantes en aprendizaje a distancia y en línea, lo que representa el 6,8% de la población nacional de educación básica y media. La Escuela Secundaria Virtual de Peel de Ontario registró una fuerte demanda, abriendo las inscripciones para 2026-2027 antes que el año anterior. Los hallazgos de privacidad de Ontario y Alberta en octubre de 2025 están endureciendo las expectativas de los proveedores en todos los consejos escolares. El crecimiento en Canadá está determinado por las políticas provinciales en lugar de un marco nacional unificado. Se proyecta que México crezca a una CAGR del 15,80% hasta 2031, convirtiéndolo en la geografía de más rápido crecimiento en el mercado. Su base más pequeña en comparación con los Estados Unidos y Canadá permite un mayor crecimiento porcentual. La expansión depende de una mejor conectividad, la ejecución administrativa y planes de estudio adaptados localmente. Los proveedores que se alineen con estas necesidades están mejor posicionados a medida que se expande la presencia del mercado.
Panorama Competitivo
El mercado de escuelas virtuales de América del Norte está moderadamente fragmentado, con un pequeño grupo de proveedores que poseen una participación significativa. Esta estructura refleja la presencia de operadores multiestatales, sistemas de escuelas virtuales públicas, proveedores complementarios orientados a los distritos y plataformas privadas de educación en línea. Stride ha establecido una posición sólida, respaldada por un crecimiento sustancial de ingresos y orientación. Si bien existen oportunidades para operadores de nicho y regionales, lograr escala se ha vuelto cada vez más importante debido a la necesidad de inversiones en planes de estudio, sistemas de datos, controles de privacidad y cumplimiento normativo. Los proveedores capaces de financiar actualizaciones de plataformas y mantener operaciones amplias están mejor posicionados en este entorno competitivo.
La diferenciación estratégica en el mercado se centra cada vez más en las capacidades de inteligencia artificial, la educación técnica y profesional (ETP) y la mejora de los flujos de trabajo de aprendizaje. Pearson ha ampliado las asociaciones para mejorar la preparación en inteligencia artificial para la fuerza laboral y desarrollar soluciones de aprendizaje adaptativo. Estos esfuerzos demuestran cómo las principales empresas de educación están integrando evaluación, contenido, análisis e infraestructura de inteligencia artificial. Este cambio plantea desafíos para los proveedores más pequeños que dependen de ofertas de productos limitadas o modelos de contenido de terceros.
Edmentum y Penn Foster ilustran un enfoque en la profundidad de producto específica y la capacidad de apoyo. Edmentum ha mejorado sus ofertas de ETP lanzando nuevos programas y formando asociaciones para incluir simulaciones inmersivas de oficios. Penn Foster ha ampliado su base de apoyo operativo para fortalecer sus capacidades. Stride también ha invertido en el desarrollo de planes de estudio, lo que refleja un compromiso con el contenido propio. El mercado recompensa a los proveedores que combinan escala o especialización con inversiones sostenidas en contenido, sistemas de entrega e infraestructura de apoyo al estudiante.
Líderes de la Industria de Escuelas Virtuales de América del Norte
-
Stride Inc.
-
Pearson Plc
-
Penn Foster
-
Edmentum Inc.
-
Sora Schools Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: La Comisión Federal de Comercio finalizó su orden contra Illuminate Education, exigiendo un programa de seguridad de datos, límites en la recopilación y retención de datos, y la eliminación de datos de estudiantes innecesarios. Esto sigue a una brecha que expuso registros personales de 10,1 millones de estudiantes en escuelas de los Estados Unidos. La acción es la primera de esta escala de la Comisión Federal de Comercio contra un proveedor de tecnología educativa, estableciendo un precedente de cumplimiento para la industria.
- Mayo de 2026: Pearson Plc y Salesforce anunciaron una asociación estratégica para mejorar la preparación en inteligencia artificial y el desarrollo de habilidades para la fuerza laboral. La colaboración integra el contenido de aprendizaje y evaluación de Pearson con la infraestructura de aprendizaje empresarial de Salesforce, apoyando a la fuerza laboral global.
- Abril de 2026: Stride Inc. reportó ingresos del tercer trimestre del año fiscal 2026 de 629,9 millones de USD, un aumento interanual del 2,7%, y elevó su orientación de ingresos para todo el año fiscal 2026 a 2,49-2,52 mil millones de USD. La inscripción en Aprendizaje Profesional creció un 11,6% hasta 110.100 estudiantes, con ingresos por inscripción aumentando un 3,8% hasta 2.356 USD, compensando una disminución del 3,6% en los ingresos de Educación General.
- Abril de 2026: El Gobernador de Florida firmó el Proyecto de Ley 124 del Senado, permitiendo a la Escuela Virtual de Florida aumentar el financiamiento estatal a través de los ingresos de organizaciones de apoyo directo. El proyecto de ley también actualiza la supervisión de la junta sobre los gastos en educación basada en tecnología, mejorando la sostenibilidad financiera de la escuela.


Alcance del Informe del Mercado de Escuelas Virtuales de América del Norte
| Escuelas Primarias |
| Escuelas Secundarias Básicas |
| Escuelas Secundarias |
| Educación para Adultos |
| Escuelas Virtuales de Tiempo Completo |
| Escuelas Virtuales Complementarias/de Tiempo Parcial |
| Escuelas Virtuales Híbridas |
| Aprendizaje Sincrónico (Clases en Vivo) |
| Aprendizaje Asincrónico (A Ritmo Propio) |
| Aprendizaje Combinado |
| Estados Unidos |
| Canadá |
| México |
| Por Usuario Final | Escuelas Primarias |
| Escuelas Secundarias Básicas | |
| Escuelas Secundarias | |
| Educación para Adultos | |
| Por Tipo de Escuela | Escuelas Virtuales de Tiempo Completo |
| Escuelas Virtuales Complementarias/de Tiempo Parcial | |
| Escuelas Virtuales Híbridas | |
| Por Modo de Entrega | Aprendizaje Sincrónico (Clases en Vivo) |
| Aprendizaje Asincrónico (A Ritmo Propio) | |
| Aprendizaje Combinado | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de escuelas virtuales de América del Norte?
El tamaño del mercado de escuelas virtuales de América del Norte fue de 21,4 mil millones de USD en 2025 y se prevé que alcance los 36,4 mil millones de USD en 2031 a una CAGR del 9,30%.
¿Qué grupo de usuarios finales lidera la generación de ingresos?
Las Escuelas Secundarias lideraron con una participación del 41,84% en 2025 porque la demanda sigue siendo sólida para la recuperación de créditos, la inscripción dual y las vías de diploma vinculadas a la ETP.
¿Qué tipo de escuela crece más rápido hasta 2031?
Se espera que las Escuelas Virtuales Híbridas crezcan a una CAGR del 13,50% hasta 2031, ya que los distritos buscan modelos de aprendizaje más flexibles pero aún estructurados.
¿Por qué la entrega asincrónica sigue liderando por participación?
El Aprendizaje Asincrónico representó el 46,73% de la participación en 2025 porque sirve a los estudiantes que necesitan flexibilidad de horario, incluidos los adultos que trabajan y los estudiantes en áreas de menor acceso.
¿Qué país impulsa la mayor parte del valor regional?
Los Estados Unidos representaron el 85,68% del valor regional en 2025 porque cuenta con las vías de financiamiento, la legislación y los operadores a escala más consolidados.
¿Cuál es el principal desafío operativo para los proveedores?
Las brechas de banda ancha y los crecientes costos de privacidad y ciberseguridad siguen siendo las principales restricciones porque limitan el acceso en áreas remotas y aumentan la carga operativa en toda la región.


 Sus datos están seguros y nunca se venden ni se comparten.
