
北米バーチャルスクール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
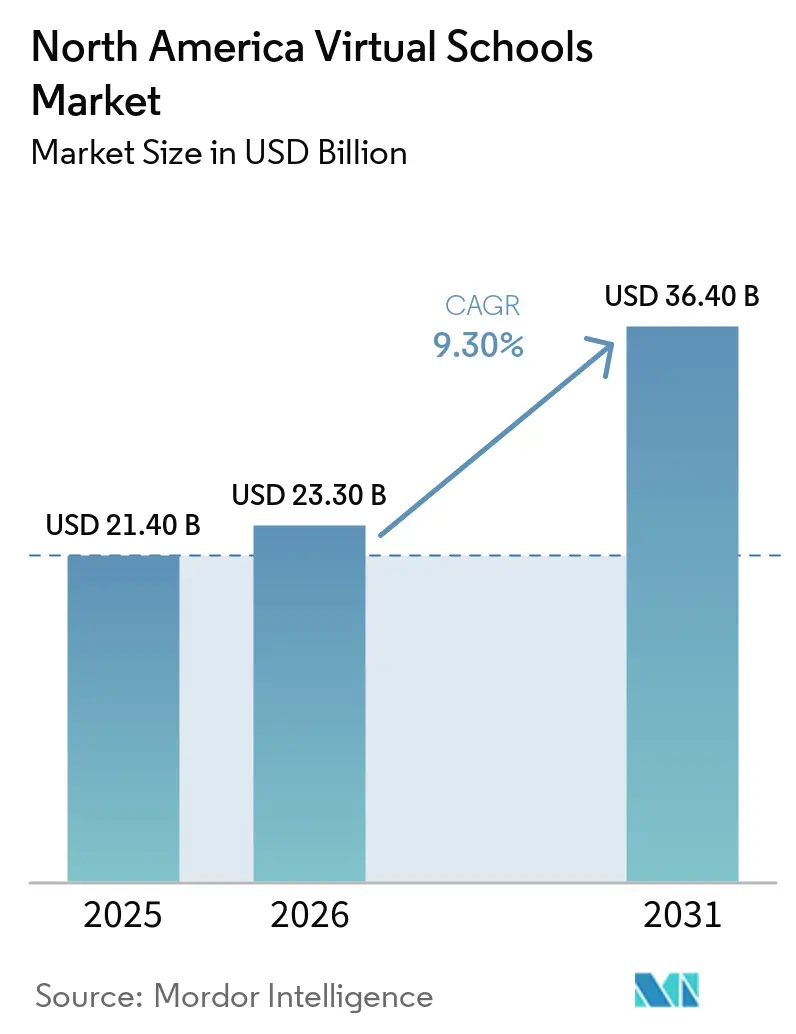
| 基準年の市場規模 (2025) | 21.40 十億米ドル |
| 市場規模 (2026) | 23.30 十億米ドル |
| 市場規模 (2031) | 36.40 十億米ドル |
| 成長率 (2026 - 2031) | 9.30 % |
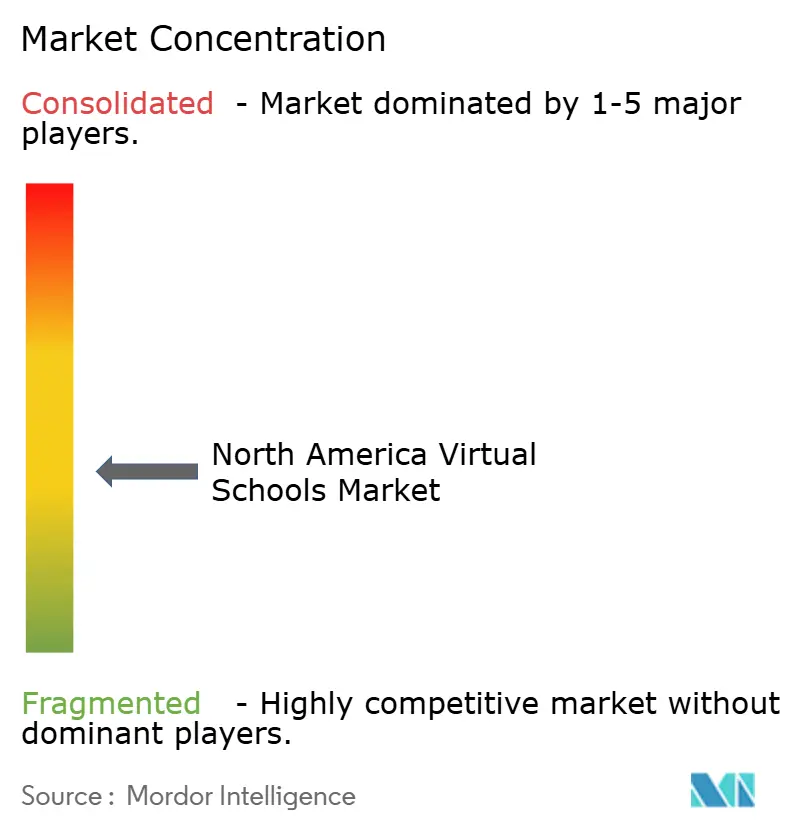
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米バーチャルスクール市場分析
北米バーチャルスクール市場は2025年に21.4 ビリオン 米ドルと評価され、2026年の23.3 ビリオン 米ドルから2031年には36.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.30%です。州の政策は、より明確な資金調達とガバナンスの枠組みにより、バーチャル教育およびハイブリッド教育を支援するようになっています。米国教育省はFY2026予算において20.0 ビリオン 米ドルの州向け定式補助金を提案し、各州が教育の選択肢を拡大できるようにしています[1]。テキサス州上院法案569は2025年~2026年度のバーチャルおよびハイブリッドキャンパスに対する正式な出席・資金調達メカニズムを導入し、フロリダ州上院法案124は2026年4月にフロリダバーチャルスクールの収益経路を拡大しました。柔軟な資格取得への需要、職業・技術教育(CTE)との統合強化、および適応型学習ツールが市場成長を牽引しています。しかし、ブロードバンドの格差と厳格化するプライバシー基準が完全なアクセスを制限しています。これらの課題は、強固なコンプライアンスシステム、より広い州へのリーチ、および包括的なカリキュラムを持つプロバイダーに有利に働きます。
主要レポートのポイント
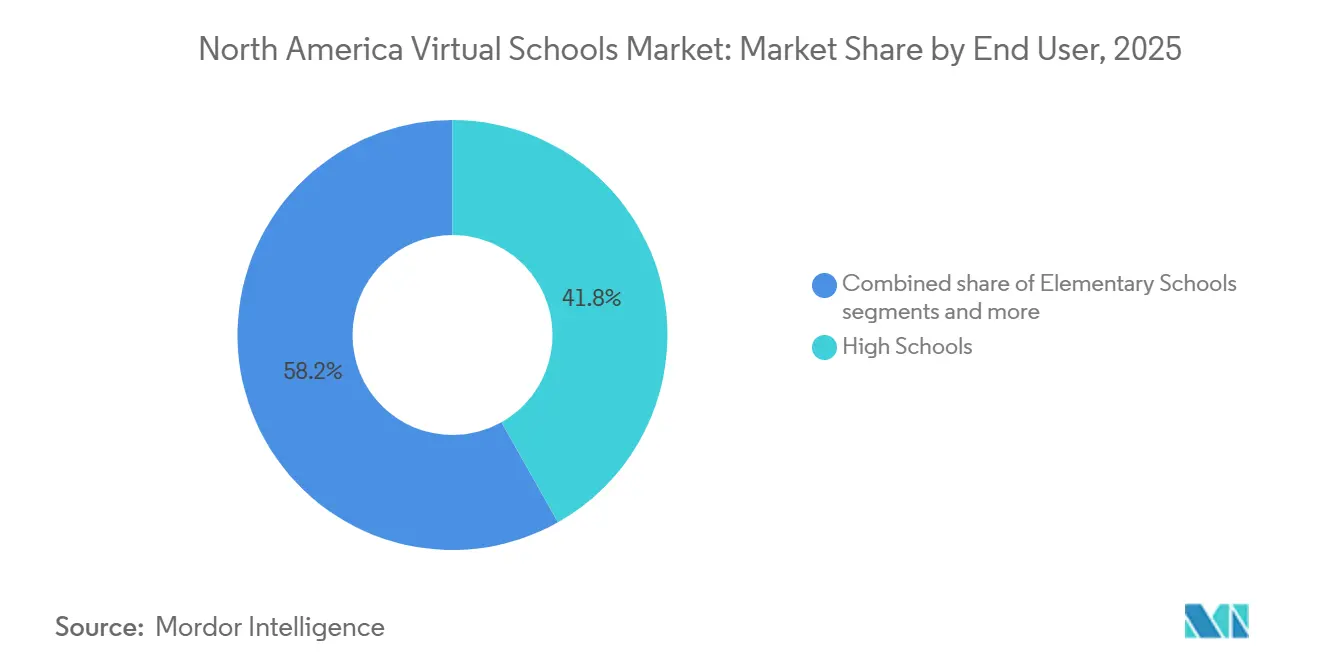
- エンドユーザー別では、高校が2025年の北米バーチャルスクール市場において41.84%のシェアを占め、成人教育は2031年までに12.70%のCAGRで成長すると予測されています。
- 学校タイプ別では、フルタイムバーチャルスクールが2025年の北米バーチャルスクール市場において56.41%のシェアを占め、ハイブリッドバーチャルスクールは2031年までに13.50%のCAGRで成長すると予測されています。
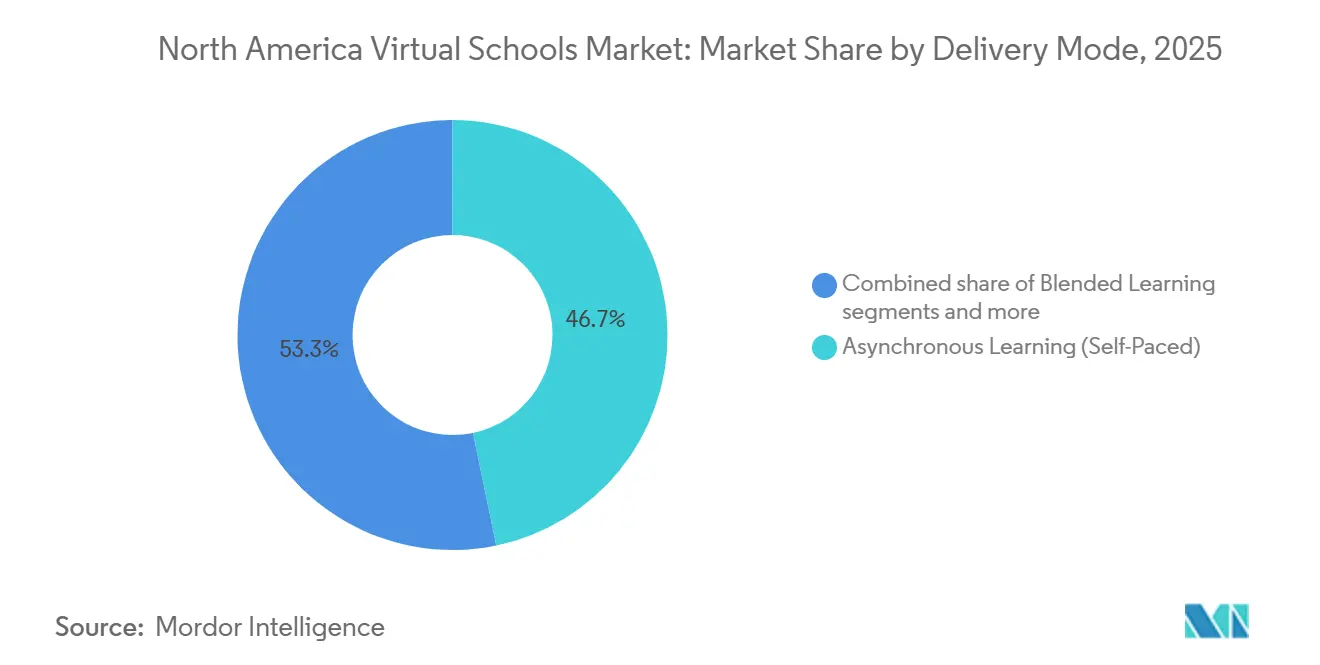
- 提供モード別では、非同期型学習が2025年の北米バーチャルスクール市場において46.73%のシェアを占め、ブレンデッドラーニングは2031年までに14.20%のCAGRで拡大すると予測されています。
- 地域別では、米国が2025年の北米バーチャルスクール市場において85.68%のシェアを占め、メキシコは2031年までに最高のCAGR15.80%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米バーチャルスクール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 柔軟なリモート教育への需要増加 | +2.5% | 米国およびカナダに集中 | 短期(2年以内) |
| 州レベルのデジタルインフラ資金調達 | +1.7% | 米国、連邦および州プログラム | 中期(2年~4年) |
| 多様な学習者向けのパーソナライズされた学習パス | +1.1% | 北米、特に米国郊外回廊での早期成果 | 中期(2年~4年) |
| バーチャルスクールにおける職業・技術教育の統合 | +1.5% | 米国、カナダへの波及効果あり | 中期(2年~4年) |
| 保護者コーチ型学習モデルとエンゲージメント分析 | +0.8% | 米国、郊外および農村回廊 | 長期(4年以上) |
| ハイブリッド、単位回復、および代替的な就学経路の拡大 | +1.3% | 米国、カナダでの早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
柔軟なリモート教育への需要増加
柔軟な学習は北米バーチャルスクール市場の主要な促進要因であり続けています。教育に関する公式レポートによると、復学する成人学習者の57%がオンラインまたはハイブリッドアクセスを再入学の決定に不可欠と考えており、33%が特にハイブリッドプログラムを選択しています。これは、オンラインアクセスが一時的な代替手段から入学決定における重要な要素へと変化したことを示しています。このトレンドは、地域における成人教育、ハイブリッド学習モデル、および成果重視のオンラインプログラムの成長を支えています。柔軟性と認定資格の両方を提供するプロバイダーは、仕事、家族、教育を同時に管理する学習者を引き付け、維持するうえで有利な立場にあります。
州レベルのデジタルインフラ資金調達
州および連邦の資金調達イニシアチブが北米バーチャルスクール市場の基盤を強化しています。ノースカロライナ州は、州計画に沿ったデジタル学習プログラムを実施する学区を支援する補助金を導入しました[2]。同様に、ミネソタ州はオンライン学習の州補助金の対象を従来のK-12年齢層を超えた生徒にまで拡大しました。これらの動向は、デジタルインフラとアクセス可能な学習者のプールの両方を強化します。資金調達と資格改革の同時進行は、需要は存在するものの、一貫性のないデジタルアクセスと限られた資金調達の適用範囲によって制約されてきた農村部や低密度地域において特に大きな影響をもたらします。
多様な学習者向けのパーソナライズされた学習パス
パーソナライズされた学習は、プロバイダーが学習成果と定着率の向上に注力する中で、北米バーチャルスクール市場における重要な要素となっています。Edmentumはコースウェアプラットフォームの更新を導入し、統合コースアクセス、基準習熟度診断、多言語テキスト読み上げ、および学術的誠実性ツールなどの機能を統合しした。スタンフォード大学のレビューでは、AI支援による診断およびパーソナライズされた指導ツールが、特に経験の浅い教育者に指導される生徒の学習成果を向上させる可能性が強調されました[3]。人工知能フロンティアズ誌に掲載された研究でも、学習者がタイムリーなフィードバックを備えたAI搭載インタラクティブプラットフォームを使用した場合に記憶定着の成果が向上することが実証されました。これらの進歩は、バーチャルスクール市場が基本的なオンラインアクセスから、多様な学習ペース、言語ニーズ、およびパフォーマンスレベルに対応する適応型提供モデルへと移行していることを反映しています。
バーチャルスクールにおける職業・技術教育の合
職業・技術教育(CTE)の統合は、家族や学区が雇用可能性の成果にますます注目する中で、北米バーチャルスクール市場の魅力を高めています。Strideはキャリア学習収益の大幅な成長を報告しており、これは四半期総収益の相当部分を占めています。Edmentumは中学・高校生向けにさまざまなキャリアクラスターにわたる多数のオンラインCTEパスウェイを提供するEdmentumキャリアを導入しました。フロリダ州の更新されたCAPE資金調達フレームワークは、認定資金調達と整合したCTEプログラムとの連携をさらに強化し、認定されたバーチャルキャリアコンテンツの重要性を強調しています。これらの進歩は、職業パスウェイを提供し、業界認定と整合し、統合プラットフォーム内で中等後教育との関連性を確保できるプロバイダーに機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域的なブロードバンド格差とデバイスアクセスの不均等 | -1.2% | 米国農村部、カナダ北部、メキシコ農村部 | 中期(2年~4年) |
| 複雑な州の認定および教資格要件 | -0.5% | 米国(州ごとの差異)およびカナダ(州・準州ごとの差異) | 長期(4年以上) |
| サイバーセキュリティ、データプライバシー、およびコンプライアンスコストの上昇 | -0.9% | 北米、国境を越えた業務における追加的な圧力 | 短期(2年以内) |
| バーチャルプログラムに対する学区の予算圧力とROI精査 | -0.5% | 米国、特に郊外および農村学区 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
地域的なブロードバンド格差とデバイスアクセスの不均等
ブロードバンドアクセスは北米バーチャルスクール市場における重大な構造的課題であり続けています。レポートによると、遠隔農村地域の生徒は郊外の生徒と比較して固定家庭ブロードバンドアクセスが著しく低いことが示されています。さらに、最近の研究で指摘されているように、州間および都市部と農村部の間でインターネット速度の格差が続いています。これらの接続性の問題は、接続環境が整っていない地域の生徒にとって、ライブ授業、動画ベースの指導、および定期的な評価の信頼性を損ないます。その結果、北米のバーチャルスクール市場は、需要は存在するもの家庭の接続環境が依然として不十分な地域での入学者数拡大に制限を受けています[4]。
複雑な州の認定および教員資格要件
規制の違いは北米バーチャルスクール市場の成長を引き続き妨げており、運営要件は州や準州によって大きく異なります。最近の立法措置は、政府がバーチャル教育の枠組みを正式化しようとする取り組みを示していますが、資金調達規則、ガバナンス構造、および説明責任基準の格差は管轄区域をまたいで続いています。Strideのように複数の州に確立された存在感を持つプロバイダーは、地域をまたいでライセンス、カリキュラム、および運営システムを整合させる能力から恩恵を受けています。対照的に、小規模な事業者は限られた学習者基盤のために規制コストの管理に課題を抱えています。このダイナミクスは市場へのアクセス可能性を持しつつも、強固なコンプライアンスインフラを持たないプロバイダーにとって地理的拡大のスピードを遅らせ、コストを増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:高校が収益を支え、成人教育が成長の上限を更新
高校は2025年の北米バーチャルスクール市場シェアの41.84%を占め、最大のエンドユーザーセグメントとなっています。これは、単位回復、二重入学、アドバンスト・プレイスメントへのアクセス、および職業・技術教育に連動した卒業資格パスウェイへの需要を反映しています。市場は高校の需要を安定した基盤として依存しており、これは年長の学習者が卒業スケジュール、コースの柔軟性、および仕事関連の選択肢を必要とすることによって牽引されています。Strideの一般教育およびキャリア学習スクールにわたる事業は、複数の米国の州でこのセグメントを支えています。高校の需要は補完的プログラムとも整合しており、学区は生徒の入学を完全に移管することなくコースを追加できます。中学校および小学校のセグメントは規模は小さいものの、K-12教育全体を通じて単一のプロバイダー関係を維持することの価値から重要です。Edmentumの2025年コースウェア更新は、K-5カリキュラムとサポートツールを統合し、プロバイダーが一つのプラットフォームを通じて年少の学習者にサービスを提供する能力を強化しています。
成人教育は2031年までに12.70%のCAGRで成長すると予測されており、北米バーチャルスクール市場において最も成長の速いエンドユーザーセグメントとなっています。2026年のACEの調査結果は、オンラインおよびハイブリッドアクセスが復学する成人学習者の再入学決定に影響を与えていることを示しています。共有プラットフォーム上で学齢期と成人学習者の両方にサービスを提供するプロバイダーは、労働、政策、および人口動態の条件が変化するにつれて、バランスの取れた入学者構成を達成する可能性が高いです。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


学校タイプ別:フルタイム事業者が規模を支え、ハイブリッドが新たな学区契約を獲得
フルタイムバーチャルスクールは2025年の北米バーチャルスクール市場規模の56.4%を占め、首位を維持しています。これは、確立された公的資金調達、州認可の構造、および家族間でのブランド認知度によるものです。StrideのFY2026収益ガイダンスである24.9 ビリオン 米ドルから25.2 ビリオン 米ドルは、このセグメントの経済規模を示しています。フルタイムモデルは、定期的な収益を生み出し、カリキュラム、コンプライアンス、および学生サービスのための広範なシステムを支えるため、引き続き重要です。
補完的・パートタイムモデルも重要であり、従来の学校を置き換えることなく、選択科目、人員配置が困難な科目、および介入プログラムのギャップに対処するのに役立っています。ハイブリッドバーチャルスクールは2031年までに13.5%のCAGRで成長すると予測されており、最も成長の速いセグメントとなっています。テキサス州SB569などの立法措置は、バーチャルおよびハイブリッドキャンパスの枠組みを強化し、学区が混合提供プログラムを採用できるようにしました。フロリダ州SB124は、主要な公的事業者を通じた機関的なバーチャル提供をさらに支援しています。ハイブリッドプログラムへの移行は、単位回復、再エンゲージメント、および柔軟なスケジューリングを支援しながら構造化された監督を維持することで市場に恩恵をもたらします。このアプローチは、説明責任や対面での交流を犠牲にすることなく柔軟性を求める学区に訴求します。
提供モード別:非同期型提供が市場の幅を維持し、ブレンデッドラーニングが成長を牽引
非同期型学習は2025年の北米バーチャルスクール市場規模の46.73%を占め、リーチにおいて最大の提供モードであり続けています。これは、働く成人、農村部の学習者、および柔軟で時間に依存しない指導を必要とする生徒のニーズを満たしてます。プロバイダーは配信効率の恩恵を受けており、同じコースウェアがライブスケジューリングなしに広い地理的エリアにわたる学習者にサービスを提供します。Edmentumの2025年プラットフォーム更新では、診断、テキスト読み上げサポート、および学術的誠実性ツールなどの機能が導入され、非同期型学習の能力が強化されました。この提供モードは最もアクセスしやすい形式であり続け、北米バーチャルスクール市場におけるスケーラビリティとスケジューリングの柔軟性を支えています。
ブレンデッドラーニングは2031年までに14.20%のCAGRで成長すると予測されており、最も成長の速い提供モードとなっています。2026年の研究では、タイムリーなフィードバックを備えたAI搭載インタラクティブ環境において記憶定着の成果が向上することが報告されました。ピール・バーチャル・セカンダリー・スクールのフルデイバーチャルモデルは、定期的な教員との接触が学習の一貫性を高める構造化された同期型インタラクションの重要性を示しています。市場は、ライブサポート、自己ペースコンテンツ、およびパフォーマンスベースの調整を組み合わせたブレンデッドラーニングアーキテクチャをますます採用しています。このアプローチは、フィードバックのタイミング、監督、および指導の継続性が学習成果に大きく影響する科目において特に効果的です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国は2025年の北米バーチャルスクール市場シェアの85.68%を占め、州認可のバーチャルスクール開発、公的資金調達、および大規模事業者の参加によって牽引されています。StrideのFY2026収益ガイダンスである24.9 ビリオン 米ドルから25.2 ビリオン 米ドルは、市場の規模を示しています。テキサス州SB569、フロリダ州SB124、ミネソタ州HF4332などの立法措置は継続的な政策支援を反映しています。市場は引き続き米国の資金調達規則、州法、および複数州にわたるプロバイダー戦略によって形成されています。
カナダはオンライン学習に対する安定した公的システムの支援を背景に、市場において第2位の地域としてランクされています。K-12ステート・オブ・ザ・ネーション2024年~2025年の更新では、遠隔・オンライン学習における389,891人の生徒が報告されており、これは全国K-12人口の6.8%を占めています。オンタリオ州のピール・バーチャル・セカンダリー・スクールは強い需要を示し、2026年~2027年の登録を前年より早く開始しました。2025年10月のオンタリオ州およびアルバータ州のプライバシーに関する調査結果は、学校委員会全体でベンダーへの期待を厳格化しています。カナダの成長は統一された国家的枠組みではなく、州・準州の政策によって形成されています。メキシコは2031年までに15.80%のCAGRで成長すると予測されており、市場において最も成長の速い地域となっています。米国およびカナダと比較した小さな基盤により、より高い成長率が可能です。拡大は接続性の改善、行政の実行力、および地域に合わせたカリキュラムに依存しています。これらのニーズに対応するプロバイダーは、市場のフットプリントが拡大するにつれてより有利な立場に置かれます。
競合環境
北米バーチャルスクール市場は適度に分散しており、少数のプロバイダーが相当なシェアを保有しています。この構造は、複数州にわたる事業者、公的バーチャルスクールシステム、学区向け補完的プロバイダー、および民間オンライン教育プラットフォームの存在を反映しています。Strideは大幅な収益成長とガイダンスに支えられ、強固な地位を確立しています。ニッチおよび地域事業者には依然として機会が残っていますが、カリキュラム、データシステム、プライバシー管理、およびコンプライアンスへの投資の必要性から、規模の達成がますます重要になっています。プラットフォームのアップグレードに資金を提供し、広範な事業を維持できるプロバイダーは、この競争環境においてより有利な立場にあります。
市場における戦略的差別化は、AI能力、職業・術教育(CTE)、および改善された学習ワークフローにますます焦点を当てています。Pearsonは労働力のAI対応力の強化と適応型学習ソリューションの開発のためにパートナーシップを拡大しました。これらの取り組みは、主要な教育企業が評価、コンテンツ、分析、およびAIインフラをどのように統合しているかを示しています。この変化は、限られた製品提供やサードパーティコンテンツモデルに依存する小規模プロバイダーに課題をもたらします。
EdmentumとPenn Fosterは、ターゲットを絞った製品の深さとサポート能力への注力を示しています。Edmentumは没入型職業シミュレーションを含む新しいプログラムを立ち上げ、パートナーシップを形成することでCTE提供を強化しました。Penn Fosterはその能力を強化するために運営サポート基盤を拡大しました。Strideもカリキュラム開発に投資しており、独自コンテンツへのコミットメントを反映しています。市場は、コンテンツ、提供システム、および学習者サポートインフラへの継続的な投資と規模または専門性を組み合わせるプロバイダーを評価します。
北米バーチャルスクール産業リーダー
-
Stride Inc.
-
Pearson Plc
-
Penn Foster
-
Edmentum Inc.
-
Sora Schools Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:連邦取引委員会はIlluminate Educationに対する命令を確定し、データセキュリティプログラム、データ収集・保持の制限、および不要な生徒データの削除を義務付けました。これは米国の学校で1,010万人の生徒の個人記録を露出した侵害を受けたものです。この措置は、教育テクノロジープロバイダーに対するこの規模としては連邦取引委員会初のものであり、業界のコンプライアンス先例を設定しました。
- 2026年5月:Pearson PlcとSalesforceは、AIの対応力と労働力スキル開発を強化するための戦略的パートナーシップを発表しました。このコラボレーションは、PearsonのラーニングおよびアセスメントコンテンツとSalesforceのエンタープライズ学習インフラを統合し、グローバルな労働力を援します。
- 2026年4月:Stride Inc.はFY2026第3四半期収益として629.9 ミリオン 米ドルを報告し、前年比2.7%増となり、FY2026通年収益ガイダンスを24.9 ビリオン 米ドルから25.2 ビリオン 米ドルに引き上げました。キャリア学習の入学者数は11.6%増加して110,100人となり、入学者1人当たりの収益は3.8%増加して2,356 米ドルとなり、一般教育収益の3.6%減少を相殺しました。
- 2026年4月:フロリダ州知事が上院法案124に署名し、フロリダバーチャルスクールが直接支援組織の収益を通じて州の資金調達を強化できるようにしました。この法案はまた、テクノロジーベースの教育支出に対する理事会の監督を更新し、学校の財務的持続可能性を強化しています。


北米バーチャルスクール市場レポートの範囲
| 小学校 |
| 中学校 |
| 高校 |
| 成人教育 |
| フルタイムバーチャルスクール |
| 補完的・パートタイムバーチャルスクール |
| ハイブリッドバーチャルスクール |
| 同期型学習(ライブ授業) |
| 非同期型学習(自己ペース) |
| ブレンデッドラーニング |
| 米国 |
| カナダ |
| メキシコ |
| エンドユーザー別 | 小学校 |
| 中学校 | |
| 高校 | |
| 成人教育 | |
| 学校タイプ別 | フルタイムバーチャルスクール |
| 補完的・パートタイムバーチャルスクール | |
| ハイブリッドバーチャルスクール | |
| 提供モード別 | 同期型学習(ライブ授業) |
| 非同期型学習(自己ペース) | |
| ブレンデッドラーニング | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |


レポートで回答される主要な質問
北米バーチャルスクール市場の現在の規模はどのくらいですか?
北米バーチャルスクール市場規模は2025年に21.4 ビリオン 米ドルであり、9.30%のCAGRで2031年までに36.4 ビリオン 米ドルに達すると予測されています。
どのエンドユーザーグループが収益創出をリードしていますか?
高校は2025年に41.84%のシェアでリードしており、単位回復、二重入学、およびCTEに連動した卒業資格パスウェイへの需要が依然として強いためです。
2031年までに最も速く成長する学校タイプはどれですか?
ハイブリッドバーチャルスクールは、学区がより柔軟でありながら依然として構造化された学習モデルを求める中で、2031年までに13.50%のCAGRで成長すると予測されています。
なぜ非同期型提供がシェアでリードし続けているのですか?
非同期型学習は2025年に46.73%のシェアを占めており、働く成人やアクセスが限られた地域の生徒を含む、スケジュールの柔軟性を必要とする学習者にサービスを提供しているためです。
どの国が地域価値の大部分を牽引していますか?
米国は2025年の地域価値の85.68%を占めており、最も確立された資金調達経路、法律、および規模の大きな事業者を有しているためです。
プロバイダーにとっての主な運営上の課題は何ですか?
ブロードバンドの格差とプライバシー・サイバーセキュリティコストの上昇が主な制約であり続けており、遠隔地でのアクセスを制限し、地域全体での運営負担を増加させているためです。


 お客様のデータは安全であり、販売や共有は一切行われません。
