
Taille et part du marché des tests, de l'inspection et de la certification (TIC) en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
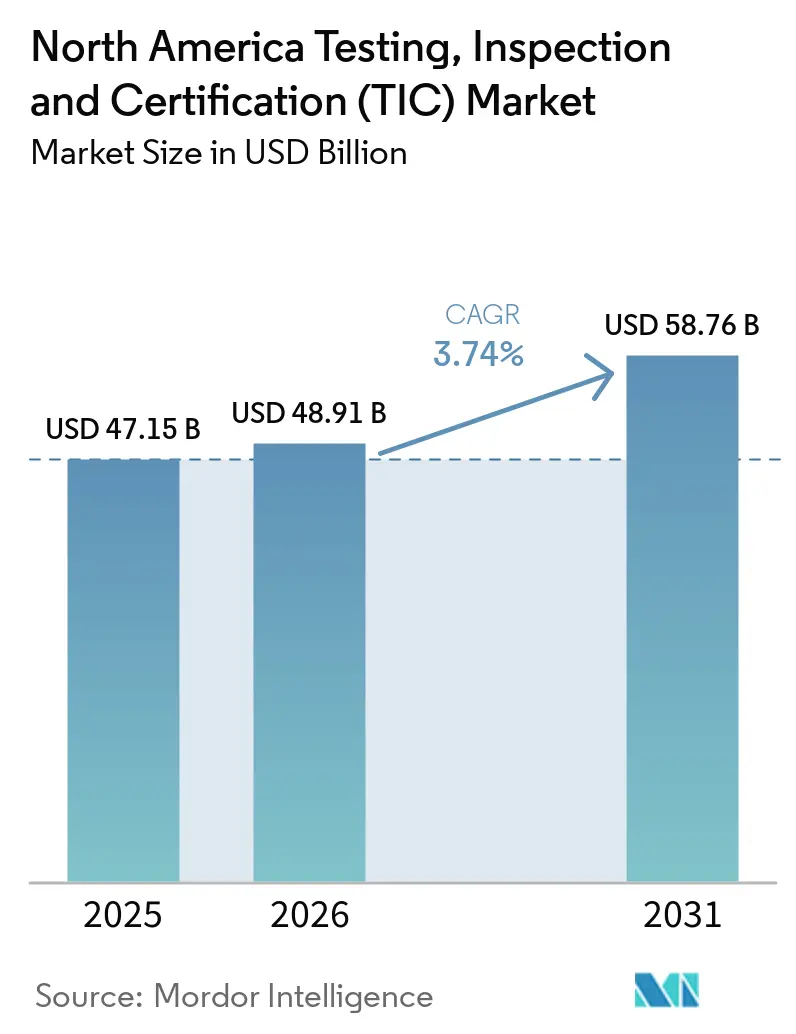
| Taille du marché de l'année de base (2025) | 47.15 Milliards de dollars |
| Taille du Marché (2026) | 48.91 Milliards de dollars |
| Taille du Marché (2031) | 58.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.74 % |
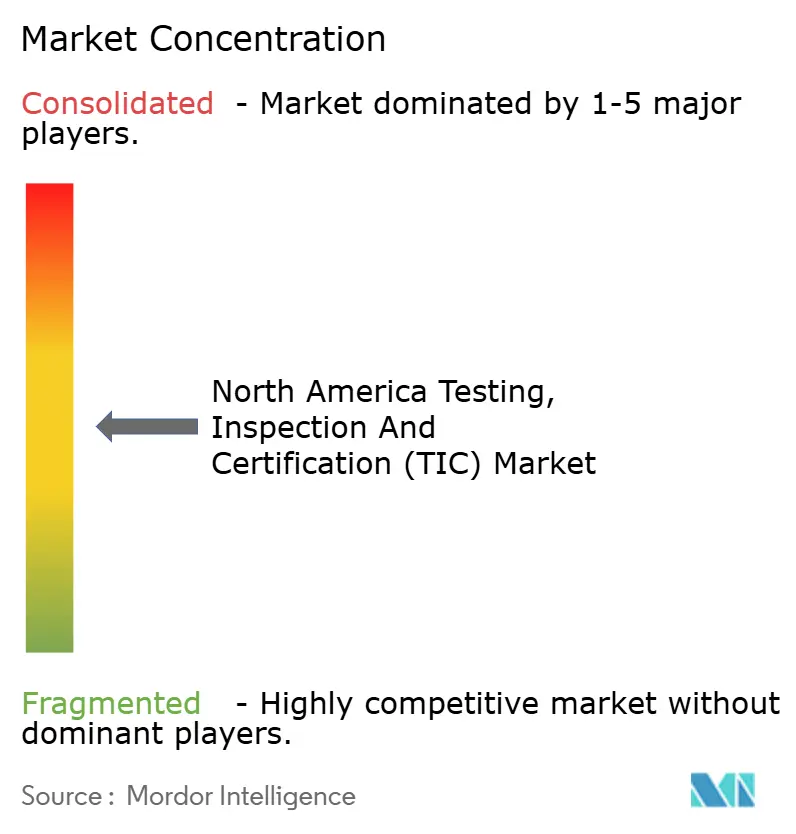
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests, de l'inspection et de la certification (TIC) en Amérique du Nord par Mordor Intelligence
La taille du marché TIC en Amérique du Nord est estimée à 48,91 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 47,15 milliards USD, avec des projections pour 2031 atteignant 58,76 milliards USD, soit une croissance à un CAGR de 3,74 % sur la période 2026-2031. Cette trajectoire met en lumière une demande soutenue générée par des cadres réglementaires stricts, la transformation numérique de la prestation de services et l'électrification rapide des actifs de transport. Le renforcement des règles de sécurité chimique de l'EPA et de l'OSHA, l'accélération de la production de batteries et la vérification des émissions de carbone intégrées pour les exportateurs consolident tous un pipeline stable d'engagements d'essais tiers.[1] Parallèlement, les principaux prestataires ont recours à des acquisitions et à des plateformes numériques pour accroître la productivité, compenser la pression sur les prix et renforcer la fidélisation des clients, maintenant ainsi le marché TIC en Amérique du Nord sur une trajectoire d'expansion régulière. Les outils d'inspection à distance, l'analyse de conformité basée sur le cloud et les audits de chaîne d'approvisionnement intégrant les données constituent désormais des facteurs de différenciation concurrentielle sur le marché TIC en Amérique du Nord, tandis que la délocalisation de proximité vers le Mexique élargit la diversité géographique de la demande.[2] Les laboratoires de batteries pour véhicules électriques, les capacités PFAS élargies et les certifications de fabrication additive créent de nouveaux bassins de revenus qui viennent compléter la base industrielle mature du marché TIC en Amérique du Nord.
Principaux enseignements du rapport
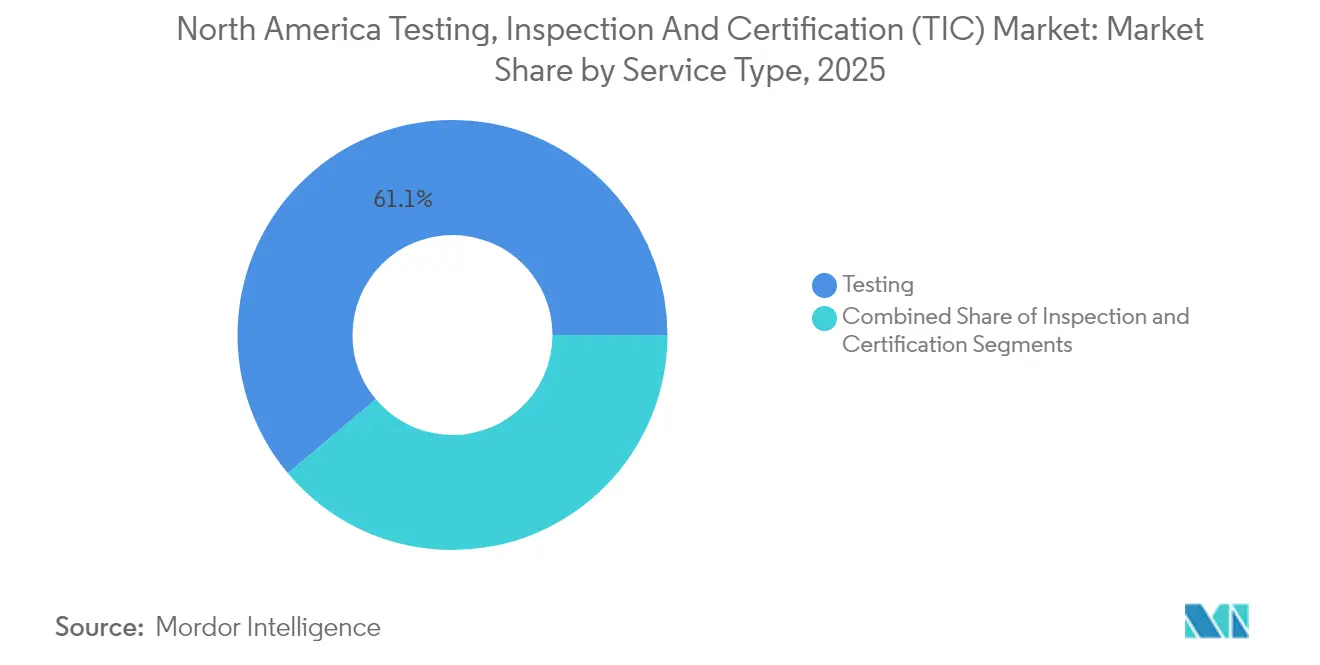
- Par type de service, les essais ont représenté 61,12 % de la part de marché TIC en Amérique du Nord en 2025, et la certification devrait afficher la plus forte croissance avec un CAGR de 4,41 % jusqu'en 2031.
- Par type d'approvisionnement, les services externalisés ont représenté 69,82 % de la taille du marché TIC en Amérique du Nord en 2025, tandis que ce même segment devrait s'étendre à un CAGR de 4,53 % jusqu'en 2031.
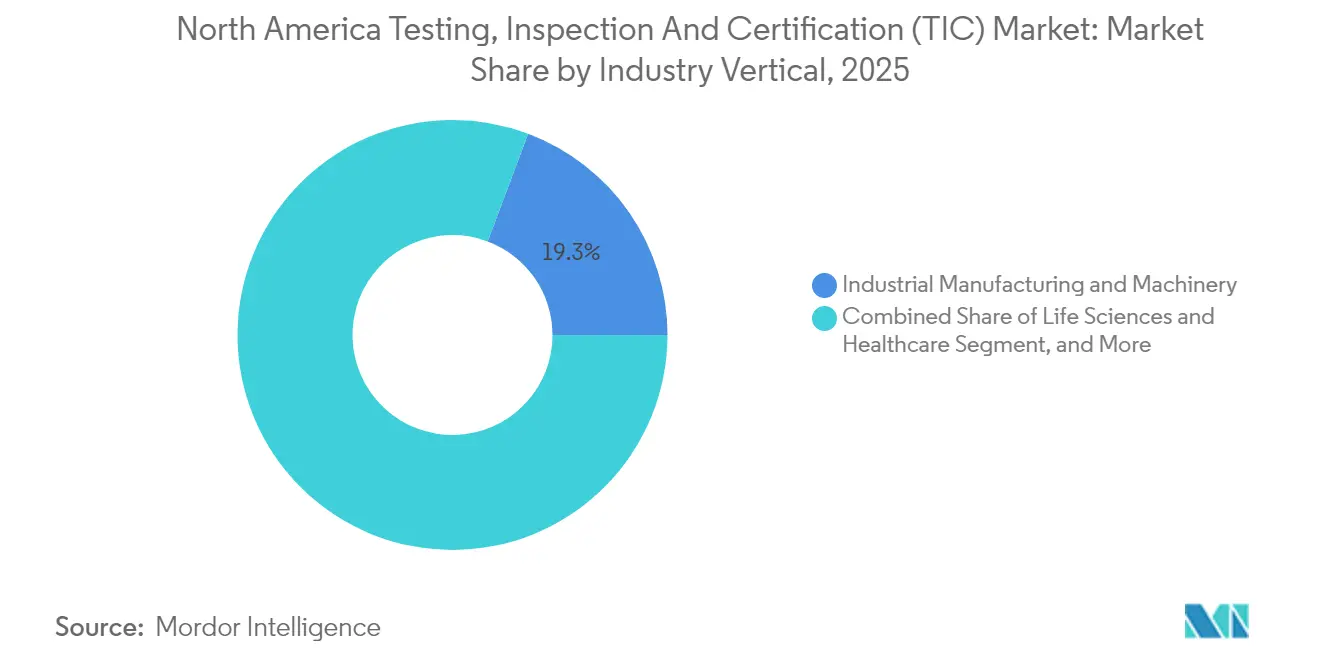
- Par secteur industriel, la fabrication industrielle a représenté 19,28 % du chiffre d'affaires du marché TIC en Amérique du Nord en 2025 ; les sciences de la vie et les soins de santé progressent à un CAGR de 4,96 % jusqu'en 2031.
- Par mode de prestation de services, les services sur site ont détenu une part de 49,08 % du marché TIC en Amérique du Nord en 2025, et les services à distance/numériques sont positionnés pour un CAGR de 4,78 % jusqu'en 2031.
- Par pays, les États-Unis sont en tête avec une part de 80,62 % du marché TIC en Amérique du Nord en 2025, tandis que le Mexique a enregistré le CAGR le plus élevé, soit 4,97 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge élevée de conformité due aux cadres réglementaires stricts nord-américains | +1.2% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Complexité croissante des chaînes d'approvisionnement manufacturières et des sources d'approvisionnement distribuées | +0.8% | Amérique du Nord et Mexique | Moyen terme (2-4 ans) |
| Transformation numérique stimulant la demande de services d'essais et d'inspection intégrant les données | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Essor de la production de véhicules électriques et de batteries nécessitant des TIC spécialisées | +0.5% | États-Unis et Mexique | Long terme (≥ 4 ans) |
| Politiques d'ajustement carbone aux frontières incitant à la vérification des émissions de carbone intégrées | +0.3% | Exportations nord-américaines vers l'UE | Court terme (≤ 2 ans) |
| Prolifération des bureaux de services de fabrication additive nécessitant une certification | +0.2% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge élevée de conformité due aux cadres réglementaires stricts nord-américains
L'intensification des règles transfrontalières oblige les fabricants à maintenir une vérification rigoureuse par des tiers. Les règles de l'EPA sur les solvants TSCA de 2024 ont introduit des limites d'exposition nettement inférieures aux seuils antérieurs de l'OSHA, entraînant d'importantes exigences de surveillance. La mise à jour de la communication des risques de l'OSHA en 2024 a aligné les étiquettes sur le SGH Rév. 7, ajoutant des projets de reclassification qui alimentent de nouveaux travaux pour les laboratoires. Le Canada a aligné ses limites de formaldéhyde pour le bois composite sur celles des États-Unis en 2025, maintenant les mandats de test en laboratoire accrédité tout en réduisant les frictions commerciales. Les entreprises cosmétiques et pharmaceutiques doivent désormais faire face aux protocoles proposés par la FDA pour les tests d'amiante utilisant des méthodes standardisées, ce qui augmente encore davantage le volume d'échantillons. En conséquence, le marché TIC en Amérique du Nord bénéficie systématiquement d'un environnement réglementaire qui exige une preuve documentée et indépendante de conformité.
Complexité croissante des chaînes d'approvisionnement manufacturières et des sources d'approvisionnement distribuées
Les réseaux de fournisseurs à plusieurs niveaux augmentent le risque d'assurance qualité, en particulier lorsque des composants critiques proviennent d'usines dispersées. Des recherches de l'Université de Cambridge établissent un lien entre la complexité de la chaîne d'approvisionnement et les incidents de sécurité des produits plus fréquents, soulignant la nécessité d'audits spécialisés. SGS a répondu avec des Solutions d'évaluation et de qualification des fournisseurs qui associent des tableaux de bord numériques, des questionnaires d'auto-évaluation et des vérifications sur site pour combler les lacunes de visibilité. Les entreprises des secteurs automobile, aérospatial et électronique déploient de tels programmes pour déceler les faiblesses des fournisseurs de rang 2 avant qu'elles n'atteignent l'assemblage. La délocalisation de proximité nord-américaine ajoute de nouvelles installations au Mexique, obligeant les fabricants d'équipements d'origine à valider rapidement des partenaires peu familiers. En conséquence, le marché TIC en Amérique du Nord s'assure une demande à long terme en agissant comme partenaire de gestion des risques pour les modèles de production distribués.
Transformation numérique stimulant la demande de services d'essais et d'inspection intégrant les données
Boston Consulting Group prévoit que les outils numériques influenceront 40 à 60 % des activités TIC au cours de cette décennie. Les prestataires exploitent désormais des casques de réalité augmentée, des vidéos à 360 degrés et des plateformes cloud pour réduire les déplacements, raccourcir les délais d'exécution et élargir l'accès à des experts rares. Bureau Veritas note que l'inspection à distance réduit les empreintes carbone tout en maintenant la rigueur des audits, en s'intégrant de manière transparente à son système de gestion des dossiers. L'outil Virtual Expert de TÜV Rheinland permet des annotations et des conseils en temps réel pour plusieurs participants, élargissant le marché adressable des services à distance. Les laboratoires d'automatisation et les tableaux de bord d'analyse prédictive ont commencé à faire évoluer les prestataires de simples testeurs réactifs vers de véritables orchestrateurs proactifs d'écosystèmes. Cette modernisation redéfinit les attentes des clients et élargit la valeur captée par le marché TIC en Amérique du Nord.
Essor de la production de véhicules électriques et de batteries nécessitant des TIC spécialisées
L'électrification rapide a engendré des protocoles techniques de sécurité et de performance des batteries très pointus, tels que les normes UN 38.3, UL 2580 et SAE J2929. UL Solutions a ouvert un laboratoire de batteries de 89 000 pieds carrés près de Detroit pour effectuer des tests d'abus, d'incendie et environnementaux sur des cellules, des modules et des packs. SGS a modernisé son site en Géorgie pour une capacité de 100 V et 1 200 A, permettant d'accueillir des applications de véhicules électriques légers et de stockage d'énergie. Southwest Research Institute soutient les tests de certification de transport dont les équipementiers ont besoin avant d'expédier des systèmes lithium-ion à l'échelle internationale. Ces investissements élargissent la capacité au moment même où le marché TIC en Amérique du Nord fait face à une vague de projets de gigafactories, d'innovations dans les batteries à l'état solide et de procédures de certification de l'autonomie plus strictes de l'EPA.
Analyse de l'impact des facteurs restrictifs*
| Facteur restrictif | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte pression sur les coûts et concurrence par les prix entre les prestataires TIC | -0.7% | Amérique du Nord | Moyen terme (2-4 ans) |
| Pénurie d'inspecteurs qualifiés et de techniciens de laboratoire dans des domaines spécialisés | -0.4% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Ambiguïté dans la compétence juridictionnelle sur les résultats d'inspection à distance/numérique | -0.2% | Amérique du Nord | Court terme (≤ 2 ans) |
| Autodéclarations de durabilité des entreprises réduisant la demande de certification par des tiers | -0.3% | Mondial, avec un accent sur l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte pression sur les coûts et concurrence par les prix entre les prestataires TIC
Les acteurs mondiaux se disputent agressivement les projets standardisés à fort volume, comprimant les marges même lorsque la demande augmente. UL Solutions, détenant environ 7 % des services produits externalisés, vise une marge EBITDA de 24 % mais se situe actuellement près de 20 %, reflétant des difficultés d'efficacité. SGS a ajouté des laboratoires environnementaux et de connectivité via de multiples acquisitions pour générer des économies d'échelle. Bureau Veritas a acquis Maxxam Analytics pour 485 millions USD, en l'intégrant pour élargir la couverture canadienne et diluer les coûts fixes. Les analyses chimiques standardisées et les audits de sécurité répétitifs laissent peu de place à la différenciation, forçant les prestataires à négocier des contrats groupés et des blocages de prix pluriannuels. La consolidation persistante tempère le taux de croissance du marché TIC en Amérique du Nord, même si les volumes sont en hausse.
Pénurie d'inspecteurs qualifiés et de techniciens de laboratoire dans des domaines spécialisés
Les laboratoires cliniques, les centres de test de batteries et les installations de matériaux avancés sont tous confrontés à d'importantes pénuries de talents. Le Bureau of Labor Statistics des États-Unis recense plus de 24 000 postes vacants de techniciens de laboratoire chaque année, contre seulement 5 000 il y a deux décennies. Des enquêtes montrent que seulement 12 % des techniciens sont très susceptibles de rester dans le domaine, invoquant l'insatisfaction salariale et un fort épuisement professionnel. Des déficits similaires se retrouvent dans les inspections de câbles et fils électriques et de fabrication additive, où des ingénieurs moins expérimentés gèrent des évaluations de plus en plus complexes. Les prestataires investissent dans l'automatisation, les systèmes de capitalisation des connaissances et les conseils par réalité augmentée pour atténuer les goulots d'étranglement, mais les tests critiques dépendent toujours du personnel expérimenté. Cette pénurie ralentit le débit des projets et tempère légèrement le CAGR du marché TIC en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les essais exercent un leadership sur le marchéLes services de tests représentaient 61,12 % de la taille du marché TIC en Amérique du Nord en 2025, soulignant le rôle fondamental que joue la vérification en laboratoire dans la conformité réglementaire et le développement de produits. La certification, bien que plus modeste, devrait enregistrer un CAGR de 4,41 % jusqu'en 2031, soutenue par des réglementations qui exigent de plus en plus une conformité documentée au-delà des données brutes. Le marché TIC en Amérique du Nord continue de s'appuyer sur des analyses chimiques, environnementales et matérielles à grande échelle, à mesure qu'émergent de nouvelles normes relatives aux PFAS, à la sécurité des batteries et à la fabrication additive.
La croissance de la certification reflète l'alignement de l'OSHA sur le SGH et les mandats de l'EPA concernant les PFAS, qui obligent les fabricants à obtenir des validations accréditées avant les expéditions. Les mises à niveau des essais au feu dans les secteurs aérospatial et maritime, telles que l'installation de Farmingdale de SGS accréditée ISO/IEC 17025, illustrent la valeur ajoutée des offres intégrées de tests et de certification. Alors que la production aéronautique s'accélère plus vite que la capacité accréditée ne se développe, le marché TIC aérospatial continue de faire face à des risques de calendrier liés aux files d'attente de tests qui retardent la qualification, la certification et les approbations des fournisseurs. Les prestataires regroupant les deux services peuvent capter une part de portefeuille et créer des relations clients plus fidèles, renforçant ainsi leur positionnement concurrentiel au sein du secteur TIC en Amérique du Nord.

Par type d'approvisionnement :
les services externalisés dominent la dynamique du marchéLes engagements externalisés ont représenté 69,82 % de la part du marché TIC en Amérique du Nord en 2025, en hausse à mesure que les entreprises se concentrent sur leurs compétences clés et font face à des investissements en laboratoire à forte intensité de capital. Les prévisions montrent que le segment externalisé croît à 4,53 % jusqu'en 2031, à mesure que les réglementations se multiplient et que les coûts d'instrumentation spécialisée augmentent. En conséquence, le marché TIC en Amérique du Nord s'aligne sur les modèles d'achats stratégiques, transférant le contrôle qualité des équipes internes vers des experts externes.
Les plateformes d'inspection à distance numériques accélèrent l'adoption de l'externalisation. Bureau Veritas signale des cycles de projet plus rapides et une empreinte carbone réduite lorsque les clients se tournent vers des modèles d'audit hybrides combinant l'échantillonnage sur site avec une supervision virtuelle. Le logiciel CableBuilder de UL Solutions amplifie cette tendance en numérisant les flux documentaires, réduisant les retouches pour les fabricants confrontés à des pénuries de main-d'œuvre qualifiée. Ces exemples illustrent comment les prestataires externalisés déploient la technologie pour amplifier la valeur et cimenter leur rôle en tant qu'extensions des équipes qualité de leurs clients.
Par secteur industriel :
la fabrication industrielle est en tête tandis que les sciences de la vie s'accélèrentLa fabrication industrielle et la machinerie ont généré 19,28 % du chiffre d'affaires de 2025, reflétant la certification d'équipements à large spectre, les essais non destructifs et l'analyse des matériaux. Les sciences de la vie et les soins de santé, bien que plus petits, affichent le CAGR le plus rapide à 4,96 % jusqu'en 2031, portés par les certifications de dispositifs médicaux et des évaluations de sécurité cosmétique plus strictes. Ces deux secteurs s'appuient sur le marché TIC en Amérique du Nord pour des évaluations spécialisées et accréditées qui satisfont aux normes de la FDA, de l'OSHA et internationales.
Les audits de sérialisation pharmaceutique, les mandats de test de l'eau sur les PFAS et les validations de sécurité des batteries médicales se combinent pour renforcer le pipeline des sciences de la vie. Parallèlement, les voies de qualification de la fabrication additive au titre de la directive sur les équipements sous pression montrent comment les équipementiers industriels convergent vers des protocoles TIC standardisés pour libérer des gains de productivité. La pollinisation croisée des jumeaux numériques, des systèmes de traçabilité des matériaux et de l'analyse de maintenance prédictive élargit le périmètre des services et renforce les perspectives de croissance au sein de l'industrie TIC en Amérique du Nord.
Par mode de prestation de services :
les services sur site sont en tête tandis que les services à distance gagnent du terrainLes inspections sur site ont représenté 49,08 % du chiffre d'affaires de 2025, couvrant les contrôles d'intégrité des actifs, les vérifications de construction et les audits d'usine qui nécessitent une présence physique. Les services à distance/numériques, en revanche, sont positionnés pour un CAGR de 4,78 % jusqu'en 2031, portés par les avancées en matière de bande passante et l'acceptation par les régulateurs des méthodes virtuelles. Le marché TIC en Amérique du Nord associe désormais des flux de travail physiques et numériques pour correspondre aux niveaux de risque et aux contraintes budgétaires.
TÜV Rheinland a réalisé plus de 5 000 audits à distance à l'aide de son outil Virtual Expert, confirmant que les conseils en temps réel et la capture de preuves basée sur le cloud satisfont à la plupart des besoins d'évaluation de la conformité. L'application mobile QiiQ de SGS offre une vidéo à 360 degrés, une intégration de lunettes intelligentes et un stockage sécurisé des données, illustrant comment les prestataires reproduisent la rigueur des inspections sur site sans déplacement. Néanmoins, les tests destructifs, les essais de sécurité incendie et les abus à haute tension sur les batteries nécessitent toujours une présence en laboratoire ou sur le terrain, préservant un mix de prestation équilibré sur l'ensemble du marché TIC en Amérique du Nord.
Analyse géographique
Marché des Tests, de l'Inspection et de la Certification (TIC) aux États-Unis
Les États-Unis ont généré 80,62 % des revenus 2025 du marché TIC en Amérique du Nord, soutenus par un vaste ensemble de réglementations fédérales et étatiques, des clusters manufacturiers denses et des écosystèmes technologiques de premier plan. Les restrictions de l'EPA sur les solvants, les révisions de l'OSHA en matière de communication des risques et les certifications de plage de batteries de la FDA alimentent à elles seules un solide pipeline de tests à haute valeur ajoutée. Les prestataires mondiaux maintiennent des laboratoires phares de New York à la Californie, garantissant des délais d'exécution rapides pour les clients nationaux.
Marché des Tests, de l'Inspection et de la Certification (TIC) au Canada
Le Canada contribue à une part stable, soutenu par des analyses du secteur des ressources, des tests environnementaux et des règles harmonisées avec les États-Unis. L'alignement des émissions de formaldéhyde en 2025 minimise les tests en double, mais les laboratoires accrédités restent obligatoires, ancrant les services dans le marché TIC en Amérique du Nord. L'acquisition de Maxxam Analytics par Bureau Veritas a élargi son portefeuille canadien, signalant que la consolidation renforce l'échelle et la spécialisation.
Marché des Tests, de l'Inspection et de la Certification (TIC) au Mexique
Le Mexique se distingue avec un CAGR prévisionnel de 4,97 % d'ici 2031, alors que le nearshoring déplace la production automobile, électronique et de machines industrielles vers le sud. Les fabricants dépendent d'auditeurs transfrontaliers pour la vérification des fournisseurs, les tests de l'eau pour les PFAS et les certifications des composants de batteries. Les données de la Commission du commerce international des États-Unis sur les extrusions d'aluminium mettent en évidence le rôle croissant du Mexique dans les chaînes d'approvisionnement régionales, confirmant de solides opportunités pour les prestataires TIC. Ensemble, ces dynamiques diversifient les sources de revenus et renforcent la croissance à long terme du marché TIC en Amérique du Nord.
Paysage réglementaire
La demande de TIC en Amérique du Nord repose sur des exigences formelles d'évaluation de conformité et d'accréditation imposées par les régulateurs fédéraux et nationaux. Aux États-Unis, les laboratoires d'essai reconnus au niveau national (NRTL), reconnus par l'OSHA, sous-tendent l'acceptation de la sécurité des produits en milieu de travail pour de nombreuses catégories, tandis que le cadre d'autorisation d'équipement de la FCC exige que les dispositifs RF présentant un potentiel d'interférence plus élevé soient testés par des laboratoires accrédités reconnus par la FCC et certifiés par des organismes de certification des télécommunications (TCB). En mai 2026, la FCC a adopté des mesures définitives visant à renforcer l'intégrité et la sécurité de son programme d'autorisation d'équipement, incluant une voie d'examen prioritaire accélérée pour les demandes testées dans des laboratoires d'essai de confiance (Trusted Test Labs, aux États-Unis ou dans les économies couvertes par les ARM/accords commerciaux applicables). Cela ajoute une dimension de délai et de localisation des essais qui influence le choix des laboratoires.
Le Canada maintient un système parallèle, fondé sur des règles, sous l'égide d'Innovation, Sciences et Développement économique Canada (ISDE). Il reconnaît les laboratoires d'essai et les organismes de certification par le biais des procédures REC-LAB et REC-CB, qui font référence à la norme ISO/IEC 17025:2017 pour la compétence des laboratoires et s'alignent sur les pratiques internationales de conformité plus larges. Pour les fournisseurs de TIC transfrontaliers, ce cadre maintient le statut d'accréditation et de reconnaissance (voies NRTL/laboratoire reconnu aux États-Unis et reconnaissance ISDE au Canada) au cœur de l'admissibilité continue, et les mises à jour axées sur la sécurité de 2025-2026 dans l'autorisation d'équipement de télécommunications maintiennent les obligations de conformité, de reporting et de gouvernance dans le champ d'action des laboratoires et des TCB.
Analyse de la chaîne de valeur
La chaîne de valeur des TIC commence par les fabricants, propriétaires d'actifs, exploitants et fournisseurs de technologie qui définissent les exigences de conformité et de risque (spécifications réglementaires, normes de l'industrie et exigences des clients). Vient ensuite la conception du plan d'essai, l'échantillonnage et la collecte de données sur le terrain (sur site et à distance), l'analyse en laboratoire et les essais fonctionnels, l'exécution des inspections et audits, puis la certification/attestation avec surveillance continue. Les laboratoires accrédités, les TCB/organismes de certification et les inspecteurs sont soutenus par des organismes d'accréditation et des organismes de normalisation (par exemple, les cadres alignés sur UL/ANSI et CSA/IEC), avec une chaîne d'outils comprenant instrumentation, étalonnage, plateformes logicielles et gestion sécurisée des preuves utilisée pour la prestation à distance ou hybride.
La capacité d'exécution est façonnée par les grands groupes TIC mondiaux (SGS, Intertek, Bureau Veritas, UL Solutions et les organisations TUV), ainsi que par des laboratoires spécialisés qui fournissent une validation de niche en matière de conformité sans fil/IoT, de connectivité haute vitesse et d'analyses avancées de matériaux ou environnementales. La conception du processus réglementaire influence également les choix de flux de travail. Les mises à jour de l'autorisation d'équipement de la FCC de mai 2026 ont introduit une voie accélérée liée aux Trusted Test Labs, ce qui peut orienter le volume d'essais vers des installations nationales qualifiées ou reconnues par les ARM et accroître la valeur des réseaux de laboratoires reconnus. La consolidation reste un mécanisme récurrent pour ajouter des capacités et du débit, les grands fournisseurs utilisant des acquisitions pour étendre leur empreinte nord-américaine dans des domaines d'essai spécialisés.
Paysage concurrentiel
Le leadership du marché est modérément concentré parmi les multinationales mondiales, mais des niches subsistent pour les spécialistes régionaux. UL Solutions se classe en première position avec environ 7 % des services produits externalisés, s'appuyant sur une expertise approfondie en matière de normes et une stratégie agressive de fusions et acquisitions pour développer ses offres dans l'hydrogène, les batteries et les câbles et fils électriques. SGS, Bureau Veritas et Intertek poursuivent collectivement des acquisitions complémentaires, élargissant leurs capacités en matière de tests environnementaux, de conseil en énergies renouvelables et d'analyse des minéraux.
La numérisation est devenue le nouveau champ de bataille. Les prestataires déploient des inspections par réalité augmentée, des tableaux de bord de surveillance des actifs et des revues documentaires assistées par IA pour se différencier sur la vitesse et la pertinence des informations. Le Programme TICC AI Innovator de Checkfirst revendique un gain de ROI de 2,1× pour les adoptants, signalant que l'analyse de données pourrait bientôt remodeler les références de tarification et de productivité.[4] Le marché TIC en Amérique du Nord récompense donc les entreprises qui allient échelle, spécialisation et technologie.
Les discussions de fusion avortées de 33 milliards USD entre SGS et Bureau Veritas en janvier 2025 illustrent les pressions de consolidation en cours. Des acquisitions telles que l'achat de RTI Laboratories par SGS pour ses capacités PFAS et le rachat d'ArcVera Renewables par Bureau Veritas témoignent d'un pivot vers des secteurs à forte croissance. À mesure que les mandats réglementaires s'intensifient et que la complexité des chaînes d'approvisionnement augmente, les incursions stratégiques dans les segments de la cybersécurité, de la sécurité des batteries et de la vérification carbone devraient s'accélérer.
Leaders du secteur des tests, de l'inspection et de la certification (TIC) en Amérique du Nord
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tests, de l'inspection et de la certification (TIC) en Amérique du Nord Entreprises couvertes dans ce rapport
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- DEKRA SE
- Applus Services S.A.
- UL Solutions Inc.
- CSA Group
- Eurofins Scientific SE
- DNV AS
- Lloyd's Register Group Limited
- ALS Limited
- Element Materials Technology Group
- BSI Group
- Mistras Group Inc.
- Kiwa NV
- NSF International
- SAI Global Pty Limited
- RINA S.p.A.
- NTS (National Technical Systems)
- Core Laboratories Inc.
- Phenova Inc.
- Envirotest Laboratories Inc.
Opportunités de marché et perspectives d'avenir
La conformité en matière de télécommunications et de connectivité crée un espace blanc tangible pour la capacité TIC, couvrant les performances RF, l'interopérabilité, l'assurance de la cybersécurité et les flux de travail traçables par preuves. L'action de la FCC de mai 2026 visant à renforcer le programme d'autorisation d'équipement, incluant un examen prioritaire accéléré pour les demandes testées dans des Trusted Test Labs (en vigueur le 15 juin 2026), augmente la valeur commerciale des infrastructures d'essai basées en Amérique du Nord ou reconnues par les ARM. Elle favorise également les fournisseurs capables de regrouper les essais en laboratoire accrédité avec la documentation, la gouvernance et le soutien après la mise sur le marché. En parallèle, les travaux d'orientation publiés par le NIST sur l'application des capacités de cybersécurité et de confidentialité 5G offrent aux entreprises et aux intégrateurs un point de référence pratique pour les activités de validation, soutenant la demande pour des méthodes d'essai qui relient les exigences de sécurité réseau à des services d'assurance reproductibles.
L'automatisation et les environnements d'essai à la demande constituent un autre domaine d'opportunité à court terme, en particulier pour l'Open RAN et les systèmes d'antennes avancés, où les développeurs ont besoin d'une vérification reproductible en laboratoire sans avoir à construire des installations internes complètes. VIAVI Solutions a étendu son service VALOR Automated Lab-as-a-Service à Chandler, en Arizona, en avril 2026, avec une capacité supplémentaire de Massive MIMO et de formation de faisceaux par voie hertzienne, ce qui témoigne d'un investissement actif dans la capacité d'essai visant à raccourcir les cycles pour les acteurs de l'écosystème. La consolidation qui élargit la portée des essais sans fil soutient également la couverture des besoins non satisfaits pour la certification Wi-Fi 4-7 et la charge sans fil, comme le reflète l'acquisition en juillet 2026 de CETECOM Inc. par Element Materials Technology, qui a élargi la capacité d'essai des dispositifs sans fil et cellulaires en Amérique du Nord et renforce les propositions d'accès au marché tout-en-un pour les fabricants de dispositifs expédiant aux États-Unis, au Canada et au Mexique.
Développements industriels récents dans Marché des tests, de l'inspection et de la certification (TIC) en Amérique du Nord
- Mars 2026 : SGS a finalisé l'acquisition de Granite River Labs Services (GRL), élargissant son offre Digital Trust and Connectivity avec une capacité spécialisée dans la validation des connexions de données filaires haute vitesse. La transaction renforce le positionnement de SGS dans la vérification de conformité et de performance pour des programmes d'infrastructure numérique et de matériel de connectivité de plus en plus complexes.
- Novembre 2025 : Intertek a acquis Professional Testing Laboratory, une société américaine d'essais de produits de revêtement de sol. L'accord élargit l'empreinte d'Intertek dans les essais de matériaux et ajoute une capacité alignée sur les produits de construction réglementés et les exigences d'assurance qualité à travers les chaînes d'approvisionnement nord-américaines.
- Novembre 2024 : Bureau Veritas a acquis Versatec Energy B.V. pour renforcer ses capacités de conseil en énergies renouvelables. Cette démarche élargit son portefeuille de services soutenant les besoins d'assurance de projet pour les investissements liés à la transition énergétique, complétant les activités d'essai et d'inspection liées au déploiement des énergies renouvelables.
Marché des tests, de l'inspection et de la certification (TIC) en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les services de tests, d'inspection et de certification réalisés par des tiers et en interne, utilisés pour vérifier la qualité des produits, la sécurité et la conformité réglementaire en Amérique du Nord, les revenus étant comptabilisés à partir de la prestation de services et des activités d'assurance associées.
Exclusions du périmètre : nous excluons les travaux internes de contrôle qualité qui ne sont pas tarifés ou comptabilisés en tant que service TIC, ainsi que le conseil ou la formation purs vendus sans résultat de test, d'inspection ou de certification.
Aperçu de la segmentation
- Par type de service
- Essais
- Inspection
- Certification
- Par type d'approvisionnement
- Interne
- Externalisé
- Par secteur industriel
- Biens de consommation et commerce de détail
- TIC et télécommunications
- Automobile et transport
- Aérospatial et défense
- Pétrole, gaz et pétrochimie
- Énergie et services aux collectivités
- Fabrication industrielle et machinerie
- Produits chimiques et matériaux
- Construction et infrastructure
- Sciences de la vie et soins de santé
- Alimentation, agriculture et boissons
- Autres secteurs industriels (environnement, développement durable, etc.)
- Par mode de prestation de services
- Sur site
- Hors site / Laboratoire
- À distance / Numérique
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour délimiter les frontières des services, les marchés finaux réglementés et la base économique qui stimule la demande de prestations TIC. Nous nous sommes appuyés sur des sources publiques telles que le Bureau du recensement des États-Unis (production manufacturière et de construction), le Bureau of Labor Statistics (masse salariale et emploi par secteur), Environnement et Changement climatique Canada et l'EPA des États-Unis (signaux de surveillance environnementale et de conformité), l'USDA (programmes de production alimentaire et de sécurité sanitaire), ainsi que l'OSHA et le NIST (références en matière de sécurité et de normes).
Nous avons également examiné les dépôts de documents d'entreprises, les présentations aux investisseurs, les annonces de contrats et les publications d'associations professionnelles afin de cartographier la répartition des activités de tests, d'inspection et de certification par secteur client. Le cas échéant, des abonnements payants à des bases de données financières et de renseignement sur les entreprises, des bases de données de brevets et des données d'import-export au niveau des expéditions ont été utilisés pour recouper les tendances de croissance et l'exposition par marché final. Les sources mentionnées ici sont illustratives, et des références publiques et payantes supplémentaires ont été utilisées pour confirmer les données et clarifier les hypothèses.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la part des dépenses confiée à des prestataires externalisés par rapport aux équipes internes, et sur l'évolution de la composition des services selon les secteurs verticaux réglementés tels que l'alimentation, l'environnement et les biens industriels. Nous avons échangé avec des responsables de services, des responsables qualité et conformité, des équipes achats et des responsables opérationnels aux États-Unis et au Canada, afin d'ancrer le modèle dans les structures contractuelles, les comportements tarifaires et les fréquences d'inspection typiques utilisées sur le terrain.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Grandes entreprises : 31 % | Directeurs généraux (CXO) : 12 % |
| Entreprises de taille intermédiaire : 55 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 14 % | Responsables : 59 % |
Dimensionnement du marché et prévisions
Nous avons dimensionné la demande à l'aide d'une approche descendante qui part de la production en Amérique du Nord et de l'activité de conformité dans les secteurs verticaux à forte intensité TIC, puis convertit ces données en dépenses de services à l'aide d'hypothèses de pénétration et d'intensité. Pour maintenir le réalisme de l'estimation, des vérifications ascendantes sélectives ont été effectuées, notamment en échantillonnant l'exposition aux revenus de services déclarés, en utilisant des fourchettes de prix contractuels typiques et en validant les volumes par des échanges avec les canaux de distribution et des ventilations des budgets clients.
Les principaux paramètres comprennent la répartition entre externalisation et internalisation, la fréquence des inspections liée aux opérations réglementées, les cycles de qualification des nouveaux produits et fournisseurs, les évolutions des normes et des besoins d'accréditation, ainsi que les niveaux d'activité dans les secteurs de la fabrication, de la construction, de la transformation alimentaire et de la surveillance environnementale. Lorsque les données documentaires présentaient des lacunes, nous et notre panel d'interviewés avons utilisé des indicateurs de substitution pratiques, par exemple en utilisant le nombre de sites réglementés et la cadence d'audit typique pour approximer la demande d'inspection.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance puisse être modulée en fonction des évolutions de la production industrielle, de l'accent mis sur la conformité environnementale et du comportement d'externalisation des clients. Les hypothèses sont maintenues traçables, et lorsqu'un segment manquait d'indicateurs publics clairs, il a été relié par des liens de croissance conservateurs au moteur du marché final le plus proche, puis vérifié à nouveau lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs contrôles afin de détecter rapidement les valeurs aberrantes. Nous comparons les totaux modélisés à des signaux indépendants tels que l'activité des programmes de conformité, les tendances de la production industrielle et l'évolution des prix des services collectés lors des entretiens, puis nous effectuons des contrôles de variance entre les pays et les secteurs d'utilisateurs finaux.
Avant validation finale, le modèle est examiné étape par tape par des analystes qui testent les sensibilités et revérifient tout saut inhabituel dans la composition des services, la part d'externalisation ou les prix implicites. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs ou des ralentissements soudains des marchés finaux. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Comparaison de la taille du marché des tests, de l'inspection et de la certification en Amérique du Nord de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour le TIC en Amérique du Nord peuvent sembler très éloignées les unes des autres, car les entreprises comptabilisent différents pools de revenus de services et n'utilisent pas toujours la même année de référence. Des écarts apparaissent également lorsqu'une estimation s'appuie sur la croissance générale du PIB, tandis qu'une autre lie la demande à des marchés finaux réglementés qui fluctuent selon les cycles.
L'écart le plus important porte sur la question de savoir si les fonctions qualité internes et le conseil plus large sont comptabilisés comme revenus TIC ; chez Mordor Intelligence, la valeur est limitée aux services de tests, d'inspection et de certification suivis selon les modes de prestation externalisés et internes, la demande étant ancrée à l'activité des secteurs verticaux d'utilisateurs finaux et aux ventilations par pays pour les États-Unis et le Canada.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 47,15 milliards USD (2025) | |
| Cabinet de conseil régional A | 19,00 milliards USD (2024) | Utilise un pool de revenus plus étroit qui semble privilégier les dépenses externalisées et peut exclure les grands programmes internes, ce qui comprime le total avant même l'application des différences de prévision. |
| Revue professionnelle B | 55,70 milliards USD (2030) | Publie un point d'année prospective sans indiquer clairement la construction de l'année de référence, et le total peut être gonflé si des services d'assurance adjacents sont regroupés ou si une progression tarifaire agressive est supposée dans les secteurs verticaux réglementés. |
L'écart provient principalement de ce qui est comptabilisé comme revenu de service TIC, de l'année citée et de la manière dont les prix sont projetés. En maintenant le périmètre lié à des résultats de service définis et en vérifiant les hypothèses par rapport à l'activité des marchés finaux et aux retours des entretiens, le dimensionnement reste explicable et peut être reproduit lorsque de nouvelles données arrivent.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché TIC en Amérique du Nord en 2031 ?
Le marché devrait atteindre 58,76 milliards USD d'ici 2031, avec une croissance à un CAGR de 3,74 %.
Quel type de service génère actuellement le chiffre d'affaires le plus élevé ?
Les services d'essais sont en tête, représentant 61,12 % du chiffre d'affaires de 2025.
Pourquoi le Mexique croît-il plus rapidement que les États-Unis et le Canada ?
La délocalisation de proximité déplace la fabrication vers le Mexique, entraînant un CAGR de 4,97 % pour les services TIC liés aux nouvelles usines et aux audits de chaîne d'approvisionnement.
Comment les outils numériques modifient-ils la prestation de services TIC ?
Les inspections à distance, la vidéo à 360 degrés et l'analyse cloud accélèrent les cycles de projet, réduisent les coûts de déplacement et élargissent la portée des experts.
Quels secteurs contribueront le plus à la croissance future ?
Les sciences de la vie, la mobilité électrique à batterie et les essais dans les énergies renouvelables devraient connaître la croissance la plus rapide en raison de demandes réglementaires plus strictes et des évolutions technologiques.
Quels sont les principaux défis auxquels font face les prestataires TIC ?
La concurrence intense par les prix et les pénuries d'inspecteurs qualifiés et de techniciens de laboratoire limitent l'expansion des marges et la montée en charge des capacités.