
Größe und Marktanteil des nordamerikanischen Marktes für Prüfung, Inspektion und Zertifizierung (TIC)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
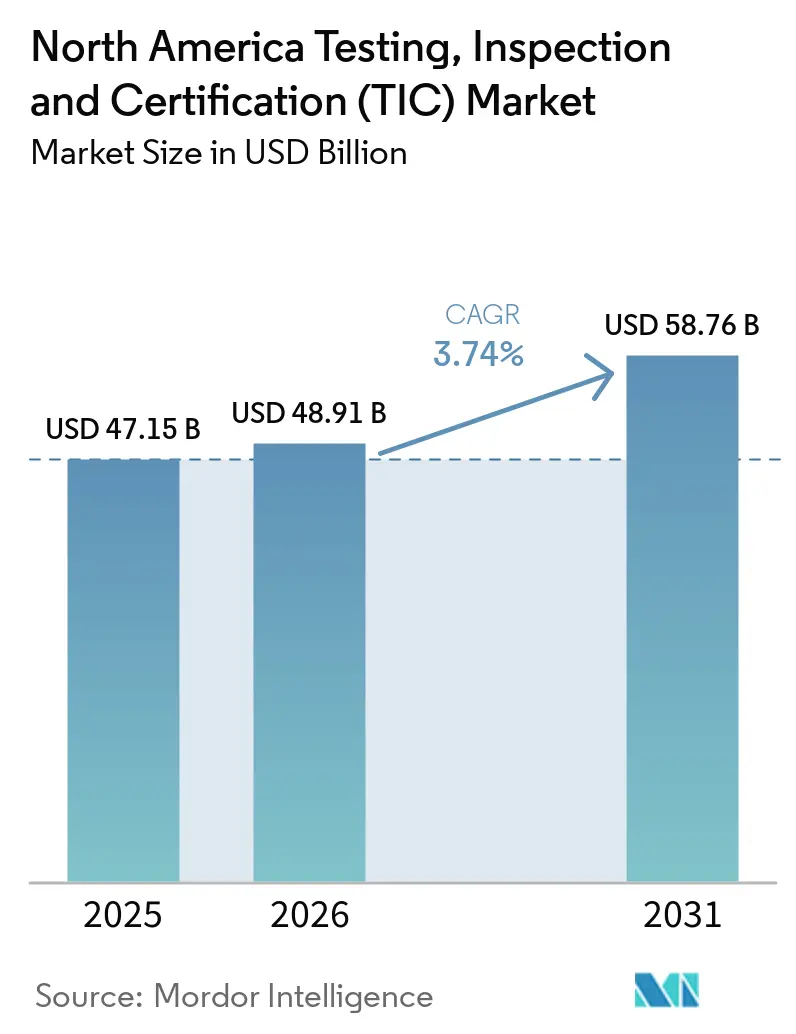
| Marktgröße im Basisjahr (2025) | 47.15 Milliarden US-Dollar |
| Marktgröße (2026) | 48.91 Milliarden US-Dollar |
| Marktgröße (2031) | 58.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.74 % |
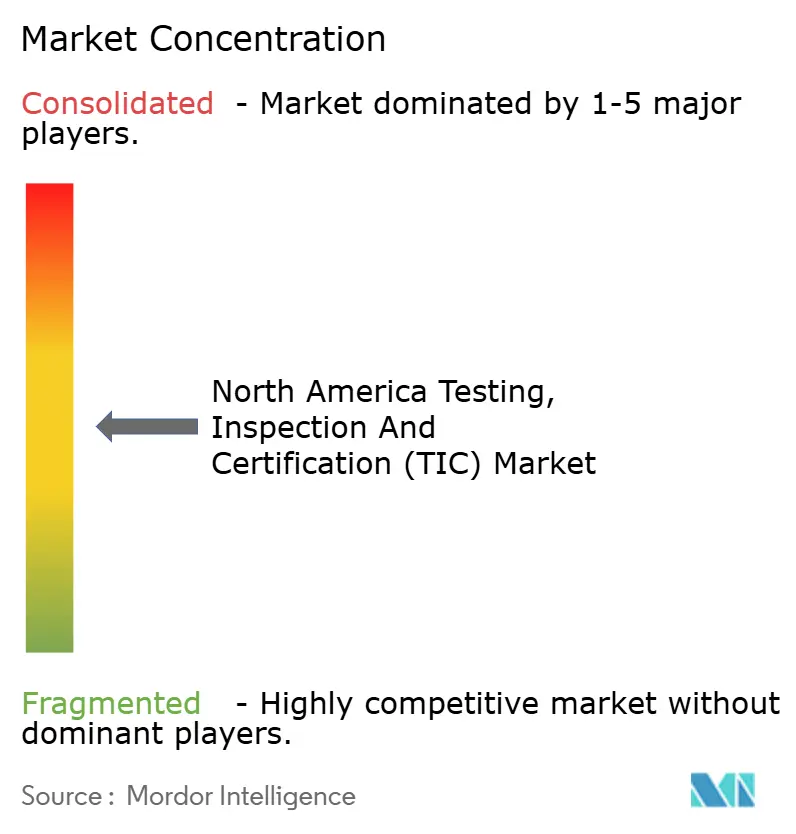
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Prüfung, Inspektion und Zertifizierung (TIC) von Mordor Intelligence
Die Größe des nordamerikanischen TIC-Marktes wird für 2026 auf 48,91 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 47,15 Milliarden USD, mit Prognosen für 2031 von 58,76 Milliarden USD, was einer CAGR von 3,74 % über den Zeitraum 2026–2031 entspricht. Die Entwicklung unterstreicht eine anhaltende Nachfrage, die durch strenge regulatorische Rahmenbedingungen, die digitale Transformation der Serviceerbringung und die rasche Elektrifizierung von Transportmitteln entsteht. Verschärfte Chemikalien-Sicherheitsvorschriften der EPA und OSHA, eine beschleunigte Batterieproduktion sowie die Verifizierung des eingebetteten CO₂-Fußabdrucks für Exporteure stärken allesamt eine stabile Pipeline von Drittanbieter-Prüfaufträgen.[1] Gleichzeitig nutzen führende Anbieter Akquisitionen und digitale Plattformen, um die Produktivität zu steigern, Preisdruck auszugleichen und die Kundenbindung zu vertiefen, wodurch der nordamerikanische TIC-Markt auf einem stabilen Wachstumskurs gehalten wird. Fernprüfungswerkzeuge, cloudbasierte Compliance-Analysen und datenintegrierte Lieferketten-Audits sind mittlerweile wichtige Wettbewerbsmerkmale im nordamerikanischen TIC-Markt, während das Nearshoring nach Mexiko die geografische Nachfragevielfalt erhöht.[2] Laboratorien für Elektrofahrzeugbatterien, erweiterte PFAS-Kapazitäten und Zertifizierungen für additive Fertigung schaffen neue Umsatzquellen, die die etablierte industrielle Basis im nordamerikanischen TIC-Markt ergänzen.
Wesentliche Erkenntnisse des Berichts
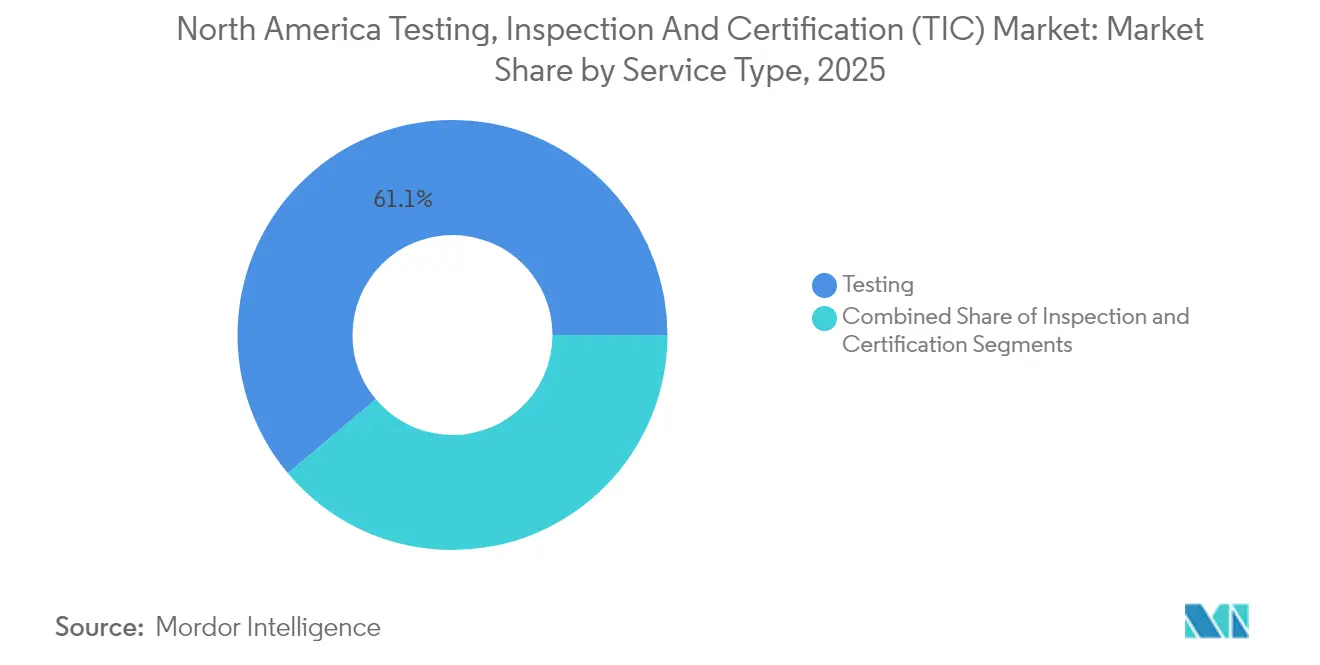
- Nach Dienstleistungstyp entfiel im Jahr 2025 ein Marktanteil von 61,12 % des nordamerikanischen TIC-Marktes auf Prüfdienstleistungen; Zertifizierung wird voraussichtlich bis 2031 mit einer CAGR von 4,41 % das stärkste Wachstum verzeichnen.
- Nach Beschaffungstyp entfielen ausgelagerte Dienstleistungen im Jahr 2025 auf 69,82 % der Marktgröße des nordamerikanischen TIC-Marktes, während das gleiche Segment bis 2031 eine CAGR von 4,53 % erreichen soll.
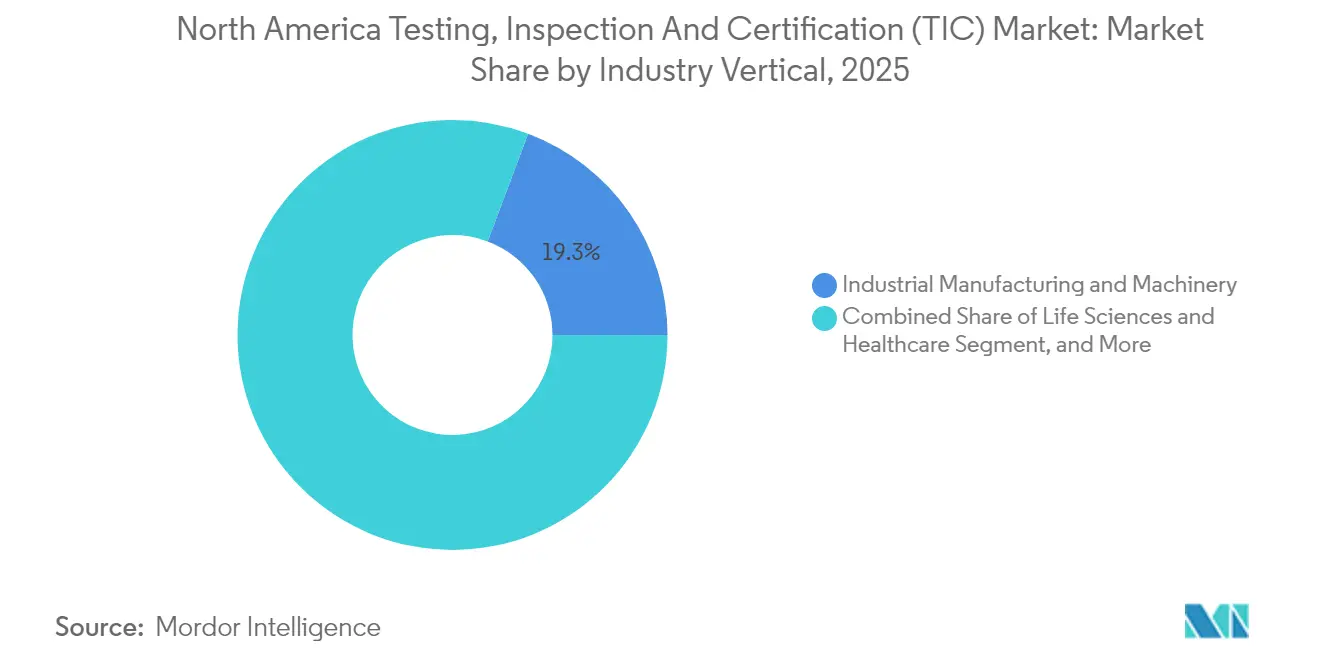
- Nach Branchenvertikale erzielte die industrielle Fertigung im Jahr 2025 einen Umsatzanteil von 19,28 % am nordamerikanischen TIC-Markt; Biowissenschaften und Gesundheitswesen verzeichnen bis 2031 eine CAGR von 4,96 %.
- Nach Servicelieferungsmodus hielten Vor-Ort-Dienste im Jahr 2025 einen Anteil von 49,08 % am nordamerikanischen TIC-Markt, während Fern-/Digitaldienstleistungen bis 2031 eine CAGR von 4,78 % anstreben.
- Nach Land führten die Vereinigten Staaten im Jahr 2025 mit einem Anteil von 80,62 % am nordamerikanischen TIC-Markt, während Mexiko mit einer CAGR von 4,97 % bis 2031 das höchste Wachstum verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Compliance-Belastung aufgrund strenger nordamerikanischer Regulierungsrahmen | +1.2% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Zunehmende Komplexität von Fertigungslieferketten und verteilter Beschaffung | +0.8% | Nordamerika und Mexiko | Mittelfristig (2–4 Jahre) |
| Digitale Transformation treibt die Nachfrage nach datenintegrierten Prüf- und Inspektionsdienstleistungen | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Anstieg der Elektrofahrzeug- und Batterieproduktion mit Bedarf an spezialisierter TIC | +0.5% | Vereinigte Staaten und Mexiko | Langfristig (≥ 4 Jahre) |
| CO₂-Grenzausgleichspolitik veranlasst zur Verifizierung des eingebetteten CO₂-Fußabdrucks | +0.3% | Nordamerika-Exporte in die EU | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Dienstleistungsbüros für additive Fertigung mit Zertifizierungsbedarf | +0.2% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Compliance-Belastung aufgrund strenger nordamerikanischer Regulierungsrahmen
Verschärfte grenzüberschreitende Vorschriften verpflichten Hersteller zur Aufrechterhaltung einer strengen Drittanbieterverifikation. Die TSCA-Lösungsmittelregeln der EPA aus dem Jahr 2024 führten Expositionsgrenzwerte ein, die deutlich unter den früheren OSHA-Schwellenwerten liegen und umfangreiche Überwachungsanforderungen auslösen. Die OSHA-Aktualisierung der Gefahrenkommunikation aus dem Jahr 2024 glich die Kennzeichnung an GHS Rev. 7 an und fügte Neuklassifizierungsprojekte hinzu, die frische Aufträge an Laboratorien lenken. Kanada passte die US-amerikanischen Formaldehydgrenzwerte für Holzwerkstoffe im Jahr 2025 an, wodurch akkreditierte Laborprüfungsvorschriften erhalten bleiben und gleichzeitig Handelshemmnisse abgebaut werden. Kosmetik- und Pharmaunternehmen sehen sich nun FDA-vorgeschlagenen Asbesttestprotokollen unter Verwendung standardisierter Methoden gegenüber, was die Probenzahlen weiter erhöht. Infolgedessen profitiert der nordamerikanische TIC-Markt kontinuierlich von einem regulatorischen Umfeld, das dokumentierte, unabhängige Nachweise der Compliance erfordert.
Zunehmende Komplexität von Fertigungslieferketten und verteilter Beschaffung
Mehrstufige Lieferantennetzwerke erhöhen das Qualitätssicherungsrisiko, insbesondere wenn kritische Komponenten aus verteilten Werken stammen. Untersuchungen der Universität Cambridge verknüpfen die Komplexität von Lieferketten mit einer höheren Anzahl von Produktsicherheitsvorfällen und unterstreichen damit die Notwendigkeit spezialisierter Audits. SGS reagierte mit Lieferantenbewertungs- und Qualifizierungslösungen, die digitale Dashboards, Selbstbewertungsfragebögen und Vor-Ort-Überprüfungen kombinieren, um Sichtbarkeitslücken zu schließen. Unternehmen aus den Bereichen Automobil, Luft- und Raumfahrt sowie Elektronik setzen solche Programme ein, um Schwachstellen bei Zulieferern der zweiten Ebene zu erkennen, bevor sie die Montage erreichen. Das Nearshoring in Nordamerika fügt neue Einrichtungen in Mexiko hinzu und zwingt Originalgerätehersteller dazu, unbekannte Partner schnell zu validieren. Folglich sichert sich der nordamerikanische TIC-Markt langfristige Nachfrage, indem er als Risikomitigation-Partner für verteilte Produktionsmodelle auftritt.
Digitale Transformation treibt die Nachfrage nach datenintegrierten Prüf- und Inspektionsdienstleistungen
Boston Consulting Group prognostiziert, dass digitale Werkzeuge in diesem Jahrzehnt 40–60 % der TIC-Aktivitäten beeinflussen werden. Anbieter nutzen jetzt Augmented-Reality-Headsets, 360-Grad-Video und Cloud-Plattformen, um Reisen zu reduzieren, Zykluszeiten zu verkürzen und den Zugang zu knappen Experten zu erweitern. Bureau Veritas stellt fest, dass Ferninspektionen den CO₂-Fußabdruck verringern und gleichzeitig die Prüfungsstrenge aufrechterhalten, wobei eine nahtlose Integration in das Fallmanagementsystem erfolgt. TÜV Rheinlands Virtual Expert ermöglicht Echtzeit-Annotationen und Anleitungen für mehrere Teilnehmer und erweitert den adressierbaren Markt für Ferndienstleistungen. Automatisierungslaboratorien und Dashboards für prädiktive Analysen haben begonnen, Anbieter von reaktiven Prüfern zu proaktiven Ökosystem-Orchestratoren zu transformieren. Diese Modernisierung verändert die Kundenerwartungen und vergrößert den Mehrwert, der vom nordamerikanischen TIC-Markt erfasst wird.
Anstieg der Elektrofahrzeug- und Batterieproduktion mit Bedarf an spezialisierter TIC
Die rasche Elektrifizierung hat hochgradig technische Batteriesicherheits- und Leistungsprotokolle wie UN 38.3, UL 2580 und SAE J2929 hervorgebracht. UL Solutions eröffnete in der Nähe von Detroit ein Batterielabor mit einer Fläche von 89.000 Quadratfuß, um Missbrauchs-, Brand- und Umgebungstests an Zellen, Modulen und Paketen durchzuführen. SGS rüstete seinen Standort in Georgia auf eine Kapazität von 100 V und 1.200 A auf und bedient damit leichte Elektrofahrzeug- und Energiespeicheranwendungen. Das Southwest Research Institute unterstützt Transportzertifizierungstests, die Originalgerätehersteller benötigen, bevor sie Lithium-Ionen-Systeme international versenden. Diese Investitionen erweitern die Kapazität genau dann, wenn der nordamerikanische TIC-Markt mit einer Welle von Gigafabrik-Projekten, Festkörperinnovationen und strengeren EPA-Reichweitenzertifizierungsverfahren konfrontiert wird.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hoher Kostendruck und Preiswettbewerb unter TIC-Anbietern | -0.7% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Inspektoren und Labortechnikern in spezialisierten Bereichen | -0.4% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Unklarheit bei der Zuständigkeit über Ergebnisse von Fern-/Digitalinspektionen | -0.2% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Unternehmerische Nachhaltigkeitserklärungen reduzieren die Nachfrage nach Drittanbieter-Zertifizierungen | -0.3% | Global, mit Schwerpunkt Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kostendruck und Preiswettbewerb unter TIC-Anbietern
Globale Akteure konkurrieren aggressiv um volumenstarke, standardisierte Projekte und drücken dabei die Margen, selbst wenn die Nachfrage wächst. UL Solutions, mit einem Anteil von etwa 7 % an ausgelagerten Produktdienstleistungen, strebt eine EBITDA-Marge von 24 % an, liegt aber derzeit bei rund 20 %, was Effizienzprobleme widerspiegelt. SGS fügte über mehrere Akquisitionen Umwelt- und Konnektivitätslaboratorien hinzu, um Skaleneffekte zu erzielen. Bureau Veritas erwarb Maxxam Analytics für 485 Millionen USD und integrierte das Unternehmen, um die kanadische Abdeckung zu erweitern und Fixkosten zu senken. Standardisierte chemische Analysen und repetitive Sicherheitsaudits lassen wenig Raum für Differenzierung und zwingen Anbieter zur Aushandlung von Paketverträgen und mehrjährigen Preisbindungen. Anhaltende Konsolidierung dämpft die Wachstumsrate des nordamerikanischen TIC-Marktes, selbst wenn die Volumina aufwärts tendieren.
Mangel an qualifizierten Inspektoren und Labortechnikern in spezialisierten Bereichen
Klinische Laboratorien, Batterietestzentren und Einrichtungen für fortgeschrittene Materialien sind allesamt mit erheblichen Talentlücken konfrontiert. Das US-amerikanische Amt für Arbeitsstatistik (Bureau of Labor Statistics) verzeichnet jährlich mehr als 24.000 offene Stellen für Labortechnologen, verglichen mit nur 5.000 vor zwei Jahrzehnten. Umfragen zeigen, dass nur 12 % der Techniker mit hoher Wahrscheinlichkeit im Berufsfeld verbleiben, was auf Unzufriedenheit mit der Vergütung und hohe Erschöpfung zurückzuführen ist. Ähnliche Defizite durchdringen Inspektionen von Draht- und Kabelanlagen sowie Anwendungen der additiven Fertigung, wo weniger erfahrene Ingenieure immer komplexere Bewertungen durchführen. Anbieter investieren in Automatisierung, Wissenserfassungssysteme und Anleitungen durch Augmented Reality, um Engpässe zu mildern, doch missionskritische Tests hängen nach wie vor von erfahrenem Personal ab. Diese Knappheit verlangsamt den Projektdurchsatz und dämpft die CAGR des nordamerikanischen TIC-Marktes marginal.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Prüfung behauptet MarktführerschaftPrüfdienstleistungen machten 2025 61,12 % der Marktgröße des nordamerikanischen TIC-Marktes aus und unterstreichen damit die grundlegende Rolle, die die Laborverifizierung bei der Einhaltung gesetzlicher Vorschriften und der Produktentwicklung spielt. Die Zertifizierung ist zwar kleiner, wird jedoch bis 2031 mit einem CAGR von 4,41 % prognostiziert, begünstigt durch Vorschriften, die zunehmend eine dokumentierte Konformität über bloße Rohdaten hinaus verlangen. Der nordamerikanische TIC-Markt stützt sich weiterhin auf groß angelegte chemische, umweltbezogene und materialwissenschaftliche Analysen, da neue PFAS-, Batteriesicherheits- und Normen für additive Fertigung entstehen.
Das Zertifizierungswachstum spiegelt die GHS-Angleichung der OSHA und die PFAS-Mandate der EPA wider, die Hersteller dazu zwingen, akkreditierte Genehmigungen vor dem Versand einzuholen. Upgrades bei Luft- und Raumfahrt- sowie maritimen Brandschutztests, wie etwa die nach ISO/IEC 17025 akkreditierte Einrichtung von SGS in Farmingdale, zeigen, wie integrierte Prüf- und Zertifizierungspakete Mehrwert schaffen. Da die Flugzeugproduktion schneller zunimmt als die akkreditierten Kapazitäten ausgebaut werden, ist der Luft- und Raumfahrt-TIC-Markt weiterhin einem Terminrisiko durch Prüfwarteschlangen ausgesetzt, die Qualifizierung, Zertifizierung und Lieferantengenehmigungen verzögern. Anbieter, die beide Dienstleistungen bündeln, können Marktanteile gewinnen und dauerhaftere Kundenbeziehungen aufbauen, was ihre Wettbewerbsposition innerhalb der nordamerikanischen TIC-Branche stärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Beschaffungstyp:
Ausgelagerte Dienstleistungen dominieren die MarktdynamikAusgelagerte Aufträge machten im Jahr 2025 69,82 % des Marktanteils des nordamerikanischen TIC-Marktes aus und nehmen zu, da Unternehmen sich auf Kernkompetenzen konzentrieren und mit kapitalintensiven Labordinvestitionen zu kämpfen haben. Prognosen zeigen, dass das ausgelagerte Segment bis 2031 mit 4,53 % wächst, da Vorschriften zunehmen und die Kosten für spezialisierte Instrumente steigen. Folglich richtet sich der nordamerikanische TIC-Markt an strategischen Beschaffungsmustern aus und verlagert die Qualitätskontrolle von internen Teams zu externen Experten.
Digitale Fernprüfungsplattformen beschleunigen die Akzeptanz von Auslagerungen. Bureau Veritas berichtet von schnelleren Projektzyklen und einem kleineren CO₂-Fußabdruck, wenn Kunden auf hybride Prüfungsmodelle umsteigen, die Vor-Ort-Probenahmen mit virtueller Überwachung kombinieren. Die CableBuilder-Software von UL Solutions verstärkt diesen Trend, indem Dokumentationsabläufe digitalisiert werden und der Nachbearbeitungsaufwand für Hersteller mit Fachkräftemangel reduziert wird. Diese Beispiele veranschaulichen, wie ausgelagerte Anbieter Technologie einsetzen, um Mehrwert zu steigern und ihre Rolle als Erweiterung der Qualitätsteams ihrer Kunden zu festigen.
Nach Branchenvertikale:
Industrielle Fertigung führt, während Biowissenschaften beschleunigenIndustrielle Fertigung und Maschinenbau erwirtschafteten im Jahr 2025 19,28 % des Umsatzes und spiegeln damit breit angelegte Gerätezertifizierungen, zerstörungsfreie Prüfungen und Materialanalysen wider. Biowissenschaften und Gesundheitswesen, obwohl kleiner, weisen die schnellste CAGR von 4,96 % bis 2031 auf, angetrieben durch Medizingerätezertifizierungen und strengere Kosmetiksicherheitsbewertungen. Beide Vertikalen greifen auf den nordamerikanischen TIC-Markt für spezialisierte, akkreditierte Bewertungen zurück, die den Standards der FDA, OSHA und internationalen Normen entsprechen.
Pharmazeutische Serialisierungsaudits, PFAS-Wassertestvorschriften und Batteriesicherheitsvalidierungen für Medizinprodukte tragen gemeinsam dazu bei, die Pipeline der Biowissenschaften zu stärken. Inzwischen zeigen Qualifizierungspfade für additive Fertigung gemäß der Druckgeräterichtlinie, wie industrielle Originalgerätehersteller auf standardisierte TIC-Protokolle zur Erschließung von Produktionseffizienzen konvergieren. Die gegenseitige Befruchtung von digitalen Zwillingen, Materialrückverfolgbarkeitssystemen und prädiktiven Wartungsanalysen erweitert den Leistungsumfang und stärkt die Wachstumsaussichten innerhalb der nordamerikanischen TIC-Branche.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Servicelieferungsmodus:
Vor-Ort-Dienste führen, während Fernzugriff an Bedeutung gewinntVor-Ort-Inspektionen hielten im Jahr 2025 49,08 % des Umsatzes und decken Anlagenzustandsprüfungen, Bauzertifizierungen und Werksaudits ab, die physische Präsenz erfordern. Fern-/Digitaldienstleistungen sind jedoch auf eine CAGR von 4,78 % bis 2031 vorbereitet, begünstigt durch Bandbreitenfortschritte und die Akzeptanz von Regulierungsbehörden gegenüber virtuellen Methoden. Der nordamerikanische TIC-Markt kombiniert jetzt physische und digitale Arbeitsabläufe, um Risikoniveaus und Budgetbeschränkungen gerecht zu werden.
TÜV Rheinland führte über 5.000 Fernaudits mit seinem Virtual Expert-Werkzeug durch und bestätigte, dass Echtzeit-Anleitungen und cloudbasierte Beweissicherung die meisten Konformitätsbewertungsanforderungen erfüllen. Die QiiQ-Mobil-App von SGS bietet 360-Grad-Video, Integration von Smart-Brillen und sichere Datenspeicherung und zeigt, wie Anbieter die Strenge von Vor-Ort-Prüfungen ohne Reisen replizieren. Dennoch erfordern zerstörende Prüfungen, Brandsicherheitstests und Hochspannungsbatterietests weiterhin Labor- oder Feldpräsenz, was eine ausgewogene Liefermischung im nordamerikanischen TIC-Markt bewahrt.
Geografische Analyse
Vereinigte Staaten Markt für Prüfung, Inspektion und Zertifizierung (TIC)
Die Vereinigten Staaten erwirtschafteten 80,62 % des Umsatzes 2025 für den nordamerikanischen TIC-Markt, getragen von umfangreichen Bundes- und Landesvorschriften, dichten Fertigungsclustern und führenden Technologie-Ökosystemen. Allein die EPA-Lösungsmittelbeschränkungen, die OSHA-Überarbeitungen zur Gefahrenkommunikation und die FDA-Zertifizierungen für Batteriereichweiten speisen eine robuste Pipeline hochwertiger Prüfungen. Globale Anbieter unterhalten Flaggschiff-Laboratorien von New York bis Kalifornien und gewährleisten so schnelle Bearbeitungszeiten für inländische Kunden.
Kanada Markt für Prüfung, Inspektion und Zertifizierung (TIC)
Kanada trägt einen stabilen Anteil bei, unterstützt durch Analysen im Rohstoffsektor, Umweltprüfungen und harmonisierte Vorschriften mit den USA. Die Angleichung der Formaldehydemissionen im Jahr 2025 minimiert doppelte Prüfungen, dennoch bleiben akkreditierte Laboratorien vorgeschrieben, was die Dienstleistungen im nordamerikanischen TIC-Markt verankert. Die Übernahme von Maxxam Analytics durch Bureau Veritas erweiterte dessen kanadisches Portfolio und signalisiert, dass Konsolidierung Skalierung und Spezialisierung fördert.
Mexiko Markt für Prüfung, Inspektion und Zertifizierung (TIC)
Mexiko sticht mit einem prognostizierten CAGR von 4,97 % bis 2031 hervor, da Nearshoring die Produktion von Automobilen, Elektronik und Industriemaschinen nach Süden verlagert. Hersteller sind auf grenzüberschreitende Prüfer für die Lieferantenverifizierung, PFAS-Wasserprüfungen und Batteriekomponentenzertifizierungen angewiesen. Daten der US International Trade Commission zu Aluminiumstrangpressprofilen unterstreichen Mexikos wachsende Rolle in regionalen Lieferketten und bestätigen starke Chancen für TIC-Anbieter. Zusammen diversifizieren diese Dynamiken die Umsatzströme und stärken das langfristige Wachstum des nordamerikanischen TIC-Marktes.
Regulatorisches Umfeld
Die TIC-Nachfrage in Nordamerika ist an formale Konformitätsbewertungs- und Akkreditierungsanforderungen der Bundes- und nationalen Regulierungsbehörden gebunden. In den Vereinigten Staaten bilden von der OSHA anerkannte Nationally Recognized Testing Laboratories (NRTLs) die Grundlage für die Akzeptanz von Produktsicherheit am Arbeitsplatz in vielen Kategorien, während der FCC-Rahmen für Geräteautorisierung verlangt, dass HF-Geräte mit höherem Störpotenzial von FCC-anerkannten akkreditierten Laboren getestet und über Telecommunications Certification Bodies (TCBs) zertifiziert werden. Im Mai 2026 verabschiedete die FCC endgültige Maßnahmen zur Stärkung der Integrität und Sicherheit ihres Equipment Authorization Program, einschließlich eines beschleunigten vorrangigen Prüfpfads für Anträge, die in Trusted Test Labs getestet wurden (in den Vereinigten Staaten oder Volkswirtschaften, die durch geltende MRAs/Handelsabkommen abgedeckt sind). Dies fügt eine Dimension der Aktualität und des Testorts hinzu, die die Laborauswahl beeinflusst.
Kanada unterhält ein paralleles, regelbasiertes System unter Innovation, Science and Economic Development Canada (ISED). Es erkennt Prüflabore und Zertifizierungsstellen über die Verfahren REC-LAB und REC-CB an, die sich auf ISO/IEC 17025:2017 für die Laborkompetenz beziehen und mit breiteren internationalen Konformitätspraktiken übereinstimmen. Für grenzüberschreitende TIC-Anbieter hält dieser Rahmen den Akkreditierungs- und Anerkennungsstatus (US-NRTL-/anerkannte Laborwege und kanadische ISED-Anerkennung) für die laufende Berechtigung zentral, und die sicherheitsorientierten Aktualisierungen 2025-2026 bei der Telekommunikationsgeräteautorisierung halten Compliance-, Berichts- und Governance-Pflichten für Labore und TCBs im Fokus.
Wertschöpfungskettenanalyse
Die TIC-Wertschöpfungskette beginnt damit, dass Hersteller, Anlageneigentümer, Betreiber und Technologieanbieter Compliance- und Risikoanforderungen (regulatorisch, Industriestandard und Kundenspezifikationen) definieren. Es folgen die Testplangestaltung, Probenahme und Felddatenerfassung (vor Ort und remote), Laboranalyse und Funktionsprüfung, Inspektions- und Auditdurchführung sowie anschließend Zertifizierung/Attestierung mit laufender Überwachung. Akkreditierte Labore, TCBs/Zertifizierungsstellen und Inspektoren werden von Akkreditierungsstellen und Normungsgremien (zum Beispiel UL/ANSI und an CSA/IEC ausgerichtete Rahmenwerke) unterstützt, mit einer Toolchain aus Instrumentierung, Kalibrierung, Softwareplattformen und sicherem Nachweismanagement für die Remote- oder Hybriddurchführung.
Die Ausführungskapazität wird durch globale TIC-Gruppen (SGS, Intertek, Bureau Veritas, UL Solutions und TUV-Organisationen) neben spezialisierten Laboren geprägt, die Nischenvalidierung in den Bereichen Wireless-/IoT-Compliance, Hochgeschwindigkeitskonnektivität und fortschrittliche Materialien oder Umweltanalytik bieten. Die Gestaltung regulatorischer Prozesse beeinflusst ebenfalls die Wahl der Arbeitsabläufe. Die Aktualisierungen der FCC zur Geräteautorisierung im Mai 2026 führten einen beschleunigten Weg ein, der an Trusted Test Labs gebunden ist, was Testvolumen zu qualifizierten inländischen oder MRA-anerkannten Einrichtungen ziehen und den Wert anerkannter Labornetzwerke steigern kann. Konsolidierung bleibt ein wiederkehrender Mechanismus zum Ausbau von Fähigkeiten und Durchsatz, wobei große Anbieter Akquisitionen nutzen, um ihre nordamerikanische Präsenz in spezialisierten Testbereichen zu erweitern.
Wettbewerbslandschaft
Die Marktführerschaft ist unter globalen Multinationalen mäßig konzentriert, doch bleiben Nischen für regionale Spezialisten bestehen. UL Solutions belegt mit etwa 7 % der ausgelagerten Produktdienstleistungen den ersten Rang und nutzt tiefes Normen-Know-how sowie aggressive Fusionen und Übernahmen, um Wasserstoff-, Batterie- und Draht-und-Kabel-Angebote zu erweitern. SGS, Bureau Veritas und Intertek verfolgen gemeinsam ergänzende Akquisitionen und erweitern dabei die Kapazitäten in Umwelttests, Beratung für erneuerbare Energien und Mineralienanalyse.
Digitalisierung ist zum neuen Schlachtfeld geworden. Anbieter führen Augmented-Reality-Inspektionen, Anlagen-Überwachungs-Dashboards und KI-gestützte Dokumentenprüfungen ein, um sich durch Geschwindigkeit und Einblicke zu differenzieren. Das TICC-KI-Innovatorprogramm von Checkfirst behauptet einen 2,1-fachen ROI-Gewinn für Anwender und signalisiert, dass Datenanalysen Preisgestaltungs- und Produktivitätsbenchmarks möglicherweise bald neu gestalten werden.[4] Der nordamerikanische TIC-Markt belohnt daher Unternehmen, die Größe, Spezialisierung und Technologie vereinen.
Die beendeten Fusionsgespräche im Wert von 33 Milliarden USD zwischen SGS und Bureau Veritas im Januar 2025 veranschaulichen den anhaltenden Konsolidierungsdruck. Akquisitionen wie der Kauf von RTI Laboratories durch SGS für PFAS-Kapazitäten und die Übernahme von ArcVera Renewables durch Bureau Veritas zeigen eine Neuausrichtung hin zu wachstumsstarken Segmenten. Da regulatorische Mandate zunehmen und die Komplexität von Lieferketten wächst, wird erwartet, dass strategische Vorstöße in die Bereiche Cybersicherheit, Batteriesicherheit und CO₂-Verifizierung beschleunigt werden.
Marktführer im nordamerikanischen Bereich Prüfung, Inspektion und Zertifizierung (TIC)
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Markt für Prüfung, Inspektion und Zertifizierung (TIC) Unternehmen in diesem Bericht
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- DEKRA SE
- Applus Services S.A.
- UL Solutions Inc.
- CSA Group
- Eurofins Scientific SE
- DNV AS
- Lloyd's Register Group Limited
- ALS Limited
- Element Materials Technology Group
- BSI Group
- Mistras Group Inc.
- Kiwa NV
- NSF International
- SAI Global Pty Limited
- RINA S.p.A.
- NTS (National Technical Systems)
- Core Laboratories Inc.
- Phenova Inc.
- Envirotest Laboratories Inc.
Marktchancen und Zukunftsaussichten
Die Compliance im Bereich Telekommunikation und Konnektivität schafft einen spürbaren Freiraum für TIC-Kapazitäten, der HF-Leistung, Interoperabilität, Cybersicherheitssicherung und nachweisbare Arbeitsabläufe umfasst. Die Maßnahme der FCC vom Mai 2026 zur Stärkung des Equipment Authorization Program, einschließlich der beschleunigten Vorrangprüfung für Anträge, die in Trusted Test Labs getestet wurden (wirksam ab 15. Juni 2026), erhöht den kommerziellen Wert von in Nordamerika ansässiger oder MRA-anerkannter Testinfrastruktur. Sie begünstigt zudem Anbieter, die akkreditierte Labortests mit Dokumentation, Governance und Nachmarktunterstützung bündeln können. Parallel dazu bietet die veröffentlichte Leitlinienarbeit des NIST zur Anwendung von 5G-Cybersicherheits- und Datenschutzfähigkeiten Unternehmen und Integratoren einen praktischen Bezugspunkt für Validierungsaktivitäten und unterstützt die Nachfrage nach Testmethoden, die Netzwerksicherheitsanforderungen mit wiederholbaren Sicherungsdienstleistungen verknüpfen.
Automatisierung und On-Demand-Testumgebungen sind ein weiterer kurzfristiger Chancenbereich, insbesondere für Open RAN und fortschrittliche Antennensysteme, bei denen Entwickler wiederholbare laborgestützte Verifizierung benötigen, ohne vollständige interne Einrichtungen aufzubauen. VIAVI Solutions erweiterte im April 2026 seinen VALOR Automated Lab-as-a-Service in Chandler, Arizona, um zusätzliche Over-the-Air-Massive-MIMO- und Beamforming-Fähigkeiten, was auf aktive Investitionen in Testkapazitäten hinweist, die darauf abzielen, Zyklen für Ökosystemteilnehmer zu verkürzen. Konsolidierung, die die Breite der Wireless-Tests erweitert, unterstützt auch die Abdeckung ungedeckten Bedarfs bei Wi-Fi 4-7 und der Zertifizierung von drahtloser Energieübertragung, wie sich in der Übernahme von CETECOM Inc. durch Element Materials Technology im Juli 2026 zeigt, die die nordamerikanische Testkapazität für drahtlose und Mobilfunkgeräte erweiterte und One-Stop-Marktzugangsangebote für Geräteherstellern stärkt, die in den Vereinigten Staaten, Kanada und Mexiko versenden.
Neueste Industrielle Entwicklungen in Nordamerika-Markt für Prüfung, Inspektion und Zertifizierung (TIC)
- März 2026: SGS schloss die Übernahme von Granite River Labs Services (GRL) ab und erweiterte damit sein Angebot für Digital Trust and Connectivity um spezialisierte Fähigkeiten zur Validierung von Hochgeschwindigkeits-Kabeldatenverbindungen. Die Transaktion stärkt die Positionierung von SGS bei der Compliance- und Leistungsverifizierung für zunehmend komplexe Konnektivitätshardware und digitale Infrastrukturprogramme.
- November 2025: Intertek übernahm Professional Testing Laboratory, ein in den USA ansässiges Unternehmen für die Prüfung von Bodenbelagsprodukten. Der Deal erweitert die Materialprüfpräsenz von Intertek und fügt Kapazitäten hinzu, die auf regulierte Bauprodukte und Qualitätssicherungsanforderungen in nordamerikanischen Lieferketten abgestimmt sind.
- November 2024: Bureau Veritas übernahm Versatec Energy B.V., um seine Beratungskompetenz im Bereich erneuerbare Energien zu stärken. Der Schritt erweitert das Dienstleistungsportfolio, das Projektsicherungsbedürfnisse für Investitionen in die Energiewende unterstützt, und ergänzt Test- und Inspektionsaktivitäten im Zusammenhang mit dem Ausbau erneuerbarer Energien.
Nordamerika-Markt für Prüfung, Inspektion und Zertifizierung (TIC) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Prüf-, Inspektions- und Zertifizierungsdienstleistungen von Drittanbietern und internen Anbietern, die zur Überprüfung von Produktqualität, Sicherheit und Einhaltung gesetzlicher Vorschriften in Nordamerika eingesetzt werden, wobei der Umsatz aus der Erbringung von Dienstleistungen und damit verbundenen Sicherungsaktivitäten erfasst wird.
Ausschlüsse aus dem Geltungsbereich: Wir schließen interne Qualitätsarbeiten aus, die nicht als TIC-Dienstleistung bepreist oder verbucht werden, sowie reine Beratungs- oder Schulungsleistungen, die ohne ein Prüf-, Inspektions- oder Zertifizierungsergebnis verkauft werden.
Segmentierungsübersicht
- Nach Dienstleistungstyp
- Prüfung
- Inspektion
- Zertifizierung
- Nach Beschaffungstyp
- Intern
- Ausgelagert
- Nach Branchenvertikale
- Konsumgüter und Einzelhandel
- IKT und Telekommunikation
- Automobil und Transport
- Luft- und Raumfahrt sowie Verteidigung
- Öl, Gas und Petrochemikalien
- Energie und Versorgungsunternehmen
- Industrielle Fertigung und Maschinenbau
- Chemikalien und Werkstoffe
- Bau und Infrastruktur
- Biowissenschaften und Gesundheitswesen
- Lebensmittel, Landwirtschaft und Getränke
- Sonstige Branchenvertikalen (Umwelt, Nachhaltigkeit usw.)
- Nach Servicelieferungsmodus
- Vor-Ort
- Außerhalb des Standorts / Labor
- Fern- / Digital
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die Dienstleistungsgrenzen, regulierten Endmärkte und die wirtschaftliche Basis, die die Nachfrage nach TIC-Leistungen antreibt, zu definieren. Wir stützten uns auf öffentliche Quellen wie das US Census Bureau (Produktions- und Bauleistung), das Bureau of Labor Statistics (Branchenlohn und -beschäftigung), Environment and Climate Change Canada und die US EPA (Umweltüberwachung und Compliance-Signale), das USDA (Lebensmittelproduktion und Sicherheitsprogramme) sowie OSHA und NIST (Sicherheits- und Normenreferenzen).
Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, Vertragsankündigungen und Veröffentlichungen von Branchenverbänden ausgewertet, um die Mischung aus Prüf-, Inspektions- und Zertifizierungsaktivitäten nach Kundensegment zu erfassen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Daten auf Sendungsebene genutzt, um Wachstumsmuster und die Exposition gegenüber Endmärkten zu überprüfen. Die hier aufgeführten Quellen sind illustrativ; zusätzliche öffentliche und kostenpflichtige Referenzen wurden verwendet, um Datenpunkte zu bestätigen und Annahmen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, wie viel Ausgaben auf ausgelagerte Anbieter im Vergleich zu internen Teams entfallen und wie sich der Dienstleistungsmix in regulierten Branchen wie Lebensmittel, Umwelt und Industriegüter verschiebt. Wir sprachen mit einer Mischung aus Dienstleistungsmanagern, Qualitäts- und Compliance-Verantwortlichen, Beschaffungsteams und operativen Managern in den Vereinigten Staaten und Kanada, damit das Modell auf Vertragsstrukturen, Preisverhalten und typischen Inspektionshäufigkeiten aus der Praxis basieren konnte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 31 % | Führungskräfte der obersten Ebene (CXOs): 12 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Wir haben die Nachfrage mithilfe eines Top-down-Ansatzes ermittelt, der von der nordamerikanischen Produktionsleistung und Compliance-Aktivität in TIC-intensiven Branchen ausgeht und diese dann mithilfe von Durchdringungs- und Intensitätsannahmen in Dienstleistungsausgaben umrechnet. Um die Schätzung realistisch zu halten, wurden selektive Bottom-up-Überprüfungen durchgeführt, darunter die Stichprobenerhebung der ausgewiesenen Dienstleistungsumsatzexposition, die Verwendung typischer Vertragspreisbänder sowie die Validierung von Volumina durch Gespräche mit Vertriebskanälen und Aufschlüsselungen von Kundenbudgets.
Zu den wichtigsten Eingabegrößen gehören die Mischung aus ausgelagerter und interner Leistungserbringung, die Inspektionshäufigkeit in Verbindung mit regulierten Betrieben, neue Produkt- und Lieferantenqualifizierungszyklen, Änderungen bei Normen und Akkreditierungsanforderungen sowie Aktivitätsniveaus in der Fertigung, im Bauwesen, in der Lebensmittelverarbeitung und in der Umweltüberwachung. Wo Sekundärdaten Lücken aufwiesen, verwendeten wir und unser Interviewgremium praktische Näherungswerte – beispielsweise die Anzahl regulierter Standorte und typische Prüfungsrhythmen zur Annäherung an die Inspektionsnachfrage.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, sodass das Wachstum je nach Veränderungen der Industrieproduktion, des Umwelt-Compliance-Fokus und des Auslagerungsverhaltens der Kunden angepasst werden kann. Die Annahmen sind nachvollziehbar gehalten, und wenn einem Segment klare öffentliche Indikatoren fehlten, wurde es mithilfe konservativer Wachstumsverknüpfungen zum nächstgelegenen Endmarkttreiber überbrückt und anschließend erneut durch Interviews überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit Ausreißer frühzeitig erkannt werden. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie der Aktivität von Compliance-Programmen, Trends bei der Industrieproduktion und der Richtung der Dienstleistungspreise, die während der Interviews erfasst wurden, und führen dann Varianzprüfungen über Länder und Endnutzersegmente hinweg durch.
Vor der Freigabe wird das Modell schrittweise von Analysten überprüft, die Sensitivitäten testen und ungewöhnliche Sprünge im Dienstleistungsmix, im Auslagerungsanteil oder in den impliziten Preisen erneut prüfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen oder plötzliche Abschwächungen in Endmärkten. Unmittelbar vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für nordamerikanische Prüfung, Inspektion und Zertifizierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für TIC in Nordamerika können weit auseinanderliegen, da Unternehmen unterschiedliche Dienstleistungsumsatzpools erfassen und nicht immer dasselbe Basisjahr verwenden. Unterschiede treten auch auf, wenn eine Schätzung auf dem allgemeinen BIP-Wachstum basiert, während eine andere die Nachfrage an regulierte Endmärkte knüpft, die konjunkturellen Schwankungen unterliegen.
Die größte Lücke besteht darin, ob interne Qualitätsfunktionen und umfassendere Beratungsleistungen als TIC-Umsatz gezählt werden. Bei Mordor Intelligence ist der Wert auf Prüf-, Inspektions- und Zertifizierungsdienstleistungen beschränkt, die über ausgelagerte und interne Erbringungsformen erfasst werden, wobei die Nachfrage an die Aktivität der Endnutzersegmente und Länderaufteilungen für die Vereinigten Staaten und Kanada geknüpft ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 47,15 Mrd. USD (2025) | |
| Regionale Unternehmensberatung A | 19,00 Mrd. USD (2024) | Verwendet einen engeren Umsatzpool, der offenbar ausgelagerte Ausgaben in den Vordergrund stellt und möglicherweise große interne Programme ausschließt, was die Gesamtsumme bereits vor der Anwendung von Prognoseunterschieden komprimiert. |
| Fachzeitschrift B | 55,70 Mrd. USD (2030) | Veröffentlicht einen Zukunftsjahreswert, ohne das Basisjahr klar anzugeben; die Gesamtsumme kann erhöht sein, wenn angrenzende Sicherungsdienstleistungen gebündelt werden oder wenn eine aggressive Preisentwicklung über regulierte Branchen hinweg angenommen wird. |
Die Streuung ergibt sich hauptsächlich daraus, was als TIC-Dienstleistungsumsatz gezählt wird, welches Jahr angegeben wird und wie die Preise fortgeschrieben werden. Indem der Geltungsbereich an definierte Dienstleistungsergebnisse geknüpft und die Annahmen anhand der Endmarktaktivität und des Interview-Feedbacks überprüft werden, bleibt die Größenbestimmung nachvollziehbar und kann wiederholt werden, wenn neue Daten vorliegen.
Im Bericht beantwortete wichtige Fragen
Welchen prognostizierten Wert hat der nordamerikanische TIC-Markt im Jahr 2031?
Es wird erwartet, dass der Markt bis 2031 einen Wert von 58,76 Milliarden USD erreicht und mit einer CAGR von 3,74 % wächst.
Welcher Dienstleistungstyp generiert derzeit den größten Umsatz?
Prüfdienstleistungen führen mit einem Anteil von 61,12 % am Umsatz des Jahres 2025.
Warum wächst Mexiko schneller als die Vereinigten Staaten und Kanada?
Nearshoring verlagert die Fertigung nach Mexiko und treibt eine CAGR von 4,97 % für TIC-Dienstleistungen an, die mit neuen Werken und Lieferkettenaudits verbunden sind.
Wie verändern digitale Werkzeuge die TIC-Serviceerbringung?
Ferninspektionen, 360-Grad-Video und Cloud-Analysen beschleunigen Projektzyklen, senken Reisekosten und erweitern die Reichweite von Experten.
Welche Vertikalen werden am meisten zum zukünftigen Wachstum beitragen?
Biowissenschaften, Batterie-Elektromobilität und Prüfungen für erneuerbare Energien werden voraussichtlich aufgrund strengerer regulatorischer Anforderungen und technologischer Veränderungen am schnellsten wachsen.
Was sind die größten Herausforderungen für TIC-Anbieter?
Intensiver Preiswettbewerb und Mangel an qualifizierten Inspektoren und Labortechnikern schränken die Margenausweitung und Kapazitätsskalierung ein.