
Taille et part du marché nord-américain des appareillages de commutation à moyenne tension
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taille du Marché (2026) | 8.25 Milliards de dollars |
| Taille du Marché (2031) | 9.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.30 % |
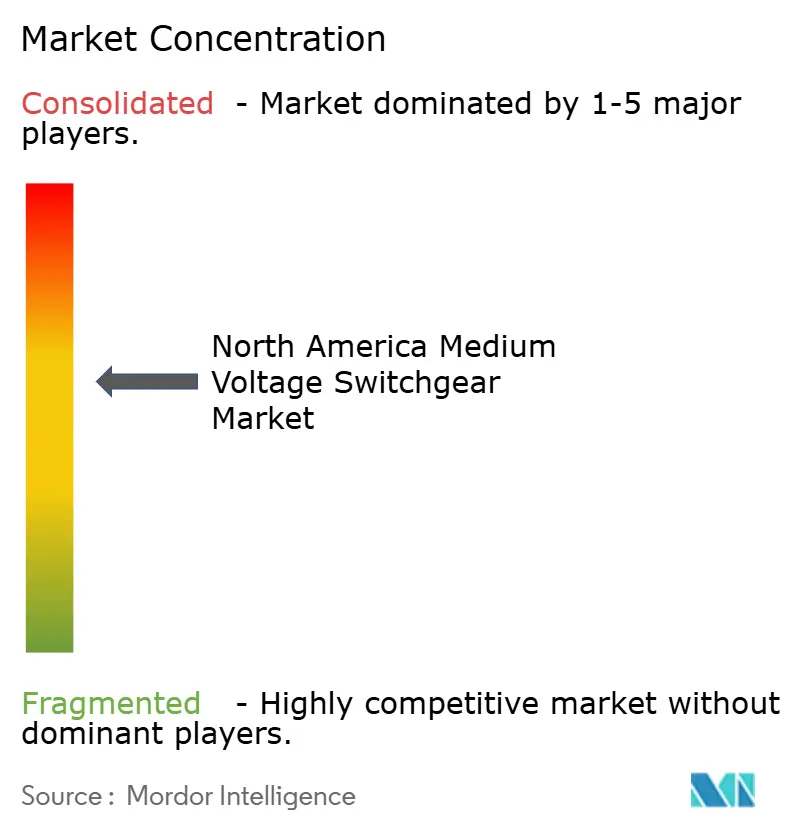
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain des appareillages de commutation à moyenne tension par Mordor Intelligence
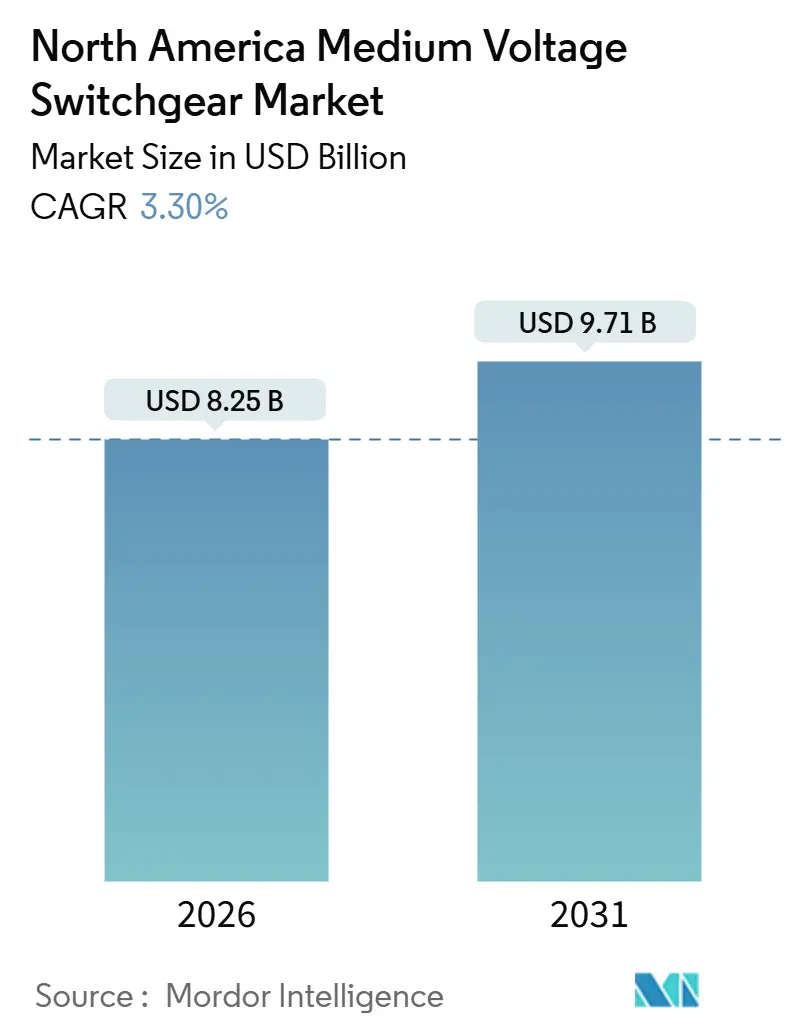
La taille du marché nord-américain des appareillages de commutation à moyenne tension est estimée à 8,25 milliards USD en 2026 et devrait atteindre 9,71 milliards USD d'ici 2031, à un CAGR de 3,30 % durant la période de prévision (2026-2031).
Les subventions de modernisation du réseau accordées dans le cadre de l'Infrastructure Investment and Jobs Act (IIJA), la construction rapide de centres de données hyperscale et les interdictions édictées au niveau des États concernant l'hexafluorure de soufre (SF₆) redéfinissent les priorités d'approvisionnement des services publics et des acheteurs commerciaux. Les services publics canalisent les fonds de l'IIJA vers des appareillages isolés au gaz (GIS) sans SF₆ pour satisfaire à l'interdiction californienne de 2025, tout en préservant la fiabilité dans les régions exposées aux tempêtes.[1] Les opérateurs de centres de données, en revanche, adoptent des architectures en courant continu (CC) à 800 V qui contournent les appareillages en courant alternatif (CA) conventionnels dans les applications de périphérie, comprimant la demande d'équipements traditionnels dans certains créneaux. Les longs délais de fabrication des composants en résine coulée, combinés à une vague imminente de départs à la retraite qui supprimera la moitié des effectifs d'électriciens de services publics d'ici 2027, menacent de retarder les projets d'appareillages isolés au gaz et d'alourdir les primes de main-d'œuvre. La pression concurrentielle s'intensifie alors que des fournisseurs de niche disposant d'usines en Amérique du Nord remportent des contrats grâce à des délais de cycle plus courts et à des schémas de protection personnalisés.
Points clés du rapport
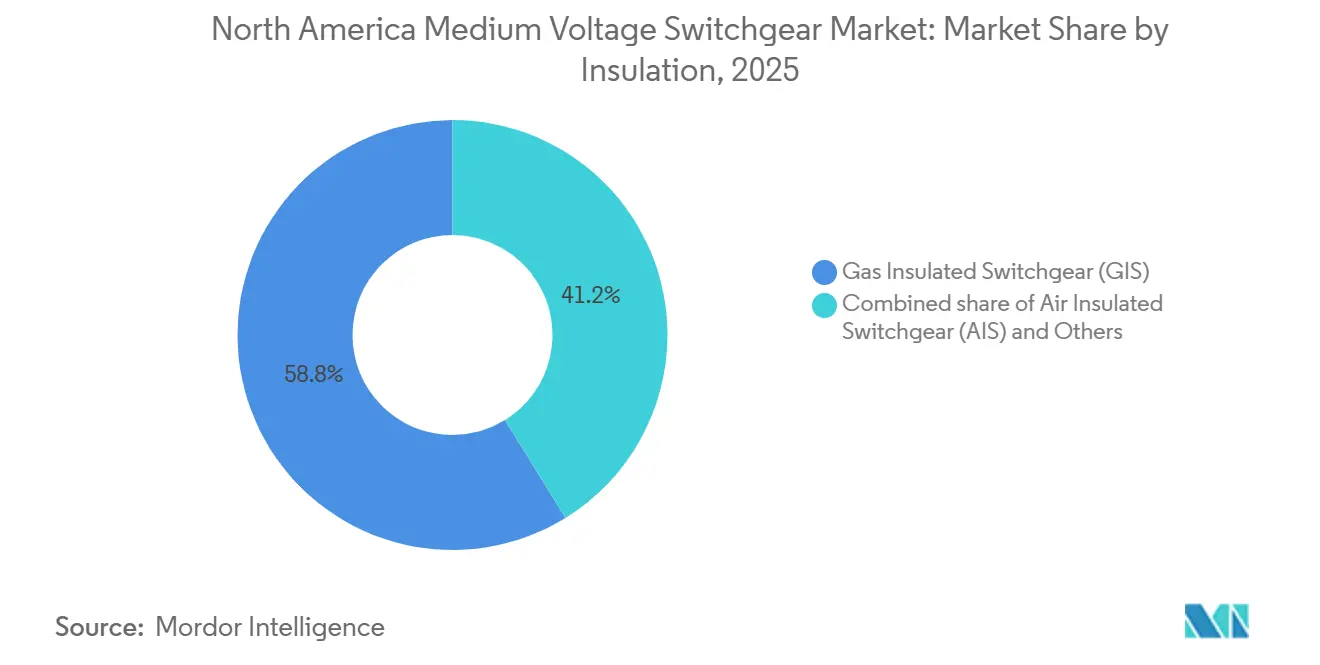
- Par isolation, les appareillages isolés au gaz ont capté 58,8 % de la part du marché nord-américain des appareillages de commutation à moyenne tension en 2025, tandis que la catégorie « Autres » devrait progresser à un CAGR de 8,5 % jusqu'en 2031.
- Par type de courant, les appareillages en courant alternatif ont dominé avec une part de revenus de 85,2 % en 2025 ; le segment courant continu devrait se développer à un CAGR de 5,9 % jusqu'en 2031.
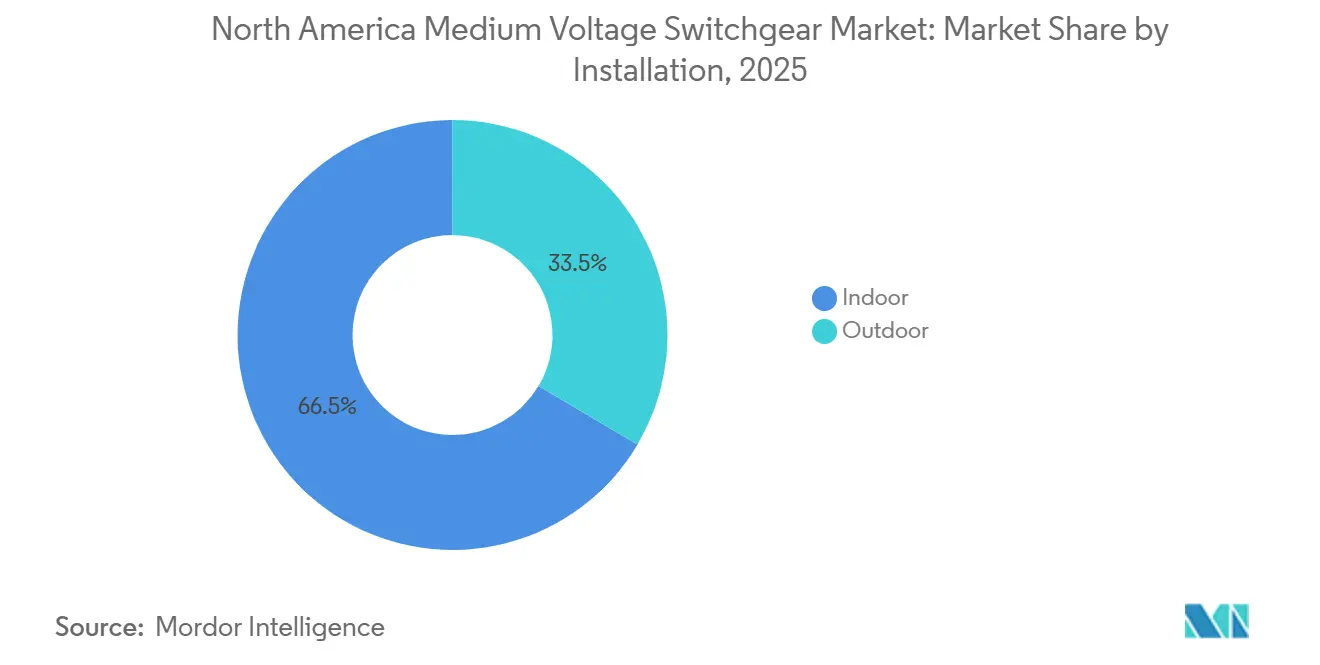
- Par installation, les appareillages intérieurs représentaient une part de 66,5 % de la taille du marché nord-américain des appareillages de commutation à moyenne tension en 2025 et devraient croître à un CAGR de 3,7 % jusqu'en 2031.
- Par utilisateur final, les installations industrielles détenaient une part de 57,7 % en 2025, tandis que les utilisateurs commerciaux progressent à un CAGR de 6,6 % jusqu'en 2031.
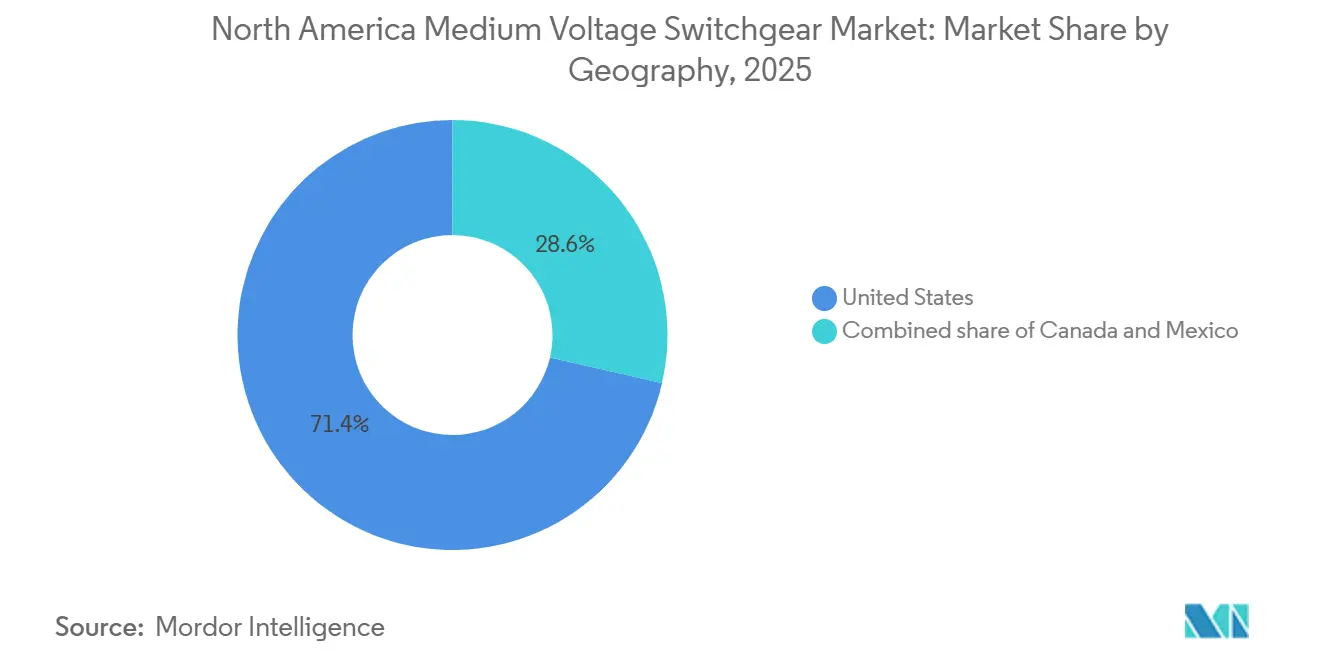
- Par géographie, les États-Unis dominaient avec une part de revenus de 71,4 % en 2025 ; le Canada enregistre le CAGR projeté le plus rapide à 5,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché nord-américain des appareillages de commutation à moyenne tension
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements dans la modernisation du réseau dans le cadre de l'IIJA et programmes provinciaux de mise à niveau | +0.9% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Expansion rapide des capacités des centres de données hyperscale | +1.1% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Engagements des services publics en faveur d'appareillages sans SF₆ | +0.6% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Croissance de l'énergie solaire à l'échelle communautaire combinée au stockage | +0.4% | États-Unis, Mexique | Long terme (≥ 4 ans) |
| Électrification des dépôts de véhicules commerciaux | +0.3% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissements dans la modernisation du réseau dans le cadre de l'IIJA et programmes provinciaux de mise à niveau
Les financements fédéraux et provinciaux accélèrent les mises à niveau des sous-stations qui favorisent les appareillages isolés au gaz modulaires par rapport aux unités isolées à l'air conventionnelles. Le programme GRIP de l'IIJA, doté de 10,5 milliards USD, oriente les services publics vers la résilience plutôt que vers la simple expansion des capacités, et des bénéficiaires tels que la Tennessee Valley Authority ont spécifié des disjoncteurs à vide avec capacité de télésurveillance pour le renforcement face aux conditions météorologiques extrêmes.[2] Le Fonds d'innovation pour le réseau de l'Ontario a alloué 400 millions CAD (295 millions USD) en 2025 pour des appareillages conformes à la norme IEC 61850 afin d'intégrer les ressources énergétiques distribuées.[3] Les services publics du sud dans les zones exposées aux ouragans privilégient les équipements extérieurs dotés de revêtements résistants à la corrosion, tandis que les opérateurs du nord préfèrent les appareillages isolés au gaz intérieurs pour éviter les contraintes liées aux cycles de gel-dégel. La compression des délais d'attribution raccourcit les fenêtres de sélection des fournisseurs, récompensant les fabricants d'équipements d'origine disposant de stocks aux États-Unis ou au Canada. À mesure que les mandats de renforcement du réseau s'élargissent, le marché nord-américain des appareillages de commutation à moyenne tension s'orientera de plus en plus vers des plateformes compactes et numériquement activées conformes aux nouvelles normes d'interopérabilité.
Expansion rapide des capacités des centres de données hyperscale
Les charges de travail liées à l'intelligence artificielle reconfigurent les profils de charge à moyenne tension, avec des baies individuelles consommant désormais jusqu'à 600 kW.[4] ABB et Eaton ont introduit des appareillages de commutation CC 800 V en 2025 pour desservir les centres de données en périphérie où les coûts immobiliers dépassent 200 USD par pied carré. La capacité des centres de données américains devrait tripler pour atteindre 90 GW d'ici 2030, mais les files d'attente d'interconnexion en Virginie et au Texas dépassent déjà deux ans. Les promoteurs répondent en associant une production sur site — souvent des centrales à gaz naturel en pointe ou du stockage par batterie — à des appareillages de commutation à moyenne tension dédiés. Il en résulte une courbe de demande bifurquée : les hyperscalers contournent les postes de transformation des services publics grâce à des anneaux 34,5 kV sur site, tandis que les fournisseurs de colocation plus modestes restent connectés au réseau et doivent satisfaire aux règles de cybersécurité du NERC. Cette divergence soutient une croissance soutenue du marché des appareillages de commutation à moyenne tension en Amérique du Nord parmi les fournisseurs capables de proposer des architectures CA et CC avec des fonctionnalités intégrées de protection et de conformité.
Engagements des services publics en faveur d'appareillages éco-efficaces sans SF₆
L'interdiction californienne de 2025 sur les nouvelles installations de SF₆ se répercute dans toute la région, alors que le Massachusetts et New York adoptent des échéances similaires. Hitachi Energy a enregistré 65 commandes EconiQ en Amérique du Nord jusqu'en 2025, principalement de la part de services publics détenus par des investisseurs soumis à des pressions pour réduire leurs émissions de portée 1. Les interrupteurs à vide et l'isolation à fluorocétone offrent des performances diélectriques équivalentes avec un potentiel de réchauffement climatique inférieur de 99,9 %, mais ils introduisent une fréquence de maintenance plus élevée. Les services publics municipaux qui opèrent avec de faibles marges retardent l'adoption jusqu'à la concrétisation des incitations, produisant une transition à deux vitesses au sein du marché nord-américain des appareillages de commutation à moyenne tension. Les fabricants d'équipements standardisent leurs gammes sans SF₆ pour desservir à la fois les marchés de conformité américains et les acheteurs canadiens qui anticipent des réglementations parallèles.
Croissance de l'énergie solaire à l'échelle communautaire combinée au stockage
Les projets solaires communautaires allant de 1 MW à 5 MW nécessitent un raccordement à moyenne tension de 12,47 kV à 34,5 kV. Le FLEXINVERTER de GE Vernova intègre l'énergie solaire, le stockage par batteries et les appareillages de commutation sur un seul châssis, réduisant le temps de mise en service à moins de deux semaines et réduisant l'empreinte de la sous-station de 40 %. Au Mexique, les réformes de la production distribuée permettent la propriété par des tiers, et la CFE impose le comptage à moyenne tension au point de couplage commun, stimulant les commandes d'appareillages dans des pôles manufacturiers tels que le Nuevo León. Les développeurs privilégient les solutions plug-and-play, mais les paramètres de protection des services publics nécessitent souvent une programmation personnalisée des relais, érodant les avantages de coût. Néanmoins, la vague solaire combinée au stockage élargit la base de clients pour le marché nord-américain des appareillages de commutation à moyenne tension au-delà des segments traditionnels des services publics.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs délais de livraison des appareillages isolés au gaz dus aux pénuries de résine coulée | -0.5% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée pour la mise en service et la maintenance | -0.4% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Coûts de conformité en matière de cybersécurité | -0.2% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Longs délais de livraison des appareillages isolés au gaz dus aux pénuries de résine coulée
Les perturbations mondiales dans l'approvisionnement en époxy continuent d'allonger les délais personnalisés des appareillages isolés au gaz à 12-18 mois, soit le double des 6-9 mois typiques des appareillages isolés à l'air. ABB et Schneider Electric pré-fabriquent désormais des modules d'appareillages isolés au gaz pour les classes de tension courantes, mais les configurations de protection ou de jeu de barres sur mesure nécessitent encore un nouveau coulage, repoussant les livraisons bien au-delà de 2027 pour les projets commandés en 2025. Les prix de la résine coulée ont augmenté de 18 % entre 2024 et 2025, entraînant des répercussions de surcharges qui érodent l'avantage du coût total de possession des appareillages isolés au gaz dans les sites non contraints en espace. Certains services publics se tournent vers des appareillages isolés à l'air extérieurs pour les constructions sur terrain vierge, acceptant des parcelles plus grandes pour contourner les goulots d'étranglement liés à la résine. À moins que l'approvisionnement ne se rétablisse, le marché nord-américain des appareillages de commutation à moyenne tension fait face à un plafond à court terme sur la croissance des volumes d'appareillages isolés au gaz.
Pénuries de main-d'œuvre qualifiée pour la mise en service et la maintenance
La moitié des électriciens de services publics nord-américains seront éligibles à la retraite d'ici 2027, et les filières d'apprentissage ne répondent pas aux besoins de remplacement. La mise en service d'un appareillage isolé au gaz de 15 kV prend désormais cinq semaines contre trois semaines en 2020, ajoutant 30 % à 40 % aux coûts de main-d'œuvre. Les coopératives rurales peinent davantage car les techniciens migrent vers des projets de centres de données mieux rémunérés. Un couple insuffisant sur les joints de jeu de barres ou des relais mal calibrés augmentent le risque d'arc électrique, incitant les assureurs à resserrer leurs conditions de souscription. La mise en service assistée à distance via des casques de réalité augmentée est prometteuse, mais est limitée par des règles de sécurité physique qui limitent l'accès réseau hors site. La pénurie de main-d'œuvre contraint donc la capacité d'installation sur l'ensemble du marché nord-américain des appareillages de commutation à moyenne tension.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par isolation : les appareillages isolés au gaz maintiennent leur position dominante tandis que les conceptions hybrides se développent
Les appareillages isolés au gaz ont sécurisé une part de revenus de 58,8 % en 2025 au sein du marché nord-américain des appareillages de commutation à moyenne tension, reflétant leur avantage d'encombrement de 60 % à 70 % dans les sous-stations urbaines denses. Le segment bénéficie en outre de l'engagement des services publics à remplacer les équipements contenant du SF₆ pour satisfaire aux mandats des États. Les unités isolées à l'air conservent leur leadership en termes de coût dans les constructions rurales où le foncier est bon marché. La catégorie « Autres », couvrant les disjoncteurs à état solide et hybrides, devrait croître à un CAGR de 8,5 % jusqu'en 2031, le plus rapide du secteur parmi les types d'isolation, grâce aux services publics qui testent des solutions de limitation de courant de défaut à sous-cycle.
Les prototypes à état solide avec des semi-conducteurs en carbure de silicium d'ABB et d'Eaton réduisent le temps d'interruption à la microseconde, minimisant les creux de tension pour les charges sensibles des centres de données. Les plateformes hybrides marient des contacts mécaniques pour le fonctionnement en régime permanent avec des dispositifs électroniques pour l'élimination des défauts, permettant une migration progressive vers des architectures à état solide. Au Canada, des taux élevés de défauts induits par la faune sauvage stimulent les tests de ré-enclencheurs hybrides conçus pour les réseaux de distribution. En conséquence, le marché nord-américain des appareillages de commutation à moyenne tension verra vraisemblablement les appareillages isolés au gaz rester dominants dans les environnements contraints en espace, les appareillages isolés à l'air régner sur les sites à faible coût sur terrain vierge, et les technologies hybrides s'épanouir dans les nœuds critiques pour la fiabilité, les trois conceptions coexistant plutôt que convergeant.


Par type de courant : l'empreinte du courant continu s'étend d'une niche à une tranche visible
Les équipements en courant alternatif ont conservé une part de 85,2 % de la taille du marché nord-américain des appareillages de commutation à moyenne tension en 2025, soulignant l'architecture du réseau alternatif hérité. Pourtant, les appareillages en courant continu enregistreront un CAGR de 5,9 % jusqu'en 2031 sous l'impulsion de la demande des centres de données, des énergies renouvelables et du stockage par batteries. La gamme courant continu 800 V d'ABB réduit les charges de refroidissement de 10 % à 15 % dans les installations hyperscale, un avantage évident en termes de charges d'exploitation. Les installations de stockage par batteries et les centrales solaires qui produisent nativement du courant continu réduisent davantage les pertes de conversion lorsqu'elles sont interconnectées via des appareillages à courant continu à moyenne tension.
Le retard des normes reste un obstacle, avec les directives IEEE et ANSI à la traîne par rapport à la norme IEC 61660 pour les essais en courant continu. L'ambiguïté de la certification ralentit l'adoption par les services publics américains, bien que les microréseaux militaires et de campus spécifient déjà des boucles en courant continu pour renforcer la résilience. Au sein du secteur des appareillages de commutation à moyenne tension en Amérique du Nord, les plateformes en courant alternatif continueront de dominer les commandes des services publics et des industriels, mais les volumes en courant continu augmenteront régulièrement là où l'efficacité et l'espace sont des préoccupations prioritaires.
Par installation : les appareillages intérieurs dominent les mises à niveau métropolitaines denses
Les unités intérieures représentaient 66,5 % de la part du marché nord-américain des appareillages de commutation à moyenne tension en 2025 et se développeront à un CAGR de 3,7 % jusqu'en 2031, les opérateurs urbains rénovant les sous-stations vieillissantes dans les emprises existantes. Les conceptions isolées au gaz permettent l'installation sous des tours de bureaux ou des pôles de transport, réduisant l'acquisition foncière et améliorant la protection contre les intempéries.
Les appareillages extérieurs restent la norme pour les sous-stations de services publics sur terrain vierge et les complexes pétrochimiques où l'espace est abondant. Powell Industries fournit des unités métalliques extérieures blindées avec des revêtements résistants à la corrosion pour les services publics côtiers exposés aux embruns marins. Les considérations de coût inclinent encore certains acheteurs vers des variantes extérieures isolées à l'air, mais l'analyse du cycle de vie favorise souvent les appareillages isolés au gaz intérieurs lorsque le foncier urbain dépasse 50 USD par pied carré. Par conséquent, le choix d'installation reflète un calcul de coût total plutôt qu'une dépense d'investissement unique, maintenant une offre mixte au sein du marché nord-américain des appareillages de commutation à moyenne tension.
Par utilisateur final : l'expansion commerciale dépasse la croissance industrielle
Les installations industrielles détenaient une part de revenus de 57,7 % en 2025, ancrée par les utilisateurs de la grande industrie manufacturière, des mines et de la pétrochimie avec de grandes charges de moteurs à haute puissance. Les clients commerciaux, centres de données, hôpitaux et campus de recherche se développeront à un CAGR de 6,6 %, soit près du double de la moyenne du marché, alors que les clusters d'intelligence artificielle et les établissements de santé à soins intensifs exigent une alimentation résiliente.
Les acheteurs commerciaux favorisent les appareillages avec des temps d'élimination de protection inférieurs à la seconde et une redondance N+1. L'onduleur moyenne tension HiPerGuard d'ABB a dépassé 330 MW d'installations mondiales en 2025, avec une adoption significative en Amérique du Nord dans les installations critiques. Pendant ce temps, le ré-enclencheur Viper-ST de G&W Electric séduit les promoteurs commerciaux qui requièrent une automatisation sans la complexité des services publics. Les acheteurs industriels restent sensibles aux coûts, préférant les unités isolées à l'air standardisées. Cette divergence signifie que le marché nord-américain des appareillages de commutation à moyenne tension doit servir deux propositions de valeur distinctes : une fiabilité personnalisée pour les segments commerciaux et une robustesse abordable pour les utilisateurs industriels.
Analyse géographique
Les États-Unis détenaient 71,4 % de la part du marché nord-américain des appareillages de commutation à moyenne tension en 2025, portés par le financement de l'IIJA et un pipeline dépassant 60 GW de capacité de centres de données annoncée. Les subventions fédérales s'écoulent jusqu'à l'exercice 2026, incitant les services publics à comprimer les cycles d'approvisionnement pour les appareillages isolés au gaz sans SF₆.
Le Canada devrait afficher le CAGR régional le plus rapide à 5,8 % jusqu'en 2031, soutenu par les mandats de modernisation du réseau de l'Ontario et du Québec et les campus de centres de données alimentés à l'hydroélectricité. Les exigences d'interopérabilité IEC 61850 dans les programmes provinciaux stimulent la demande d'appareillages numériques.
Le Mexique reste aujourd'hui le plus petit marché, mais évolue sous l'impulsion de la délocalisation de proximité. La CFE accélère les constructions à moyenne tension dans le Nuevo León et le Coahuila, imposant le comptage au point de couplage commun pour les sites solaires industriels. Les usines mexicaines servent de pôles d'assemblage à faible coût pour les fabricants d'équipements mondiaux expédiant vers le marché nord-américain plus large des appareillages de commutation à moyenne tension, resserrant les chaînes d'approvisionnement et raccourcissant les délais de livraison pour les acheteurs américains.
Paysage réglementaire
Les exigences relatives aux appareillages de commutation à moyenne tension en Amérique du Nord sont façonnées par l'application des codes de sécurité et les normes d'équipement qui influencent les pratiques de conception, d'essai et d'installation. Aux États-Unis, la norme NFPA 70 (National Electrical Code), article 110, partie III, régit l'espace de travail et les dispositions de sécurité pour les installations supérieures à 1 000 V, et la classification de tension utilisée en pratique s'aligne sur la norme ANSI C84.1 (la MT étant définie comme supérieure à 1 000 V et inférieure à 100 kV). Pour la conformité des produits et les spécifications d'approvisionnement, la norme IEEE C37.20.2-2025 constitue une référence essentielle pour les appareillages de commutation moyenne tension sous enveloppe métallique (4,76 kV à 48,3 kV, calibres de courant de barre omnibus allant jusqu'à 4 000 A), qui éclaire les documents d'appel d'offres des services publics et des industriels dans toute la région.
Les programmes de modernisation et de résilience du réseau menés par les politiques publiques influencent également les critères d'achat en liant le financement à la performance, à la numérisation et aux résultats en matière de renforcement. Aux États-Unis, les programmes du Department of Energy liés à l'Infrastructure Investment and Jobs Act, y compris le programme Grid Resilience and Innovation Partnerships (GRIP), orientent les projets des services publics vers des infrastructures de transport et de distribution modernisées. Cela accentue effectivement l'accent mis sur les plateformes d'appareillages de commutation surveillées et prêtes pour l'interopérabilité, ainsi que sur des calendriers de livraison plus serrés. Ces conditions de programme s'alignent sur le contexte du rapport concernant la décarbonation au niveau des États et les calendriers de transition des équipements, y compris les restrictions relatives au SF6 dans certains États, ce qui renforce la demande de configurations d'appareillages de commutation moyenne tension sans SF6 et numériquement activées, capables de satisfaire aux exigences réglementaires ainsi qu'aux attentes en matière de reporting ou de performance liées aux subventions.
Paysage concurrentiel
Les cinq principaux fournisseurs, ABB, Siemens, Schneider Electric, Eaton et GE Vernova, contrôlent environ 55 % à 60 % du marché nord-américain des appareillages de commutation à moyenne tension, mais des spécialistes régionaux érodent leurs parts en offrant une personnalisation rapide et une production nationale. Powell Industries tire parti de son usine au Texas pour livrer des appareillages sur mesure en 10 semaines, remportant plusieurs contrats de centres de données en 2025. G&W Electric et S&C Electric dominent les ré-enclencheurs et les sectionnaliseurs pour les réseaux de distribution à auto-cicatrisation, des segments qui croissent plus rapidement que les équipements de sous-stations de base.
La technologie constitue le nouveau champ de bataille concurrentiel. L'EcoStruxure Grid de Schneider regroupe des appareillages avec des analyses en nuage, tandis que Siemens intègre le matériel avec des jumeaux numériques Xcelerator pour proposer des contrats de performance d'actifs. ABB et Eaton ont déposé des brevets pour l'isolation à fluorocétone et les disjoncteurs à état solide, signalant leur intention de mener l'ère post-SF₆.
Des opportunités d'espace blanc émergent dans les appareillages en courant continu et les conceptions à état solide où les acteurs établis manquent de profondeur de portefeuille. NOJA Power est entré en Amérique du Nord en 2025, approvisionnant les coopératives rurales en contrôleurs de ré-enclenchement automatique qui réduisent les durées de coupure jusqu'à 60 %. L'expertise en intégration et en cybersécurité, plus que le matériel seul, différenciera de plus en plus les fournisseurs à mesure que les services publics intégreront les appareillages dans des écosystèmes de sous-stations numériques à travers le marché nord-américain des appareillages de commutation à moyenne tension.
Leaders du secteur des appareillages de commutation à moyenne tension en Amérique du Nord
-
ABB Ltd
-
Eaton Corporation plc
-
Siemens AG
-
Schneider Electric SE
-
General Electric (GE Vernova)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme se forme à l'intersection du renforcement du réseau, des voies de mise à niveau accélérées et des incitations à la fabrication nationale, en particulier pour les ensembles d'appareillages de commutation moyenne tension qui réduisent la main-d'œuvre sur le terrain et simplifient la conformité. Les initiatives du U.S. Department of Energy telles que GRIP et le programme SPARK (annoncé le 12 mars 2026) mettent en évidence l'accent mis sur l'accélération des mises à niveau des infrastructures pour répondre à la croissance de la charge et aux besoins de résilience, ce qui favorise les solutions qui réduisent les fenêtres de coupure et rationalisent la mise en service. Parallèlement, le crédit d'impôt qualifiant pour les projets d'énergie avancée (48C) de l'Inflation Reduction Act soutient les investissements de fabrication pour les composants de réseau, répondant au besoin du marché de réduire les délais qui ont été allongés par les contraintes sur la résine moulée mentionnées dans le contexte du rapport.
La transition sans SF6 et la préparation aux sous-stations numériques créent également une traction plus immédiate de la part des services publics et des grands acheteurs commerciaux. Alors que les spécifications évoluent de plus en plus vers des configurations alignées sur les normes, interopérables et sensibles à la cybersécurité, les fabricants d'équipement d'origine (OEM) et les intégrateurs peuvent standardiser leurs offres tout en adaptant les schémas de protection pour les centres de données, les micro-réseaux et les installations industrielles. La publication de la norme IEEE C37.20.2-2025 renforce cette base pour les appareillages de commutation MT sous enveloppe métallique. La localisation des capacités soutient en outre des cycles plus rapides : Siemens et Jabil ont annoncé une expansion de la fabrication aux États-Unis de 30 millions de dollars dans le comté de Prince George, en Virginie, la production devant démarrer à l'automne 2026. Cela signale une volonté active de répondre à la demande nord-américaine par une production régionale et crée des opportunités pour les acteurs adjacents dans les domaines des essais, de la mise en service et des services sur le terrain, qui répondent au goulot d'étranglement de main-d'œuvre qualifiée décrit dans le contexte du rapport.
Développements récents du secteur
- Juillet 2026 : Siemens AG annonce un investissement de 341 millions de dollars pour développer sa capacité de fabrication d'appareillages de commutation à l'échelle mondiale, avec le début de la construction sur les sites de Francfort en juillet 2026. L'expansion accroît la capacité mondiale et affecte la dynamique de l'offre en Amérique du Nord. Cette initiative renforce la résilience de l'approvisionnement de Siemens en Amérique du Nord et dans la région, et signale une orientation vers des appareillages de commutation à plus haut volume et d'origine domestique dans les flux de travail nord-américains.
- Juin 2026 : Schneider Electric SE collabore avec Southern California Edison pour déployer des appareillages de commutation à isolation gazeuse sans SF6 au poste électrique de Great Lakes et au poste électrique de Running Springs. Ce déploiement fait progresser l'adoption des GIS sans SF6 dans la modernisation du réseau nord-américain. L'initiative accélère l'adoption d'isolants à faible PRG et pourrait accroître la pression concurrentielle sur les fournisseurs traditionnels de GIS.
- Avril 2026 : Eaton Corporation plc annonce un investissement de 30 millions de dollars pour ouvrir une installation de fabrication de 370 000 pieds carrés à Bellevue, Nebraska, afin d'augmenter la production d'appareillages de commutation MT pour les clients des centres de données et des services publics. Cette expansion accroît la capacité de fabrication d'appareillages de commutation MT en Amérique du Nord. L'investissement renforce la production domestique pour les secteurs des centres de données et des services publics, et pourrait réduire les délais pour soutenir les déploiements induits par l'IIJA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus générés par les appareillages de commutation à moyenne tension fournis et installés en Amérique du Nord pour le contrôle, la protection et l'isolation de l'énergie au sein des réseaux de distribution à moyenne tension.
Exclusions du périmètre : le dimensionnement exclut les appareillages de commutation à basse tension et à haute tension, ainsi que les services en aval qui ne font pas partie de la fourniture ou de l'installation d'appareillages de commutation.
Présentation de la segmentation
- Par isolation
- Appareillage isolé au gaz (GIS)
- Appareillage isolé à l'air (AIS)
- Autres
- Par type de courant
- Appareillage en courant alternatif
- Appareillage en courant continu
- Par installation
- Intérieur
- Extérieur
- Par utilisateur final
- Services publics
- Résidentiel
- Commercial
- Industriel
- Par géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la cartographie du contexte de la demande en énergie en Amérique du Nord et du cycle d'investissement dans le réseau qui stimule généralement le remplacement des appareillages de commutation et les nouvelles constructions. Des sources publiques telles que l'Administration américaine de l'information sur l'énergie (EIA), les programmes de réseau du Département américain de l'énergie (DOE), Statistique Canada, les agences mexicaines de statistiques énergétiques et l'Agence internationale de l'énergie (AIE) ont été utilisées pour aligner les tendances en matière de demande d'électricité, d'ajouts de production et de dépenses de transport et de distribution.
Nous avons également examiné les normes et références de sécurité qui influencent les spécifications et les décisions de remplacement, telles que les publications de l'IEEE et de la NFPA, ainsi que les signaux de données commerciales le cas échéant via les portails officiels des douanes et des tarifs. Pour relier ces indicateurs aux revenus, nous avons consulté les dépôts publics des entreprises, les présentations aux investisseurs et la couverture de presse réputée, puis comblé les lacunes avec des abonnements payants utilisés pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets et les vues des importations et exportations au niveau des expéditions lorsque nécessaire. Cette liste est illustrative et de nombreuses autres sources ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des points ouverts.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester ce que nous avons observé lors de la recherche documentaire, notamment en ce qui concerne le comportement des prix, les évolutions du mix produit et le calendrier des projets aux États-Unis, au Canada et au Mexique. Nous avons échangé avec un panel de fabricants, de distributeurs, d'entrepreneurs EPC et électriciens, de services publics et de grands acheteurs industriels afin que le modèle reflète la manière dont les commandes sont réellement passées et comptabilisées.
Les contributions issues de ces discussions ont été utilisées pour confirmer les cycles de remplacement typiques à moyenne tension, la part des projets en intérieur par rapport à l'extérieur, et la façon dont les choix d'isolation et les spécifications influencent les prix de vente moyens au fil du temps.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus modestes : 16 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les signaux de dépenses des services publics et de l'industrie, les programmes de modernisation du réseau et l'activité de construction ont été convertis en un bassin de demande adressable pour les équipements de distribution à moyenne tension. Le total a ensuite été recoupé avec des approximations ascendantes sélectives, telles que la logique d'échantillonnage des nomenclatures de projets, les vérifications des canaux sur les volumes unitaires et les contrôles de cohérence des revenus à l'aide des informations financières publiques.
Parmi les données les plus déterminantes figuraient le rythme des mises à niveau du transport et de la distribution, les ajouts d'énergies renouvelables et de centres de données qui augmentent les connexions à moyenne tension, la demande de remplacement due au vieillissement des appareillages de commutation, le mix d'installation en intérieur par rapport à l'extérieur, et les évolutions des préférences d'isolation susceptibles de faire évoluer les niveaux de prix. Lorsqu'une vue ascendante était incomplète en raison d'une visibilité limitée sur les commandes plus modestes, nous avons appliqué des facteurs de couverture validés par des entretiens, puis testés pour leur cohérence par rapport aux signaux de dépenses d'investissement dans la construction et les services publics.
Les prévisions se sont appuyées sur une analyse de scénarios soutenue par une légère régression multivariée, dans laquelle les principaux facteurs étaient la direction des dépenses d'investissement des services publics, la croissance de la charge industrielle et le calendrier prévu des grands projets d'interconnexion et de postes de transformation. Les hypothèses sur l'évolution des prix ont été traitées avec soin afin que les effets de l'inflation et les effets de mix ne soient pas comptabilisés en double.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples vérifications, notamment en recoupant la valeur de marché implicite avec des signaux de demande indépendants tels que les tendances des dépenses des services publics, les annonces de projets et les cycles de remplacement observés. Lorsqu'un résultat au niveau d'un pays sortait des plages attendues, nous avons revu les données d'entrée des facteurs, revérifié le calendrier de conversion des devises et repris contact avec les sources pour confirmer si l'écart provenait des prix, du mix ou de projets retardés.
Une deuxième revue par un analyste est effectuée avant la validation finale afin de détecter rapidement les erreurs de calcul et les hypothèses incohérentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs modifient les perspectives, tels que des financements politiques majeurs, des contraintes d'approvisionnement ou des variations importantes des coûts des intrants. Avant la livraison, une passe finale est effectuée pour intégrer les dernières mises à jour publiques disponibles à ce moment-là.
Taille du marché des appareillages de commutation à moyenne tension en Amérique du Nord selon Mordor Intelligence comparée à d'autres estimations publiées
Les différentes tailles de marché publiées varient souvent parce que le calendrier d'actualisation et les dates de référence des taux de change diffèrent, et parce que l'évolution des prix peut être traitée comme une simple hausse liée à l'inflation ou comme une variation du prix de vente moyen (ASP) liée au mix selon le modèle. Lorsque ces détails ne sont pas alignés, deux études peuvent sembler très éloignées même si elles suivent le même cycle de projets.
Dans cette étude, la cadence d'actualisation lie les vérifications des prix et le calendrier des devises à l'année historique complète la plus récente, puis valide la trajectoire implicite de l'ASP par des vérifications primaires, ce qui constitue une raison essentielle pour laquelle la valeur de marché diffère de certains chiffres publics — un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,25 milliards USD (2026) | |
| Cabinet de conseil régional A | 3,30 milliards USD (2024) | Utilise une année de base antérieure et semble appliquer une limite de revenus comptabilisés plus étroite, avec une clarté limitée sur la manière dont la valeur des appareillages de commutation installés par rapport aux ensembles d'équipements électriques plus larges est traitée. |
| Revue professionnelle B | 15,00 milliards USD (2032) | La projection à long terme intègre probablement des hypothèses d'expansion et de prix agressives, et le périmètre peut dériver vers des équipements à haute tension adjacents ou des équipements de réseau plus larges lorsque les définitions ne sont pas maintenues constantes. |
Sur les trois chiffres, l'écart provient principalement du choix de l'année de base, de l'horizon de projection et de la manière dont les prix et les équipements adjacents sont traités dans les revenus comptabilisés. En maintenant le périmètre cohérent aux appareillages de commutation à moyenne tension en Amérique du Nord et en recoupant la logique de l'ASP et du calendrier avec les acteurs actuels du marché, l'estimation reste traçable jusqu'à des facteurs clairs et peut être reproduite lorsque les données d'entrée sont mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché nord-américain des appareillages de commutation à moyenne tension en 2026 ?
Le marché est évalué à 8,25 milliards USD en 2026, progressant vers 9,71 milliards USD d'ici 2031 à un CAGR de 3,30 %.
Quel type d'isolation domine les revenus actuels ?
Les appareillages isolés au gaz dominent avec une part de 58,8 % en 2025 et restent privilégiés pour les sous-stations urbaines contraintes en espace.
Où la croissance est-elle la plus rapide par géographie ?
Le Canada enregistre le rythme le plus rapide avec un CAGR projeté de 5,8 % jusqu'en 2031, propulsé par les programmes provinciaux de modernisation du réseau.
Pourquoi les appareillages en courant continu gagnent-ils du terrain ?
Les opérateurs de centres de données et les développeurs d'énergies renouvelables adoptent des architectures en courant continu à 800 V pour réduire les pertes de conversion et l'encombrement, entraînant un CAGR de 5,9 % pour les équipements en courant continu.
Qu'est-ce qui freine l'adoption des appareillages isolés au gaz ?
Les pénuries de résine coulée allongent les délais de livraison des appareillages isolés au gaz jusqu'à 18 mois et augmentent les coûts, incitant certains acheteurs à opter pour des alternatives isolées à l'air.
Comment les réglementations sur le SF6 influenceront-elles la demande ?
Comment les réglementations sur le SF₆ influenceront-elles la demande ?


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

