
Taille et part du marché des batteries lithium-ion en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 21.54 Milliards de dollars |
| Taille du Marché (2026) | 28.46 Milliards de dollars |
| Taille du Marché (2031) | 114.86 Milliards de dollars |
| Growth Rate (2026 - 2031) | 32.15 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries lithium-ion en Amérique du Nord par Mordor Intelligence
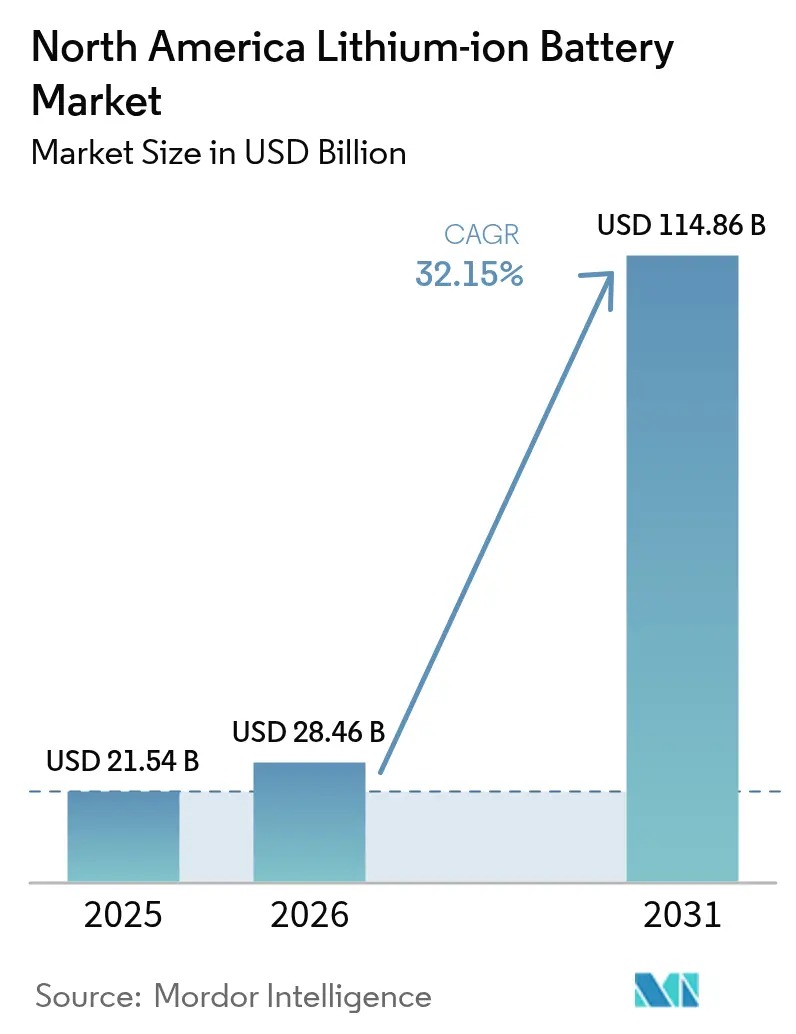
La taille du marché des batteries lithium-ion en Amérique du Nord en 2026 est estimée à 28,46 milliards USD, en croissance par rapport à la valeur de 2025 de 21,54 milliards USD, avec des projections pour 2031 indiquant 114,86 milliards USD, croissant à un CAGR de 32,15 % sur la période 2026-2031.
Le marché nord-américain des batteries lithium-ion connaît une croissance sans précédent, portée par l'électrification rapide de multiples secteurs. En 2023, la région a démontré un engagement fort en faveur de la mobilité électrique avec 1 402 371 ventes de véhicules hybrides rechargeables et électriques (VE), soulignant la transition accélérée vers un transport durable. Les grands constructeurs automobiles établissent d'importantes installations de production, comme en témoigne l'annonce faite par Honda en janvier 2024 d'un investissement de 13,83 milliards USD dans une nouvelle usine de véhicules électriques au Canada, incluant des capacités de production de cellules de batteries en interne. Cette montée en puissance des capacités de fabrication remodèle le paysage industriel et crée de nouvelles opportunités économiques dans toute la région.
Le secteur du stockage d'énergie connaît une expansion remarquable, notamment dans les applications à l'échelle du réseau. En 2022, les États-Unis ont franchi une étape importante avec 22 385,1 mégawattheures de capacité cumulée de stockage d'énergie à grande échelle, démontrant le rôle croissant de la technologie des batteries lithium-ion dans la stabilisation du réseau et l'intégration des énergies renouvelables. Le secteur a bénéficié d'un soutien substantiel en 2023 lorsque le Département de l'Énergie des États-Unis a annoncé un investissement de 3,5 milliards USD provenant de la loi sur les infrastructures pour stimuler la production nationale de batteries avancées et de matériaux pour batteries, soulignant l'engagement du gouvernement à établir une chaîne d'approvisionnement nationale robuste.
Les centres de données et les infrastructures de télécommunications continuent de stimuler la demande de solutions d'alimentation de secours fiables. Les États-Unis maintiennent leur position dominante sur le marché mondial des centres de données, représentant environ 57,3 % des centres de données dans le monde en 2023. Cette vaste infrastructure nécessite des solutions technologiques de batteries sophistiquées, notamment pour les systèmes d'alimentation sans interruption. L'intégration de la technologie 5G et l'expansion des réseaux de télécommunications accélèrent davantage la demande de solutions de stockage d'énergie, les principaux fournisseurs de télécommunications modernisant leurs infrastructures pour prendre en charge les services de nouvelle génération.
Le paysage manufacturier subit une transformation significative avec plusieurs méga-projets annoncés à travers l'Amérique du Nord. En septembre 2023, le fabricant suédois de batteries Northvolt a annoncé un investissement de 5,2 milliards USD dans une gigafactory au Québec, tandis que Tesla a obtenu l'approbation pour sa nouvelle Gigafactory au Mexique en décembre 2023. Ces développements sont complétés par des investissements importants dans la recherche et le développement, notamment dans des domaines tels que le recyclage des batteries et les matériaux avancés. Le secteur de la santé, qui a dépensé 4,5 billions USD aux États-Unis en 2022, stimule également la demande d'appareils médicaux portables et de systèmes d'alimentation de secours, diversifiant davantage le paysage applicatif des solutions de batteries lithium-ion.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des batteries lithium-ion en Amérique du Nord
Adoption croissante des véhicules électriques et développement de la fabrication
L'accélération rapide de l'adoption des véhicules électriques en Amérique du Nord est devenue un moteur principal du marché des batteries lithium-ion. Selon l'Agence internationale de l'énergie, les ventes de véhicules électriques aux États-Unis et au Canada ont enregistré une croissance remarquable de plus de 54 % entre 2021 et 2022, indiquant une forte acceptation des consommateurs et une pénétration du marché. Cette hausse de l'adoption des VE a incité les grands constructeurs automobiles à établir une infrastructure étendue de fabrication de batteries. Par exemple, en octobre 2022, Honda a annoncé une importante coentreprise avec LG Energy Solution, investissant 4,4 milliards USD pour établir une nouvelle installation de fabrication de cellules de batteries axée sur la production de batteries de type « pochette » pour les véhicules électriques Honda et Acura, avec une production de masse prévue pour démarrer d'ici fin 2025.
L'engagement des grands constructeurs automobiles en faveur de l'électrification a encore renforcé ce moteur. General Motors s'est fixé des objectifs ambitieux pour fabriquer 30 modèles de VE et établir une capacité de production de véhicules électriques à batterie d'un million d'unités en Amérique du Nord d'ici 2025, tandis que Ford a déclaré son intention d'atteindre un tiers des ventes provenant de véhicules entièrement électriques d'ici 2026, pour atteindre 50 % d'ici 2030. Pour soutenir ces initiatives, treize nouvelles gigafactories de cellules de batteries devraient devenir opérationnelles aux États-Unis d'ici 2025, développées par divers constructeurs automobiles dont Ford Motor Company et General Motors Company. Ces expansions de fabrication sont complétées par les avantages technologiques de la technologie des batteries lithium-ion, notamment une densité d'énergie supérieure, une capacité de recharge rapide et une puissance de décharge élevée, ce qui en fait l'option la plus compétitive pour les véhicules hybrides et entièrement électriques.
Développement des applications de stockage d'énergie
Le déploiement croissant des systèmes de stockage d'énergie est devenu un moteur important du marché des batteries lithium-ion, notamment dans les applications à l'échelle du réseau et l'intégration des énergies renouvelables. En 2022, les États-Unis ont enregistré une croissance substantielle de la capacité de stockage de batteries à grande échelle, atteignant environ 22 385,1 mégawattheures (MWh), représentant une augmentation impressionnante de 80 % par rapport à l'année précédente. Cette croissance est particulièrement visible dans des régions comme la Californie et le Texas, où le California Independent System Operator (CAISO) maintenait une part de 34 % de la capacité totale installée avec 7 561,3 MWh, tandis que l'Electric Reliability Council of Texas (ERCOT) contribuait à hauteur de 7,5 % avec 1 684,4 MWh.
La mise en œuvre de politiques favorables au niveau des États et les investissements importants dans les infrastructures de stockage d'énergie ont encore accéléré ce moteur. Par exemple, en juin 2023, le Bureau des technologies avancées des matériaux et de la fabrication du Département de l'Énergie des États-Unis a annoncé un investissement de 2 millions USD pour des programmes de recyclage et de réutilisation des batteries lithium-ion via le Centre ReCell du Laboratoire national d'Argonne. De plus, des États comme le Nevada et le New Jersey ont adopté de nouvelles politiques et lancé des incitations pour les systèmes de stockage d'énergie résidentiels et commerciaux, tandis que New York a mis en œuvre un Programme de déploiement du stockage d'énergie avec des objectifs d'approvisionnement spécifiques pour 2030. Ces initiatives, associées à la baisse des coûts de la technologie des batteries lithium-ion et à ses avantages par rapport aux technologies de stockage alternatives, notamment des exigences de maintenance minimales, une durée de vie en cycle fiable et une haute densité d'énergie, continuent de stimuler la croissance du marché dans le secteur du stockage d'énergie.
Avancées technologiques dans la technologie des batteries
Les innovations continues et les percées technologiques dans la technologie des batteries sont devenues un moteur crucial de l'expansion du marché. En février 2023, NanoGraf a réalisé une percée significative dans la technologie des anodes en silicium, positionnée pour améliorer à la fois les densités d'énergie et de puissance des systèmes de batteries lithium-ion. Cette avancée répond efficacement aux défis historiques associés aux anodes en silicium tout en maintenant une intégration transparente avec les processus de fabrication de batteries lithium-ion existants, garantissant l'évolutivité et une perturbation minimale des méthodes de production actuelles au niveau de la cellule. De telles innovations sont particulièrement significatives car elles permettent des améliorations des performances des batteries sans nécessiter une refonte complète des infrastructures de fabrication.
L'évolution de la conception des cellules de batteries a également contribué de manière significative à la croissance du marché, notamment dans le secteur automobile. Les cellules prismatiques ont gagné en popularité auprès des fabricants de batteries pour véhicules électriques, offrant des avantages significatifs par rapport aux cellules cylindriques traditionnelles. Ces cellules prismatiques, étant 20 à 100 fois plus grandes que leurs homologues cylindriques, peuvent fournir plus de puissance et stocker davantage d'énergie dans le même volume, conduisant à une meilleure efficacité dans les applications de véhicules électriques. Cette progression technologique est complétée par des améliorations des systèmes de gestion des batteries, des capacités de charge et de la durée de vie globale des batteries, rendant les systèmes de batteries lithium-ion de plus en plus attractifs pour diverses applications. L'accent mis sur le développement de matériaux de cathode sans cobalt et la standardisation des protocoles de test démontre davantage l'engagement de l'industrie envers l'avancement technologique continu et l'amélioration des indicateurs de performance des batteries.
Analyse des segments
Segment automobile sur le marché des batteries lithium-ion en Amérique du Nord
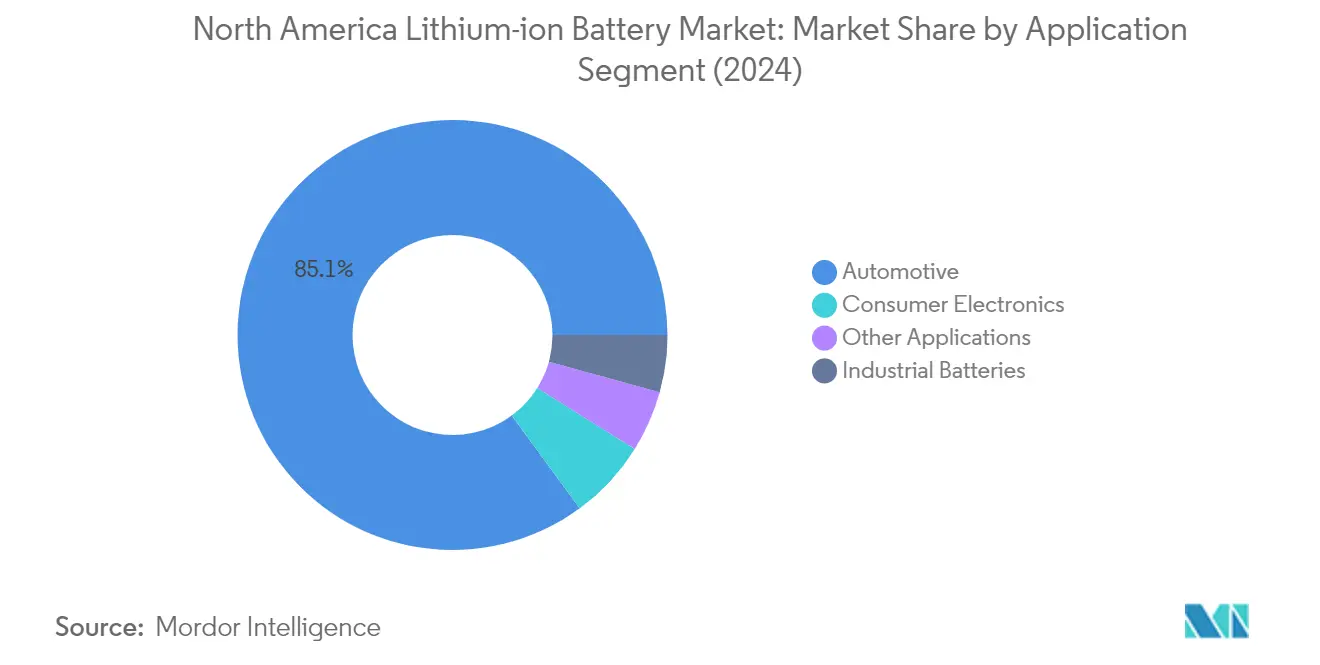
Le segment automobile est devenu la force dominante sur le marché nord-américain des batteries lithium-ion, représentant environ 84,35 % de part de marché en 2025, soit l'équivalent de 18,17 milliards USD. Cette position de marché substantielle est portée par l'adoption rapide de solutions de batteries pour véhicules électriques dans toute la région, soutenue par des politiques gouvernementales favorables et une sensibilisation croissante des consommateurs au transport durable. La croissance du segment est encore renforcée par des investissements importants des grands constructeurs automobiles dans des installations de fabrication de batteries aux États-Unis, au Canada et au Mexique. De plus, ce segment connaît la trajectoire de croissance la plus rapide avec un taux de croissance projeté d'environ 35,9 % de 2026 à 2031, porté par des objectifs ambitieux d'adoption de véhicules électriques fixés par les gouvernements à travers l'Amérique du Nord. L'expansion des infrastructures de recharge, la baisse des coûts des batteries et l'augmentation de l'autonomie des véhicules électriques catalysent davantage la croissance du segment. Les grands constructeurs automobiles établissent des installations de fabrication de batteries dédiées et forment des partenariats stratégiques pour sécuriser leurs chaînes d'approvisionnement en batteries, indiquant un fort potentiel de croissance future.
Segments restants sur le marché des batteries lithium-ion en Amérique du Nord
Le segment des batteries pour l'électronique grand public continue de maintenir une présence stable sur le marché, porté par l'adoption croissante de smartphones, d'ordinateurs portables, de tablettes et d'autres appareils électroniques portables. Le segment des batteries industrielles sert des applications critiques dans les télécommunications, les UPS et les systèmes de stockage d'énergie, jouant un rôle vital dans la garantie de la fiabilité de l'alimentation et de la stabilité du réseau. Le segment connaît une demande croissante en raison de l'expansion des centres de données, des infrastructures de télécommunications et de l'intégration des énergies renouvelables. Les autres applications, notamment les outils électriques, la défense et les dispositifs médicaux, représentent une part plus petite mais significative du marché, avec une croissance régulière portée par les avancées technologiques et l'automatisation croissante dans diverses industries. Ces segments contribuent collectivement à la diversification du marché et démontrent la polyvalence de la technologie des batteries lithium-ion dans différentes applications.
Analyse géographique
Les États-Unis dominent le marché nord-américain des batteries lithium-ion, représentant environ 84,20 % de la part de marché totale en 2025. La position de leadership du pays est soutenue par des initiatives gouvernementales robustes et des investissements substantiels dans les capacités de fabrication nationale de batteries. L'engagement de l'administration Biden d'avoir 50 % de toutes les nouvelles ventes de véhicules électriques d'ici 2030 a catalysé des développements significatifs dans l'écosystème de fabrication de batteries lithium-ion. Le pays a connu une montée en puissance sans précédent des développements de gigafactories de cellules de batteries, avec treize nouvelles installations attendues pour entrer en service d'ici 2025. Ces expansions de fabrication sont complétées par des investissements stratégiques dans les chaînes d'approvisionnement en minéraux critiques et les infrastructures de recyclage des batteries. Le Bureau des technologies avancées des matériaux et de la fabrication (AMMTO) du Département de l'Énergie continue de stimuler l'innovation à travers divers programmes de financement et initiatives de recherche. L'accent fort du pays sur les systèmes de stockage d'énergie et la modernisation du réseau amplifie davantage la demande de batteries lithium-ion dans de multiples applications.
Le Mexique émerge comme le marché à la croissance la plus rapide pour les batteries lithium-ion en Amérique du Nord, avec un CAGR projeté d'environ 39,2 % de 2026 à 2031. La position géographique stratégique du pays et son intégration dans la chaîne d'approvisionnement automobile nord-américaine ont attiré des investissements importants de la part des grands fabricants de batteries et des entreprises automobiles. L'objectif ambitieux du gouvernement d'avoir les véhicules électriques représentant la moitié de toutes les voitures vendues sur le marché intérieur d'ici 2030 a créé une base solide pour la croissance du marché. Le pays développe rapidement son infrastructure de fabrication de batteries, avec plusieurs entreprises internationales établissant des installations de production. L'adoption croissante de solutions de batteries de stockage d'énergie par le secteur industriel, associée à l'intégration croissante des énergies renouvelables, crée des applications diversifiées pour les batteries lithium-ion. L'engagement du Mexique envers la transition vers une énergie propre et la modernisation industrielle continue de stimuler l'expansion du marché dans divers secteurs.
Le Canada s'est établi comme un acteur crucial dans l'écosystème des batteries lithium-ion en Amérique du Nord, tirant parti de ses riches ressources naturelles et de ses capacités de fabrication avancées. L'approche globale du pays pour développer une chaîne d'approvisionnement nationale en batteries englobe tout, de l'extraction minérale à la fabrication de cellules et au recyclage. Les autorités canadiennes ont mis en place des mécanismes de soutien robustes, notamment des crédits d'impôt à la fabrication et des investissements directs, pour attirer les grands fabricants de batteries. L'objectif ambitieux du pays d'atteindre 100 % de ventes de véhicules à zéro émission d'ici 2035 a stimulé des investissements importants dans les infrastructures de fabrication de batteries. L'intégration des sources d'énergie renouvelables et la demande croissante de systèmes de batteries industrielles à l'échelle du réseau ont créé des opportunités de marché supplémentaires. L'accent stratégique du Canada sur le développement d'une industrie des batteries durable et technologiquement avancée continue d'attirer des partenariats et des investissements internationaux.
Le marché plus large des batteries lithium-ion en Amérique du Nord englobe divers autres territoires et régions au-delà des marchés principaux. Ces zones connaissent des degrés variables de développement du marché, influencés par les politiques énergétiques locales, le développement industriel et les taux d'adoption des énergies renouvelables. L'intégration de ces marchés dans la chaîne d'approvisionnement nord-américaine plus large crée des opportunités de collaboration régionale et de transfert de technologie. Les initiatives locales axées sur la modernisation du réseau et les solutions de batteries d'alimentation stimulent la croissance du marché dans ces régions. L'adoption croissante des véhicules électriques et des systèmes d'énergie renouvelable continue de créer de nouvelles opportunités d'expansion du marché. Ces marchés bénéficient des avancées technologiques et des développements d'infrastructure des marchés plus importants tout en développant leurs applications et cas d'usage uniques pour les batteries lithium-ion.
Paysage réglementaire
Les exigences en matière de sécurité et de conformité pour les batteries lithium-ion en Amérique du Nord ont évolué vers des normes plus strictes et plus explicites dans les applications destinées aux consommateurs. En avril 2025, la Chambre des représentants des États-Unis a adopté le H.R. 973 (Setting Consumer Standards for Lithium-Ion Batteries Act), qui impose la conformité aux normes ANSI/CAN/UL 2271, UL 2849 et UL 2272 pour les batteries rechargeables utilisées dans les dispositifs de micromobilité. Cette évolution témoigne d'une volonté d'harmoniser les référentiels de sécurité, ce qui influence la conception des blocs-batteries, les essais de certification et l'acceptation par les distributeurs.
En 2026, l'attention réglementaire s'est élargie au-delà des normes produit pour couvrir la prévention des risques tout au long de l'usage et du transport. La US Consumer Product Safety Commission a publié un avis de projet de réglementation (Notice of Proposed Rulemaking) en juin 2026 portant sur les batteries lithium-ion utilisées dans les produits de micromobilité et les systèmes électriques connexes, tandis que des législateurs américains ont présenté le H.R. 7928 (Thermal Runaway Reduction Act) afin de traiter les contrôles de risque liés au transport, comme les limites d'état de charge pour le transport commercial. Au Canada, Santé Canada a conclu une pré-consultation en février 2026 sur des exigences de sécurité obligatoires proposées pour les batteries lithium-ion dans les produits de consommation en vertu de la Loi canadienne sur la sécurité des produits de consommation, renforçant une tendance régionale vers des dispositions de sécurité obligatoires plutôt que des orientations volontaires.
Analyse de la chaîne de valeur
La chaîne de valeur des batteries lithium-ion en Amérique du Nord couvre les minéraux critiques en amont (lithium, nickel, cobalt, graphite), le raffinage et la production de matériaux actifs (matériaux de cathode et d'anode), la fabrication de cellules, l'assemblage de modules et de blocs-batteries, ainsi que l'intégration en aval dans les véhicules électriques, les systèmes de stockage d'énergie (ESS), les télécommunications et les onduleurs (UPS), et l'électronique grand public, suivie de la collecte et du recyclage. Les politiques industrielles fédérales et les programmes liés à la fabrication nationale et à la résilience de la chaîne d'approvisionnement ont soutenu les efforts de localisation, mais la chaîne d'approvisionnement continue de faire face à des goulets d'étranglement, notamment des contraintes de main-d'œuvre manufacturière spécialisée et une dépendance à des sources étrangères pour plusieurs matériaux en amont.
Les segments intermédiaires et en aval de la chaîne de valeur continuent de se développer grâce à de nouvelles usines et à des extensions qui relient la production de cellules à la demande régionale des équipementiers. En mars 2026, NextStar Energy (LG Energy Solution et Stellantis) a démarré les activités d'une usine de batteries à grande échelle à Windsor, en Ontario, renforçant la fabrication de cellules et la fourniture de blocs-batteries basées au Canada pour les constructeurs automobiles. En juillet 2026, Hyundai et SK On ont inauguré une usine de batteries en coentreprise de 5 milliards USD à Bartow County, en Géorgie (capacité annuelle de 35 GWh à pleine exploitation), reflétant le développement dans le sud-est des États-Unis qui relie la production de cellules aux sites d'assemblage de véhicules électriques. Parallèlement au lithium-ion, d'autres chimies alternatives s'ajoutent à la carte industrielle, notamment le choix de Sacramento par Peak Energy en juillet 2026 pour une usine de batteries sodium-ion (4 GWh par an prévus), ce qui indique le développement en parallèle d'une chaîne d'approvisionnement pour les cas d'usage de stockage stationnaire.
Paysage concurrentiel
Principales entreprises sur le marché des batteries lithium-ion en Amérique du Nord
Le marché nord-américain des batteries lithium-ion se caractérise par une innovation intense et des développements stratégiques parmi les acteurs clés, notamment Tesla, LG Energy Solution, Contemporary Amperex Technology (CATL), Panasonic et Samsung SDI. Les entreprises se concentrent sur le développement de technologies de batteries avancées avec une densité d'énergie améliorée, des capacités de charge plus rapides et des fonctionnalités de sécurité renforcées pour maintenir leur avantage concurrentiel. L'agilité opérationnelle est démontrée par les efforts d'intégration verticale, de nombreux acteurs établissant un contrôle sur leurs chaînes d'approvisionnement, de l'approvisionnement en matières premières à la production finale. Les partenariats stratégiques et les collaborations, notamment entre les constructeurs automobiles et les producteurs de batteries, sont devenus de plus en plus courants pour sécuriser l'approvisionnement et développer des solutions spécialisées. L'expansion géographique à travers de nouvelles installations de fabrication et gigafactories aux États-Unis et au Canada reflète la réponse de l'industrie à la demande régionale croissante et aux initiatives gouvernementales promouvant la production nationale de batteries.
Une structure de marché dynamique stimule l'évolution du secteur
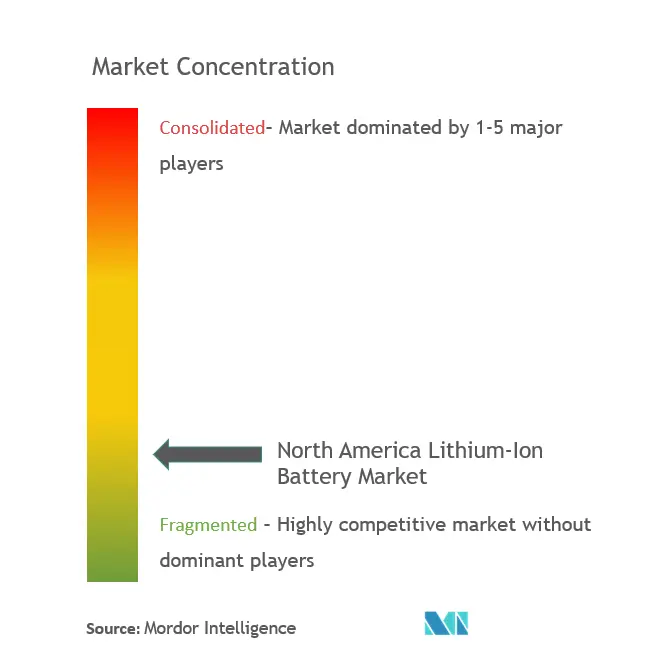
Le marché nord-américain des batteries lithium-ion présente une structure concurrentielle mixte avec des conglomérats mondiaux et des fabricants de batteries spécialisés en compétition pour des parts de marché. Les acteurs mondiaux tirent parti de leurs vastes capacités de recherche, de leurs chaînes d'approvisionnement établies et de leurs ressources financières pour maintenir des positions dominantes, tandis que les entreprises spécialisées se taillent des niches grâce à une innovation ciblée et des solutions personnalisées. Le marché présente une consolidation modérée, les acteurs majeurs renforçant continuellement leurs positions par des acquisitions stratégiques et des coentreprises, notamment dans les segments de technologies émergentes et les marchés régionaux. La présence de fabricants asiatiques, notamment de Corée du Sud, du Japon et de Chine, a considérablement influencé la dynamique du marché, conduisant à une concurrence accrue et à des avancées technologiques.
Ces dernières années ont été marquées par une activité accélérée de fusions et acquisitions, motivée par la nécessité de sécuriser les matières premières critiques, d'étendre les capacités de fabrication et d'acquérir des technologies innovantes. Les entreprises poursuivent de plus en plus des stratégies d'intégration verticale, soit par des acquisitions, soit par des partenariats stratégiques, pour obtenir un meilleur contrôle sur la chaîne d'approvisionnement et réduire la dépendance vis-à-vis des fournisseurs externes. Cette tendance est particulièrement évidente dans le segment des véhicules électriques, où les constructeurs automobiles établissent des installations de production de cellules de batteries dédiées par le biais de coentreprises avec des fabricants de batteries établis.
L'innovation et l'intégration, clés du succès
Le succès sur le marché nord-américain des batteries lithium-ion dépend de plus en plus de la capacité des entreprises à innover tout en maintenant la compétitivité des coûts et la résilience de la chaîne d'approvisionnement. Les acteurs établis doivent se concentrer sur l'avancement technologique continu, notamment dans des domaines tels que les batteries à état solide et les matériaux de cathode avancés, tout en élargissant simultanément la capacité de production pour répondre à la demande croissante. Les partenariats stratégiques avec les fournisseurs de matières premières et les investissements dans les capacités de recyclage sont devenus cruciaux pour maintenir un avantage concurrentiel. Le marché exige également une attention significative à la durabilité et à la conformité environnementale, les entreprises devant démontrer leur engagement à réduire leur empreinte carbone et à mettre en œuvre des principes d'économie circulaire.
Pour les nouveaux entrants et les acteurs plus petits, le succès réside dans l'identification et l'exploitation de niches de marché spécifiques tout en construisant de solides partenariats à travers la chaîne de valeur. La forte concentration des utilisateurs finaux dans des secteurs tels que l'automobile et le stockage d'énergie présente à la fois des opportunités et des défis, nécessitant des stratégies ciblées et un engagement à long terme dans la construction de relations. Les développements réglementaires, notamment ceux liés aux exigences de contenu national et aux normes environnementales, continuent de façonner la dynamique concurrentielle. Le risque de substitution par des technologies de batteries émergentes nécessite des investissements continus dans la recherche et le développement, tout en créant des opportunités pour les entreprises innovantes de défier les acteurs établis grâce à des technologies de rupture.
Leaders du secteur des batteries lithium-ion en Amérique du Nord
Panasonic Corporation
Duracell Inc.
Samsung SDI Co. Ltd
LG Chem Ltd
Tesla Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Une opportunité à court terme en Amérique du Nord réside dans le déplacement de l'attention de fabrication et du mix produit vers le stockage stationnaire, y compris les centres de données et les ESS à l'échelle du réseau, tandis que la montée en puissance liée aux véhicules électriques se poursuit. En juillet 2026, Ultium Cells (LG Energy Solution et General Motors) a débuté la production de masse de cellules lithium fer phosphate (LFP) pour systèmes de stockage d'énergie dans son usine de Spring Hill, au Tennessee, grâce à une conversion partielle des lignes existantes, indiquant une réaffectation concrète de la capacité de cellules vers des formats ESS et des chimies optimisées en coût. Panasonic a également divulgué des actions liées à l'infrastructure électrique des centres de données, notamment des plans visant à localiser la production de cellules de batteries pour centres de données sur son site de De Soto, au Kansas, avec une production de masse prévue pour l'exercice 2028, alignant la demande de lithium-ion avec les besoins croissants en onduleurs et en alimentation de secours dans le paysage des centres de données d'Amérique du Nord.
L'activité d'investissement et de partenariat autour de la capacité nationale, du traitement des matériaux et de la fabrication avancée crée des opportunités pour les fournisseurs de matériaux, d'équipements et de recyclage, ainsi que pour les intégrateurs qui développent des plateformes ESS standardisées. En mars 2026, le Département de l'Énergie des États-Unis a annoncé une opportunité de financement de 500 millions USD liée au traitement national des minéraux critiques, à la fabrication de batteries et au recyclage, soutenant un développement de l'amont jusqu'au recyclage. Au niveau des cellules et des technologies de procédé, Forge Nano et Samsung SDI se sont associés en juin 2026 pour un projet d'usine de batteries avancée de 3 GWh à Morrisville, en Caroline du Nord, soutenu par une subvention du DOE de 100 millions USD, ajoutant une autre voie pour des cellules produites localement et des améliorations de procédé pouvant servir à la fois les applications de mobilité et stationnaires.
Développements récents du secteur
- Juillet 2026 : Ultium Cells (coentreprise de LG Energy Solution et General Motors) a lancé la production de masse de cellules de batterie lithium fer phosphate (LFP) pour systèmes de stockage d'énergie dans son usine de Spring Hill, au Tennessee, après avoir converti une partie des lignes de production existantes. Ce changement élargit l'offre nationale de cellules au-delà des programmes de véhicules électriques et soutient une montée en puissance plus rapide des déploiements ESS où les attributs de coût et de sécurité du LFP sont valorisés.
- Juin 2026 : Panasonic a annoncé des plans visant à localiser la production de cellules de batteries pour centres de données sur son site de De Soto, au Kansas, avec une production de masse ciblée pour l'exercice 2028. Cela relie plus directement la fabrication de lithium-ion en Amérique du Nord à la demande des centres de données et des onduleurs, renforçant le stockage stationnaire comme centre de demande majeur aux côtés de l'automobile.
- Janvier 2024 : Honda a annoncé un investissement de 13,83 milliards USD dans une nouvelle usine de véhicules électriques au Canada, incluant une production interne de cellules de batteries. Le projet approfondit l'intégration verticale régionale en associant l'assemblage de véhicules à la fabrication de cellules, renforçant le contrôle des équipementiers sur l'approvisionnement en batteries et accélérant la localisation dans l'ensemble de l'écosystème nord-américain des batteries automobiles.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les batteries lithium-ion vendues pour une utilisation dans les applications d'utilisation finale en Amérique du Nord, comptabilisés au point où les batteries sont fournies sur le marché. Notre dimensionnement couvre la demande dans les principales industries consommatrices et les marchés nationaux au sein de la région.
Exclusions du périmètre : exclut les batteries lithium primaires non rechargeables et les autres chimies rechargeables telles que les batteries au plomb-acide et à base de nickel.
Aperçu de la segmentation
- Application
- Électronique grand public
- Automobile
- Batteries industrielles (traction, stationnaire (télécommunications, UPS, systèmes de stockage d'énergie (SSE), etc.))
- Autres applications (outils électriques, défense, dispositifs médicaux, etc.)
- Géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une base factuelle solide sur la demande et l'offre de batteries en Amérique du Nord, puis se restreint aux cas d'usage du lithium-ion. Les sources publiques aident à ancrer le modèle sur des signaux observables, et elles montrent également où les volumes évoluent par application et par pays.
Nous nous référons à des sources telles que l'Agence internationale de l'énergie pour le contexte de la demande en véhicules électriques et en batteries, l'US Geological Survey pour les indicateurs relatifs aux minéraux des batteries, et l'US Energy Information Administration pour les séries liées au réseau et au stockage. Les publications commerciales et douanières (comme les données de l'USITC) sont également consultées pour comprendre les schémas d'importation, et les revues à comité de lecture sont utilisées pour vérifier la cohérence des évolutions techniques telles que l'adoption du LFP par rapport au NMC. Les dépôts d'entreprises, les présentations aux investisseurs et la couverture de presse crédible aident à confirmer les plans de capacité et le calendrier de montée en puissance, et un abonnement payant pour les données financières et de renseignement d'entreprises est utilisé de manière sélective pour normaliser les répartitions de revenus et éliminer les doubles comptages. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour éprouver les hypothèses documentaires, notamment concernant le mix d'applications, l'évolution des prix et le calendrier des nouvelles capacités de cellules et de blocs-batteries aux États-Unis, au Canada et au Mexique. Nous avons échangé avec un large éventail de parties prenantes tout au long de la chaîne de valeur, notamment des fournisseurs de cellules et de blocs-batteries, des participants aux composants et de grands acheteurs dans l'automobile, l'électronique grand public et le stockage stationnaire, puis les résultats ont été réconciliés avec le modèle.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 32 % |
| Petits acteurs : 18 % | Managers : 56 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit à l'aide d'une structure descendante où les bassins de demande par application sont reconstruits à partir d'indicateurs observables, puis convertis en valeur de batteries à l'aide d'hypothèses d'utilisation et de prix adaptées au mix nord-américain. Pour l'Amérique du Nord, le bassin de demande est façonné par la production et les ventes de véhicules électriques, les déploiements de systèmes de stockage d'énergie par batteries, les tendances d'expédition de l'électronique grand public et l'utilisation de batteries industrielles dans les contextes mobiles et stationnaires.
Une fois ces bassins de demande définis, nous appliquons des données spécifiques au marché telles que la capacité moyenne de batterie par véhicule ou système (kWh), les évolutions du mix chimique (comme la part du LFP), les profils d'utilisation et de montée en puissance des usines annoncées, ainsi que les tendances de prix de vente moyen des cellules et blocs-batteries. Comme les données publiées ne sont pas complètes pour chaque usage final, des approximations ascendantes sélectives sont ajoutées comme contrôle croisé, en utilisant des échantillons de revenus de fournisseurs, des vérifications de canaux et des calculs implicites de prix multiplié par volume pour ajuster les totaux lorsque la première estimation semble incorrecte. Pour la prévision, une analyse de scénarios est utilisée afin que le modèle puisse refléter différentes trajectoires d'adoption des véhicules électriques et différentes vitesses de développement du stockage, suivie d'hypothèses validées par des experts sur les prix et le calendrier des capacités, qui maintiennent la cohérence interne des perspectives.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que les chiffres finaux ne dépendent d'aucune source unique. Les résultats sont comparés à des signaux indépendants tels que les immatriculations de véhicules électriques, les annonces d'installations de stockage, les flux commerciaux et les commentaires publics sur l'utilisation des capacités, et les écarts importants sont ensuite examinés jusqu'à ce qu'une raison claire soit documentée.
Avant validation finale, le modèle et les hypothèses font l'objet de plusieurs revues d'analystes, et les répondants sont recontactés lorsqu'une variable clé évolue de manière significative, comme un retard majeur d'usine ou un changement brutal des prix des batteries. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements de marché importants se produisent. Juste avant la livraison, une nouvelle revue est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Comparaison de la taille du marché des batteries lithium-ion en Amérique du Nord selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les batteries lithium-ion en Amérique du Nord ne s'alignent pas toujours, car les études partent souvent d'ancrages de demande différents, puis appliquent des trajectoires de prix et des calendriers de montée en puissance des capacités différents. Le choix de l'année compte également, car les prix et les volumes de batteries peuvent évoluer rapidement, et le même marché peut sembler sensiblement différent selon les années de référence adjacentes.
Les batteries rechargeables non lithium, telles que les batteries au plomb-acide, sont exclues du périmètre de Mordor Intelligence, ce qui élimine la valeur de report que certaines études de batteries plus larges peuvent inclure dans leurs totaux. Les différences proviennent également de la façon dont le contenu des batteries de véhicules électriques est comptabilisé (cellules ou blocs-batteries), de l'inclusion ou non du Mexique, et de l'application d'une érosion des prix conservatrice ou agressive lors des prévisions. Le calendrier des devises et le traitement de l'inflation peuvent encore élargir l'écart lorsque les sources convertissent les revenus régionaux à différents moments de l'année.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 21,54 milliards USD (2025) | |
| Cabinet de conseil mondial A | 31,93 milliards USD (2025) | Utilise une année de référence différente et peut appliquer une trajectoire de baisse des prix plus lente dans la prévision, ce qui peut maintenir la valeur de 2025 plus élevée même lorsque les volumes sont comparables. Cette étude met également l'accent sur des répartitions détaillées par chimie et format de cellule, ce qui peut accroître le risque de dérive des hypothèses de mix si le calendrier de montée en puissance des usines n'est pas revalidé. |
| Éditeur sectoriel B | 16,19 milliards USD (2024) | Ancré à 2024 et semble se concentrer sur un ensemble de pays plus restreint, ce qui peut réduire la valeur de départ par rapport aux totaux nord-américains incluant le Mexique. Les différences dans les tranches de capacité et la cartographie des usages finaux peuvent également déplacer la valeur entre applications, notamment entre les véhicules électriques et le stockage stationnaire. |
Le tableau montre que l'écart s'explique principalement par le choix de l'année de référence, la couverture géographique et la manière dont la valeur des batteries est répartie entre la demande des véhicules électriques, du stockage et de l'électronique. En maintenant le modèle rattaché à un bassin de demande nord-américain défini et en vérifiant les hypothèses de prix et de montée en puissance grâce à des retours primaires, nous obtenons un chiffre transparent qui peut être reproduit et mis à jour à mesure que de nouveaux signaux apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des batteries lithium-ion en Amérique du Nord ?
La taille du marché des batteries lithium-ion en Amérique du Nord devrait atteindre 28,46 milliards USD en 2026 et croître à un CAGR de 32,15 % pour atteindre 114,86 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché des batteries lithium-ion en Amérique du Nord ?
En 2026, la taille du marché des batteries lithium-ion en Amérique du Nord devrait atteindre 28,46 milliards USD.
Qui sont les acteurs clés du marché des batteries lithium-ion en Amérique du Nord ?
Panasonic Corporation, Duracell Inc., Samsung SDI Co. Ltd, LG Chem Ltd et Tesla Inc. sont les principales entreprises opérant sur le marché des batteries lithium-ion en Amérique du Nord.
Quelles années ce rapport sur le marché des batteries lithium-ion en Amérique du Nord couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des batteries lithium-ion en Amérique du Nord était estimée à 21,54 milliards USD. Le rapport couvre la taille historique du marché des batteries lithium-ion en Amérique du Nord pour les années : 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché des batteries lithium-ion en Amérique du Nord pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



