
Tamaño y Participación del Mercado de Baterías de Litio Ion de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 21.54 Mil millones de dólares |
| Tamaño del Mercado (2026) | 28.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 114.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 32.15 % |
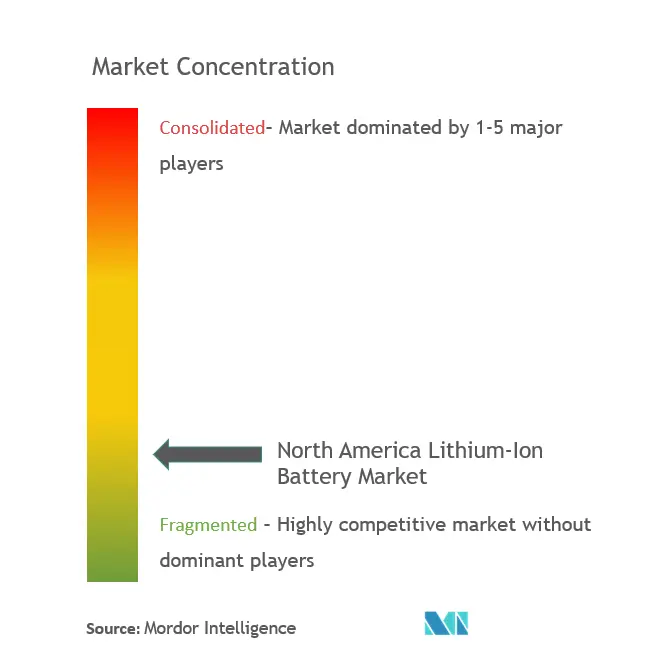
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías de Litio Ion de América del Norte por Mordor Intelligence
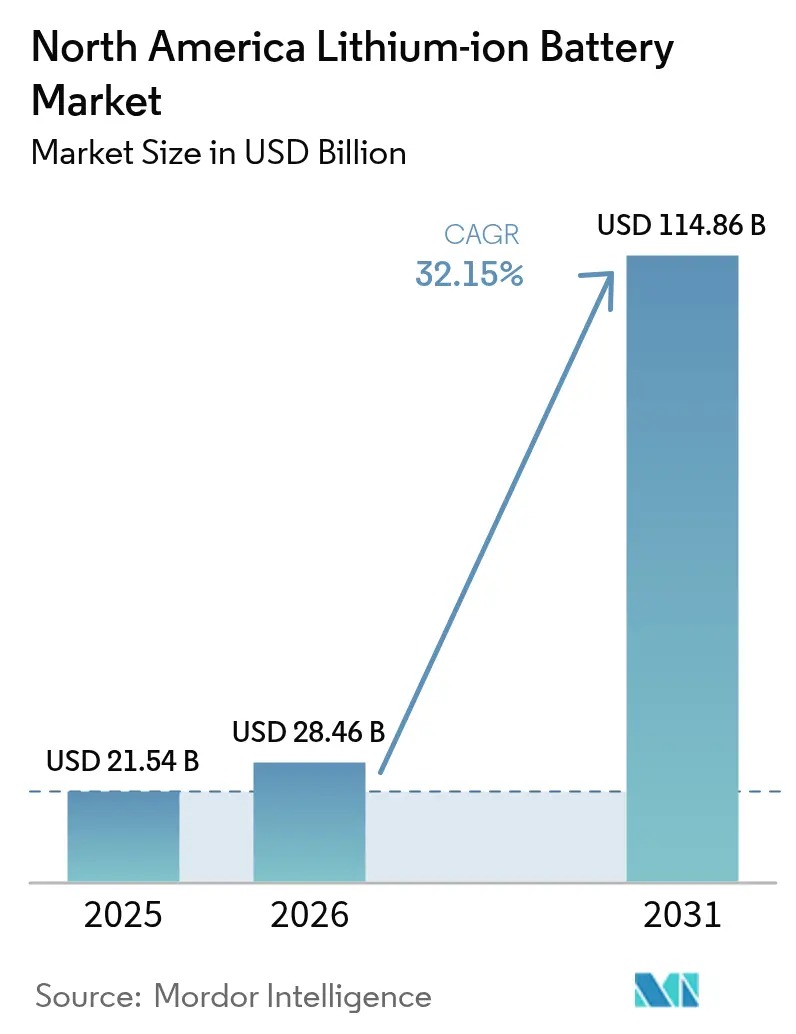
El tamaño del Mercado de Baterías de Litio Ion de América del Norte en 2026 se estima en USD 28,46 mil millones, creciendo desde el valor de 2025 de USD 21,54 mil millones, con proyecciones para 2031 que muestran USD 114,86 mil millones, creciendo a una CAGR del 32,15% durante el período 2026-2031.
El mercado de baterías de litio-ion de América del Norte está experimentando un crecimiento sin precedentes, impulsado por la rápida electrificación en múltiples sectores. En 2023, la región demostró un firme compromiso con la movilidad eléctrica, con 1.402.371 ventas de vehículos eléctricos (EV) e híbridos enchufables, lo que pone de relieve la aceleración de la transición hacia un transporte sostenible. Los principales fabricantes de automóviles están estableciendo importantes instalaciones de producción, como lo demuestra el anuncio de Honda en enero de 2024 de una inversión de USD 13.830 millones en una nueva fábrica de vehículos eléctricos en Canadá, que incluye capacidades de producción interna de celdas de batería. Este auge en la capacidad de fabricación está transformando el panorama industrial y creando nuevas oportunidades económicas en toda la región.
El sector de almacenamiento de energía está experimentando una expansión notable, particularmente en aplicaciones a escala de red. A partir de 2022, Estados Unidos alcanzó un hito significativo con 22.385,1 megavatios-hora de capacidad acumulada de almacenamiento de energía a gran escala, lo que demuestra el creciente papel de la tecnología de baterías de litio-ion en la estabilización de la red y la integración de energías renovables. El sector recibió un respaldo sustancial en 2023, cuando el Departamento de Energía de Estados Unidos anunció una inversión de USD 3.500 millones proveniente de la Ley de Infraestructura para impulsar la producción nacional de baterías avanzadas y materiales para baterías, destacando el compromiso del gobierno con el establecimiento de una sólida cadena de suministro nacional.
Los centros de datos y la infraestructura de telecomunicaciones continúan impulsando la demanda de soluciones confiables de energía de respaldo. Estados Unidos mantiene su posición dominante en el mercado mundial de centros de datos, representando aproximadamente el 57,3% de los centros de datos a nivel mundial en 2023. Esta extensa infraestructura requiere sofisticadas soluciones tecnológicas de baterías, especialmente para sistemas de alimentación ininterrumpida. La integración de la tecnología 5G y la expansión de las redes de telecomunicaciones están acelerando aún más la demanda de soluciones de almacenamiento de energía, con los principales proveedores de telecomunicaciones actualizando su infraestructura para dar soporte a servicios de próxima generación.
El panorama de la fabricación está experimentando una transformación significativa con múltiples megaproyectos anunciados en toda América del Norte. En septiembre de 2023, el fabricante sueco de baterías Northvolt anunció una inversión de USD 5.200 millones en una gigafábrica en Quebec, mientras que Tesla recibió la aprobación de su nueva Gigafábrica en México en diciembre de 2023. Estos desarrollos se complementan con importantes inversiones en investigación y desarrollo, especialmente en áreas como el reciclaje de baterías y los materiales avanzados. El sector de la salud, que gastó USD 4,5 billones en Estados Unidos en 2022, también está impulsando la demanda de dispositivos médicos portátiles y sistemas de energía de respaldo, diversificando aún más el panorama de aplicaciones para las soluciones de baterías de litio-ion.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Baterías de Litio Ion de América del Norte
Creciente Adopción de Vehículos Eléctricos y Fabricación
La rápida aceleración de la adopción de vehículos eléctricos en América del Norte ha surgido como un impulsor principal del mercado de baterías de litio-ion. Según la Agencia Internacional de Energía, las ventas de vehículos eléctricos en Estados Unidos y Canadá experimentaron un notable crecimiento de más del 54% entre 2021 y 2022, lo que indica una fuerte aceptación por parte de los consumidores y una amplia penetración en el mercado. Este aumento en la adopción de vehículos eléctricos ha llevado a los principales fabricantes de automóviles a establecer una extensa infraestructura de fabricación de paquetes de baterías. Por ejemplo, en octubre de 2022, Honda anunció una importante empresa conjunta con LG Energy Solution, invirtiendo USD 4.400 millones para establecer una nueva instalación de fabricación de celdas de batería centrada en la producción de baterías de tipo bolsa para los vehículos eléctricos Honda y Acura, con la producción en masa programada para comenzar a finales de 2025.
El compromiso de los principales fabricantes de automóviles con la electrificación ha reforzado aún más este impulsor. General Motors ha establecido objetivos ambiciosos para fabricar 30 modelos de vehículos eléctricos y establecer una capacidad de producción de vehículos eléctricos de batería de 1 millón de unidades en América del Norte para 2025, mientras que Ford ha declarado su intención de alcanzar un tercio de las ventas con vehículos totalmente eléctricos para 2026, escalando al 50% para 2030. En apoyo de estas iniciativas, se espera que trece nuevas gigafábricas de celdas de batería entren en operación en Estados Unidos para 2025, siendo desarrolladas por varios fabricantes de automóviles, incluidos Ford Motor Company y General Motors Company. Estas expansiones de fabricación se complementan con las ventajas tecnológicas de la tecnología de baterías de litio-ion, incluida su superior densidad de energía, capacidad de recarga rápida y alta potencia de descarga, lo que las convierte en la opción más competitiva tanto para vehículos híbridos como totalmente eléctricos.
Crecientes Aplicaciones de Almacenamiento de Energía
El creciente despliegue de sistemas de almacenamiento de energía ha surgido como un impulsor significativo del mercado de baterías de litio-ion, particularmente en aplicaciones a escala de red y en la integración de energías renovables. A partir de 2022, Estados Unidos fue testigo de un crecimiento sustancial en la capacidad de almacenamiento de paquetes de baterías a gran escala, alcanzando aproximadamente 22.385,1 megavatios-hora (MWh), lo que representa un impresionante aumento del 80% con respecto al año anterior. Este crecimiento es particularmente evidente en regiones como California y Texas, donde el Operador Independiente del Sistema de California (CAISO) mantuvo una participación del 34% de la capacidad total instalada con 7.561,3 MWh, mientras que el Consejo de Confiabilidad Eléctrica de Texas (ERCOT) contribuyó con el 7,5% con 1.684,4 MWh.
La implementación de políticas de apoyo a nivel estatal y las importantes inversiones en infraestructura de almacenamiento de energía han acelerado aún más este impulsor. Por ejemplo, en junio de 2023, la Oficina de Tecnologías Avanzadas de Materiales y Fabricación del Departamento de Energía de Estados Unidos anunció una inversión de USD 2 millones para programas de reciclaje y reutilización de baterías de litio-ion a través del Centro ReCell en el Laboratorio Nacional Argonne. Adicionalmente, estados como Nevada y Nueva Jersey han adoptado nuevas políticas y lanzado incentivos para sistemas de almacenamiento de energía residencial y comercial, mientras que Nueva York ha implementado un Programa de Despliegue de Almacenamiento de Energía con objetivos específicos de adquisición para 2030. Estas iniciativas, junto con la reducción de costos de la tecnología de baterías de litio-ion y sus ventajas sobre las tecnologías de almacenamiento alternativas, incluidos los requisitos mínimos de mantenimiento, la vida útil de ciclo confiable y la alta densidad de energía, continúan impulsando el crecimiento del mercado en el sector de almacenamiento de energía.
Avances Tecnológicos en Tecnología de Baterías
Las innovaciones continuas y los avances tecnológicos en tecnología de baterías han surgido como un impulsor crucial para la expansión del mercado. En febrero de 2023, NanoGraf logró un avance significativo en la tecnología de ánodos de silicio, posicionado para mejorar tanto las densidades de energía como de potencia de los sistemas de baterías de litio-ion. Este avance aborda de manera efectiva los desafíos históricos asociados con los ánodos de silicio, manteniendo al mismo tiempo una integración fluida con los procesos de fabricación de baterías de litio-ion existentes, garantizando la escalabilidad y la mínima interrupción de los métodos de producción actuales a nivel de celda. Tales innovaciones son particularmente significativas ya que permiten mejoras en el rendimiento de las baterías sin requerir revisiones completas de la infraestructura de fabricación.
La evolución del diseño de celdas de batería también ha contribuido significativamente al crecimiento del mercado, particularmente en el sector automotriz. Las celdas prismáticas han ganado una popularidad creciente entre los fabricantes de baterías para vehículos eléctricos, ofreciendo ventajas significativas sobre las celdas cilíndricas tradicionales. Estas celdas prismáticas, siendo de 20 a 100 veces más grandes que sus contrapartes cilíndricas, pueden entregar más potencia y almacenar mayor energía dentro del mismo volumen, lo que conduce a una mayor eficiencia en las aplicaciones de vehículos eléctricos. Esta progresión tecnológica se complementa con mejoras en los sistemas de gestión de baterías, las capacidades de carga y la vida útil general de las baterías, lo que hace que los sistemas de baterías de litio-ion sean cada vez más atractivos para diversas aplicaciones. El enfoque en el desarrollo de materiales de cátodo sin cobalto y la estandarización de protocolos de prueba demuestra aún más el compromiso de la industria con el avance tecnológico continuo y la mejora en las métricas de rendimiento de las baterías.
Análisis de Segmentos
Segmento Automotriz en el Mercado de Baterías de Litio Ion de América del Norte
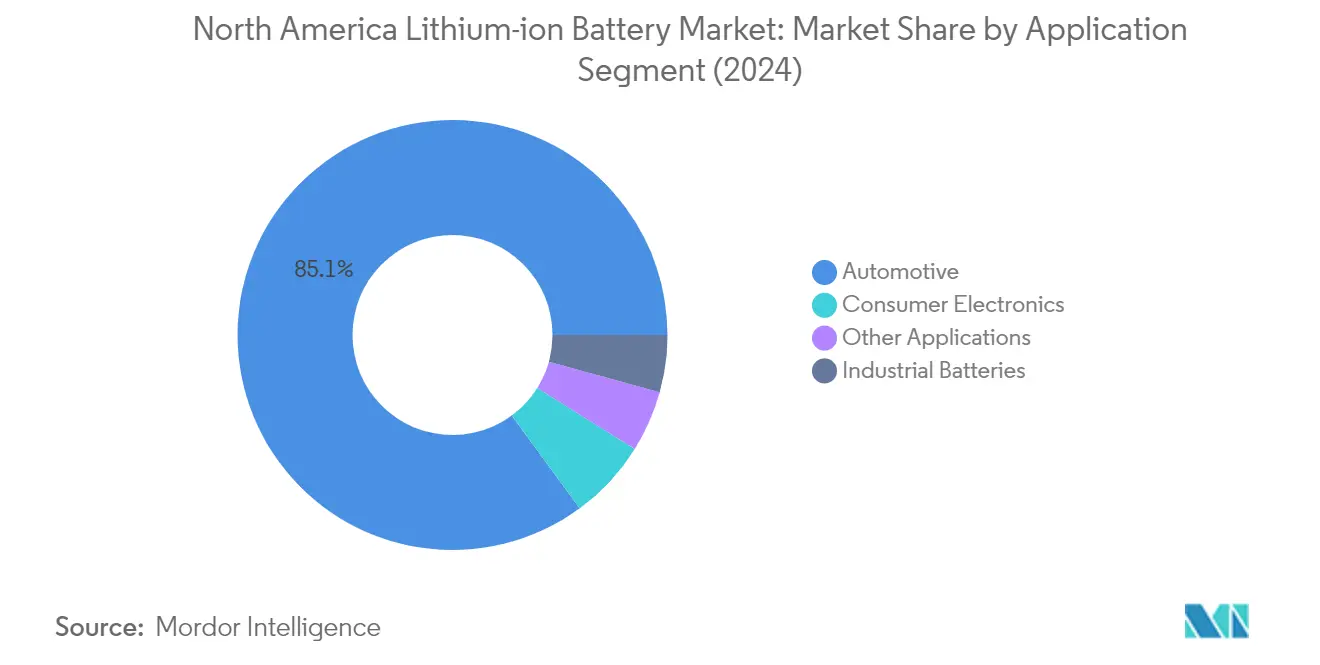
El segmento automotriz ha surgido como la fuerza dominante en el mercado de baterías de litio-ion de América del Norte, con una participación de mercado de aproximadamente el 84,35% en 2025, equivalente a USD 18.170 millones. Esta sustancial posición en el mercado es impulsada por la rápida adopción de soluciones de baterías para vehículos eléctricos en toda la región, respaldada por políticas gubernamentales favorables y una creciente conciencia de los consumidores sobre el transporte sostenible. El crecimiento del segmento se ve reforzado por las importantes inversiones de los principales fabricantes de automóviles en instalaciones de fabricación de paquetes de baterías en Estados Unidos, Canadá y México. Adicionalmente, este segmento está experimentando la trayectoria de crecimiento más rápida con una tasa de crecimiento proyectada de alrededor del 35,9% entre 2026 y 2031, impulsada por ambiciosos objetivos de adopción de vehículos eléctricos establecidos por los gobiernos de toda América del Norte. La expansión de la infraestructura de carga, la reducción de los costos de las baterías y el aumento de la autonomía de los vehículos eléctricos están catalizando aún más el crecimiento del segmento. Los principales fabricantes de automóviles están estableciendo instalaciones de fabricación de baterías dedicadas y formando alianzas estratégicas para asegurar sus cadenas de suministro de baterías, lo que indica un fuerte potencial de crecimiento futuro.
Segmentos Restantes en el Mercado de Baterías de Litio Ion de América del Norte
El segmento de baterías para electrónica de consumo continúa manteniendo una presencia estable en el mercado, impulsado por la creciente adopción de teléfonos inteligentes, computadoras portátiles, tabletas y otros dispositivos electrónicos portátiles. El segmento de baterías industriales sirve aplicaciones críticas en telecomunicaciones, UPS y sistemas de almacenamiento de energía, desempeñando un papel vital en garantizar la confiabilidad del suministro eléctrico y la estabilidad de la red. El segmento está experimentando una demanda creciente debido a la expansión de los centros de datos, la infraestructura de telecomunicaciones y la integración de energías renovables. Otras aplicaciones, incluidas las herramientas eléctricas, la defensa y los dispositivos médicos, representan una porción más pequeña pero significativa del mercado, con un crecimiento constante impulsado por los avances tecnológicos y la creciente automatización en diversas industrias. Estos segmentos contribuyen colectivamente a la diversificación del mercado y demuestran la versatilidad de la tecnología de baterías de litio-ion en diferentes aplicaciones.
Análisis Geográfico
Estados Unidos domina el mercado de baterías de litio-ion de América del Norte, con aproximadamente el 84,20% de la participación total del mercado en 2025. La posición de liderazgo del país está respaldada por sólidas iniciativas gubernamentales y sustanciales inversiones en capacidades nacionales de fabricación de baterías. El compromiso de la administración Biden de que el 50% de todas las ventas de vehículos nuevos sean eléctricos para 2030 ha catalizado desarrollos significativos en el ecosistema de fabricación de baterías de litio-ion. El país ha sido testigo de un aumento sin precedentes en el desarrollo de gigafábricas de celdas de batería, con trece nuevas instalaciones que se espera que entren en funcionamiento para 2025. Estas expansiones de fabricación se complementan con inversiones estratégicas en cadenas de suministro de minerales críticos e infraestructura de reciclaje de baterías. La Oficina de Tecnologías Avanzadas de Materiales y Fabricación (AMMTO) del Departamento de Energía continúa impulsando la innovación a través de diversos programas de financiamiento e iniciativas de investigación. El fuerte enfoque del país en los sistemas de almacenamiento de energía y la modernización de la red amplifica aún más la demanda de baterías de litio-ion en múltiples aplicaciones.
México está emergiendo como el mercado de más rápido crecimiento para las baterías de litio-ion en América del Norte, con una CAGR proyectada de aproximadamente el 39,2% entre 2026 y 2031. La posición geográfica estratégica del país y su integración en la cadena de suministro automotriz de América del Norte han atraído importantes inversiones de grandes empresas de fabricación de baterías y automotrices. El ambicioso objetivo del gobierno de que los vehículos eléctricos representen la mitad de todos los automóviles vendidos en el mercado interno para 2030 ha creado una base sólida para el crecimiento del mercado. El país está desarrollando rápidamente su infraestructura de fabricación de baterías, con varias empresas internacionales estableciendo instalaciones de producción. La creciente adopción de soluciones de baterías de almacenamiento de energía por parte del sector industrial, junto con la creciente integración de energías renovables, está creando diversas aplicaciones para las baterías de litio-ion. El compromiso de México con la transición a energías limpias y la modernización industrial continúa impulsando la expansión del mercado en diversos sectores.
Canadá se ha establecido como un actor crucial en el ecosistema de baterías de litio-ion de América del Norte, aprovechando sus ricos recursos naturales y sus avanzadas capacidades de fabricación. El enfoque integral del país para desarrollar una cadena de suministro nacional de baterías abarca desde la extracción de minerales hasta la fabricación de celdas y el reciclaje. Las autoridades canadienses han implementado sólidos mecanismos de apoyo, incluidos créditos fiscales de fabricación e inversiones directas, para atraer a las principales empresas fabricantes de baterías. El ambicioso objetivo del país de alcanzar el 100% de ventas de vehículos de cero emisiones para 2035 ha impulsado inversiones significativas en infraestructura de fabricación de baterías. La integración de fuentes de energía renovable y la creciente demanda de sistemas industriales de baterías a escala de red han creado oportunidades de mercado adicionales. El enfoque estratégico de Canadá en el desarrollo de una industria de baterías sostenible y tecnológicamente avanzada continúa atrayendo asociaciones e inversiones internacionales.
El mercado de baterías de litio-ion de América del Norte en su conjunto abarca diversos territorios y regiones más allá de los mercados principales. Estas áreas están experimentando distintos grados de desarrollo del mercado, influenciados por las políticas energéticas locales, el desarrollo industrial y las tasas de adopción de energías renovables. La integración de estos mercados en la cadena de suministro más amplia de América del Norte crea oportunidades para la colaboración regional y la transferencia de tecnología. Las iniciativas locales centradas en la modernización de la red y las soluciones de baterías de energía están impulsando el crecimiento del mercado en estas regiones. La creciente adopción de vehículos eléctricos y sistemas de energía renovable continúa creando nuevas oportunidades para la expansión del mercado. Estos mercados se benefician de los avances tecnológicos y los desarrollos de infraestructura en los mercados más grandes, mientras desarrollan sus propias aplicaciones y casos de uso para las baterías de litio-ion.
Panorama regulatorio
Los requisitos de seguridad y cumplimiento para las baterías de iones de litio en Norteamérica han avanzado hacia normas más estrictas y explícitas en las aplicaciones orientadas al consumidor. En abril de 2025, la Cámara de Representantes de EE. UU. aprobó la H.R. 973 (Ley de Establecimiento de Normas para el Consumidor de Baterías de Iones de Litio), que exige el cumplimiento de las normas ANSI/CAN/UL 2271, UL 2849 y UL 2272 para las baterías recargables utilizadas en dispositivos de micromovilidad. Este desarrollo indica un impulso hacia parámetros de seguridad armonizados que repercuten en el diseño de paquetes de baterías, las pruebas de certificación y la aceptación por parte de los minoristas.
En 2026, la atención regulatoria se amplió más allá de las normas de producto hacia la prevención de riesgos en el uso y el transporte. La Comisión de Seguridad de Productos de Consumo de EE. UU. publicó un Aviso de Propuesta de Reglamentación en junio de 2026 relativo a las baterías de iones de litio utilizadas en productos de micromovilidad y sistemas eléctricos relacionados, mientras que los legisladores estadounidenses presentaron la H.R. 7928 (Ley de Reducción de la Fuga Térmica) para abordar controles de riesgo en el transporte, como los límites de estado de carga para el transporte comercial. En Canadá, Health Canada concluyó una preconsulta en febrero de 2026 sobre requisitos de seguridad obligatorios propuestos para las baterías de iones de litio en productos de consumo en virtud de la Ley Canadiense de Seguridad de Productos de Consumo, lo que refuerza un cambio regional hacia disposiciones de seguridad obligatorias en lugar de directrices voluntarias.
Análisis de la cadena de valor
La cadena de valor de las baterías de iones de litio en Norteamérica abarca los minerales críticos en fase inicial (litio, níquel, cobalto, grafito), el refinado y la producción de materiales activos (materiales de cátodo y ánodo), la fabricación de celdas, el ensamblaje de módulos y paquetes, y la integración en fase posterior en vehículos eléctricos, sistemas de almacenamiento de energía (ESS), telecomunicaciones y UPS, y electrónica de consumo, seguida de la recolección y el reciclaje. Las políticas y programas industriales federales vinculados a la fabricación nacional y la resiliencia de la cadena de suministro han respaldado los esfuerzos de localización, pero la cadena de suministro sigue enfrentando cuellos de botella, incluidas las limitaciones de mano de obra especializada en fabricación y la dependencia de fuentes extranjeras para varios materiales en fase inicial.
Las partes intermedias y posteriores de la cadena de valor continúan escalando a través de fábricas nuevas y ampliadas que vinculan la producción de celdas con la demanda regional de fabricantes de equipos originales. En marzo de 2026, NextStar Energy (LG Energy Solution y Stellantis) inició operaciones en una planta de baterías a gran escala en Windsor, Ontario, fortaleciendo la fabricación de celdas y el suministro de paquetes con base en Canadá para los fabricantes de automóviles. En julio de 2026, Hyundai y SK On inauguraron una planta de baterías conjunta de 5.000 millones de USD en el condado de Bartow, Georgia (35 GWh de capacidad anual una vez plenamente operativa), lo que refleja la expansión en el sureste de EE. UU. que conecta la producción de celdas con las plantas de ensamblaje de vehículos eléctricos. Junto con las de iones de litio, también se están añadiendo química alternativas al mapa de fabricación, incluida la selección de Sacramento por parte de Peak Energy en julio de 2026 para una instalación de baterías de sodio-ion (4 GWh anuales previstos), lo que apunta a una cadena de suministro paralela que se está desarrollando para casos de uso de almacenamiento estacionario.
Panorama Competitivo
Principales Empresas en el Mercado de Baterías de Litio Ion de América del Norte
El mercado de baterías de litio-ion de América del Norte se caracteriza por una intensa innovación y desarrollos estratégicos entre los actores clave, incluidos Tesla, LG Energy Solution, Contemporary Amperex Technology (CATL), Panasonic y Samsung SDI. Las empresas se centran en desarrollar tecnologías avanzadas de baterías con mayor densidad de energía, capacidades de carga más rápidas y características de seguridad mejoradas para mantener su ventaja competitiva. La agilidad operativa se demuestra a través de los esfuerzos de integración vertical, con muchos actores estableciendo control sobre sus cadenas de suministro desde el abastecimiento de materias primas hasta la producción final. Las alianzas estratégicas y las colaboraciones, en particular entre los fabricantes de automóviles y los productores de baterías, se han vuelto cada vez más comunes para asegurar el suministro y desarrollar soluciones especializadas. La expansión geográfica a través de nuevas instalaciones de fabricación y gigafábricas en Estados Unidos y Canadá refleja la respuesta de la industria a la creciente demanda regional y a las iniciativas gubernamentales que promueven la producción nacional de baterías.
Una Estructura de Mercado Dinámica Impulsa la Evolución de la Industria
El mercado de baterías de litio-ion de América del Norte exhibe una estructura competitiva mixta, con conglomerados globales y fabricantes especializados de baterías compitiendo por participación de mercado. Los actores globales aprovechan sus extensas capacidades de investigación, cadenas de suministro establecidas y recursos financieros para mantener posiciones dominantes, mientras que las empresas especializadas se crean nichos a través de la innovación enfocada y las soluciones personalizadas. El mercado muestra una consolidación moderada, con los principales actores fortaleciendo continuamente sus posiciones a través de adquisiciones estratégicas y empresas conjuntas, particularmente en segmentos de tecnología emergente y mercados regionales. La presencia de fabricantes asiáticos, especialmente de Corea del Sur, Japón y China, ha influido significativamente en la dinámica del mercado, llevando a una mayor competencia y avance tecnológico.
Los últimos años han sido testigos de una actividad acelerada de fusiones y adquisiciones, impulsada por la necesidad de asegurar materias primas críticas, ampliar la capacidad de fabricación y adquirir tecnologías innovadoras. Las empresas están adoptando cada vez más estrategias de integración vertical, ya sea a través de adquisiciones o asociaciones estratégicas, para obtener un mayor control sobre la cadena de suministro y reducir la dependencia de proveedores externos. Esta tendencia es particularmente evidente en el segmento de vehículos eléctricos, donde los fabricantes de automóviles están estableciendo instalaciones de producción de celdas de batería dedicadas a través de empresas conjuntas con fabricantes de baterías establecidos.
La Innovación y la Integración son Clave para el Éxito
El éxito en el mercado de baterías de litio-ion de América del Norte depende cada vez más de la capacidad de las empresas para innovar mientras mantienen la competitividad en costos y la resiliencia de la cadena de suministro. Los actores establecidos deben enfocarse en el avance tecnológico continuo, particularmente en áreas como las baterías de estado sólido y los materiales avanzados de cátodo, mientras simultáneamente amplían la capacidad de producción para satisfacer la creciente demanda. Las alianzas estratégicas con proveedores de materias primas y la inversión en capacidades de reciclaje se han vuelto cruciales para mantener la ventaja competitiva. El mercado también exige una atención significativa a la sostenibilidad y el cumplimiento ambiental, con las empresas que necesitan demostrar su compromiso con la reducción de la huella de carbono y la implementación de principios de economía circular.
Para los nuevos participantes y los actores más pequeños, el éxito radica en identificar y explotar nichos de mercado específicos mientras se construyen asociaciones sólidas a lo largo de la cadena de valor. La alta concentración de usuarios finales en sectores como el automotriz y el almacenamiento de energía presenta tanto oportunidades como desafíos, requiriendo estrategias enfocadas y un compromiso a largo plazo con la construcción de relaciones. Los desarrollos regulatorios, particularmente los relacionados con los requisitos de contenido nacional y los estándares ambientales, continúan configurando la dinámica competitiva. El riesgo de sustitución por tecnologías de baterías emergentes requiere una inversión continua en investigación y desarrollo, al tiempo que crea oportunidades para que empresas innovadoras desafíen a los actores establecidos mediante tecnologías revolucionarias.
Líderes de la Industria de Baterías de Litio Ion de América del Norte
Panasonic Corporation
Duracell Inc.
Samsung SDI Co. Ltd
LG Chem Ltd
Tesla Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo en Norteamérica es el cambio en el enfoque de fabricación y la combinación de productos hacia el almacenamiento estacionario, incluidos los centros de datos y los ESS a escala de red, mientras continúa la expansión relacionada con los vehículos eléctricos. En julio de 2026, Ultium Cells (LG Energy Solution y General Motors) inició la producción en masa de celdas de fosfato de hierro y litio (LFP) para sistemas de almacenamiento de energía en su instalación de Spring Hill, Tennessee, mediante la conversión parcial de líneas existentes, lo que indica una reasignación concreta de la capacidad de celdas hacia formatos ESS y químicas optimizadas en costos. Panasonic también reveló acciones vinculadas a la infraestructura de energía de centros de datos, incluidos planes para localizar la producción de celdas de batería para centros de datos en su sitio de De Soto, Kansas, con producción en masa prevista para el año fiscal 2028, alineando la demanda de iones de litio con los crecientes requisitos de UPS y energía de respaldo en la red de centros de datos de Norteamérica.
La actividad de inversión y asociación en torno a la capacidad nacional, el procesamiento de materiales y la fabricación avanzada crea espacio para proveedores de materiales, equipos y reciclaje, así como para integradores que construyen plataformas ESS estandarizadas. En marzo de 2026, el Departamento de Energía de EE. UU. anunció una oportunidad de financiación de 500 millones de USD vinculada al procesamiento nacional de minerales críticos, la fabricación de baterías y el reciclaje, respaldando una expansión desde la fase inicial hasta el reciclaje. En la capa de tecnología de celdas y procesos, Forge Nano y Samsung SDI se asociaron en junio de 2026 en una planta de baterías avanzada planificada de 3 GWh en Morrisville, Carolina del Norte, respaldada por una subvención de 100 millones de USD del DOE, añadiendo otra vía para celdas producidas nacionalmente y mejoras de procesos que pueden servir tanto a aplicaciones de movilidad como estacionarias.
Desarrollos recientes del sector
- Julio de 2026: Ultium Cells (empresa conjunta de LG Energy Solution y General Motors) inició la producción en masa de celdas de batería de fosfato de hierro y litio (LFP) para sistemas de almacenamiento de energía en su planta de Spring Hill, Tennessee, tras convertir parte de las líneas de producción existentes. Este cambio amplía el suministro nacional de celdas más allá de los programas de vehículos eléctricos y apoya una escalada más rápida de los despliegues de ESS donde se valoran los atributos de costo y seguridad de LFP.
- Junio de 2026: Panasonic anunció planes para localizar la producción de celdas de baterías para centros de datos en su sitio de De Soto, Kansas, con producción en masa prevista para el año fiscal 2028. Esto conecta la fabricación de iones de litio en Norteamérica de manera más directa con la demanda de centros de datos y UPS, reforzando el almacenamiento estacionario como un importante centro de demanda junto con el sector automotriz.
- Enero de 2024: Honda anunció una inversión de 13.830 millones de USD en una nueva fábrica de vehículos eléctricos en Canadá que incluye producción interna de celdas de batería. El proyecto profundiza la integración vertical regional al combinar el ensamblaje de vehículos con la fabricación de celdas, estrechando el control de los fabricantes de equipos originales sobre el suministro de baterías y acelerando la localización en todo el ecosistema de baterías automotrices de Norteamérica.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado se define como los ingresos generados por las baterías de iones de litio vendidas para su uso en aplicaciones de uso final en Norteamérica, contabilizados en el punto en que las baterías se suministran al mercado. Nuestra estimación de tamaño abarca la demanda en las principales industrias consumidoras y mercados nacionales dentro de la región.
Exclusiones del alcance: se excluyen las baterías primarias de litio no recargables y otras químicas recargables, como las baterías de plomo-ácido y de níquel.
Descripción general de la segmentación
- Aplicación
- Electrónica de Consumo
- Automotriz
- Baterías Industriales (Motriz, Estacionaria (Telecomunicaciones, UPS, Sistemas de Almacenamiento de Energía (ESS), etc.))
- Otras Aplicaciones (Herramientas Eléctricas, Defensa, Dispositivos Médicos, etc.)
- Geografía
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una base de datos clara sobre la oferta y la demanda de baterías en Norteamérica, y luego se reduce a los casos de uso de iones de litio. Las fuentes públicas ayudan a anclar el modelo a señales observables y también muestran hacia dónde se mueven los volúmenes por aplicación y por país.
Consultamos fuentes como la Agencia Internacional de Energía para el contexto de la demanda de vehículos eléctricos y baterías, el Servicio Geológico de EE. UU. para indicadores de minerales para baterías, y la Administración de Información Energética de EE. UU. para series relacionadas con la red y el almacenamiento. También se revisan comunicados comerciales y aduaneros (como los datos de la USITC) para comprender los patrones de importación, y se utilizan publicaciones revisadas por pares para verificar cambios técnicos como la adopción de LFP frente a NMC. Los informes de las empresas, las presentaciones a inversores y la cobertura de prensa creíble ayudan a confirmar los planes de capacidad y los plazos de puesta en marcha, y se utiliza de manera selectiva una suscripción de pago para datos financieros e inteligencia empresarial con el fin de estandarizar las divisiones de ingresos y eliminar el doble conteo. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
Se utilizaron llamadas y encuestas primarias para poner a prueba los supuestos documentales, especialmente en torno a la combinación de aplicaciones, la evolución de los precios y los plazos de la nueva capacidad de celdas y paquetes en Estados Unidos, Canadá y México. Hablamos con una amplia gama de partes interesadas en toda la cadena de valor, incluidos proveedores de celdas y paquetes, participantes de componentes y grandes compradores en los sectores automotriz, de electrónica de consumo y de almacenamiento estacionario, y luego los resultados se conciliaron nuevamente en el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXOs): 12% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 18% | Gerentes: 56% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construye utilizando una estructura descendente en la que los grupos de demanda por aplicación se reconstruyen a partir de indicadores observables, y luego se convierten en valor de baterías utilizando supuestos de uso y precios que se ajustan a la combinación de Norteamérica. Para Norteamérica, el grupo de demanda está determinado por la producción y ventas de vehículos eléctricos, los despliegues de almacenamiento de energía en baterías, las tendencias de envío de electrónica de consumo y el uso de baterías industriales en entornos motrices y estacionarios.
Una vez establecidos esos grupos de demanda, aplicamos entradas específicas del mercado, como la capacidad promedio de batería por vehículo o sistema (kWh), los cambios en la combinación de química (como la participación de LFP), los perfiles de utilización y puesta en marcha para las plantas anunciadas, y las tendencias de precio de venta promedio para celdas y paquetes. Debido a que los datos publicados no están completos para todos los usos finales, se añaden aproximaciones ascendentes selectivas como verificación cruzada, utilizando ingresos muestreados de proveedores, verificaciones de canal y cálculos implícitos de precio por volumen para ajustar los totales cuando la primera estimación parece desviada. Para la previsión, se utiliza un análisis de escenarios para que el modelo pueda reflejar diferentes trayectorias de adopción de vehículos eléctricos y velocidades de expansión del almacenamiento, seguido de supuestos validados por expertos sobre precios y plazos de capacidad que mantienen la coherencia interna de las perspectivas.
Validación de datos y ciclo de actualización
La validación se realiza por etapas para que las cifras finales no dependan de una única fuente. Los resultados se comparan con señales independientes, como los registros de vehículos eléctricos, los anuncios de instalación de almacenamiento, los flujos comerciales y los comentarios públicos sobre la utilización de capacidad, y luego se investigan las grandes variaciones hasta documentar una razón clara.
Antes de la aprobación final, el modelo y los supuestos pasan por múltiples revisiones de analistas, y se vuelve a contactar a los encuestados cuando una variable clave cambia de manera significativa, como un retraso importante en una planta o un cambio brusco en el precio de las baterías. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes del mercado. Justo antes de la entrega, se realiza una nueva revisión para que los clientes reciban la visión más actual disponible.
Comparación del tamaño del mercado de baterías de iones de litio de Norteamérica de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las baterías de iones de litio en Norteamérica no siempre coinciden, ya que los estudios a menudo parten de diferentes anclajes de demanda y luego aplican diferentes trayectorias de precios y plazos para la expansión de capacidad. La elección del año también importa, ya que los precios y volúmenes de las baterías pueden cambiar rápidamente, y el mismo mercado puede verse sustancialmente diferente entre años base adyacentes.
Las baterías recargables no de litio, como las de plomo-ácido, se mantienen fuera del alcance de Mordor Intelligence, lo que elimina el valor de contagio que algunos estudios de baterías más amplios pueden dejar dentro de sus totales. Las diferencias también provienen de cómo se contabiliza el contenido de baterías de vehículos eléctricos (celdas frente a paquetes), si se incluye México y si se aplica una erosión de precios conservadora o agresiva al realizar previsiones. El momento de conversión de divisas y el tratamiento de la inflación pueden ampliar aún más la brecha cuando las fuentes convierten los ingresos regionales en diferentes puntos del año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 21,54 mil millones de USD (2025) | |
| Consultora global A | 31,93 mil millones de USD (2025) | Utiliza un año de anclaje diferente y puede aplicar una trayectoria de disminución de precios más lenta en la previsión, lo que puede mantener el valor de 2025 más alto incluso cuando los volúmenes son comparables. También enfatiza divisiones detalladas de química y formato de celda, lo que puede aumentar la probabilidad de que los supuestos de combinación se desvíen si los plazos de puesta en marcha de las plantas no se revalidan. |
| Editorial sectorial B | 16,19 mil millones de USD (2024) | Anclado a 2024 y parece centrarse en un conjunto más reducido de países, lo que puede disminuir el valor inicial en comparación con los totales de Norteamérica que incluyen México. Las diferencias en las bandas de capacidad y la asignación de usos finales también pueden desplazar el valor entre aplicaciones, especialmente entre vehículos eléctricos y almacenamiento estacionario. |
La tabla muestra que la disparidad se explica principalmente por la selección del año base, la cobertura de países y la forma en que se asigna el valor de las baterías entre la demanda de vehículos eléctricos, almacenamiento y electrónica. Al mantener el modelo vinculado a un grupo de demanda de Norteamérica definido y verificar los supuestos de precios y puesta en marcha con retroalimentación primaria, obtenemos una cifra transparente que puede repetirse y actualizarse a medida que surgen nuevas señales.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el Mercado de Baterías de Litio Ion de América del Norte?
Se espera que el Mercado de Baterías de Litio Ion de América del Norte alcance USD 28,46 mil millones en 2026 y crezca a una CAGR del 32,15% para llegar a USD 114,86 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de Baterías de Litio Ion de América del Norte?
En 2026, se espera que el tamaño del Mercado de Baterías de Litio Ion de América del Norte alcance USD 28,46 mil millones.
¿Quiénes son los actores clave en el Mercado de Baterías de Litio Ion de América del Norte?
Panasonic Corporation, Duracell Inc., Samsung SDI Co. Ltd, LG Chem Ltd y Tesla Inc. son las principales empresas que operan en el Mercado de Baterías de Litio Ion de América del Norte.
¿Qué años abarca este Mercado de Baterías de Litio Ion de América del Norte y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Baterías de Litio Ion de América del Norte se estimó en USD 21,54 mil millones. El informe cubre el tamaño histórico del mercado de baterías de litio-ion de América del Norte para los años: 2020, 2021, 2022, 2023, 2024 y 2025. El informe también prevé el tamaño del Mercado de Baterías de Litio Ion de América del Norte para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



