
Taille et part du marché des presses industrielles au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
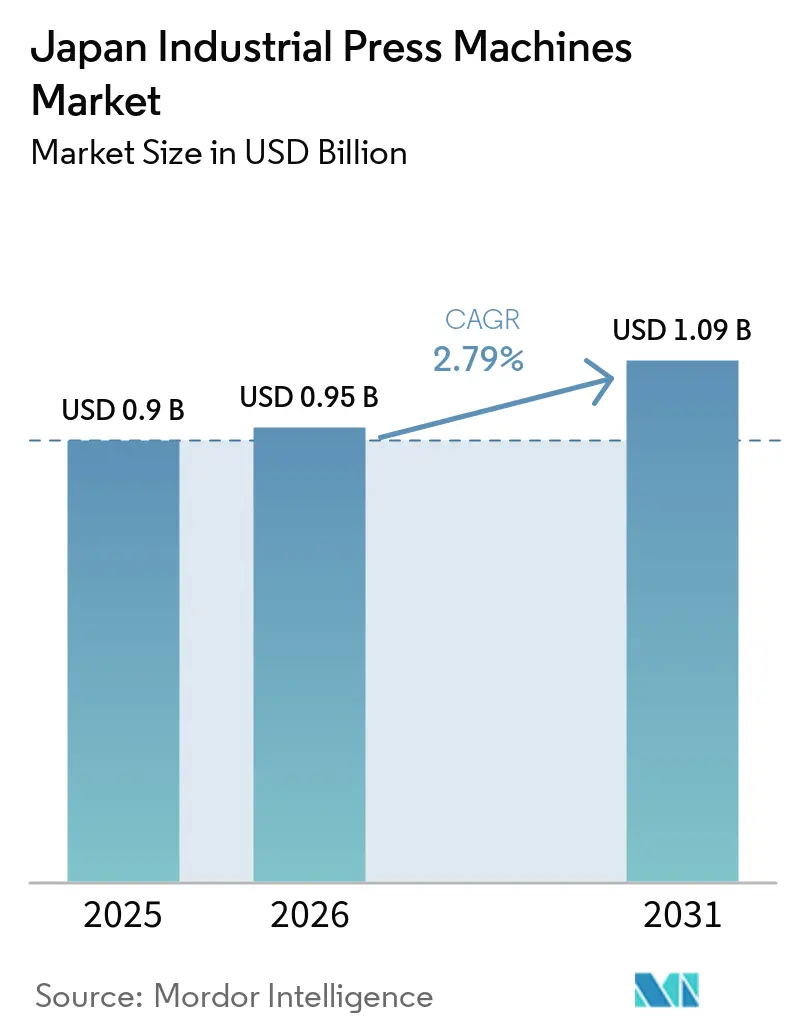
| Taille du marché de l'année de base (2025) | 0.9 Milliards de dollars |
| Taille du Marché (2026) | 0.95 Milliards de dollars |
| Taille du Marché (2031) | 1.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.79 % |
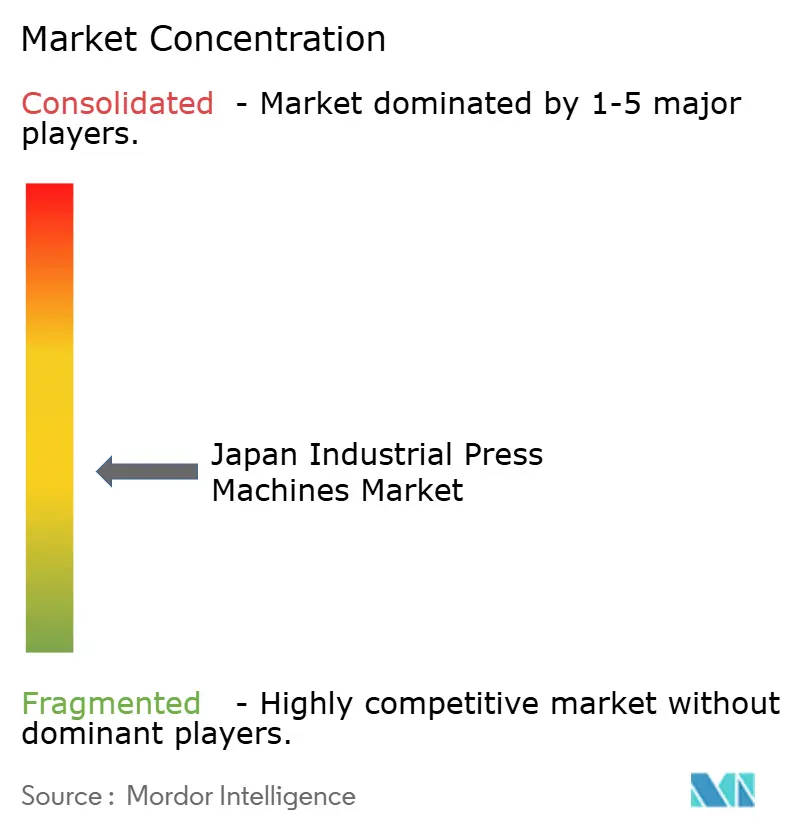
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des presses industrielles au Japon par Mordor Intelligence
La taille du marché des presses industrielles au Japon était évaluée à 0,9 milliard USD en 2025 et devrait croître de 0,95 milliard USD en 2026 pour atteindre 1,09 milliard USD d'ici 2031, à un CAGR de 2,8 % durant la période de prévision (2026-2031).
Le marché des presses industrielles au Japon est soutenu par la demande d'équipements capables de former des boîtiers de batteries, des noyaux de moteurs et des structures de véhicules plus légères. Les investissements dans les semi-conducteurs augmentent également la demande d'équipements d'emboutissage de précision, de formage de grilles de connexion et de découpe de blindages métalliques. La mise à jour des normes de sécurité et le vieillissement du parc installé rendent les décisions de remplacement plus urgentes pour de nombreuses usines.[1]Japan Finance Corporation, « 133e enquête sur les tendances d'investissement en équipements de fabrication des PME, investissement prévu pour le remplacement et la maintenance au cours de l'exercice fiscal 2025 », Japan Finance Corporation, jfc.go.jp. La concurrence se concentre sur les commandes servo, les équipements connectés, les systèmes spécifiques aux applications et le support client de longue date. Le marché des presses industrielles au Japon est également confronté à des cycles d'approbation plus lents lorsque les acheteurs doivent financer les fondations, les mises à niveau électriques et la qualification des outillages avant qu'une nouvelle ligne puisse commencer la production.
Points clés du rapport
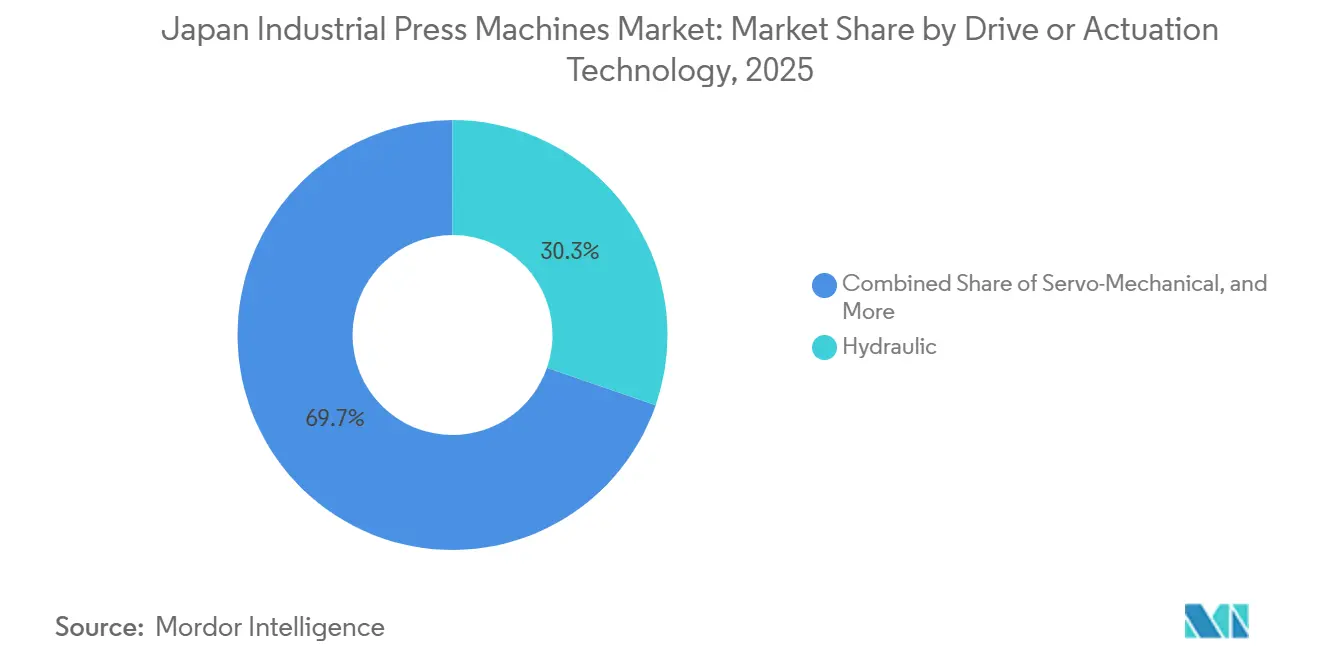
- Par technologie d'entraînement ou d'actionnement, les presses hydrauliques détenaient 30,3 % de la part du marché des presses industrielles au Japon en 2025, tandis que les presses servo-mécaniques enregistraient le CAGR projeté le plus élevé à 5 % jusqu'en 2031.
- Par force ou capacité de presse, la classe 101-500 tonnes détenait 33,2 % de la part du marché des presses industrielles au Japon en 2025, tandis que les presses de plus de 2 000 tonnes enregistraient le CAGR projeté le plus élevé à 4,3 % jusqu'en 2031.
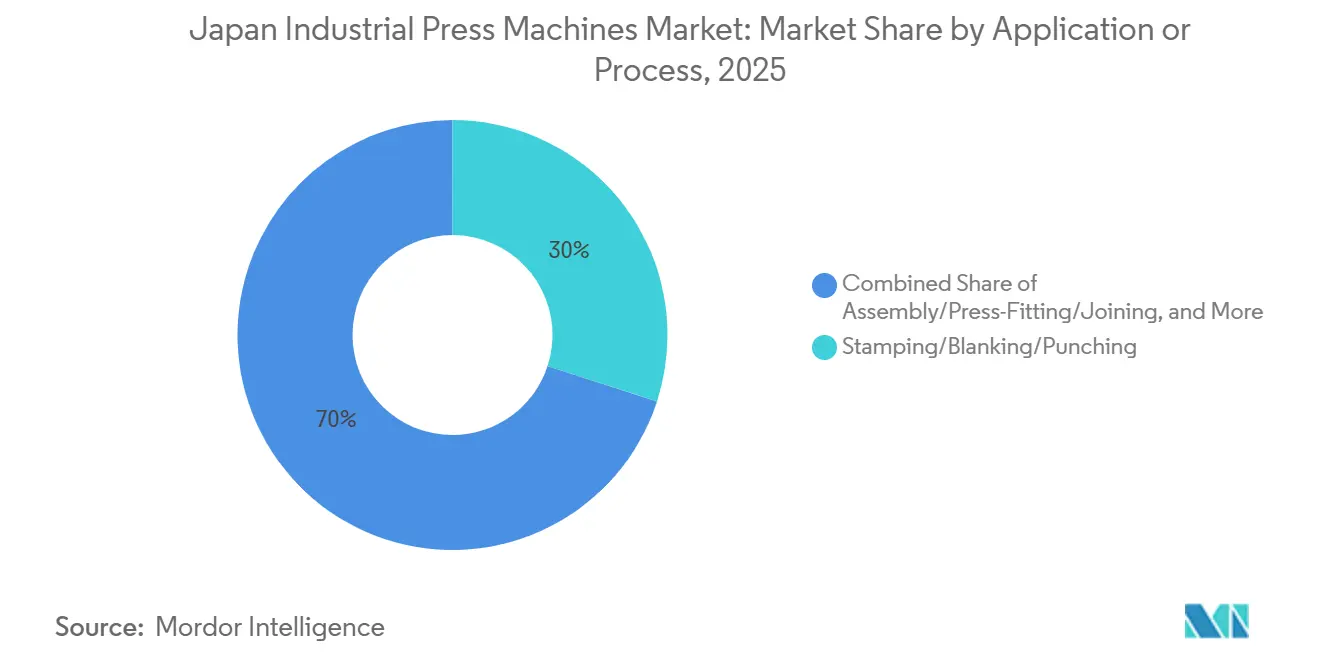
- Par application ou procédé, l'emboutissage, le découpage et le poinçonnage représentaient 30 % de la taille du marché des presses industrielles au Japon en 2025, tandis que l'assemblage, l'emmanchement à la presse et le jointoiement enregistraient le CAGR projeté le plus élevé à 4,7 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports détenaient 42,8 % de la demande en 2025, tandis que le médical et la fabrication de précision enregistraient le CAGR projeté le plus élevé à 5,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des presses industrielles au Japon
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Formage de boîtiers de batteries pour véhicules électriques et de composants allégés | +0.65% | Corridors industriels d'Aichi, de Kyushu et du Kinki, et national | Moyen terme (2-4 ans) |
| Adoption des presses servo, électriques et connectées | +0.55% | National, avec une concentration précoce dans le Kanto et le Tokai | Court terme (≤ 2 ans) |
| Expansion des capacités dans les semi-conducteurs et l'électronique de précision | +0.45% | Kyushu, Hokkaido, Kanto et Hiroshima | Moyen terme (2-4 ans) |
| Remplacement des équipements vieillissants et modernisation de la sécurité | +0.35% | National, avec la pertinence la plus forte dans les zones à forte densité de PME du Chubu et du Kansai | Court terme (≤ 2 ans) |
| Pénurie de fabricants d'outillages qualifiés et contrôle de procédé en boucle fermée | +0.30% | National, avec la pression la plus forte dans les clusters industriels vieillissants | Moyen terme (2-4 ans) |
| Localisation de l'outillage de découpe fine et de boîtiers de batteries | +0.25% | Corridors de la chaîne d'approvisionnement en batteries de Kyushu, du Tokai et du Kansai | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Formage de boîtiers de batteries pour véhicules électriques et de composants allégés
L'expansion de la fabrication de batteries au Japon accroît la demande de presses d'emboutissage profond à grande vitesse dédiées et de lignes d'emboutissage de noyaux de moteurs à grande surface. Ces exigences diffèrent de celles des configurations de presses à usage général, car les boîtiers de batteries et les laminations de moteurs ont des besoins distincts en matière de matériaux, de vitesse et de précision. Le METI a alloué 350 milliards JPY (2,24 milliards USD) en soutien à l'assurance d'approvisionnement en batteries dans le cadre de la loi sur la promotion de la sécurité économique, le programme visant à faire croître la capacité nationale de 80 GWh à 120 GWh par an.[2]Ministère de l'Économie, du Commerce et de l'Industrie, « Loi sur la promotion de la sécurité économique, certifications d'assurance d'approvisionnement en batteries et allocations de subventions en capital pour la capacité de production nationale de batteries », Ministère de l'Économie, du Commerce et de l'Industrie, meti.go.jp. Le marché des presses industrielles au Japon bénéficie lorsque les producteurs de cellules et de composants ajoutent des équipements conçus pour les boîtiers de batteries cylindriques. AIDA a lancé le DIS Former pour les boîtiers de batteries de stockage cylindriques en juin 2025, et la société a déclaré que la machine avait une valeur SN 1,7 fois supérieure à celle des presses conventionnelles. La production de noyaux de moteurs nécessite également des presses capables de traiter de l'acier au silicium très mince sur des matrices larges tout en maintenant un parallélisme étroit. Cette demande favorise les fournisseurs capables de combiner bâtis de presses, commandes de mouvement, support d'outillage et intégration de lignes de production.
Adoption des presses servo, électriques et connectées
Les presses servo-mécaniques offrent aux fabricants un meilleur contrôle de la vitesse du coulisseau, du temps de maintien et de l'inversion par rapport aux systèmes à profils de mouvement fixes. Cette flexibilité peut prendre en charge le découpage de matériaux minces et l'emboutissage à mouvement inverse sans modifications physiques de la matrice. Elle peut également aider les fabricants à gérer la complexité croissante des matériaux dans les véhicules électrifiés et les composants de précision. Sur le marché des presses industrielles au Japon, les moteurs et systèmes de commande propriétaires aident les constructeurs à différencier leurs machines et à maintenir des relations de service après l'installation. Les presses connectées peuvent envoyer des données sur la force du coulisseau, le parallélisme et la consommation d'énergie aux systèmes de fabrication, soutenant les enregistrements de qualité et la planification de la maintenance. La valeur de cette capacité augmente lorsqu'un arrêt non planifié peut perturber les livraisons chez les assembleurs et les fournisseurs de composants. Komatsu Industries commercialise sa presse servo AC H1F-2 avec un variateur servo et des fonctionnalités de machine connectée, illustrant l'importance de l'intégration des équipements dans ce domaine de produits.
Expansion des capacités dans les semi-conducteurs et l'électronique de précision
La politique japonaise en matière de semi-conducteurs crée une demande au-delà de la construction d'usines de fabrication. Des cellules d'emboutissage de précision, des équipements pour grilles de connexion et des lignes de découpe de blindages métalliques sont nécessaires tout au long de la chaîne d'approvisionnement en semi-conducteurs. Le METI s'est engagé à verser jusqu'à 536 milliards JPY (3,43 milliards USD) pour soutenir la recherche sur la production avancée de DRAM de Micron Technology et les dépenses en capital à Hiroshima, avec une production de masse commerciale ciblée pour 2028. Le NEDO a également approuvé le plan et le budget de l'exercice fiscal 2025 de Rapidus Corporation pour un projet de semi-conducteurs 2 nm à Hokkaido, les travaux sur la ligne pilote progressant vers un objectif de production de masse en 2027. Ces programmes soutiennent la demande d'équipements utilisés pour former de petites pièces métalliques précises. Le marché des presses industrielles au Japon peut en bénéficier à mesure que les fournisseurs de composants et les entreprises d'emballage ajoutent des capacités aux côtés des grandes usines de fabrication. La demande est la plus pertinente pour les gammes de force de presse utilisées dans les grilles de connexion de précision, les supports de substrats et les composants associés.
Remplacement des équipements vieillissants et modernisation de la sécurité
Le vieillissement des machines accroît le besoin de remplacement d'équipements dans la fabrication japonaise. L'Association japonaise des constructeurs de machines-outils a décrit un problème persistant dans lequel plus de 60 % des machines de production avaient été utilisées pendant plus de 10 ans. La Japan Finance Corporation a rapporté que le remplacement et la maintenance des équipements représentaient 37,3 % des investissements manufacturiers planifiés par les PME au cours de l'exercice fiscal 2025. Les normes JIS B 6411-1:2025, JIS B 6411-2:2025 et JIS B 6411-3:2025 établissent des exigences de sécurité mises à jour pour les presses, alignées sur les normes de sécurité ISO 16092.[3]Association japonaise des machines de formage, « JIS B 6411-1:2025, JIS B 6411-2:2025 et JIS B 6411-3:2025, normes de sécurité pour les presses mécaniques générales, servo-mécaniques et hydrauliques », Association japonaise des machines de formage, j-fma.or.jp. Ces normes sont particulièrement importantes pour les machines plus anciennes qui ne peuvent pas être mises à niveau économiquement avec de nouveaux dispositifs de protection et une documentation adéquate. Les nouveaux systèmes servo-électriques peuvent également réduire la consommation d'énergie dans des conditions d'exploitation comparables, ce qui améliore le bilan économique du remplacement. Ces conditions créent une large opportunité de renouvellement pour le marché des presses industrielles au Japon dans toutes les classes de capacité et les régions industrielles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et longs cycles d'approbation | -0.45% | National, avec la pertinence la plus forte pour les acheteurs PME dans toutes les régions manufacturières | Long terme (≥ 4 ans) |
| Dépenses en capital cycliques dans l'automobile | -0.35% | Clusters de fabrication automobile d'Aichi, du Tokai, de Kyushu et du Kinki | Moyen terme (2-4 ans) |
| Friction d'intégration des données dans les usines héritées | -0.25% | National, avec la pertinence la plus forte dans les ateliers de presses PME plus anciens en dehors des corridors urbains | Moyen terme (2-4 ans) |
| Concentration de l'expertise spécialisée en mise en service | -0.15% | National, avec la pénurie la plus forte en dehors des grandes régions métropolitaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et longs cycles d'approbation
L'achat d'une grande presse servo ou hydraulique nécessite plus que le coût de la machine elle-même. Les acheteurs peuvent également avoir besoin de travaux de fondation, de mises à niveau électriques, d'une installation par étapes et d'une qualification des outillages. Ces exigences peuvent allonger les délais d'approvisionnement pour les presses de plus de 500 tonnes, en particulier pour les PME disposant de budgets d'investissement limités. Le ministère des Finances du Japon a rapporté que les dépenses en capital des entreprises avaient diminué de 0,2 % d'une année sur l'autre au quatrième trimestre de l'exercice fiscal 2024. Le rapport indiquait également que les bénéfices récurrents des fabricants avaient chuté de 11,5 % au cours du trimestre avril-juin 2025, réduisant les fonds disponibles pour les décisions d'achat de machines. Les programmes de subventions peuvent réduire une partie du coût d'acquisition, mais les processus administratifs peuvent encore retarder les approbations d'achat. Le marché des presses industrielles au Japon dépend donc non seulement de la demande technique, mais aussi de la capacité des acheteurs à engager des capitaux sur une longue période d'installation.
Dépenses en capital cycliques dans l'automobile
L'automobile et les transports représentaient 42,8 % de la demande d'utilisation finale en 2025, de sorte que les variations des investissements automobiles affectent directement les commandes de presses. L'Association des constructeurs automobiles du Japon a déclaré que les droits de douane américains imposés à partir d'avril 2025 créaient une exposition annuelle aux bénéfices d'exploitation de 3,6 billions JPY (23,04 milliards USD) pour les grands constructeurs automobiles japonais. La Banque du Japon a déclaré en août 2025 que les droits de douane américains pourraient réduire les bénéfices des entreprises et reporter les plans de dépenses en capital. Un projet d'expansion d'atelier de carrosserie ou de reconversion de groupe motopropulseur différé peut réduire les nouvelles commandes de presses pendant 12 à 24 mois. Les constructeurs de presses peuvent alors faire face à une utilisation plus faible tandis que leur capacité de production reste en place. Le marché des presses industrielles au Japon est donc exposé aux cycles de rentabilité automobile, même si les programmes de véhicules électriques créent des besoins en équipements à plus long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'entraînement / d'actionnement : dynamique servo au sein d'un mix dominé par l'hydraulique
Les presses hydrauliques détenaient 30,3 % de la part du marché des presses industrielles au Japon en 2025. Leur position reflète une forte adéquation avec l'emboutissage profond, le traitement de grandes pièces structurelles et les travaux nécessitant une montée en force contrôlée. Les conceptions hydrauliques restent importantes pour les structures aérospatiales, les panneaux de portes automobiles et le forgeage industriel lourd. Elles sont également privilégiées dans la gamme au-dessus de 2 000 tonnes, où les circuits d'huile haute pression restent une solution pratique pour des forces de formage très importantes. Les presses mécaniques conventionnelles conservent un parc installé substantiel dans l'emboutissage progressif à grande cadence.
Les presses servo-mécaniques devraient croître à un CAGR de 5 % jusqu'en 2031. Leur croissance est liée à la lamination de noyaux de moteurs, à la production de boîtiers de batteries et au besoin de mouvement de coulisseau programmable. Le marché des presses industrielles au Japon continue d'avoir besoin de presses mécaniques pour les longues séries de production impliquant des matériaux de connecteurs minces. Les presses pneumatiques servent à l'assemblage de précision, au sertissage et aux travaux d'insertion dans la fabrication d'électronique et de dispositifs médicaux. Leur format compact et leur compatibilité avec les salles blanches soutiennent la demande dans les applications où de très grandes forces de presse ne sont pas nécessaires. Les autres systèmes et systèmes hybrides, y compris les configurations servo-hydrauliques, deviennent pertinents pour les sites existants cherchant plus de contrôle sans remplacement complet du bâti. Cette approche peut convenir aux acheteurs PME qui ont besoin d'une programmabilité du profil de force mais font face à des coûts de remplacement élevés. L'évolution vers les conceptions servo-électriques reflète également la valeur d'un bruit plus faible, de besoins de maintenance réduits et d'une meilleure utilisation de l'énergie. Les acheteurs peuvent donc sélectionner des équipements en fonction des exigences du procédé plutôt que de traiter l'architecture de la presse comme un choix fixe. Le parc installé continuera de soutenir la demande de machines conventionnelles, tandis que les nouveaux travaux de précision et de batteries soutiennent un profil technologique plus mixte. La série H1F de Komatsu Industries combine un contrôle de mouvement de précision avec des fonctions de machine connectée, montrant comment la conception des produits évolue vers des commandes intégrées et un support de service.


Par force / capacité de presse : les grandes presses attirent de nouveaux investissements
La classe 101-500 tonnes détenait 33,2 % de la part du marché des presses industrielles au Japon en 2025. Cette gamme de capacité sert les opérations d'emboutissage progressif standard, les emboutissages de structures automobiles, les carters de moteurs et les châssis électroniques. Sa polyvalence en fait une gamme très disputée pour les fournisseurs d'équipements. Ces applications nécessitent des machines capables de fournir une force très élevée tout en répondant aux exigences spécifiques au procédé. Les projets à grand bâti ont également de longs délais de livraison car l'installation et la qualification sont complexes.
Les presses de plus de 2 000 tonnes devraient se développer à un CAGR de 4,3 % jusqu'en 2031. Leur demande est liée aux structures aérospatiales, à l'emmanchement à la presse de modules de batteries et au forgeage pour les équipements d'énergie éolienne et nucléaire. Les gammes 501-1 000 tonnes et 1 001-2 000 tonnes servent le chevauchement entre l'emboutissage de grands panneaux automobiles et le formage structurel. Ces classes peuvent gagner en demande à mesure que les structures de carrosserie de véhicules électriques utilisent davantage de pièces en aluminium à la place des composants en acier. La gamme jusqu'à 100 tonnes comprend un grand nombre de références et prend en charge des applications de précision plus petites. Elle fait également face à une pression tarifaire plus forte de la part de concurrents asiatiques à moindre coût. Le remplacement des équipements affecte toutes les classes de capacité car une part significative des équipements de production japonais est en service depuis plus de 10 ans. Les mises à niveau de sécurité et les exigences énergétiques s'ajoutent au dossier de remplacement des anciennes presses. Les grands projets créent des commandes à haute valeur ajoutée, mais les mises à niveau plus petites peuvent fournir un flux plus large de demande dans l'ensemble du parc installé. Les fournisseurs doivent donc équilibrer les travaux sur grandes presses à long cycle avec des équipements adaptés à un renouvellement plus fréquent des usines. Le marché des presses industrielles au Japon offre donc des opportunités à la fois dans les projets à haute capacité et dans la modernisation de routine dans les usines plus petites.
Par application / procédé : l'emboutissage fournit le volume tandis que l'assemblage croît plus vite
L'emboutissage, le découpage et le poinçonnage représentaient 30 % de la taille du marché des presses industrielles au Japon en 2025. Ce résultat reflète les volumes de production élevés associés aux laminations de noyaux de moteurs, aux panneaux de carrosserie automobiles et aux connecteurs électroniques. Ces procédés utilisent souvent des matrices progressives multi-postes qui nécessitent un mouvement de presse précis et répétable. La capacité de fabrication d'outillages au Japon reste importante là où des tolérances serrées sont nécessaires. Dans chacune de ces tâches, la précision du formage affecte la qualité de la production en aval.
L'assemblage, l'emmanchement à la presse et le jointoiement devraient croître à un CAGR de 4,7 % jusqu'en 2031. Leur croissance est liée aux besoins de contrôle de position dans le sertissage des groupes motopropulseurs de véhicules électriques, l'assemblage de modules de batteries et la manipulation de grilles de connexion pour semi-conducteurs. L'emboutissage profond et le formage de tôles restent au cœur de la production de boîtiers de batteries et de panneaux automobiles. Les machines servo et hydrauliques se concurrencent dans ces applications en fonction du type de matériau, de la géométrie des pièces et des exigences de production. Le forgeage soutient les composants de défense, aérospatiale et de transmission industrielle. Le programme d'investissement dans la défense du Japon soutient également la demande de capacités utilisées dans les munitions, les trains d'atterrissage et les composants structurels navals. Le moulage par compression, le compactage de poudres et les procédés spéciaux soutiennent les pièces en métallurgie des poudres pour moteurs et les applications de machines industrielles. Ces applications fournissent une base de demande qui ne dépend pas uniquement de la transition vers les véhicules électriques. Les utilisateurs en production ont de plus en plus besoin d'équipements de presse correspondant aux besoins de précision de chaque étape de formage et d'assemblage. Cela rend la compatibilité des outillages et le support de procédé aussi importants que la force nominale de la machine. Le marché des presses industrielles au Japon combine donc l'emboutissage à grand volume avec des domaines d'application plus petits nécessitant une plus grande spécialisation des procédés.
Par secteur d'utilisation finale : la précision médicale dépasse une base automobile en mutation
L'automobile et les transports représentaient 42,8 % de la demande d'utilisation finale en 2025. Le secteur s'éloigne de l'emboutissage à froid conventionnel à grand volume de pièces de carrosserie en acier vers le formage de structures en aluminium, de boîtiers de batteries et de dissipateurs thermiques pour l'électronique de puissance. Chacun de ces produits peut nécessiter une configuration de presse différente de la machine qu'il remplace. Ce changement soutient la demande d'équipements spécifiques aux applications plutôt que de lignes à usage général. Le secteur japonais des dispositifs médicaux reste parmi les plus grands du monde, ce qui soutient la pertinence de cette utilisation finale pour les équipements de formage de précision.[4]Administration américaine du commerce international, « Japon, guide commercial des dispositifs médicaux par pays », Administration du commerce international, trade.gov.
Le médical et la fabrication de précision devraient croître à un CAGR de 5,5 % jusqu'en 2031. La base de demande comprend une population vieillissante, des exigences de traçabilité en vertu de la loi sur les produits pharmaceutiques et les dispositifs médicaux, et des travaux sur les composants de dispositifs de précision. Les fabricants d'équipements électriques et électroniques constituent une autre source croissante de demande d'équipements. Les producteurs d'équipements back-end pour semi-conducteurs, les fabricants de connecteurs et les fournisseurs de composants pour circuits imprimés utilisent des équipements de formage de précision pour les petites pièces. L'investissement national dans les puces peut donc créer une demande au-delà des principaux sites de fabrication. Les machines industrielles, l'aérospatiale et la défense, ainsi que les équipements d'énergie et de puissance ajoutent une diversité d'utilisation finale au marché des presses industrielles au Japon. Ces domaines peuvent réduire l'effet d'un seul cycle de dépenses automobiles sur la demande globale d'équipements. Leurs exigences favorisent également les fournisseurs capables de fournir un contrôle de force spécialisé, de grands bâtis ou un support d'outillage dédié. Les clients dans ces domaines valorisent également la répétabilité, la traçabilité et le support pour des tâches de production plus spécialisées. Le mix d'utilisation finale devient plus varié à mesure que les fabricants répondent aux exigences d'électrification, de capacité en semi-conducteurs et de production de précision.
Analyse géographique
Le marché des presses industrielles au Japon est concentré dans les principaux corridors manufacturiers, avec le Chubu et le Tokai centrés sur Aichi formant la plus grande zone intensive en presses. La région dispose d'une production automobile dense et d'une activité de fournisseurs, ce qui soutient à la fois les volumes de machines et la demande d'équipements à plus haute tonnage. L'investissement en presses dans cette zone est lié aux plans de plateformes de véhicules électriques chez Toyota, Honda et leurs fournisseurs. Les livraisons nationales de cellules de batteries de Toyota devaient commencer en novembre 2026, créant une base pluriannuelle pour la planification des équipements associés. Le Kansai, dirigé par Osaka et les préfectures voisines, a une demande des transformateurs de matériaux pour batteries et des fabricants d'électronique de précision. Le Kanto, incluant Tokyo, Kanagawa et Saitama, reste un centre d'ingénierie pour les presses de précision à basse et moyenne tonnage utilisées dans les dispositifs médicaux et les composants électroniques.
Kyushu est une zone de demande d'équipements en forte croissance car l'investissement dans les semi-conducteurs a élargi sa base de fabrication avancée. L'approbation par le NEDO du plan de l'exercice fiscal 2025 de Rapidus soutient le rôle d'Hokkaido comme autre site de fabrication de précision, avec des travaux sur la ligne pilote orientés vers la production de masse en 2027. Les fournisseurs de composants de Kyushu ont besoin d'équipements d'emboutissage de grilles de connexion et de découpe de blindages métalliques à mesure que la production locale de semi-conducteurs se développe. Mazda a signé un accord en septembre 2025 pour une usine de modules de batteries lithium-ion cylindriques de 10 GWh dans la préfecture de Yamaguchi, créant un autre nœud d'équipements dans la chaîne d'approvisionnement en batteries. L'usine était la première nouvelle installation nationale de Mazda depuis 1992 et devait commencer à fonctionner au cours de l'exercice fiscal 2027. Ces investissements élargissent la base géographique du marché des presses industrielles au Japon au-delà des zones automobiles établies.
Hiroshima gagne également en pertinence grâce à l'expansion soutenue de la DRAM de Micron et aux investissements qui en résultent de la part des fournisseurs de composants locaux. La Banque de développement du Japon a rapporté que 9 des 10 grandes régions du Japon prévoyaient des augmentations des dépenses en capital au cours de l'exercice fiscal 2025. La même enquête montrait que les dépenses en capital manufacturières nationales augmentaient de 21,4 %, marquant la cinquième année consécutive de croissance. Ce schéma d'investissement plus large soutient la demande d'équipements en dehors des principaux clusters automobiles et de semi-conducteurs. La demande régionale n'est pas uniforme car les besoins locaux en équipements continuent de refléter la présence de chaînes d'approvisionnement automobiles, de batteries, d'électronique ou de fabrication de précision. Même ainsi, des dépenses en capital plus larges rendent l'opportunité nationale moins dépendante d'un petit nombre de centres industriels établis. Cela donne également aux fournisseurs de presses un ensemble plus large de clients régionaux pour les machines de remplacement, de précision et de formage spécialisé.
Paysage concurrentiel
Le marché des presses industrielles au Japon est modérément concentré à la frontière technologique. AIDA Engineering, Amada Co. via Amada Press System, et Komatsu Industries ont des relations clients de longue date, des systèmes servo-moteurs propriétaires et des capacités d'usinage de précision des bâtis. Sumitomo Heavy Industries et Mitsubishi Heavy Industries servent les travaux de forgeage et de structures à grande tonnage dans la défense, l'aérospatiale et l'énergie. Amino Corporation a une position dans les systèmes de formage servo-hydrauliques et multi-actions pour les programmes de boîtiers de batteries de véhicules électriques. La concurrence dépend de la profondeur de la technologie des servo-moteurs et des systèmes de commande. Elle dépend également des équipements connectés, des capacités de service à distance et de la capacité à fournir des systèmes de formage dédiés plutôt que des machines standard.
AIDA a utilisé le développement de produits et des changements de fabrication pour répondre à la demande de presses spécialisées. En février 2026, la société a publié un plan de gestion à moyen terme qui concentrait la fabrication de presses à grande vitesse à son usine de Tsukui et élargissait les capacités de presses de taille moyenne et grande à son usine de Sagami. Ce mouvement répondait à l'augmentation des commandes de grandes presses au cours du second semestre de l'exercice fiscal 2025. Le lancement par AIDA du DIS Former en juin 2025 ciblait également la production de boîtiers de batteries cylindriques avec une machine d'emboutissage profond à grande vitesse dédiée. Ces actions montrent la valeur d'adapter la capacité de production et la conception des produits aux applications liées aux batteries.
Amada Press System a présenté son système d'automatisation de presse progressive intégrée SDEW-8010iIII GORIKI avec les commandes périphériques ALFAS-03KR à INTERMOLD Nagoya 2026. Amada Co. a également participé à l'IMTS 2026, où elle a présenté des technologies de numérisation et d'automatisation pour les presses destinées à pallier les pénuries de main-d'œuvre et de travailleurs qualifiés. Ces exemples montrent que l'automatisation est positionnée comme une réponse aux contraintes de main-d'œuvre ainsi qu'un moyen d'améliorer l'intégration des équipements. Des opportunités concurrentielles subsistent dans les packages de modernisation servo-hydraulique pour les PME, les cellules de presses de précision à faible volume pour les applications de batteries et de semi-conducteurs, et les contrats de maintenance liés aux performances énergétiques. De telles offres s'adressent aux clients qui ont besoin d'un meilleur contrôle des procédés mais ne peuvent pas justifier une nouvelle ligne de production complète. Les fournisseurs chinois de presses servo à moindre coût exercent une pression sur les prix dans les applications techniquement exigeantes, y compris les travaux sur les plaques bipolaires pour piles à combustible. Les fournisseurs japonais établis conservent un avantage là où les acheteurs ont besoin d'intégration de systèmes, de qualification d'outillages et d'un support à long terme.
Leaders du secteur des presses industrielles au Japon
AIDA ENGINEERING, LTD.
AMADA CO., LTD.
Komatsu Industries Corp.
Kojima Iron Works Co., Ltd.
Mitsubishi Heavy Industries, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : AIDA Engineering a publié un nouveau plan de gestion à moyen terme réorientant vers la production de presses de taille moyenne et grande. AIDA Engineering a concentré la fabrication de presses à grande vitesse à l'usine de Tsukui pour raccourcir les délais de livraison, tout en élargissant les capacités de presses de taille moyenne et grande à l'usine de Sagami, citant l'augmentation des commandes de grandes presses au cours du second semestre de l'exercice fiscal 2025.
- Septembre 2025 : le METI s'est engagé à verser jusqu'à 536 milliards JPY (3,43 milliards USD) en subventions à Micron Technology pour la recherche sur la production avancée de DRAM et les dépenses en capital dans son installation d'Hiroshima, avec une production de masse commerciale ciblée pour 2028.
- Septembre 2025 : Mazda Motor Corporation a signé un accord avec la préfecture de Yamaguchi et la ville d'Iwakuni pour construire une nouvelle usine de modules de batteries lithium-ion cylindriques d'une capacité annuelle maximale de 10 GWh. La construction devait commencer en novembre 2025, et les opérations étaient ciblées pour l'exercice fiscal 2027.
- Juin 2025 : AIDA Engineering a lancé le DIS Former, modèle DIS-1600, une machine d'emboutissage profond à grande vitesse dédiée pour les boîtiers de batteries de stockage cylindriques avec une valeur SN 1,7 fois supérieure à celle des presses conventionnelles et des cadences de course à vide continues de 40 à 90 coups par minute.


Périmètre du rapport sur le marché des presses industrielles au Japon
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Autres presses et presses hybrides |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Au-dessus de 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage |
| Dressage et formage général |
| Moulage par compression |
| Compactage de poudres |
| Assemblage, emmanchement à la presse et jointoiement |
| Autres applications de presses |
| Automobile et transports |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électrique et électronique |
| Appareils électroménagers et biens de consommation durables |
| Construction et équipements lourds |
| Équipements d'énergie et de puissance |
| Produits métalliques et fabrication générale |
| Médical et fabrication de précision |
| Autres secteurs d'utilisation finale |
| Par technologie d'entraînement / d'actionnement | Presses mécaniques conventionnelles |
| Presses servo-mécaniques | |
| Presses hydrauliques | |
| Presses pneumatiques | |
| Autres presses et presses hybrides | |
| Par force / capacité de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Au-dessus de 2 000 tonnes | |
| Par application / procédé | Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Forgeage | |
| Dressage et formage général | |
| Moulage par compression | |
| Compactage de poudres | |
| Assemblage, emmanchement à la presse et jointoiement | |
| Autres applications de presses | |
| Par secteur d'utilisation finale | Automobile et transports |
| Aérospatiale et défense | |
| Machines et équipements industriels | |
| Électrique et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Construction et équipements lourds | |
| Équipements d'énergie et de puissance | |
| Produits métalliques et fabrication générale | |
| Médical et fabrication de précision | |
| Autres secteurs d'utilisation finale |


Questions clés auxquelles le rapport répond
Quelle est la valeur du secteur des presses industrielles au Japon en 2026 ?
Le secteur est estimé à 0,95 milliard USD en 2026 et devrait atteindre 1,09 milliard USD d'ici 2031. Les perspectives représentent un CAGR de 2,79 % sur la période de prévision 2026-2031.
Qu'est-ce qui stimule la demande d'équipements de presses industrielles au Japon ?
Le formage de boîtiers de batteries, la production de noyaux de moteurs, les composants pour semi-conducteurs, le remplacement de machines et les exigences de sécurité mises à jour soutiennent la demande. Ces besoins favorisent les équipements dotés d'un contrôle de mouvement précis, d'un support d'outillage spécifique aux applications et d'un service fiable.
Quelle technologie de presse connaît la croissance la plus rapide au Japon ?
Les presses servo-mécaniques devraient croître à un CAGR de 5 % jusqu'en 2031, soutenues par les boîtiers de batteries, les noyaux de moteurs et le mouvement de coulisseau programmable. Leurs commandes peuvent accommoder des séquences personnalisées de vitesse, de maintien et d'inversion pour des travaux de formage exigeants.
Quelle gamme de capacité a la plus grande demande ?
La classe 101-500 tonnes détenait 33,2 % de la demande en 2025 car elle sert l'automobile, l'électronique et les opérations d'emboutissage progressif standard. Elle couvre un large éventail d'applications structurelles, de carters de moteurs et de châssis.
Quel secteur d'utilisation finale se développe le plus rapidement ?
Le médical et la fabrication de précision devraient croître à un CAGR de 5,5 % jusqu'en 2031, soutenus par les besoins de traçabilité et la production de composants de précision. Le secteur bénéficie également de la demande de composants médicaux et de diagnostic spécialisés.
Pourquoi les acheteurs retardent-ils les nouveaux achats de presses ?
Les grands systèmes peuvent nécessiter des fondations, des mises à niveau électriques, une installation et une qualification des outillages, ce qui allonge les cycles d'approbation et d'approvisionnement. Ces engagements peuvent être particulièrement difficiles pour les PME disposant de ressources en capital et en ingénierie limitées.
Dernière mise à jour de la page le:



