
Taille et part du marché des machines de presse industrielles en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.28 Milliards de dollars |
| Taille du Marché (2026) | 0.3 Milliards de dollars |
| Taille du Marché (2031) | 0.4 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.92 % |
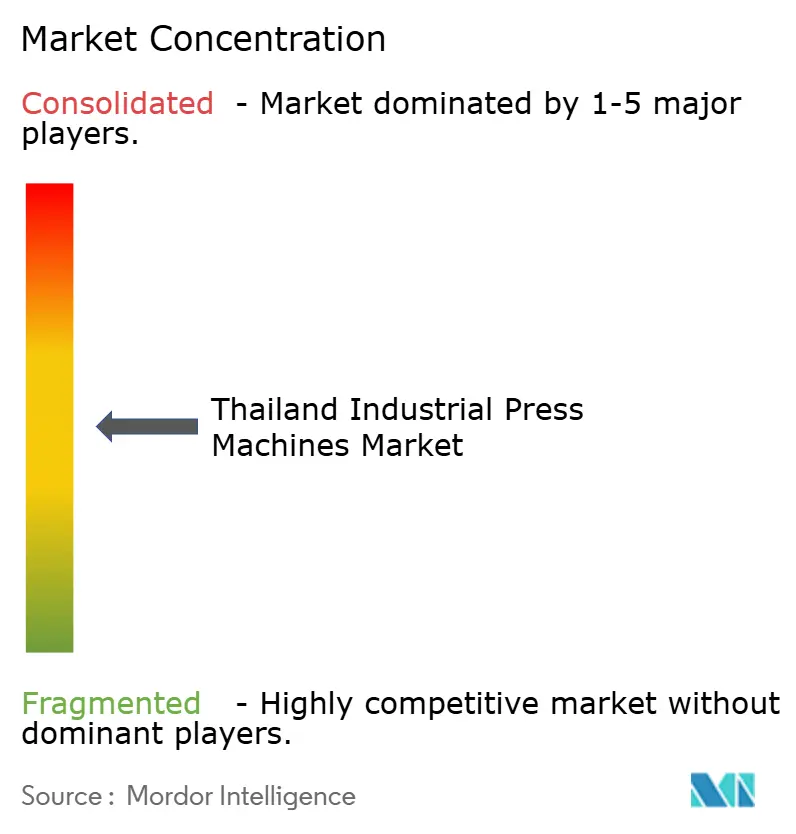
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de presse industrielles en Thaïlande par Mordor Intelligence
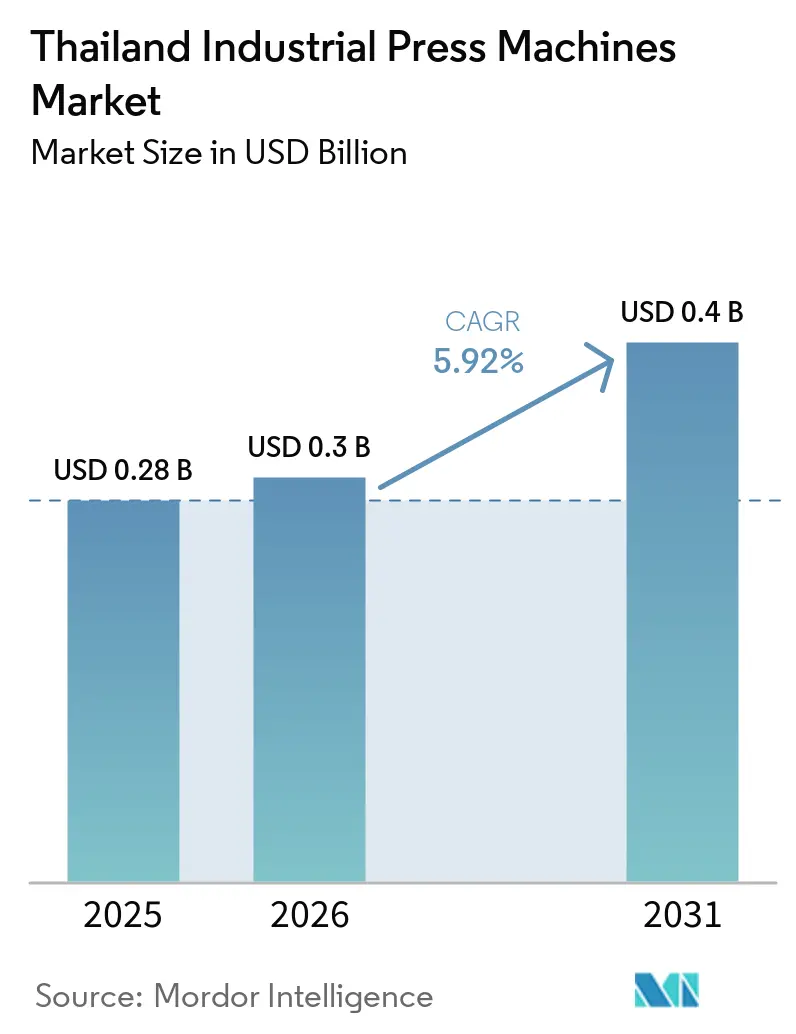
La taille du marché des machines de presse industrielles en Thaïlande était évaluée à 0,28 milliard USD en 2025 et devrait croître de 0,3 milliard USD en 2026 pour atteindre 0,4 milliard USD d'ici 2031, à un CAGR de 5,92 % pendant la période de prévision (2026-2031).
La diversification de la production vers les véhicules électriques, les cellules de batteries, l'électronique de précision et les dispositifs médicaux façonne le marché des machines de presse industrielles en Thaïlande. Ces activités nécessitent des équipements capables de gérer des tolérances dimensionnelles plus strictes, des forces de formage contrôlées et des conditions de production reproductibles. Le Corridor économique de l'Est reste le principal site d'investissement, tandis qu'Ayutthaya et le Grand Bangkok soutiennent la fabrication d'électronique, de circuits imprimés et de composants. Les fournisseurs répondent par des services plus rapides, un soutien à la modernisation, des équipements automatisés et des applications adaptées à chaque usine. Les contraintes de capital, l'exposition aux composants importés et l'inégalité des investissements dans les véhicules électriques peuvent retarder les commandes d'équipements, bien que l'électronique, la production médicale et les travaux de remise en état offrent une base de demande plus stable.
Points clés du rapport
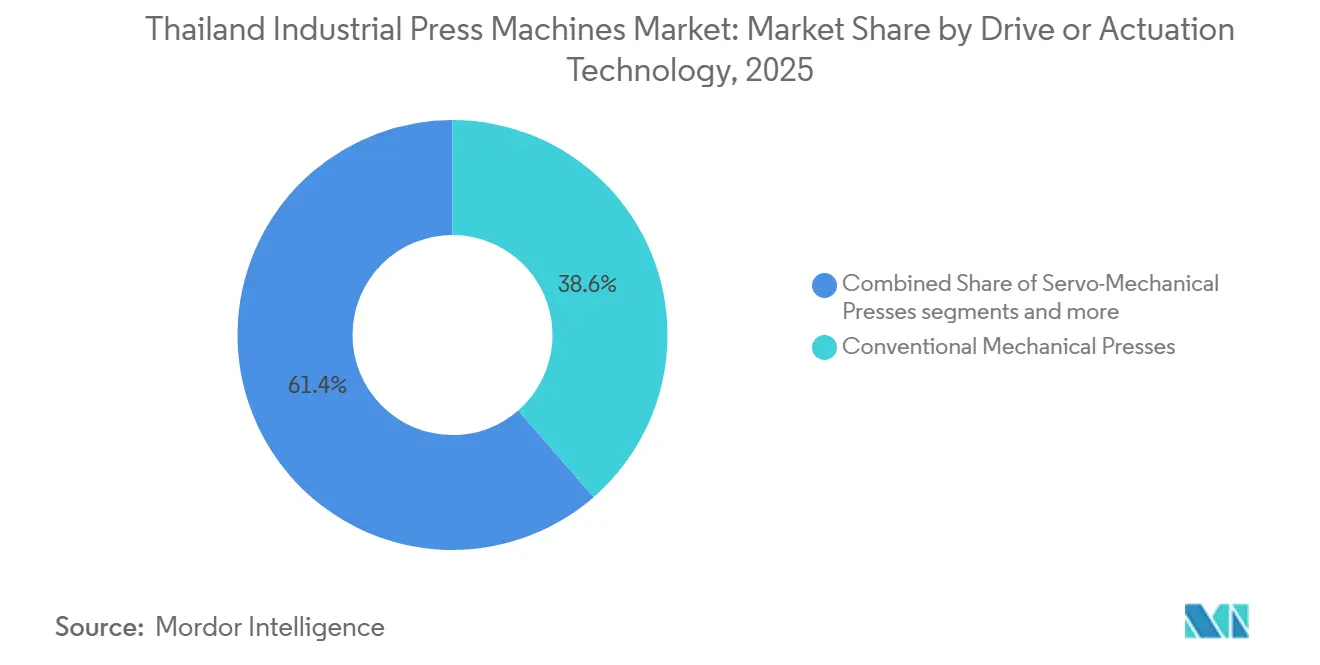
- Par technologie d'entraînement ou d'actionnement, les presses mécaniques conventionnelles détenaient 38,6 % de la part du marché des machines de presse industrielles en Thaïlande en 2025, tandis que les presses servo-mécaniques devraient croître à un CAGR de 8,1 % jusqu'en 2031.
- Par force ou capacité de presse, la plage 101–500 tonnes représentait 40,2 % de la taille du marché des machines de presse industrielles en Thaïlande en 2025, tandis que la plage supérieure à 2 000 tonnes devrait se développer à un CAGR de 6,8 % jusqu'en 2031.
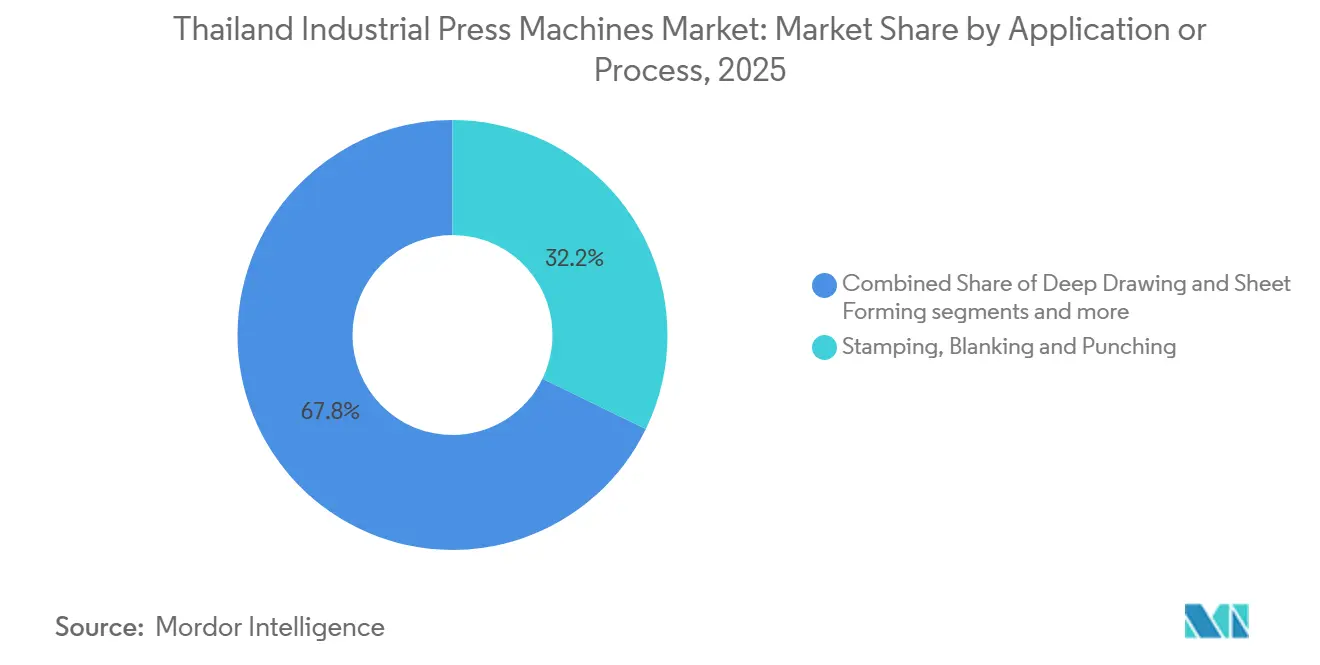
- Par application ou procédé, l'emboutissage, le découpage et le poinçonnage ont capté 32,2 % de la part du marché des machines de presse industrielles en Thaïlande en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient progresser à un CAGR de 6,2 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports détenaient 43,8 % de la demande en 2025, tandis que la fabrication médicale et de précision devrait croître à un CAGR de 7,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines de presse industrielles en Thaïlande
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion de la fabrication de composants pour véhicules électriques et batteries | +1.6% | Cœur de l'EEC à Chonburi et Rayong, avec des retombées vers Samut Prakan | Court terme (≤ 2 ans) |
| Investissement dans la fabrication d'électronique et de circuits imprimés | +1.2% | Ayutthaya, Pathum Thani et Chonburi | Court terme (≤ 2 ans) |
| Adoption de l'automatisation, de la robotique et de l'Industrie 4.0 | +1.0% | À l'échelle nationale, avec la plus forte concentration dans l'EEC et la zone métropolitaine de Bangkok | Moyen terme (2-4 ans) |
| Parc de presses mécaniques vieillissant et demande de modernisation | +0.8% | À l'échelle nationale, concentré dans les zones industrielles du littoral est | Court terme (≤ 2 ans) |
| Besoins en formage de précision pour les matériaux légers | +0.5% | Cluster automobile de l'EEC, Rayong et Chonburi | Moyen terme (2-4 ans) |
| Service et remise en état localisés des lignes de presse | +0.3% | À l'échelle nationale, centré sur la zone métropolitaine de Bangkok et les centres de service de l'EEC. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication de composants pour véhicules électriques et batteries
La politique thaïlandaise en matière de véhicules électriques encourage les fabricants à augmenter la production locale de véhicules et de composants. Le Bureau d'investissement de Thaïlande avait approuvé 198 projets liés aux véhicules électriques d'une valeur supérieure à 4,1 milliards USD d'ici mai 2026, couvrant les véhicules, les systèmes hybrides, les batteries et les composants.[1]Bureau d'investissement de Thaïlande, « Programme EV 3.5 », Bureau d'investissement de Thaïlande, boi.go.th L'approbation en mars 2025 de l'investissement de Sunwoda Electronics dans la fabrication de cellules de batteries à Chonburi a ajouté un projet de fabrication de cellules à grande échelle à la base de production de l'EEC. Le programme EV 3.5 exige que les producteurs participants fabriquent 2 véhicules en Thaïlande pour chaque véhicule importé en 2026, cette exigence passant à 3 véhicules en 2027. Cette exigence soutient les commandes d'équipements de production de panneaux de carrosserie, de boîtiers de batteries et de composants structurels sur le marché des machines de presse industrielles en Thaïlande. La production de cellules de batteries crée également un besoin distinct pour des équipements de calandrage d'électrodes et d'emboutissage profond, ce qui élargit la demande au-delà de l'emboutissage conventionnel de véhicules.
Investissement dans la fabrication d'électronique et de circuits imprimés
L'investissement dans l'électronique avancée accroît la demande de systèmes de pressage de précision utilisés dans les matériaux de cartes multicouches et la production de connecteurs. Les nouvelles installations augmentent le besoin de traitement localisé des matériaux, de production de connecteurs et de laminage contrôlé. La production de stratifiés pour circuits imprimés nécessite des presses hydrauliques avec un contrôle précis de la température et de la pression, plutôt que les équipements mécaniques à haute cadence utilisés pour l'emboutissage automobile. Panasonic Industry a annoncé un investissement de 17 milliards JPY (108,8 millions USD) en septembre 2025 pour une nouvelle usine de matériaux pour circuits imprimés multicouches à Ayutthaya, avec des opérations prévues pour novembre 2027. La croissance de la production de circuits imprimés à Ayutthaya, Pathum Thani et Chonburi élargit donc le marché des machines de presse industrielles en Thaïlande au-delà de la base automobile de l'EEC.
Adoption de l'automatisation, de la robotique et de l'Industrie 4.0
Les fabricants modernisent les lignes de presse car la surveillance automatisée peut améliorer la reproductibilité, le temps de fonctionnement et la consommation d'énergie. La Thaïlande s'est classée 14e au niveau mondial pour les installations de robots industriels et deuxième en ASEAN après Singapour, tandis que seulement 2 % des fabricants thaïlandais avaient atteint une intégration complète de l'Industrie 4.0 en mai 2025. L'écart restant incite de nombreuses usines à mettre à niveau les commandes, la détection et la collecte de données avant de passer à une production entièrement automatisée. Les presses servo sont pertinentes car leur mouvement peut être programmé et surveillé à chaque course. La feuille de route robotique de la Thaïlande pour 2024 à 2026 soutient également l'adoption de l'intelligence artificielle et des outils internet industriels dans la fabrication. Le programme de soutien à l'efficacité des équipements de 2025 à 2029 peut fournir jusqu'à 30 % de soutien financier pour les mises à niveau d'équipements qualifiés, rendant les systèmes économes en énergie plus accessibles.[2] Agence internationale de l'énergie, « Efficacité énergétique 2025 », Agence internationale de l'énergie, iea.org
Parc de presses mécaniques vieillissant et demande de modernisation
Un grand nombre de presses mécaniques installées lors de l'expansion industrielle de la Thaïlande nécessitent désormais des entraînements, des commandes, des protections et une maintenance mis à jour. Beaucoup de ces machines ont fonctionné pendant 15 à 25 ans et font face à des exigences dimensionnelles plus strictes imposées par les programmes modernes de véhicules, d'électronique et d'appareils électroménagers. Le remplacement complet des équipements peut être difficile lorsque les fabricants font face à des coûts de change élevés et à un crédit à long terme limité. Les kits de modernisation permettent aux usines de préserver des bâtis de presse en bon état tout en améliorant la sécurité, les commandes et la fiabilité. Ces travaux soutiennent les prestataires de services locaux et les maintiennent en contact avec les clients jusqu'à ce qu'un remplacement complet devienne réalisable. Le marché des machines de presse industrielles en Thaïlande bénéficie également du fait que les relations de maintenance peuvent conduire à des commandes ultérieures de nouveaux équipements lorsque les volumes de production ou les spécifications changent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût en capital élevé et financement limité pour les PME | -1.2% | À l'échelle nationale, le plus aigu en dehors des provinces de l'EEC | Court terme (≤ 2 ans) |
| Dépendance aux équipements importés et aux composants critiques | -0.9% | À l'échelle nationale, y compris les usines de l'EEC exposées aux importations | Long terme (≥ 4 ans) |
| Pénurie de spécialistes en programmation de presses et en maintenance | -0.6% | À l'échelle nationale, en particulier dans les zones industrielles du littoral est | Moyen terme (2-4 ans) |
| Longs cycles de qualification pour les clients de l'automobile et de l'électronique | -0.4% | Clusters automobile et électronique de l'EEC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et financement limité pour les PME
Les conditions de financement restent une contrainte directe pour les petits fournisseurs envisageant un remplacement de presse ou un projet d'automatisation. Les prêts bancaires aux PME thaïlandaises en cours ont diminué de 3,1 % d'une année sur l'autre pour atteindre 3,08 billions THB (97,8 milliards USD) à fin 2024.[3]Organisation de coopération et de développement économiques, « Thaïlande, Financement des PME et des entrepreneurs 2026 », OCDE, oecd.org Le ratio brut de prêts non performants des PME s'établissait à 7,2 % en 2024, reflétant un environnement de crédit prudent. Les prêts non performants des PME ont atteint 7,6 % au deuxième trimestre 2025, tandis que les prêts de stade 2 dépassaient 13 %. L'AMRO a signalé que les rendements des prêts aux PME de 8 % à 10 % peuvent être inférieurs aux coûts totaux de 11 % à 13 %, limitant l'incitation des banques à développer un crédit plus risqué. Ces conditions peuvent reporter les achats de presses servo de 200 à 500 tonnes, pour lesquelles les exigences de garantie et les coûts d'évaluation sont difficiles à absorber pour les petits fabricants.
Dépendance aux équipements importés et aux composants critiques
La Thaïlande dépend des équipements et composants importés pour de nombreux systèmes de presse avancés. Le programme d'exonération des droits de douane sur les machines du BOI soutient l'investissement industriel, tout en reflétant l'offre locale limitée en machines de base et en pièces à haute valeur ajoutée. Les servomoteurs, les guides linéaires de précision, les vannes hydrauliques proportionnelles et les commandes de presse informatisées sont généralement approvisionnés auprès de fournisseurs étrangers. Les investissements chinois et taïwanais dans l'électronique ont augmenté les importations thaïlandaises de machines intermédiaires et de composants à base de circuits intégrés. Le BOI a enregistré 231 710 millions THB (7 357,4 millions USD) pour 407 projets d'appareils électroniques et électriques en 2024, montrant que la demande se développe plus rapidement que la capacité locale en composants. Cette dépendance peut exposer le marché des machines de presse industrielles en Thaïlande aux variations des taux de change, aux retards de livraison et à l'accès limité aux pièces de rechange spécialisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'entraînement/d'actionnement : la base conventionnelle se maintient tandis que les servo-presses se développent
Les presses mécaniques conventionnelles détenaient 38,6 % de la demande en 2025, car la Thaïlande conserve un grand parc installé d'emboutissage automobile. Ces machines soutiennent des applications établies où un débit élevé et des pratiques d'exploitation éprouvées restent importants. Les presses hydrauliques sont utilisées lorsque la délivrance d'une force contrôlée est plus importante que la vitesse de cycle. Les presses pneumatiques soutiennent les travaux d'assemblage léger et de montage de connecteurs dans les opérations électroniques. Les autres systèmes et systèmes hybrides, y compris les équipements servo-hydrauliques, servent les travaux à haute valeur ajoutée et à faible volume dans le formage aérospatial et médical.
Les presses servo-mécaniques devraient croître à un CAGR de 8,1 % jusqu'en 2031, le taux le plus élevé parmi les types d'entraînement. Le marché des machines de presse industrielles en Thaïlande les adopte pour la gestion de l'énergie, le mouvement programmable et la collecte de données de production. Les fournisseurs de véhicules de rang 1 utilisent la surveillance de la force en cours de course et des commandes correctives lors du formage de pièces structurelles pour véhicules électriques. Ces fonctions soutiennent des spécifications plus strictes pour les plateaux de batteries et les boîtiers de moteurs que les machines conventionnelles à volant d'inertie ne peuvent fournir. Le programme de soutien à l'efficacité 2025-2029 renforce l'argument financier en faveur du passage des anciens équipements mécaniques aux systèmes servo certifiés.


Par force/capacité de presse : la demande de milieu de gamme est en tête tandis que les équipements lourds se développent
La plage 101–500 tonnes a représenté 40,2 % de la demande en 2025, couvrant le travail général de la tôle, l'emboutissage automobile et le pressage de stratifiés pour circuits imprimés. Les équipements jusqu'à 100 tonnes sont utilisés pour les connecteurs électroniques, la quincaillerie de précision et les composants médicaux. Les plages 501–1 000 tonnes et 1 001–2 000 tonnes soutiennent les panneaux de carrosserie plus grands et les assemblages structurels lourds. Leur présence reflète la profondeur de la chaîne d'approvisionnement automobile établie en Thaïlande. Le marché des machines de presse industrielles en Thaïlande est donc ancré par une base d'équipements de milieu de gamme qui sert plusieurs activités de fabrication.
La plage supérieure à 2 000 tonnes devrait croître à un CAGR de 6,8 % jusqu'en 2031, la catégorie de capacité à la croissance la plus rapide. L'emboutissage profond de boîtiers de batteries et les structures de véhicules électriques plus grandes peuvent nécessiter des forces de serrage élevées et des opérations en un seul coup. Les équipements dans cette plage sont pertinents lorsque les usines forment des pièces en aluminium à haute résistance ou en acier à très haute résistance. Le marché des machines de presse industrielles en Thaïlande voit également la demande se déplacer vers des investissements plus importants dans l'EEC à mesure que les projets de batteries se préparent pour des montées en production ultérieures. Ce changement ne remplace pas la demande de milieu de gamme, mais il ajoute une exigence d'équipement à haute valeur ajoutée pour certaines usines de véhicules et de batteries.
Par application/procédé : l'emboutissage est en tête tandis que l'assemblage et l'assemblage par jonction progressent
L'emboutissage, le découpage et le poinçonnage ont conservé 32,2 % de la demande en 2025, soutenus par la production de carrosseries automobiles, de châssis, de séparateurs de batteries, d'électrodes et de laminations de moteurs. L'emboutissage profond et le formage de tôles servent les coques de batteries, les boîtiers d'appareils électroménagers et les composants structurels de véhicules. Le forgeage, le moulage par compression et le compactage de poudre répondent à des applications aérospatiales, de défense et de chaînes cinématiques frittées plus petites mais spécialisées. Le redressage et le formage général soutiennent les fabricants sous contrat et les ateliers de travail à façon. Les autres applications couvrent des besoins variés dans la base de fabrication diversifiée de la Thaïlande.
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 6,2 % jusqu'en 2031. La production de modules pour véhicules électriques nécessite des travaux tels que le clinchage de barres omnibus, l'assemblage cellule-module et l'insertion de connecteurs. Le sous-assemblage électronique nécessite également un pressage contrôlé pour les connecteurs et autres petites pièces. Les compétences établies de la Thaïlande en métallurgie de précision dans l'automobile et l'électronique peuvent être appliquées au sous-assemblage médical. Cela soutient un ensemble plus large d'utilisations finales pour le marché des machines de presse industrielles en Thaïlande tout en réduisant la dépendance aux grands projets d'emboutissage de véhicules.
Par secteur d'utilisation finale : l'automobile est en tête tandis que la production médicale prend de l'ampleur
L'automobile et les transports représentaient 43,8 % de la demande en 2025, soutenus par le rôle de la Thaïlande en tant que plus grand centre de fabrication de véhicules de l'ASEAN. Les fournisseurs automobiles adaptent les lignes d'emboutissage de l'ère des moteurs à combustion interne aux exigences des composants structurels pour véhicules électriques. L'aluminium à haute résistance et l'acier à très haute résistance nécessitent un contrôle plus précis de la force de presse et du mouvement de l'outil que les pièces en acier doux. L'électricité et l'électronique constituent le deuxième groupe d'utilisation finale le plus important, car les projets de circuits imprimés et de semi-conducteurs passent de l'approbation aux opérations en usine. Les appareils électroménagers, les biens de consommation durables, les machines industrielles, l'aérospatiale et la défense, la construction, l'énergie et les produits métalliques fournissent une demande supplémentaire sur le marché des machines de presse industrielles en Thaïlande.
La fabrication médicale et de précision devrait croître à un CAGR de 7,1 % jusqu'en 2031. La production de dispositifs médicaux nécessite un contrôle étroit des procédés et une documentation qualité pour les composants formés et assemblés. L'incitation BOI de grade A2 peut fournir jusqu'à 8 ans d'exonération de l'impôt sur les sociétés pour la production éligible de dispositifs médicaux à haute technologie. La production de composants médicaux utilise le formage de précision et des presses servo de moins de 100 tonnes pour des pièces plus petites et étroitement spécifiées. Ce segment offre une voie de croissance pour les fournisseurs capables de combiner la livraison d'équipements avec la validation et le soutien technique.
Analyse géographique
Le Corridor économique de l'Est est le principal centre de demande du marché des machines de presse industrielles en Thaïlande, car il combine la production automobile, de véhicules électriques, de batteries, d'électronique et d'appareils électroménagers. Le corridor couvre Chonburi, Rayong et Chachoengsao, qui accueillent des sites de fabrication nécessitant des équipements allant des petites presses à connecteurs aux grands systèmes de carrosserie. Sa concentration d'investissements reflète la présence d'activités de production liées et de zones industrielles de soutien. La phase 2 de l'EEC a été approuvée en mars 2026 avec 540 milliards THB, soit 15 milliards USD, engagés sur 5 ans pour la fabrication de véhicules électriques et de batteries, le conditionnement de semi-conducteurs et la biotechnologie. Les projets de véhicules et de batteries de l'EEC soutiennent une demande continue d'équipements car ils nécessitent une capacité de production locale, des outillages qualifiés et des services de maintenance réactifs.
Le Grand Bangkok et les plaines centrales forment le deuxième principal cluster pour le marché des machines de presse industrielles en Thaïlande. Samut Prakan, Pathum Thani, Nonthaburi et Ayutthaya combinent l'électronique, l'assemblage de véhicules, les composants de précision et la fabrication générale. Ayutthaya est devenue importante pour la fabrication de circuits imprimés, ce qui favorise les presses hydrauliques pour stratifiés et les systèmes de presse à chaud multi-étages de précision. L'expansion de Panasonic Industry à Ayutthaya montre la poursuite des investissements en amont dans les matériaux pour circuits imprimés. Cette base d'applications présente un mix d'équipements différent de l'emboutissage automobile conventionnel, car le contrôle thermique et la cohérence des procédés sont des exigences centrales.
Le nord et le nord-est de la Thaïlande soutiennent les fabricants nationaux dans la transformation alimentaire, les machines agricoles et la fabrication générale. Ces zones maintiennent une demande de presses mécaniques conventionnelles inférieures à 200 tonnes, bien que la densité de la demande soit inférieure à celle de l'EEC et des plaines centrales. Les fournisseurs ont besoin d'une couverture de service dans l'EEC, d'une logistique rapide à Bangkok et d'un personnel technique capable de travailler sur les systèmes qualité des équipementiers japonais, chinois, coréens et européens. Le marché des machines de presse industrielles en Thaïlande récompense donc les entreprises qui équilibrent le soutien aux projets à grande capacité avec une couverture de maintenance pratique dans les centres de fabrication provinciaux.
Paysage concurrentiel
Le marché des machines de presse industrielles en Thaïlande présente un niveau moyen de concentration du marché. Les fabricants japonais, dont AIDA Engineering et Komatsu Industries Thailand, entretiennent des relations de longue date avec les clients automobiles issues des investissements japonais antérieurs en Thaïlande. Les fournisseurs taïwanais, dont Chin Fong Machine Industrial et SEYI Machinery, sont en concurrence dans les presses mécaniques de milieu de gamme grâce à des prix compétitifs et des équipements de qualité automobile. Les fournisseurs européens tels qu'ANDRITZ Schuler sont pertinents dans les presses hydrauliques et de transfert à haute tonnage où l'ingénierie complexe et le soutien au service local sont importants. Les équipementiers chinois, dont Yangli Group et JIER Machine-Tool Group, sont en concurrence dans les presses mécaniques et hydrauliques de grande taille grâce à des délais de livraison plus courts et des options de financement.
La concurrence dépend de plus en plus de la capacité de service, des logiciels de commande et de l'automatisation plutôt que du seul prix des équipements. L'activité de service est de plus en plus importante car les clients maintiennent les équipements installés plus anciens tout en retardant les engagements en capital plus importants. ANDRITZ Schuler continue de développer des systèmes de surveillance qui aident les usines à suivre les conditions de fonctionnement et à protéger les outillages pendant la production. La société a également développé des presses de découpage fin hydrauliques HFA mises à jour avec Feintool en janvier 2026, couvrant des capacités de 3 200 à 15 500 kN et jusqu'à 85 coups par minute. Ce développement de produits montre comment les fournisseurs associent l'ingénierie des équipements à l'automatisation spécifique aux applications et au soutien aux procédés.
Les fournisseurs ont la possibilité de développer des solutions servo et hybrides pour les fabricants de pièces PME thaïlandais, des services de maintenance prédictive et des programmes de certification pour les équipements d'occasion. La compétence technique en ingénierie de modernisation est également importante car de nombreux clients amélioreront les actifs existants avant d'investir dans des remplacements complets. La conformité à la norme IEC 60204-1 reste importante pour les clients recherchant des machines certifiées au niveau international et des commandes de sécurité électrique.
Leaders du secteur des machines de presse industrielles en Thaïlande
AIDA Engineering, Ltd.
Komatsu Industries (Thailand) Co., Ltd.
AMADA CO., LTD.
Schuler Group
Yangli Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Schuler Group a annoncé environ 500 suppressions d'emplois supplémentaires dans son unité Schuler en Allemagne, invoquant la faiblesse de la demande automobile et l'abandon de la fabrication d'outillages non essentiels ; la société a confirmé ses prévisions de chiffre d'affaires 2026 de 8,0 à 8,3 milliards EUR, soutenues par les divisions Hydroélectricité, Pâte à papier et papier, et Métaux.
- Janvier 2026 : Schuler Inc. et Feintool ont conjointement développé une nouvelle génération de presses de découpage fin hydrauliques HFA dans la plage 3 200–15 500 kN avec une production allant jusqu'à 85 coups par minute ; deux systèmes HFA plus (8 800 kN chacun) ont été achevés à Göppingen, en Allemagne, pour les États-Unis de Feintool.
- Septembre 2025 : Panasonic Industry a annoncé un investissement d'environ 17 milliards JPY (108,83 millions USD) pour construire une nouvelle usine de matériaux pour circuits imprimés multicouches MEGTRON dans son installation d'Ayutthaya en Thaïlande, ciblant la demande portée par les serveurs d'intelligence artificielle ; le début des opérations est prévu pour novembre 2027.


Périmètre du rapport sur le marché des machines de presse industrielles en Thaïlande
Le marché des machines de presse industrielles en Thaïlande est segmenté par technologie d'entraînement (presses mécaniques conventionnelles, presses hydrauliques, presses pneumatiques et autres), par force de presse (jusqu'à 100 tonnes, 101–500 tonnes, 501–1 000 tonnes et plus), par application (forgeage, compactage de poudre et autres) et par secteur d'utilisation finale (aérospatiale et défense, électricité et électronique et autres). Les prvisions du marché sont fournies en termes de valeur (USD).
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Autres presses et presses hybrides |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Supérieur à 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage |
| Redressage et formage général |
| Moulage par compression |
| Compactage de poudre |
| Assemblage, emmanchement à la presse et assemblage par jonction |
| Autres applications de presse |
| Automobile et transports |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électricité et électronique |
| Appareils électroménagers et biens de consommation durables |
| Construction et équipements lourds |
| Équipements énergétiques et de production d'électricité |
| Produits métalliques et fabrication générale |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Par technologie d'entraînement / d'actionnement | Presses mécaniques conventionnelles |
| Presses servo-mécaniques | |
| Presses hydrauliques | |
| Presses pneumatiques | |
| Autres presses et presses hybrides | |
| Par force / capacité de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Supérieur à 2 000 tonnes | |
| Par application / procédé | Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Forgeage | |
| Redressage et formage général | |
| Moulage par compression | |
| Compactage de poudre | |
| Assemblage, emmanchement à la presse et assemblage par jonction | |
| Autres applications de presse | |
| Par secteur d'utilisation finale | Automobile et transports |
| Aérospatiale et défense | |
| Machines et équipements industriels | |
| Électricité et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Construction et équipements lourds | |
| Équipements énergétiques et de production d'électricité | |
| Produits métalliques et fabrication générale | |
| Fabrication médicale et de précision | |
| Autres secteurs d'utilisation finale |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des machines de presse industrielles en Thaïlande d'ici 2031 ?
Il devrait atteindre 0,40 milliard USD d'ici 2031, en croissance à partir de 0,30 milliard USD en 2026 à un CAGR de 5,9 %. Les perspectives reflètent la demande provenant des composants de véhicules, des batteries, de l'électronique, des dispositifs médicaux et de la modernisation des équipements installés. La croissance reste exposée aux cycles d'investissement, en particulier dans la production de véhicules électriques et les chaînes d'approvisionnement associées.
Quelle technologie de presse connaît la croissance la plus rapide en Thaïlande ?
Les presses servo-mécaniques devraient croître à un CAGR de 8,1 % jusqu'en 2031, car les usines recherchent un mouvement programmable, une surveillance et une efficacité énergétique. Elles sont particulièrement pertinentes pour les composants structurels de véhicules électriques et d'autres tâches de production nécessitant un contrôle reproductible de la force et du mouvement. Leur compatibilité avec la collecte de données soutient également les mises à niveau de l'automatisation en usine.
Quelle plage de capacité est actuellement en tête de la demande d'équipements de presse ?
La plage 101–500 tonnes était en tête avec 40,2 % de la demande en 2025, soutenue par l'emboutissage automobile, le pressage de stratifiés pour circuits imprimés et le travail général de la tôle. Elle est suffisamment large pour servir les fournisseurs automobiles établis et la base de production électronique en croissance. La plage couvre également de nombreuses exigences de formage industriel général en dehors des plus grandes usines automobiles.
Pourquoi le Corridor économique de l'Est est-il important pour les fournisseurs de machines de presse ?
L'EEC se concentre sur la production automobile, de véhicules électriques, de batteries, d'électronique et d'appareils électroménagers, créant une demande pour l'installation, le service, la modernisation et le soutien à l'automatisation. Son mix de production exige également que les fournisseurs soutiennent les équipements sur une large gamme de capacités et d'applications. Les clients de l'EEC exigent également un service technique capable de répondre rapidement aux besoins des lignes de production.
Quel secteur d'utilisation finale se développe le plus rapidement pour les presses industrielles ?
La fabrication médicale et de précision devrait croître à un CAGR de 7,1 % jusqu'en 2031, soutenue par les investissements dans les dispositifs médicaux et les exigences en composants de précision. Les fournisseurs desservant ce secteur doivent fournir des équipements de formage précis et un soutien technique réactif pour les composants plus petits. Cela crée des opportunités pour les équipements servo à faible capacité et les applications d'assemblage contrôlé.
Quels facteurs peuvent limiter les achats d'équipements par les fabricants thaïlandais ?
Le financement limité des PME, l'exposition aux composants importés, les pénuries de compétences et les longs cycles de qualification des clients peuvent retarder les nouveaux investissements en presses et en automatisation. Ces facteurs peuvent favoriser les projets de modernisation et les mises à niveau progressives avant que les clients ne s'engagent dans un remplacement complet des équipements. La capacité de service localisée peut réduire les risques de temps d'arrêt, mais elle ne peut pas supprimer les contraintes de financement ou d'importation.
Dernière mise à jour de la page le:



