
Taille et part du marché des services d'inspection des bâtiments en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
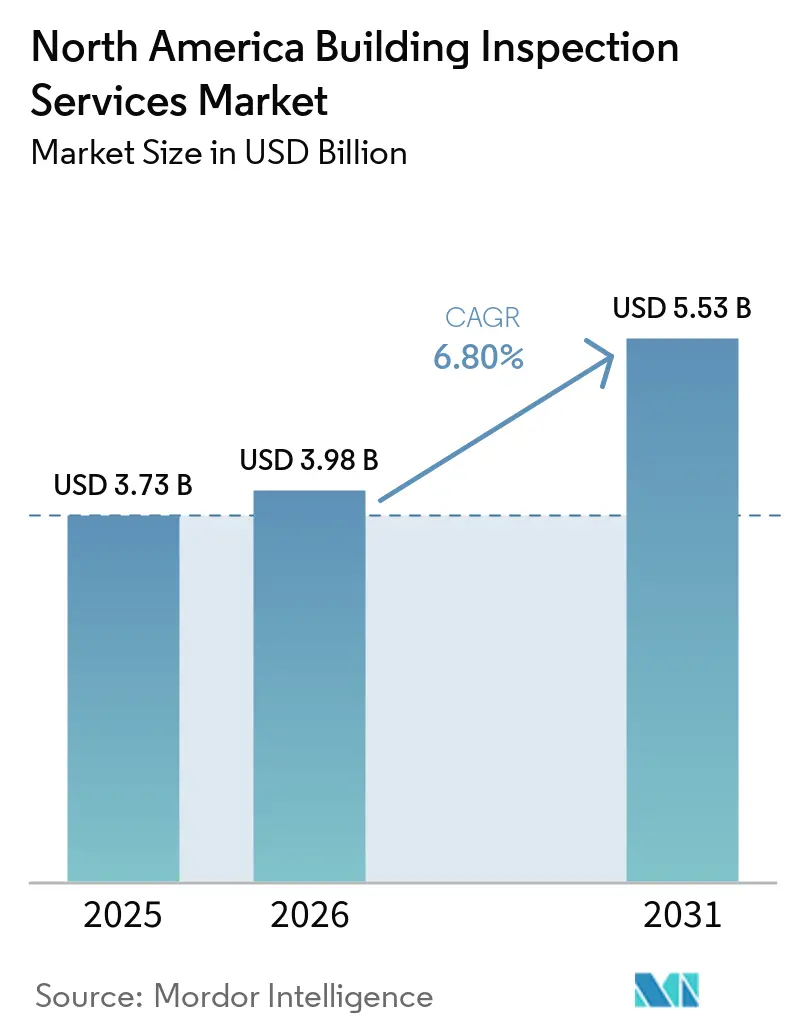
| Taille du marché de l'année de base (2025) | 3.73 Milliards de dollars |
| Taille du Marché (2026) | 3.98 Milliards de dollars |
| Taille du Marché (2031) | 5.53 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.80 % |
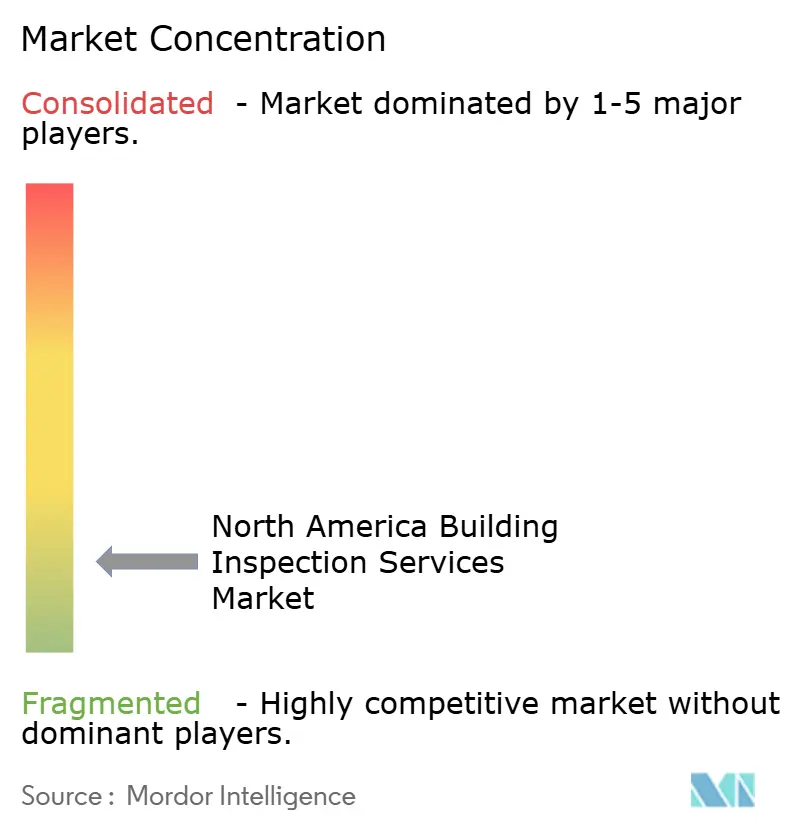
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des bâtiments en Amérique du Nord par Mordor Intelligence
La taille du marché des services d'inspection des bâtiments en Amérique du Nord était évaluée à 3,73 milliards USD en 2025 et devrait croître de 3,98 milliards USD en 2026 pour atteindre 5,53 milliards USD d'ici 2031, à un CAGR de 6,80 % durant la période de prévision (2026-2031).
Le marché des services d'inspection des bâtiments en Amérique du Nord bénéficie d'exigences d'inspection intégrées dans les transactions immobilières résidentielles, le financement commercial et les approbations de construction. Les nouveaux cycles de codes augmentent également le besoin d'examens de plans, de conformité documentée et d'évaluations de suivi. Les logements anciens, les bâtiments commerciaux et les actifs publics génèrent des travaux récurrents liés aux réparations, à la sécurité et à la performance énergétique. Les prestataires répondent par une couverture de services plus large, des rapports numériques et des capacités techniques spécialisées. Les pénuries de main-d'œuvre et les différentes règles locales de délivrance de licences limitent la capacité disponible, ce qui favorise les opérateurs disposant de personnel qualifié et de systèmes de conformité établis.
Points clés du rapport
- Par service, les services d'inspection résidentielle ont représenté 45,6 % de la part du marché des services d'inspection des bâtiments en Amérique du Nord en 2025, tandis que les autres services spécialisés devraient croître à un CAGR de 8,9 % jusqu'en 2031.
- Par type d'approvisionnement, les services internes ont représenté 57,8 % de la part du marché des services d'inspection des bâtiments en Amérique du Nord en 2025, tandis que les services externalisés devraient croître à un CAGR de 8,4 % jusqu'en 2031.
- Par application, le secteur résidentiel a représenté 53,6 % de la taille du marché des services d'inspection des bâtiments en Amérique du Nord en 2025, tandis que les autres applications devraient croître à un CAGR de 10,8 % jusqu'en 2031.
- Par utilisateur final, les agences immobilières et les courtiers ont représenté 39,8 % de la part du marché des services d'inspection des bâtiments en Amérique du Nord en 2025, tandis que les gouvernements et les municipalités devraient croître à un CAGR de 8,9 % jusqu'en 2031.
- Par géographie, les États-Unis ont représenté 82,5 % de la part du marché des services d'inspection des bâtiments en Amérique du Nord en 2025, tandis que le Mexique devrait croître à un CAGR de 8,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services d'inspection des bâtiments en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Diligence raisonnable dans les transactions immobilières | +1.8% | États-Unis et Canada, notamment les zones métropolitaines à fort volume | Court terme (≤ 2 ans) |
| Renforcement des codes de construction étatiques et municipaux | +1.5% | États-Unis, notamment les États adoptant de nouveaux cycles de codes en 2025 et 2026 | Moyen terme (2-4 ans) |
| Vieillissement du parc immobilier résidentiel et commercial | +1.2% | États-Unis et Canada, avec une pression dans les zones métropolitaines plus anciennes du Midwest et du Nord-Est | Long terme (≥ 4 ans) |
| Projets de rénovation, de modernisation et de résilience climatique | +1% | Canada et États-Unis, notamment les zones urbaines et côtières | Moyen terme (2-4 ans) |
| Abonnements à l'intelligence immobilière au niveau du portefeuille | +0.6% | États-Unis, notamment les fonds de placement immobilier, les propriétaires bailleurs et les assureurs | Moyen terme (2-4 ans) |
| Preuves d'inspection numériquement auditables | +0.5% | États-Unis et Canada, notamment les actifs commerciaux à forte exigence de conformité | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Diligence raisonnable dans les transactions immobilières
Les inspections préalables à l'achat restent une étape normale du processus de transaction résidentielle aux États-Unis et au Canada. L'Association nationale des agents immobiliers a indiqué que l'agent type a réalisé 9 côtés de transaction en 2025, ce qui soutient une base régulière de recommandations pour les prestataires d'inspection[1]. Les acheteurs sont davantage exposés financièrement lorsque les prix de l'immobilier sont élevés. Cette exposition accroît l'examen des besoins en réparations, des systèmes du bâtiment et des défauts cachés. Les rapports d'inspection peuvent donc rester pertinents même lorsque l'accessibilité financière réduit les volumes de transactions. Les prêteurs commerciaux utilisent également des évaluations de l'état des biens avant le financement, ce qui soutient la demande en dehors du cycle de revente résidentielle.
Le marché des services d'inspection des bâtiments en Amérique du Nord est soutenu par le rôle des rapports d'inspection dans les négociations et la souscription. Les acheteurs utilisent les conclusions pour évaluer les obligations de réparation avant la clôture. Les prêteurs et les assureurs utilisent les rapports pour évaluer l'état du bien et le risque. Ces usages créent une demande liée à la qualité d'une transaction, et pas seulement à son nombre. Les recommandations des agents réduisent également les coûts d'acquisition de clients pour les prestataires résidentiels établis. Cette relation rend la qualité du service, la rapidité des rapports et la réputation locale importants comme facteurs concurrentiels.
Renforcement des codes de construction étatiques et municipaux
Les nouvelles éditions des codes de construction et d'énergie augmentent les exigences d'examen des plans et créent de nouvelles étapes d'inspection. La ville de New York a commencé à appliquer son Code de conservation de l'énergie 2025 pour les demandes de bâtiments concernées déposées à partir du 30 mars 2026[2]. Ce changement élargit la documentation requise pour les projets concernés. Les propriétaires de bâtiments doivent démontrer leur conformité lors de la planification et de la construction. Les inspecteurs peuvent soutenir ce processus par des examens, des visites de site et des enregistrements. Le marché des services d'inspection des bâtiments en Amérique du Nord bénéficie d'un travail plus régulier lorsque les délais de conformité remplacent les décisions de projet ponctuelles.
Les exigences de performance des bâtiments peuvent également créer des travaux récurrents sur plusieurs années. Les propriétaires doivent suivre la performance énergétique des bâtiments, les actions correctives et les besoins de vérification. Cela transforme l'inspection d'un événement lié uniquement à une vente ou un permis. Elle devient une partie d'un calendrier de conformité pour certaines grandes propriétés. Les entreprises disposant de connaissances en matière de codes et de systèmes de preuves numériques sont mieux placées pour gérer les missions récurrentes. Le travail qui en résulte est moins dépendant du sentiment immobilier à court terme.
Vieillissement du parc immobilier résidentiel et commercial
Les bâtiments anciens nécessitent des évaluations de leur état avant que les propriétaires puissent prioriser les réparations majeures. La Société américaine des ingénieurs civils a identifié le vieillissement des infrastructures et la détérioration liée au climat comme des préoccupations critiques dans son rapport de 2025[3]. Les systèmes électriques vieillissants, les toitures, les équipements mécaniques et les murs extérieurs nécessitent une inspection plus approfondie. L'entretien différé peut également augmenter le coût et l'urgence des réparations. Les propriétaires utilisent les évaluations pour planifier les travaux d'investissement et réduire les risques de sécurité. Ces besoins soutiennent des visites récurrentes dans les propriétés résidentielles et commerciales.
Ressources naturelles Canada indique que le Canada compte près de 16 millions de logements et 500 000 autres bâtiments, dont une grande partie devrait rester en service jusqu'en 2050. Les actifs à longue durée de vie créent des opportunités d'inspection répétées aux points de maintenance clés. Un remplacement de toiture, une mise à niveau du système de chauffage ou une rénovation extérieure peut nécessiter une nouvelle évaluation. Les prestataires peuvent également combiner les évaluations de l'état avec des examens énergétiques et de résilience. Cela élargit le rôle du marché des services d'inspection des bâtiments en Amérique du Nord au-delà d'une seule transaction. Cela soutient également des relations clients plus longues avec les propriétaires et les gestionnaires d'installations.
Projets de rénovation, de modernisation et de résilience climatique
La stratégie canadienne pour les bâtiments verts identifie la nécessité de moderniser près de 11 millions de bâtiments, ce qui accroît l'importance des évaluations de référence et de la vérification post-travaux. Chaque modernisation commence par des informations sur l'état et la performance de l'actif. Les inspecteurs aident à identifier les défauts, les pertes d'énergie et les priorités de travaux. Une vérification est également nécessaire après l'achèvement des travaux. Cela donne aux entreprises d'inspection un rôle avant, pendant et après l'activité de rénovation. Le marché des services d'inspection des bâtiments en Amérique du Nord bénéficie donc de projets qui améliorent à la fois la sécurité et la performance énergétique.
La Société canadienne d'hypothèques et de logement a signalé des ajouts significatifs à l'offre de logements en 2025, notamment dans la construction locative. La nouvelle offre crée une demande d'inspections en phase de construction. Les bâtiments existants constituent une deuxième source de travail grâce aux mises à niveau. Une étude de 2025 publiée dans Scientific Reports a révélé que les évaluations aident à identifier les lacunes de performance avant les décisions de modernisation. Cela soutient l'inspection comme partie pratique de la planification de la modernisation. Les zones côtières et exposées aux tempêtes nécessitent également des évaluations qui traitent de l'exposition aux dommages et des mesures de résilience.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie d'inspecteurs qualifiés | -1.4% | États-Unis, notamment les États à forte croissance et les juridictions avec des pipelines de construction actifs | Long terme (≥ 4 ans) |
| Complexité des licences et des codes selon les États | -0.8% | États-Unis, notamment les juridictions locales de codes | Long terme (≥ 4 ans) |
| Exposition à la responsabilité professionnelle liée aux conclusions numériques et assistées par l'IA | -0.5% | États-Unis et Canada, notamment les travaux institutionnels et commerciaux | Moyen terme (2-4 ans) |
| Concurrence par les prix des opérateurs locaux et des franchises | -0.4% | États-Unis et Canada, notamment les marchés résidentiels | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'inspecteurs qualifiés
L'offre d'inspecteurs qualifiés reste une limite centrale de la capacité de service. Le Bureau of Labor Statistics prévoit 14 800 ouvertures annuelles pour les inspecteurs de construction et de bâtiment de 2024 à 2034, tel que cité par l'annonce d'apprentissage du Wisconsin. Les départs à la retraite augmentent le besoin de remplaçants formés. De nombreuses juridictions ont besoin de personnel qui comprend à la fois les exigences des codes et les processus d'approbation locaux. Les retards peuvent ralentir les permis, les inspections et la livraison de logements. Les prestataires disposant de plus grands viviers d'inspecteurs peuvent obtenir des missions lorsque les services municipaux ne peuvent pas répondre à la demande.
Le Wisconsin a lancé son premier programme d'apprentissage enregistré d'inspecteur commercial de bâtiments à l'automne 2026. Le programme combine 288 heures d'enseignement avec plus de 2 000 heures d'expérience professionnelle. De tels programmes peuvent élargir la main-d'œuvre au fil du temps. Ils ne suppriment pas les pénuries immédiates dans les zones à forte demande. Les exigences de formation et les voies de délivrance de licences peuvent dissuader les travailleurs d'autres rôles de construction d'entrer dans le secteur. Le marché des services d'inspection des bâtiments en Amérique du Nord reste contraint lorsque la demande augmente plus vite que le personnel qualifié.
Complexité des licences et des codes selon les États
Les différentes règles de délivrance de licences augmentent les coûts d'exploitation pour les entreprises qui travaillent dans plusieurs États. Les inspecteurs doivent maintenir leurs accréditations et se tenir au courant des codes de construction locaux. Les prestataires plus petits peuvent avoir du mal à soutenir ce travail administratif. La barrière est plus grande là où les villes appliquent des exigences locales distinctes. Cela réduit la mobilité de la main-d'œuvre entre les zones à forte et à faible demande. Cela peut également rendre l'expansion géographique plus lente et plus coûteuse.
Les organismes d'inspection peuvent avoir besoin de démontrer leur indépendance, leur capacité technique et leurs processus fiables. L'accréditation selon ISO/IEC 17020:2012 peut soutenir cette attente pour les travaux de tiers. DEKRA a reçu l'accréditation A2LA pour les services d'évaluation sur le terrain aux États-Unis en mai 2026. Ces exigences peuvent améliorer la qualité du service et la confiance des clients. Elles favorisent également les entreprises capables de maintenir des systèmes de conformité formels. Les conclusions numériques soulèvent des questions de responsabilité, tandis que les opérateurs locaux et les franchises maintiennent une pression sur les prix dans les missions résidentielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : l'inspection résidentielle domine le cycle résidentiel, les services spécialisés s'accélèrent
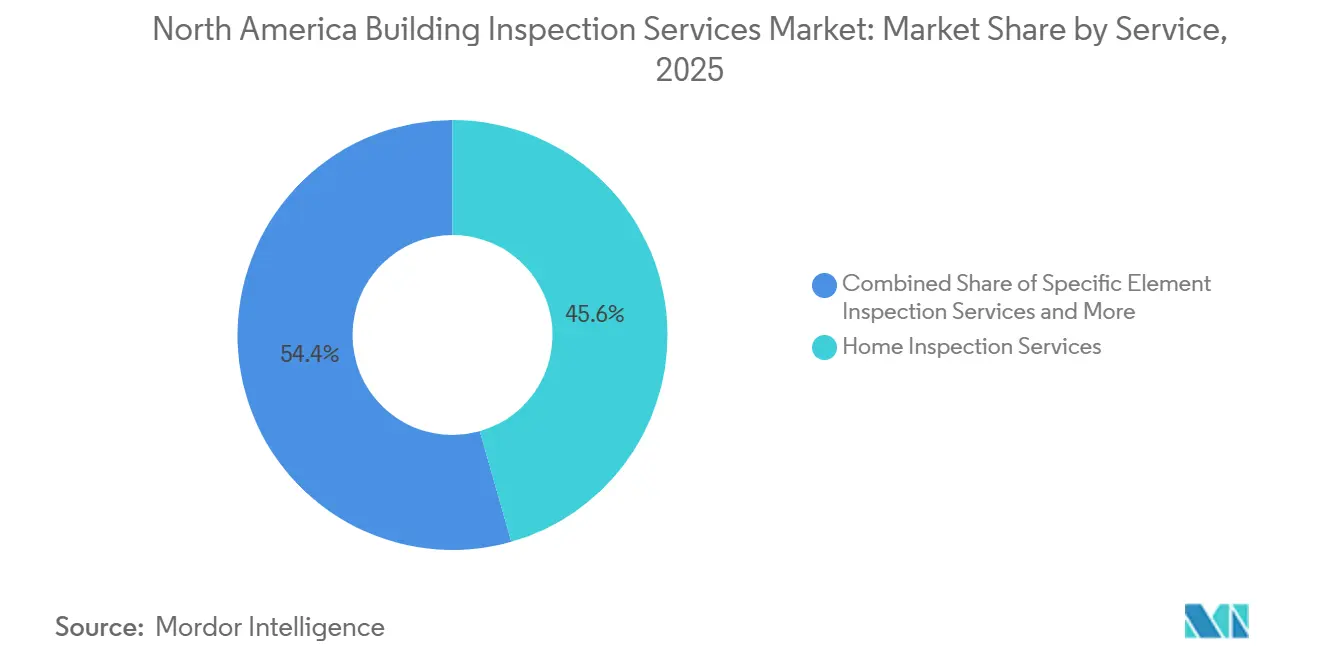
Les services d'inspection résidentielle ont représenté 45,6 % de la taille du marché des services d'inspection des bâtiments en Amérique du Nord en 2025. Le segment est lié aux achats résidentiels, aux attentes des prêteurs et aux recommandations des agents. Les acheteurs utilisent les inspections résidentielles pour identifier les défauts visibles et les besoins d'entretien. Les rapports peuvent influencer les négociations de réparation avant la clôture d'une vente. Cela rend la rapidité, la clarté et la connaissance locale des attributs de service importants. Les inspections résidentielles standard restent un point d'entrée à fort volume pour de nombreux prestataires. Les services d'inspection d'éléments spécifiques ajoutent des travaux liés au radon, aux moisissures, aux nuisibles, aux structures et à d'autres risques cachés. Les services d'inspection des bâtiments commerciaux soutiennent les acquisitions, les examens des prêteurs et la gestion des installations. Ensemble, ces services élargissent l'exposition des prestataires au-delà d'un seul type de propriété.
Les autres services spécialisés devraient croître à un CAGR de 8,9 % jusqu'en 2031. Ce domaine comprend les audits énergétiques, la thermographie et les examens par drone des toitures et des murs extérieurs. EagleView a lancé sa plateforme d'intelligence immobilière Horizon en avril 2026. La société a indiqué que la plateforme utilise une bibliothèque de plus de 3,5 milliards d'images aériennes. Elle a également indiqué que la couverture atteint 96 % de la population américaine. Ces outils peuvent faire passer certains travaux de projets individuels vers la surveillance de portefeuille. Les gestionnaires d'actifs et les assureurs peuvent valoriser des données immobilières plus cohérentes sur de grands portefeuilles. Cela soutient la demande de services spécialisés au sein du marché des services d'inspection des bâtiments en Amérique du Nord. Les prestataires ont toujours besoin d'inspecteurs expérimentés pour interpréter les conclusions complexes et traiter les conditions spécifiques au site.

Par type d'approvisionnement : les services internes conservent l'avantage d'échelle tandis que l'externalisation gagne un élan structurel
Les services internes ont représenté 57,8 % de la taille du marché des services d'inspection des bâtiments en Amérique du Nord en 2025. Les grandes municipalités et les propriétaires institutionnels utilisent des équipes internes pour contrôler la qualité du travail et la planification. Les grandes entreprises peuvent également conserver des professionnels internes pour les installations complexes. Les équipes internes ont une connaissance directe de leurs actifs et de leurs normes opérationnelles. Elles peuvent se coordonner étroitement avec les fonctions de planification des investissements et de maintenance. Ce modèle est le plus pratique pour les organisations disposant d'une charge de travail d'inspection importante et stable. Il peut devenir difficile lorsque les besoins en recrutement augmentent rapidement. Les pénuries d'inspecteurs augmentent le coût du maintien d'une couverture interne complète. Le marché des services d'inspection des bâtiments en Amérique du Nord continue d'inclure ce modèle car de nombreux grands propriétaires d'actifs valorisent le contrôle direct.
Les services externalisés devraient croître à un CAGR de 8,4 % jusqu'en 2031. Les municipalités font appel à des prestataires tiers lorsqu'elles ne peuvent pas recruter ou retenir suffisamment d'inspecteurs. SAFEbuilt opère dans 41 États et le District de Columbia, démontrant la portée d'un modèle de services municipaux mutualisés. Les prestataires externes peuvent également fournir des spécialistes en structures, audits énergétiques et opérations de drones. Cet accès peut être difficile à construire séparément pour chaque municipalité. L'accréditation et les procédures de qualité formelles peuvent renforcer la confiance dans les travaux externalisés. Le changement d'approvisionnement est donc plus qu'une réponse aux problèmes de personnel. Il donne aux clients accès à des capacités spécialisées et à des systèmes de reporting communs. Les entreprises accréditées peuvent utiliser ces atouts pour concourir à des contrats plus importants.
Par application : le résidentiel ancre les volumes, les autres applications stimulent la croissance incrémentale la plus rapide
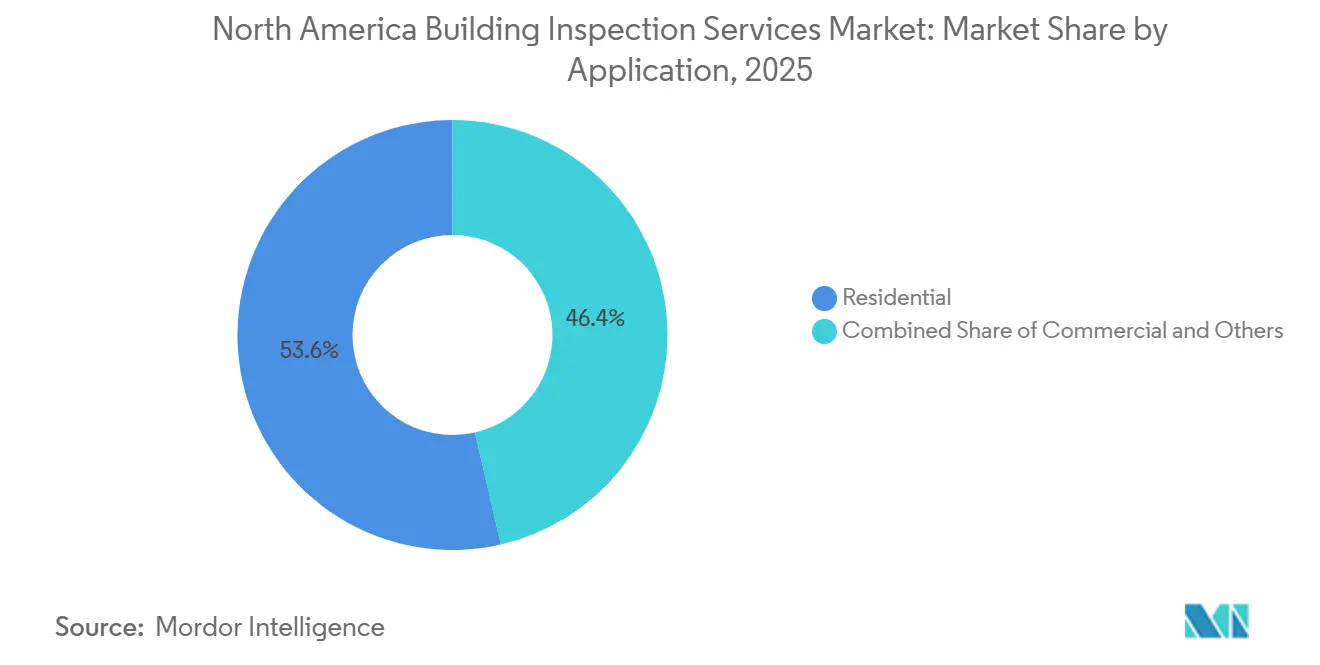
Le secteur résidentiel a représenté 53,6 % de la taille du marché des services d'inspection des bâtiments en Amérique du Nord en 2025. Les achats de logements créent une demande d'inspections préalables à l'achat, préalables à la mise en vente et en phase de construction. Le développement multifamilial crée également des travaux lors de la livraison des projets. La Société canadienne d'hypothèques et de logement a signalé des ajouts significatifs à l'offre locative et en copropriété en 2025. Cela soutient les exigences en phase de construction parallèlement aux inspections de revente. Les travaux résidentiels dépendent souvent de rapports clairs, de rendez-vous rapides et de relations de confiance avec les agents. Les propriétés commerciales nécessitent des examens plus détaillés en raison de leur valeur d'actif et de leurs systèmes techniques. Les clients commerciaux utilisent également les évaluations pour les acquisitions et la maintenance planifiée. Ces activités fournissent une base plus large pour le marché des services d'inspection des bâtiments en Amérique du Nord.
Les autres applications devraient croître à un CAGR de 10,8 % jusqu'en 2031. La catégorie comprend les centres de données, les infrastructures énergétiques, les actifs gouvernementaux et les installations de transport. Bureau Veritas a signalé une croissance organique de 30 % dans la mise en service des centres de données en 2025. Les travaux dans les centres de données impliquent de longs délais de projet et des exigences de mise en service exigeantes. Les grands prestataires peuvent combiner inspection, tests, certification et surveillance. Cela peut simplifier la livraison pour les clients ayant des projets complexes. Les missions gouvernementales et d'infrastructure peuvent également nécessiter des enregistrements formels et des examens indépendants. Ces exigences créent des opportunités pour les entreprises disposant d'une expertise technique approfondie. Elles soulèvent également l'importance du personnel spécialisé et des processus reconnus.
Par utilisateur final : les agences immobilières en tête, le changement gouvernemental accélère la demande d'externalisation
Les agences immobilières et les courtiers ont représenté 39,8 % de la taille du marché des services d'inspection des bâtiments en Amérique du Nord en 2025. Les agents recommandent couramment des inspecteurs lors des transactions d'achat. Cela rend les relations et la fiabilité du service centrales à la demande résidentielle. La planification numérique et la livraison des rapports peuvent intégrer le processus d'inspection dans le flux de travail plus large de la transaction. Les prestataires bénéficient lorsque les agents peuvent prendre des rendez-vous et recevoir des rapports sans délai. Les propriétaires et les investisseurs constituent un autre groupe de clients important. Ils commandent des évaluations pour les acquisitions, les assurances et la planification des investissements. Les entreprises de gestion d'installations ont également besoin d'examens périodiques des propriétés pour suivre les problèmes de maintenance. Ces utilisateurs finaux donnent au marché des services d'inspection des bâtiments en Amérique du Nord des sources de revenus à la fois basées sur les transactions et sur les contrats.
Les gouvernements et les municipalités devraient croître à un CAGR de 8,9 % jusqu'en 2031. Les pénuries de personnel conduisent les services de construction à rechercher un soutien externe pour l'inspection et l'examen des plans. L'envergure de SAFEbuilt dans les juridictions américaines montre pourquoi les municipalités peuvent faire appel à des prestataires disposant d'une large connaissance des codes. Les institutions d'assurance et financières utilisent les inspections pour soutenir la couverture des biens et les décisions hypothécaires. Ces clients valorisent des preuves cohérentes et des normes professionnelles établies. Les gestionnaires d'installations utilisent des rapports périodiques pour prioriser les budgets de réparation. La demande gouvernementale peut être moins dépendante des cycles de vente de logements car elle est liée aux permis et à la conformité locale. Cela rend les travaux du secteur public externalisés attractifs pour les prestataires multi-juridictions. Le segment nécessite également une compréhension des règles locales et des délais de service public.
Analyse géographique
Les États-Unis ont représenté 82,5 % de la taille du marché des services d'inspection des bâtiments en Amérique du Nord en 2025. L'inspection professionnelle est bien établie dans les ventes résidentielles et les prêts commerciaux. Les services de construction exigent également des examens de plans et des inspections de site pour les activités de construction. Les nouvelles éditions de codes augmentent la documentation et les travaux de vérification dans de nombreuses juridictions. L'application du code énergétique de la ville de New York a commencé en 2026 pour les nouvelles demandes concernées. Cela ajoute des travaux de conformité au-delà des contrôles de construction de base. L'externalisation municipale est importante là où les services locaux font face à des défis de recrutement. Les États-Unis disposent également d'une large base d'actifs commerciaux et institutionnels. Ces facteurs donnent au pays un large éventail de sources de demande.
Le Canada occupait la deuxième position régionale, bien qu'aucune part n'ait été fournie. Les mises en chantier devraient se modérer entre 2026 et 2028 après l'augmentation de l'offre de 2025, selon la Société canadienne d'hypothèques et de logement. Cela peut limiter les volumes d'inspection de nouvelles constructions. L'activité de modernisation offre une compensation car les bâtiments existants nécessitent des évaluations de l'état et une vérification des performances. Ressources naturelles Canada identifie une importante exigence de modernisation des bâtiments dans le pays. Le parc immobilier du pays crée des travaux récurrents liés à la sécurité, à la performance énergétique et à la rénovation. Le Canada combine donc une variabilité à court terme de la construction avec des besoins de modernisation à long terme. Les prestataires multi-villes peuvent bénéficier là où la demande est inégale entre les provinces.
Le Mexique devrait croître à un CAGR de 8,5 % jusqu'en 2031, le taux le plus rapide du marché des services d'inspection des bâtiments en Amérique du Nord. L'inspection professionnelle est moins établie qu'aux États-Unis. Cela crée de la place pour les prestataires de services à mesure que la pratique se formalise. Mexico City exige une certification de sécurité structurelle pour les établissements commerciaux concernés. Ces exigences créent un besoin défini d'évaluation professionnelle. Le développement industriel à Monterrey, Guadalajara et dans les zones de fabrication frontalières augmente le nombre d'installations adressables. Huella Estructural propose des services de surveillance structurelle à Mexico City, Guadalajara et Monterrey. Les premiers prestataires peuvent établir des relations avant que les pratiques d'inspection ne se standardisent davantage. L'opportunité du pays est la plus forte là où les besoins réglementaires et la construction industrielle se développent ensemble.
Paysage concurrentiel
Le marché des services d'inspection des bâtiments en Amérique du Nord est modérément fragmenté entre les grandes entreprises mondiales de tests, d'inspection et de certification, les spécialistes municipaux et les réseaux de franchises résidentielles. Ces groupes servent souvent des clients différents plutôt que de se concurrencer pour des missions identiques. Bureau Veritas, SGS Group et Intertek se disputent les grands travaux commerciaux, d'infrastructure et institutionnels. Leurs services plus larges de tests et de certification soutiennent les exigences complexes des clients. Bureau Veritas a signalé une croissance organique de 7,1 % dans son activité Bâtiments et Infrastructures au troisième trimestre 2025. Les prestataires municipaux tels que SAFEbuilt se concentrent sur les examens de plans, les permis et le soutien aux services de construction. Les franchises résidentielles se concurrencent par la couverture locale, les relations avec les agents et la livraison standardisée des rapports. Pillar To Post et HomeTeam sont des exemples de réseaux qui utilisent ce modèle.
La consolidation augmente l'échelle de certains prestataires de taille intermédiaire. Acuren a finalisé sa fusion avec NV5 Global en août 2025. La société combinée a déclaré plus de 2 milliards USD de chiffre d'affaires, plus de 11 000 employés et plus de 230 sites. Cette opération élargit sa capacité à servir les actifs industriels, les infrastructures publiques et l'environnement bâti. DEKRA a obtenu l'accréditation A2LA pour les services d'évaluation sur le terrain aux États-Unis en mai 2026. L'accréditation soutient sa position dans les missions électriques et industrielles spécialisées. Ces mouvements montrent que l'échelle, les accréditations techniques et les offres de services plus larges deviennent des outils concurrentiels. Les entreprises plus petites peuvent répondre en se concentrant sur la connaissance locale ou une niche d'inspection spécialisée.
La technologie change la façon dont les prestataires collectent et présentent les preuves d'inspection. EagleView a lancé Horizon en avril 2026 pour soutenir l'intelligence immobilière dans les domaines de l'assurance, de la construction, des infrastructures et de la gestion immobilière. Veros a lancé VeroVISION en juin 2026 pour le scoring de l'état des biens à partir de photographies. Veros a indiqué que l'outil a atteint une corrélation de 93 % avec les scores des évaluateurs et inspecteurs humains. Ces outils peuvent améliorer la rapidité pour les évaluations de moindre complexité. Ils augmentent également la nécessité de gérer la fiabilité et la responsabilité des conclusions numériques. L'opportunité concurrentielle reste la plus forte au Mexique, dans la surveillance de portefeuille et dans les preuves d'inspection utilisées dans les flux de travail d'assurance. L'expertise traditionnelle sur site reste importante pour les actifs complexes et les décisions spécifiques aux codes.
Leaders du secteur des services d'inspection des bâtiments en Amérique du Nord
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
DEKRA SE
-
NV5 Global
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Le Département de la sécurité et des services professionnels du Wisconsin, le Milwaukee Area Technical College et le Département du développement de la main-d'œuvre du Wisconsin ont lancé le premier programme d'apprentissage enregistré d'inspecteur commercial de bâtiments de l'État à l'automne 2026, combinant 288 heures d'enseignement virtuel avec plus de 2 000 heures de formation en cours d'emploi, répondant directement au déficit de main-d'œuvre d'inspecteurs structurels signalé par la projection du BLS d'environ 14 800 ouvertures annuelles d'inspecteurs de bâtiments de 2024 à 2034.
- Juin 2026 : Veros a lancé VeroVISION, transformant les photos de propriétés en scores d'état objectifs via la vision par ordinateur avec une corrélation de 93 % avec les évaluations des évaluateurs et inspecteurs humains et une couverture de 97 % des propriétés résidentielles américaines. L'outil cible les prêteurs, les gestionnaires de créances et les investisseurs cherchant une intelligence d'état des biens évolutive et standardisée, et signale que l'IA entre dans le flux de travail d'inspection résidentielle comme complément et substitut partiel potentiel aux visites traditionnelles.
- Mai 2026 : DEKRA Certification Inc. a reçu la reconnaissance de l'Association américaine pour l'accréditation des laboratoires en tant qu'organisme d'inspection tiers de type A selon ISO/IEC 17020:2012 et A2LA R332, certificat n° 2764.05, autorisant les évaluations sur le terrain des équipements électriques modifiés et construits sur mesure dans les juridictions américaines où les autorités compétentes exigent de telles évaluations en vertu des exigences du Code national de l'électricité.
Périmètre du rapport sur le marché des services d'inspection des bâtiments en Amérique du Nord
| Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques |
| Services d'inspection des bâtiments commerciaux |
| Autres services spécialisés |
| Services internes |
| Services externalisés |
| Résidentiel |
| Commercial |
| Autres applications |
| Agences immobilières et courtiers |
| Propriétaires et investisseurs |
| Gouvernements et municipalités |
| Institutions d'assurance et financières |
| Entreprises de gestion d'installations |
| États-Unis |
| Canada |
| Mexique |
| Par service | Services d'inspection résidentielle |
| Services d'inspection d'éléments spécifiques | |
| Services d'inspection des bâtiments commerciaux | |
| Autres services spécialisés | |
| Par type d'approvisionnement | Services internes |
| Services externalisés | |
| Par application | Résidentiel |
| Commercial | |
| Autres applications | |
| Par utilisateur final | Agences immobilières et courtiers |
| Propriétaires et investisseurs | |
| Gouvernements et municipalités | |
| Institutions d'assurance et financières | |
| Entreprises de gestion d'installations | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des services d'inspection des bâtiments en Amérique du Nord d'ici 2031 ?
Le secteur devrait atteindre 5,53 milliards USD d'ici 2031, en expansion à un CAGR de 6,8 % à partir de 2026.
Quelle catégorie de service a dominé les revenus en 2025 ?
Les services d'inspection résidentielle ont dominé avec 45,6 % des revenus en 2025, soutenus par les transactions résidentielles et les exigences des prêteurs.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
Les autres applications devraient croître à un CAGR de 10,8 %, portées par les centres de données, les infrastructures énergétiques, les installations gouvernementales et les actifs de transport.
Pourquoi les municipalités externalisent-elles les travaux d'inspection des bâtiments ?
Les pénuries d'inspecteurs et les besoins en permis encouragent les municipalités à faire appel à des prestataires externes disposant de personnel qualifié, d'une connaissance des codes locaux et de capacités spécialisées.
Quel pays devrait connaître la croissance la plus rapide dans la région ?
Le Mexique devrait croître à un CAGR de 8,5 % jusqu'en 2031, soutenu par la formalisation des pratiques d'inspection et le développement industriel.
Comment la technologie transforme-t-elle les services d'inspection immobilière ?
L'imagerie aérienne, les rapports numériques et le scoring de l'état des biens peuvent améliorer la rapidité des rapports et soutenir la surveillance de portefeuille, tandis que les travaux complexes nécessitent toujours une expertise sur site.